Регистры бухгалтерского учета что это такое пример
Регистры бухгалтерского учета
19. Регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных учетных документах, для отражения на счетах бухгалтерского учета и в бухгалтерской отчетности.
Регистры бухгалтерского учета могут вестись в специальных книгах (журналах), на отдельных листах и карточках, в виде машинограмм, полученных при использовании вычислительной техники, а также на машинных носителях информации. При ведении регистров бухгалтерского учета на машинных носителях информации должна быть предусмотрена возможность их вывода на бумажные носители информации.
Формы регистров бухгалтерского учета разрабатываются и рекомендуются Министерством финансов Российской Федерации, органами, которым федеральными законами предоставлено право регулирования бухгалтерского учета, или федеральными органами исполнительной власти, организациями при соблюдении ими общих методических принципов бухгалтерского учета.
20. Хозяйственные операции должны отражаться в регистрах бухгалтерского учета в хронологической последовательности и группироваться по соответствующим счетам бухгалтерского учета.
Правильность отражения хозяйственных операций в регистрах бухгалтерского учета обеспечивают лица, составившие и подписавшие их.
21. При хранении регистров бухгалтерского учета должна обеспечиваться их защита от несанкционированных исправлений. Исправление ошибки в регистре бухгалтерского учета должно быть обосновано и подтверждено подписью лица, внесшего исправление, с указанием даты исправления.
22. Содержание регистров бухгалтерского учета и внутренней бухгалтерской отчетности является коммерческой тайной, а в случаях, предусмотренных законодательством Российской Федерации, — государственной тайной.
Лица, получившие доступ к информации, содержащейся в регистрах бухгалтерского учета и во внутренней бухгалтерской отчетности, обязаны хранить коммерческую и государственную тайну. За ее разглашение они несут ответственность, установленную законодательством Российской Федерации.
Учетные регистры бухгалтерского учета (формы, образцы)
Регистры бухгалтерского учета используются для регистрации, накопления и систематизации данных, полученных из первичной документации, и являются источниками для составления отчетности. В настоящей статье будут перечислены виды регистров и форм бухгалтерского учета, а также описан порядок их утверждения.
- Виды регистров бухгалтерского учета
- Регистры бухгалтерского учета: перечень
- Приказ об утверждении регистров бухгалтерского учета
- Итоги
Виды регистров бухгалтерского учета
Учетные регистры позволяют систематизировать и накапливать поступающую из первичной бухгалтерской документации информацию, которая впоследствии будет использована для отражения на счетах и в бухотчетности. На основании данных из учетных регистров составляются и финансовые отчеты предприятия.
Занося данные в учетные регистры бухгалтерского учета, бухгалтер может одновременно проводить регистрацию первички и осуществлять контроль за хоздеятельностью предприятия путем анализа результатов.
Данные, содержащиеся в первичных учетных документах, подлежат своевременной регистрации и накоплению в регистрах бухгалтерского учета. Все объекты бухгалтерского учета нужно отражать в регистрах бухгалтерского учета без пропусков и изъятий (ч. 1, 2 ст. 10 Закона N 402-ФЗ). Срок, за который составляются бухгалтерские регистры, определяется налогоплательщиком самостоятельно и зависит от объема регистрируемых данных. Таким образом при большом документообороте бухгалтерские регистры можно формировать каждый день, при небольшом — помесячно или поквартально.
Регистры бухгалтерского учета по характеру ведения записей подразделяются на:
- систематические — в них ведутся записи по счетам; пример — главная книга предприятия;
- хронологические, в которых записи ведутся по календарю без другой особой систематизации, например, кассовая книга, журналы регистрации;
- синхронистические — объединяющие в себе особенности ведения регистров, присущих перечисленным выше группам; примером такой разновидности бухрегистров будет журнал-ордер.
Регистры бухгалтерского учета различаются по форме построения на:
- одно- или двусторонние;
- шахматки — в них, как правило, записи по дебету счетов делаются по горизонтали, а по кредиту — по вертикали.
По объему содержания разделение регистров бухгалтерского учета на виды производится следующим образом:
- аналитические — в таких регистрах конкретизируются показатели определенного синтетического счета; они используются для контроля за состоянием и движением материальных ценностей, расчетов с контрагентами и пр.;
Как вести аналитический бухгалтерский учет, узнайте из Готового решения от КонсультантПлюс. Пробный полный доступ к системе можно получить бесплатно.
- синтетические — в них записи делаются на основе сгруппированных однородных документов в денежном эквиваленте и в обобщенном виде; примером может служить главная книга;
- комплексные — объединяют признаки первых двух подвидов, применяются преимущественно при журнально-ордерной разновидности учета.
По внешнему виду регистры делятся на:
- карточки — бланки, имеющие вид разграфленной таблицы; карточки бывают контокоррентные, многоколончатые и инвентарные, например, карточка для аналитического учета материалов;
- книги — разграфленные и сброшюрованные многостраничные регистры; страницы в книгах, как правило, пронумерованы, прошнурованы и скреплены подписью главбуха, например, книга по учету основных средств;
- свободные листы — это своего рода масштабированные карточки, например, ведомости;
- машинограммы — регистры, составляемые/распечатываемые при помощи компьютерной техники.
Регистры бухгалтерского учета: перечень
В информации Минфина от 04.12.2012 № ПЗ-10/2012 указано, что унифицированные формы регистров бухгалтерского учета больше не являются обязательными для использования, за исключением тех, которые установлены уполномоченными органами. Теперь при формировании регистров бухгалтерского учета на предприятиях необходимо лишь соблюдать наличие обязательных реквизитов в них (п. 4 ст. 10 закона от 06.12.2011 № 402-ФЗ).
Кроме того, согласно п. 5 ст. 10 закона № 402-ФЗ формы регистров, предоставляемые главбухом, должны утверждаться руководителем организации. Перечень используемых регистров бухгалтерского и налогового учета должен быть приведен в учетной политике компании.
В то же время формы регистров бухучета госпредприятий устанавливаются в соответствии с действующими бюджетными законами. Перечень таких регистров утвержден приказом Минфина от 30.03.2015 № 52н.
На практике довольно часто коммерческие предприятия при разработке собственных регистров берут за основу перечень и формы регистров, предназначенных для госпредприятий.
Приведем выдержку из этого перечня в виде часто используемых на практике регистров:
- учета основных средств;
- группового учета основных средств;
- и т. д.
- оборотная;
- оборотная по нефинансовым активам;
- накопительные по приходу (расходу) продуктов питания.
- главная;
- учета животных / материальных ценностей / бланков строгой отчетности и пр.
- операций (по счету «Касса», с безналичными денежными средствами, расчетов с подотчетными лицами, поставщиками и подрядчиками, по оплате труда, с дебиторами по доходам);
- по прочим операциям.
- карточек;
- сдачи документов;
- учета ценных бумаг;
- депонированных сумм;
- (сводный) поступления и выбытий.
- многографная;
- учета средств и расчетов;
- учета выданных кредитов (займов);
- учета (количественно-суммового) материальных ценностей;
- учета ожидающих исполнения расчетных документов.
- инвентарных карточек по учету ОС;
- инвентаризационные.
- расхождений по результатам инвентаризации;
- учета невыясненных поступлений.
Данные первичных документов отражаются за отчетный месяц в хронологическом порядке в регистрах бухгалтерского учета — журналах-ордерах и ведомостях. Такой вариант ведения бухучета называется журнально-ордерная форма бухгалтерского учета и именно она чаще всего применялась ранее бухгалтерами на практике.
Унать подробнее, что такое журнально-ордерная форма бухгалтерского учета, вам помогут разъяснения от экспертов КонсультантПлюс. Получите пробный доступ к правовой системе и переходите в Готовое решение.
Также выделяют следующие виды бухгалтерского учета:
- простая форма ведения учета с применением учетных регистров;
- мемориально-ордерная форма учета;
- автоматизированная форма бухгалтерского учета.
В настоящее время автоматизированная форма в перечне способов ведения бухгалтерского учета является наиболее прогрессивной. Ведь при данном типе бухгалтерского учета на основе введенных в систему данных первичных документов производится автоматическая систематизация информации и ее группировка с необходимой степенью детализации за любой промежуток времени. На основе введенных данных программа автоматически заполняет отчетность, а также снижает риск ошибок при ведении учета.
Приказ об утверждении регистров бухгалтерского учета
Регистры бухгалтерского учета — перечень и формы их должны быть утверждены соответствующим приказом. Формы регистров бухгалтерского учета разрабатывает главный бухгалтер, а руководитель утверждает их.
Образцы ведения налоговых регистров можно найти в статье «Как вести регистры налогового учета (образец)?».
Такой приказ обязательно будет затребован для ознакомления проверяющим при проведении налоговой проверки. Исходя из перечисленных там регистров, налоговый инспектор затребует распечатки интересующих его форм.
О том, как будет проходить проверка, вы сможете узнать из статьи «Порядок проведения выездной налоговой проверки (нюансы)».
Ведь сегодня почти все компании ведут регистры в виде машинограмм.
А в соответствии с п. 6 ст. 10 закона № 402-ФЗ регистры должны быть оформлены либо на бумажном носителе, либо в электронном варианте и подписаны цифровой подписью. Поэтому регистры придется распечатывать или отправлять в ИФНС в виде подписанного ЭЦП электронного документа.
Зачастую в приказе утверждаются формы регистров для каждого из счетов: карточка счета, оборотно-сальдовая ведомость, анализ счета. Привязку формирования регистров по счетам бухучета целесообразно представить в табличной форме. В таблице потребуется указать Ф.И.О. ответственного за ведение регистра.
Таблица с перечислением регистров может быть отображена в приказе так:
Формирование регистров бухучета
Ф.И.О. ответственного за ведение регистра лица
Регистр бухгалтерии
Регистры бухгалтерии — это прикладные объекты конфигурации. Они используются в механизме бухгалтерского учета и позволяют вести многоуровневый и многомерный аналитический учет, учет по нескольким планам счетов, опциональное ведение количественного, суммового и валютного учета по отдельным разрезам аналитики и т. д.
Структура
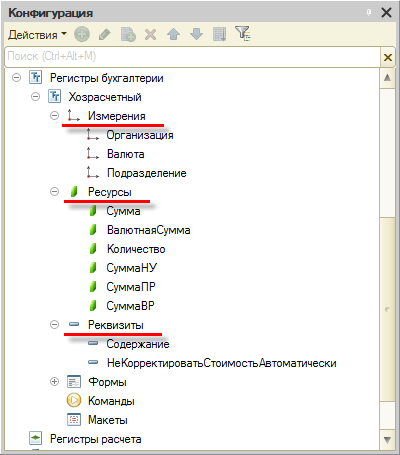
По своему виду регистр бухгалтерии напоминает регистр накопления: он может иметь набор измерений, в разрезе которых накапливаются числовые значения ресурсов. Также он может содержать набор реквизитов для хранения дополнительной информации, связанной с записями регистра:
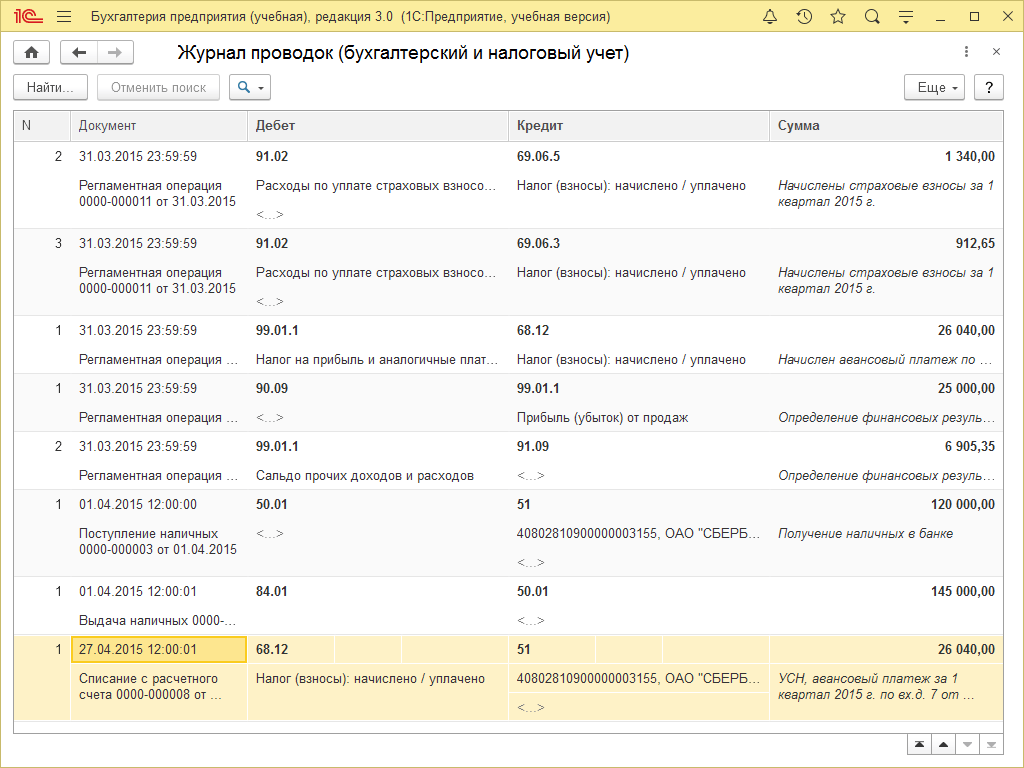
Регистр бухгалтерии связывается с одним из используемых планов счетов, и хранит бухгалтерские итоги в соответствии с его структурой. Информация в регистре бухгалтерии хранится в виде записей, структура которых строится системой динамически, в зависимости от настроек различных элементов учета, выполненной при редактировании плана счетов. Например, запись может содержать поля для ввода корреспондирующих счетов, сумм, субконто, количества, вида валюты и суммы в валюте:
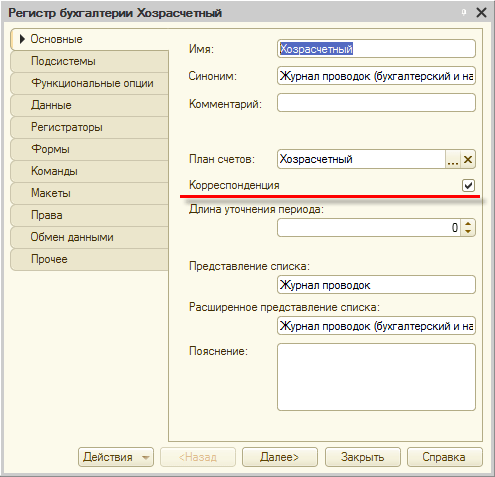
Регистр бухгалтерии может работать в двух режимах: с поддержкой корреспонденции и без. В случае если выбран режим с поддержкой корреспонденции, будет задействован механизм двойной записи и каждая запись регистра будет содержать обязательные поля СчетДт (счет дебета) и СчетКт (счет кредита). Если же регистр не поддерживает корреспонденцию, каждая запись регистра будет содержать только одно поле — Счет:
Связь с регистратором
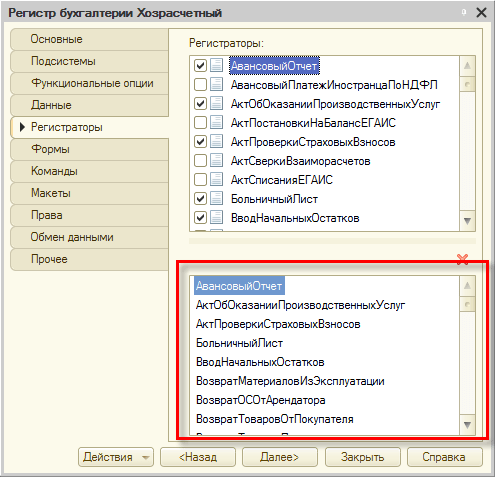
Поскольку записи регистра бухгалтерии отражают те или иные хозяйственные операции, выполняемые на предприятии, каждая из них связана с документом, — регистратором, номером строки этого документа, и датой — периодом. Состав документов, которые могут создавать записи в регистре бухгалтерии, задается разработчиком в процессе создания прикладного решения:
Конструктор движений
Алгоритмы, по которым формируются записи в регистре, описываются средствами встроенного языка в процедурах соответствующих документов. Система содержит конструктор движений, который помогает разработчику создавать алгоритмы проведения документа. Подробнее…
Уникальность записей
Система обеспечивает контроль уникальности записей, хранящихся в регистре бухгалтерии. Благодаря этому в регистре бухгалтерии не может находиться двух записей, относящихся к одной и той же строке одного и того же документа.
Форма списка
Для того чтобы пользователь мог просматривать данные, содержащиеся в регистре бухгалтерии, система поддерживает форму представления регистра бухгалтерии — форму списка. Она позволяет выполнять сортировку и отбор отображаемой информации по нескольким критериям:
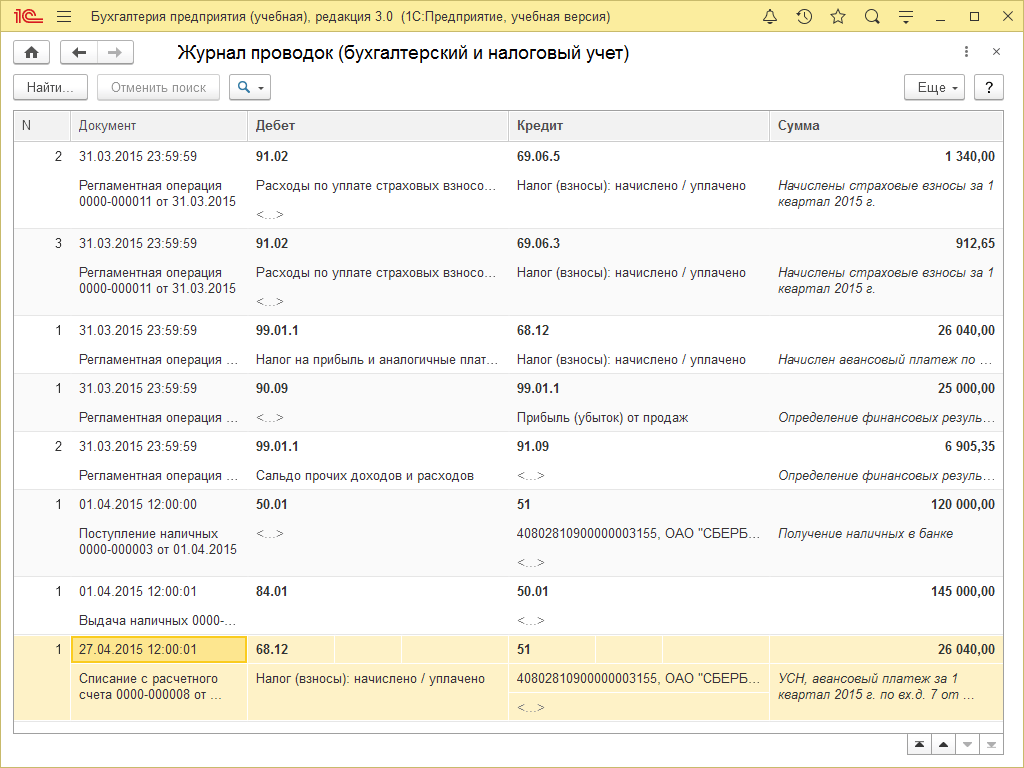
Система может автоматически генерировать эту форму. Наряду с этим разработчик имеет возможность создать собственные формы, которые система будет использовать вместо формы по умолчанию, в том числе и форму набора записей, которая позволяет добавлять, изменять и удалять записи регистра бухгалтерии.
Функциональные возможности регистра бухгалтерии
Основными функциональными возможностями, которые предоставляет регистр бухгалтерии разработчику, являются:
- выбор записей в заданном интервале по заданным критериям;
- выбор записей по регистратору;
- получение остатков и оборотов на указанный момент времени по заданным значениям параметров (счет, субконто, измерения, кор. счет, кор. субконто, кор. измерения);
- получение остатков на указанный момент времени по заданным значениям параметров (счетДт, субконтоДт, счетКт, субконтоКт, измеренияКт, измерения (для балансовых) и измеренияДт, измеренияКт (для не балансовых));
- режим работы с разделением итогов, который обеспечивает более высокую параллельность записи в регистр;
- отключение использования текущих итогов;
- расчет итогов на указанную дату;
- чтение, изменение и запись набора записей в регистр;
- возможность записи в регистр без пересчета итогов;
- полный пересчет итогов и пересчет итогов за указанный период.
Регистры бухгалтерского учета

Регистры бухгалтерского учета — формы, в которых подлежат своевременной регистрации и накоплению данные, содержащиеся в первичных учетных документах.
Не допускаются пропуски или изъятия при регистрации объектов бухгалтерского учета в регистрах бухгалтерского учета, регистрация мнимых и притворных объектов бухгалтерского учета в регистрах бухгалтерского учета.
Мнимый объект бухгалтерского учета — несуществующий объект, отраженный в бухгалтерском учете лишь для вида (в том числе неосуществленные расходы, несуществующие обязательства, не имевшие места факты хозяйственной жизни).
Не являются мнимыми объектами бухгалтерского учета резервы, фонды, предусмотренные российским законодательством, и расходы на их создание.
Под притворным объектом бухгалтерского учета понимается объект, отраженный в бухгалтерском учете вместо другого объекта в целях прикрыть его (в том числе притворные сделки).
Реквизиты
Обязательными реквизитами регистра бухгалтерского учета являются:
- наименование регистра;
- наименование экономического субъекта, составившего регистр;
- даты начала и окончания ведения регистра и (или) период, за который составлен регистр;
- хронологическая и (или) систематическая группировка объектов бухгалтерского учета;
- величина денежного измерения объектов бухгалтерского учета с указанием единицы измерения;
- наименования должностей лиц, ответственных за ведение регистра;
- подписи лиц, ответственных за ведение регистра, с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц.
Формы
Формы регистров бухгалтерского учета утверждает руководитель экономического субъекта по представлению должностного лица, на которое возложено ведение бухгалтерского учета. Формы регистров бухгалтерского учета для организаций государственного сектора устанавливаются в соответствии с бюджетным законодательством.
Регистр бухгалтерского учета составляется на бумажном носителе и (или) в виде электронного документа, подписанного электронной подписью.
Если российским законодательством или договором предусмотрено представление регистра бухгалтерского учета другому лицу или в государственный орган на бумажном носителе, то экономический субъект обязан по требованию другого лица или государственного органа изготавливать за свой счет на бумажном носителе копии регистра бухгалтерского учета, составленного в виде электронного документа.
В регистре бухгалтерского учета не допускаются исправления, не санкционированные лицами, ответственными за ведение указанного регистра. Исправление в регистре бухгалтерского учета должно содержать дату исправления, а также подписи лиц, ответственных за ведение данного регистра, с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц.
Если в соответствии с действующим законодательством изымаются регистры бухгалтерского учета, в том числе в виде электронного документа, то копии изъятых регистров, изготовленные в порядке, установленном нормативными правовыми актами, включаются в состав документов бухгалтерского учета.
Виды
По внешнему виду регистры подразделяются:
- на бухгалтерские книги;
- карточки (свободные листы);
- ведомости — регисты.
Бухгалтерские книги применяются:
- для ведения аналитического учета;
- сверки данных оперативного и бухгалтерского учета;
- ведения хронологической записи;
- ведения синтетического учета.
В бухгалтерии ведутся следующие книги: кассовая книга; инвентарная книга учета объектов основных средств; книга учета покупок; книга учета продаж; сальдовая книга; книга (журнал) учета выданных доверенностей; книга (журнал) учета фактов хозяйственной деятельности; главная книга.
Карточки (свободные листы) — свободные, не скрепленные между собой листы картона или бумаги, применяемые для учетной регистрации хозяйственных операций, объединенных одним объектом учета.
К карточкам (свободным листам) относятся:
- инвентарные карточки учета основных средств;
- карточки учета материалов, нематериальных активов;
- карточки аналитического учета затрат на производстве;
- лицевые счета для учета заработной платы каждого работника.
Совокупность карточек однородного назначения называют картотекой.
Ведомости-регистры — отдельные свободные листы, предназначенные для систематизации учетной информации; могут быть скреплены друг с другом для определенных целей.
К ведомостям-регистрам относятся:
- ведомость расчета амортизации основных средств;
- ведомость распределения услуг вспомогательных производств;
- ведомость распределения материалов и заработной платы по направлениям затрат.
Отличие ведомости-регистра от карточек состоит в большем размере и необходимости хранения в папках. Ведомости-регистры составляют для формирования более обобщенной информационной учетной совокупности и заполнения журналов-ордеров, вспомогательных ведомостей и др.
Хронологические регистры бывают следующих видов:
- журнал регистрации хозяйственных операций за отчетный год;
- регистрационный журнал при мемориальной форме бухгалтерского учета;
- журнал учета продаж;
- книга учета депонентов и др.
Систематические регистры подразделяются на виды в зависимости:
- от счета синтетического учета (оборотная ведомость по счетам синтетического учета, главная книга, журналы-ордера и др.);
- счета аналитического учета (ведомость учета нематериальных активов и амортизации по ним, оборотная ведомость учета материалов на складах, ведомость учета расчетов с разными дебиторами и кредиторами и др.).
По способу записей учетные регистры разделяются:
- на регистры с линейной записью;
- регистры с шахматной записью.
- Бухгалтерский учет — его виды и методы
- Бухгалтерский учет — его виды и методы
- История возникновения и развития бухгалтерского учета
- Виды учета
- Принципы и требования
- Понятие, задачи и цели бухгалтерского учета
- Функции
- Нормативное регулирование бухгалтерского учета
- Профессиональная этика бухгалтера
- Профессиональные организации бухгалтеров
- Первичный бухгалтерский учет
- Формы бухгалтерского учета
- Регистры бухгалтерского учета
- Документирование хозяйственных операций
- Учетная бухгалтерская политика
- Бухгалтерский баланс
- Бухгалтерский баланс
- Виды бухгалтерских балансов
- Типы хозяйственных операций
- Разделы бухгалтерского баланса
- Оценка статей бухгалтерского баланса
- Учет основных средств
- Понятие и виды нематериальных активов
- Бухгалтерский учет капитала
- Финансовая отчетность организации
- Консолидированная финансовая отчетность
- Пользователи бухгалтерской отчетности
- Отчет об изменениях капитала
- Отчет о прибылях и убытках
- Отчет о движении денежных средств
- Понятие и виды нематериальных активов
- Бухгалтерский баланс
- Бухгалтерский учет — его виды и методы