План счетов бухгалтерского учета
План счетов бухгалтерского учета – это система бухгалтерских счетов, предусматривающая их количество, группировку и цифровое обозначение в зависимости от объектов и целей учета.
По плану счетов бухгалтерского учета бухгалтерский учет должен вестись в организациях (кроме кредитных и государственных (муниципальных) учреждений) всех форм собственности и организационно-правовых форм, ведущих учет методом двойной записи. Он обеспечивает согласованность учётных показателей с показателями действующей отчётности.
План счетов утвержден приказом Минфина РФ от 31 октября 2000 г. N 94н (в редакции от 08.11.2010). План счетов применяется в организациях (кроме кредитных и государственных (муниципальных) учреждений) всех форм собственности и организационно-правовых форм, ведущих учет методом двойной записи.
Структура плана счетов бухгалтерского учета
В основе Плана счетов лежат синтетические счета.
Эти счета пронумерованы, и их нумерация является обязательным условием.
Во вторую часть Плана счетов входят счета второго порядка или субсчета, в этих счетах нумерация необязательна.
То есть, План счетов бухгалтерского учета представляет собой схему регистрации и группировки фактов хозяйственной деятельности (активов, обязательств, финансовых, хозяйственных операций и др.) в бухгалтерском учете.
В нем приведены наименования и номера синтетических счетов (счетов первого порядка) и субсчетов (счетов второго порядка).
При этом План счетов имеет иерархическую структуру.
План счетов в зависимости от экономической составляющей группируется по разделам.
В плане содержится 71 синтетический счет, из которых 11 счетов относятся к забалансовым.
Все счета плана объединены в 8 разделов:
Для удобства представим структура Плана счетов в виде Таблицы:
РАЗДЕЛ ПЛАНА СЧЕТОВ
СЧЕТА ПЛАНА СЧЕТОВ
Применяется для отражения информации об имеющихся активах фирмы
Используется для отражения информации об имеющихся предметах труда
Затраты на производство
Применяется для отражения информации о расходах по
Готовая продукция и товары
Используется для отражения данных о наличии и движении готовой продукции, и товаров
Применяется для отражения данных об имеющихся денежных средствах
Используется для отражения информации обо всех видах расчетов Организации с контрагентами, а также внутрихозяйственных расчетов
Используется с целью отражения данных о капитале Организации
Применяется для обобщения информации о расходах и доходах фирмы, а также для определения конечных итоговых финансовых показателей деятельности компании за отчетный и налоговый период (месяц, квартал, год)
Используется с целью обобщения данных, отражаемых на забалансовых счетах
Инструкция по применению Плана счетов
Инструкция устанавливает единые подходы к применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и отражению фактов хозяйственной деятельности на счетах бухгалтерского учета.
В ней приведена краткая характеристика синтетических счетов и открываемых к ним субсчетов, раскрыты их структура и назначение, экономическое содержание обобщаемых на них фактов хозяйственной деятельности, порядок отражения наиболее распространенных фактов.
Описание счета бухгалтерского учета, план счетов бухгалтерского учета по разделам приводится в последовательности, предусмотренной Планом счетов бухгалтерского учета.
Принципы, правила и способы ведения организациями бухгалтерского учета отдельных активов, обязательств, финансовых, хозяйственных операций и др., в том числе признания, оценки, группировки, устанавливаются положениями и другими нормативными актами, методическими указаниями по вопросам бухгалтерского учета.
Рабочий план счетов бухгалтерского учета
На основе Плана счетов бухгалтерского учета и Инструкции организация утверждает Рабочий план счетов бухгалтерского учета, содержащий полный перечень синтетических и аналитических (включая субсчета) счетов, необходимых для ведения бухгалтерского учета.
То есть, используя утвержденный учет План счетов с комментариями и субсчетами, организации утверждают свой рабочий план счетов бухгалтерского учета, который будет применяться и который должен содержать полный перечень синтетических и аналитических счетов, необходимых для ведения бухгалтерского учета.
В зависимости от содержания бухгалтерские счета подразделяются на активные счета, пассивные и активно-пассивные счета.
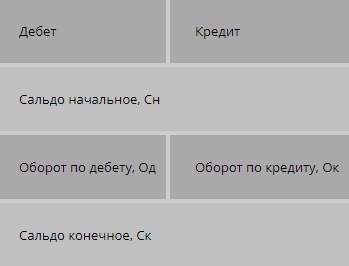
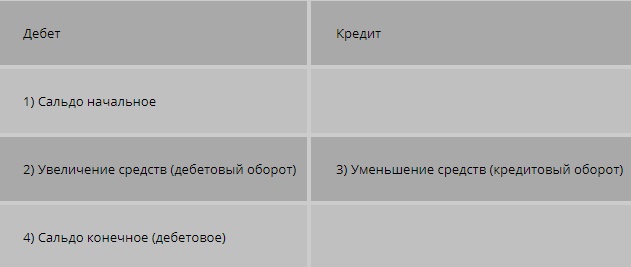
Начальное и конечное сальдо записывается по дебету счета / увеличение по дебету, уменьшение по кредиту.
Начальное и конечное сальдо записывается по кредиту счета / увеличение по кредиту, уменьшение по дебету.
Бывают: с односторонним сальдо (дебетовое либо кредитовое) / с двусторонним сальдо (дебетовое и кредитовое одновременно).
Отметим, что для учета специфических операций организация может вводить в Рабочий План счетов бухгалтерского учета дополнительные синтетические счета, используя свободные номера счетов.
Также организация может уточнять содержание приведенных в бухгалтерском Плане счетов учета субсчетов, исключать и объединять их.
- Активный счет
- Пассивный счет
- Активно-пассивный счет
- Синтетический учет (синтетический счет)
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
. Федеральный закон предписывает устанавливать план счетов бухгалтерского учета и порядок его применения федеральными . организациях реального сектора распространено применение Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, . устанавливают план счетов бухгалтерского учета и порядок его применения, за исключением планов счетов бухгалтерского учета для . laquo;О бухгалтерском учете» план счетов бухгалтерского учета – систематизированный перечень счетов .
. (депозитам)», Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной . г. № 809-П «О Плане счетов бухгалтерского учета для кредитных организаций и порядке . частности, определено, что при применении Плана счетов бухгалтерского учета для кредитных организаций в части . года № 809-П «О Плане счетов бухгалтерского учета для кредитных организаций и порядке .
. N 579-П «О Плане счетов бухгалтерского учета для кредитных организаций и порядке . ;Финансовые инструменты: представление». В План счетов бухгалтерского учета для кредитных организаций введены отдельные . и N 6131-У, в План счетов бухгалтерского учета для кредитных организаций введены новые .
. , которым внесены изменения в Единый план счетов бухгалтерского учета и Инструкцию №157н. Ряд изменений . , которым внесены изменения в Единый план счетов бухгалтерского учета и Инструкцию №157н. Ряд изменений .
. соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной . г. № 94н, субсчета, предусмотренные в Плане счетов бухгалтерского учета используются организацией исходя из требований . 2015 года № 486-П «О Плане счетов бухгалтерского учета в некредитных финансовых организациях и .
. ; п. 43 ФСБУ 5/2019). Планом счетов бухгалтерского учета для отражения в учете суммы .
. . [1] Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных . № 162н. [4] Инструкция по применению Плана счетов бухгалтерского учета бюджетных учреждений, утв. Приказом Минфина . № 174н. [5] Инструкция по применению Плана счетов бухгалтерского учета автономных учреждений, утв. Приказом Минфина .
. ». [2] Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных . № 157н. [3] Инструкция по применению Плана счетов бухгалтерского учета бюджетных учреждений, утв. Приказом Минфина . № 174н. [4] Инструкция по применению Плана счетов бухгалтерского учета автономных учреждений, утв. Приказом Минфина .
. общим правилам. В соответствии с Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (далее .
. соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной .
. ». [1] Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных .
. 83 «Добавочный капитал» Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и .
. . [5] Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных . № 162н. [7] Инструкция по применению Плана счетов бухгалтерского учета бюджетных учреждений, утв. Приказом Минфина . № 174н. [8] Инструкция по применению Плана счетов бухгалтерского учета автономных учреждений, утв. Приказом Минфина .
. [1] Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных . № 209н. [4] Инструкция по применению Плана счетов бухгалтерского учета бюджетных учреждений, утв. Приказом Минфина .
. 2020 г.). Бухгалтерский учет Согласно Плану счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и . 20 «Основное производство» (План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и .
Система счетов бухучета
Для того чтобы получить обобщенные сведения об объектах бухучета, используются счета, отражающие деятельность предприятия и фиксирующие наличие и структуру активов, капитала и обязательств, касающихся этих операций.
Пассивные счета
Пассивными являются счета, на которых ведется учет источников формирования имущества организации.
Посредством этих счетов записываются операции, в ходе которых происходит изменение источников средств (источники формирования имущества, их состав, наличие и движение, а также обязательства). Примерами пассивных счетов могут быть счета 80 «Уставный капитал», 86 «Целевое финансирование».
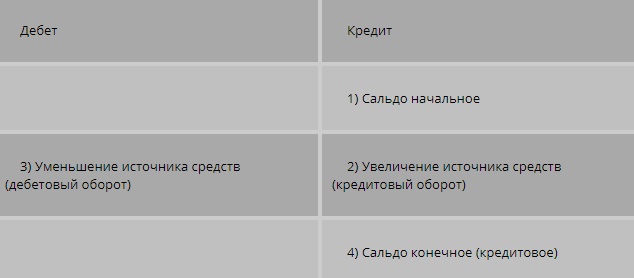
Пассивные счета обладают противоположным, в сравнении с активными счетами, значением: при дебетовании происходит уменьшение остатка, при кредитовании остаток растет. По этой причине пассивные счета всегда с кредитовым сальдо.
На пассивном счете находят отражение:
- по дебету отражаются хозяйственные операции, которые вызывают уменьшение остатков;
- по кредиту формируются остатки на начало и конец операций с фиксацией хозяйственных операций, которые вызывают увеличение остатков.
На конец отчетного периода сальдо по пассивному счету равно сумме сальдо на начало отчетного периода и кредитового оборота за минусом дебетового оборота:
Такое сальдо на конец отчетного периода не может быть отрицательным, поскольку невозможно приобрести имущество, не обладая для этого источниками его образования (невозможно потратить источников больше, чем их есть). Конечное сальдо пассивных счетов может быть только кредитовым. При этом сальдо на конец отчетного периода может и не быть. Это бывает в случае ликвидации источника. Остатки пассивных счетов отражаются по пассиву бухгалтерского баланса (табл. 5).
Таблица 5. Схема пассивного счета
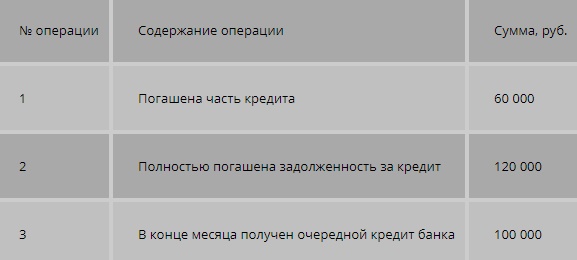
Рассмотрим порядок ведения учета пассивных счетов на примере.
Активно-пассивные счета
Активно-пассивные счета необходимы для текущего учета наличия и изменения хозяйственных средств и источников их образования одновременно. Их можно разделить в соответствии с сальдо:
- одностороннее сальдо, характер которого может меняться;
- 2- стороннее сальдо (развернутое). которое в одно время считается и дебетовым и кредитовым;
- «плавающее сальдо». которое может быть как дебетовым, так и кредитовым, в зависимости от того, кто кому должен.
Примером активно-пассивного счета с односторонним сальдо является 99 счет «Прибыли и убытки». В случае, когда у предприятия сумма доходов превышает за период сумму расходов, то разница между ними представляет собой прибыль, сальдо по счету «Прибыли и убытки» является кредитовым. Когда сумма доходов будет меньше, чем сумма расходов, то финансовый результат будет представлен убытком, а сальдо по счету «Прибыли и убытки» дебетовое.
Примером активно-пассивного счета с 2-сторонним развернутым сальдо является 76 счет «Расчеты с разными дебиторами и кредиторами», а также прочие счета учета расчетов. При этом сальдо по их дебету формирует дебиторскую задолженность, а сальдо по кредиту – кредиторскую.
Активно-пассивным счетом с «плавающим сальдо» является 71 счет «Расчеты с подотчетными лицами» (по дебету остаток означает, что отдельные подотчетные лица должны предприятию, а по кредиту остаток отражает долги предприятия подотчетным лицам), 75 счет «Расчеты с учредителями и др. Эти счета расчетов можно считать такими, природа которых по отношению к балансу не определена точно.
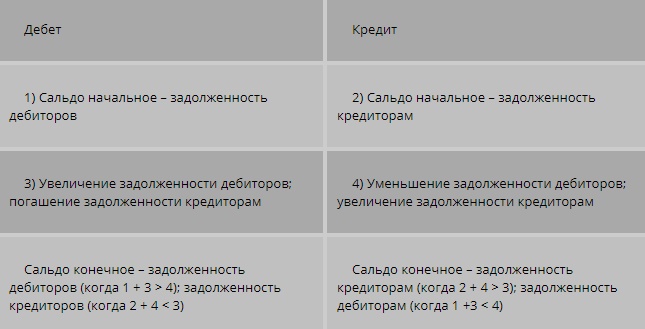
Дебиторами и кредиторами могут быть любые компании. По этой причине сальдо, например, по счету «Расчеты с разными дебиторами и кредиторами», может быть дебетовым или кредитовым в одно время. Если есть развернутое начальное сальдо, то конечное сальдо можно определить в качестве суммы сальдо в соответствии с данными аналитического учета (табл. 8).
Таблица 8. Схема активно-пассивного бухгалтерского счета
Основные активно-пассивные счета включают:
- 71 «Расчеты с подотчетными лицами»;
- 75 «Расчеты с учредителями»;
- 76 «Расчеты с разными дебиторами и кредиторами»;
- 99 «Прибыли и убытки».
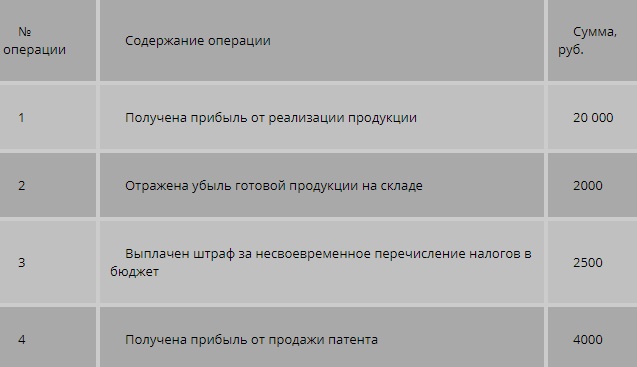
Рассмотрим пример использования этого типа счетов.
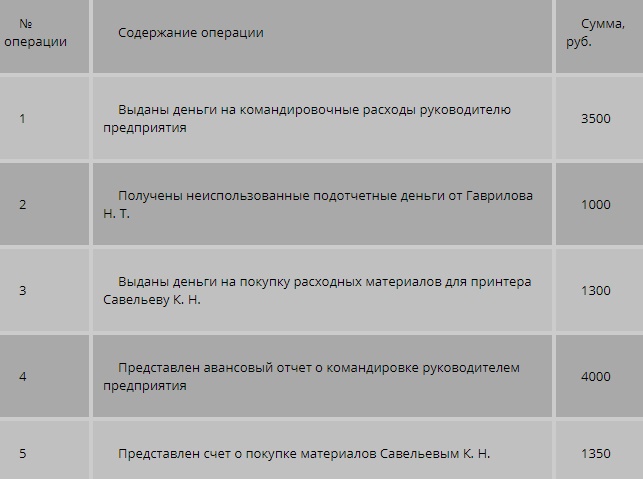
Рассмотрим для лучшего понимания еще один пример
Система счетов бух учета, включая все виды счетов соответствует статьям баланса в активе и пассиве, по этой они называются балансовыми счетами.
Счета баланса и открытые счета связаны между собой, при этом многие названия могут являться аналогичными. Примерами могут быть статья баланса «Основные средства» и 01 счет «Основные средства», статья баланса «Уставный капитал» и счет 80 «Уставный капитал». Но счет может быть отражен по балансу посредством нескольких статей. К примеру, активно-пассивный 76 счет сформирован в балансе по статьям «Прочие дебиторы» (актив) и по статье «Прочие кредиторы» (пассив). Помимо этого, по балансу несколько счетов могут объединятся в одну статью. Так, счета «Сырье и материалы», «Топливо», «Тара» и прочие формируются в балансе в одну статью «Запасы».
Есть счета, которых в балансе нет, поскольку перед его формированием они закрываются. Сюда можно включить 90 счет «Продажи», 91 счет «Прочие доходы и расходы» и др.
Что такое схема счетов бухгалтерского учета
4. Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей
Забалансовые счета.
. организациях реального сектора распространено применение Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденного Приказом Минфина РФ от . организация не обязана ориентироваться на план счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкцию по его применению .
. (депозитам)», Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от .
. соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от .
. г.). Согласно Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (далее — Инструкция), утвержденной приказом Минфина .
. , то согласно Инструкции по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (утверждена приказом Минфина России от .
. соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной приказом Минфина России от .
. 2020 г.). Бухгалтерский учет Согласно Плану счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению . 20 «Основное производство» (План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкцию по его применению .
. 91. Смотрите Инструкцию по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденную приказом Минфина России от .
. внимание, что Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций предусматривает задействование счета 98 " .
. общим правилам. В соответствии с Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (далее — План счетов) и Инструкцией .
. бухгалтерскому учету (ПБУ и ФСБУ), План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкцию по его применению .
. расходы» в соответствии с Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкцией по его применению .
. , работники получают непосредственно на руки Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкцией по его применению .
. 83 «Добавочный капитал» Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению .
. Федерации»). С учетом положений Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению .
Ваш финансовый аналитик
Отчётность по МСФО
Мастер учётной политики
Что такое схема счетов бухгалтерского учета
Приказом Министерства финансов
от 31 октября 2000 г. N 94н
ПО ПРИМЕНЕНИЮ ПЛАНА СЧЕТОВ БУХГАЛТЕРСКОГО УЧЕТА
ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИЙ
Список изменяющих документов
(в ред. Приказов Минфина РФ от 07.05.2003 N 38н,
от 18.09.2006 N 115н, от 08.11.2010 N 142н)
Настоящая Инструкция устанавливает единые подходы к применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и отражению фактов хозяйственной деятельности на счетах бухгалтерского учета. В ней приведена краткая характеристика синтетических счетов и открываемых к ним субсчетов: раскрыты их структура и назначение, экономическое содержание обобщаемых на них фактов хозяйственной деятельности, порядок отражения наиболее распространенных фактов. Описание счетов бухгалтерского учета по разделам приводится в последовательности, предусмотренной Планом счетов бухгалтерского учета.
Принципы, правила и способы ведения организациями бухгалтерского учета отдельных активов, обязательств, финансовых, хозяйственных операций и др., в том числе признания, оценки, группировки, устанавливаются положениями и другими нормативными актами, методическими указаниями по вопросам бухгалтерского учета.
По Плану счетов бухгалтерского учета и в соответствии с настоящей Инструкцией бухгалтерский учет должен вестись в организациях (кроме кредитных и государственных (муниципальных) учреждений) всех форм собственности и организационно-правовых форм, ведущих учет методом двойной записи.
(в ред. Приказа Минфина РФ от 08.11.2010 N 142н)
(см. текст в предыдущей редакции)
На основе Плана счетов бухгалтерского учета и настоящей Инструкции организация утверждает рабочий план счетов бухгалтерского учета, содержащий полный перечень синтетических и аналитических (включая субсчета) счетов, необходимых для ведения бухгалтерского учета.
План счетов бухгалтерского учета представляет собой схему регистрации и группировки фактов хозяйственной деятельности (активов, обязательств, финансовых, хозяйственных операций и др.) в бухгалтерском учете. В нем приведены наименования и номера синтетических счетов (счетов первого порядка) и субсчетов (счетов второго порядка).
Для учета специфических операций организация может по согласованию с Министерством финансов Российской Федерации вводить в План счетов бухгалтерского учета дополнительные синтетические счета, используя свободные номера счетов.
Субсчета, предусмотренные в Плане счетов бухгалтерского учета, используются организацией исходя из требований управления организацией, включая нужды анализа, контроля и отчетности. Организация может уточнять содержание приведенных в Плане счетов бухгалтерского учета субсчетов, исключать и объединять их, а также вводить дополнительные субсчета.
Порядок ведения аналитического учета устанавливается организацией исходя из настоящей Инструкции, положений и других нормативных актов, методических указаний по вопросам бухгалтерского учета (основных средств, материально-производственных запасов и т.д.).
В Инструкции после характеристики каждого синтетического счета дана типовая схема корреспонденции его с другими синтетическими счетами. В случае возникновения фактов хозяйственной деятельности, корреспонденция по которым не предусмотрена в типовой схеме, организация может дополнить ее, соблюдая единые подходы, установленные настоящей Инструкцией.
- Раздел I. Внеоборотные активы
- Раздел II. Производственные запасы
- Раздел III. Затраты на производство
- Раздел IV. Готовая продукция и товары
- Раздел V. Денежные средства
- Раздел VI. Расчеты
- Раздел VII. Капитал
- Раздел VIII. Финансовые результаты
- Забалансовые счета