Письмо об оплате по договору третьим лицом
Подборка наиболее важных документов по запросу Письмо об оплате по договору третьим лицом (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Обязательства:
- Административные правоотношения
- Акт сверки взаимных расчетов
- Акт сверки взаимных расчетов кто подписывает
- Акт сверки взаимных расчетов это
- Акт сверки как признание долга
- Показать все
- Обязательства:
- Административные правоотношения
- Акт сверки взаимных расчетов
- Акт сверки взаимных расчетов кто подписывает
- Акт сверки взаимных расчетов это
- Акт сверки как признание долга
- Показать все
Судебная практика
Позиции судов по спорным вопросам. Гражданское право: Неосновательное обогащение по банковской гарантии
(КонсультантПлюс, 2023) Не признается неосновательным обогащением гаранта вознаграждение за надлежаще выданную гарантию, которое оплатило третье лицо по договору с принципалом, даже если этот договор впоследствии был расторгнут
Позиции судов по спорным вопросам. Гражданское право: Гарантийное письмо
(КонсультантПлюс, 2023) «. В письме. в адрес истца [общества — ред.] ответчик [завод — ред.] пояснил, что на основании письма финансово-распорядительного характера. Завод гарантирует оплату за третье лицо [ООО, заказчик — ред.].
Статьи, комментарии, ответы на вопросы
Путеводитель по судебной практике. Подряд. Общие положения В соответствии с пунктом 9 информационного письма Президиума Высшего Арбитражного Суда Российской Федерации от 24.01.2000 N 51 «Обзор практики разрешения споров по договору строительного подряда» оплата выполненных подрядчиком работ должна производиться заказчиком независимо от исполнения обязательств третьим лицом, не являющимся субъектом спорного гражданско-правового отношения.
Статья: Оплата третьим лицом: как учесть и оформить
(Катаева Н.Н.)
(«Главная книга», 2020, N 3) А чтобы полученные деньги кредитор не отправил обратно, лучше его уведомить. Уведомление составьте по следующей форме.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Письмо об оплате за третье лицо
Образец письма об оплате за третье лицо может понадобиться, когда долг за компанию или предпринимателя платит другое лицо. Сейчас выясним, что это за документ и как его составлять.
Бланк письма-поручения об оплате третьему лицу
Проверено экспертом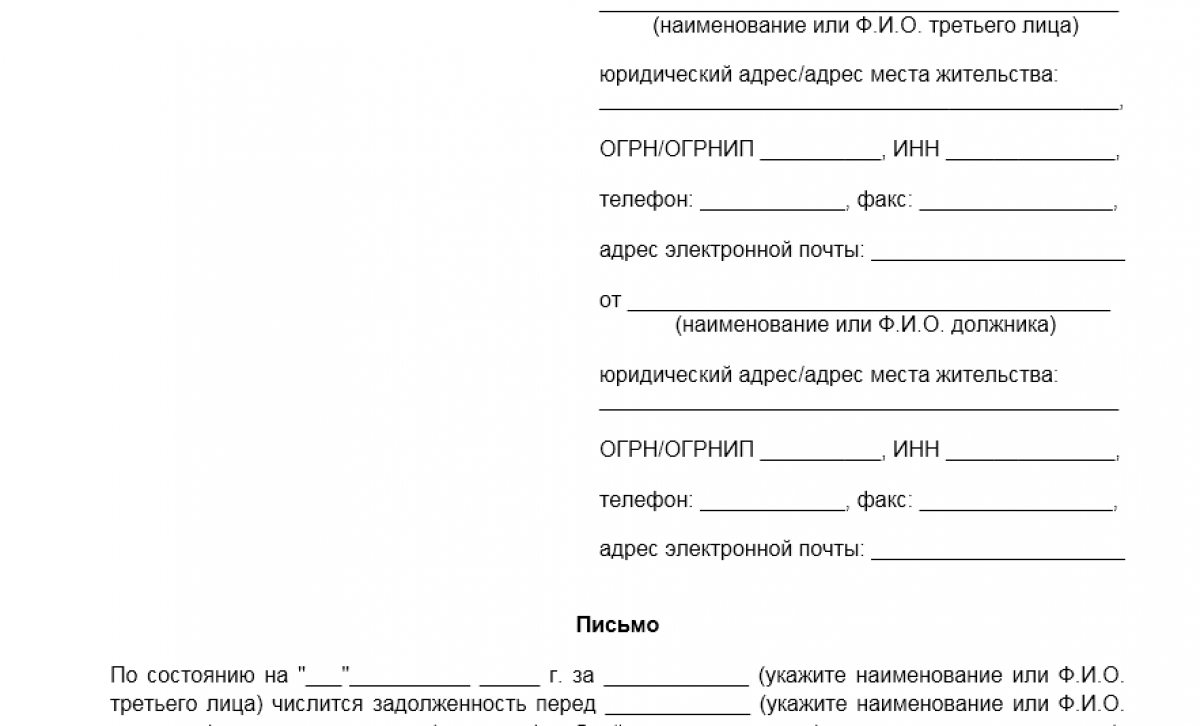
Бланк письма-уведомления об оплате третьим лицом
Проверено экспертом
Что такое письмо об оплате за третье лицо?
Это общее название документа, который используют при оплате долга не самим должником, а другим лицом по его просьбе.
Вопросы исполнения обязательств третьим лицом регулирует статья 313 Гражданского кодекса РФ (далее – ГК РФ).
Оплату третьему лицу по письму контрагента организации и индивидуальные предприниматели (далее также — ИП) используют на практике довольно часто. Приведем примеры – это оплата аренды третьему лицу по письму арендодателя, оплата партии товаров третьему лицу по письму поставщика, оплата оказанных услуг третьему лицу по письму исполнителя.
Чтобы объяснить все просто, давайте рассмотрим следующую ситуацию.
Между ИП и компанией оформлен договор подряда. По нему ИП является заказчиком работ, обязанным заплатить за них (должник), а компания выступает как подрядчик, который вправе требовать с ИП деньги (кредитор). В свою очередь, предприниматель заключил с вами договор поставки, по которому он привозит вам товары, а вы покупаете и оплачиваете их. По каким-то причинам предприниматель не может или не хочет сам рассчитаться с подрядчиком.
В таком случае ИП (должник) может попросить вас оплатить деньги, которые вы задолжали ему за поставленные товары, в адрес компании (кредитора), которой ИП обязан оплатить выполненные работы. В этой ситуации вы считаетесь третьим лицом, которое будет платить кредитору за должника.
Просьбу оплатить за него должник излагает в письме — поручении об оплате третьему лицу. Кроме того, должник также направляет своему кредитору письмо-уведомление об оплате третьим лицом.
Оба этих письма мы сейчас подробно разберем.
Что такое письмо — поручение об оплате третьему лицу?
Это документ, который вам направляет должник. В нем он просит вас — третье лицо, у которого есть свои денежные обязательства перед должником, заплатить не самому должнику, а его кредитору.
Как оформить письмо — поручение об оплате третьему лицу?
Утвержденной формы письма нет, так что составляйте его в произвольном виде.
Письмо с просьбой оплаты третьему лицу можно оформить, например, так:
- шапка,
- название,
- основное содержание,
- дата, подпись и печать (если ставится).
Давайте разберемся с каждой структурной частью письма подробнее.
Шапка письма
В ней пишут, от кого исходит письмо (это должник) и кому оно адресуется (это третье лицо).
Как правило, для компании указывают наименование и адрес места нахождения, ОГРН, ИНН, для индивидуального предпринимателя – ФИО, адрес места жительства, ОГРНИП и ИНН. Также для отправителя и получателя письма обычно приводят телефоны, факсы и адреса электронной почты.
Название письма-поручения об оплате
Оно может быть любым – от просто «Письмо» или «Письмо — поручение» до, например, следующих вариантов:
- письмо — поручение об оплате третьему лицу,
- распорядительное письмо на оплату третьему лицу,
- распределительное письмо на оплату третьему лицу.
Иногда письмо вообще никак не называют – тогда после шапки идет его основное содержание. Но мы все же рекомендуем озаглавить документ.
Основное содержание письма
Здесь должник пишет о наличии у третьего лица перед ним задолженности и указывает следующую информацию о ней:
- вид задолженности — например, задолженность за поставленные товары – 5 станков, поставленных по заявке от «10» ноября 2022 г. N 3,
- основание возникновения задолженности — например, договор поставки от «01» октября 2022 г. N 1,
- сумму задолженности — например, 500 000 рублей.
Далее, должник излагает просьбу к третьему лицу уплатить деньги кредитору — конкретной компании или ИП, которой должен сам должник. Здесь приводят все реквизиты кредитора, включая наименование/ФИО, юридический адрес/адрес места жительства, ОГРН/ОГРНИП, ИНН, КПП (для компании) и подробные банковские реквизиты.
Тут должник обычно:
- пишет, из какого обязательства возник его долг перед кредитором — например, из договора подряда от «15» июля 2022 г. N 2,
- указывает, что именно будет оплачивать третье лицо – например, задолженность по договору подряда от «15» июля 2022 г. N 2 или неустойку по договору подряда от «15» июля 2022 г. N 2,
- обозначает сумму, которую третье лицо должно перевести кредитору – например, 300 000 рублей,
- назначает дату, до которой нужно произвести платеж – например, до «20» декабря 2022 г.
Кроме того, должник может дополнительно пояснить, что не обязан лично исполнять обязательства перед кредитором, в том числе платить деньги. Это снизит риски, которые могут возникнуть у третьего лица при оплате – на таких рисках мы остановимся ниже.
Также можно привести пример формулировки, которую третьему лицу следует указать в платежном поручении. Вариант — «Оплата за выполненные работы по договору подряда от «15» июля 2022 г. N 2 за должника по письму от «__» __________ _______ г. N ___ в соответствии со статей 313 Гражданского кодекса РФ».
Как правило, в письме должник также просит третье лицо направить ему копию платежного поручения в течение какого-то срока (например, в течение 5 рабочих дней) после перечисления денег кредитору.
Заканчивается письмо обычно выводом о последствиях, которые наступят для третьего лица после выполнения поручения. Например, о том, что после его выполнения:
- обязательства третьего лица перед должником считаются полностью исполненными, а задолженность третьего лица – равной нулю,
- задолженность третьего лица перед должником составит конкретную сумму (чтобы посчитать ее, нужно вычесть из долга третьего лица перед должником сумму, которую третье лицо должно заплатить кредитору).
Дата, подпись и печать в письме
В конце письма-поручения об оплате третьему лицу (образец) должник ставит дату и свою подпись.
Если это ИП, он расписывается собственноручно. От имени организации подпись ставит уполномоченное лицо — чаще всего это генеральный директор, директор или другой единоличный исполнительный орган компании.
Если юрлицо или ИП используют печать, можно поставить ее в письме.
Приложения к письму с просьбой оплаты третьему лицу
Как правило, должник не прилагает к письму никаких документов.
Но в некоторых случаях это целесообразно. Например, когда он должен лично выполнить обязательства перед своим кредитором. Тогда должнику придется заранее получить согласие кредитора на то, что деньги последнему заплатит «чужая» компания или «чужой» ИП. Такое согласие кредитора можно оформить как приложение к письму.
Кроме того, должник может дополнить письмо копией договора между ним и кредитором, из которого следует, что должник не обязан производить оплату лично.
Оплата третьим лицом по письму — риски
Когда должник просит третье лицо перечислить деньги кредитору (в счет долга должника перед кредитором), нужно учитывать следующие риски:
- третье лицо может не исполнять эту просьбу должника.
Должник своим письмом не может обязать третье лицо платить кредитору. Так что третье лицо имеет право проигнорировать просьбу должника и рассчитаться с ним, а не с указанным кредитором.
При расчете третье лицо руководствуется условиями договора, который оно оформило с должником, и из которого у третьего лица возник долг перед ним.
- в некоторых случаях кредитор может не принять исполнение от третьего лица.
Это возможно, например, когда согласно закону или правовому акту должник должен исполнить обязательство перед кредитором лично. Условие о личном исполнении также может быть прописано в договоре между должником и кредитором (п. 3 ст. 313 ГК РФ).
В таком случае необходимо, чтобы кредитор был согласен принять деньги от сторонней компании или ИП. Если такого согласия нет, платить кредитору придется самому должнику.
- ответственность за действия третьего лица по перечислению сумм кредитору несет должник, который поручил их перечислить.
Этот вывод следует из ст. 403 ГК РФ. Например, если третье лицо просрочит платеж кредитору, и на неуплаченную вовремя сумму набегут проценты по ст. 395 ГК РФ, заплатить их кредитору должен будет должник. Такое разъяснение дано в п. 46 Постановления Пленума Верховного Суда РФ от 24.03.2016 N 7 «О применении судами некоторых положений Гражданского кодекса Российской Федерации об ответственности за нарушение обязательств».
Что такое письмо-уведомление об оплате третьим лицом?
Это документ, который должник направляет кредитору. В таком письме должник пишет, что оплату за него произведет третье лицо — «посторонняя» компания или «посторонний» ИП.
По сути, в данном письме должник сообщает кредитору об оплате счета третьим лицом. Письмо (образец) можно отослать кредитору сразу после того, как должник направил письмо с просьбой оплаты третьему лицу — про этот документ мы уже рассказали.
Как оформить письмо-уведомление об оплате третьим лицом (образец)?
Его пишут в произвольной форме. Оно оформляется аналогично письму об оплате третьему лицу, которое мы детально разобрали выше.
Итак, письмо-уведомление об оплате третьим лицом исходит от должника и адресуется кредитору. Сведения о них указывают в шапке письма.
Название документу можно дать любое. Например, «Письмо», «Письмо-уведомление» или «Письмо-уведомление об оплате третьим лицом».
Письмо также датируют и подписывают. Можно поставить в нем печать компании или ИП (если она есть).
В письме должник сообщает, что поручил оплату своего долга перед кредитором третьему лицу, которое не состоит в отношениях с кредитором.
Здесь нужно указать подробные сведения о третьем лице, которое будет производить платеж: наименование/ФИО, юридический адрес/адрес места жительства, ОГРН/ОГРНИП, ИНН, КПП (для организации) и подробные банковские реквизиты.
Далее должник уточняет, за что заплатит третье лицо, в какой сумме и до какой даты ждать платежа. Здесь также нужно указать, по какому обязательству должника перед кредитором будет рассчитываться третье лицо — например, по договору подряда.
В письме можно ссылаться на статью 313 ГК РФ, а также привести реквизиты письма-поручения с просьбой оплаты третьему лицу, которое должник уже отправил третьему лицу.
# Распорядительные письма
Распорядительные письма позволяют выполнить приостановку перечислений по
договору, перенаправление перечислений на другой р\с или выполнить
разовое или периодическое формирование ПП на указанную сумму.Добавить распорядительное письмо для договора можно из двух мест:
- Из общего реестра распорядительных писем
Документы\Распорядительные письма - На карточке соответствующего договора на вкладке Расп. письма
# Приостановка перечислений
Если по договору необходимо временно приостановить перечислений по всему
договору или по ряду услуг, то для этого договора заводиться
распорядительное письмо.
В поле Действует с по заноситься период, во время которого
необходимо выполнить приостановку перечислений.Поля Услуга и Поставщик являются фильтром для отбора схем
распределения .В таблице Схемы распределения указываются все связки
услуга-поставщик, по которым нужно выполнить приостановку
перечислений. Данную таблицу можно заполнить двумя способами:- Выбор существующих схем распределения
Нажмите на кнопку , откроется окно
со списком всех существующих схем:
Выберите нужные схемы и нажмите на кнопку Сохранить.
- Добавление новой схемы
Нажмите на кнопку Создать новую, в открывшемся окне укажите услугу,
поставщика и аналитику:
# Перенаправление на другой р\с

В поле Действует с по заноситься период, во время которого будет
происходить перенаправление на указанный р\с. Если заполнено поле
Сумма, то д\с будут перенаправляться на другой р\с до достижения
указанной суммы.Поле Наш р\с служит для определения р\с, с которого будет
происходить перечисление по распорядительному письму. Если
данное поле не заполнено, то перечисляться д\с будут со всех наших
р\с.Поля Услуга и Поставщик являются фильтром для отбора схем
распределения .В полях Получатель и Р\с указываются данные получателя.
В поле Назначение платежа заноситься текст назначения для ПП. К
введенному назначению платежа будет автоматически добавляться
информация о перечисляемой сумме и о сумме НДС.В таблице Платежные поручения будут отображаться все ПП,
сформированные по данному распорядительному письму.В таблице Схемы распределения указываются все связки
услуга-поставщик, по которым нужно выполнить
перенаправление дс на другой рс. Данную таблицу можно
заполнить двумя способами:- Выбор существующих схем распределения
Нажмите на кнопку , откроется окно
со списком всех существующих схем:Выберите нужные схемы и нажмите на кнопку Сохранить.
- Добавление новой схемы
Нажмите на кнопку Создать новую, в открывшемся окне укажите услугу,
поставщика и аналитику:# Разовое перечисление

В поле Действует с по заноситься период, во время которого при
формировании ПП будет формироваться ПП по данному
распорядительному письму.В поле Сумма заноситься сумма к перечислению.
Поле Наш р\с служит для определения р\с, с которого будет
происходить перечисление по распорядительному письму. Если
данное поле не заполнено, то перечисляться д\с будут со всех наших
р\с.Поля Услуга и Поставщик являются фильтром для отбора схем
распределения .В полях Получатель и Р\с указываются данные получателя.
В поле Назначение платежа заноситься текст назначения для ПП. К
введенному назначению платежа будет автоматически добавляться
информация о перечисляемой сумме и о сумме НДС.В таблице Платежные поручения будут отображаться все ПП,
сформированные по данному распорядительному письму.В таблице Схемы распределения указываются все связки
услуга-поставщик, по которым нужно выполнить
перенаправление дс на другой рс. Данную таблицу можно
заполнить двумя способами:- Выбор существующих схем распределения
Нажмите на кнопку , откроется окно
со списком всех существующих схем:Выберите нужные схемы и нажмите на кнопку Выбрать.
- Добавление новой схемы
Нажмите на кнопку Создать новую, в открывшемся окне укажите услугу,
поставщика и аналитику:# Периодические перечисления

В поле Действует с по заноситься период, во время которого при
формировании ПП будет формироваться ПП по данному
распорядительному письму.В поле Сумма заноситься сумма к перечислению.
Поля Перечислять 1 раз в .. дней служит для определения
периодичности формирования ПП в указанный период.Поле Наш р\с служит для определения р\с, с которого будет
происходить перечисление по распорядительному письму. Если
данное поле не заполнено, то перечисляться д\с будут со всех наших
р\с.Поля Услуга и Поставщик являются фильтром для отбора схем
распределения .В полях Получатель и Р\с указываются данные получателя.
В поле Назначение платежа заноситься текст назначения для ПП. К
введенному назначению платежа будет автоматически добавляться
информация о перечисляемой сумме и о сумме НДС.В таблице Платежные поручения будут отображаться все ПП,
сформированные по данному распорядительному письму.В таблице Схемы распределения указываются все связки
услуга-поставщик, по которым нужно выполнить
перенаправление дс на другой рс. Данную таблицу можно
заполнить двумя способами:- Выбор существующих схем распределения
Нажмите на кнопку , откроется окно
со списком всех существующих схем:Выберите нужные схемы и нажмите на кнопку Выбрать.
- Добавление новой схемы
Нажмите на кнопку Создать новую, в открывшемся окне укажите услугу,
поставщика и аналитику:Редактировать эту страницу
Оплата по распределительному письму что это

4 февраля 2024 Регистрация Войти
6 февраля 2024
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
12 февраля 2024
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Малый бизнес По письму поставщика предоплата (частичная оплата) в счет предстоящих поставок товара перечисляется покупателем третьему лицу для погашения задолженности поставщика перед этим третьим лицом. Правомерно ли исчисление НДС с перечисленных таким образом сумм предоплаты (частичной оплаты)?
По письму поставщика предоплата (частичная оплата) в счет предстоящих поставок товара перечисляется покупателем третьему лицу для погашения задолженности поставщика перед этим третьим лицом. Правомерно ли исчисление НДС с перечисленных таким образом сумм предоплаты (частичной оплаты)?
23 января 2012
Рассмотрев вопрос, мы пришли к следующему выводу:
Получением оплаты (частичной оплаты) в счет предстоящих поставок товаров следует признавать не только поступление денежных средств на расчетный счет непосредственно поставщика, но и исполнение обязательства покупателем иным способом (не противоречащим законодательству), согласованным сторонами. Из этого следует исходить в том числе в целях исчисления НДС с сумм погашения обязательства и применения соответствующих налоговых вычетов.Обоснование вывода:
Прежде всего рассмотрим ситуацию с точки зрения гражданского законодательства.
В рассматриваемой ситуации поставщик предлагает покупателю способ исполнения собственного обязательства покупателя произвести в адрес третьего лица. Отметим, что покупатель может согласиться с таким предложением или отказаться от него, перечислив денежные средства по реквизитам, указанным ранее непосредственно в договоре. Согласно ст. 312 ГК РФ, если иное не предусмотрено соглашением сторон и не вытекает из обычаев делового оборота или существа обязательства, должник вправе при исполнении обязательства потребовать доказательств того, что исполнение принимается самим кредитором или управомоченным им на это лицом и несет риск последствий непредъявления такого требования.
Волеизъявление одной из сторон (в том числе в виде письма), по нашему мнению, является достаточным доказательством исполнения обязательства надлежащему лицу.
По общим правилам моментом определения налоговой базы по НДС является день отгрузки (передачи) товаров, а также день оплаты, частичной оплаты в счет предстоящих поставок товаров (п. 1 ст. 167 НК РФ). Нормы главы 21 НК РФ не конкретизируют, в чей адрес должна поступить оплата (частичная оплата) в счет предстоящих поставок для определения момента формирования налоговой базы. По нашему мнению, следует исходить из норм гражданского законодательства.
Согласно п. 1 ст. 307 ГК РФ в силу обязательства одно лицо (должник) обязано совершить в пользу другого лица (кредитора) определенное действие, как-то: передать имущество, выполнить работу, уплатить деньги и т.п., либо воздержаться от определенного действия, а кредитор имеет право требовать от должника исполнения его обязанности.
Более того, как следует из п. 1 ст. 423 ГК РФ, возмездным признается договор, по которому сторона должна получить плату или иное встречное представление за исполнение своих обязанностей.
Как видим, способ исполнения (погашения) обязательства не ограничен оплатой в адрес непосредственно поставщика или кредитора. Иными словами, обязательство может быть исполнено любым способом, предусмотренным соглашением сторон, и не противоречащим законодательству.
В письме от 28.02.2006 N ММ-6-03/202@ специалисты ФНС России разъяснили, что оплатой является любая предусмотренная договором (соглашением сторон) форма, осуществляемая как до момента исполнения обязанности продавца перед покупателем, так и после исполнения этой обязанности. То есть оплатой (частичной оплатой) в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав в целях применения пп. 2 п. 1 ст. 167 НК РФ признается получение денежных средств продавцом или прекращение обязательств иным способом, не противоречащим законодательству.
Как следует из п. 3 ст. 168 НК РФ, при получении сумм оплаты, частичной оплаты в счет предстоящих поставок товаров выставляются соответствующие счета-фактуры не позднее пяти календарных дней, считая со дня получения сумм оплаты, частичной оплаты в счет предстоящих поставок товаров.
Для целей исчисления НДС авансовыми и иными платежами, полученными в счет предстоящей поставки товаров, будут являться денежные средства, полученные налогоплательщиками от покупателей товаров (работ, услуг) до момента отгрузки товаров (выполнения работ, оказания услуг) (письмо МНС РФ от 19.06.2003 N ВГ-6-03/672@).
Таким образом, если поставщик собственным волеизъявлением, оформленным в виде письма в адрес покупателя, заранее согласился с исполнением обязательства покупателем в адрес третьего лица, то для целей исчисления НДС ему следует установить дату получения «предоплаты». Проблема, по нашему мнению, заключается в том, каким образом это может быть сделано в ситуации, когда предоплата поступила на счет третьего лица.
Полагаем, что подтвердить ее могут платежное поручение покупателя, в котором будет указано, по какому основанию был перечислен платеж третьему лицу, документы, свидетельствующие о погашении задолженности поставщика перед третьим лицом (акт сверки, письмо и т.д.), а также отражение операции по погашению задолженности перед третьим лицом в учете поставщика. По нашему мнению, порядок подтверждения получения указанной суммы может быть заранее оговорен с третьим лицом.
У продавца вычет НДС, исчисленного им с сумм оплаты (частичной оплаты) в счет предстоящих поставок товаров, на основании п. 8 ст. 171 НК РФ производится в общеустановленном порядке.Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Гильмутдинов ДамирКонтроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
аудитор Мельникова Елена30 декабря 2011 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.