Кто имеет право подписывать акт сверки
Подборка наиболее важных документов по запросу Кто имеет право подписывать акт сверки (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Обязательства:
- Административные правоотношения
- Акт сверки взаимных расчетов
- Акт сверки взаимных расчетов кто подписывает
- Акт сверки взаимных расчетов это
- Акт сверки как признание долга
- Показать все
- Обязательства:
- Административные правоотношения
- Акт сверки взаимных расчетов
- Акт сверки взаимных расчетов кто подписывает
- Акт сверки взаимных расчетов это
- Акт сверки как признание долга
- Показать все
- Подпись:
- Акт сверки взаимных расчетов кто подписывает
- Доверенность на подписание договора
- Доверенность на подписание кадровых документов
- Доверенность на подписание счетов фактур
- Доверенность на право второй подписи
- Показать все
Судебная практика
Подборка судебных решений за 2023 год: Статья 195 «Понятие исковой давности» ГК РФ «При этом, назначение конкурсного управляющего и выполнение им действий, предусмотренных положениями Федерального закона от 26.10.2002 N 127-ФЗ «О несостоятельности (банкротстве)» само по себе не прерывает и не возобновляет течения срока исковой давности, поскольку конкурсный управляющий в данном случае действует от имени истца-кредитора, который знал и должен был знать о нарушении своих прав с момента неисполнения обязательства должником. Подписание акта сверки должником является совершением обязанным лицом действия, свидетельствующего о признании имеющегося долга.
Статьи, комментарии, ответы на вопросы
Типовая ситуация: Как составить акт сверки взаимных расчетов
(Издательство «Главная книга», 2023) Акт сверки подписывает руководитель организации, другие лица могут это делать по доверенности. Если акт подписан обеими сторонами, задолженность или ее отсутствие считаются согласованными.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Насколько важен правильно подписанный акт сверки расчетов с контрагентом: судебное решение
Практически каждый бухгалтер неоднократно составлял Акты сверки расчетов с бюджетом, поставщиками или покупателями. Зачастую эта операция расценивается как рутинная, ведь главное – получить подписанный и, желательно, заверенный печатью контрагент Акт сверки (постановление Арбитражного суда Московского округа от 8 февраля 2019 г. по делу № А40-41986/18).
Однако данный документ гораздо более важен, чем порой о нем думают. Показательным является судебное разбирательство, исход которого решил представленный Акт сверки расчетов.
Организация обратилась в Арбитражный суд с исковым заявлением к своему должнику о взыскании суммы задолженности и процентов. В деле есть одна особенность: услуги организация оказала в 2014 году, а исковое заявление в суд подала в 2018 году, т. е. по истечении установленного трехгодичного срока исковой давности. Но у истца был весомый аргумент – Акт сверки, подписанный сторонами в сентябре 2015 года, который, как полагал истец, является основанием для прерывания срока исковой давности.
Однако суд отклонил эти доводы организации и отказал в удовлетворении требований. Причиной отказа послужил тот факт, что Акт сверки подписан со стороны организации неуполномоченным лицом – главным бухгалтером – без подтверждения соответствующих полномочий. Поэтому такой документ не может являться основанием для перерыва течения срока исковой давности (ст. 203 Гражданского кодекса).
Согласно положениям ГК РФ Акт сверки расчетов должен подписать руководитель или другое уполномоченное им лицо. Только подписанный уполномоченным лицом Акт сверки может относиться к действиям, свидетельствующим о признании долга в целях перерыва течения срока исковой давности. В ином случае Акт сверки рассматривается лишь как технический документ бухгалтерского характера, подтверждающий размер долга на определенную дату, и не является правоустанавливающим документом, порождающим права и обязанности сторон.
Так, из-за ошибки бухгалтера, принявшего неверно оформленный Акт сверки с контрагентом, организация не смогла взыскать с должника более 9,5 млн. руб. долга и около 3 млн. руб. процентов.
Акт сверки
Чтобы не ошибиться во взаиморасчётах, юридические лица и ИП составляют акт сверки по итогам периода.
Что такое акт сверки
Акт сверки взаиморасчётов — документ, который составляют две компании, чтобы согласовать платежи и понять, должен ли кто-то кому-то. Это не обязательный документ, но им часто пользуются бухгалтерские службы.
ООО проводят сверку с контрагентами минимум раз в год — перед тем, как составить годовую отчётность. Для ИП акт сверки необязателен.
Для чего используется
Обычно компании сверяют данные по определённым договорам или счетам-фактурам за конкретный период времени. Цель составления акта сверки — найти и зафиксировать расхождения по всем поступлениям денег.
Выявленная задолженность помогает сторонам договориться о сроках её погашения. Акт сверки вместе с договором, счетами-фактурами, накладными станет подтверждением нарушения сроков при обращении в суд.
Акт сверки взаиморасчётов нужно составлять ежегодно, чтобы вернуть долги, если они есть. Статья 196 Гражданского Кодекса устанавливает срок исковой давности по делам, связанным с возвратом задолженности. А по ст. 200 ГК РФ, подать заявление в суд можно не позже трёх лет с момента обнаружения задолженности.
Если в течение трёх лет вы ничего не сделаете, то должник в суде может сослаться на то, что срок давности истёк. Суд примет решение в его пользу, а вы не получите свои деньги.
Срок исковой давности можно прервать. Для этого нужно составить и подписать акт сверки в течение трёх лет после появления задолженности. Если должник, подписавший акт, так и не выплатил долг, то можно обратиться в суд, который вынесет решение о прерывании срока давности. И у вас будет ещё три года на взыскание задолженности.
Создайте акт сверки в Эльбе
Пользуйтесь всеми возможностями Эльбы 30 дней бесплатно.
Кто участвует в составлении документа
Любая из сторон договора может запросить акт сверки взаиморасчётов. Его составляет бухгалтер по финансовым документам: счетам, счетам-фактурам, актам выполненных работ и т.д.
Перед отправкой документа контрагенту его подписывает главный бухгалтер, руководитель организации или другое уполномоченное лицо. Акт сверки будет иметь юридическую силу, если его подписал руководитель организации или у бухгалтера есть доверенность, которая позволяет ему подписывать все важные документы организации.
Как провести сверку по расчётам
Акт сверки составляют по одной из позиций:
- По наименованию или артикулу товара.
- По договору.
- По конкретной поставке.
- По определённому промежутку времени.
Лучше составлять акт после получения денег, закрывающих договор, или после того, как товар был поставлен.
Бывает, что акт сверки составляют при проведении инвентаризации имущества и средств организации. Обычно после проведения такой проверки обнаруживают дебиторскую или кредиторскую задолженность. По итогам инвентаризации нужно сразу составить акт сверки и отправить контрагенту.
Как сделать акт сверки
Общепринятой стандартной формы составления акта нет. Документ оформляют в свободной форме или по собственному шаблону.
Обычно акт состоит из вводной части, в которой указывают название документа, дату его составления, назначение и реквизиты организаций, которые его подписали, и таблицы, в которых указывают даты перечисления денег и поступления товаров, реквизиты подтверждающих документов, суммы дебета и кредита.
Акт распечатывают в двух экземплярах. Каждая из сторон получает свой.
Подписанные и заполненные акты направьте контрагенту. Контрагент проверяет информацию, указанную в документе. Если расхождений нет, то контрагент подписывает акт, один экземпляр оставляет себе, второй — отправляет обратно.
С 2016 года документы можно не заверять печатью. Но лучше это сделать, потому что без печати акт сверки будет недействителен в суде.
Чтобы вторая сторона скорее подписала акт сверки, укажите сроки, в которые контрагент должен вернуть второй экземпляр обратно.
Как создать акт в Эльбе
Эльба формирует акт сверки в разделе «Контрагенты» → нужный контрагент → создать новый → период для сверки. В акте появятся данные из разделов «Деньги» и «Документы».
Например, если у ИП в Эльбе есть исходящая накладная, входящий акт и поступление в разделе «Деньги» от одного ООО, то акт сверки будет выглядеть так:
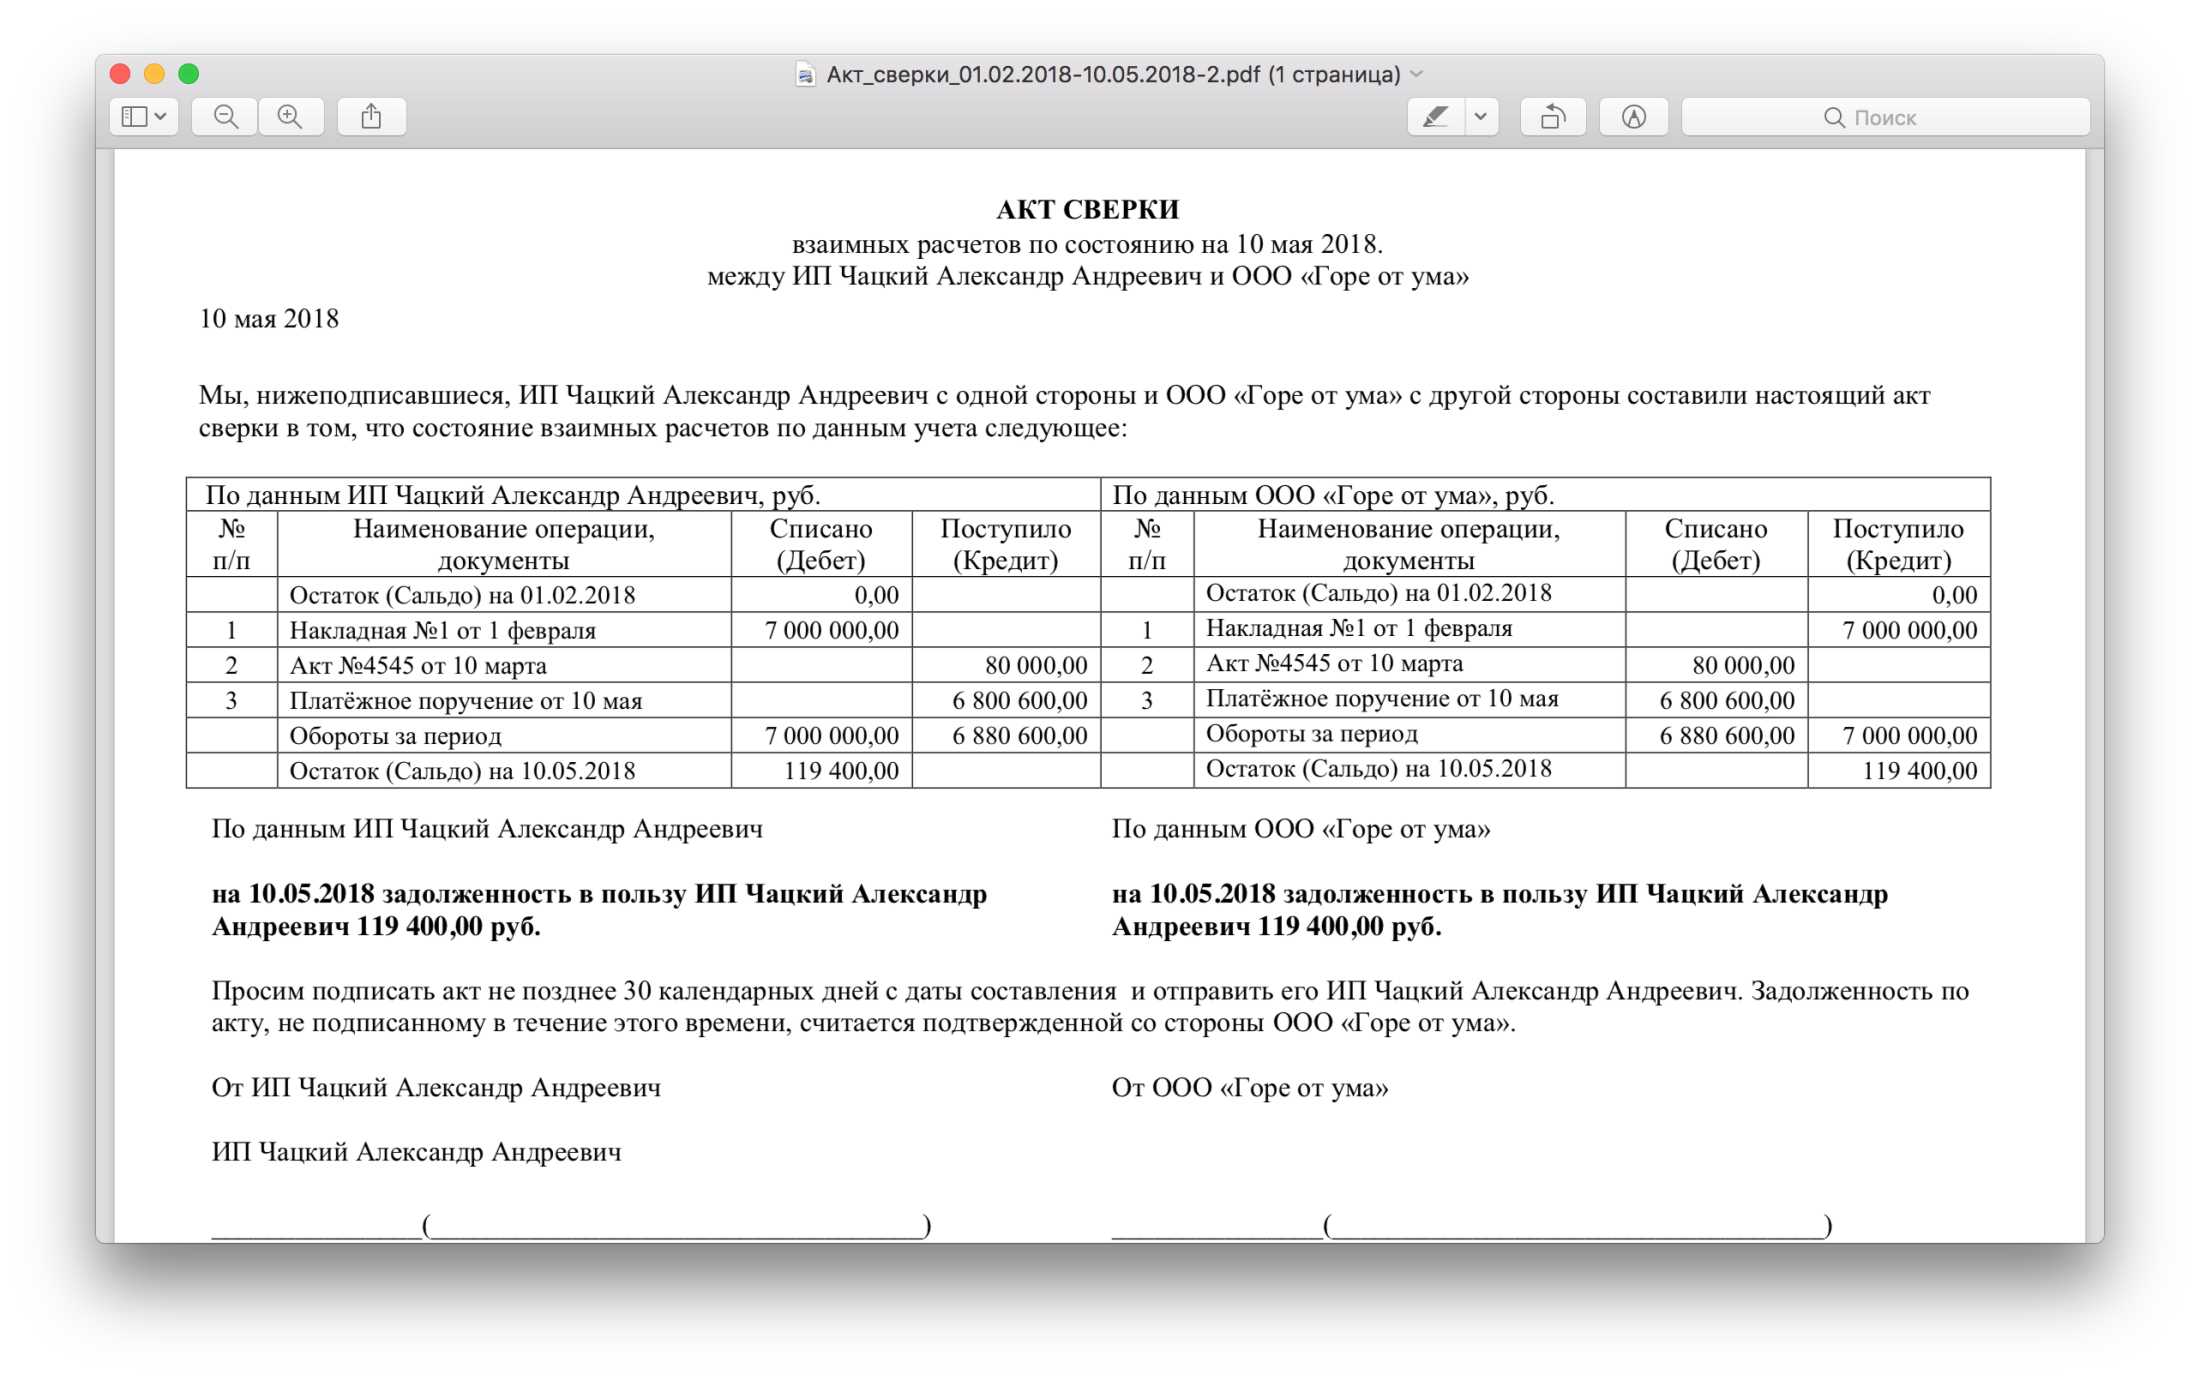
По этому акту ООО должен ИП 119 400₽, и если ООО его подпишет, то согласится с задолженностью.
Статья актуальна на 29.11.2023
реальные консультации по ведению бухгалтерского учета
Многие суды, в т.ч., ВС РФ, приходят к выводу о том, что полномочия главного бухгалтера при подписании актов сверки явствуют из обстановки. На этом основании суды признают такие акты сверки действительными документами, прерывающими срок исковой давности.
Однако сам факт наличия судебной практики по данному вопросу, а также существование отдельных решений с противоположной точкой зрения свидетельствует о наличии риска признания таких актов подписанными неуполномоченным лицом.
Правовое обоснование:
В соответствии с п. 20 Постановления Пленума ВС РФ от 29.09.2015г. № 43 «О некоторых вопросах, связанных с применением норм Гражданского кодекса Российской Федерации об исковой давности» к действиям, свидетельствующим о признании долга в целях перерыва течения срока исковой давности , в частности, может относиться акт сверки взаимных расчетов .
В соответствии с п. 1. ст. 160 ГК РФ сделка в письменной форме должна быть совершена путем составления документа, выражающего ее содержание и подписанного лицом или лицами, совершающими сделку, или должным образом уполномоченными ими лицами.
В соответствии со ст. 53 ГК РФ юридическое лицо приобретает гражданские права и принимает на себя гражданские обязанности через свои органы, действующие в соответствии с законом, иными правовыми актами и учредительными документами.
В п. 1. ст. 182 ГК РФ указано, что сделка, совершенная одним лицом (представителем) от имени другого лица (представляемого) в силу полномочия, основанного на доверенности, указании закона либо акте уполномоченного на то государственного органа или органа местного самоуправления, непосредственно создает, изменяет и прекращает гражданские права и обязанности представляемого.
Полномочие может также явствовать из обстановки, в которой действует представитель (продавец в розничной торговле, кассир и т.п.).
В п. 4 Постановления от 23.03.2012г. № 14 «Об отдельных вопросах практики разрешения споров, связанных с оспариванием банковских гарантий» Пленум ВАС РФ обратил внимание на то, что главный бухгалтер юридического лица не является органом юридического лица.
Однако, судебная практика преимущественно исходит из того, что при подписании акта сверки расчетов главный бухгалтер действует из обстановки.
Например,
— в Определении от 20.04.2016г. № 309-ЭС16-3585 по делу № А60-13967/2015 ВС РФ указал следующее:
«Разрешая исковые требования по существу, суды первой и кассационной инстанций. удовлетворили требования и отклонили заявление ответчика о пропуске истцом срока исковой давности, указав на то, что течение срока исковой давности было прервано совершением ответчиком действий по признанию долга, сославшись на приобщенные к материалам дела акты сверки взаимных расчетов, принимая во внимание, что полномочие может также явствовать из обстановки, в которой действует представитель, поскольку проверка расчетов с контрагентом входила в обязанности главного бухгалтера ответчика в силу его должностных полномочий.
Кроме того, судами первой и кассационной инстанций учтено, что главный бухгалтер подписал акты с разницей в два года. За указанный период руководитель ответчика не мог не знать о действиях своих работников, в частности о подписании бухгалтером документов».
-в Определении Верховного Суда РФ от 30.11.2016г. № 304-ЭС16-15613 по делу № А27-13820/2015 указано следующее:
«Суд округа согласился с выводами суда первой инстанции, отметив, что полномочия главного бухгалтера завода на проведение сверки взаиморасчетов и признание долга явствовали из обстановки, в которой он действовал, заверяя акт сверки, скрепляя свою подпись печатью общества, регистрируя сопроводительное письмо в реестре исходящих документов, что свидетельствует о перерыве срока исковой давности».
— в Постановлении от 17.07.2017г. № Ф05-9530/2017 по делу № А40-125316/2016 Арбитражный суд МО указал следующее:
«Полномочие может также явствовать из обстановки, в которой действует представитель.
Сам суд первой инстанции ссылается на то, что на главного бухгалтера общества в силу статьи 7 Федерального закона от 06 декабря 2011 года N 402-ФЗ «О бухгалтерском учете» (далее по тексту также — Закон о бухгалтерском учете) возложена обязанность по ведению и представлению бухгалтерской отчетности.
Согласно части 3 статьи 7 Закона о бухгалтерском учете руководитель экономического субъекта обязан возложить ведение бухгалтерского учета на главного бухгалтера или иное должностное лицо этого субъекта либо заключить договор об оказании услуг по ведению бухгалтерского учета, если иное не предусмотрено настоящей частью.
На основании статьи 9 Закона о бухгалтерском учете каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом. Не допускается принятие к бухгалтерскому учету документов, которыми оформляются не имевшие места факты хозяйственной жизни, в том числе лежащие в основе мнимых и притворных сделок.
Вместе с тем, бухгалтерская отчетность составляется в том числе на основании актов сверок.
Таким образом, проверка расчетов с контрагентом входила в обязанности главного бухгалтера ответчика в силу его должностных полномочий..
Доказательств, подтверждающих, что главный бухгалтер общества, подписывая акты сверки задолженности, действовал с явным превышением своих полномочий, ответчик не представил и судами такие доказательства не установлены».
— в Постановлении Девятого арбитражного апелляционного суда от 01.03.2018 N 09АП-2231/2018 по делу N А40-195345/17 указано следующее:
«Суд первой инстанции, установив факт подписания акта сверки взаимных расчетов, от имени истца главным бухгалтером, правомерно исходил из того, что полномочия главного бухгалтера на проведение сверки взаиморасчетов явствовали из обстановки, в которой он действовал, заверяя акт сверки, скрепляя подпись печатью предприятия.
О фальсификации акта сверки взаимных расчетов в установленном Арбитражным процессуальным кодексом Российской Федерации порядке не заявлено».
— аналогичная позиция приведена в Постановлением Арбитражного суда Московского округа от 16.07.2020г. № Ф05-11103/2020, Постановлении Девятого арбитражного апелляционного суда от 18.09.2019г. № 09АП-47408/19 по делу № А40-114936/2018, Постановление Девятого арбитражного апелляционного суда от 01.03.2019г. № 09АП-66549/2018 по делу № А40-255153/17 и др.
Одновременно отмечаем, что Арбитражный суд МО от 17.07.2017г. № Ф05-9530/2017 по делу № А40-125316/2016 пришел к аналогичным выводам, отменяя судебные акты судов первой и апелляционной инстанции, которые указывали, что главбух не является органом юридического лица, имеющим право выступать от имени юридического лица без доверенности.
Это свидетельствует о том, что подписание акта сверки главным бухгалтером без доверенности влечет определенный риск в части прерывания срока исковой давности.
В связи с вышеизложенным отмечаем, следующее:
Юридическое лицо приобретает гражданские права и принимает на себя гражданские обязанности через свои органы. Главный бухгалтер не относится к органам управления юридического лица.
По общему правилу создают, изменяют и прекращают гражданские права и обязанности юридического лица действия либо органа юридического лица, либо лица, действующего на основании доверенности.
Однако, в отдельных случаях полномочия могут явствовать из обстановки. Многие суды, в т.ч., ВС РФ, приходят к выводу о том, что полномочия главного бухгалтера при подписании актов сверки явствуют из обстановки. На этом основании суды признают такие акты сверки действительными документами, прерывающими срок исковой давности.
Однако сам факт наличия судебной практики по данному вопросу, а также существование отдельных решений с противоположной точкой зрения свидетельствует о наличии риска признания таких актов подписанными неуполномоченным лицом.
В связи с вышеизложенным, по мнению консультантов, для предупреждения возможных споров с контрагентами и контролирующими органами целесообразно выдать главному бухгалтеру доверенность на право подписи актов сверки расчетов с контрагентами. В данных актах указывать № и дату выдачи доверенности.
Также целесообразно требовать от контрагентов аналогичных действий при подписании актов сверки их главными бухгалтерами.