Кто может применять кассовый метод при расчете налога на прибыль
НК РФ Статья 273. Порядок определения доходов и расходов при кассовом методе
1. Организации (за исключением банков, кредитных потребительских кооперативов и микрофинансовых организаций, организаций, признаваемых в соответствии с настоящим Кодексом контролирующими лицами контролируемых иностранных компаний, и налогоплательщиков, указанных в пункте 1 статьи 275.2 настоящего Кодекса) имеют право на определение даты получения дохода (осуществления расхода) по кассовому методу, если в среднем за предыдущие четыре квартала сумма выручки от реализации товаров (работ, услуг) этих организаций без учета налога на добавленную стоимость не превысила одного миллиона рублей за каждый квартал.
(в ред. Федеральных законов от 29.05.2002 N 57-ФЗ, от 07.07.2003 N 117-ФЗ, от 30.09.2013 N 268-ФЗ, от 02.11.2013 N 301-ФЗ, от 24.11.2014 N 376-ФЗ)
(см. текст в предыдущей редакции)
Организации, получившие статус участника проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом «Об инновационном центре «Сколково» либо участника проекта в соответствии с Федеральным законом от 29 июля 2017 года N 216-ФЗ «Об инновационных научно-технологических центрах и о внесении изменений в отдельные законодательные акты Российской Федерации», определяют дату получения дохода (осуществления расхода) по кассовому методу без учета указанного в абзаце первом настоящего пункта ограничения.
(абзац введен Федеральным законом от 28.11.2011 N 339-ФЗ; в ред. Федеральных законов от 30.10.2018 N 373-ФЗ, от 29.09.2019 N 325-ФЗ)
(см. текст в предыдущей редакции)
С 01.01.2025 в п. 2 ст. 273 вносятся изменения (ФЗ от 19.12.2023 N 610-ФЗ). См. будущую редакцию.
2. В целях настоящей главы датой получения дохода признается день поступления средств на счета в банках и (или) в кассу, поступления иного имущества (работ, услуг) и (или) имущественных прав, а также погашение задолженности перед налогоплательщиком иным способом (кассовый метод).
(в ред. Федерального закона от 29.05.2002 N 57-ФЗ)
(см. текст в предыдущей редакции)
2.1. Средства в виде субсидий, полученные организациями, за исключением случаев получения субсидий в рамках возмездного договора, признаются в составе внереализационных доходов в следующем порядке:
субсидии, полученные на финансирование расходов, не связанных с приобретением, созданием, реконструкцией, модернизацией, техническим перевооружением амортизируемого имущества, приобретением имущественных прав, учитываются в течение не более трех налоговых периодов, считая налоговый период, в котором были получены указанные субсидии, по мере признания расходов, фактически осуществленных за счет этих средств. По окончании третьего налогового периода полученные субсидии, не учтенные в составе доходов, признаются внереализационными доходами на последнюю отчетную дату этого налогового периода;
субсидии, полученные на финансирование расходов, связанных с приобретением, созданием, реконструкцией, модернизацией, техническим перевооружением амортизируемого имущества, приобретением имущественных прав, учитываются по мере признания расходов, фактически осуществленных за счет этих средств. При реализации, ликвидации или ином выбытии указанного имущества, имущественных прав полученные субсидии, не учтенные в составе доходов, признаются внереализационными доходами на последнюю дату отчетного (налогового) периода, в котором произошли реализация, ликвидация или иное выбытие указанного имущества, имущественных прав;
субсидии, полученные на компенсацию ранее произведенных расходов, не связанных с приобретением, созданием, реконструкцией, модернизацией, техническим перевооружением амортизируемого имущества, приобретением имущественных прав, или недополученных доходов, учитываются единовременно на дату их зачисления;
субсидии, полученные на компенсацию ранее произведенных расходов, связанных с приобретением, созданием, реконструкцией, модернизацией, техническим перевооружением амортизируемого имущества, приобретением имущественных прав, учитываются единовременно на дату их зачисления в сумме, соответствующей сумме начисленной амортизации по ранее произведенным расходам, связанным с приобретением, созданием, реконструкцией, модернизацией, техническим перевооружением амортизируемого имущества, приобретением имущественных прав. Разница между суммой полученных субсидий и суммой, учтенной в составе доходов на дату их зачисления, отражается в составе доходов в порядке, аналогичном порядку, предусмотренному абзацем третьим настоящего пункта.
В случае нарушения условий получения субсидий, предусмотренных настоящим пунктом, суммы полученных субсидий в полном объеме отражаются в составе доходов налогового периода, в котором допущено нарушение.
(п. 2.1 в ред. Федерального закона от 29.12.2014 N 465-ФЗ)
(см. текст в предыдущей редакции)
2.2 — 2.4. Утратили силу с 1 января 2015 года. — Федеральный закон от 29.12.2014 N 465-ФЗ.
(см. текст в предыдущей редакции)
3. Расходами налогоплательщиков признаются затраты после их фактической оплаты. В целях настоящей главы оплатой товара (работ, услуг и (или) имущественных прав) признается прекращение встречного обязательства налогоплательщиком — приобретателем указанных товаров (работ, услуг) и имущественных прав перед продавцом, которое непосредственно связано с поставкой этих товаров (выполнением работ, оказанием услуг, передачей имущественных прав).
При этом расходы учитываются в составе расходов с учетом следующих особенностей:
С 01.01.2025 в пп. 1 п. 3 ст. 273 вносятся изменения (ФЗ от 19.12.2023 N 610-ФЗ). См. будущую редакцию.
1) материальные расходы, а также расходы на оплату труда учитываются в составе расходов в момент погашения задолженности путем списания денежных средств с расчетного счета налогоплательщика, выплаты из кассы, а при ином способе погашения задолженности — в момент такого погашения. Аналогичный порядок применяется в отношении оплаты процентов за пользование заемными средствами (включая банковские кредиты) и при оплате услуг третьих лиц. При этом расходы по приобретению сырья и материалов учитываются в составе расходов по мере списания данного сырья и материалов в производство;
(в ред. Федерального закона от 29.05.2002 N 57-ФЗ)
(см. текст в предыдущей редакции)
2) амортизация учитывается в составе расходов в суммах, начисленных за отчетный (налоговый) период. При этом допускается амортизация только оплаченного налогоплательщиком амортизируемого имущества, используемого в производстве. Аналогичный порядок применяется в отношении капитализируемых расходов, предусмотренных статьями 261, 262 настоящего Кодекса;
(в ред. Федерального закона от 29.05.2002 N 57-ФЗ)
(см. текст в предыдущей редакции)
3) расходы на уплату налогов, сборов и страховых взносов учитываются в составе расходов в размере их фактической уплаты налогоплательщиком. При наличии задолженности по уплате налогов, сборов и страховых взносов расходы на ее погашение учитываются в составе расходов в пределах фактически погашенной задолженности и в те отчетные (налоговые) периоды, когда налогоплательщик погашает указанную задолженность.
(в ред. Федерального закона от 30.11.2016 N 401-ФЗ)
(см. текст в предыдущей редакции)
4. Если налогоплательщик, перешедший на определение доходов и расходов по кассовому методу, в течение налогового периода превысил предельный размер суммы выручки от реализации товаров (работ, услуг), установленный пунктом 1 настоящей статьи, то он обязан перейти на определение доходов и расходов по методу начисления с начала налогового периода, в течение которого было допущено такое превышение.
В случае заключения договора доверительного управления имуществом или договора простого товарищества, договора инвестиционного товарищества участники указанных договоров, определяющие доходы и расходы по кассовому методу, обязаны перейти на определение доходов и расходов по методу начисления с начала налогового периода, в котором был заключен такой договор.
(абзац введен Федеральным законом от 06.06.2005 N 58-ФЗ, в ред. Федерального закона от 28.11.2011 N 336-ФЗ)
(см. текст в предыдущей редакции)
5. Утратил силу. — Федеральный закон от 20.04.2014 N 81-ФЗ.
(см. текст в предыдущей редакции)
Кто может применять кассовый метод при расчете налога на прибыль
Организации (за исключением банков), у которых в среднем за предыдущие четыре квартала сумма выручки от реализации товаров (работ, услуг) этих организаций без учета налога на добавленную стоимость и налога с продаж не превысила одного миллиона рублей за каждый квартал, имеют право учитывать дату возникновения доходов и расходов согласно статье 273 НК РФ (кассовый метод). По кассовому методу датой получения дохода (как от реализации, так и внереализационного) признается день поступления имущества (работ, услуг) или имущественных прав либо погашения задолженности иным способом. Для определения возможности применять кассовый метод организация ежеквартально исчисляет вышеупомянутый показатель путем суммирования выручки за предыдущие четыре квартала и деления суммы на четыре. В случае, если полученный показатель окажется больше одного миллиона рублей, налогоплательщик обязан учесть доходы и расходы текущего налогового периода исходя из метода начисления начиная с начала этого налогового периода и, соответственно, представить заявления о дополнении и изменении Декларации (далее — уточненная Декларация) за истекшие отчетные периоды.
Налогоплательщик с начала налогового периода учитывал доходы и расходы кассовым методом (показатель выручки в среднем за квартал в предыдущем году не превысил 1 миллион рублей). Для проверки возможности продолжать учитывать доходы и расходы по кассовому методу в третьем квартале 2002 года налогоплательщику по итогам за полугодие 2002 года следует сложить выручку от реализации товаров (работ, услуг) (без НДС и иных аналогичных налогов) за I полугодие 2002 года и за III, IV кварталы 2001 года. Полученная сумма делится на 4 и, если полученный показатель окажется больше одного миллиона рублей, то налогоплательщик обязан представить уточненную Декларацию за первый квартал и за первое полугодие, исходя из учета доходов и расходов, возникших в 2002 году по методу начисления.
При этом, даже если по итогам за 9 месяцев указанный показатель снова станет меньше одного миллиона рублей, налогоплательщик уже не имеет права в этом налоговом периоде учитывать доходы и расходы по кассовому методу.
Вновь созданные организации, в связи с тем что в предыдущие периоды у них не было выручки, могут применять кассовый метод. При этом, если в течение текущего налогового периода выручка превысит показатель в четыре миллиона рублей, то они обязаны учесть доходы и расходы текущего налогового периода, исходя из метода начисления, начиная с начала этого налогового периода.
Для правильного формирования налоговой базы по налогу на прибыль необходимо полученные налогоплательщиком доходы и осуществленные им расходы классифицировать и группировать соответствующим образом.
Перечень доходов и расходов, возникших при осуществлении деятельности, доходы и расходы от которой учитываются при исчислении прибыли, в соответствии с требованиями главы 25 НК РФ, порядок их классификации и группировки рассматривается в разделах 4, 5, 6 настоящих Методических рекомендаций.
Кассовый метод и метод начисления: в чём разница и какой выбрать
Доходы и расходы в бизнесе могут признавать разными методами — кассовым методом или методом начисления. Рассказываем об особенностях учёта каждым из методов, объясняем разницу и помогаем понять, какой из них подойдёт вашему бизнесу.
Время чтения 13 мин
Поделиться
Что это за методы
У Игоря своя пасека. Недавно ему поступил крупный оптовый заказ на 500 тыс. руб. Новая партия мёда будет готова только через неделю, но заказчик внёс полную предоплату заранее и готов подождать. Через неделю Игорь собрал мёд и отправил покупателю, а взамен получил документ — подписанный акт выполненных работ. Игорь рад — сделка состоялась. Но его мучает вопрос: когда он должен признать 500 тыс. руб. своим доходом? В день подписания акта или в день получения предоплаты?
Ответ зависит от того, какого метода признания доходов он придерживается — кассового метода или метода начисления.
При кассовом методе все денежные средства будут признаны доходом сразу после поступления на счёт предприятия. А все списания со счёта сразу признаются расходом. Если кратко: заплатили поставщику — сразу списали расход, пришли деньги в кассу — зафиксировали доход. На первый взгляд всё просто, но если организация предоставляет клиентам отсрочки или у неё много частичных оплат, то такой способ не поможет отразить реальное положение дел. Цифры в отчётах будут оторваны от реальности.
При методе начисления расходы и доходы признаются только в том периоде, в котором они возникают. Это значит, что деньги от клиентов будут признаны доходом только после выполнения компанией своих обязательств. Расходы тоже признаются только тогда, когда выполнены все обязательства контрагентов перед компанией. Например, компания может выплатить зарплату сотруднику на два месяца вперёд, но в отчётах этот расход будет поделён поровну между двумя месяцами.
Различия между методами
Принципиальное отличие состоит в том, что при методе начисления доходы и расходы учитываются в том периоде, к которому они напрямую относятся, а при кассовом признаются сразу, в момент поступления или списания денег со счёта. Если вы оплатили ремонтные работы в феврале, а проведут их только в марте, то по методу начисления потраченные на них деньги будут признаны расходом марта. Но если вы ведёте учёт кассовым методом, то затраты на ремонт у вас окажутся в расходах февраля.
От выбора метода финансового учёта напрямую зависит, какой финансовый результат вы увидите в конце периода: кассовый метод покажет вам одно значение, а метод начисления — совсем другое.
Чтобы разобраться, как это работает, рассчитаем доходы и расходы вымышленной компании сразу двумя методами.
В марте в компании произошло следующее:
- оплатили аренду на 3 месяца вперёд — 90 тыс. руб.;
- закупили товар на 3 месяца вперёд — 120 тыс. руб.;
- приобрели новое оборудование за 240 тыс. руб., срок службы которого 1 год;
- получили аванс за работы, которые нужно будет выполнить в следующем месяце, — 190 тыс. руб.;
- выполнили заказ на 250 тыс. руб. и подписали акт приёмки, но по договору клиент оплатит его с отсрочкой только в апреле;
- выплатили зарплату сотрудникам. Налог на неё в размере 10 тыс. руб. нужно будет оплатить в апреле.
Как будут учитываться эти операции в зависимости от выбранного метода:
| Статьи дохода и расхода | Кассовый метод | Метод начисления |
|---|---|---|
| Предоплата | Признаём сразу, как только деньги поступили на счёт | Вначале выполняем обязательства перед клиентом, а полученную сумму признаём доходом после подписания акта приёмки |
| Постоплата | Ждём апреля и фактического поступления средств на расчётный счёт | Акт подписан — значит, признаём доход в марте |
| Аренда | Всю сумму оплатили в марте — значит, это полностью расход марта | Оплатили 3 месяца — значит, и расход должен быть разнесён на 3 месяца: март, апрель и май |
| Закупка товара | Записываем всю сумму в текущий месяц | Каждый месяц тратится примерно равное количество товара. Раз закупили на 3 месяца, значит, делим эту сумму между мартом, апрелем и маем |
| Налоги | Уплату налога зафиксируем в дату его фактической оплаты в апреле | Налог начислен на мартовскую зарплату — значит, это расход марта |
| Амортизация | Оборудование приобрели в марте — значит, признаём расходом полную сумму покупки | Принцип почти тот же, что и с закупками, — распределяем сумму на весь период эксплуатации оборудования, то есть по 20 тыс. руб. в месяц |
А теперь заполним табличку конкретными суммами и оценим итоговый результат марта.
| Март | Кассовый метод | Метод начисления |
|---|---|---|
| Предоплата | +190 000 | 0 |
| Постоплата | 0 | +250 000 |
| Аренда | −90 000 | −30 000 |
| Закупка | −120 000 | −40 000 |
| Налоги | 0 | −10 000 |
| Амортизация | −240 000 | −20 000 |
| Итог | −260 000 | +150 000 |
Результаты получились очень разными. Кассовый метод рисует тревожную картину убыточности, а метод начисления, наоборот, демонстрирует чистую прибыль. Убыток по кассовому методу связан с тем, что все расходы на аренду, товары и оборудование легли именно в март. Но ведь компания будет пользоваться ими и в другие месяцы — выходит, что кассовый метод искажает результаты и принимать решения на его основе рискованно. Это может привести к ошибкам.
Метод начисления намного точнее передаёт реальное положение дел в компании, поэтому финансовые директора рекомендуют применять именно его.
Когда применять метод начисления
Методом начисления ведут учёт подавляющее большинство организаций.
«Метод начисления позволяет увидеть реальную чистую прибыль, вывести дивиденды и оценить эффективность не только предприятия в целом, но и его отдельных направлений».
Метод начисления необходим, если вы хотите иметь точные данные по прибыли и убыткам компании, планировать с высокой точностью и не упускать возможности инвестиций и кредитования. Разберём этот тезис на реальном примере из практики нашего эксперта — финансового директора Екатерины Яхонтовой.
- Ограниченное видение прибыли и убытков. Не учитывались доходы, которые ещё не поступили на счета, и расходы, которые были запланированы, но ещё не оплачены. Это отрывало от реальных данных о прибыли.
- Затруднения с планированием бюджета. Не хватало информации о предстоящих финансовых обязательствах и ожидаемых доходах.
- Мало возможностей для кредитования и инвестиций. Компания не привлекательна для кредиторов и инвесторов, потому что нет полной картины финансовых ресурсов.
- Улучшение анализа прибыли и убытков. Видно фактическую прибыль и убытки, поэтому можно оценивать прибыльность различных услуг и проектов.
- Более точное планирование. Компания может планировать доходы и расходы, это упрощает прогнозирование финансов.
- Больше возможностей для кредитования и инвестиций. Сейчас отчёты фирмы отражают полную финансовую картину бизнеса и она стала более привлекательной для инвесторов. Теперь можно привлечь дополнительные финансовые ресурсы для расширения деятельности.
Как рассчитать чистую прибыль бизнеса
Объясняем, как рассчитать чистую прибыль и какую отчётность нужно для этого вести.
Метод начисления и Отчёт о прибылях и убытках
Метод начисления лежит в основе Отчёта о прибылях и убытках. Потому что именно этот метод позволяет узнать чистую прибыль бизнеса за определённый период.
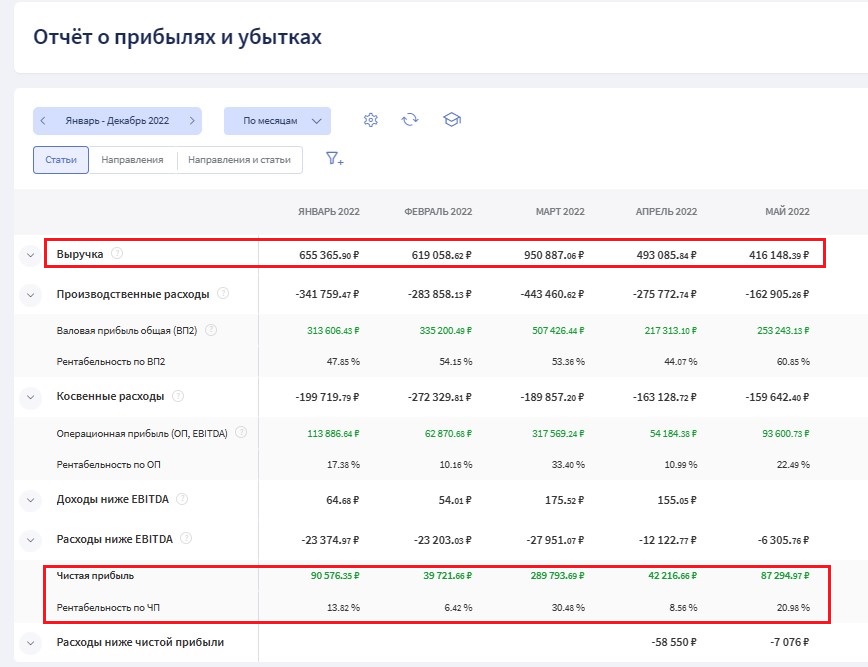
ОПиУ в Финтабло строится методом начисления и позволяет увидеть реальную выручку и расходы, узнать чистую прибыль компании
Как внедрение ОПиУ в Финтабло помогло сети центров дополнительного образования обнаружить убытки на 1 млн рублей
По таблицам выручка была хорошая, а в реальности денег не было — нельзя было понять, прибылен бизнес или нет. А после внедрения ОПиУ в Финтабло стало видно реальную картину по каждому направлению.
С помощью метода начисления можно корректно вести учёт амортизации основных средств. Для этого следует разбить стоимость оборудования на весь срок эксплуатации и каждый месяц списывать часть от общей суммы в счёт износа. Расчёт амортизации таким способом помогает верно учитывать затраты на основные средства в ОПиУ и не искажать чистую прибыль предприятия.
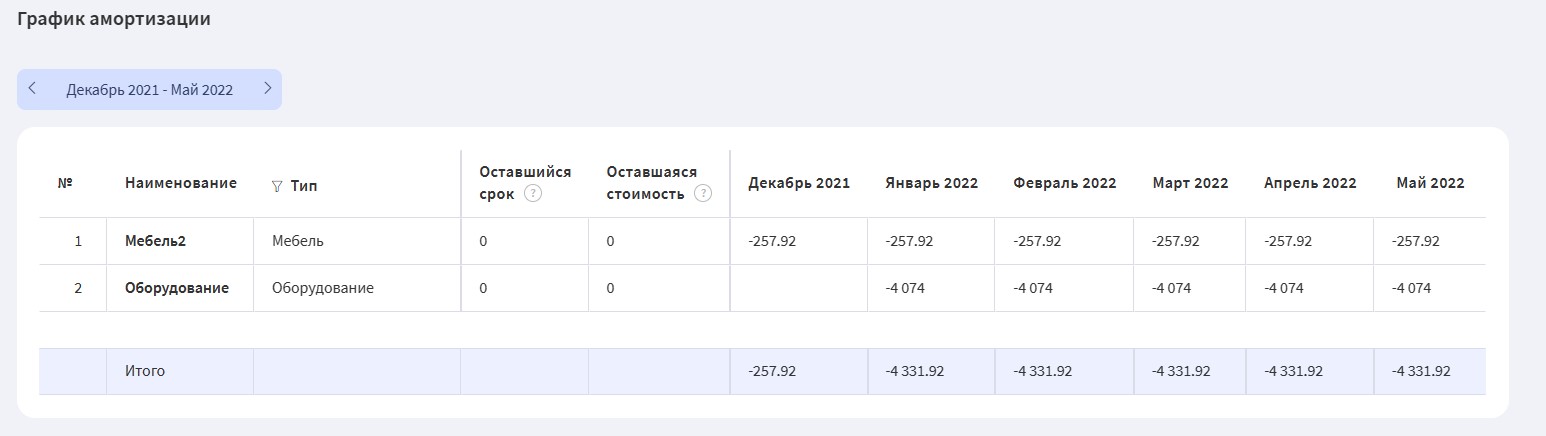
В Финтабло можно указать предположительный срок эксплуатации и стоимость амортизируемого имущества — сумма будет списываться в равных частях каждый месяц
Составить корректный ОПиУ самостоятельно может быть сложно. В Финтабло этот отчёт собирается автоматически: нужно лишь указать источники данных, и вы всегда будете знать реальную прибыль вашего бизнеса. Попробовать Финтабло можно бесплатно — все функции сервиса будут доступны первые 14 дней после регистрации.
Автоматизация рутины бизнеса с Финтабло
Попробовать бесплатно
Финансовый и управленческий учёт для вашего бизнеса

Когда применять кассовый метод
Есть негласное правило, когда можно пользоваться кассовым методом без искажения финансового результата: размеры запасов и задолженностей компании должны быть нулевыми на начало и конец периода. То есть месяц оказанных услуг должен совпадать с месяцем их оплаты. Если это условие соблюдается, компания может учесть расходы по факту оплаты.
Таким образом, кассовый метод в управленческом учёте могут использовать только те организации, которые не работают по частичной оплате или предоплате, не занимаются отгрузкой и не закупают материалы впрок. То есть их выручка за период должна быть равной остатку средств на счёте.
«Признавать выручку кассовым методом можно лишь в редких случаях. Например, фитнес-клуб продаёт абонементы без возможности отказаться от услуги и вернуть деньги. Продали — записали в доход. В остальных случаях, когда получаем предоплату и даём отсрочку платежа, нельзя признавать выручку по поступлению на расчётный счёт».
Кассовый метод не подходит, если бизнес:
- работает по предоплате;
- предоставляет отсрочки платежей;
- выплачивает премию сотрудникам за предыдущий месяц;
- закупает дорогостоящее оборудование и рассчитывает сроки его амортизации.
Ограничения применения кассового метода в бухгалтерском учёте установлены законодательством и зависят от формы налогообложения. Так, согласно статье 273 НК РФ, кассовый метод имеют право применять:
- бизнесы, работающие по упрощённой системе налогообложения (УСН). Вести учёт поступлений и затрат по отгрузке в таком случае просто нельзя;
- некоторые организации на общей системе налогообложения (ОСНО). Условие — средняя ежеквартальная выручка без учёта НДС не должна превышать 1 млн руб. четыре квартала подряд. Считается, что в таком случае разницей в суммах можно пренебречь. Но если налогоплательщик в течение налогового периода превысил предельный размер выручки от реализации товаров, то он обязан перейти на метод начисления.
Финансовые специалисты не советуют вести учёт расходов и доходов кассовым методом, так как он не покажет реальную картину прибыли и убытков компании. В один месяц или квартал он может показать огромную прибыль — собственник уже предвкушает успех. А в другой, когда были закупки, — глубокий минус. Такая картина запутает любого собственника и затруднит управление бизнесом.
«Если у вас небольшое предприятие и ваш бухгалтер ведёт учёт кассовым методом, то управленческий учёт можно и даже лучше вести методом начисления. Потому что только так вы увидите полную картину своих финансовых результатов, сможете оценить рост и проанализировать, какие продукты, проекты, действия и направления были эффективны, а какие нет. Закрепите это в своей учётной политике, а кассовый метод оставьте бухгалтерии».
Кассовый метод и Отчёт о движении денег
Кассовый метод не поможет узнать чистую прибыль, однако покажет актуальный остаток денежных средств на счетах. Этот метод лежит в основе такого отчёта, как Отчёт о движении денежных средств (ОДДС), в котором как раз таки и фиксируются фактические поступления и списания.
Цель ОДДС — показать, откуда деньги приходят и куда уходят со счетов компании.
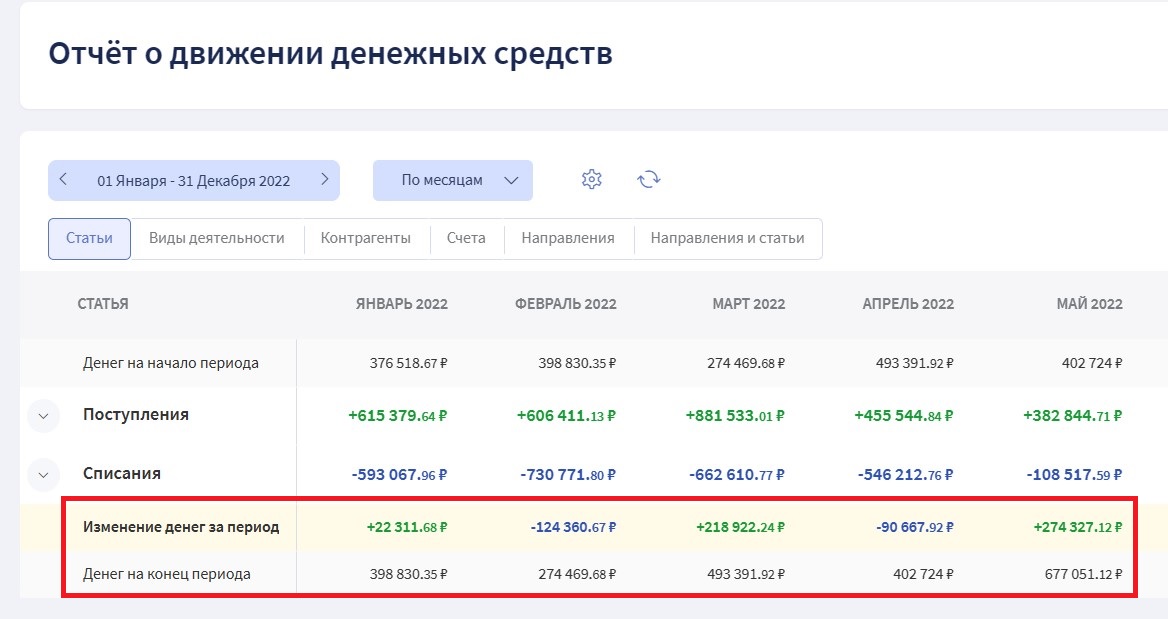
ОДДС в Финтабло строится по кассовому методу и позволяет узнать актуальный остаток средств на счетах бизнеса за отчётный период
Но ОДДС никогда не покажет выручку и прибыль компании, а значит, по нему нельзя судить об эффективности предприятия. Если вам нужно узнать чистую прибыль, обратитесь к Отчёту о прибылях и убытках, который строится по методу начисления. Подробнее об этом отчёте мы рассказали в отдельной статье.
Коротко
- Существуют два метода признания доходов и расходов бизнеса — кассовый метод и метод начисления.
- Метод начисления наиболее точный. Его рекомендуют использовать финансовые директора, так как он даёт информацию о реальном финансовом состоянии компании, позволяет узнать её чистую прибыль.
- Кассовый метод более простой. Однако его могут применять только небольшие компании, у которых размеры запасов и задолженностей являются нулевыми на начало и конец месяца. А ещё он не покажет прибыль компании, только остатки денег на счетах.
- Отчёт о движении денежных средств (ОДДС) строится на основе кассового метода. В нём фиксируются фактические поступления и списания, поэтому он показывает актуальный остаток денег на счетах.
- Отчёт о прибылях и убытках (ОПиУ) строится методом начисления, поэтому он показывает реальные доходы и расходы бизнеса за период и позволяет узнать его чистую прибыль.
Узнавайте первыми о новых статьях и читайте лайфхаки по управлению финансами в Телеграм-канале «Финтабло»
Методы учета доходов и расходов

Пользуйтесь удобными справочниками для выбора отчетного периода в форме.
Метод начисления
Если организация применяет метод начисления, то доходы следует включать в расчет налоговой базы по налогу на прибыль в периоде их возникновения, а расходы — в периоде, к которому они относятся. По общему правилу так следует поступать вне зависимости от фактического поступления или выплаты денежных средств (п. 1 ст. 271, п. 1 ст. 272 НК РФ).
Подтвердить период получения дохода или возникновения расхода могут документы: договоры с контрагентами, акты, товарные накладные, УПД и т.п.
Порядок признания некоторых доходов и расходов отличается от общеустановленного правила.
Так, например, расходы на приобретение сырья и материалов, используемых в производстве товаров (работ, услуг), признаются на дату передачи сырья и материалов в производство и их использования, а расходы на приобретение инструментов, инвентаря, приборов, спецодежды — списываются в расходы на дату передачи в эксплуатацию (п. 1, п. 5 ст. 254, п. 2 ст. 272 НК РФ). Напомним, что правила признания отдельных видов доходов и расходов при методе начисления содержатся в статьях 271, 272 НК РФ.
Также в особом порядке учитываются доходы и расходы, относящиеся к нескольким отчетным или налоговым периодам. Их нельзя учесть единовременно, а нужно распределить и списывать равными частями. Принцип распределения должен быть закреплен в учетной политике для целей налогообложения (п. 2 ст. 271, п. 1 ст. 272 НК РФ).
Пользуйтесь всеми возможностями Контур.Экстерна
Кассовый метод
При кассовом методе доходы следует признавать в периоде их получения, а расходы в периоде их оплаты. Днем получения дохода является день получения денег в кассу или поступления на расчетный счет, день получения имущества или имущественных прав, а также день получения аванса (п. 2 ст. 273 НК РФ). В свою очередь, расходы при кассовом методе нужно признавать в день выплаты денег из кассы, списания с расчетного счета или выбытия имущества (п. 3 ст. 273 НК РФ). Авансы, выданные в счет предстоящих поставок, признать при оплате нельзя, нужно ждать товаров от поставщика и первичных документов.
При этом некоторые виды доходов и расходов при применении кассового метода должны учитываться по специальным правилам. Так, например, расходы на сырье и материалы могу быть учтены при расчете налога на прибыль только после того как они будут оплачены, списаны в производство и использованы на конец отчетного месяца (п. 5 ст. 254, подп. 1 п. 3 ст. 273 НК РФ). Напомним, что порядок признания отдельных доходов и расходов при использовании кассового метода установлен ст. 273 НК РФ.
В отличие от метода начисления кассовый метод могут применять не все организации.
Во-первых, действующим законодательством установлен лимит выручки. Так, применять кассовый метод могут организации, чья средняя выручка за четыре прошедших квартала не превышает 1 млн рублей без учета НДС (п. 1 ст 273 НК РФ). Единственным исключением являются участники проекта «Сколково»: на них указанное ограничение не распространяется.
Во-вторых, установлен перечень лиц, которые не могут применять кассовый метод вне зависимости от размера выручки. К ним, в частности, относятся:
- банки;
- кредитные потребительские кооперативы;
- микрофинансовые организации;
- контролирующие лица контролируемых иностранных организаций;
- организации, владеющие лицензиями на пользование участком новых морских месторождений;
- организации-операторы новых морских месторождений;
- участники простых и инвестиционных товариществ;
- участники договоров доверительного управления (п. 1, 4 ст. 273, п. 1 ст. 275.2 НК РФ).