Производственный календарь на 2 квартал 2023 года
05.05.2023 распечатать На второй квартал 2023 года приходится несколько праздничных дней и, соответственно, несколько периодов выходных продолжительностью от 3-х до 4-х дней.
- С 28 апреля (суббота) по 1 мая (понедельник) — 3 дня;
- С 6 мая (суббота) по 9 мая (вторник) — 4 дня;
- с 10 (суббота) по 12 июня (понедельник) — 3 дня.
Рабочий день перед праздником по ТК РФ должен быть сокращен на 1 час. Но, только в том случае, если праздничный день идет сразу же за рабочим днем. Таких дней во втором квартале 2023 года нет. Праздники выпали на понедельники и вторники, перед которыми стоят выходные: суббота и воскресенье.
Производственный календарь на 2 квартал 2023 года
2 квартал 2023 года
Поквартальный производственный календарь на 2023 г
| I квартал | II квартал | I полугодие | III квартал | IV квартал | II полугодие | Год | |
| Календарные дни | 90 | 91 | 181 | 92 | 92 | 184 | 365 |
| Рабочие дни | 57 | 61 | 118 | 65 | 64 | 129 | 247 |
| Выходные и праздничные дни | 33 | 30 | 63 | 27 | 28 | 55 | 118 |
| 24-часовая неделя | 271,6 | 292,8 | 564,4 | 312 | 306,2 | 618,2 | 1182,6 |
| 36-часовая неделя | 408,4 | 439,2 | 847,6 | 468 | 459,8 | 927,8 | 1775,4 |
| 40-часовая неделя | 454 | 488 | 942 | 520 | 511 | 1031 | 1973 |
Норма рабочего времени на определенные периоды времени исчисляется по расчетному графику пятидневной рабочей недели с двумя выходными днями в субботу и воскресенье, исходя из следующей продолжительности ежедневной работы (смены):
- при 40-часовой рабочей неделе — 8 часов, в предпраздничные дни — 7 часов;
- при продолжительности рабочей недели менее 40 часов — количество часов, получаемое в результате деления установленной продолжительности рабочей недели на пять дней. Накануне нерабочих праздничных дней производится сокращение рабочего времени на 1 час.
Исчисленная норма рабочего времени распространяется на все режимы труда и отдыха.
Квартальная отчётность в 2023 году
В 2023 году меняются правила и сроки сдачи многих отчётов, в том числе меняется и квартальная отчетность. Расскажем, какую отчётность в 2023 году нужно сдавать ежеквартально.
Срок сдачи отчётности за квартал
Разные виды отчётов сдаются с различной периодичностью: за месяц, за три месяца, за год. Отчётность за период длиной в три месяца называется квартальной. Существуют следующие кварталы отчётности:
- за 1 квартал (январь, февраль, март) — в апреле;
- за 2 квартал, или полугодие (апрель, май, июнь) — в июле;
- за 3 квартал, или за девять месяцев (июль, август, сентябрь) — в октябре;
- за 4 квартал, или за год (октябрь, ноябрь, декабрь) — в январе года, следующего за отчётным.
Квартальная отчётность в налоговую
В ФНС ежеквартально сдаются расчёты 6-НДФЛ и РСВ — до 25 числа месяца, следующего за отчётным кварталом. Форма нового расчёта по страховым взносам утверждена Приказом ФНС России от 29 сентября 2022 года № ЕД-7-11/878@.
Также до 25 числа должны сдать декларацию по налогу на прибыль следующие категории налогоплательщиков:
- организации из РФ и других стран, находящиеся на ОСНО и уплачивающие этот налог;
- налоговые агенты по налогу на прибыль;
- ответственные участники консолидированных групп налогоплательщиков;
- компании на упрощёнке или ЕСХН, уплачивающие налог с прибыли по ценным бумагам или дивидендам иностранных компаний.
Ежеквартально до 25 числа месяца, следующего за отчётным периодом, сдаётся декларация по НДС. Её предоставляют те налогоплательщики, которые:
- не работают по спецрежимам и за прошедший квартал совершали продажи с налогом на добавленную стоимость;
- выступают в качестве налогового агента;
- работают по спецрежимам и имеют освобождение от налога в соответствии со ст. 145 НК РФ, но выставляли контрагентам счета-фактуры с ним.
Предприятия, занимающиеся посредничеством в сфере сбыта товаров, предоставления услуг и производства работ, застройщики, нанимающие подрядчиков, а также организации, работающие в области транспортных перевозок и привлекающие к своей деятельности сторонних экспедиторов, тоже должны сдать квартальный отчёт в налоговую. Они ведут и подают в ИФНС по месту регистрации журнал учёта полученных и выставленных счетов-фактур. Они делают это ежеквартально до 20 числа месяца, следующего за истёкшим кварталом.
Ежеквартально до 20 числа месяца, следующего за отчётным периодом, сдаётся также единая упрощённая декларация. Её могут подавать организации и ИП, у которых в отчётном периоде не было движения денег по счёту в банке или в кассе и у которых нет объекта налогообложения по отдельным налогам.
Квартальная отчётность по сотрудникам
В связи с тем, что Пенсионный фонд и Фонд социального страхования с 1 января 2023 года образуют единый орган — Социальный фонд России (СФР), меняются правила уплаты страховых взносов и правила сдачи отчётности.
Вместо отчётов СЗВ-ТД, СЗВ-СТАЖ, 4-ФСС и ДСВ-3 будет единая форма сведений — ЕФС-1. Она состоит из нескольких разделов, для каждого из которых установлены свои сроки сдачи. Ежеквартально сдаются две части формы: подразделы 2 и 3, «Сведения о взносах на травматизм» и «Сведения о дополнительных взносах на накопительную пенсию».
Статистическая квартальная отчётность
Статистические отчёты сдают не все, а только те, кто попал в выборку Росстата. Обычно Росстат рассылает уведомления о том, какие отчёты и в какой срок нужно сдать тому или иному юрлицу или ИП.
Но есть два квартальных отчёта, которые обязательны практически для всех респондентов:
- Форма П-4 о численности и зарплате работников. Сдают ежеквартально компании, у которых не больше 15 сотрудников и 800 млн рублей выручки, и ежемесячно — остальные. Срок сдачи — с 1 рабочего дня по 15 число после отчётного периода.
- Форма П-4 (НЗ) о неполной занятости и движении работников. Это квартальная форма. За I–III кварталы отчитываемся с 1 рабочего дня по 8 число следующего месяца после отчётного квартала, за IV квартал — с 1 рабочего дня по 10 число следующего месяца.
Тематическая квартальная отчётность
В ЕГАИС сдаётся алкогольная декларация — до 20 числа месяца, следующего после отчётного квартала.
В ИФНС по месту регистрации сдаётся отчёт об операциях с прослеживаемыми товарами — до 25 числа месяца, следующего после отчётного квартала
Отчётность за 4 квартал 2022 года
Страховую отчётность за 2022 год нужно сдать по старым формам, но уже не в ПФР и ФСС, а в новый СФР. Сроки сдачи квартальной отчётности по застрахованным лицам за 4 квартал останутся прежними. Для налоговой отчётности с 1 января 2023 года будут действовать новые правила. В таблице — сроки сдачи основных отчётов за 4 квартал 2022 года.
| Отчётность | Отчётный период | Срок сдачи отчётности |
|---|---|---|
| СЗВ-ТД | Декабрь 2022 год | 16 января 2023 |
| СЗВ-М | Декабрь 2022 год | 16 января 2023 |
| 4-ФСС на бумаге | IV квартал 2022 год | 20 января 2023 |
| 4-ФСС электронно | IV квартал 2022 год | 25 января 2023 |
| Декларация по НДС | IV квартал 2022 год | 25 января 2023 |
| РСВ | 2022 год | 25 января 2023 |
| 6-НДФЛ | 2022 год | 27 февраля 2023 |
| СЗВ-СТАЖ | 2022 год | 01 марта 2023 |
| Декларация по налогу на прибыль | 2022 год | 27 марта 2023 |
| Декларация по ЕСХН | 2022 год | 27 марта 2023 |
| Декларация по налогу на имущество | 2022 год | 27 марта 2023 |
| Декларация по УСН (сдаёт юридическое лицо) | 2022 год | 27 марта 2023 |
| Бухгалтерская отчётность | 2022 год | 31 марта 2023 |
| Декларация по УСН (сдаёт индивидуальный предприниматель) | 2022 год | 25 апреля 2023 |
Соблюсти сроки представления квартальной отчётности помогут сервисы для сдачи электронной отчётности от «Калуга Астрал». «Астрал Отчёт 5.0» — это удобный онлайн-сервис, в котором можно вести несколько организаций в режиме одного окна, «Астрал Отчёт 4.5» — программа для ПК, в которой есть всё для сдачи отчётности онлайн, а «1С-Отчётность» можно использовать в привычном интерфейсе 1С.
Сроки сдачи отчетности на УСН, ОСНО, патенте на 2024 год
Бухгалтеры и кадровики с помощью этой подборки смогут составить для себя личный график отчетности на следующий год. Мы объединили в одном месте информацию о порядке и сроках сдачи бухгалтерской отчетности, форм по налогам, страховым взносам и сотрудникам.
Бухгалтерская отчетность
Кто сдает. Компании любых организационно-правовых форм, размеров и систем налогообложения. Индивидуальные предприниматели от бухотчетности освобождены.
Куда подать. В ГИР БО через оператора ЭДО или через сайт ФНС. В другие госорганы сдавать отчетность больше не нужно, так как они могут получить все данные из реестра (Федеральный закон от 02.07.2021 № 352-ФЗ). Исключение — компании, освобожденные от сдачи в ГИРБО.
Что сдавать. Сдать бухгалтерскую отчетность можно только в электронном виде, даже малые предприятия теперь не имеют права применять бумажные формы. Состав отчетности зависит от типа организации и того, входит ли она в реестр МСП.
- Коммерческие организации — бухгалтерский баланс, отчет о финансовых результатах, отчет об изменениях капитала, отчет о движении денежных средств и пояснения к ним (Приложения № 1, 2 и 3 к приказу Минфина от 02.07.2010 № 66н);
- Некоммерческие организации — бухгалтерский баланс, отчет о целевом использовании средств, отчет о финансовых результатах (Приложения № 1, 2.1 и 3 к приказу Минфина от 02.07.2010 № 66н);
- Организации, которые имеют право вести учет в упрощенном порядке — упрощенные бухгалтерский баланс, отчет о финрезультатах и отчет о целевом использовании средств для НКО (Приложение № 5 к приказу Минфина от 02.07.2010 № 66н).
Аудиторское заключение и пояснительная записка подаются вместе с остальными формами в формате pdf.
Срок сдачи. В течение трех месяцев после окончания отчетного года — до 1 апреля 2024 года.
Налоговая отчетность
Список отчетов для каждой системы налогообложения отличается. На ОСНО нужно подать декларации по НДС, налогу на прибыль, налогу на имущество, 3-НДФЛ для ИП. Для плательщиков УСН эти отчеты (кроме декларации по имуществу) заменяет декларация по УСН.
Для ИП на ПСН специальной налоговой отчетности не предусмотрено — достаточно купить патент и вести книгу учета доходов. Но так как патент всегда совмещается с какой-либо другой системой налогообложения, нужно будет сдавать нулевые или заполненные отчеты по ней — 3-НДФЛ на ОСНО, декларацию по УСН, декларацию по ЕСХН и НДС при необходимости.
Декларация по НДС
Кто сдает. ИП и организации на ОСНО и ЕСХН, если они не получили освобождение от НДС; налоговые агенты; спецрежимники и освобожденные от НДС, которые выставили счета-фактуры с выделенным налогом; участники, ведущие общие дела простых или инвестиционных товариществ.
Куда подать. В налоговую по месту учета.
Что сдавать. По итогам 4 квартала 2023 года следует отчитаться по форме, утвержденной приказом ФНС РФ от 29.10.2014 N ММВ-7-3/558@ в ред. от 12.12.2022.
Инспекции принимают декларацию по НДС только в электронной форме через операторов ЭДО. Исключением являются плательщики налога на Google и некоторые налоговые агенты.
Сроки сдачи. По итогам каждого квартала не позднее 25-го числа следующего месяца. В 2024 сроки следующие:
- за 4 квартал 2023 — 25 января;
- за 1 квартал 2024 — 25 апреля;
- за 2 квартал 2024 — 25 июля;
- за 3 квартал 2024 — 25 октября.
Декларация по налогу на прибыль
Кто сдает. Организации на ОСНО, ответственные участники КГН и налоговые агенты по прибыли.
Куда подать. В ИФНС по месту нахождения организации. При наличии обособленных подразделений декларацию следует подать и по месту нахождения каждого из них.
Что сдавать. За 2023 год отчитывайтесь по форме и формату, утвержденным Приказом ФНС РФ от 05.10.2021 N ЕД-7-3/869@. Подавайте декларацию в электронном виде. На бумаге отчитаться тоже можно, но при условии, что в прошлом году среднесписочная численность не превышала 100 человек.
Сроки сдачи. Подайте декларацию по итогам 2023 года до 25 марта 2024 года. Дополнительно в течение года отчитывайтесь по итогам отчетных периодов — сроки зависят от выбранного способа уплаты авансовых платежей.
Если платите авансовые платежи ежемесячно по прибыли прошлого квартала или ежеквартально, сдавайте декларацию в следующие сроки:
- за 1 квартал 2024 года — 25 апреля;
- за полугодие 2024 года — 25 июля;
- за 9 месяцев 2024 года — 25 октября;
- за 2023 год — 25 марта 2025 года.
Если платите авансовые платежи ежемесячно исходя из фактической прибыли, сдавайте декларации каждый месяц:
- за январь 2023 года — 26 февраля;
- за январь-февраль — 25 марта;
- за январь-март — 25 апреля;
- за январь-апрель — 27 мая;
- за январь-май — 25 июня;
- за январь-июнь — 25 июля;
- за январь-июль — 26 августа;
- за январь-август — 25 сентября;
- за январь-сентябрь — 25 октября;
- за январь-октябрь — 25 ноября;
- за январь-ноябрь — 25 декабря;
- за январь-декабрь — 25 марта 2025 года.
Декларация по налогу на имущество
Кто сдает. Организации на ОСНО, на балансе которых есть налогооблагаемое имущество. Упрощенцы больше не сдают декларацию, так как отчетность с недвижимости, облагаемой налогом по кадастровой стоимости, отменили.
Куда подать. В ИФНС муниципальных образований, в которых у вас есть недвижимость. В одну декларацию можно объединить несколько недвижимых объектов, если они относятся к одному муниципалитету. В ряде случаев допустимо подавать декларацию централизованно в ИФНС по вашему выбору.
Что сдавать. Форма декларации за 2023 год утверждена в приложении № 1 к приказу ФНС РФ от 24.08.2022 N ЕД-7-21/766@. Между бумажной и электронной формой могут выбирать только те компании, у которых в прошлом году среднесписочная численность не превышала 100 человек. Остальные обязаны отчитываться в электронном виде.
Сроки сдачи. Декларацию за 2023 год подайте не позднее 26 февраля 2024 года.
Декларации по транспортному и земельному налогам отменены с отчета за 2020 год.
3-НДФЛ
Кто сдает. Предприниматели на общем режиме налогообложения и специалисты частной практики. Иногда 3-НДФЛ нужно сдать ИП на специальных режимах, если они утратили право на их применение или совершили операцию, которая не подпадает под спецрежим.
Куда подать. В налоговую по месту жительства.
Что сдавать. За 2023 год 3-НДФЛ нужно подать по новой форме, утвержденной Приказом ФНС от 15.10.2021 №ЕД-7-11/903@ (в редакции Приказа ФНС от 11.09.2023 N ЕД-7-11/615@). Декларацию можно подать в электронном виде по ТКС или через личный кабинет налогоплательщика. Также налоговая принимает бумажные декларации лично, по почте и через МФЦ, но только у тех предпринимателей, у которых среднесписочная численность работников в прошлом году не превысила 100 человек.
Сроки сдачи. Не позднее 2 мая 2024 года. Обычно отчитаться требуется до 30 апреля, но из-за майских праздников срок смещается.
Декларация по УСН
Кто сдает. Организации и предприниматели на УСН. В том числе те, кто приостановил деятельности или ушел на налоговые каникулы.
Куда подать. Организациям — в ИФНС по месту нахождения, предпринимателям — в инспекцию по месту жительства.
Что сдавать. Форма и формат декларации за 2023 год утверждены приказом ФНС от 25.12.2020 № ЕД-7-3/958@. Им должны руководствоваться и организации, и предприниматели независимо от выбранного объекта налогообложения. Между бумажной и электронной формой могут выбирать только те компании, у которых в прошлом году среднесписочная численность не превышала 100 человек. Остальные обязаны отчитываться в электронном виде.
Сроки сдачи. Организации сдают декларацию до 25 марта 2022 года. Для ИП срок другой — до 25 апреля.
Отчитаться в контролирующие органы по актуальным формам быстро и без ошибок.
Единая налоговая декларация
Кто сдает. Организации и предприниматели, которые не вели деятельность в отчетном периоде. Эту форму можно использовать при условии, что по указанным в декларации налогам не было объектов налогообложения, а по счетам и в кассе отсутствовало движение денежных средств.
ЕНД может заменить отчетность по четырем налогам: налогу на прибыль, УСН, ЕСХН и НДС.
Куда подать. В налоговую по месту нахождения организации или месту жительства предпринимателя.
Что сдавать. Форма утверждена приказом Минфина от 10.07.2007 № 62н, электронный формат — приказом ФНС от 20.08.2007 № ММ-3-13/495.
Электронная форма обязательна для всех, у кого в предшествующем году было больше 100 человек по среднесписочной численности.
Сроки сдачи. Декларацию сдают ежеквартально — до 20-го числа месяца, следующего за истекшим кварталом:
- за 1 квартал 2024 — 22 апреля;
- за 2 квартал 2024 — 22 июля;
- за 3 квартал 2024 — 20 октября;
- за 4 квартал 2024 — 22 января 2025.
Отчетность по сотрудникам
Эти отчеты обязательны для всех организаций и предпринимателей с работниками. Даже в тех случаях, когда деятельность не велась и выплат физлицам не было, они должны сдавать нулевые расчеты по страховым взносам и персонифицированные сведения о физлицах. Исключение — предприниматели, которые не являются страхователями. Еще один отчет — 6-НДФЛ, но он не подается, если предприниматель или организация не были налоговыми агентами в отчетном периоде. Обновленный отчет в 2024 году — ЕФС-1, который подается в Социальный фонд России (СФР).
Расчет по страховым взносам
Кто сдает. Все страхователи — организации, ИП, главы КФХ (в т. ч. без сотрудников), физлица-наниматели, которые выплачивают доход другим людям. Чтобы не получить штраф, следует сдавать нулевой РСВ, даже если в отчетном периоде не было выплат и начислений взносов. Исключение — предприниматели без работников.
Куда подать. В налоговую инспекцию по месту учета.
Что сдавать. За 2023 год отчитывайтесь по обновленной форме, утвержденной приказом ФНС РФ от 29.09.2022 № ЕД-7-11/878@).
Способ сдачи зависит от того, сколько получателей дохода значится в отчетном периоде. Если их 10 или меньше, можно выбрать между бумажной и электронной формой, если больше — допустим только электронный отчет.
Сроки сдачи. Расчет подается ежеквартально до 25-го числа месяца, следующего за закончившимся отчетным периодом. В 2024 году сроки следующие:
- за 2023 год — 25 января;
- за 1 квартал 2024 — 25 апреля;
- за полугодие 2024 — 25 июля;
- за 9 месяцев 2024 — 25 октября;
- за 2024 год — 27 января 2025 года.
Персонифицированные сведения о физлицах
Кто сдает. Все страхователи — организации, ИП, главы КФХ (в т. ч. без сотрудников), физлица-наниматели, которые выплачивают доход другим людям. Чтобы не получить штраф, следует сдавать нулевой РСВ, даже если в отчетном периоде не было выплат и начислений взносов. Исключение — предприниматели без работников.
Куда подать. В налоговую инспекцию по месту учета.
Что сдавать. За январь 2024 года отчитывайтесь по форме, утвержденной приказом ФНС РФ от 29.09.2022 № ЕД-7-11/878@. Номер по КНД — 1151162. Способ сдачи зависит от того, сколько получателей дохода значится в отчетном периоде. Если их 10 или меньше, можно выбрать между бумажной и электронной формой, если больше — допустим только электронный отчет.
Сроки сдачи. Расчет подается ежемесячно до 25-го числа месяца, следующего за закончившимся отчетным периодом. Отчет можно не сдавать в те месяцы, когда подается РСВ. В 2024 году с учетом переносов сроки следующие:
- за январь — 26 февраля;
- за февраль — 25 марта;
- за апрель — 27 мая;
- за май — 26 июня;
- за июль — 26 августа;
- за август — 25 сентября;
- за октябрь — 25 ноября;
- за ноябрь — 25 декабря.
6-НДФЛ
Кто сдает. Налоговые агенты по НДФЛ. Если организация или ИП таковыми не являются, можно не подавать нулевой расчет 6-НДФЛ, но рекомендуем направить письмо.
Куда подать. В ИФНС по месту учета.
Что сдавать. Отчет за 2023 год нужно сдавать по старой форме, утвержденной Приказом ФНС от 15.10.2020 № ЕД-7-11/753@. С отчетности за I квартал 2024 года действует новая форма, утвержденная приказом ФНС от 19.09.2023 № ЕД-7-11/649@), но она утратила актуальность в связи с введением двух сроков уплаты НДФЛ. Если ФНС не внесет изменения в данную форму, отчет за I квартал 2024 года нужно будет подавать по форме, рекомендованной письмом ФНС от 04.12.2023 № БС-4-11/15166@ (п. 11 ст. 6 Закона № 539-ФЗ).
Способ сдачи зависит от того, сколько получателей дохода значится в отчетном периоде. Если их 10 или меньше, можно выбрать между бумажной и электронной формой, если больше — допустим только электронный отчет.
Сроки сдачи. Сдать расчет следует до 25 числа месяца, следующего за отчетным периодом, а годовой — до 25 февраля следующего года. В 2024 году сроки следующие:
- за 2023 год — 26 февраля 2024;
- за 1 квартал 2024 — 25 апреля;
- за полугодие 2024 — 25 июля;
- за 9 месяцев 2024 — 25 октября;
- за 2024 год — 25 февраля 2025.
Подтверждение ОКВЭД
Кто сдает. Все организации, которые работают больше года. От вида деятельности зависит тариф взносов на случай профессиональных заболеваний и производственных травм. Предприниматели ОКВЭД не подтверждают.
Куда подать. В территориальное отделение СФР.
Что сдавать. Справку-подтверждение основного ОКВЭД, заявление о подтверждении и пояснительную записку с расчетом (малые предприятия записку не сдают).
Подать документы можно через своего оператора ЭДО, госуслуги или портал ФСС. Альтернатива — отнести бумаги лично или направить почтой.
Сроки сдачи. Ежегодно до 15 апреля года, на который будет установлен новый тариф.
Отчитаться за компанию — с подсказками, автоматическим заполнением форм и проверкой на ошибки.
Отчеты в СФР
Организации и ИП страхователи должны регулярно отчитываться в территориальное отделение СФР по месту учета по форме ЕФС-1. С 1 января 2024 отчет надо сдавать по обновленной форме. Если в компании 10 и более застрахованных лиц, работодатель обязан подавать документы в электронной форме.
- Подраздел 1.1 ЕФС-1 (бывший СЗВ-ТД) сдавайте на следующий рабочий день после оформления приказа о приеме или увольнении, приостановлении или возобновлении трудового договора, заключения или расторжения договора ГПХ. В других случаях (переименование организации, повышение квалификации, смена должности и т.д.) отчет подается до 25-го числа месяца, следующего за месяцем, в котором произошло кадровое событие.
- Подразделы 1.2 и 2 ЕФС-1 (бывшие СЗВ-СТАЖ и ОДВ-1) по итогам 2023 года подайте до 25 января 2024 года.
- Подраздел 3 ЕФС-1 (бывший ДСВ-3) сдавайте ежеквартально, если уплачиваете за сотрудников допвзносы на формирование накопительной пенсии. Направить отчет за квартал следует после его окончания в течение 25 дней.
- Подраздел 2 ЕФС-1 (бывший 4-ФСС) подавайте ежеквартально до 25 числа месяца, следующего за отчетным кварталом.
Организации и предприниматели могут через Экстерн сдать все перечисленные отчеты в ФНС и СФР, кроме того доступна сдача в Росстат, ФСРАР, ЦБ РФ, РПН. Экстерн помогает заполнять отчеты без ошибок, общаться с контролирующими органами и контролировать сроки сдачи. Подробнее о возможностях сервиса для сдачи отчетности.
Производственный календарь
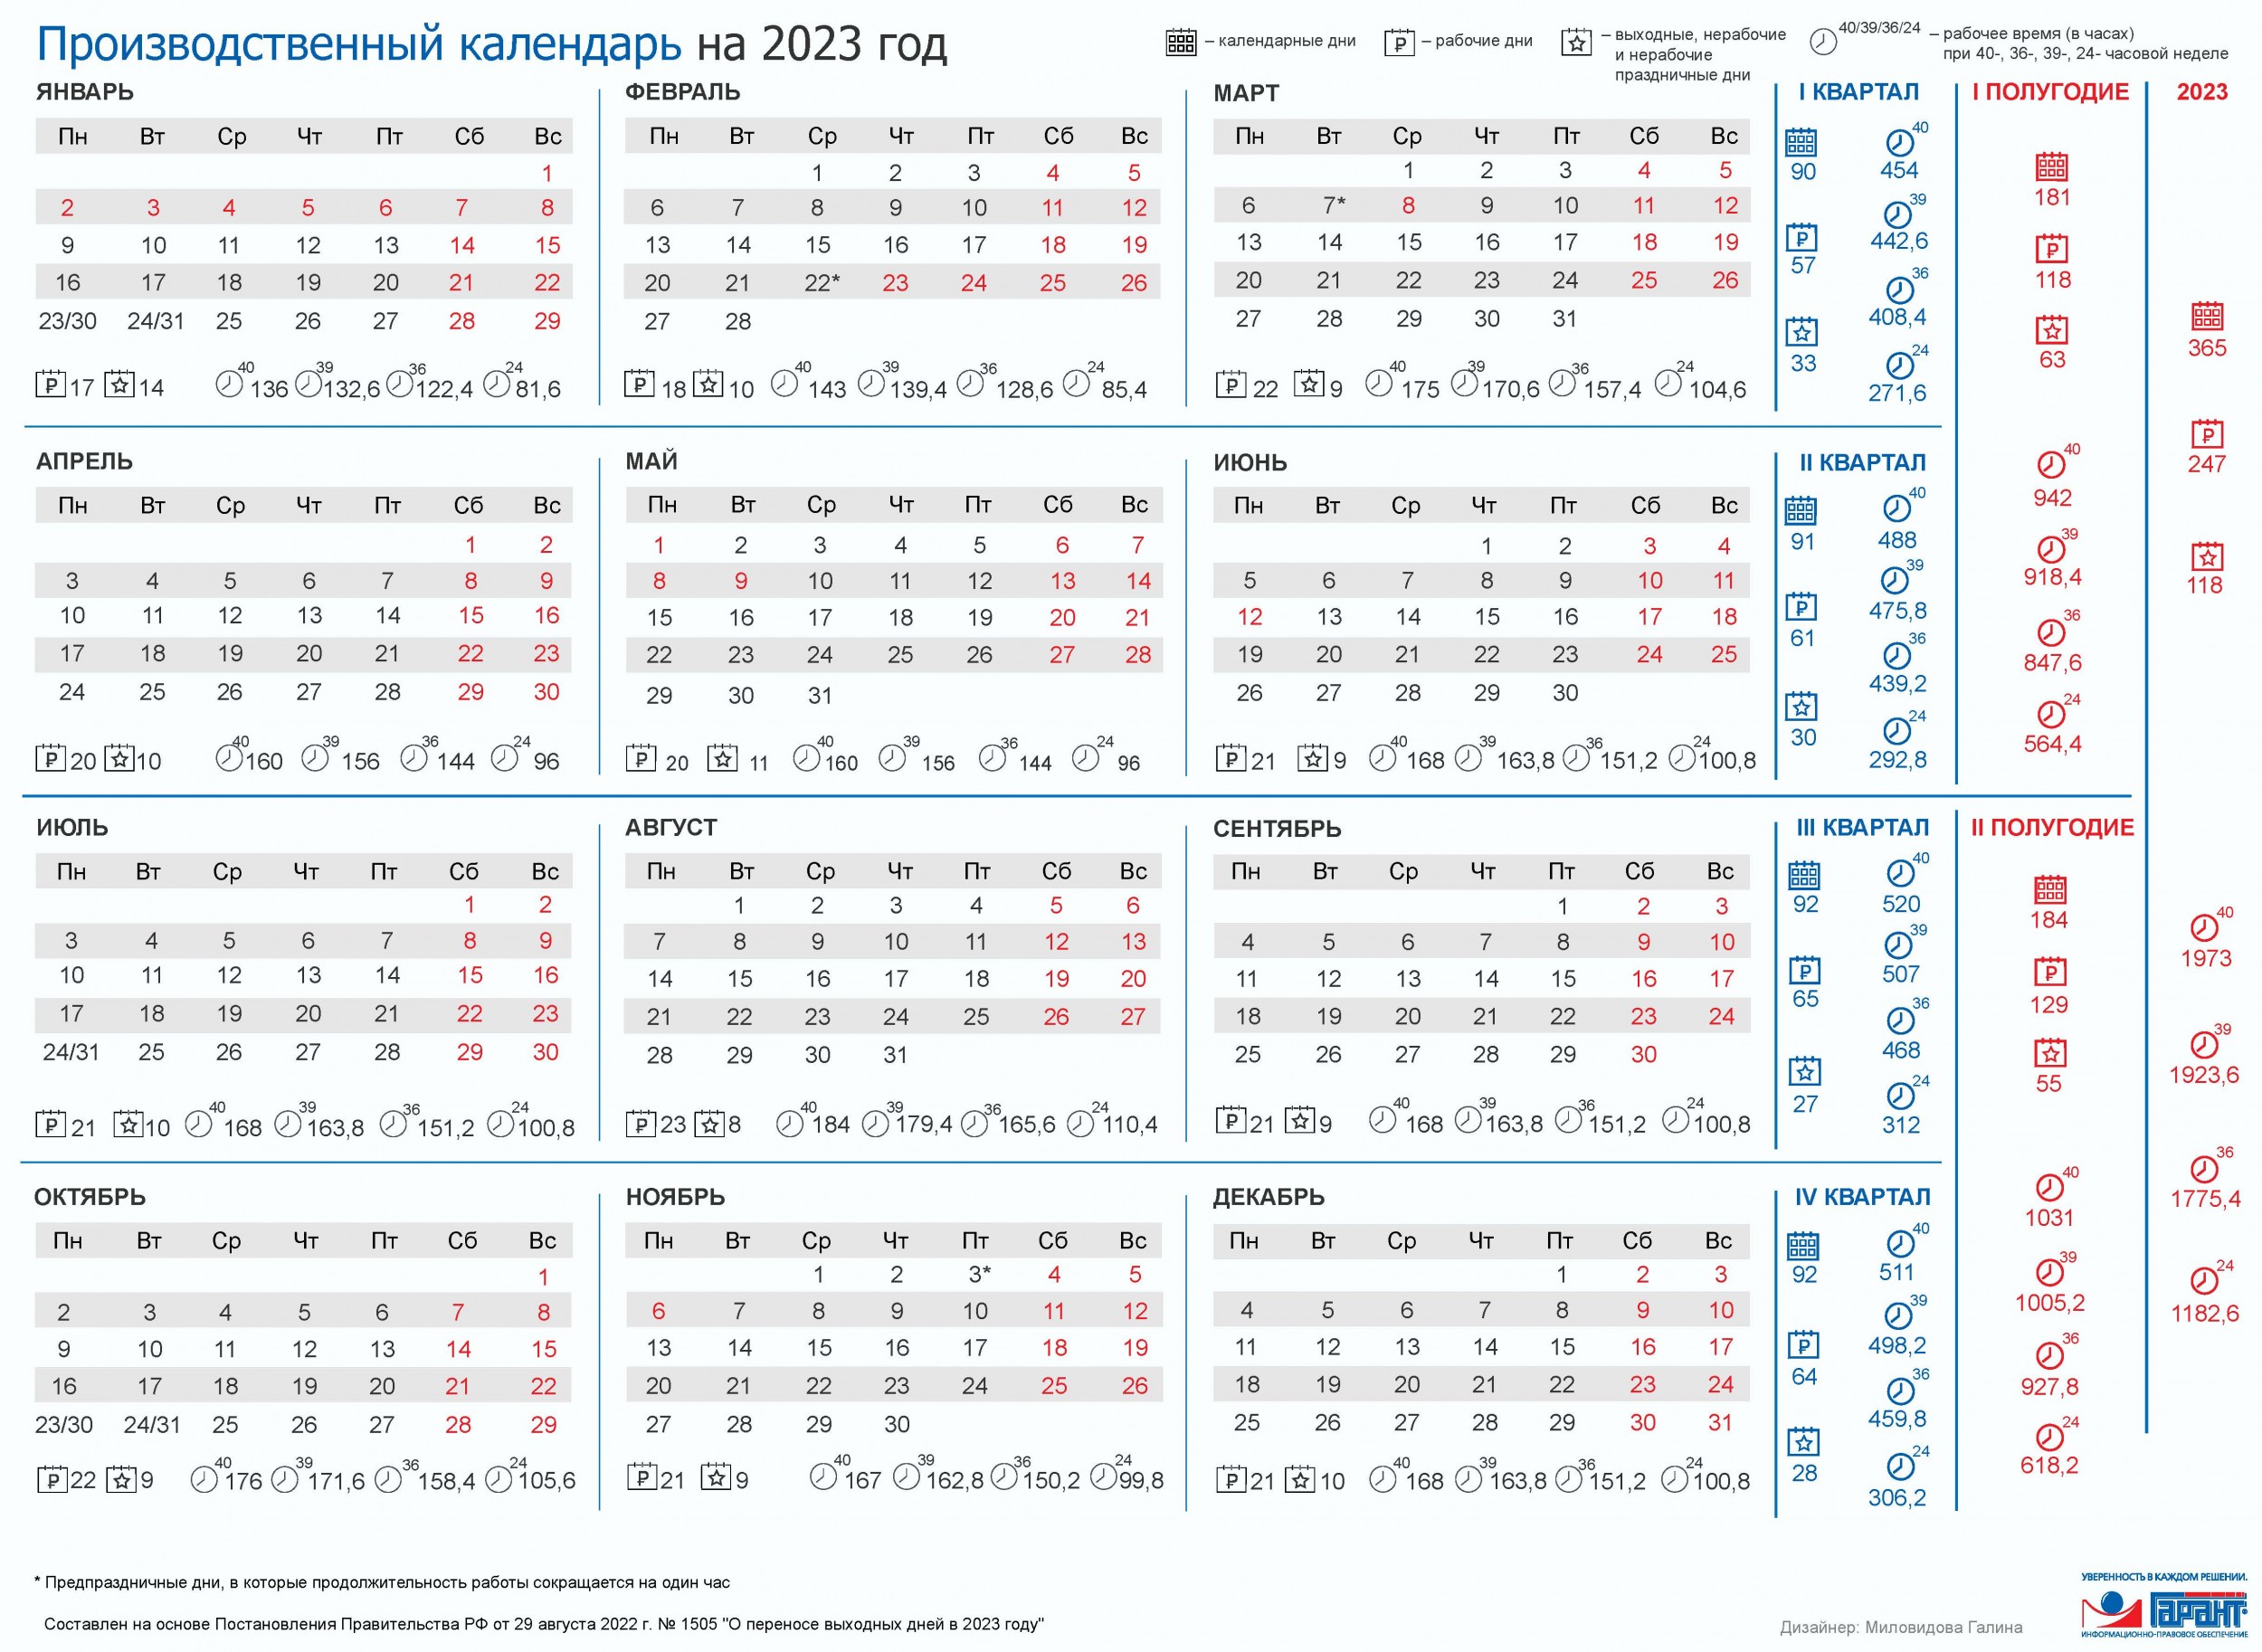
Вы можете скачать и распечатать производственный календарь на 2023 год
Производственный календарь 2024 – это важный помощник в работе бухгалтера! Информация, представленная в производственном календаре, поможет вам избежать ошибок при начислении заработной платы, облегчит расчет рабочих часов, больничного или отпуска.
На одной страничке, оформленной в виде календаря с комментариями, мы постарались собрать всю основную информацию, востребованную в вашей работе ежедневно!
Производственный календарь 2024 составлен на основе постановления Правительства РФ от 10 августа 2023 года № 1314 «О переносе выходных дней в 2024 году»
2024
Первый квартал
| ЯНВАРЬ | ФЕВРАЛЬ | МАРТ | ||||||||||||
| Пн | 1 | 8 | 15 | 22 | 29 | 5 | 12 | 19 | 26 | 4 | 11 | 18 | 25 | |
| Вт | 2 | 9 | 16 | 23 | 30 | 6 | 13 | 20 | 27 | 5 | 12 | 19 | 26 | |
| Ср | 3 | 10 | 17 | 24 | 31 | 7 | 14 | 21 | 28 | 6 | 13 | 20 | 27 | |
| Чт | 4 | 11 | 18 | 25 | 1 | 8 | 15 | 22* | 29 | 7* | 14 | 21 | 28 | |
| Пт | 5 | 12 | 19 | 26 | 2 | 9 | 16 | 23 | 1 | 8 | 15 | 22 | 29 | |
| Сб | 6 | 13 | 20 | 27 | 3 | 10 | 17 | 24 | 2 | 9 | 16 | 23 | 30 | |
| Вс | 7 | 14 | 21 | 28 | 4 | 11 | 18 | 25 | 3 | 10 | 17 | 24 | 31 | |
| Январь | Февраль | Март | I квартал | |
| Количество дней | ||||
| Календарные дни | 31 | 29 | 31 | 91 |
| Рабочие дни | 17 | 20 | 20 | 57 |
| Выходные и праздничные дни | 14 | 9 | 11 | 34 |
| Рабочее время (в часах) | ||||
| при 40-часовой рабочей неделе | 136 | 159 | 159 | 454 |
| при 39-часовой рабочей неделе | 132,6 | 155 | 155 | 442,6 |
| при 36-часовой рабочей неделе | 122,4 | 143 | 143 | 408,4 |
| при 24-часовой рабочей неделе | 81,6 | 95 | 95 | 271,6 |
Второй квартал
| АПРЕЛЬ | МАЙ | ИЮНЬ | ||||||||||||
| Пн | 1 | 8 | 15 | 22 | 29 | 6 | 13 | 20 | 27 | 3 | 10 | 17 | 24 | |
| Вт | 2 | 9 | 16 | 23 | 30 | 7 | 14 | 21 | 28 | 4 | 11* | 18 | 25 | |
| Ср | 3 | 10 | 17 | 24 | 1 | 8* | 15 | 22 | 29 | 5 | 12 | 19 | 26 | |
| Чт | 4 | 11 | 18 | 25 | 2 | 9 | 16 | 23 | 30 | 6 | 13 | 20 | 27 | |
| Пт | 5 | 12 | 19 | 26 | 3 | 10 | 17 | 24 | 31 | 7 | 14 | 21 | 28 | |
| Сб | 6 | 13 | 20 | 27 | 4 | 11 | 18 | 25 | 1 | 8 | 15 | 22 | 29 | |
| Вс | 7 | 14 | 21 | 28 | 5 | 12 | 19 | 26 | 2 | 9 | 16 | 23 | 30 | |
| Апрель | Май | Июнь | II квартал | 1-е полугодие | |
| Количество дней | |||||
| Календарные дни | 30 | 31 | 30 | 91 | 182 |
| Рабочие дни | 21 | 20 | 19 | 60 | 117 |
| Выходные и праздничные дни | 9 | 11 | 11 | 31 | 65 |
| Рабочее время (в часах) | |||||
| при 40-часовой рабочей неделе | 168 | 159 | 151 | 478 | 932 |
| при 39-часовой рабочей неделе | 163,8 | 155 | 147,2 | 466 | 908,6 |
| при 36-часовой рабочей неделе | 151,2 | 143 | 135,8 | 430 | 838,4 |
| при 24-часовой рабочей неделе | 100,8 | 95 | 90,2 | 286 | 557,6 |
Третий квартал
| ИЮЛЬ | АВГУСТ | СЕНТЯБРЬ | ||||||||||||
| Пн | 1 | 8 | 15 | 22 | 29 | 5 | 12 | 19 | 26 | 2 | 9 | 16 | 23/30 | |
| Вт | 2 | 9 | 16 | 23 | 30 | 6 | 13 | 20 | 27 | 3 | 10 | 17 | 24 | |
| Ср | 3 | 10 | 17 | 24 | 31 | 7 | 14 | 21 | 28 | 4 | 11 | 18 | 25 | |
| Чт | 4 | 11 | 18 | 25 | 1 | 8 | 15 | 22 | 29 | 5 | 12 | 19 | 26 | |
| Пт | 5 | 12 | 19 | 26 | 2 | 9 | 16 | 23 | 30 | 6 | 13 | 20 | 27 | |
| Сб | 6 | 13 | 20 | 27 | 3 | 10 | 17 | 24 | 31 | 7 | 14 | 21 | 28 | |
| Вс | 7 | 14 | 21 | 28 | 4 | 11 | 18 | 25 | 1 | 8 | 15 | 22 | 29 | |
| Июль | Август | Сентябрь | III квартал | |
| Количество дней | ||||
| Календарные дни | 31 | 31 | 30 | 92 |
| Рабочие дни | 23 | 22 | 21 | 66 |
| Выходные и праздничные дни | 8 | 9 | 9 | 26 |
| Рабочее время (в часах) | ||||
| при 40-часовой рабочей неделе | 184 | 176 | 168 | 528 |
| при 39-часовой рабочей неделе | 179,4 | 171,6 | 163,8 | 514,8 |
| при 36-часовой рабочей неделе | 165,6 | 158,4 | 151,2 | 475,2 |
| при 24-часовой рабочей неделе | 110,4 | 105,6 | 100,8 | 316,8 |
Четвертый квартал
| ОКТЯБРЬ | НОЯБРЬ | ДЕКАБРЬ | ||||||||||||
| Пн | 7 | 14 | 21 | 28 | 4 | 11 | 18 | 25 | 2 | 9 | 16 | 23/ 30 | ||
| Вт | 1 | 8 | 15 | 22 | 29 | 5 | 12 | 19 | 26 | 3 | 10 | 17 | 24/ 31 | |
| Ср | 2 | 9 | 16 | 23 | 30 | 6 | 13 | 20 | 27 | 4 | 11 | 18 | 25 | |
| Чт | 3 | 10 | 17 | 24 | 31 | 7 | 14 | 21 | 28 | 5 | 12 | 19 | 26 | |
| Пт | 4 | 11 | 18 | 25 | 1 | 8 | 15 | 22 | 29 | 6 | 13 | 20 | 27 | |
| Сб | 5 | 12 | 19 | 26 | 2* | 9 | 16 | 23 | 30 | 7 | 14 | 21 | 28 | |
| Вс | 6 | 13 | 20 | 27 | 3 | 10 | 17 | 24 | 1 | 8 | 15 | 22 | 29 | |
| Октябрь | Ноябрь | Декабрь | IV квартал | 2-е полугодие | 2024 год | |
| Количество дней | ||||||
| Календарные дни | 31 | 30 | 31 | 92 | 184 | 366 |
| Рабочие дни | 23 | 21 | 21 | 65 | 131 | 248 |
| Выходные и праздничные дни | 8 | 9 | 10 | 27 | 53 | 118 |
| Рабочее время (в часах) | ||||||
| при 40-часовой рабочей неделе | 184 | 167 | 168 | 519 | 1047 | 1979 |
| при 39-часовой рабочей неделе | 179,4 | 162,8 | 163,8 | 506 | 1020,8 | 1929,4 |
| при 36-часовой рабочей неделе | 165,6 | 150,2 | 151,2 | 467 | 942,2 | 1780,6 |
| при 24-часовой рабочей неделе | 110,4 | 99,8 | 100,8 | 311 | 627,8 | 1185,4 |
* Предпраздничные дни, в которые продолжительность работы сокращается на один час.
Комментарий к производственному календарю
Норма рабочего времени на определенные календарные периоды исчисляется по расчетному графику пятидневной рабочей недели с двумя выходными днями в субботу и воскресенье исходя из продолжительности ежедневной работы: при 40-часовой рабочей неделе – 8 часов; при 39-часовой рабочей неделе – 7,8 часов (39 : 5); при 36-часовой рабочей неделе – 7,2 часа (36 : 5); при 24-часовой рабочей неделе – 4,8 часа (24 : 5) (смотрите п. 1 Порядка исчисления нормы рабочего времени на определенные календарные периоды времени (месяц, квартал, год) в зависимости от установленной продолжительности рабочего времени в неделю, утв. приказом Минздравсоцразвития России от 13 августа 2009 г. № 588н, далее – Порядок).
При этом необходимо помнить о запрещении работы в нерабочие праздничные дни (ч. 1 ст. 113 Трудового кодекса), об уменьшении на 1 час работы в предпраздничный день, то есть в день, непосредственно предшествующий нерабочему праздничному дню (ч. 1 ст. 95 ТК РФ), о переносе выходного дня при совпадении его с нерабочим праздничным днем (ч. 2 ст. 112 ТК РФ).
В соответствии с ч. 1 ст. 112 ТК РФ нерабочими праздничными днями в Российской Федерации являются:
Согласно ч. 2 ст. 112 ТК РФ при совпадении выходного и нерабочего праздничного дней выходной день переносится на следующий после праздничного рабочий день, за исключением выходных дней, совпадающих с нерабочими праздничными днями с 1 по 8 января.
Выходные дни (6 и 7 января), совпадающие с нерабочими праздничными днями с 1 по 8 января, не переносятся автоматически на следующий после праздничного рабочий день. Правительство РФ может переносить только два таких выходных дня.
В целях рационального использования работниками выходных и нерабочих праздничных дней выходные дни могут переноситься на другие дни федеральным законом или нормативным правовым актом Правительства РФ (ч. 5 ст. 112 ТК РФ).
Постановлением Правительства РФ «О переносе выходных дней в 2024 году» предусмотрен перенос выходных дней:
- с субботы 6 января на пятницу 10 мая;
- с воскресенья 7 января на вторник 31 декабря;
- с субботы 27 апреля на понедельник 29 апреля;
- с субботы 2 ноября на вторник 30 апреля;
- с субботы 28 декабря на понедельник 30 декабря.
Таким образом, продолжительность «новогоднего отдыха» составит 10 дней – с 30 декабря 2023 года по 8 января 2024 года.
В 2024 году 4-дневные периоды отдыха приходятся на Праздник Весны и Труда (с 28 апреля по 1 мая) и День Победы (с 9 по 12 мая);
3-дневные периоды отдыха выпадают на День защитника Отечества (с 23 по 25 февраля) и Международный женский день (с 8 по 10 марта). «Новогодний отдых» начнется 29 декабря 2024 года.
Предпраздничными днями в 2024 году являются 22 февраля, 7 марта, 8 мая, 11 июня (продолжительность работы в эти дни должна быть уменьшена на 1 час).
Согласно п. 1 Порядка в случаях, когда в соответствии с решением Правительства РФ выходной день переносится на рабочий день, продолжительность работы в этот день (бывший выходной) должна соответствовать продолжительности рабочего дня, на который перенесен выходной день.
В связи с переносом выходного дня с субботы 2 ноября на вторник 30 апреля суббота 2 ноября становится сокращенным рабочим днем.
Количество рабочих, выходных и нерабочих праздничных дней в 2024 году по месяцам:
I Январь:
- 17 рабочих дней
- 6 выходных дней
- 8 нерабочих праздничных дней
II Февраль:
- 20 рабочих дней (1 предпраздничный)
- 8 выходных дней
- 1 нерабочий праздничный день
III Март:
- 20 рабочих дней (1 предпраздничный)
- 10 выходных дней
- 1 нерабочий праздничный день
IV Апрель:
- 21 рабочий день
- 9 выходных дней
V Май:
- 20 рабочих дней (1 предпраздничный)
- 9 выходных дней
- 2 нерабочих праздничных дня
VI Июнь:
- 19 рабочих дней (1 предпраздничный)
- 10 выходных дней
- 1 нерабочий праздничный день
VII Июль:
- 23 рабочих дня
- 8 выходных дней
VIII Август:
- 22 рабочих дня
- 9 выходных дней
IX Сентябрь:
- 21 рабочий день
- 9 выходных дней
X Октябрь:
- 23 рабочих дня
- 8 выходных дней
XI Ноябрь:
- 21 рабочий день (1 сокращенный)
- 8 выходных дней
- 1 нерабочий праздничный день
XII Декабрь:
- 21 рабочий день
- 10 выходных дней
Норма рабочего времени конкретного месяца рассчитывается следующим образом: продолжительность рабочей недели (40, 39, 36, 30, 24 и т. д. часов) делится на 5, умножается на количество рабочих дней по календарю пятидневной рабочей недели конкретного месяца и из полученного количества вычитается количество часов в данном месяце, на которое производится сокращение рабочего времени накануне нерабочих праздничных дней.
В аналогичном порядке исчисляется норма рабочего времени в целом за год: продолжительность рабочей недели (40, 39, 36, 30, 24 и т. д. часов) делится на 5, умножается на количество рабочих дней по календарю пятидневной рабочей недели в году и из полученного количества вычитается количество часов в данном году, на которое производится сокращение рабочего времени накануне нерабочих праздничных дней (п. 1 Порядка).
Например, в январе 2024 года при пятидневной рабочей неделе с двумя выходными днями будет 17 рабочих дней и 14 выходных и нерабочих праздничных дней.
Норма рабочего времени в этом месяце составит:
при 40-часовой рабочей неделе – 136 ч
при 39-часовой рабочей неделе – 132,6 ч
при 36-часовой рабочей неделе – 122,4 ч
при 24-часовой рабочей неделе – 81,6 ч
В 2024 году при пятидневной рабочей неделе с двумя выходными днями будет 248 рабочих дней, в том числе 5 сокращенных на один час предпраздничных рабочих дня, указанных выше, и 118 выходных и нерабочих праздничных дней.
Норма рабочего времени в 2024 году составит:
при 40-часовой рабочей неделе – 1979 ч
(8 ч x 248 дней – 5 ч);
при 39-часовой рабочей неделе – 1929,4 ч
(7,8 ч x 248 дней – 5 ч);
при 36-часовой рабочей неделе – 1780,6 ч
(7,2 ч x 248 дней – 5 ч);
при 24-часовой рабочей неделе – 1185,4 ч
(4,8 ч x 248 дней – 5 ч).
Другие материалы системы ГАРАНТ
- Производственный календарь на 2023 год
- Производственный календарь на 2022 год
- Производственный календарь на 2021 год
- Производственный календарь на 2020 год
- Производственный календарь на 2019 год
- Производственный календарь на 2018 год
- Производственный календарь на 2017 год
- Производственный календарь на 2016 год
- Производственный календарь на 2015 год
- Производственный календарь на 2014 год
- Производственный календарь на 2013 год
- Производственный календарь на 2012 год
- Производственный календарь на 2011 год
- Производственный календарь на 2010 год
- Производственный календарь на 2009 год
- Производственный календарь на 2008 год
- Производственный календарь на 2007 год
- Производственный календарь на 2006 год
- Производственный календарь на 2005 год
- Производственный календарь на 2004 год
- Производственный календарь на 2003 год
- Производственный календарь на 2002 год
- Производственный календарь на 2001 год
- Производственный календарь на 2000 год
- Производственный календарь на 1999 год
- Производственный календарь на 1998 год