Ндс 10 на воду как подтвердить льготу

4 февраля 2024 Регистрация Войти
6 февраля 2024

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
12 февраля 2024
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Продукты и услуги Информационно-правовое обеспечение ПРАЙМ Документы ленты ПРАЙМ Письмо Департамента налоговой политики Минфина России от 30 июля 2021 г. N 03-07-11/61168

Обзор документа
Письмо Департамента налоговой политики Минфина России от 30 июля 2021 г. N 03-07-11/61168
9 августа 2021
Вопрос: Просим дать разъяснения о правомерности отнесения продукции (питьевая вода для детского питания «Evian» («Эвиан») к коду ОКПД2:
— 10.86.10.300 Вода питьевая, напитки безалкогольные для детского питания
— 10.86.10.310 Вода питьевая для детского питания
по Общероссийскому классификатору продукции «ОК 034-2014 (КПЕС 2008). Общероссийский классификатор продукции по видам экономической деятельности» (утв. Приказом Росстандарта от 31.01.2014 N 14-ст) (ред. от 10.02.2021), и подтвердить правильность применения НДС по ставке 10% при реализации указанной питьевой воды для детского питания на территории Российской Федерации.
Также сообщаем, что согласно Постановлению Правительства РФ от 31.12.2004 N 908 (ред. от 09.03.2020) «Об утверждении перечней кодов видов продовольственных товаров и товаров для детей, облагаемых налогом на добавленную стоимость по налоговой ставке 10 процентов» код ОКПД2 10.86.10.300 (10.86.10.310) поименован и входит в перечень кодов видов продовольственных товаров в соответствии с общероссийским классификатором продукции по видам экономической деятельности, облагаемых налогом на добавленную стоимость по налоговой ставке 10% при реализации.
В соответствии с пп. 1 п. 2 ст. 164 Налогового кодекса Российской Федерации налоговая ставка 10 процентов применяется при налогообложении налогом на добавленную стоимость операций по реализации продуктов детского питания.
Принимая во внимание вышесказанное и наличие Свидетельства о государственной регистрации, просим подтвердить для питьевой воды для детского питания «Evian» («Эвиан») принадлежность указанной продукции к продуктам детского питания по классификатору ОК 034-2014 (КПЕС 2008) и возможность применения налоговой ставки налога на добавленную стоимость 10% при реализации на территории РФ.
Ответ: В связи с письмом по вопросу применения ставки налога на добавленную стоимость при реализации детской питьевой воды Департамент налоговой политики сообщает, что в соответствии с Регламентом Министерства финансов Российской Федерации, утвержденным приказом Минфина России от 14 сентября 2018 г. N 194н, обращения организаций по оценке конкретных хозяйственных ситуаций в Минфине России не рассматриваются и консультационные услуги не оказываются.
Одновременно сообщается, что в соответствии с подпунктом 1 пункта 2 статьи 164 Налогового кодекса Российской Федерации (далее — Кодекс) налогообложение налогом на добавленную стоимость производится по налоговой ставке 10 процентов при реализации продуктов детского питания и диабетического питания.
Согласно последнему абзацу указанного пункта статьи 164 Кодекса коды видов вышеуказанной продукции в соответствии с Общероссийским классификатором продукции по видам экономической деятельности (ОКПД2), а также Товарной номенклатурой внешнеэкономической деятельности определяются Правительством Российской Федерации.
Постановлением Правительства Российской Федерации от 31 декабря 2004 г. N 908, утвержден Перечень кодов видов продовольственных товаров, в том числе продуктов детского и диабетического питания в соответствии с ОКПД2, облагаемых НДС по налоговой ставке 10 процентов при реализации.
Учитывая изложенное, ставка налога на добавленную стоимость в размере 10 процентов применяется при реализации продуктов детского питания, коды которых согласно ОКПД2 соответствуют кодам ОКПД2, приведенным в Перечне.
С 1 июля 2013 года вступил в силу технический регламент Таможенного союза «О безопасности пищевой продукции» (далее — Регламент), принятый решением Комиссии Таможенного союза от 9 декабря 2011 г. N 880.
Согласно подпункту 1 пункта 1 статьи 24 Регламента к специализированной пищевой продукции относится пищевая продукция для детского питания, в том числе вода питьевая для детского питания. Пунктом 2 данной статьи 24 Регламента установлено, что данная пищевая продукция допускается к производству (изготовлению), хранению, перевозке (транспортированию) и реализации после ее государственной регистрации в установленном Регламентом порядке.
Евразийской экономической комиссией ведется Реестр свидетельств о государственной регистрации (далее — Реестр). Сведения Реестра являются общедоступными и размещены на официальном сайте Евразийской экономической комиссии в сети Интернет www.eurasiancommission.org.
Учитывая изложенное, принадлежность продукции детского питания к продуктам детского питания может подтверждаться сведениями электронной базы данных Реестра на официальном сайте Евразийской экономической комиссии в сети Интернет, а также наличием указания в документах, подтверждающих приобретение товаров, и (или) иной сопроводительной документации номера и даты выдачи свидетельства о государственной регистрации при наличии сведений в Реестре.
Настоящее письмо не содержит правовых норм или общих правил, конкретизирующих нормативные предписания, и не является нормативным правовым актом. В соответствии с письмом Минфина России от 7 августа 2007 г. N 03-02-07/2-138 направляемое письмо имеет информационно-разъяснительный характер по вопросам применения законодательства Российской Федерации о налогах и сборах и не препятствует руководствоваться нормами законодательства о налогах и сборах в понимании, отличающемся от трактовки, изложенной в настоящем письме.
| Заместитель директора Департамента | А.А. Смирнов |
Обзор документа
Отвечая на вопрос о ставке НДС при реализации детской питьевой воды, Минфин разъяснил следующее.
Ставка НДС 10% применяется при реализации продуктов детского питания, коды которых по ОКПД2 соответствуют кодам ОКПД2, приведенным в правительственном перечне.
Принадлежность продукции к продуктам детского питания может подтверждаться сведениями электронной базы данных Реестра свидетельств о госрегистрации на сайте ЕЭК, а также указанием в документах, подтверждающих приобретение товаров, и (или) иной сопроводительной документации номера и даты выдачи свидетельства о госрегистрации при наличии сведений в Реестре.
Для просмотра актуального текста документа и получения полной информации о вступлении в силу, изменениях и порядке применения документа, воспользуйтесь поиском в Интернет-версии системы ГАРАНТ:
Ндс 10 на воду как подтвердить льготу
4 февраля 2024 Регистрация Войти
6 февраля 2024
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
12 февраля 2024
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Продукты и услуги Информационно-правовое обеспечение ПРАЙМ Документы ленты ПРАЙМ Письмо Департамента налоговой политики Минфина России от 13 апреля 2022 г. N 03-07-11/32073 О размере ставки НДС, применяемой при реализации минеральных лечебно-столовых и лечебных вод
Обзор документа
Письмо Департамента налоговой политики Минфина России от 13 апреля 2022 г. N 03-07-11/32073 О размере ставки НДС, применяемой при реализации минеральных лечебно-столовых и лечебных вод
5 мая 2022
Вопрос: Производимая и реализуемая нашей организацией в рамках основной деятельности (ОКВЭД 11.07.1) минеральная лечебно-столовая и минеральная лечебная вода, относимая статьей 4 Технического Регламента Таможенного Союза ТР ТС 021/2011, принятого решением Комиссии Таможенного союза от 09 декабря 2011 г. N 880 (далее — регламент), к пищевым продуктам и в силу подпункта 3 пункта 1 статьи 24 регламента зарегистрированная как специализированная пищевая продукция, по своим физико-химическим и органолептическим характеристикам является полезной по медицинским и физиологическим показаниям при болезнях обмена веществ (диабетическое название: сахарный диабет, мочекислый диатез, ожирение, оксалурия, фосфатурия), что подтверждается бальнеологическими заключениями специализированного учреждения, выданными нашей организации по результатам химического анализа состава бутылочных проб указанных вод.
Исходя из предыдущего абзаца, реализуемые нашей организацией минеральные воды представляют собой товары, которые, с учетом их свойств и реального лечебного-профилактического результата для покупателя, в силу абзаца восемнадцатого подпункта 1 пункта 2 статьи 164 Налогового кодекса Российской Федерации (далее — кодекс), относятся к продуктам диабетического питания и подлежат рассмотрению как составная часть расширенной (дополняющей) классификационной группы 10.86.10.900 «Специализированная пищевая продукция, в том числе диетическая, не включенная в другие группировки» (подгруппа 10.86.10.910 «Продукция пищевая диетического и диабетического питания»), утвержденной Постановлением Правительства Российской Федерации от 31 декабря 2004 г. N 908 (далее — постановление).
Таким образом, очевидно, что, во-первых, понятие «диетическое питание» шире, чем понятие «диабетическое питание», то есть охват группы 10.86.10.900 даже шире, чем охват указанной нормы кодекса; во-вторых, понятие «продукты диабетического питания» налоговым законодательством прямо и буквально не регламентировано, а указанным постановлением они обозначены как обобщенная группа «продукция, не включенная в другие группировки»; в-третьих, минеральная вода как специализированная пищевая продукция в смысле подпункта 3 пункта 1 статьи 24 регламента подпадает в группу специализированной пищевой продукции с кодом 10.86.10.900 постановления.
В силу сказанного выше, по совокупности положений указанных нормативно-правовых актов, производимая нами минеральная вода при реализации подлежит обложению налогом на добавленную стоимость по социально-льготной налоговой ставке 10 процентов.
Дополнительно отмечаем, что, на наш взгляд, такая ставка является обоснованной и целесообразной как с точки зрения социальной важности производимого и реализуемого нами продукта (минеральной воды) для профилактического диабетического и диетического питания, так и с медицинской точки зрения как необходимый и важный минеральный комплекс, применяемый в лечебных целях в смысле подпункта 4 пункта 2 статьи 164 кодекса, а также в смысловой плоскости правоприменения подраздела «Продукты детского и диабетического питания» раздела «Перечень кодов видов продовольственных товаров в соответствии с единой Товарной номенклатурой внешнеэкономической деятельности Евразийского экономического союза, облагаемых налогом на добавленную стоимость по налоговой ставке 10 процентов при ввозе на территорию Российской Федерации» постановления, по коду товаров 2202 (развернуто 2202 10 000 0).
В противном случае, то есть при отнесении производимой нами минеральной воды к группе 11.07.1 и соответственно облагаемой по ставке НДС 20%, возникает ситуация, когда точно такая же вода, но ввозимая из стран ЕАЭС, облагается по ставке НДС 10%, то есть отечественный производитель фактически подвергается налоговой дискриминации, что недопустимо в силу абзаца второго пункта 2 статьи 3 НК РФ: «Не допускается устанавливать дифференцированные ставки налогов и сборов, налоговые льготы в зависимости от формы собственности, гражданства физических лиц или места происхождения капитала».
На основании изложенного просим принять во внимание правомерность нашей позиции и подтвердить соответствие применения налоговой ставки 10 процентов по налогу на добавленную стоимость при реализации производимой нами минеральной воды нормам кодекса.
Ответ: В связи с письмами о размере ставки налога на добавленную стоимость, применяемой при реализации минеральных лечебно-столовых и лечебных вод, Департамент налоговой политики сообщает, что в соответствии с Регламентом Министерства финансов Российской Федерации, утвержденным приказом Минфина России от 14 сентября 2018 г. N 194н, обращения организаций по оценке конкретных хозяйственных ситуаций в Минфине России не рассматриваются и консультационные услуги не оказываются.
Одновременно сообщается, что в соответствии с подпунктом 1 пункта 2 статьи 164 Налогового кодекса Российской Федерации (далее — Кодекс) налогообложение налогом на добавленную стоимость производится по налоговой ставке 10 процентов при реализации продуктов детского питания и диабетического питания.
Согласно последнему абзацу указанного пункта статьи 164 Кодекса коды видов вышеуказанной продукции в соответствии с Общероссийским классификатором продукции по видам экономической деятельности (ОКПД2), а также Товарной номенклатурой внешнеэкономической деятельности определяются Правительством Российской Федерации.
Постановлением Правительства Российской Федерации от 31 декабря 2004 г. N 908, утвержден Перечень кодов видов продовольственных товаров, в том числе продуктов детского и диабетического питания в соответствии с ОКПД2, облагаемых НДС по налоговой ставке 10 процентов при реализации.
Учитывая изложенное, ставка налога на добавленную стоимость в размере 10 процентов применяется при реализации продуктов детского и диабетического питания, коды которых согласно ОКПД2 соответствуют кодам ОКПД2, приведенным в Перечне.
| Заместитель директора Департамента | В.А. Прокаев |
Обзор документа
Рассматривая вопрос о ставке НДС при реализации минеральных лечебно-столовых и лечебных вод, Минфин разъяснил следующее.
Ставка НДС 10% применяется при реализации продуктов детского и диабетического питания, коды которых по ОКПД2 соответствуют кодам ОКПД2, приведенным в правительственном перечне.
Для просмотра актуального текста документа и получения полной информации о вступлении в силу, изменениях и порядке применения документа, воспользуйтесь поиском в Интернет-версии системы ГАРАНТ:
Льготы по НДС в 2022 году: кому положены и как подтвердить
Организации и ИП имеют право получить льготы по НДС: часть из них распространяется только на некоторые операции, а часть — на налогоплательщиков, которые соответствуют условиям. Разберемся, какие льготы нужно подтверждать по запросу налоговой и как это сделать.
В этой статье:
- Кто имеет право на льготы по НДС
- Как отразить не облагаемые операции в декларации
- Как подтвердить право на льготу для налоговой
- Как заполнить реестр подтверждающих документов
- Как подтвердить льготу по НДС — видеоинструкция
Контур.НДС+ проверяет ошибки в реквизитах, разногласия в суммах, контрольные соотношения и коды видов операций
Кто имеет право на льготы по НДС
К налоговым льготам относят преимущества, предоставляемые отдельным категориям налогоплательщиков (п. 1 ст. 56 НК РФ). При этом НК РФ не содержит исчерпывающий перечень операций по НДС, в котором перечислены все льготы.
Операции, которые освобождены от НДС, перечислены в ст. 149 НК РФ. Но не все из них можно считать льготами, ведь часть операций не облагается налогом у всех, например, выдача займа, пожертвования имущества на благотворительность, раздача рекламной продукции стоимостью до 100 рублей.
От льгот по НДС из п. 3 ст. 149 можно отказаться, если они невыгодны. Для этого нужно подать в налоговую заявление не позднее 1 числа квартала, с которого вы хотите начать платить НДС в общем порядке (п. 5 ст. 149 НК РФ)
Вот некоторые операции, которые освобождены от НДС у отдельных категорий налогоплательщиков:
- медицинские услуги — в медицинских организациях и у ИП, которые занимаются мед деятельностью;
- продажа готовой еды — в столовых больниц и образовательных учреждений;
- услуги в сфере образования — в некоммерческих образовательных организациях с лицензией;
- изготовление лекарств для медицинских целей — аптеки;
- банковские операции;
- страховая деятельность страховщиков;
- услуги общепита — в ресторанах, кафе, барах, буфетах и пр., а также кейтеринг.
Есть необлагаемые операции, которые не признаются объектом обложения НДС для всех налогоплательщиков. Они перечислены в п. 2 ст. 146 НК РФ. В том числе продажа земельных участков. Их тоже нельзя назвать льготами в полной мере.
- входящий НДС по облагаемым операциям можно принять к вычету;
- входящий НДС по необлагаемым операциям учитывается в составе стоимости товара, работы, услуги.
Как отразить не облагаемые операции в декларации
Операции, не облагаемые НДС, отражаются в разделе 7 декларации. Его нужно заполнить если в налоговом периоде были операции освобожденные от НДС или не признаваемые объектами налогообложения (п. 2 ст. 146, 149 НК РФ).
В графе 1 следует указать код операции из приложения 1 к Порядку заполнения, утвержденному приказом ФНС от 29.10.2014 № ММВ-7-3/558. Например, для услуг общественного питания в ресторане — код 1011214.
В графе 2 указывается стоимость реализованных товаров, которые не облагаются НДС. Для освобожденных операций в графах 3 и 4 дополнительно следует указать стоимость приобретенных товаров, не облагаемых налогом, и суммы налога, не подлежащие вычету, соответственно.
Как подтвердить право на льготу для налоговой
Если в вашей декларации заполнен раздел 7, налоговая почти наверняка направит требование о пояснениях. Нужно будет подтвердить свое право на льготы. Срок — пять рабочих дней с момента получения требования.
Если вы получили требование в электронной форме, то перед этим должны в течение шести дней направить квитанцию о приеме. В итоге получается 11 рабочих дней на ответ.
Для подтверждения льготы можно направить в ИФНС реестр документов в электронном виде. Его форма и электронный формат утверждены приказом ФНС от 24.05.2021 № ЕД-7-15/513. По сути, это просто список документов, которые подтверждают право на льготу.
Согласно письму ФНС России от 12.11.2020 №ЕА-4-15/18589, Реестр можно отправить только по кодам, которые подпадают под п. 2 и 3 ст. 149 НК РФ и являются налоговыми льготами. Коды со статьями перечислены в приложении 1 Приказа ФНС РФ от 29.10.2014 N ММВ-7-3/558@.
При отражении операций в разделе 7 декларации по НДС абонентам поступают требования вне зависимости от того, какие коды операций отражены в этом разделе. При этом в требовании есть ссылка на п. 6 ст. 88 НК РФ. Эта статья разрешает истребовать пояснения и документы именно по льготным операциям, а не по всем, которые освобождены от НДС или не признаются объектами налогообложения (ст. 146, 149 НК РФ). Поэтому отправить электронный реестр можно только по льготе.
При отправке реестра с другими кодами операций, не попадающими под п. 2 и 3 ст. 149 и не являющимися льготой, на реестр придет отказ.
При попытке отправить реестр в Экстерне с другими кодами появится предупреждение: «Вы можете получить отказ, так как согласно письму ФНС России от 12.11.2020 №ЕА-4-15/18589 от 12.11.2020 Код операции № не относится к п. 2 и 3 ст. 149 НК РФ и не подпадает под понятие налоговой льготы по пункту 1 статьи 56 НК РФ ».
Ирина Одарич
Эксперт по НДС и прослеживаемости
Инспекция изучит реестр и попросит предоставить уже конкретные документы, по которым есть вопросы. На это дадут еще 10 рабочих дней.
Не обязательно подавать именно реестр, но только так не придется собирать полный пакет подтверждающих документов. Если подать пояснения не по форме или составить реестр в бумажном виде, документы нужно будет подготовить в полном объеме.
Инспекция учитывает уровень добросовестности компании, определенный по ее автоматизированной системе контроля (АСК-НДС). Если уровень низкий, будет достаточно 5% документов, если высокий — 40%. При этом налоговая гарантированно запросит документы, подтверждающие самые крупные суммы льготных операций.
Все требования — в одной наглядной таблице
Контролируйте статусы и сроки по всем формализованным и неформализованным требованиям ФНС за все организации
Как заполнить реестр подтверждающих документов
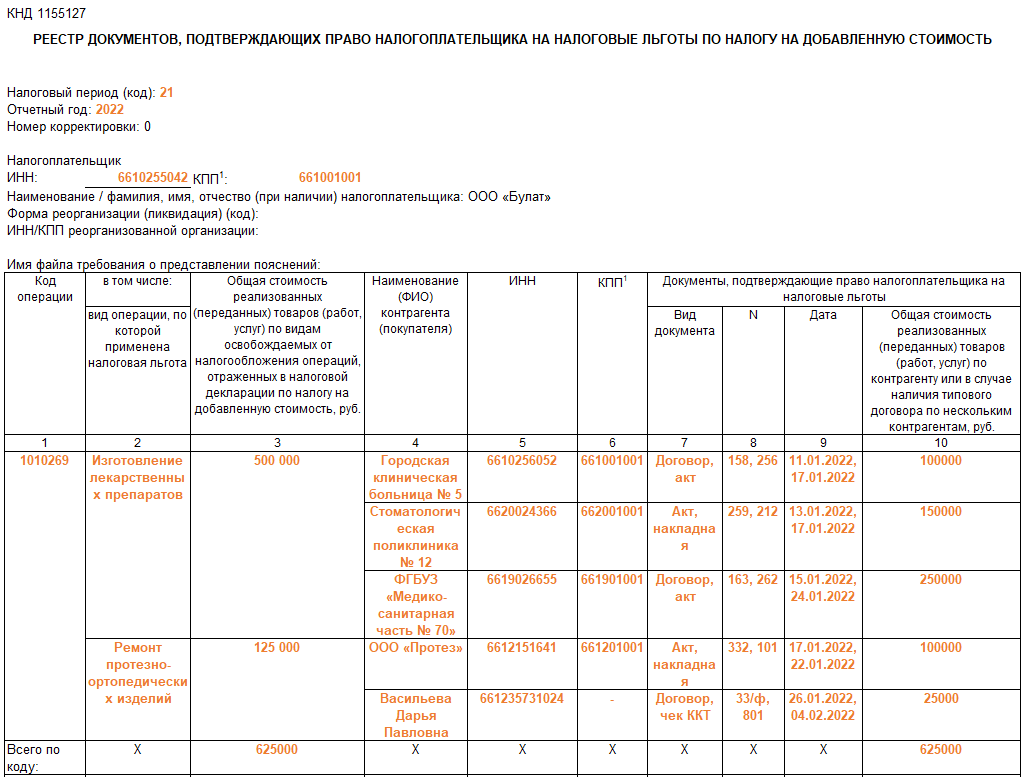
Порядок заполнения реестра дан в приложении 3 к приказу ФНС от 24.05.2021 № ЕД-7-15/513. Все документы в нем группируются по кодам операций и их видам. Разберем заполнение по графам:
- графа 1 — код операции, который был указан в разделе 7 декларации;
- графа 2 — вид льготной услуги, например «изготовление лекарственных препаратов» для аптеки;
- графа 3 — сумма выручки по каждому виду услуг и в последней строке общая сумма по всем операциям;
- графы 4, 5, 6 — данные контрагента: Наименование или ФИО, ИНН, КПП;
- графы 7, 8, 9 — вид документа, подтверждающего льготу, его номер и дата;
- графа 10 — сумма операции по каждому контрагенту или нескольким контрагентам, если заключен типовой договор. Дополнительно указывается сумма операций всего по коду.
Заполненный образец реестра документов, подтверждающих право налогоплательщика на налоговые льготы по НДС:
Как подтвердить льготу по НДС — видеоинструкция
В видео эксперты Экстерна рассказали, почему в ответ на требование налоговой по льготе лучше представить реестр, а также по какому алгоритму налоговая его проверяет, сколько документов потребуется представить в том или ином случае. Показываем на практике, как заполнить реестр.
НДС с возмещения коммунальных платежей у арендатора и арендодателя
Арендатор может компенсировать арендодателю расходы на коммунальные услуги. Их включают в арендную плату, выделяют отдельным платежом или оформляют посредническим договором. От выбранного способа компенсации платежей за ресурсы зависит и порядок работы с налогом на добавленную стоимость.
В этой статье:
- НДС на коммунальные услуги
- Учет НДС с компенсации коммунальных расходов у арендодателя
- Учет НДС с компенсации коммунальных расходов у арендатора
- Договор арендатора с ресурсоснабжающей организацией
НДС на коммунальные услуги
Коммунальные услуги в России облагаются НДС по стандартным правилам, к ним применяется ставка 20%.
Коммуналка освобождена от налога только при выполнении трех условий (пп. 29 п. 3 ст. 149 НК РФ):
- услуги оказывают управляющие компании, ТСЖ, жилищно-строительные, жилищные или иные потребительские кооперативы;
- услуги приобретены у организаций коммунального комплекса, поставщиков электричества и воды, газоснабжающих организаций, региональных операторов по обращению с ТКО;
- услуги реализованы в пределах цен приобретения (с НДС).
Но для потребителя стоимость услуг не изменится, даже если управляющая компания будет применять льготу. Дело в том, что тариф всё равно учитывает налог, так как ресурсоснабжающие организации включают его в стоимость своих услуг.
Например, управляющая компания приобретает у ресурсоснабжающей организации услуги по 120 рублей, из которых 100 рублей — базовая стоимость и 20 рублей — НДС. Потребителю она их продает за те же 120 рублей с учетом налога.
Устраняйте расхождения по НДС, получайте полный вычет с Контур.НДС+
Учет НДС с компенсации коммунальных расходов у арендодателя
Налогообложение и учет коммуналки, которую арендатор перечисляет арендодателю, зависит от того, каким образом оформлена эта выплата:
- включается в арендную плату;
- уплачивается дополнительно к арендной плате;
- перечисляется по посредническому договору.
Возмещение входит в арендный платеж
В таком случае арендодатель начисляет НДС на весь арендный платеж, включая коммуналку.
При этом не имеет значения, как в договоре сформулировано условие об арендном платеже: является он фиксированным или состоит из постоянной части и переменной части, которая меняется в зависимости от объема использованных коммунальных услуг (пп. 1 п. 1 ст. 146, ст. 154 НК РФ, письмо ФНС от 04.02.2010 № ШС-22-3/86@).
Формулировка в договоре может быть такой: «Арендатор перечисляет в пользу арендодателя ежемесячные арендные платежи в счет оплаты аренды нежилого помещения. Арендная плата состоит из Основной и Переменной части, которая равна сумме коммунальных платежей».
В этой ситуации арендодатель указывает в счете-фактуре всю сумму арендного платежа. Отдельно в нем коммуналку можно не выделять.
Примечание. Стандартный срок для оформления счета-фактуры при оказании услуг — не позднее пяти дней после окончания налогового периода. По НДС это квартал. Но на практике их чаще выставляют последним днем месяца, в котором были оказаны услуги аренды. Это Налоговому кодексу тоже не противоречит, стороны договора могут выбрать оптимальный для себя вариант.
Возмещение уплачивается сверх арендной платы
Такое оформление не предполагает начисления НДС и выставления счетов-фактур на стоимость коммунальных услуг, так как не возникает объекта налогообложения.
Минфин разъясняет, что арендодатель не может быть поставщиком услуг для арендатора, так как он сам их абонент-покупатель (письмо Минфина от 03.03.2006 № 03-04-15/52, письмо УФНС по г. Москве от 21.05.2008 № 19-11/48675). То есть в рассматриваемой ситуации нет реализации услуг.
Формулировка в договоре может быть следующей: «Ежемесячный платеж за аренду офисного помещения по адресу г. Томск, ул. Кощеевой, д. 6 составляет 50 000 рублей (в том числе НДС). Помимо арендного платежа Арендатор обязуется компенсировать Арендодателю расходы на оплату коммунальных услуг согласно выставленным счетам».
Арендодатель не имеет права принять к вычету НДС, предъявленный поставщиком коммунальных услуг на часть потребления, приходящуюся на арендатора. Эта сумма налога должна быть включена в стоимость коммуналки, которая будет перевыставлена арендатору (отдельно налог в счете не указывается).
При этом НДС с коммунальных услуг, которые были оказаны непосредственно арендодателю, разрешено принять к вычету в стандартном порядке.
Пример 1. Арендодатель по итогам месяца получил квитанцию по коммуналке на 120 000 рублей, включая 20 000 рублей НДС. Из них на арендованное помещение приходится 60 000 рублей, в том числе 10 000 рублей налога.
Арендатор уплачивает ему ежемесячные арендные платежи в сумме 300 000 рублей, в том числе 50 000 рублей НДС. Дальнейшие действия арендодателя зависят от выбранного способа оформления возмещения коммунальных расходов.
Если коммуналка оплачивается в составе арендной платы как ее переменная часть
Арендодатель выставляет арендатору счет-фактуру на общую сумму 360 000 рублей, в том числе НДС 60 000 рублей. Сумма платежа от арендатора за месяц составит 360 000 рублей.
Если коммуналка оплачивается сверх арендной платы
Арендодатель выставляет счет-фактуру только на арендную плату. В нем будет указана сумма 300 000 рублей, в том числе НДС 50 000 рублей. Дополнительно арендодатель предъявляет счет на оплату коммунальных услуг — 60 000 рублей, не выделяя налог. Общая сумма платежа от арендатора за месяц составит 360 000 рублей.
Арендодатель сможет включить в расходы половину стоимости коммунальных услуг, так как она приходится на его потребление. Вычету подлежит 10 000 рублей налога с коммуналки.
Стоимость коммунальных услуг, предъявленных арендатору (на основании счета коммунальных служб), будет списана в расходы. А полученная от арендатора компенсация отнесена к доходам.
Оформлен агентский договор
В этом случае арендодатель становится посредником между коммунальщиками и своим арендатором. Это дает ему возможность перевыставлять счета-фактуры, а арендатору — принимать налог с коммуналки к вычету (п. 3 письма ФНС от 04.02.2010 № ШС-22-3/86@).
При этом сам арендодатель не начисляет и не уплачивает НДС с перевыставленных расходов, а также не принимает «входной» налог с них к вычету.
Оформить посредничество можно как отдельным агентским договором на оплату коммунальных услуг, так и отдельным условием договора аренды. Оба варианта допустимы. Напомним, что посреднический договор предполагает возмездность, поэтому в нем нужно предусмотреть условие о выплате арендодателю вознаграждения за выполнение работы посредника.
Арендодателю при выборе этого варианта важно учитывать, что у него появится обязанность вести журналы учета полученных и выставленных счетов-фактур и ежеквартально представлять их в налоговые органы.
Учет НДС с компенсации коммунальных расходов у арендатора
НДС с арендной платы можно принять к вычету в общем порядке. Для этого должны быть выполнены условия (ст. 169, 171, 172 НК РФ):
- услуги аренды облагаются налогом;
- арендованное имущество используется в деятельности, облагаемой НДС;
- арендодатель выставил счет-фактуру;
- расходы на аренду приняты к учету;
- аренда оформлена надлежащим образом: есть договор, акт приема-передачи.
Налог с коммунальных платежей тоже можно принять к вычету, но для этого коммуналка должна быть уплачена в составе арендной платы, либо должен быть оформлен посреднический договор. Пройдемся по уже рассмотренным вариантам оформления компенсации, но с точки зрения арендатора.
Важно! Если арендодатель самостоятельно оказывает арендаторам различные услуги по обслуживанию помещений, то он исчисляет НДС и составляет счета-фактуры на каждый вид услуги отдельно. Арендатор также применяет налоговые вычеты применительно к каждому виду услуг.
Возмещение включено в арендную плату
Арендатор имеет право принять к вычету всю сумму НДС из выставленного арендодателем счета-фактуры. Это касается и той части, что приходится на оплату коммуналки (письмо ФНС от 04.02.2010 № ШС-22-3/86@).
Возмещение уплачивается дополнительно к арендной плате
В этом случае арендатор не имеет права на вычет по налогу (письмо Минфина от 03.03.2006 № 03-04-15/52). Как мы уже отмечали, контролирующие органы настаивают, что потребителем услуги остается арендодатель, и он не должен выставлять счет-фактуру съемщику помещения на сумму возмещения расходов.
При этом всю сумму компенсации можно учесть в расходах (Письмо Минфина от 08.06.2010 № 03-03-06/1/394).
Пример 2. Вернемся к условиям Примера 1.
Если коммуналка оплачивается в составе арендной платы как ее переменная часть, арендатор получит счет-фактуру на сумму 360 000 рублей, которая включает НДС 60 000 рублей. Всю сумму налога можно будет принять к вычету при соблюдении условий п. 171 и 172 НК РФ.
Если коммуналка оплачивается сверх арендной платы, арендатор получит счет-фактуру на арендную плату: 300 000 рублей, в том числе НДС 50 000 рублей, который можно принять к вычету. Дополнительно нужно будет уплатить 60 000 рублей в возмещение коммуналки.
Оформлен агентский договор
По посредническому договору арендатор имеет право принять к вычету «входной» налог с коммуналки. Для этого должны быть выполнены стандартные условия (п. 2 ст. 171, п. 1 ст. 172 НК РФ):
- арендатор — плательщик НДС;
- перевыставленные коммунальные услуги предназначены для облагаемой деятельности;
- коммунальные услуги должны быть оприходованы;
- арендодатель-посредник перевыставил правильно оформленный счет-фактуру и приложил заверенные копии счетов-фактур продавца.
Самый простой способ дать арендатору возможность получить вычет НДС и не перегрузить арендодателя — добавить коммуналку в арендную плату как переменную часть.
Договор арендатора с ресурсоснабжающей организацией
Дополнительно рассмотрим еще один вариант, который позволит арендатору принимать НДС к вычету. Мы говорим о нем отдельно, потому что это не возмещение расходов арендодателю, а заключение прямого договора между арендатором и поставщиком коммунальных услуг.
Чтобы платить коммуналку этим способом, в договоре аренды нужно прописать следующее:
- арендатор обязан сам заключать договоры с поставщиками;
- виды коммунальных услуг, которыми арендатор будет пользоваться по таким договорам;
- арендатор обязан платить коммуналку напрямую поставщикам услуг.
На случай нарушения условий в договоре следует предусмотреть неустойку. Это нужно для безопасности арендодателя, ведь именно он отвечает за внесение платежей своевременно и в полной сумме, если арендатор так и не заключает договор с их поставщиком.
Обратите внимание! Возможность оформить прямой договор есть не всегда. Арендованное здание или помещение должно быть устроено так, чтобы арендатору были доступны, например, энергосети и приборы учета (ст. 539, 548 ГК РФ).
Арендатор будет получать счета-фактуры напрямую от коммунальщиков. Чтобы заявить вычет, ему нужно подать декларацию по НДС. Сервис Контур.НДС+ поможет избежать отказов, проверив декларацию на выполнение контрольных соотношений и сверив сведения из книг покупок и продаж налогоплательщика и контрагентов.