Распространённые мифы о кредитной истории
Кредитная история – это информация, которая характеризует заёмщика. Из неё можно узнать, какие кредиты, на какую сумму и где человек получал, допускал ли просрочки, какие займы до сих пор не выплачены и т.д. Существует масса убеждений о кредитных историях. В статье рассмотрим распространённые и разберёмся, что из этого миф, а что – правда.
Поделиться
Займы в МФО портят КИ
В КИ фиксируются не только банковские кредиты, но и займы в МФО. Банки реагируют на наличие микрозаймов в КИ по-разному. Для некоторых банков это негативный фактор. Но только из-за этого отказать в новом кредите не могут. Если по остальным параметрам заёмщик отвечает требованиям банка, кредит выдадут.
С МФО связан ещё один миф: если КИ уже испорчена, спасти ситуацию сможет выплаченный без просрочек микрозайм. Действительно, если из-за негативной КИ кредит в банке уже не дают, можно попробовать взять микрозайм и отдать по графику. В этом случае КИ немного улучшится. Но перед тем, как брать новый заём, рекомендуем отдать долги по старым. Это повлияет на улучшение КИ гораздо сильнее.
С чистой КИ кредит не дадут
КИ считается чистой, если заёмщик не подавал заявки на кредиты и, соответственно, их не получал. Некоторые банки расценивают отсутствие кредитной истории как повышенный риск. Неясно, добросовестный перед ними заёмщик или нет. Но для многих кредиторов отсутствие записей в КИ – не препятствие к выдаче кредита.
Если банк отказывает по непонятным причинам, можно «наработать» свою КИ. Для этого возьмите небольшой заём и выплатите в срок.
Банк вправе отказать в кредите, даже если кредитная история не пустая, но давно обновлялась. Скажем, последний раз 6-8 лет назад. В этом случае платёжеспособность заёмщика оценить сложно.
Досрочная выплата займа портит КИ
Кредит в банке можно погасить досрочно. С одной стороны, досрочное погашение характеризует заёмщика положительно, ведь материальное положение позволило выплатить долг быстрее, чем того требовал график. Но некоторые банки расценивают это в негативном ключе. Дело в том, что при выдаче займа кредитор рассчитывает заработать на клиенте определённую сумму – проценты. Если кредит выплачивается досрочно, банк не получает желаемый доход с такого заёмщика. Поэтому при наличии в КИ нескольких отметок о досрочном погашении некоторые банки могут отказать в новом займе. Но каждый случай индивидуален.
Задолженность по услугам ЖКХ сказывается на КИ
Если долг по коммунальным платежам достиг внушительного размера и уже передан судебным приставам, это скажется на КИ. Но управляющие компании не обязаны передавать в БКИ такую информацию. Поэтому далеко не каждый долг по услугам ЖКХ попадает в кредитную историю.
Большое число заявок на кредиты подозрительно для банков
В КИ фиксируются не только полученные кредиты, но и заявки. Каждый раз, когда заёмщик обращается в банк с просьбой предоставить заём, сведения попадают в КИ. Если запросы идут друг за другом, банк расценит это так: у клиента нет денег, он в тяжёлой финансовой ситуации и отчаянно пытается получить деньги. Связываться с таким заёмщиком захочет не каждая кредитная организация. Особенно плохо, если на запросы получен отказ.
Однако каждый банк решает сам, обращать внимание на большое количество запросов или нет. Как таковой этот фактор на выдачу кредита не влияет. Главное, чтобы у заёмщика не было просрочек.
Частая смена данных влияет на возможность получить кредит
Помимо информации о займах, в КИ вносится информация о заёмщике: адрес, телефон, данные паспорта. Когда эти сведения часто меняются, для банков это подозрительно. Заёмщика, который постоянно меняет номер или место проживания, будет тяжело найти. Кроме того, таким образом действуют мошенники: оформляют новые сим-карты для каждого займа, а потом выбрасывают, чтобы не названивали коллекторы. Для кредитора это риск, поэтому частая смена данных может повлиять на одобрение заявки.
Поручитель по кредиту с просрочками портит КИ
Если выступаете поручителем по кредиту, рекомендуем следить за тем, как заёмщик его погашает. Если будут просрочки, информация о них появится в вашей кредитной истории и негативно скажется на отношениях с банками в будущем. Даже если поручитель сам исправно платит кредиты, КИ может быть испорчена.
Небольшая просрочка не отражается в КИ
Самый простой способ испортить кредитную историю – взять кредит и не отдать. Банки сообщают информацию о просрочках в БКИ. Негативную роль играют даже небольшие просрочки, если их много. Кредитная организация видит, что заёмщик недисциплинированный, забывает вносить платежи вовремя, относится легкомысленно к обязательствам. Скорее всего, кредитор не захочет иметь с ним дело.
Иногда для банка критичны даже просрочки в 1-3 дня – кредитор просто не одобрит заявку заёмщика, в чьей КИ такие просрочки есть. Поэтому рекомендуем поставить напоминание об очередном платеже и вносить ежемесячные платежи за 2-3 дня до крайнего срока.
Негативная КИ влияет на другие сферы жизни
Плохая кредитная история влияет не только на вероятность одобрения заявки в банке, но и на другие сферы жизни заёмщика. Например, могут возникнуть сложности с трудоустройством. Некоторые работодатели проверяют КИ соискателей. Правда, для этого наниматель обязан спросить согласие. Часто это практикуется при приёме на материально ответственные и руководящие должности.
Страховщики также просматривают КИ. Недобросовестным заёмщикам порой отказывают в страховании или продают полис по завышенной цене.
КИ заёмщика доступна только тем банкам, где он числится клиентом
Информация в БКИ доступна тем банкам, которым заёмщик дал такое согласие. Обычно согласие запрашивают при любом обращении в кредитную организацию – даже при открытии дебетовых продуктов. При этом необязательно, чтобы человек был действующим клиентом банка.
Не стоит забывать, что получение информации из БКИ доступно и самому заёмщику.
У кредитной истории есть срок давности
Банки обращают внимание на займы последних лет, но это не означает, что старые просрочки никому не интересны. Информация о них хранится в БКИ. Даже просрочка пятилетней давности влияет на вероятность выдачи займа.
БКИ может удалить кредитную историю, но только если в КИ ничего (в том числе сведения о заёмщике) не менялось на протяжении 10 лет. Такое случается редко.
Новые кредиты улучшают КИ, даже при наличии просрочек по старым
Существует заблуждение, что погашать просрочки по старым кредитам необязательно: достаточно взять новый заём, чтобы КИ улучшилась. Это неверно. Для банка первоочередное значение имеет не число выданных займов, а количество просрочек. Поэтому стоит погасить ранее взятые кредиты, прежде чем оформлять новый.
Закрытые просрочки не отражаются в КИ
Информация о просрочках и кредитах никуда не исчезает. Нарушения графика платежей отражаются в КИ. Когда заёмщик погашает просроченную задолженность, это также вносится в историю. Закрытая просрочка лучше незакрытой, поэтому расплатиться по долгу лучше как можно раньше.
Не каждый заём попадает в кредитную историю
Это миф. Официально работающие банки и МФО обязаны передавать данные о поступивших запросах, выданных кредитах и допущенных просрочках в БКИ. Если кредит не попал в историю заёмщика, скорее всего допущена техническая ошибка.
Ведутся списки хороших и плохих заёмщиков
Официально подобные списки не ведутся, поскольку заёмщик в любой момент может исправиться и улучшить КИ. Кроме того, банки тоже меняют критерии отбора клиентов. Но у кредитных организаций есть чёрные списки, в которые попадают недобросовестные заёмщики. Таким людям в кредитах отказывают.
Чтобы очистить КИ, заплатите
Можно ли исправить КИ, обратившись напрямую в бюро кредитных историй? Да, но только если в записях сделана ошибка. Договориться об исправлении достоверной информации не получится.
Обратите внимание: во время пандемии увеличилось число мошенников, предлагающих в том числе очистить КИ заёмщика.
- Займы в МФО портят КИ
- С чистой КИ кредит не дадут
- Досрочная выплата займа портит КИ
- Задолженность по услугам ЖКХ сказывается на КИ
- Большое число заявок на кредиты подозрительно для банков
- Частая смена данных влияет на возможность получить кредит
- Поручитель по кредиту с просрочками портит КИ
- Небольшая просрочка не отражается в КИ
- Негативная КИ влияет на другие сферы жизни
- КИ заёмщика доступна только тем банкам, где он числится клиентом
- У кредитной истории есть срок давности
- Новые кредиты улучшают КИ, даже при наличии просрочек по старым
- Закрытые просрочки не отражаются в КИ
- Не каждый заём попадает в кредитную историю
- Ведутся списки хороших и плохих заёмщиков
- Чтобы очистить КИ, заплатите
Что такое бюро кредитных историй и какая информация там хранится

Каждый раз, когда вы обращаетесь в банк за кредитом, получаете согласие или отказ, затягиваете с выплатами или, наоборот, возвращаете долг досрочно, об этом узнает бюро кредитных историй. Что это за организация? Откуда она берет информацию о вас? И для чего ее хранит?
Что такое кредитная история
- Сведения, по которым вас можно идентифицировать: ФИО, данные паспорта, СНИЛС, наименование юрлица, ИНН, ОГРН.
- Дополнительная информация о вас: место регистрации и фактическое место жительства, сведения о процедурах банкротства, данные о кредитах, задолженностях, размерах ежемесячных платежей, просрочках.
- Информация об источнике формирования кредитной истории, о пользователе, а также о приобретателе права требования (в случае уступки права требования по договору займа).
- Данные о том, что вы обращались в кредитную организацию для заключения договора, о заключении такого договора или об отказе, информация о просрочке по договору займа (кредита), договору лизинга.
Что такое бюро кредитных историй
Бюро кредитных историй (БКИ) — компания, которая собирает, обрабатывает, редактирует и хранит кредитные истории, а также предоставляет отчеты по запросу.
Список БКИ, внесенных в государственный реестр, есть на сайте Банка России. Сейчас таких бюро там семь:
- Национальное бюро кредитных историй
- Объединенное кредитное бюро
- Кредитное бюро «Русский Стандарт»
- Бюро кредитных историй «Скоринг Бюро»
- Восточно-Европейское бюро кредитных историй
- Столичное кредитное бюро
- Межрегиональное бюро кредитных историй «Кредо»
Бюро кредитных историй хранят информацию в течение 7 лет с даты последнего изменения. Этот срок рассчитывается в отношении каждой записи, а не в целом для всей кредитной истории. Через 7 лет данные аннулируются.
11.08.2022 16:14
Что могут узнать о вас банки с помощью БКИ
БКИ гарантируют сохранность ваших данных. Посторонние могут получить доступ к вашему кредитному отчету только с вашего согласия.
Исключения — информационная часть кредитной истории. Именно ее запрашивают банки перед тем, как решить, одобрить вам кредит или нет. Вот что входит в информационную часть:
- сведения об обращении для заключения кредитного договора;
- сведения о заключении кредитного договора или об отказе;
- информация о просрочке по договору займа (кредита), договору лизинга в течение 90 календарных дней с даты наступления срока исполнения обязательства по указанным договорам.
Как проверить свою кредитную историю
Узнайте, в каком БКИ содержится ваша кредитная история. Запрос можно отправить через «Госуслуги» или официальный сайт Банка России. Помогут также банки, микрофинансовые организации и кредитные потребительские кооперативы, почтовые отделения, которые предоставляют услуги телеграфа, или нотариусы.
Когда вы узнаете свои БКИ, сможете запросить у них кредитную историю напрямую или также через:
- кредитные или микрофинансовые организации;
- операторов инвестиционных платформ;
- кредитные кооперативы, заключившие договор об оказании информационных услуг с этим БКИ.
Два раза в год кредитную историю в каждом БКИ можно посмотреть бесплатно, за следующие запросы придется платить. У каждого бюро свои тарифы и условия, но в среднем запрос стоит до 500 рублей.
Можно ли заставить БКИ изменить данные в кредитной истории
Если у вас плохая кредитная история, то исправить ее можно, только своевременно выплачивая кредиты. Не верьте людям, которые предлагают исправить данные в КИ за вознаграждение — это мошенники.
Если у вас никогда не было просрочек, вы берете кредиты и своевременно их закрываете, но при этом кредитная история испорчена — вероятно, это ошибка. Банк мог предоставить неверные данные в БКИ. Напишите заявление в ваше бюро кредитных историй и укажите все, что нужно исправить. БКИ проверит информацию, и если ошибка подтвердится, информацию скорректируют.
Как улучшить кредитную историю: 5 шагов к восстановлению
Кредитная история — это сведения, которые характеризуют платежную дисциплину гражданина или организации (о кредитах, займах, договорах лизинга, поручительства, смешанных договорах). В истории по каждому из долговых обязательств отражены полные сведения — когда был оформлен и когда завершится, в какой кредитной организации, в каком размере вносятся платежи, есть ли просроченные платежи и тому подобное.
Эксперты рассказывают, как улучшить испорченную кредитную историю
Как проверить свою кредитную историю
Узнать, в каких кредитных бюро хранится кредитная история
Кредитная история хранится в бюро кредитных историй (БКИ). Кредитные истории одного и того же человека могут быть разными в разных БКИ. Это связано с тем, с какими банками и другими организациями у БКИ есть договор на обмен информацией. Кроме того, все крупные банки по требованию ЦБ обязаны направлять данные о заемщиках как минимум в два БКИ.
С 1 января 2022 года системно значимые кредитные организации и другие крупные кредиторы (с кредитным портфелем для физических лиц не менее ₽100 млрд) должны представлять информацию не менее чем в два БКИ. Доля участия банка хотя бы в одном из этих БКИ не должна превышать 10%. Благодаря этому содержащаяся в кредитных историях информация в различных БКИ будет более полной, это даст возможность точнее оценивать заемщиков и поддержит конкуренцию между БКИ.
На текущий момент в России работают шесть БКИ, которые внесены в государственный реестр ЦБ:
- АО «Национальное бюро кредитных историй»;
- АО «Объединенное Кредитное Бюро»;
- ООО «Кредитное Бюро Русский Стандарт»;
- ООО «Бюро кредитных историй «Скоринг Бюро»;
- ООО «Спектрум Кредитное Бюро»;
- ООО «Межрегиональное Бюро кредитных историй «Кредо».
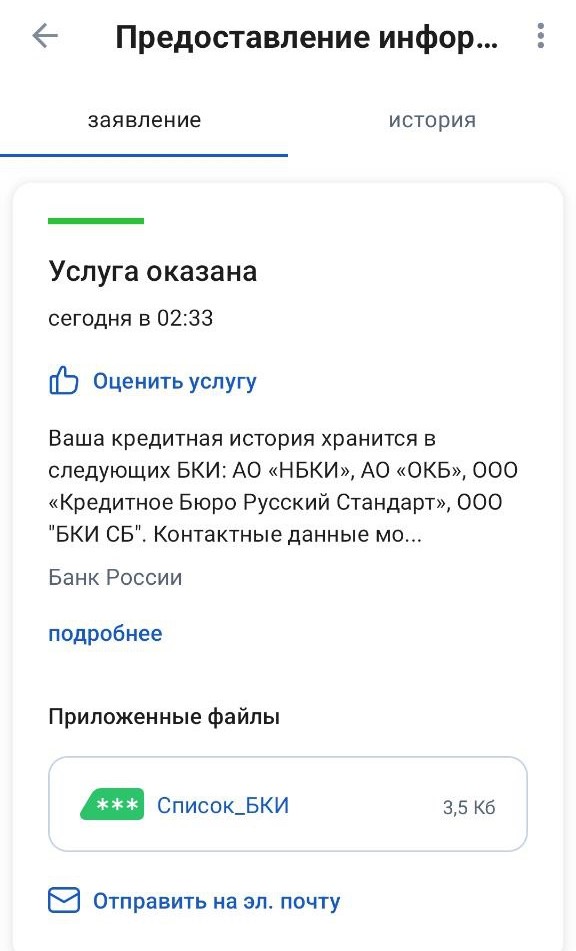
Запросить список БКИ, в которых хранится кредитная история, через «Госуслуги»
На портале «Госуслуги» нужно воспользоваться услугой «Получение информации о хранении вашей кредитной истории». Понадобится подтвердить данные паспорта, которые автоматически загрузятся из личного кабинета.
В ответ Банк России пришлет в личный кабинет на портале «Госуслуги» список всех БКИ, в которых хранится кредитная история. Информация включает название, адрес и номер телефона бюро и ссылку на личный кабинет на официальном сайте каждого БКИ, в котором хранится кредитная история.
Пример отчета Центрального каталога кредитных историй (ЦККИ) на «Госуслугах»
Как узнать кредитную историю, если нет учетной записи на «Госуcлугах»
Тем, кто не имеет учетной записи на «Госуслугах», можно обратиться за получением списка БКИ, в которых хранится кредитная история, в:
- любой банк;
- любое бюро кредитных историй (даже в то, в котором может и не быть вашей кредитной истории);
- микрофинансовую организацию;
- кредитный потребительский кооператив;
- почтовое отделение с услугой телеграфа;
- к нотариусу;
- Центральный каталог кредитных историй Банка России.
Запросить кредитную историю в каждом БКИ, где хранится кредитная история
Получив список БКИ, в которых хранится кредитная история, следующий шаг — запросить в каждом из них свою кредитную историю.
Все БКИ, внесенные в реестр ЦБ, позволяют войти в личный кабинет на их сайте, используя логин и пароль с «Госуслуг» (ЕСИА). Кроме того, в каждое из них можно обратиться лично, посетив их офисы, а также по почте письмом или телеграммой.
В каждом БКИ заемщик может заказать кредитный отчет бесплатно два раза в год (на бумажном носителе один раз в год), далее заказ отчетов становится платным. Количество платных обращений не ограничивается. Ряд БКИ предлагают так называемую подписку, по которой присылают историю регулярно, а также могут предупреждать о каждом новом оформленном кредите.
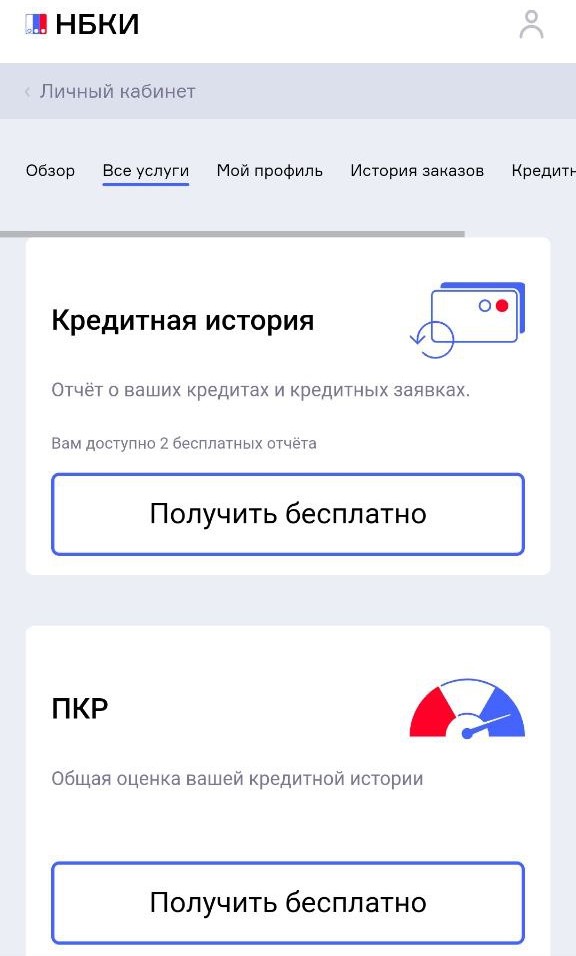
Пример запроса кредитной истории в БКИ
Изучить кредитную историю
Титульная часть. В ней содержится информация о заемщике, для физического лица это фамилия, имя, отчество, паспортные данные (в том числе предыдущие, если они менялись), СНИЛС, ИНН. Здесь следует проверить правильность всех данных.
Основная часть. Вторая часть содержит сведения об обязательствах — кредитах, ипотеках, договорах лизинга, поручительствах, причем как действующих, так и закрытых с указанием кредитной организации, сумме текущей задолженности, среднемесячных платежах, сведений о просроченной задолженности, остатке долга, датах оформления кредита и его окончания и т. д. Данная часть дает возможность человеку сверить данные БКИ с теми данными, которые он считает верными, то есть проверить, не числится ли за ним кредитов, которые он не оформлял или о которых, возможно, забыл.
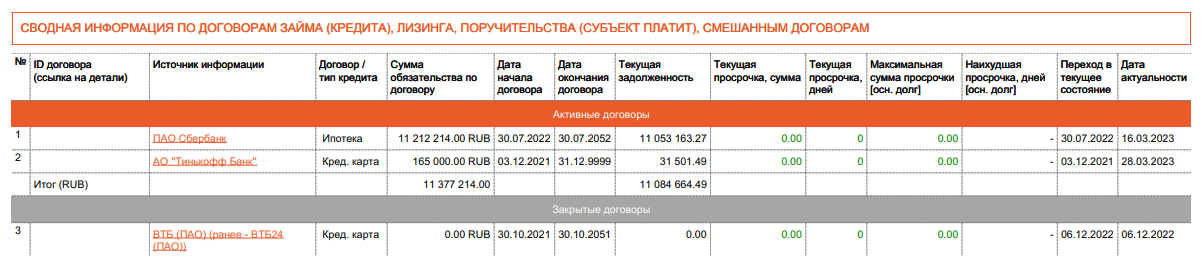
Пример основной части кредитной истории
Закрытая часть. Из дополнительной части заемщик может узнать, какие кредитные организации передали данные в БКИ для формирования кредитной истории, какие из них запрашивали его кредитную историю и с какой целью, а также о том, кому переуступали права требования по кредиту.
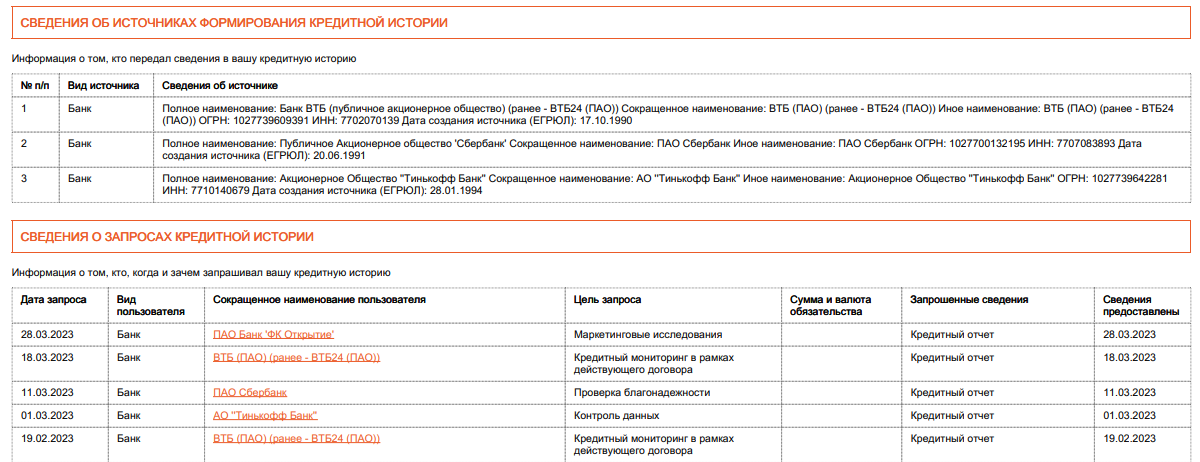
Пример закрытой части кредитной истории
Информационная часть. Из этой части человек узнает, куда он обращался за кредитом, о заключении такого договора или об отказе и его причинах. Тут же публикуется информация о просрочке по кредиту или договору лизинга, если она превышает 90 календарных дней с даты наступления срока исполнения обязательства. В этой части также важно проверить, совпадают ли сведения из БКИ с реальными запросами заемщика за кредитами в те финансовые учреждения, которые указаны в кредитной истории.
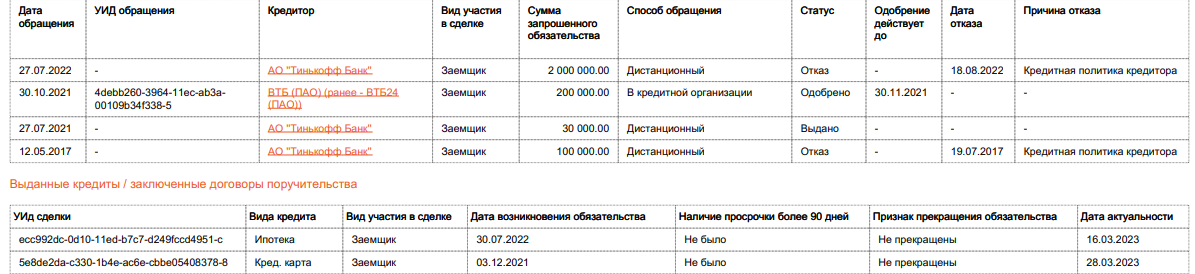
Пример информационной части кредитной истории
Как улучшить кредитную историю
Кредитная история считается плохой при наличии просроченных платежей по имеющимся долговым обязательствам, множества открытых кредитов, высокой финансовой нагрузке. Эти показатели негативно сказываются на облике потенциального заемщика, и банк может либо отказать в очередном кредите и ипотеке, либо предложить их взять под более высокую ставку. Также плохо на шансах получения кредита может сказаться полное отсутствие кредитной истории, так как при отсутствии каких-либо кредитов банкам сложно сделать вывод о платежной дисциплине человека.
Есть разные способы улучшить кредитную историю.
1. Исправить фактические ошибки
Если вы обнаружили в кредитной истории заем, который вы не брали, или иные ошибочные сведения и неточности, то необходимо обратиться в бюро с соответствующим заявлением или напрямую к источнику информации, который передал эти ошибочные сведения.
2. Погасить существующие долги
Если вы допустили задолженность, то нужно вносить на счет хотя бы посильные платежи, движение по счету будет сигнализировать о том, что заемщик предпринимает усилия по погашению. Кроме того, можно обратиться в банки за кредитными каникулами, рефинансированием, реструктуризацией долга. Как только финансовое положение улучшится, незамедлительно погасить долги.
3. Взять кредитные каникулы
Напрямую кредитные каникулы не улучшат историю, но и не испортят ее. Поэтому в случае финансовых трудностей стоит обязательно обратиться в банк за их получением. «Кредиты, по которым предоставляются кредитные каникулы, получают особую отметку в кредитных историях, чтобы отличать их от других обязательств. Это делается в том числе для того, чтобы банки и бюро кредитных историй не рассматривали приостановку платежей по таким кредитам как ухудшающий фактор при расчете персонального кредитного рейтинга (ПКР). То есть качество кредитной истории при обращении за кредитными каникулами не должно изменяться», — подтвердил директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков.
4. Снизить долговую нагрузку и не увеличивать ее
В кредитной истории отражается общая долговая нагрузка. Например, если у человека ипотека, четыре кредита в разных банках, телефон в рассрочку и два микрозайма, то все они будут видны в истории. Банк России установил для кредитных организаций прямые лимиты на количество выдаваемых кредитов клиентам с высокой долговой нагрузкой. Поэтому нужно последовательно платить по каждому кредиту, закрывать их и не брать новые кредиты, пока долговая нагрузка не станет приемлемой.
5. Начать кредитную историю
Тем, у кого нет кредитной истории, можно ее начать формировать с небольших потребительских кредитов или пользования кредитными картами. Также можно оформить какой-либо товар в рассрочку. При одобрении этих кредитных продуктов банки предъявляют более низкие требования, поэтому шанс их получить есть практически у каждого. Важно впоследствии своевременно вносить платежи, чтобы сформировалась хорошая кредитная история.
Как обнулить кредитную историю
Самостоятельно стереть или обнулить кредитную историю человек не может. Обнуляется кредитная история только по закону, говорит директор по маркетингу НБКИ Алексей Волков.
«Кредитная история перестает храниться в том случае, если с момента последней записи в ней прошло семь лет. Имеется в виду, что у субъекта не было никаких непогашенных обязательств и никакого движения в кредитной истории в течение этого времени. Иными способами обнулить кредитную историю невозможно», — объяснил Волков.
Оценка кредитоспособности компании или государства. Выставляется независимыми рейтинговыми агентствами и производится на основании оценочных анкет, которые преобразуют финансовые и нефинансовые показатели компании в баллы. Кредитный рейтинг позволяет оценивать рискованность вложения в ценные бумаги эмитента (компании) – чем выше рейтинг, тем ниже риск.

Ольга Копытина
Что такое кредитная история?
Кредиторы тщательно собирают и записывают всю информацию о своих заемщиках: сколько кредитов им когда-либо выдавали, вовремя ли они возвращали занятые деньги, допускали ли просрочки или задолженности. Эти данные помогают банкам оценить благонадежность своих клиентов и понять, можно ли выдать им новый заем.
Команда Райффайзен Банка
Однако подобная информация может быть интересна не только финансовым организациям, но еще и страховым компаниям, сервисам каршеринга, потенциальным работодателям и даже самим заемщикам. Разбираемся, для чего нужна кредитная история, из чего она формируется и на что может повлиять.
Что такое кредитная история и как она формируется
Кредитная история — это совокупность всех данных о взаимоотношениях человека с его кредиторами. Это досье, в котором указывается, сколько заявок на кредиты человек подавал и сколько из них было одобрено, в какие банки он обращался, склонен ли он допускать просрочки при выплате долга, выступал ли когда-нибудь в роли поручителя или созаемщика и прочие сведения, которые могут быть важны для банков.
Помимо данных о займах КИ также включает в себя дополнительную информацию, которая может помочь оценить надежность и финансовую дисциплину заемщика. Сюда может входить информация о непогашенных задолженностях по коммунальным платежам или алиментам, о неоплаченных штрафах за нарушение ПДД или о неуплате налогов.
Кредитная история пополняется каждый раз, когда заемщик совершает какие-либо действия в отношении кредита: отправляет заявку в банк, получает отказ или одобрение, вносит ежемесячный платеж вовремя или задерживает выплату, закрывает долг досрочно или в оговоренный срок. Банки собирают подобную информацию и направляют ее в бюро кредитных историй, которые хранят отчетность по каждому заемщику в течение как минимум десяти лет.
Из чего состоит КИ
- Это личные данные заемщика. Здесь указывается его ФИО, дата и место рождения, гражданство, паспортные данные, адреса прописки и фактического проживания, а также контактная информация — номера мобильного, домашнего и рабочего телефона.
- Сведения о кредитах. Здесь находится описание каждого выданного займа: его сумма, срок, базовые условия, даты открытия и погашения, информация о просроченных платежах, штрафах и пенях. В этом блоке также можно увидеть, есть ли у человека непогашенные кредиты.
- Это закрытая информация о кредиторах. Это наименования банков или МФО, выдавших заем, а также данные о том, кто интересовался вашей кредитной историей. В этом пункте указываются точные даты всех поступивших запросов и наименования компаний, которые их отправляли.
- Содержит информацию не только о полученных кредитах, но и о тех заявках, которые не были одобрены. Здесь будут данные обо всех обращениях человека в кредитные организации, о количестве отказов и их причинах, а также о наличии повторяющихся просрочек.
Для кого может быть важна ваша КИ
В первую очередь кредитная история важна для банков — для них это основной способ узнать, насколько надежным является человек и стоит ли вообще выдавать ему очередной заем. Анализируя КИ, банки могут оценить степень своего риска при одобрении ссуды.
К примеру, если человек имеет стабильную работу с хорошей зарплатой, регулярно пользуется кредитной картой, не допускает просрочек и всегда вовремя закрывает долг — это значит, что банк может спокойно выдать ему новый заем, не опасаясь невозврата средств. Но если из КИ видно, что клиент регулярно задерживает ежемесячные платежи, имеет долги по квартплате или иные задолженности — это может означать, что его финансовое положение неустойчиво, и банк рискует потерять свои средства.
Однако кредитной историей по разным причинам могут интересоваться не только банки, но и другие организации, среди которых чаще всего встречаются следующие:
- Страховые компании. Страховщики также стараются максимально обезопасить себя и защититься от возможного мошенничества со стороны страхователей. При проверке кредитной истории своего будущего клиента они могут выяснить, что тот испытывает финансовые трудности — например, если он регулярно задерживает платежи по кредиту или уже несколько месяцев не оплачивает коммунальные услуги. Это может означать, что ради получения страховой выплаты такой клиент может пойти на мошенничество и, к примеру, сымитировать страховой случай. Поэтому при плохой КИ страховая компания может отказать в выдаче страховки или значительно поднять ее стоимость для данного клиента.
- Сервисы каршеринга и долговременной аренды машин. Похожие принципы работают и в отношении сервисов аренды машин. Если они замечают, что клиент берет кредиты на крупные суммы и не возвращает долг, то они могут счесть его ненадежным и отказаться предоставлять ему автомобиль даже в краткосрочную аренду.
- Потенциальные работодатели. Еще одна категория компаний, которые могут запрашивать кредитную историю — это будущие работодатели, которые стараются оценить, насколько ответственным, дисциплинированным и надежным является их будущий сотрудник. Чаще всего таким образом проверяют кандидатов на должности, связанные с деньгами или принятием важных решений: директоров, начальников отдела, бухгалтеров или завхозов.
Зачем узнавать свою КИ
В некоторых случаях узнать свою КИ может быть полезно и для самого заемщика. Это позволяет быстро исправлять КИ в случае ее ухудшения, контролировать попадающие в нее сведения и избежать большого процента отказов в выдаче займов.
В каких ситуациях стоит узнавать собственную КИ?
- Перед отправкой заявки на новый кредит или после получения отказа в выдаче. Зная все нюансы своей кредитной истории, вы можете оценить свои шансы на получение нового кредита. Если КИ отрицательная, то это может послужить причиной отказа, что, в свою очередь, еще больше ухудшит ваш персональный рейтинг. Чтобы этого не случилось, после отказа или перед отправлением заявки проверьте свою КИ и в случае необходимости постарайтесь ее улучшить.
- При утере важных документов. Потеря паспорта открывает большой простор для финансового мошенничества. Если документ попадет не в те руки, то спустя какое-то время вы можете обнаружить в своей КИ отметки о кредитах, которые вы на самом деле не брали. Чтобы избежать этого, после потери документов обязательно регулярно проверяйте вашу КИ на предмет необычных запросов или странных займов.
- Чтобы убедиться, что в КИ нет неверной информации, ошибочно приписанных вам кредитов или формально не закрытых долгов. Ложная информация в КИ может появиться не только из-за действий мошенников, но и из-за простой технической ошибки или даже человеческого фактора. К примеру, в досье могут появиться данные о непогашенном кредите вашего однофамильца, о просрочках, которые вы не допускали, или о незакрытом кредите, который вы давно уже погасили. Такие ошибки могут плохо повлиять на ваш кредитный рейтинг, поэтому важно вовремя их заметить и исправить — тогда они не нанесут вреда вашей КИ.
Как посмотреть свою КИ
Кредитные истории российских заемщиков хранятся в специальных бюро — БКИ. Всего в России существует 9 БКИ, аккредитованных Центробанком РФ, и еще несколько неаккредитованных. КИ конкретного человека может храниться в любом из этих БКИ или даже сразу в нескольких. Чтобы узнать свою кредитную историю, необходимо сначала найти свои БКИ, а затем отправить в них запрос на получение индивидуального отчета.
Узнать свою КИ можно несколькими способами:
Через Госуслуги
Для этого необходимо зайти на портал и отправить запрос в Центральный каталог кредитных историй (ЦККИ) на получение списка бюро, в которых хранится информация о вас. После этого нужно будет зарегистрироваться на сайтах самих бюро и запросить отчет о вашем персональном кредитном рейтинге.
Через сайт ЦБ РФ
В этом случае сначала потребуется узнать свой код субъекта — индивидуальный номер, который присваивается каждому заемщику при оформлении кредита. Этот код можно найти в вашем договоре на кредит либо уточнить у сотрудников банка. Если же такой код вам пока не присвоили, его можно сформировать в любом БКИ или банке. После получения кода необходимо отправить запрос на получение сведений о вашей КИ на сайте ЦБ РФ.
Через посредников
Если не хочется заниматься поиском КИ самостоятельно, можно прибегнуть к помощи посредников: банков, финансовых брокеров, некоторых МФО или банковских интернет-порталов. Они сами отправят все необходимые запросы в ЦККИ, БКИ или ЦБ, и после получения результата предоставят вам отчет с полной информацией о вашем текущем персональном рейтинге.
Дважды в год можно воспользоваться первыми двумя способами бесплатно, а вот последующие запросы будут платными. Работа с посредниками будет платной в любом случае.
Подробнее о каждом способе можно прочитать в нашей статье «Как проверить кредитную историю: платные и бесплатные способы».
Итоги
- Кредитная история — это досье на заемщика, которое включает в себя информацию о том, сколько займов ему выдали и в скольких случаях отказали, в какие банки он обращался, насколько аккуратно он закрывает свои обязательства, задерживает ли выплаты и на какой срок. Заемщик сам формирует свою КИ своими действиями, а банки только аккумулируют эту информацию и передают ее в БКИ для хранения.
- Кредитная история — это важный показатель финансовой благонадежности человека, поэтому ей могут интересоваться самые разные организации: от банков до страховщиков, от будущих работодателей до сервисов аренды машин. Именно поэтому так важно следить за собственной КИ и стараться, чтобы она всегда оставалась положительной.
- Время от времени стоит проверять свою КИ, чтобы убедиться, что все данные в ней переданы корректно и без ошибок, которые могут случайно ее испортить. Запросить свою КИ можно как платно через посредников, так и бесплатно — если отправить запрос через Госуслуги или сайт Центробанка.