II. Порядок формирования и представления обоснований прогноза поступления доходов в целях формирования проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период
11. Обоснования прогноза поступления доходов формируются и представляются главными администраторами доходов в Министерство финансов Российской Федерации одновременно с прогнозом поступления доходов в федеральный бюджет на очередной финансовый год и плановый период, прогнозом поступления доходов в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации на очередной финансовый год и плановый период, уточненным прогнозом поступления в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации доходов на очередной финансовый год и плановый период в сроки, установленные графиком подготовки и рассмотрения проектов федеральных законов, документов и материалов, разрабатываемых при составлении проекта федерального бюджета и проектов бюджетов государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период (далее — График).
Показатели обоснований прогноза поступления доходов и показатели прогноза поступления доходов в федеральный бюджет на очередной финансовый год и плановый период, прогноза поступления доходов в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации на очередной финансовый год и плановый период, уточненного прогноза поступления в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации доходов на очередной финансовый год и плановый период должны соответствовать друг другу.
12. Министерство финансов Российской Федерации после получения от главного администратора доходов обоснований прогноза поступления доходов в сроки, установленные Графиком, обеспечивает рассмотрение обоснований прогноза поступления доходов на предмет соответствия бюджетному законодательству Российской Федерации, в том числе Общим требованиям к методике прогнозирования поступлений доходов, правовым основаниям возникновения источников доходов Российской Федерации, правилам формирования и представления главными администраторами доходов обоснований прогноза поступления доходов, установленным Порядком, и, при отсутствии замечаний к обоснованиям прогноза поступления доходов и, соответственно, прогнозу поступления доходов в федеральный бюджет на очередной финансовый год и плановый период, прогнозу поступления доходов в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации на очередной финансовый год и плановый период, уточненному прогнозу поступления в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации доходов на очередной финансовый год и плановый период, осуществляет принятие обоснований прогноза поступления доходов и направляет главному администратору доходов информацию о принятии обоснований прогноза поступления доходов.
В случае наличия замечаний к обоснованиям прогноза поступления доходов или прогнозу поступления доходов в федеральный бюджет на очередной финансовый год и плановый период, прогнозу поступления доходов в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации на очередной финансовый год и плановый период, уточненному прогнозу поступления в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации доходов на очередной финансовый год и плановый период Министерство финансов Российской Федерации направляет главному администратору доходов информацию об отклонении обоснований прогноза поступления доходов с указанием причин (замечаний) отклонения.
Главный администратор доходов в течение двух рабочих дней со дня получения информации от Министерства финансов Российской Федерации об отклонении обоснований прогноза поступления доходов обеспечивает внесение изменений в обоснования прогноза поступления доходов в соответствии с представленными Министерством финансов Российской Федерации замечаниями и повторное представление обоснований прогноза поступления доходов на рассмотрение в Министерство финансов Российской Федерации.
13. В течение трех рабочих дней после принятия проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период Государственной Думой Федерального Собрания Российской Федерации во втором чтении главные администраторы доходов обеспечивают уточнение обоснований прогноза поступления доходов, сформированных при формировании проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период, и их повторное представление в Министерство финансов Российской Федерации.
Показатели обоснований прогноза поступлений доходов должны соответствовать показателям проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период, принятого Государственной Думой Федерального Собрания Российской Федерации во втором чтении.
14. Министерство финансов Российской Федерации в течение пяти рабочих дней после принятия проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период Государственной Думой Федерального Собрания Российской Федерации во втором чтении рассматривает полученные от главного администратора доходов обоснования прогноза поступления доходов, сформированные в соответствии с пунктом 13 Порядка, в порядке, установленном пунктом 12 Порядка, и, при отсутствии замечаний, осуществляет их принятие.
В случае наличия замечаний к обоснованиям прогноза поступления доходов Министерство финансов Российской Федерации направляет главному администратору доходов информацию об отклонении обоснований прогноза поступления доходов с указанием причин (замечаний) отклонения.
Главный администратор доходов в течение двух рабочих дней со дня получения информации от Министерства финансов Российской Федерации об отклонении обоснований прогноза поступления доходов обеспечивает внесение изменений в обоснования прогноза поступления доходов в соответствии с представленными Министерством финансов Российской Федерации замечаниями и повторное представление обоснований прогноза поступления доходов на рассмотрение в Министерство финансов Российской Федерации.
15. На основании обоснований прогноза поступления доходов, принятых Министерством финансов Российской Федерации в соответствии с пунктом 14 Порядка, Министерством финансов Российской Федерации в рамках формирования сведений для составления кассового плана в соответствии с Порядком составления и ведения кассового плана исполнения федерального бюджета в текущем финансовом году, утвержденным приказом Министерства финансов Российской Федерации от 9 декабря 2013 г. N 117н (зарегистрирован в Министерстве юстиции Российской Федерации 5 февраля 2014 г., регистрационный N 31231; Российская газета, 2014, 25 февраля) (далее — Порядок составления и ведения кассового плана), формируются показатели, предусмотренные (учтенные при формировании) федеральным законом о федеральном бюджете, в части прогноза доходов федерального бюджета. Обоснования прогнозов поступления доходов, принятые Министерством финансов Российской Федерации в соответствии с пунктом 14 Порядка, должны соответствовать показателям, предусмотренным (учтенным при формировании) федеральным законом о федеральном бюджете, в части прогноза доходов федерального бюджета.
С изменениями, внесенными приказом Министерства финансов Российской Федерации от 22 января 2015 г. N 13н «О внесении изменений в нормативные правовые акты Министерства финансов Российской Федерации» (зарегистрирован в Министерстве юстиции Российской Федерации 17 февраля 2015 г., регистрационный N 36058; Официальный интернет-портал правовой информации http://www.pravo.gov.ru, 19 февраля 2015 г.), приказом Министерства финансов Российской Федерации от 21 декабря 2015 г. N 204н «О Порядке утверждения и доведения до главных распорядителей, распорядителей и получателей средств федерального бюджета предельного объема оплаты денежных обязательств и о внесении изменений в некоторые приказы Министерства финансов Российской Федерации» (зарегистрирован в Министерстве юстиции Российской Федерации 24 декабря 2015 г., регистрационный N 40222; Официальный интернет-портал правовой информации http://www.pravo.gov.ru, 29 декабря 2015 г.), приказом Министерства финансов Российской Федерации от 30 мая 2016 г. N 73н «О внесении изменений в Порядок составления и ведения кассового плана исполнения федерального бюджета в текущем финансовом году, утвержденный приказом Министерства финансов Российской Федерации от 9 декабря 2013 г. N 117н» (зарегистрирован в Министерстве юстиции Российской Федерации 21 июня 2016 г., регистрационный N 42584; Официальный интернет-портал правовой информации http://www.pravo.gov.ru, 23 июня 2016 г.), приказом Министерства финансов Российской Федерации от 27 ноября 2017 г. N 203н «О внесении изменений в Порядок составления и ведения кассового плана исполнения федерального бюджета в текущем финансовом году, утвержденный приказом Министерства финансов Российской Федерации от 9 декабря 2013 г. N 117н» (зарегистрирован в Министерстве юстиции Российской Федерации 20 декабря 2017 г., регистрационный N 49324; Официальный интернет-портал правовой информации (www.pravo.gov.ru), 2017, 21 декабря).
(в ред. Приказа Минфина России от 24.08.2018 N 181н)
(см. текст в предыдущей редакции)
II. Основные этапы составления проекта федерального бюджета и проектов бюджетов государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период
16. Правительство Российской Федерации не позднее 1 марта текущего финансового года доводит до федеральных органов исполнительной власти и иных государственных органов и организаций, участвующих в процессе составления проекта федерального бюджета и проектов бюджетов государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период, график подготовки и рассмотрения проектов федеральных законов, документов и материалов, разрабатываемых при составлении проекта федерального бюджета и проектов бюджетов государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период, подготовленный Министерством финансов Российской Федерации и согласованный с Министерством экономического развития Российской Федерации, Министерством здравоохранения Российской Федерации, Министерством труда и социальной защиты Российской Федерации, Министерством строительства и жилищно-коммунального хозяйства Российской Федерации и коллегией Военно-промышленной комиссии Российской Федерации.
(в ред. Постановления Правительства РФ от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
17. Бюджетная комиссия не позднее 20 апреля текущего финансового года рассматривает и согласовывает проекты сценарных условий функционирования экономики Российской Федерации, основных параметров прогноза социально-экономического развития Российской Федерации на очередной финансовый год и плановый период.
18. Главные администраторы доходов федерального бюджета (бюджетов государственных внебюджетных фондов Российской Федерации) не позднее 26 апреля текущего финансового года представляют в системе «Электронный бюджет» в Министерство финансов Российской Федерации и Министерство экономического развития Российской Федерации:
прогноз поступлений доходов на очередной финансовый год и плановый период и обоснования прогноза поступлений доходов в федеральный бюджет, консолидированные бюджеты субъектов Российской Федерации на очередной финансовый год и плановый период и оценку их поступления в текущем году по видам (подвидам) доходов бюджетов, а также расчеты по видам (подвидам) доходов бюджетов в соответствии с методиками прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации;
прогнозы поступлений доходов в бюджеты государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период по видам (подвидам) доходов бюджетов (Министерство здравоохранения Российской Федерации — в части бюджета Федерального фонда обязательного медицинского страхования, Министерство труда и социальной защиты Российской Федерации — в части бюджета Фонда пенсионного и социального страхования Российской Федерации), а также расчеты по видам (подвидам) доходов бюджетов в соответствии с методиками прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации.
(в ред. Постановления Правительства РФ от 24.03.2023 N 471)
(см. текст в предыдущей редакции)
(п. 18 в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
19. Министерство финансов Российской Федерации не позднее 30 апреля текущего финансового года:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
а) разрабатывает проект методики расчета базовых бюджетных ассигнований по государственным программам Российской Федерации и непрограммным направлениям деятельности на очередной финансовый год и плановый период;
б) осуществляет расчет базовых бюджетных ассигнований на очередной финансовый год и плановый период;
в) обеспечивает доступ в системе «Электронный бюджет» к расчетам базовых бюджетных ассигнований на очередной финансовый год и плановый период:
субъектам бюджетного планирования, являющимся ответственными исполнителями государственных программ Российской Федерации, — по соответствующим государственным программам Российской Федерации;
главным распорядителям средств федерального бюджета — по соответствующим структурным элементам государственных программ Российской Федерации, реализуемым главным распорядителем средств федерального бюджета, и по соответствующим непрограммным направлениям деятельности.
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
(п. 19 в ред. Постановления Правительства РФ от 23.02.2019 N 189)
(см. текст в предыдущей редакции)
19(1). Субъекты бюджетного планирования, являющиеся ответственными исполнителями государственных программ Российской Федерации, и главные распорядители средств федерального бюджета в части бюджетных ассигнований федерального бюджета по непрограммным направлениям деятельности не позднее 15 мая текущего финансового года в системе «Электронный бюджет»:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
а) согласовывают расчет базовых бюджетных ассигнований на очередной финансовый год и плановый период;
б) формируют несогласованные вопросы по расчету базовых бюджетных ассигнований на очередной финансовый год и плановый период (при необходимости).
(п. 19(1) введен Постановлением Правительства РФ от 23.02.2019 N 189)
20. Министерство финансов Российской Федерации не позднее 1 июня текущего финансового года представляет в Бюджетную комиссию:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
проект основных направлений бюджетной, налоговой и таможенно-тарифной политики на очередной финансовый год и плановый период;
проект основных характеристик федерального бюджета на очередной финансовый год и плановый период;
проект методики расчета базовых бюджетных ассигнований по государственным программам Российской Федерации и непрограммным направлениям деятельности на очередной финансовый год и плановый период;
оценку общего объема дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период (в условиях согласованных Бюджетной комиссией или уточненных основных параметров прогноза социально-экономического развития Российской Федерации на очередной финансовый год и плановый период);
несогласованные вопросы по расчету базовых бюджетных ассигнований на очередной финансовый год и плановый период (при необходимости);
предложения по оптимизации бюджетных ассигнований федерального бюджета (при необходимости).
(п. 20 в ред. Постановления Правительства РФ от 23.02.2019 N 189)
(см. текст в предыдущей редакции)
21. Бюджетная комиссия не позднее 5 июня текущего финансового года:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
рассматривает проект основных направлений бюджетной, налоговой и таможенно-тарифной политики на очередной финансовый год и плановый период;
рассматривает проекты основных характеристик федерального бюджета и бюджетов государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период;
рассматривает несогласованные вопросы по расчету базовых бюджетных ассигнований на очередной финансовый год и плановый период (при необходимости);
(абзац введен Постановлением Правительства РФ от 23.02.2019 N 189)
одобряет методику расчета базовых бюджетных ассигнований по государственным программам Российской Федерации и непрограммным направлениям деятельности на очередной финансовый год и плановый период;
одобряет оценку общего объема дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период (в условиях согласованных Бюджетной комиссией или уточненных основных параметров прогноза социально-экономического развития Российской Федерации на очередной финансовый год и плановый период);
рассматривает предложения по оптимизации бюджетных ассигнований федерального бюджета (при необходимости).
(абзац введен Постановлением Правительства РФ от 23.02.2019 N 189)
22. Министерство финансов Российской Федерации не позднее 10 июня текущего финансового года:
(в ред. Постановлений Правительства РФ от 29.05.2020 N 790, от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
а) обеспечивает доступ в системе «Электронный бюджет» к расчетам базовых бюджетных ассигнований на очередной финансовый год и плановый период:
субъектам бюджетного планирования, являющимся ответственными исполнителями государственных программ Российской Федерации, — по соответствующим государственным программам Российской Федерации;
главным распорядителям средств федерального бюджета — по соответствующим структурным элементам государственных программ Российской Федерации, реализуемым главным распорядителем средств федерального бюджета, и по соответствующим непрограммным направлениям деятельности;
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
б) направляет в системе «Электронный бюджет» главным администраторам доходов федерального бюджета и главным администраторам источников финансирования дефицита федерального бюджета прогноз доходов и прогноз источников финансирования дефицита федерального бюджета на очередной финансовый год и плановый период;
в) доводит до субъектов бюджетного планирования, являющихся ответственными исполнителями государственных программ Российской Федерации, главных распорядителей средств федерального бюджета в части бюджетных ассигнований федерального бюджета по непрограммным направлениям деятельности и главных распорядителей средств бюджетов государственных внебюджетных фондов Российской Федерации путем размещения на официальном сайте Министерства финансов Российской Федерации в информационно-телекоммуникационной сети «Интернет»:
методику расчета базовых бюджетных ассигнований по государственным программам Российской Федерации и непрограммным направлениям деятельности на очередной финансовый год и плановый период;
методические указания по распределению бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период по кодам классификации расходов бюджетов;
методические рекомендации по составлению реестров расходных обязательств главных распорядителей средств федерального бюджета (бюджетов государственных внебюджетных фондов Российской Федерации) на очередной финансовый год и плановый период.
(пп. «в» в ред. Постановления Правительства РФ от 23.02.2019 N 189)
(см. текст в предыдущей редакции)
23. Субъекты бюджетного планирования, являющиеся ответственными исполнителями государственных программ Российской Федерации, в системе «Электронный бюджет»:
а) не позднее 14 июня текущего финансового года распределяют базовые бюджетные ассигнования на очередной финансовый год и плановый период по главным распорядителям средств федерального бюджета, являющимся соисполнителями (участниками) соответствующих государственных программ Российской Федерации, с учетом положений подпункта «в» пункта 9 настоящих Правил;
б) не позднее 4 июля текущего финансового года представляют в Правительство Российской Федерации для рассмотрения кураторами государственных программ Российской Федерации, а также президиумом (штабом) Правительственной комиссии по региональному развитию в Российской Федерации (в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа) и Комиссией по научно-технологическому развитию Российской Федерации (в части расходов на осуществление научных исследований и разработок гражданского назначения):
(в ред. Постановления Правительства РФ от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
предложения по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований на очередной финансовый год и плановый период (обоснования бюджетных ассигнований), выделяемых на реализацию соответствующих государственных программ Российской Федерации (согласованные с коллегией Военно-промышленной комиссии Российской Федерации в части расходов на обеспечение обороны страны, безопасности государства и правоохранительной деятельности, учитываемых при формировании основных показателей государственного оборонного заказа, с Министерством экономического развития Российской Федерации — в части расходов на реализацию федеральных целевых программ и федеральной адресной инвестиционной программы (в части бюджетных ассигнований на реализацию государственного оборонного заказа), с Министерством строительства и жилищно-коммунального хозяйства Российской Федерации — в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа);
(в ред. Постановления Правительства РФ от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
предложения по выделению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период (обоснования бюджетных ассигнований) на реализацию соответствующих государственных программ Российской Федерации с распределением по кодам классификации расходов бюджетов;
перечень несогласованных вопросов по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований на очередной финансовый год и плановый период (при необходимости);
проекты паспортов государственных программ Российской Федерации (запросы на изменение паспортов), соответствующие предложениям по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований и по выделению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период на реализацию соответствующих государственных программ Российской Федерации;
в) не позднее 12 июля текущего финансового года:
представляют в Министерство финансов Российской Федерации согласованные с кураторами государственных программ Российской Федерации, а также с президиумом (штабом) Правительственной комиссии по региональному развитию в Российской Федерации (в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа) и Комиссией по научно-технологическому развитию Российской Федерации (в части расходов на осуществление научных исследований и разработок гражданского назначения) материалы, указанные в абзацах втором и третьем подпункта «б» настоящего пункта;
(в ред. Постановления Правительства РФ от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
представляют в Министерство экономического развития Российской Федерации и Министерство финансов Российской Федерации проекты паспортов государственных программ Российской Федерации (запросы на их изменение), соответствующие предложениям по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований и по выделению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период на реализацию соответствующих государственных программ Российской Федерации, согласованные с кураторами государственных программ Российской Федерации;
г) не позднее 15 июля текущего финансового года представляют в Министерство финансов Российской Федерации предложения по текстовым статьям проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период и предложения по пояснительной записке к проекту федерального закона о федеральном бюджете на очередной финансовый год и плановый период в части бюджетных ассигнований федерального бюджета, выделяемых на реализацию соответствующих государственных программ Российской Федерации, оформленные в соответствии с требованиями, установленными Министерством финансов Российской Федерации.
(п. 23 в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
24. Главные распорядители средств федерального бюджета в системе «Электронный бюджет»:
а) не позднее 1 июля текущего финансового года направляют в исполнительные органы субъектов Российской Федерации методики (проекты методик, согласованные с Министерством финансов Российской Федерации) распределения субвенций из федерального бюджета между бюджетами субъектов Российской Федерации, утверждаемого в составе федерального закона о федеральном бюджете на очередной финансовый год и плановый период, и исходные данные для проведения расчетов такого распределения;
(в ред. Постановлений Правительства РФ от 29.01.2020 N 63, от 24.03.2023 N 471)
(см. текст в предыдущей редакции)
б) не позднее 1 июля текущего финансового года представляют субъектам бюджетного планирования, являющимся ответственными исполнителями государственных программ Российской Федерации:
(в ред. Постановлений Правительства РФ от 29.05.2020 N 790, от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
предложения по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований на очередной финансовый год и плановый период (обоснования бюджетных ассигнований), выделяемых на реализацию соответствующих структурных элементов государственных программ Российской Федерации (согласованные с коллегией Военно-промышленной комиссии Российской Федерации в части расходов на обеспечение обороны страны, безопасности государства и правоохранительной деятельности, учитываемых при формировании основных показателей государственного оборонного заказа, с Министерством экономического развития Российской Федерации — в части расходов на реализацию федеральных целевых программ и федеральной адресной инвестиционной программы (в части бюджетных ассигнований на реализацию государственного оборонного заказа), с Министерством строительства и жилищно-коммунального хозяйства Российской Федерации — в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа);
(в ред. Постановлений Правительства РФ от 14.03.2022 N 364, от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
предложения по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований на очередной финансовый год и плановый период (обоснования бюджетных ассигнований), выделяемых на реализацию соответствующих структурных элементов государственных программ Российской Федерации, на предоставление из федерального бюджета межбюджетных трансфертов бюджетам субъектов Российской Федерации, направляемых субъектами Российской Федерации (муниципальными образованиями) на финансирование капитальных вложений в объекты капитального строительства государственной собственности субъектов Российской Федерации (муниципальной собственности), и на осуществление бюджетных инвестиций в объекты государственной собственности Российской Федерации с учетом положений подпункта «в» пункта 9 настоящих Правил;
(абзац введен Постановлением Правительства РФ от 06.06.2019 N 728; в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
предложения по выделению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период (обоснования бюджетных ассигнований) на реализацию соответствующих структурных элементов государственных программ Российской Федерации с их распределением по кодам классификации расходов бюджетов;
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
предложения по текстовым статьям проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период;
в) не позднее 4 июля текущего финансового года представляют в Правительство Российской Федерации:
(в ред. Постановлений Правительства РФ от 29.05.2020 N 790, от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
предложения по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований на очередной финансовый год и плановый период (обоснования бюджетных ассигнований) по соответствующим непрограммным направлениям деятельности (согласованные с коллегией Военно-промышленной комиссии Российской Федерации в части расходов на обеспечение обороны страны, безопасности государства и правоохранительной деятельности, учитываемых при формировании основных показателей государственного оборонного заказа, с Министерством экономического развития Российской Федерации — в части расходов на реализацию федеральных целевых программ и федеральной адресной инвестиционной программы (в части бюджетных ассигнований на реализацию государственного оборонного заказа), с Министерством строительства и жилищно-коммунального хозяйства Российской Федерации — в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа);
(в ред. Постановления Правительства РФ от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
предложения по выделению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период (обоснования бюджетных ассигнований) на реализацию соответствующих непрограммных направлений деятельности с распределением по кодам классификации расходов бюджетов;
перечень несогласованных вопросов по распределению по кодам классификации расходов бюджетов базовых бюджетных ассигнований на очередной финансовый год и плановый период по соответствующим непрограммным направлениям деятельности (при необходимости);
(абзац введен Постановлением Правительства РФ от 23.02.2019 N 189)
г) утратил силу. — Постановление Правительства РФ от 23.02.2019 N 189;
(см. текст в предыдущей редакции)
д) не позднее 20 июля текущего финансового года проводят в установленном ими порядке сверку исходных данных для проведения расчетов распределения субвенций из федерального бюджета между бюджетами субъектов Российской Федерации на очередной финансовый год и плановый период, утверждаемого в составе федерального закона о федеральном бюджете на очередной финансовый год и плановый период, с исполнительными органами субъектов Российской Федерации;
(в ред. Постановлений Правительства РФ от 29.01.2020 N 63, от 24.03.2023 N 471)
(см. текст в предыдущей редакции)
д(1)) не позднее 12 июля текущего финансового года представляют в Министерство финансов Российской Федерации согласованные с Первым заместителем Председателя Правительства Российской Федерации, заместителями Председателя Правительства Российской Федерации (в соответствии с распределением обязанностей), а также с президиумом (штабом) Правительственной комиссии по региональному развитию в Российской Федерации (в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа) материалы, указанные в абзацах втором и третьем подпункта «в» настоящего пункта;
(пп. «д(1)» в ред. Постановления Правительства РФ от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
е) не позднее 15 июля текущего финансового года представляют в Министерство финансов Российской Федерации предложения по текстовым статьям проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период и предложения по пояснительной записке к проекту федерального закона о федеральном бюджете на очередной финансовый год и плановый период в части бюджетных ассигнований федерального бюджета, выделяемых на реализацию соответствующих непрограммных направлений деятельности, оформленные в соответствии с требованиями, установленными Министерством финансов Российской Федерации;
(в ред. Постановлений Правительства РФ от 29.01.2020 N 63, от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
ж) не позднее 22 августа текущего финансового года представляют в Министерство финансов Российской Федерации:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
перечень нормативных правовых актов, необходимых для реализации федерального закона о федеральном бюджете на очередной финансовый год и плановый период;
в целях формирования приложений к проекту федерального закона о федеральном бюджете на очередной финансовый год и плановый период, устанавливающих распределение субсидий, субвенций и иных межбюджетных трансфертов из федерального бюджета между бюджетами субъектов Российской Федерации на очередной финансовый год и плановый период:
правила, методики (проекты правил, методик) предоставления и (или) распределения субсидий, субвенций и иных межбюджетных трансфертов из федерального бюджета между бюджетами субъектов Российской Федерации;
распределение субсидий, субвенций и иных межбюджетных трансфертов из федерального бюджета между бюджетами субъектов Российской Федерации на очередной финансовый год и плановый период;
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
расчеты распределения субсидий, субвенций и иных межбюджетных трансфертов из федерального бюджета между бюджетами субъектов Российской Федерации на очередной финансовый год и плановый период в соответствии с методикой (проектом методики) распределения по форме, установленной Министерством финансов Российской Федерации.
24(1). Главные администраторы источников финансирования дефицита федерального бюджета не позднее 12 июля текущего финансового года направляют в системе «Электронный бюджет» в Министерство финансов Российской Федерации предложения по распределению по видам источников финансирования дефицита федерального бюджета на очередной финансовый год и плановый период.
(п. 24(1) введен Постановлением Правительства РФ от 14.03.2022 N 364)
25. Главные распорядители средств федерального бюджета не позднее 1 июня текущего финансового года утверждают правовые акты об определении нормативных затрат на обеспечение функций федеральных государственных органов и подведомственных им федеральных казенных учреждений.
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
25(1). Не позднее 4 июля текущего финансового года в системе «Электронный бюджет»:
Министерство строительства и жилищно-коммунального хозяйства Российской Федерации формирует позицию по распределению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа);
Министерство экономического развития Российской Федерации формирует позицию по распределению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период в части расходов на реализацию федеральных целевых программ и федеральной адресной инвестиционной программы.
(п. 25(1) введен Постановлением Правительства РФ от 20.05.2022 N 920)
26. Министерство экономического развития Российской Федерации не позднее 28 июля текущего финансового года в системе «Электронный бюджет» формирует позицию по распределению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период (за исключением расходов на реализацию федеральных целевых программ и федеральной адресной инвестиционной программы).
(в ред. Постановлений Правительства РФ от 29.05.2020 N 790, от 14.03.2022 N 364, от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
26(1). Первый заместитель Председателя Правительства Российской Федерации, заместители Председателя Правительства Российской Федерации (в части государственных программ Российской Федерации — куратор государственной программы Российской Федерации) в соответствии с распределением обязанностей не позднее 10 июля текущего финансового года рассматривают материалы, указанные в абзацах втором — пятом подпункта «б» пункта 23 и в подпункте «в» пункта 24 настоящих Правил.
(п. 26(1) в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
26(2). Президиум (штаб) Правительственной комиссии по региональному развитию в Российской Федерации не позднее 10 июля текущего финансового года рассматривает материалы, указанные в абзацах втором — четвертом подпункта «б» пункта 23 и в подпункте «в» пункта 24 настоящих Правил, в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа).
(п. 26(2) введен Постановлением Правительства РФ от 20.05.2022 N 920)
26(3). Комиссия по научно-технологическому развитию Российской Федерации не позднее 8 июля текущего финансового года рассматривает материалы, указанные в абзацах втором — четвертом подпункта «б» пункта 23 настоящих Правил, в части расходов на осуществление научных исследований и разработок гражданского назначения.
(п. 26(3) введен Постановлением Правительства РФ от 20.05.2022 N 920)
27. Рабочая группа (подкомиссия) по подготовке к рассмотрению на заседании Бюджетной комиссии вопросов и предложений по формированию бюджетных проектировок на очередной финансовый год и плановый период не позднее 12 августа текущего финансового года рассматривает предложения по распределению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период, согласованные с Первым заместителем Председателя Правительства Российской Федерации, заместителями Председателя Правительства Российской Федерации (в части государственных программ Российской Федерации — с куратором государственной программы Российской Федерации) в соответствии с распределением обязанностей, а также с президиумом (штабом) Правительственной комиссии по региональному развитию в Российской Федерации (в части расходов на реализацию федеральной адресной инвестиционной программы (за исключением бюджетных ассигнований на реализацию государственного оборонного заказа) и Комиссией по научно-технологическому развитию Российской Федерации (в части расходов на осуществление научных исследований и разработок гражданского назначения).
(в ред. Постановлений Правительства РФ от 29.05.2020 N 790, от 14.03.2022 N 364, от 20.05.2022 N 920)
(см. текст в предыдущей редакции)
28 — 29. Утратили силу. — Постановление Правительства РФ от 29.05.2020 N 790.
(см. текст в предыдущей редакции)
30. Министерство экономического развития Российской Федерации не позднее 10 августа текущего финансового года представляет в Бюджетную комиссию, Министерство финансов Российской Федерации, Министерство здравоохранения Российской Федерации, Министерство труда и социальной защиты Российской Федерации, главным администраторам средств федерального бюджета и органам управления государственными внебюджетными фондами Российской Федерации проект прогноза социально-экономического развития Российской Федерации на очередной финансовый год и плановый период.
(в ред. Постановлений Правительства РФ от 23.02.2019 N 189, от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
31. Главные администраторы доходов федерального бюджета (бюджетов государственных внебюджетных фондов Российской Федерации) представляют в системе «Электронный бюджет» в Министерство финансов Российской Федерации и Министерство экономического развития Российской Федерации:
уточненный прогноз поступлений доходов в федеральный бюджет, консолидированные бюджеты субъектов Российской Федерации на очередной финансовый год и плановый период по видам (подвидам) доходов бюджетов, при прогнозировании которых не используются показатели социально-экономического развития Российской Федерации, а также расчеты по соответствующим видам (подвидам) доходов бюджетов — не позднее 1 августа текущего финансового года;
уточненный прогноз поступлений доходов в федеральный бюджет, консолидированные бюджеты субъектов Российской Федерации на очередной финансовый год и плановый период по видам (подвидам) доходов бюджетов, при прогнозировании которых используются показатели социально-экономического развития Российской Федерации, а также расчеты по соответствующим видам (подвидам) доходов бюджетов — не позднее 15 августа текущего финансового года;
уточненные прогнозы поступлений доходов в бюджеты государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период по видам (подвидам) доходов бюджетов (Министерство здравоохранения Российской Федерации — в части бюджета Федерального фонда обязательного медицинского страхования, Министерство труда и социальной защиты Российской Федерации — в части бюджета Фонда пенсионного и социального страхования Российской Федерации), а также расчеты по видам (подвидам) доходов бюджетов — не позднее 15 августа текущего финансового года.
(в ред. Постановления Правительства РФ от 24.03.2023 N 471)
(см. текст в предыдущей редакции)
(п. 31 в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
32. Министерство финансов Российской Федерации не позднее 19 августа текущего финансового года представляет в Бюджетную комиссию:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
основные характеристики федерального бюджета на очередной финансовый год и плановый период;
основные направления бюджетной, налоговой и таможенно-тарифной политики на очередной финансовый год и плановый период;
несогласованные вопросы по распределению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период с учетом решений рабочей группы (подкомиссии), указанной в пункте 27 настоящих Правил;
распределение дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период с учетом решений рабочей группы (подкомиссии), указанной в пункте 27 настоящих Правил;
оценку общего объема дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период.
(п. 32 в ред. Постановления Правительства РФ от 29.05.2020 N 790)
(см. текст в предыдущей редакции)
33. Утратил силу. — Постановление Правительства РФ от 23.02.2019 N 189.
(см. текст в предыдущей редакции)
34. Не позднее 16 августа текущего финансового года в системе «Электронный бюджет»:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
Министерство здравоохранения Российской Федерации направляет в Министерство финансов Российской Федерации и Министерство экономического развития Российской Федерации проект федерального закона о бюджете Федерального фонда обязательного медицинского страхования на очередной финансовый год и плановый период, а также документы и материалы, подлежащие представлению в Государственную Думу Федерального Собрания Российской Федерации одновременно с указанным проектом федерального закона;
Министерство труда и социальной защиты Российской Федерации направляет в Министерство финансов Российской Федерации и Министерство экономического развития Российской Федерации проект федерального закона о бюджете Фонда пенсионного и социального страхования Российской Федерации на очередной финансовый год и плановый период, о страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на очередной финансовый год и плановый период, а также документы и материалы, подлежащие представлению в Государственную Думу Федерального Собрания Российской Федерации одновременно с указанным проектом федерального закона.
(в ред. Постановления Правительства РФ от 24.03.2023 N 471)
(см. текст в предыдущей редакции)
35. Бюджетная комиссия не позднее 23 августа текущего финансового года:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
а) согласовывает основные характеристики федерального бюджета и бюджетов государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период;
б) согласовывает основные направления бюджетной, налоговой и таможенно-тарифной политики на очередной финансовый год и плановый период;
в) рассматривает и согласовывает прогноз социально-экономического развития Российской Федерации на очередной финансовый год и плановый период;
г) принимает решения по несогласованным вопросам по распределению дополнительных бюджетных ассигнований федерального бюджета на очередной финансовый год и плановый период.
(пп. «г» в ред. Постановления Правительства РФ от 29.05.2020 N 790)
(см. текст в предыдущей редакции)
36. Не позднее 26 августа текущего финансового года:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
а) Министерство экономического развития Российской Федерации направляет в Министерство финансов Российской Федерации в системе «Электронный бюджет»:
прогноз социально-экономического развития Российской Федерации на очередной финансовый год и плановый период для его представления Министерством финансов Российской Федерации в Правительство Российской Федерации в составе документов и материалов, подлежащих внесению в Государственную Думу Федерального Собрания Российской Федерации одновременно с проектом федерального закона о федеральном бюджете на очередной финансовый год и плановый период;
абзацы третий — четвертый утратили силу. — Постановление Правительства РФ от 20.05.2022 N 920;
(см. текст в предыдущей редакции)
б) утратил силу. — Постановление Правительства РФ от 29.05.2020 N 790;
(см. текст в предыдущей редакции)
в) утратил силу. — Постановление Правительства РФ от 14.03.2022 N 364;
(см. текст в предыдущей редакции)
г) Министерство строительства и жилищно-коммунального хозяйства Российской Федерации направляет в Министерство финансов Российской Федерации в системе «Электронный бюджет»:
данные по проекту федеральной адресной инвестиционной программы, а также распределение бюджетных ассигнований по объектам капитального строительства и приобретаемым объектам недвижимого имущества, включаемым в проект федеральной адресной инвестиционной программы на очередной финансовый год и плановый период, с указанием сроков их строительства (реконструкции) или приобретения, сметной стоимости или стоимости приобретения, наличия проектной документации с положительным заключением государственной экспертизы;
обоснование необходимости включения в проект федеральной адресной инвестиционной программы объекта капитального строительства, причины отсутствия необходимой документации и сроки ее разработки (в случае включения в проект федеральной адресной инвестиционной программы объекта капитального строительства без наличия необходимой документации).
(пп. «г» введен Постановлением Правительства РФ от 20.05.2022 N 920)
37. Не позднее 30 августа текущего финансового года:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
а) Министерство финансов Российской Федерации обеспечивает представление в Правительство Российской Федерации проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период, а также документов и материалов, направляемых в Государственную Думу Федерального Собрания Российской Федерации одновременно с указанным проектом федерального закона;
б) Министерство здравоохранения Российской Федерации обеспечивает представление в Правительство Российской Федерации согласованного с Министерством финансов Российской Федерации проекта федерального закона о бюджете Федерального фонда обязательного медицинского страхования на очередной финансовый год и плановый период, а также документов и материалов, направляемых в Государственную Думу Федерального Собрания Российской Федерации одновременно с указанным проектом федерального закона;
в) Министерство труда и социальной защиты Российской Федерации обеспечивает представление в Правительство Российской Федерации:
согласованного с Министерством финансов Российской Федерации проекта федерального закона о бюджете Фонда пенсионного и социального страхования Российской Федерации на очередной финансовый год и плановый период;
(в ред. Постановления Правительства РФ от 24.03.2023 N 471)
(см. текст в предыдущей редакции)
согласованного с Министерством финансов Российской Федерации и Министерством экономического развития Российской Федерации проекта федерального закона о страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на очередной финансовый год и плановый период;
документов и материалов, направляемых в Государственную Думу Федерального Собрания Российской Федерации одновременно с указанными проектами федеральных законов.
38. Правительство Российской Федерации не позднее 10 сентября текущего финансового года:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
одобряет проекты федеральных законов о федеральном бюджете и бюджетах государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период, а также документы, материалы и проекты федеральных законов, подлежащие внесению в Государственную Думу Федерального Собрания Российской Федерации одновременно с проектами федеральных законов о федеральном бюджете и бюджетах государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период;
поручает Министерству финансов Российской Федерации не позднее дня внесения проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период в Государственную Думу Федерального Собрания Российской Федерации разместить на едином портале бюджетной системы Российской Федерации в информационно-телекоммуникационной сети «Интернет» документы и материалы, указанные в пункте 4.2 статьи 192 Бюджетного кодекса Российской Федерации, подписанные усиленной квалифицированной электронной подписью Министра финансов Российской Федерации.
(п. 38 в ред. Постановления Правительства РФ от 23.02.2019 N 189)
(см. текст в предыдущей редакции)
39. Правительство Российской Федерации не позднее 15 сентября текущего финансового года:
(в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
вносит в Государственную Думу Федерального Собрания Российской Федерации проект федерального закона о федеральном бюджете на очередной финансовый год и плановый период, документы и материалы, подлежащие внесению в Государственную Думу Федерального Собрания Российской Федерации одновременно с указанным проектом федерального закона (за исключением документов и материалов, размещаемых на едином портале бюджетной системы Российской Федерации в информационно-телекоммуникационной сети «Интернет» в соответствии с пунктом 4.2 статьи 192 Бюджетного кодекса Российской Федерации);
вносит в Государственную Думу Федерального Собрания Российской Федерации проекты федеральных законов о бюджетах государственных внебюджетных фондов Российской Федерации на очередной финансовый год и плановый период, документы, материалы и проекты федеральных законов, подлежащие внесению в Государственную Думу Федерального Собрания Российской Федерации одновременно с указанными проектами федеральных законов.
40. При формировании проекта федерального закона о федеральном бюджете на очередной финансовый год и плановый период субъекты бюджетного планирования, являющиеся ответственными исполнителями государственных программ Российской Федерации, указанных в перечне государственных программ Российской Федерации, утверждаемом Правительством Российской Федерации, мероприятия которых подлежат аналитическому отражению в комплексных государственных программах Российской Федерации в соответствии со сферами (отраслями) их реализации, совместно с главными распорядителями средств федерального бюджета в рамках соответствующих государственных программ Российской Федерации ежегодно обеспечивают предоставление из федерального бюджета межбюджетных трансфертов бюджетам субъектов Российской Федерации и осуществление из федерального бюджета бюджетных инвестиций в объекты государственной собственности Российской Федерации с учетом положений подпункта «в» пункта 9 настоящих Правил.
(п. 40 в ред. Постановления Правительства РФ от 14.03.2022 N 364)
(см. текст в предыдущей редакции)
Основные этапы бюджетного процесса
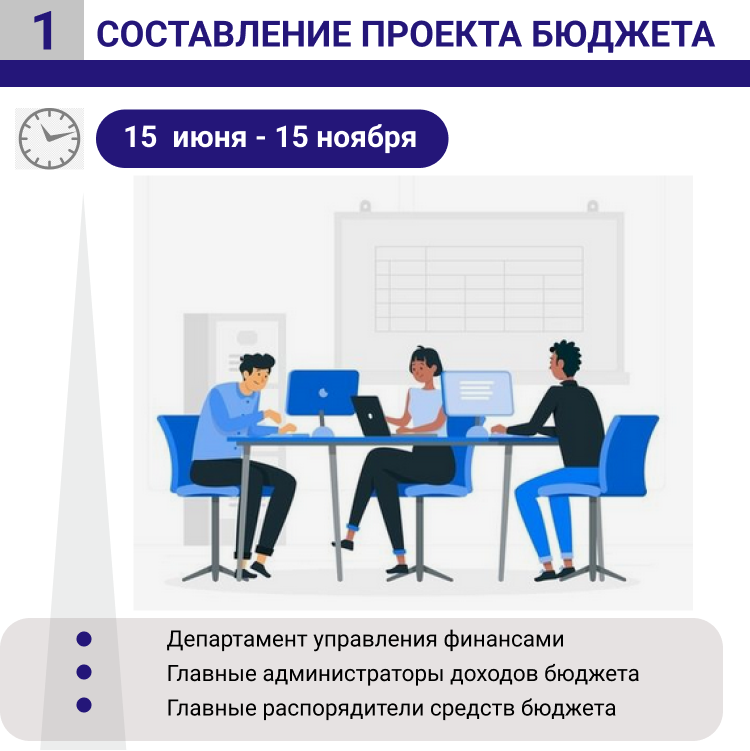
1. Администрация города вносит проект решения о бюджете на рассмотрение и утверждение в Думу города не позднее 15 ноября текущего года.
2. Одновременно с проектом решения о бюджете в Думу города представляются:
основные направления бюджетной и налоговой политики;
предварительные итоги социально-экономического развития города за истекший период текущего финансового года и ожидаемые итоги социально-экономического развития города за текущий финансовый год;
прогноз социально-экономического развития города;
прогноз основных характеристик (общий объем доходов, общий объем расходов, дефицита (профицита) бюджета) бюджета города на очередной финансовый год и плановый период;
пояснительная записка к проекту бюджета города;
верхний предел муниципального долга на конец очередного финансового года и конец каждого года планового периода;
оценка ожидаемого исполнения бюджета города на текущий финансовый год;
паспорта муниципальных программ (проекты паспортов муниципальных программ, проекты изменений в паспорта муниципальных программ);
реестр источников доходов бюджета города;
предложенные проекты бюджетных смет Думы города и Счетной палаты, представляемые в случае возникновения разногласий с финансовым органом в отношении указанных бюджетных смет.
3. Утверждение проекта бюджета
1. В ходе обсуждения и утверждения проекта бюджета города структурными подразделениями аппарата Думы города проводится правовая и антикоррупционная экспертиза проекта бюджета города.
2. В течение двух рабочих дней после внесения Администрацией города в Думу города проекта решения о бюджете Председатель Думы города направляет проект решения о бюджете города, документы и материалы, представляемые одновременно с проектом решения о бюджете, в Счетную палату города Ханты-Мансийска (далее – Счетная палата города) для подготовки заключения. Проект решения о бюджете рассматривается Счетной палатой города в срок, не превышающий 20 дней со дня его внесения в Думу города.
Счетная палата города проводит экспертно-аналитическую работу по следующим направлениям:
1) оценка прогноза основных показателей на соблюдение принципа достоверности бюджета;
2) оценка соблюдения принципов бюджетной системы Российской Федерации;
3) оценка и анализ доходов бюджета;
4) оценка и анализ расходов бюджета;
5) оценка и анализ межбюджетных отношений;
6) оценка и анализ источников финансирования дефицита бюджета, муниципального долга города Ханты-Мансийска;
7) проведение анализа:
— соблюдения порядка составления проекта бюджета;
— соблюдения порядка и сроков внесения проекта решения о бюджете в Думу города;
— соблюдения требований к основным характеристикам бюджета города, составу показателей, предлагаемых к установлению в проекте решения о бюджете города;
— соблюдения требований к составу документов и материалов, представляемых одновременно с проектом решения о бюджете.
— соответствия проекта решения о бюджете, материалов и документов, представляемых одновременно с ним в Думу города, требованиям бюджетного и иного законодательства, нормативным правовым актам Российской Федерации, Ханты-Мансийского автономного округа — Югры, города Ханты-Мансийска;
— соответствия проекта решения о бюджете основным показателям прогноза социально-экономического развития города на очередной финансовый год и плановый период;
— бюджетных ассигнований, направляемых на исполнение целевых программ.
По результатам экспертно-аналитической работы по осуществлению предварительного контроля за составлением проекта бюджета оформляется заключение Счетной палаты города.
Заключение Счетной палаты города на проект бюджета города содержит следующие разделы:
1) общие положения;
2) основная аналитическая часть;
3) заключительная часть;
В приложения могут быть включены таблицы, графический материал, пояснительные записки, иные материалы, касающиеся цели проведенного мероприятия, состав и количество которых не регламентируется.
Заключение на проект бюджета города подписывается председателем Счетной палаты города и направляется в Думу города и Администрацию города.
3. Проект решения о бюджете рассматривается постоянными комитетами Думы города в срок, не превышающий 20 дней со дня его внесения в Думу города.
Предметом рассмотрения постоянных комитетов Думы города являются:
предварительные итоги социально-экономического развития города за истекший период текущего финансового года и ожидаемые итоги социально-экономического развития города за текущий финансовый год;
прогноз социально-экономического развития города;
основные характеристики проекта бюджета города;
расходы бюджета города по муниципальным программам и не программным направлениям деятельности.
После рассмотрения проекта решения о бюджете постоянные комитеты Думы города выносят свои заключения.
4. По проекту решения о бюджете могут проводиться депутатские слушания в порядке, установленным Регламентом Думы города.
5. В ходе предварительного рассмотрения и обсуждения характеристик проекта решения о бюджете депутаты вправе заслушивать пояснения должностных лиц Администрации города по отдельным показателям проекта бюджета города.
6. В процессе рассмотрения проекта бюджета субъекты правотворческой инициативы могут направлять поправки к проекту решения о бюджете.
Поправки, предусматривающие увеличение бюджетных назначений получателям бюджетных средств и увеличение расходов по целевым статьям, должны содержать указание на источники их финансирования.
Поправки, предусматривающие изменение бюджетных ассигнований на реализацию муниципальных программ и бюджетных инвестиций в объекты муниципальной собственности, включение в проект бюджета бюджетных ассигнований на реализацию муниципальных программ и бюджетных инвестиций в объекты муниципальной собственности города, не предусмотренных указанным проектом, предоставление средств бюджета города конкретным юридическим лицам, направляются при наличии заключения Администрации города.
7. В случае возникновения разногласий проект решения о бюджете направляется в согласительную комиссию, формируемую на паритетных началах из депутатов Думы города и представителей Администрации города. В срок, не превышающий 25 дней со дня внесения в Думу города проекта решения о бюджете, принимается решение по разногласиям.
Согласительная комиссия вырабатывает согласованный вариант проекта решения о бюджете.
Позиции, по которым согласительная комиссия не выработала согласованного решения, вносятся на рассмотрение Думы города.
8. Все поправки к проекту решения о бюджете, за исключением внесенных с нарушением требований настоящего Положения, подлежат обязательному включению Департаментом управления финансами в сводную таблицу поправок и выносятся на рассмотрение Думы города.
9. Департамент управления финансами Администрации города на основании сводной таблицы поправок дорабатывает проект решения о бюджете. При доработке проекта решения о бюджете Департаментом управления финансами учитываются результаты правовой и антикоррупционной экспертизы, проведенной структурными подразделениями аппарата Думы города, заключение Счетной палаты города.
10. Постоянный комитет Думы города по бюджету рассматривает доработанный проект решения о бюджете, а также позиции, по которым согласительная комиссия не выработала согласованного решения.
11. На очередном заседании Думы города осуществляется обсуждение и принятие решения о принятии или отклонении согласованного варианта проекта решения о бюджете и позиций, по которым согласительная комиссия не выработала согласованного решения.
12. Дума города принимает решение о бюджете не позднее 31 декабря года, предшествующего очередному финансовому году.
4. Исполнение бюджета города
- Исполнение бюджета города обеспечивается администрацией города Ханты-Мансийска Организация исполнения бюджета города возлагается на Департамент управления финансами города Ханты-Мансийска.
Исполнение бюджета города организуется на основе сводной бюджетной росписи и кассового плана. Кассовое обслуживание исполнения бюджета города предусматривает проведение и учет операций по кассовым поступлениям в бюджет города и кассовым выплатам из бюджета города. - Бюджет города исполняется на основе принципов единства кассы и подведомственности расходов. Принцип единства кассы означает зачисление всех кассовых поступлений и осуществление всех кассовых выплат с единого счета бюджета города. Принцип подведомственности расходов бюджетов означает, что получатели бюджетных средств вправе получать бюджетные ассигнования и лимиты бюджетных обязательств только от главного распорядителя (распорядителя) бюджетных средств, в ведении которого они находятся.
- При организации исполнения бюджета по расходам может предусматриваться утверждение и доведение до главных распорядителей, распорядителей и получателей бюджетных средств предельного объема оплаты денежных обязательств в соответствующем периоде текущего финансового года (предельные объемы финансирования) в соответствии с порядком и в случаях, установленных Департаментом управления финансами города Ханты-Мансийска. Исполнение бюджета города по доходам предусматривает:
- — зачисление на единый счет бюджета города доходов от распределения налогов, сборов и иных поступлений в бюджетную систему Российской Федерации, распределяемых по нормативам, действующим в текущем финансовом году, установленным Бюджетным кодексом Российской Федерации, решением о бюджете города и иными законами Ханты-Мансийского автономного округа-Югры и муниципальными правовыми актами, принятыми в соответствии с положениями Бюджетного кодекса Российской Федерации, со счетов органов казначейства и иных поступлений в бюджет города, — перечисление излишне распределенных сумм, возврат излишне уплаченных или излишне взысканных сумм, а также сумм процентов за несвоевременное осуществление такого возврата и процентов, начисленных на излишне взысканные суммы, — зачет излишне уплаченных или излишне взысканных сумм в соответствии с законодательством Российской Федерации о налогах и сборах, — уточнение администратором доходов бюджета платежей в бюджеты бюджетной системы Российской Федерации.
- Исполнение бюджета по расходам предусматривает: — принятие и учет бюджетных и денежных обязательств; — подтверждение денежных обязательств; — санкционирование оплаты денежных обязательств; — подтверждение исполнения денежных обязательств. Получатель бюджетных средств принимает бюджетные обязательства путем заключения муниципальных контрактов, иных договоров с физическими и юридическими лицами, индивидуальными предпринимателями или в соответствии с законом, иным правовым актом, соглашением. Получатель бюджетных средств подтверждает обязанность оплатить за счет средств бюджета денежные обязательства в соответствии с платежными и иными документами, необходимыми для санкционирования их оплаты, а в случаях, связанных с выполнением оперативно-розыскных мероприятий, в соответствии с платежными документами. Санкционирование оплаты денежных обязательств осуществляется в форме совершения разрешительной надписи (акцепта) после проверки наличия документов, предусмотренных порядком санкционирования оплаты денежных обязательств, установленным департаментом финансов в соответствии с положениями Бюджетного кодекса Российской Федерации. Для санкционирования оплаты денежных обязательств по муниципальным контрактам дополнительно осуществляется проверка на соответствие сведений о муниципальном контракте в реестре контрактов, предусмотренном законодательством Российской Федерации о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд, и сведений о принятом на учет бюджетном обязательстве по муниципальному контракту условиям данного муниципального контракта. Подтверждение исполнения денежных обязательств осуществляется на основании платежных документов, подтверждающих списание денежных средств с единого счета бюджета в пользу физических или юридических лиц, бюджетов бюджетной системы Российской Федерации, субъектов международного права, а также проверки иных документов, подтверждающих проведение неденежных операций по исполнению денежных обязательств получателей бюджетных средств.
5. Бюджетная отчётность (предоставление)
- Бюджетная отчетность включает в себя:
- отчет об исполнении бюджета,
- баланс исполнения бюджета,
- отчет о финансовых результатах деятельности,
- отчет о движении денежных средств,
- пояснительную записку.
- Главные распорядители бюджетных средств, главные администраторы доходов бюджета, главные администраторы источников финансирования дефицита бюджета (главные администраторы средств бюджета) составляют сводную бюджетную отчетность на основании представленной им бюджетной отчетности подведомственными получателями (распорядителями) бюджетных средств, администраторами доходов бюджета, администраторами источников финансирования дефицита бюджета и представляют отчетность в Департамент управления финансами Администрации города Ханты-Мансийска в сроки и в объеме, установленные правовым актом Департамента управления финансами Администрации города Ханты-Мансийска.
- Бюджетная отчетность является годовой. Отчет об исполнении бюджета является ежеквартальным.
- Отчет об исполнении бюджета города за первый квартал, полугодие и девять месяцев текущего финансового года утверждается в форме постановления Администрации города с указанием общего объема доходов, общего объема расходов, дефицита (профицита) бюджета города. Отчет об исполнении бюджета города за первый квартал, полугодие и девять месяцев текущего финансового года утверждается Администрацией города в соответствии с бюджетной классификацией Российской Федерации по форме, утвержденной Министерством финансов Российской Федерации. Администрация города Ханты-Мансийска ежеквартально в течение двух месяцев, следующих за отчетным периодом, представляет в Думу города отчет об исполнении бюджета города за квартал, полугодие и девять месяцев текущего финансового года с приложением пояснительной записки к нему. 5. Отчет об исполнении бюджета города за первый квартал, полугодие, девять месяцев текущего финансового года принимается Думой города к сведению в форме решения Думы города. 6. Утвержденный Администрацией города отчет об исполнении бюджета города за первый квартал, полугодие и девять месяцев текущего финансового года и решение Думы города о принятии отчета об исполнении бюджета города за первый квартал, полугодие и девять месяцев текущего финансового года к сведению подлежат одновременному официальному опубликованию в течение 10 дней со дня подписания решения Думы города о принятии отчета к сведению. 7. Информация об исполнении муниципальных программ представляется Администрацией города в Думу города согласно плану работы Думы города.
6. Утверждение отчёта об исполнении бюджета
1. Отчет об исполнении бюджета города за отчетный финансовый год (далее — годовой отчет) представляется Администрацией города в Думу города не позднее 1 мая текущего года.
2. До представления в Думу города годовой отчет подлежит внешней проверке в порядке, установленном решением Думы города.
3. Решением Думы города об исполнении бюджета за отчетный финансовый год утверждается годовой отчет с указанием общего объема доходов, расходов и дефицита (профицита) бюджета.
Отдельными приложениями к решению Думы города об исполнении бюджета за отчетный финансовый год утверждаются:
1) показатели доходов бюджета по кодам классификации доходов бюджетов;
2) показатели расходов бюджета по ведомственной структуре расходов соответствующего бюджета;
3) показатели расходов бюджета по разделам и подразделам классификации расходов бюджетов;
4) показатели источников финансирования дефицита бюджета по кодам классификации источников финансирования дефицитов бюджетов;
5) отчет об исполнении бюджетных ассигнований резервного фонда Администрации города;
6) сведения о численности муниципальных служащих органов местного самоуправления, работников муниципальных учреждений с указанием фактических затрат на их денежное содержание.
4. Одновременно с годовым отчетом в Думу города представляются:
1) итоги социально-экономического развития города за отчетный финансовый год;
2) информация о предоставлении и погашении бюджетных кредитов;
3) информация о предоставлении муниципальных гарантий города;
4) информация о муниципальных внутренних заимствованиях города по видам заимствований;
5) информация о состоянии муниципального внутреннего долга города на первый и последний день отчетного финансового года.
5. По итогам рассмотрения годового отчета Дума города принимает решение о его утверждении или отклонении.
6. В случае отклонения Думой города решения об исполнении бюджета города за отчетный финансовый год, оно возвращается для устранения фактов недостоверного или неполного отражения данных и повторного представления в срок, не превышающий один месяц.
7. Решение Думы города об исполнении бюджета города за отчетный финансовый год подлежит официальному опубликованию.
«О параметрах проекта федерального бюджета на 2023 год и на плановый период 2024 и 2025 годов»
Рассмотрев и обсудив параметры проекта федерального бюджета на 2023 год и на плановый период 2024 и 2025 годов, участники парламентских слушаний отмечают следующее.
Проект федерального закона «О федеральном бюджете на 2023 год и на плановый период 2024 и 2025 годов» (далее – Законопроект) разработан в соответствии с требованиями Бюджетного кодекса Российской Федерации.Введение беспрецедентных внешних финансовых и экономических ограничений в 2022 году потребовало разработки и реализации в Российской Федерации масштабного пакета мер, направленных на поддержание финансовой стабильности и адаптацию экономики к новым условиям, что позволило минимизировать негативный эффект санкций и их влияние
на экономическое развитие. Российская экономика показывает устойчивость к глобальным вызовам. В 2022 году снижение валового внутреннего продукта (далее — ВВП) Российской Федерации оценивается на уровне 2,9%, с замедлением его сокращения в течение года. Этому способствуют меры, направленные
на восстановление экономической активности и кредитования экономики, стабилизацию ситуации на рынке труда, а также дополнительные меры социальной поддержки граждан.
Согласно прогнозу социально-экономического развития Российской Федерации на 2023 год и на плановый период 2024 и 2025 годов (далее – Прогноз) снижение ВВП в 2023 году может составить 0,8%, что сопоставимо с темпами падения мирового ВВП. На период 2024–2025 годов прогнозируется рост ВВП на 2,6% ежегодно за счет увеличения потребительского и инвестиционного спроса в результате реализации мер, направленных на содействие адаптации экономики к происходящим структурным изменениям. Динамика инвестиций, опережающая темп роста ВВП, прогнозируется во многом за счет высокого уровня государственных вложений, прежде всего в развитие инфраструктуры, расширение транспортных коридоров и структурную переориентацию экономики.
Уровень инфляции в 2022 году по оценке составит 12,4%. Согласно Прогнозу в 2023 году инфляция сократится до 5,5%, что в целом соответствует сложившемуся в результате введения искусственных торговых ограничений и финансовых санкций высокому мировому инфляционному фону. В 2024–2025 годах прогнозируется возврат уровня инфляции до уровня 4%, что также соответствует прогнозируемым в мировой экономике тенденциям.
Вместе с тем существующие риски как ухудшения мировых экономических трендов, так и ужесточения действующего режима санкций
в отношении России требуют постоянного мониторинга ситуации и в случае необходимости принятия соответствующих оперативных мер в целях обеспечения макроэкономической стабильности.
Участники парламентских слушаний также обращают внимание
на важность проводимой Банком России денежно-кредитной политики для достижения бюджетных целей.
Реализация Банком России режимов таргетирования инфляции и плавающего валютного курса позволяет обеспечивать финансовую стабильность в экономике.
Вместе с тем в существующих условиях трансмиссионный механизм денежно-кредитной политики должен быть направлен на поддержку структурной перестройки экономики за счет создания новых инструментов, поощряющих долгосрочное инвестирование частных и институциональных инвесторов в реальный сектор экономики, а также на поддержание денежной ликвидности в необходимом объеме.
Кроме того, следует продолжить работу по снижению кредитных ставок
в экономике, в том числе за счет плавного расширения бюджетного стимулирования, включающего в себя субсидирование процентных ставок
по банковским кредитам, полученным хозяйствующими субъектами на реализацию инвестиционных проектов.
Приоритетами Законопроекта, сформированного на основе «базового» варианта Прогноза, являются повышение благосостояния граждан, в том числе путем предоставления дополнительных социальных гарантий, а также трансформация экономики и развитие инфраструктуры.
Согласно оценке 2022 года, доходы федерального бюджета составят 27 693,1 млрд рублей, а расходы – 29 006,2 млрд рублей. В 2023–2025 годах доходы прогнозируются на уровне 26 130,3 млрд рублей, 27 239,8 млрд рублей и 27 979,4 млрд рублей соответственно. Расходы на трехлетний период планируются на уровне 29 055,6 млрд рублей, 29 432,5 млрд рублей и 29 243,7 млрд рублей по годам соответственно.
По оценке 2022 года дефицит федерального бюджета составит 1 313,1 млрд рублей (0,9% ВВП). В 2023–2025 годах прогнозируется дефицит федерального бюджета в объеме 2 925,3 млрд рублей (2,0% ВВП), 2 192,6 млрд рублей (1,4% ВВП) и 1 264,3 млрд рублей (0,7% ВВП) соответственно. При этом планируется осуществлять финансирование дефицита за счет внутренних источников, в числе которых государственные заимствования Российской Федерации, а также в 2023 и 2024 годах — средства Фонда национального благосостояния (далее – ФНБ).
Ожидается увеличение государственного долга Российской Федерации с 23 407,4 млрд рублей (по оценке 2022 года) до 25 368,6 млрд рублей в 2023 году, 27 679,0 млрд рублей в 2024 году и 29 939,5 млрд рублей в 2025 году, что составит в 2022–2025 годах соответственно 16,0%, 16,9%, 17,3% и 17,5% ВВП. По мнению участников парламентских слушаний, планируемый уровень государственного долга не является рисковым для устойчивости бюджетной системы.
Постепенный возврат к бюджетным правилам и нормализации бюджетной политики, предусматривающим поступление в ФНБ средств
в объеме превышения базовых нефтегазовых доходов, ожидается к 2025 году.
В 2023–2025 годах средства ФНБ также будут использованы
на софинансирование пенсионных накоплений граждан. Участники парламентских слушаний обращают внимание на необходимость перехода
от модели накопления к модели инвестирования при реализации подхода
к управлению средствами ФНБ, что позволит поддержать как строительство объектов инфраструктуры, так и развитие приоритетных внутренних производств.
На фоне продолжающегося санкционного давления со стороны отдельных иностранных государств, нарушения производственно-логистических цепочек ряда отраслей российской экономики, сохранения макроэкономических рисков в 2023 году прогнозируется снижение доходов федерального бюджета в номинальном выражении по сравнению с ожидаемой оценкой 2022 года на 5,6%. При этом относительно законодательно утвержденного показателя доходы будут больше на 590,1 млрд рублей (на 2,3%). В 2024–2025 годах планируется восстановление положительной динамики с ежегодным увеличением доходов федерального бюджета на 4,2% и 2,7% соответственно.
В бюджетном цикле 2023–2025 годов продолжится тенденция снижения доли доходов федерального бюджета по отношению к ВВП, которая имела место в предыдущие годы (с 19,0% в 2022 году до 16,4% в 2025 году). Это будет связано с сокращением нефтегазовых доходов в абсолютном выражении на 3 177,7 млрд рублей (на 27,2%) к концу планового периода по сравнению с 2022 годом и, соответственно, падением их доли в ВВП с 8,0% в 2022 году до 5,0% в 2025 году. Указанная отрицательная динамика обусловлена прогнозируемым снижением цен на нефть и снижением общей добычи нефти (по сравнению с уровнем 2022 года и последующим восстановлением), а также расширением применения льготных режимов налогообложения нефтедобычи, что приведет к уменьшению доли нефтегазовых доходов в общих поступлениях доходов федерального бюджета с 42,1% в 2022 году до 30,3% в 2025 году.
Для ненефтегазовых доходов в 2023–2025 годах характерен поступательный рост на фоне сокращения влияния временного всплеска внутреннего спроса в конце 2021 года — начале 2022 года, с одной стороны, и восстановления экономического роста после спада в 2022 году, с другой
(в 2023 году они увеличатся по отношению к 2022 году на 7,3%). Доля ненефтегазовых доходов в ВВП будет стабильно составлять 11,0%-11,6%.
Прогнозируемое увеличение ненефтегазовых доходов на 21,6% к 2025 году по сравнению с 2022 годом обусловлено ростом поступлений основных внутренних налогов (налога на добавленную стоимость, налога на прибыль организаций), дополнительными поступлениями в результате корректировки налогообложения отдельных отраслей экономики и реализацией мер
по увеличению собираемости налогов. При этом доля ненефтегазовых доходов в доходах федерального бюджета вырастет с 57,9% в 2022 году до 69,7% в 2025 году.
В связи с прекращением с 1 января 2023 года действия договоров о создании консолидированной группы налогоплательщиков (далее — КГН) предусматривается временный порядок распределения доходов
от поступлений налога на прибыль организаций, уплаченного бывшими участниками КГН, между бюджетами субъектов Российской Федерации. Это необходимо в целях исключения отрицательного влияния снижения поступлений по налогу на прибыль организаций в отдельных субъектах Российской Федерации на сбалансированность их бюджетов.
В связи с введением с 1 января 2023 года института единого налогового счета меняется порядок зачисления сумм пеней и процентов, предусмотренных законодательством Российской Федерации о налогах и сборах. Так как Бюджетным кодексом Российской Федерации устанавливается единый норматив распределения между федеральным бюджетом, бюджетами субъектов Российской Федерации и бюджетами государственных внебюджетных фондов указанных сумм, региональная часть поступлений пеней и процентов распределяется по дифференцированным нормативам между бюджетами субъектов Российской Федерации.
В 2023–2025 годах объем и структура бюджетных ассигнований формируются исходя из приоритизации расходов в целях первоочередного выполнения социальных обязательств государства, реализации мер по трансформации экономики, обеспечения сбалансированности параметров бюджета и возможности реагирования на последствия беспрецедентных изменений внешней и внутренней макроэкономической ситуации.
Общий объем расходов федерального бюджета на 2023 год планируется практически на уровне оценки 2022 года (+0,2%), на 2024 год – с увеличением на 1,3% к 2023 году, на 2025 год – со снижением на 0,6% к 2024 году. При этом отмечается снижение доли расходов к ВВП с 19,9% по оценке 2022 года до 19,4% в 2023 году, 18,4% в 2024 году и 17,1% в 2025 году. По отношению к значениям, установленным Федеральным законом от 7 декабря 2021 года
№ 390-ФЗ «О федеральном бюджете на 2022 год и на плановый период 2023 и 2024 годов» (далее – Федеральный закон № 390-ФЗ) и бюджетным прогнозом на 2025 год, расходы в 2023 году вырастут на 15,1%, в 2024 году – на 11,7%, в 2025 году – на 4,8%.
Бюджетные ассигнования на реализацию национальных проектов (программ) и комплексного плана модернизации и расширения магистральной инфраструктуры, предусмотренные в структуре расходов федерального бюджета, составят в 2023 году 2 846,0 млрд рублей, в 2024 году 2 946,7 млрд рублей (с уменьшением на 2,9% и 3,6% к ранее установленным объемам по годам соответственно).
Расходы на реализацию государственных программ Российской Федерации запланированы в 2023 году в объеме 20 639,3 млрд рублей, в 2024 году – 20 869, млрд рублей, в 2025 году — 20 296,2 млрд рублей. По отношению к значениям, установленным Федеральным законом № 390-ФЗ и бюджетным прогнозом на 2025 год, расходы на реализацию государственных программ Российской Федерации в 2023 году вырастут на 6,6%, в 2024 году – на 5,1%, а в 2025 году сократятся на 2,0%. Значительные бюджетные ассигнования в 2023–2025 годах предусмотрены на поддержку промышленности, в том числе на разработку и внедрение электронной и радиоэлектронной продукции, создание новых мощностей в авиастроении и других отраслях.
Кроме того, к числу приоритетных направлений финансирования
за счет средств федерального бюджета в 2023–2025 годах отнесены модернизация коммунальной инфраструктуры, развитие транспорта, включая реализацию инфраструктурных проектов, поддержку малого и среднего бизнеса.
Также одним из приоритетов федерального бюджета является полное финансовое обеспечение социальных мер поддержки отдельных категорий граждан, в том числе пенсионеров, семей с детьми, работников бюджетной сферы, предоставление материнского (семейного) капитала, финансирование ипотечных программ. Участники парламентских слушаний при этом отмечают необходимость дальнейшего повышения минимального размера оплаты труда, а также изменения подходов к определению размеров оплаты труда педагогических и медицинских работников бюджетных организаций в разных субъектах Российской Федерации.
Объем межбюджетных трансфертов, передаваемых бюджетам субъектов Российской Федерации из федерального бюджета, составит 3 207,0 млрд рублей в 2023 году (87,9%к оценке 2022 года), 2 974,2 млрд рублей в 2024 году (92,7% к 2023 году), 2 556,6 млрд рублей в 2025 году (86,0% к 2024 году).
Сокращение общего объема межбюджетных трансфертов в 2025 году относительно оценки текущего года составит 1 093,8 млрд рублей (или 30%), что связано главным образом с сокращением объемов иных межбюджетных трансфертов и приведением в соответствие с установленными Бюджетным кодексом Российской Федерации случаями и основаниями их предоставления с 2024 года.
Увеличение бюджетных ассигнований на предоставление дотаций на выравнивание бюджетной обеспеченности субъектов Российской Федерации предусматривается в том числе в связи с уточнением прогноза на 2023–2025 годы поступлений в федеральный бюджет 1 процентного пункта налога
на прибыль организаций, централизованного в федеральный бюджет, в 2023 году на 51,5 млрд рублей, в 2024 году на 66,9 млрд рублей, в 2025 году
на 70,3 млрд рублей.
Вместе с тем участники парламентских слушаний отмечают необходимость индексации общего объема дотаций на выравнивание бюджетной обеспеченности субъектов Российской Федерации
из федерального бюджета бюджетам субъектов Российской Федерации
на фактический уровень инфляции в случае превышения над прогнозным, что позволит повысить устойчивость региональных бюджетов.
В 2023–2025 годах прогнозируется устойчивое сокращение дефицита консолидированных бюджетов субъектов Российской Федерации, в основном за счет увеличения объема собственных доходов регионов, до 18 680,5 млрд рублей к 2025 году. Кроме того, значительные остатки на счетах консолидированных бюджетов регионов будут способствовать поддержанию сбалансированности бюджетов.
Вместе с тем участники парламентских слушаний полагают важным продолжение и в отдельных случаях усиление финансовой поддержки регионов с целью сокращения дифференциации в уровне их экономического развития и бюджетной обеспеченности, совершенствование подходов
к распределению межбюджетных трансфертов с учетом повышения точности определения налогового потенциала и прогнозирования изменений структуры и состояния региональных бюджетов. Поддержка регионов в условиях сложной геополитической ситуации должна оставаться важным приоритетом государственной политики в сфере межбюджетных отношений.
Произошли важные изменения в структуре государственного долга консолидированных бюджетов за счет проведенной реструктуризации казначейских и коммерческих кредитов, в том числе сокращение доли коммерческого долга в общем объеме задолженности и увеличение среднего срока погашения долга в большинстве регионов. При этом отмечается, что, начиная с 2025 года, предусмотрено значительное увеличение (до 353,4 млрд рублей) объема возвратов бюджетных кредитов, предоставленных
из федерального бюджета бюджетам субъектов Российской Федерации.
Участники парламентских слушаний отмечают необходимость принятия дополнительных мер, направленных на стимулирование субъектов Российской Федерации к проведению ими ответственной долговой политики, а также на сокращение муниципальной задолженности.
В 2023–2025 годах планируется продолжение мер, направленных на наращивание объемов инвестиционных расходов субъектов Российской Федерации и на стимулирование регионов к развитию инфраструктуры, в том числе предоставление бюджетных кредитов на финансовое обеспечение реализации инфраструктурных проектов.
В условиях внешнего санкционного давления необходимо продолжить реализацию комплексных мер по созданию условий для повышения финансовой самодостаточности регионов и поощрению их стремления
к наращиванию экономического потенциала.
Учитывая вышеизложенное, участники парламентских слушаний, поддерживая в целом концепцию проекта федерального бюджета на 2023 год и на плановый период 2024 и 2025 годов, р е к о м е н д у ю т:
1. Правительству Российской Федерации:
рассмотреть возможность внесения изменения в положения законодательства Российской Федерации, регулирующие вопросы формирования единого налогового счета, исключив образование временных кассовых разрывов в процессе распределения налоговых доходов между бюджетами бюджетной системы Российской Федерации;
провести анализ и по его итогам рассмотреть вопрос о расширении перечня налогоплательщиков, на которых не распространяется порядок распределения доходов от поступлений налога на прибыль организаций, уплаченного налогоплательщиками, которые до 1 января 2023 года являлись участниками договора о создании консолидированной группы налогоплательщиков, в бюджеты субъектов Российской Федерации в соответствии с нормативами, установленными Федеральным законом «О федеральном бюджете на 2023 год и на плановый период 2024 и 2025 годов», путем включения в указанный перечень налогоплательщиков, в том числе являющихся собственниками Единой системы газоснабжения;
осуществлять на постоянной основе мониторинг поступления налога на прибыль организаций в бюджеты субъектов Российской Федерации и в случае необходимости предусмотреть дополнительную компенсацию из федерального бюджета выпадающих доходов бюджетов отдельных субъектов Российской Федерации в связи с прекращением с 1 января 2023 года действия договоров о создании консолидированной группы налогоплательщиков;
продолжить работу по уточнению перечня показателей расчета сумм налога на прибыль организаций, подлежащих зачислению в бюджеты субъектов Российской Федерации, налогоплательщиками, имеющими обособленные подразделения, в целях его справедливого распределения между бюджетами субъектов Российской Федерации;
рассмотреть возможность продления срока действия налоговой ставки по налогу на добычу полезных ископаемых в размере 0 процентов при добыче кондиционных руд олова, добываемых на участках недр, расположенных полностью или частично на территории Дальневосточного федерального округа, с 1 января 2023 года на пять лет, если для налогоплательщика деятельность по добыче олова является частью инвестиционного проекта по его переработке;
подготовить по итогам проведенной инвентаризации налоговых льгот и освобождений, установленных Налоговым кодексом Российской Федерации, предложения по установлению сроков действия льгот по налогам и иным платежам, зачисляемым в бюджеты субъектов Российской Федерации и местные бюджеты, а также по компенсации из федерального бюджета возникающих вследствие указанных льгот выпадающих доходов соответствующих бюджетов, внести изменения в Регламент Правительства Российской Федерации в части обязательной оценки экономического эффекта от проектируемых налоговых льгот и освобождений в финансово-экономическом обосновании проекта федерального закона;
рассмотреть вопрос о внесении изменений в соглашения об избежании двойного налогообложения, заключенные Российской Федерацией со странами — стратегическими партнерами (дружественными странами) в целях снижения уровня налогообложения у источника выплаты и создания более благоприятных условий для взаимных инвестиций;
рассмотреть вопрос о внесении изменений в статью 207 Налогового кодекса Российской Федерации в части сохранения статуса налогового резидента дистанционными работниками, находящимися в Российской Федерации менее 183 календарных дней в течение 12 следующих подряд месяцев либо находящимися постоянно за пределами территории Российской Федерации;
представить в Федеральное Собрание Российской Федерации информацию о направлениях и объемах использования средств Фонда национального благосостояния по утвержденным и планируемым инвестиционным проектам;
проработать вопрос о внесении изменений в законодательство Российской Федерации в части устранения неофициальных заработных плат наемных работников, чей труд по договорам возмездного оказания услуг предоставляется другим юридическим лицам, не являющимся их работодателем;
разработать дополнительные меры по поддержке потребительского спроса населения;
предусмотреть выделение бюджетных ассигнований, направляемых на взносы в уставные капиталы акционерных обществ и имущественные взносы в государственные корпорации, государственные компании и публично-правовые компании, с учетом оценки их экономической обоснованности;
рассмотреть возможность стимулирования практики приобретения облигаций федерального займа для граждан в целях финансирования дефицита федерального бюджета;
провести инвентаризацию и анализ эффективности реализации государственных программ Российской Федерации и при необходимости осуществить корректировку их финансирования;
обеспечить своевременное утверждение и корректировку проектно-сметной документации с положительным заключением государственной экспертизы по объектам капитального строительства, строительство (реконструкция) которых осуществляется за счет средств федерального бюджета;
продлить в случае роста цен на строительные ресурсы действие постановления Правительства Российской Федерации от 9 августа 2021 года № 1315 «О внесении изменений в некоторые акты Правительства Российской Федерации» в части компенсации увеличения стоимости строительных объектов, оказав дополнительную финансовую помощь субъектам Российской Федерации в связи с увеличением стоимости заключенных государственных (муниципальных) контрактов;
провести мониторинг деятельности российских предприятий машиностроительной, станкостроительной, инструментальной и автомобильной промышленности, включая предприятия, осуществляющие производство запасных частей и комплектующих, и механизмов их государственной поддержки и в случае необходимости разработать дополнительные меры государственной поддержки, в том числе в целях замещения оборудования, запасных частей и комплектующих иностранного производства и локализации их производства на территории Российской Федерации;
рассмотреть вопрос о выделении бюджетных ассигнований на обеспечение качественной и устойчивой мобильной связи в отдельных приграничных субъектах Российской Федерации;
рассмотреть возможность продолжения финансирования мероприятий по реконструкции инфраструктуры региональных аэропортов;
предусмотреть выделение бюджетных ассигнований на реализацию мероприятий, направленных на оздоровление и развитие водохозяйственного комплекса реки Дон, в рамках национального проекта «Экология»;
рассмотреть возможность увеличения бюджетных ассигнований на реализацию мероприятий государственной программы Российской Федерации «Комплексное развитие сельских территорий», утвержденной постановлением Правительства Российской Федерации от 31 мая 2019 года
№ 696, и Государственной программы эффективного вовлечения в оборот земель сельскохозяйственного назначения и развития мелиоративного комплекса Российской Федерации, утвержденной постановлением Правительства Российской Федерации от 14 мая 2021 года № 731;
рассмотреть в ходе исполнения бюджета возможность индексации объема дотаций на выравнивание бюджетной обеспеченности субъектов Российской Федерации на фактический уровень инфляции и увеличения общего объема дотаций на частичную компенсацию дополнительных расходов на повышение оплаты труда работников бюджетной сферы и иные цели бюджетам субъектов Российской Федерации;
завершить работу по консолидации и укрупнению субсидий, предоставляемых бюджетам субъектов Российской Федерации из федерального бюджета;
проводить мониторинг освоения субъектами Российской Федерации бюджетных кредитов из федерального бюджета на финансовое обеспечение инфраструктурных проектов и при необходимости оперативно вносить изменения в нормативные правовые акты, регулирующие вопросы их реализации;
рассмотреть вопрос совершенствования инструментов инфраструктурного меню, обеспечив расширение возможностей применения бюджетных кредитов и инфраструктурных облигаций для всех регионов, перечня возможных направлений новых инвестиционных проектов;
рассмотреть вопрос о выделении дополнительных бюджетных ассигнований на реализацию программ индивидуальных планов развития территорий с низким уровнем социально-экономического развития с учетом анализа эффективности их реализации и финансово-экономической ситуации в конкретном субъекте Российской Федерации;
разработать меры ускоренной интеграции новых территорий
в экономическую и бюджетно-налоговую системы Российской Федерации, предусмотрев соответствующее финансовое обеспечение;
обеспечить в приоритетном порядке финансирование мероприятий по комплексному развитию города-курорта Кисловодска до 2030 года;
активизировать строительство дорог в цементно-бетонном исполнении в целях снижения затрат на содержание дорожной сети;
рассмотреть вопрос о внесении изменений, в методику распределения субвенций, предоставляемых из бюджета Федерального фонда обязательного медицинского страхования бюджетам территориальных фондов обязательного медицинского страхования на осуществление переданных органам государственной власти субъектов Российской Федерации полномочий Российской Федерации в сфере обязательного медицинского страхования, утвержденную постановлением Правительства Российской Федерации от 5 мая 2012 года № 462, предусматривающих применение к расчету субвенции корректирующего коэффициента, направленного на выравнивание структуры расходов субъектов Российской Федерации;
провести оценку достаточности бюджетных ассигнований, предусмотренных на реализацию мероприятий по капитальному ремонту зданий общеобразовательных организаций в субъектах Российской Федерации, и в случае необходимости предусмотреть дополнительные бюджетные ассигнования на софинансирование указанных мероприятий;
рассмотреть вопрос о дополнительном финансировании мероприятий по переселению граждан из ветхого и аварийного жилья в зоне Байкало-Амурской магистрали;
рассмотреть возможность включения мероприятий по благоустройству территорий жилого фонда военных городков, а также мероприятий по развитию жилищной, энергетической и социальной инфраструктуры закрытых административно-территориальных образований и населенных пунктов Арктической зоны Российской Федерации, в которых дислоцированы воинские формирования, в Государственную программу Российской Федерации «Обеспечение доступным и комфортным жильем и коммунальными услугами граждан Российской Федерации»;
рассмотреть вопрос о корректировке подходов к определению размеров оплаты труда педагогических и медицинских работников бюджетных организаций в разных субъектах Российской Федерации;
предусмотреть финансовое обеспечение мероприятий по восстановлению и строительству в субъектах Российской Федерации объектов отдыха детей и их оздоровления за счет средств федерального бюджета, начиная с 2023 года;
предусмотреть финансовое обеспечение мероприятий Комплексного плана социально-экономического развития города Норильска;
ускорить доработку и внесение в Государственную Думу Федерального Собрания Российской Федерации:
— проекта федерального закона о внесении изменений в Федеральный закон «О государственном регулировании производства и оборота этилового спирта, алкогольной и спиртосодержащей продукции и об ограничении потребления (распития) алкогольной продукции» в части лицензирования розничной продажи алкогольной продукции;
— проекта федерального закона о внесении изменений в статьи 333 33 и 333 35 части второй Налогового кодекса Российской Федерации в части изменения размера государственной пошлины за предоставление, продление и переоформление лицензии на розничную продажу алкогольной продукции;
— проекта федерального закона, направленного на совершенствование механизмов реализации жилищных прав детей-сирот, детей, оставшихся без попечения родителей, и лиц из их числа;
разработать при необходимости и внести в Государственную Думу Федерального Собрания Российской Федерации проект федерального закона, предусматривающий продление антисанкционных норм законодательства Российской Федерации о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд в целях обеспечения эффективности закупок в условиях сохраняющихся санкций со стороны недружественных государств, а также ограничение доступа к информации по отдельным видам закупок для защиты поставщиков (подрядчиков, исполнителей) товаров, работ и услуг от возможных санкционных воздействий на них со стороны недружественных государств.
2. Правительству Российской Федерации и органам исполнительной власти субъектов Российской Федерации подготовить предложения по стимулированию субъектов Российской Федерации к развитию региональной производственной и инженерной инфраструктуры, привлечению внебюджетных источников финансирования инвестиций.
3. Банку России совместно с Правительством Российской Федерации рассмотреть вопрос о приобретении золота и других товаров, обладающих ликвидностью и возможностью долговременного характера, в целях стерилизации профицита торгового баланса Российской Федерации и предотвращения дальнейшего укрепления рубля.
4. Субъектам Российской Федерации обеспечивать своевременное освоение полученных бюджетных кредитов из федерального бюджета
на финансовое обеспечение реализации инфраструктурных проектов.
5. Государственной Думе Федерального Собрания Российской Федерации включить в программу приоритетных проектов федеральных законов:
№ 63207–8 «О внесении изменений в статью 25 Федерального закона
„О государственном регулировании производства и оборота этилового спирта, алкогольной и спиртосодержащей продукции и об ограничении потребления (распития) алкогольной продукции“;
№ 69209–8 «О внесении изменений в статьи 181 и 193 части второй Налогового кодекса Российской Федерации» (в части взимания акцизов с электронных систем доставки никотина одноразового использования).
6. Комитету Совета Федерации по бюджету и финансовым рынкам проводить мониторинг исполнения бюджетов субъектов Российской Федерации и в случае необходимости оперативно обращаться в Правительство Российской Федерации с предложением об оказании дополнительной финансовой помощи бюджетам отдельных субъектов Российской Федерации.
Российской Федерации В.И. МАТВИЕНКО