Социальные налоговые вычеты
Под социальными понимаются различные виды налоговых льгот, направленных на поддержку различных групп населения. Рассказываем, какие виды вычетов относятся к социальным, кто может на них претендовать и что нужно делать, чтобы вернуть часть расходов.
Что представляет собой социальный вычет
Под налоговым вычетом понимается сумма потраченных на те или иные цели финансовых средств, на которую можно уменьшить налогооблагаемую базу. Иными словами — вычесть эти средства из дохода, с которого вы платите 13% в казну государства. В итоге налоговые органы возвращают не сумму вычета, а лишнюю сумму уплаченного налога. То есть — 13% от величины вычета. В год можно вернуть не более 15,6 тысяч рублей по всем вычетам. Максимум, на который можно уменьшить доход при этом — 120 тысяч. Размер налоговой льготы не может быть больше фактически уплаченного налога. То есть, если вы внесли, например, 12 тысяч рублей, а по условиям декларации можете вернуть 15, то получите только 12 тысяч. Исключение из правила — оплата дорогостоящего лечения, расходы на обучение детей, а также внесение финансовых средств на благотворительные цели. В этом случае вычет оформляется по другим правилам.
Кто может оформить возврат такого типа
- Вы платите НДФЛ в размере 13% или 15% от дохода. Это может быть как официальная заработная плата, так и другой вид деятельности, который приносит доход и облагается соответствующим налогом.
- Вы — налоговый резидент Российской Федерации;
- Вы оплачиваете различные виды услуг, за которые полагается вычет, из собственных средств.
Особые требования к отдельным категориям налогоплательщиков:
- Самозанятые оплачивают налог на профессиональную деятельность, величина которого ниже подоходного. Однако оформить возврат все-таки можно. Так, налоговая инспекция применяет особый способ расчета социального возврата в этом случае: ставка уменьшается на 10 тысяч рублей. Получить льготу можно лишь единожды. При оплате подоходного налога в полном объеме, вычет начисляется на стандартных основаниях.
- ИП могут оформить возврат социального типа только при работе на общей системе налогообложения. Также на такой системе действует особый вычет: профессиональный. Можно вернуть 13% с разницы между доходами и расходами, приложив соответствующие документы, если траты производились на профессиональную деятельность.
Какие бывают социальные вычеты и нюансы их оформления
Перечень налоговых льгот социального плана содержится в действующем законодательстве. Вернуть часть уплаченных средств можно не только за лечение или образование, но и за покупку медицинских препаратов и оформление полиса ДМС. Оформить широкий спектр налоговых льгот можно, в том числе, на близких родственников, при условии что услуги для них оплачивали вы.
Возврат средств за благотворительность
Вернуть часть финансовых трат можно, если вы направили финансовые средства на различные виды помощи:
- Благотворительным учреждениям;
- Организациям некоммерческого типа, ведущим научную и просветительскую деятельность, спортивным учреждениям, а также организациям по защите человеческих прав и охране природы;
- Организациям религиозного типа;
- Некоммерческим организациям, оказывающим социальную помощь различным группам населения;
- Организациям некоммерческого типа для целевого капитала.
Возврат не оформляется в случае, если вы направили деньги непосредственно фонду, а не учредившей его организации. Кроме того, льгота не оформляется, если средства перечислялись конкретному человеку или были внесены в любое учреждение с целью личной рекламы.
Ограничение в 120 тысяч рублей для такой налоговой льготы не применяется: вы можете вернуть 13% с любой суммы, но не более 25% от задекларированного дохода.
Для получения льготы достаточно предоставить декларацию и подтверждающие документы.
Возврат средств за обучение
Какие доступны варианты:
- За оплату собственного обучения;
- За оплату обучения братьев и сестер в возрасте до 24 лет на дневном отделении;
- За обучение ребенка на тех же условиях.
Вернуть средства можно при обучении как в частном, так и в государственном учреждении. Основное условие — наличие необходимой лицензии.
Интересно, что, в отличие от возврата за лечение, ограничение на локацию учебного учреждения нет. Получить льготу можно на получение образования за границей, однако важно дополнительно предоставить подтверждающий документ по форме конкретного образовательного учреждения.
- Льгота за собственное обучение, как и за учебу братьев и сестер, ограничен суммой в 120 тысяч рублей с учетом всех остальных вычетов за год. Иными словами, максимально вы можете получить 15,6 тысяч рублей.
- За каждого же ребенка можно получить вычет до 50 тысяч рублей: 6,5 тысяч вернутся на указанный счет.
Возврат средств за медицинские услуги, препараты, расходные материалы
Вернуть часть денег можно за себя, супруга, родителей и несовершеннолетних детей. Возврат производится как за медицинские услуги, так и за покупку препаратов, расходных медицинских материалов, и даже за оформление полиса ДМС. Важно, чтобы у медицинской организации была отечественная лицензия на соответствующий вид деятельности.
Этот вычет также ограничен суммой в 120 тысяч рублей или 15,6 тысяч рублей к возврату.
Дорогостоящее лечение — исключение из правила. Заявлять можно все понесенные траты. Соответствие лечения этому виду определяется кодом 2, указанным в справке, которую необходимо заказать в соответствующем учреждении. Код 1 говорит о том, что лечение было обычным. Справка предоставляется вместе с декларацией.
Пенсионные вычеты
Этот вид налоговых льгот дополнительно делится на три подгруппы, каждая из которых отличается собственными нюансами для оформления.
Негосударственное пенсионное обеспечение
Воспользоваться такой льготой может гражданин, который тратит часть своего дохода на формирование негосударственной пенсии. Такой возврат оформляется по стандартным правилам и ограничен максимальной возможной суммой в 120 тысяч рублей или 15,6 тысяч на счет. С 2024 года правила изменятся, и сумма ограничения составит 150 тысяч рублей или 19,5 тысяч на счет.
Добровольное пенсионное страхование
Такая налоговая льгота также ограничена суммой в 120 тысяч рублей, а с 2024 года ограничение составит 150 тысяч. Получить возврат можно при заключении договора с профильной организацией. Обратите внимание: нельзя получить льготу при оформлении страхования для детей без инвалидности.
Вычет на накопительную часть трудовой пенсии
Для того чтобы перечислять часть средств на накопительную часть пенсии необходимо обратиться в пенсионный фонд. Это можно сделать как по месту работы, так и в МФЦ.
Максимальный размер вычета также составляет 120 тысяч или 150 тысяч с 2024 года. Нельзя получить вычет, если за вас взносы платит работодатель: только при личном перечислении средств. Исключение — перечисление средств работодателем по оформленному поручению.
Возврат средств за добровольное страхование жизни
Оформить льготу можно при оплате собственного страхования, а также при заключении договора для близких родственников. При этом возраст детей, в отношении которых оформляется договор, не играет роли. Для того чтобы получить возврат необходимо заключить договор на срок не менее 5 лет.
Возврат средств за оценку квалификации независимым специалистом
Не имеет значения, чья именно это была инициатива: ваша или работодателя. Единственное условие — оплата услуг лично вами. Получить льготу можно при заключении договора с аккредитованным центром. Обратите внимание: получить возврат можно исключительно через инспекцию, при этом обращаться за возвратом можно несколько раз в год.
Возврат средств за спортивные и оздоровительные услуги
Этот вид налоговой льготы применяется с 2021 года. Первую декларацию за возврат части расходов, понесенных в 2022 году, можно с января 2023 года. Получить возврат можно как за себя, так и за детей, которым не исполнилось 18 лет.
Далеко не все спортивные организации и услуги соответствуют требованиям для начисления средств:
- Получить возврат можно только в случае, если спортивное учреждение входит в соответствующий перечень, утверждаемый Министерством спорта;
- Вид спортивных услуг должен входить в перечень видов спорта, утверждаемый Правительством РФ.
Как получить налоговый вычет социального характера
Оформить возврат можно не только при личном посещении инспекции, но и по месту работы. Исключение только одно: благотворительный вычет, который всегда требует личной подачи документов в налоговый орган.
Обратите внимание: работодатель оформляет возврат только в текущем году, тогда как через налоговую вы можете обратиться за вычетом в течение ближайших трех лет.
Через налоговую
Оформить возврат можно по завершении года, в течение которого вы потратили финансовые средства на оплату тех или иных услуг. Для оформления возврата необходимо подать декларацию в инспекцию, приложив документы, подтверждающие право на льготу.
Решение будет вынесено после проведения камеральной проверки, срок которой составляет три месяца. На вынесение решения требуется дополнительно 10 дней, а затем — месяц на то, чтобы перевести средства на указанный вами счет. Уточнить статус вашего обращения можно в личном кабинете на сайте налогового органа.
Через работодателя
При обращении за возвратом по месту работы ждать следующего года не обязательно: подать документы можно в том же году, когда были понесены финансовые траты. Тем не менее, без налоговой все же обойтись не получится. Необходимо также составить заявление и приложить документы: отправить их можно электронным способом. Затем инспекция самостоятельно уведомит вашего работодателя о принятом решении, а бухгалтерия перестанет удерживать подоходный налог с вашей заработной платы.
На какую сумму можно рассчитывать
Максимальная сумма возврата составляет 15,6 тысяч рублей: 13% от максимальной суммы вычета 120 тысяч рублей.
Однако существуют исключения из этого правила:
- Так, максимальная сумма возврата на обучение ребенка составляет 50 тысяч рублей или 6,5 тысяч на руки, при этом вычет суммируется с другими социальными льготами;
- За благотворительные пожертвования можно возместить не более 25% от годового дохода, однако заявлять можно всю потраченную сумму;
- За дорогостоящее лечение также можно вернуть налог со всей уплаченной суммы, и лимит в 120 тысяч не учитывается.
Новые правила начисления социальных вычетов с 2024 года
С 1 января 2024 года вступят в силу новые требования к оформлению налоговых льгот социального типа. Действовать они будут для расходов 2024 года и последующих лет.
- Увеличилась допустимая сумма возврата. С 2024 года можно будет вернуть 13% не с 120 тысяч рублей, а со 150 тысяч. Кроме того, увеличился возврат за обучение детей: с 50 тысяч до 110 тысяч для обоих родителей.
- Появился вычет за очное обучение супруга или супруги. В этом случае действует стандартное ограничение в 150 тысяч рублей при условии, что вы оплачивали обучение из собственных средств.
Обратите внимание: все изменения касаются только расходов, понесенных не ранее 2024 года.
2023 год и ранее
Вычеты социального типа
Социальные вычеты по НДФЛ в 2023 году: виды и новые размеры
Президент РФ подписал Федеральный закон от 28.04.2023 № 159-ФЗ об увеличении величины социальных налоговых вычетов по НДФЛ. Рассказываем, какие вычеты полагаются физическим лицам в 2023 году и как изменились их размеры.
Социальный вычет на собственное обучение
В числе прочих Федеральный закон от 28.04.2023 № 159-ФЗ повышает величину налогового вычета по расходам на получение налогоплательщиком образовательных услуг. Такой вычет предоставляют в соответствии с пп. 2 п. 1 ст. 219 НК РФ физическим лицам, которые оплатили собственное обучение в организациях, осуществляющих образовательную деятельность.
Сейчас вычет предоставляют в полной сумме, уплаченной налогоплательщиком в налоговом периоде за приобретенные образовательные услуги. Однако указанная сумма не может превышать установленное законом предельное значение — 120 000 рублей. Подписанный закон № 159-ФЗ увеличивает указанное значение до 150 000 рублей.
Новый предельный максимум вычета на собственное обучение вступает в силу с 1 января 2024 года (ст. 2 Федерального закона от 28.04.2023 № 159-ФЗ). При этом с 2024 года максимальная сумма вычета по расходам на обучение братьев и сестер налогоплательщиков также составит 150 000 рублей.
До 2024 года максимальный вычет будет 120 000 рублей. Вычет с указанной суммы расходов (с учетом ее повышения в 2024 году) можно получить за период обучения в организации, осуществляющей образовательную деятельность, включая академический отпуск, оформленный в процессе обучения.
Приведенные выше суммы показывают не величину денежных средств, которые можно получить из бюджета при оплате образовательных услуг, а лишь предельную сумму расходов на образование, в отношении которых можно заявить вычет. Сумму, которую налогоплательщику вернут из бюджета за счет ранее уплаченного НДФЛ, рассчитывают по следующей формуле:
величина осуществленных расходов (не более 120 000 рублей в 2023 году) х ставка НДФЛ (в общем случае она составляет 13%)
Таким образом, максимальная сумма, которая может быть возвращена налогоплательщику, понесшему затраты на обучение, в 2023 году составляет 15 600 рублей(120 000 х 13%). С 2024 года указанная сумма будет увеличена до 19 500 рублей (150 000 х 13%).
Это касается и всех прочих социальных вычетов по НДФЛ, кроме вычета по расходам на обучение детей.
Социальный вычет на обучение детей
С 2024 года увеличивается размер социального налогового вычета НДФЛ по расходам на обучение детей налогоплательщика.
Сейчас максимальная величина такого вычета составляет 50 000 рублей. С 1 января 2024 года указанный вычет будет увеличен до 110 000 рублей. Следовательно, в текущем году из бюджета можно вернуть 6 500 рублей на каждого ребенка, в отношении которого приобретались образовательные услуги (50 000 х 13%), а с 2024 года максимальная сумма к возврату составит уже 14 300 рублей.
В настоящее время вычет могут получить родители детей в возрасте до 24 лет, а также опекуны, оплачивающие обучение своих подопечных в возрасте до 18 лет. Также на вычет вправе рассчитывать бывшие опекуны и попечители в случаях оплаты ими обучения бывших подопечных в возрасте до 24 лет по очной форме обучения в организациях, осуществляющих образовательную деятельность.
Бабушки и дедушки, оплатившие обучение внуков, дяди и тети, оплатившие обучение племянников, не могут рассчитывать на получение вычета. Также вычет не может быть предоставлен двоюродным братьям и сестрам и супругам, оплатившим обучение другого супруга.
В целях получения вычета образовательные услуги детям должны оказываться по очной форме обучения. При этом сами услуги могут быть приобретены как в образовательных организациях, в том числе и иностранных, имеющих лицензию на осуществление образовательной деятельности, так и у индивидуальных предпринимателей. В последнем случае в ЕГРИП в качестве одного из видов деятельности, осуществляемого ИП, должна быть указана образовательная деятельность, иначе вычет по приобретенным у такого ИП образовательным услугам получить будет невозможно (письмо Минфина от 11.01.2018 № 03-04-05/574).
Вычет можно заявить по образовательным услугам, оказываемым вузами, колледжами, училищами, техникумами, школами, гимназиями, а также организациями дополнительного образования. Кроме того, вычет полагается и по приобретенным услугам, оказываемым дошкольными образовательными организациями в сумме, уплаченной за обучение ребенка (не за присмотр и уход за ребенком).
Вычет по расходам на лечение
С 2024 года будет увеличен размер социального налогового вычета НДФЛ по расходам на лечение и приобретение лекарств (пп. 3 п. 1 ст. 219 НК РФ).
Сейчас максимальная величина такого вычета составляет 120 000 рублей (максимум к возврату – 15 600 рублей), а с 2024 года вычет повышается до 150 000 рублей (максимум к возврату – 19 500 рублей).
Данное ограничение не распространяется и не будет распространяться на дорогостоящие виды лечения. Сумма вычета по дорогостоящему лечению принимается в размере фактически произведенных расходов. Перечень дорогостоящих видов лечения установлен в соответствии с постановлением Правительства РФ от 08.04.2020 № 458.
- Расходы на лечение детей не всегда можно включить в социальный вычет
- Можно ли получить социальный вычет по расходам на лечение тещи и тестя
- Какие документы позволят получить социальный вычет по расходам на лекарства
- Можно ли получить социальный вычет по расходам на лекарства, купленные без рецепта
Вычет по расходам на лечение в 2023 году можно заявить по приобретенным в налоговом периоде медицинским услугам и лекарствам, необходимым для лечения самого налогоплательщика, его супруга, родителей, несовершеннолетних детей, а также детей в возрасте до 24 лет, обучающихся по очной форме обучения в организациях, осуществляющих образовательную деятельность. Право на получение вычета распространяется также на бывших опекунов и попечителей, если их бывшие подопечные являются обучающимися по очной форме обучения в организациях, осуществляющих образовательную деятельность, в возрасте до 24 лет.
Вычет можно заявить по медицинским услугам, приобретенным как у медицинских организаций, так и у ИП, осуществляющих медицинскую деятельность. Получить вычет можно на основании справки об оплате медицинских услуг. Справки об оплате медицинских услуг для представления в налоговые органы РФ должны содержать код услуги, оказанной медицинским учреждением (приказ Минздрава от 25.07.2001 № 289/БГ-3-04/256).
Вычет по расходам на приобретенные лекарства распространяется исключительно на покупку лекарственных препаратов для медицинского применения, назначенных лечащим врачом и приобретенных налогоплательщиком за счет собственных средств. Если лекарства или медуслуги приобретались за счет средств работодателей, то вычет получить нельзя.
Вычет по расходам на фитнес
С 2024 года будет увеличен и социальный вычет НДФЛ по расходам на физкультурно-оздоровительные услуги (пп. 7 п. 1 ст. 219 НК РФ).
Сейчас максимальная сумма данного вычета равна 120 000 рублей, а с 2024 года составит уже 150 000 рублей. Вычет предоставляется в сумме, уплаченной налогоплательщиком за оказанные ему и его несовершеннолетним детям физкультурно-оздоровительные услуги. Перечень физкультурно-оздоровительных услуг, по которым разрешается получить вычет, установлен распоряжением Правительства РФ от 06.09.2021 № 2466-р, а перечень организаций и ИП, которые их оказывают, представлен на сайте Минспорта .
Следует учитывать, что право на вычет не зависит от адреса физкультурно-спортивных организаций и ИП, осуществляющих деятельность в области физической культуры и спорта, указанного в опубликованном перечне. Поэтому отличие адреса физкультурно-спортивных организаций, представленного в перечне, от адреса, содержащегося в подтверждающих документах налогоплательщика, не является основанием для отказа в вычете (письмо ФНС России от 14.12.2022 № БС-4-11/16950@).
Для получения вычета налогоплательщик должен представить копию договора на оказание физкультурно-оздоровительных услуг и кассового чека, выданного на бумажном носителе или направленного в электронной форме.
Другие социальные вычеты
С 1 января 2024 года со 120 000 до 150 000 рублей повышаются максимальные размеры расходов, учитываемых при предоставлении следующих видов социальных вычетов по НДФЛ (пп. 4–6 п. 1 ст. 219 НК РФ):
- по расходам на негосударственное пенсионное обеспечение, добровольное пенсионное страхование и добровольное страхование жизни;
- по расходам на накопительную часть трудовой пенсии;
- по расходам на прохождение независимой оценки квалификации.
Два последних вычета предоставляются по расходам, понесенным налогоплательщиком в свою пользу. При этом вычет по расходам на негосударственное пенсионное обеспечение и добровольное страхование жизни можно получить по договорам, заключенным как в свою пользу, так и в пользу в пользу своего супруга, родителей, детей, в том числе усыновленных, или находящихся под опекой.
Какие налоговые вычеты возможны в 2023 году и как их оформить
Налоговый вычет — это возможность вернуть себе несколько десятков и даже сотен тысяч рублей из налога на ваш доход. Если в 2022 году у вас были крупные траты, почитайте эту статью — возможно, в 2023-м пришла пора обращаться в налоговую за вычетом.
Как устроен налоговый вычет
Из суммы ваших доходов вычитается трата или покупка (не любая — а одна из тех, которые указаны в Налоговом кодексе), облагаемый доход становится меньше, вместе с ним становится меньше и налог. Разницу возвращают на ваш банковский счет.
Есть и другой механизм возврата: вы подаете заявление о праве на вычет своему работодателю и не ждете окончания года, чтобы вернуть налог. Каждый месяц из вашей зарплаты удерживают меньше НДФЛ. Но такой вариант возможен только с имущественным, стандартным или профессиональным вычетом (подробнее о каждом их них — ниже).
И третий возможный механизм возврата работает в том случае, если вы собираетесь задекларировать доход — например, от сдачи квартиры в аренду, выигрыша в лотерею или продажи автомобиля, — в той же декларации можно заявить о праве на налоговый вычет, и вам насчитают меньшую сумму к оплате (а может, платить налог не придется вовсе).
На какие расходы можно получить вычет
В зависимости от типа расходов налоговые вычеты делят на пять групп:
- имущественные — за покупку квартиры, земельного участка для строительства дома, выплату процентов по ипотеке
- социальные — за лечение, образование, формирование негосударственной пенсии, благотворительность, медицинское страхование
- стандартные — за инвалидность, наличие детей
- инвестиционные — за пополнение инвестиционного счета, а также в размере прибыли от продажи финансовых инструментов
- профессиональные — за расходы на создание произведений науки, культуры и искусства
Когда и как можно получить налоговый вычет
Если вам нужно задекларировать доход за 2022 год — например, от продажи машины, которой вы владели меньше трех лет, — и заодно оформить налоговые вычеты, то декларацию 3-НДФЛ нужно подать до 30 апреля 2023 года включительно.
Если ваша единственная цель — получить вычеты, а налог на доходы уже уплатил за вас работодатель, то подать декларацию можно в любое время в течение трех лет, следующих за годом, в котором возникло право на вычет. Таким образом, в 2023 году вы можете получить вычеты за 2020, 2021 и 2022 годы, если раньше этого не делали.
Некоторые вычеты можно получить без подачи декларации, в упрощенном порядке. Это имущественные, инвестиционные, а с 2023 года — еще и социальные вычеты. Для их оформления в личном кабинете налогоплательщика на сайте ФНС России нужно зайти в раздел «Доходы и вычеты», подраздел «Упрощенные вычеты». Там уже должна быть информация о вашей сделке с недвижимостью или пополнениях ИИС. Подробнее о том, как работает упрощенный порядок получения вычета, — на сайте налоговой .
Оформить вычеты могут физические лица — налоговые резиденты РФ, которые получают доход и платят с него налоги по ставке 13 или 15% (увеличенная ставка при доходе более 5 млн ₽ в год). Пенсии и пособия налогом не облагаются, а значит, получить с них вычет не удастся. Нельзя получить обычные вычеты и с доходов от самозанятости, так как они облагаются налогом по ставкам 4 и 6%. ИП может получить вычеты, только если работает по общей системе налогообложения и платит НДФЛ.
С 2021 года налоговые вычеты предоставляются только в отношении основной налоговой базы (например, зарплаты), доходов от продажи имущества (кроме ценных бумаг), доходов в виде стоимости подаренного имущества (кроме ценных бумаг), а также подлежащих налогообложению страховых выплат по договорам страхования и выплат по пенсионному обеспечению, полученных физлицами.
Вы сможете вернуть только ту сумму, которую уплатили в виде налогов за соответствующий налоговый период. Больше этой суммы вернуть не получится. Кроме того, почти для каждого типа вычета законом установлена предельная величина.
Имущественный налоговый вычет
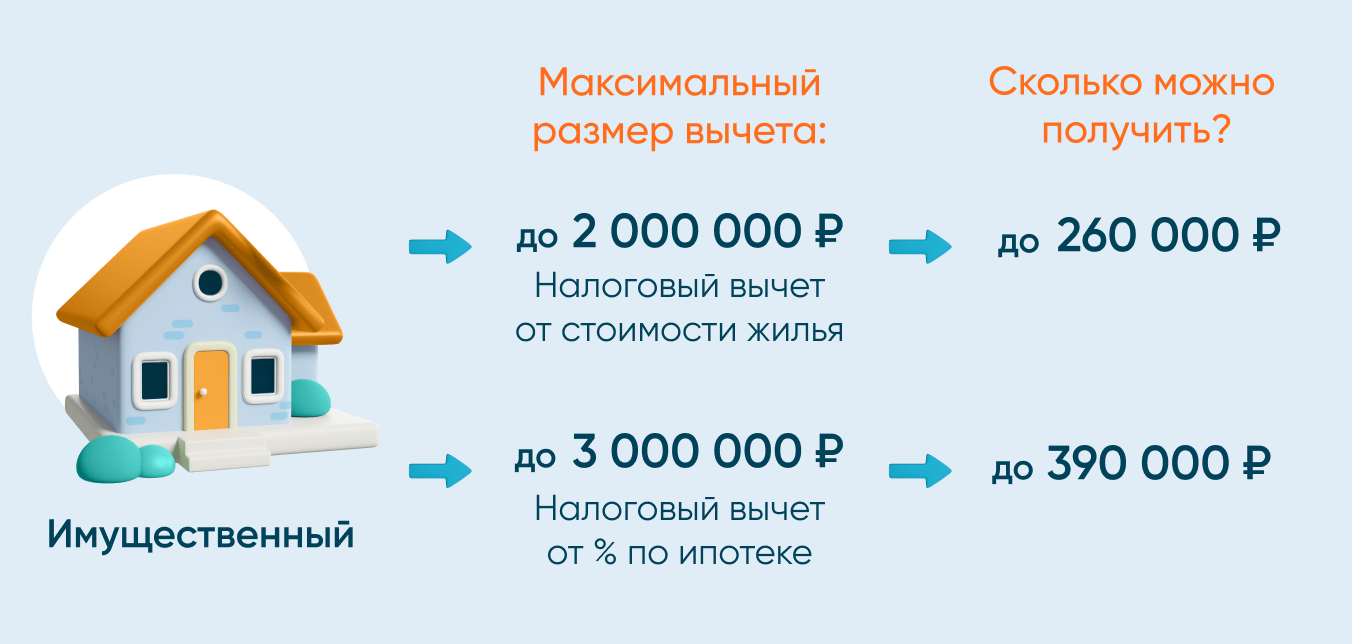
Самый большой вычет можно получить за покупку квартиры или земельного участка для строительства дома. Его максимальный размер — 2 млн ₽.
Важно понимать: вам вернется не вся сумма вычета целиком, а 13% от него (в некоторых случаях — 15%).
Если сумма в договоре купли-продажи — 2 млн ₽ или больше, вы сможете вернуть себе 13% от двух миллионов, то есть 260 тысяч ₽.
Если ваша зарплата до вычета налогов — больше 166 тысяч ₽, то 260 тысяч ₽ получится вернуть одним платежом. Если доходы меньше, вычет можно возвращать несколько лет по частям, пока не получите всю причитающуюся сумму.
Что, если вы купили недвижимость подешевле — например, комнату за 900 тысяч ₽? В этом случае вы вернете 13% от суммы сделки:
900 000 ₽ x 0,13 = 117 000 ₽
Остаток вычета можно перенести на следующий объект недвижимости (до 1 января 2014 года в законе была другая норма — неиспользованный остаток сгорал).
Имущественный вычет можно получить только один раз в жизни.
Дополнительно можно вернуть 13% от суммы уплаченных процентов по ипотеке. В этой части вычет суммарно достигает 3 млн ₽, то есть за выплату процентов вы можете вернуть еще до 390 тысяч ₽. Если взяли ипотеку до 1 января 2014 года — суммарный вычет по процентам не ограничен.
Если помимо имущественного вычета вы претендуете и на другие, подайте декларацию через личный кабинет налогоплательщика. Если вычет за покупку квартиры — ваша единственная цель, попробуйте оформить его в подразделе «Упрощенные вычеты». Там уже должна быть информация о вашей сделке.
Социальный налоговый вычет
Дается за лечение, обучение, благотворительность, дополнительные взносы на накопительную часть пенсии и по договорам негосударственного пенсионного обеспечения. В 2023 году впервые можно вернуть часть налогов за физкультурно-оздоровительные услуги.
Социальный вычет ограничен общей суммой в 120 тысяч ₽. Значит, в рамках данного типа вычета вы можете получить на руки максимум 15 600 ₽ за один год (в случае ставки 15% — 18 000 ₽ ). Исключение — если вы оплатили дорогостоящее лечение. В этом случае вычет может быть больше. Подробности — в статье Налогового кодекса.
Чтобы получить социальный вычет, нужно предоставить в налоговую копии договоров и справки о сумме оплаченных услуг от каждой организации — клиники, образовательного центра, фитнес-клуба и т.д. Дополнительно, если хотите, можете приложить чеки. Если возвращаете деньги за обучение, лечение или спортивные занятия своего ребенка, не забудьте добавить к комплекту документов свидетельство о рождении.
Хорошая новость в том, что разные виды налоговых вычетов суммируются. Например, за один и тот же год вы можете вернуть до 260 тысяч ₽ за покупку квартиры и до 15 600 ₽ за лечение, обучение или спорт.
Стандартный налоговый вычет
Его получают родители несовершеннолетних детей и студентов очной формы обучения, ветераны Великой Отечественной Войны, герои СССР и РФ, инвалиды. Все категории перечислены в статье закона.
Вычет в размере 3000 ₽ в месяц положен инвалидам ВОВ, чернобыльцам, военнослужащим I, II и III группы инвалидности, вычет 500 ₽ в месяц — героям СССР и России, инвалидам детства I и II группы.
Стандартный вычет могут получить также родители несовершеннолетних детей или учащихся очной формы обучения в возрасте до 24 лет:
- на первого и второго ребенка — по 1400 ₽ в месяц
- на третьего и последующих — по 3000 ₽
- на ребенка-инвалида (родителю) — 12 000 ₽
- на ребенка-инвалида (приемному родителю, опекуну) — 6000 ₽
Вычет на детей могут получать оба родителя. Если второй родитель отказался от получения вычета — первому он положен в двойном размере. То же правило действует, если родитель единственный.
Вычеты на детей предоставляются до тех пор, пока доход работника с начала года не превысит 350 тысяч ₽. Начиная с месяца, в котором это случится, вычет не предоставляется. Право на вычет за предыдущие месяцы при этом сохраняется.
Стандартные вычеты можно получить сразу за весь прошедший год, подав декларацию, а можно — у работодателя, написав заявление. В этом случае из вашей зарплаты каждый месяц будут удерживать чуть меньше НДФЛ.
Инвестиционный налоговый вычет
Его могут получить владельцы индивидуальных инвестиционных счетов (ИИС), открытых у брокеров или в управляющих компаниях фондового рынка. Получить вычет можно только в том случае, если счет был пополнен, — на всю сумму пополнения, но не более чем на 400 тысяч ₽ за год (пополнить счет при этом можно на любую сумму).
Таким образом, за ИИС максимально можно вернуть:
400 тысяч ₽ x 0,13 = 52 тысячи ₽ в год.
А если платите НДФЛ 15%, то:
400 тысяч ₽ x 0,15 = 60 тысяч ₽ в год.
Если вы положили на инвестиционный счет 100 тысяч ₽, то можете претендовать на вычет в таком же размере, а значит, на руки вы получите 13 тысяч ₽ (или 15 тысяч ₽).
Такой тип вычета по ИИС называется гарантированным, или вычетом типа А. Его можно получать ежегодно в течение трех лет или один раз сразу за три года.
Пользователи сервиса Газпромбанк Инвестиции могут получить налоговый вычет по ИИС типа А по упрощенной процедуре. Теперь вам не нужно самостоятельно выгружать документы и заполнять декларацию 3-НДФЛ на сайте налоговой. Мы уже отправили уведомление в ведомство.
Налоговая сформирует заявление в течение 20 дней после получения информации от брокера. Если все в порядке, вы получите заявление на вычет, которое нужно подписать в личном кабинете налогоплательщика. После этого у ФНС России будет месяц на то, чтобы провести камеральную проверку, и 15 дней на перечисление денег на счет. Упрощенная процедура не будет действовать, если вы уже начали оформлять вычет и подали декларацию 3-НДФЛ.
Существует и второй тип налогового вычета по ИИС — вычет типа Б, или вычет на доход, и применить его можно, только если вы ни разу не воспользовались вычетом типа А. В данном случае вам предоставят вычет в размере полученного инвестиционного дохода.
Другими словами, если вы купили акции, а потом продали их в два раза дороже, то вам не нужно будет платить за это налог. Чтобы получить такой тип вычета, нужно закрыть ИИС (но не раньше чем спустя три года после его открытия).
Заранее решать, на какой тип вычета вы претендуете, не обязательно. Можно подождать три года с момента открытия счета, посмотреть на результат инвестиций и посчитать, какой тип вычета для вас выгоднее.
Кроме того, вычет предоставляется в размере дохода от продажи ценных бумаг, которые были у вас в собственности три года и дольше, даже если не вы пользовались ИИС. Но есть ограничения.
Профессиональный налоговый вычет
Его могут получить люди творческих профессий — писатели, художники, музыканты, — а также изобретатели промышленных образцов, ученые. Все категории перечислены в статье закона.
Вычет предоставляется в размере документально подтвержденных расходов на создание произведений (например, оплаты красок, холстов и налога на имущество, необходимое для работы), а если подтвердить их сложно — то в размере 20-40% от полученного дохода (в зависимости от сферы деятельности).
Профессиональный вычет можно получить по заявлению у работодателя, если вы работаете по договорам гражданско-правового характера, или через личный кабинет налогоплательщика, заполнив декларацию.
Если не хотите самостоятельно разбираться во всех тонкостях подачи декларации — воспользуйтесь сервисом «Налоговый вычет» от Газпромбанка. С ним вы получите профессиональную дистанционную поддержку по вопросам налогового права. Личный консультант поможет сформировать полный комплект документов, подготовит для вас декларацию 3-НДФЛ и подаст ее в налоговую.
Налоговые вычеты 2023 года: какими бывают и как их получить
Что объединяет траты на медицину, спорт, образование детей, покупку квартиры и торговлю ценными бумагами? За все это можно получать налоговые вычеты.
Что такое налоговый вычет?
Понятие «налоговый вычет» употребляется в двух смыслах:
- как возврат части уплаченного вами ранее НДФЛ,
- как уменьшение налогооблагаемой базы (суммы, с которой исчисляется НДФЛ).
Кто может рассчитывать на налоговый вычет в 2023 году?
Любой гражданин России, который является налоговым резидентом и у которого есть налогооблагаемый доход.
Оснований для получений налогового вычета несколько. Их можно разделить на несколько видов: имущественные, социальные, стандартные, инвестиционные, профессиональные и другие.
Имущественные налоговые вычеты
Имущественный вычет можно получить при покупке жилья и земельных участков, при продаже некоторых видов имущества или при пользовании ипотекой.
- до 260 тыс. рублей при расходах на покупку или строительство жилья. Рассчитывается как произведение фактически потраченной суммы (в пределах 2 млн рублей) * 13% (ставка НДФЛ).
- до 390 тыс. рублей при погашении процентов по целевым кредитам. Сумма возврата считается как произведение суммы уплаченных процентов за ипотеку (до 3 млн рублей) * на 13% (ставка НДФЛ).
Но есть несколько особенностей, из важных:
- на сделки с близкими родственниками или членами семьи; на подаренные или полученные по наследству квартиры вычеты не распространяются.
- Если имущество является совместно нажитым, вычет за его покупку могут получить и муж, и жена. Каждому из супругов полагается свой собственный налоговый вычет (до 260 тыс.). Распределить его между собой они могут в любых пропорциях вне зависимости от того, кто заплатил за покупку, но в таком случае на обоих супругов должна быть оформлена долевая собственность.
- Если человек не полностью использовал свой лимит вычета (260 тыс. рублей), то его можно перенести на другой объект
Социальные налоговые вычеты
Социальные вычеты можно получить за расходы на обучение, лечение, благотворительность, медицинское и пенсионное страхование, физкультурно-оздоровительные услуги.
В качестве налогового вычета можно вернуть расходы:
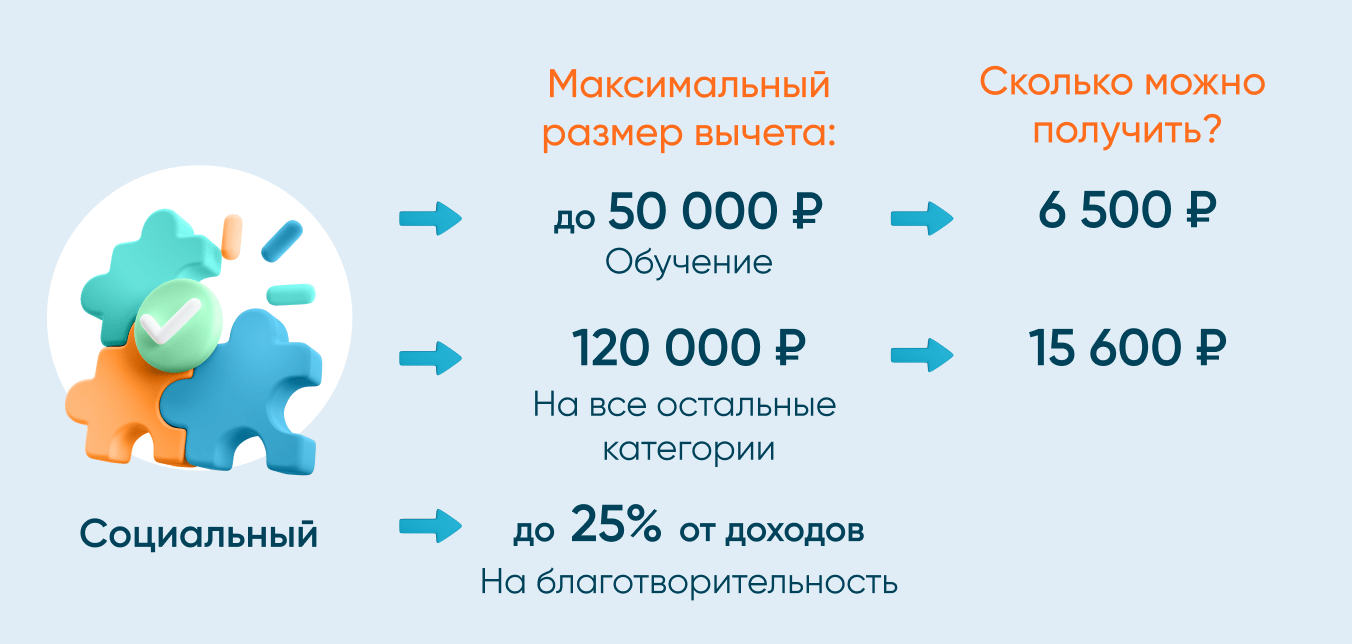
- на обучение собственных или подопечных детей: на каждого ребенка можно вернуть до 6,5 тыс. рублей в год (лимит до 50 тыс. рублей в год * на ставку НДФЛ).
- на дорогостоящее лечение ограничений по расходам и лимита вычета нет
- на все остальные категории (в совокупности), включая собственное образование и прочие медицинские услуги – до 120 тыс. рублей в год * 13%, то есть на счет вернется не более 15 600 руб.
- на благотворительность – база для расчета вычета не может превышать 25% дохода за год физического лица
Какие есть особенности?
- если сумма вычета на все остальные категории превышает 120 тыс. рублей, налогоплательщик сам выбирает те траты, на основе которых будет рассчитываться итоговая выплата
- новый налоговый вычет на фитнес тоже входит в общий лимит 120 тыс. рублей
Профессиональные налоговые вычеты
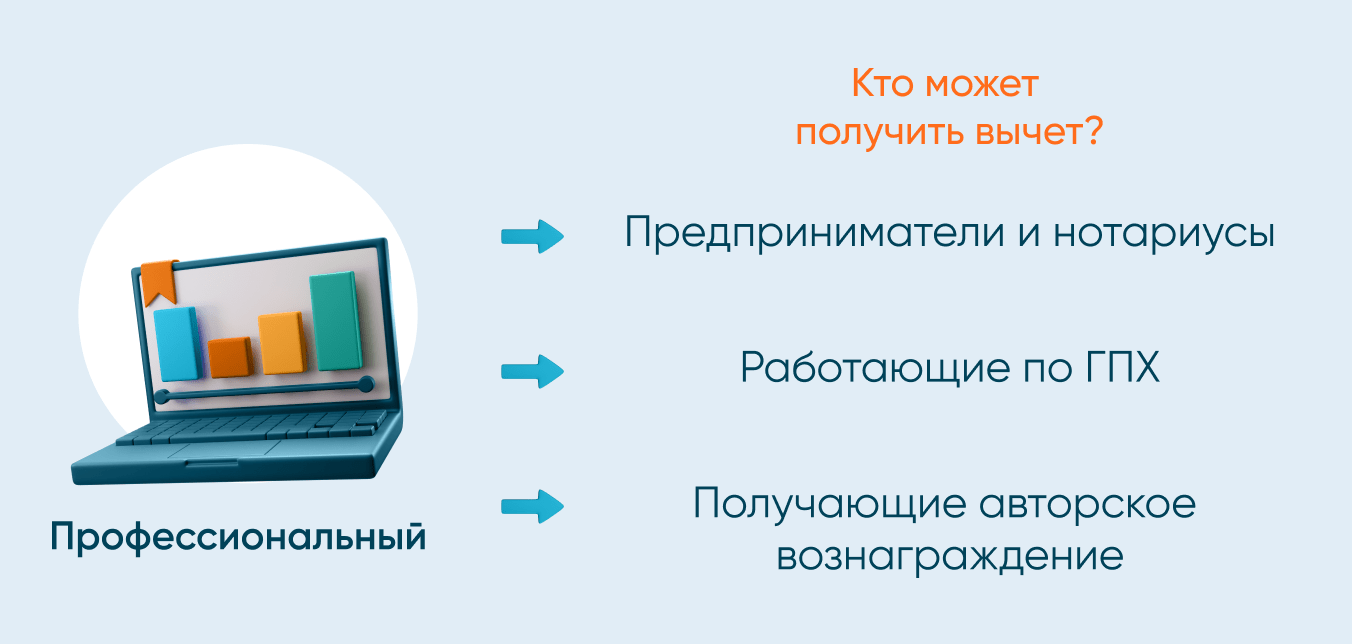
Такие налоговые вычеты могут получать адвокаты, нотариусы; занятые частной практикой (охранники, детективы и т.д.); работающие по ГПХ; авторы, которые получают вознаграждения; и ИП, которые платят НДФЛ 13%.
Профессиональные вычеты предоставляются в сумме расходов, которые налогоплательщик понес в ходе своей деятельности и может документально подтвердить. В некоторых случаях индивидуальные предприниматели могут получить вычет в размере 20% от общей суммы полученного ими дохода.
Особенности профессиональных налоговых вычетов:
- самозанятые не могут ими воспользоваться;
- если ИП не может подтвердить расходы, то у него есть возможность получить вычет в размере 20% от суммы полученного дохода;
Инвестиционные налоговые вычеты
Инвестиционные вычеты положены
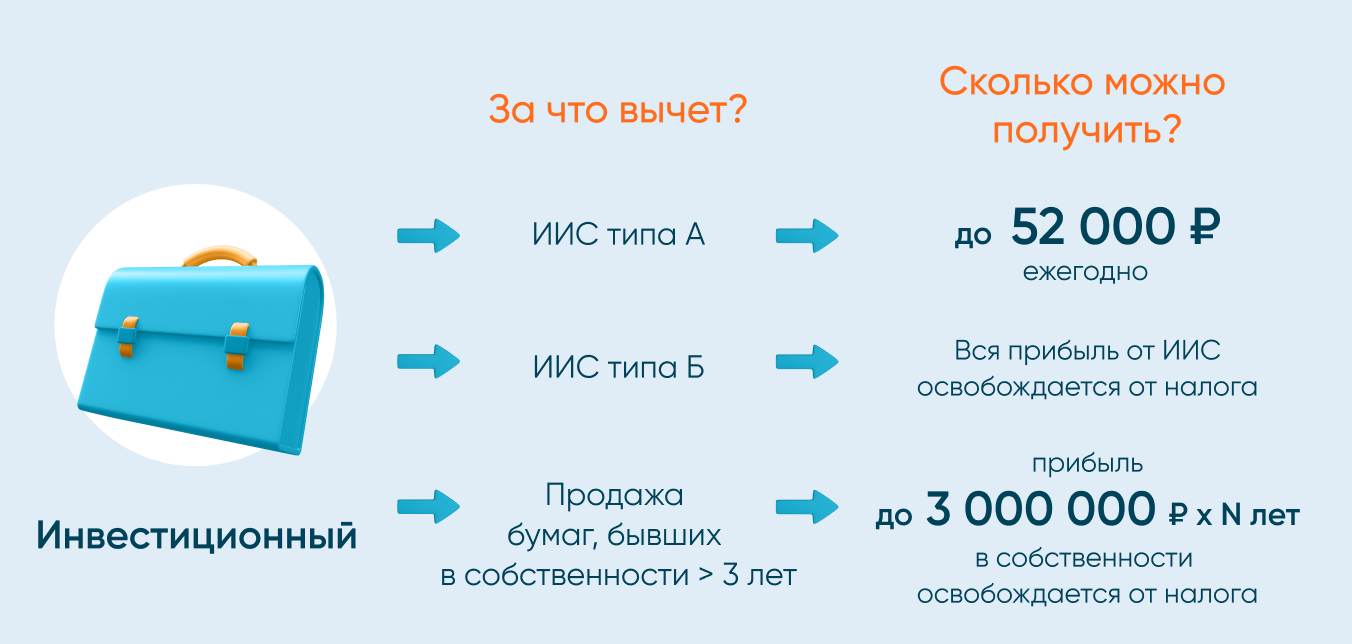
- при продаже ценных бумаг на организованном рынке, если они были в собственности более 3 лет);
- при внесении денег на ИИС;
- при получении дохода по ценным бумагам, учитываемым на ИИС.
Максимальная сумма вычета составляет:
- за ценные бумаги максимальная сумма рассчитывается по формуле: число лет, которое ценные бумаги находились в собственности * 3 млн рублей * на ставку НДФЛ
- за ИИС типа A – до 52 тыс. рублей (не более 400 тыс. рублей за 1 календарный год * 13% НДФЛ)
- за ИИС типа Б – в полной сумме прибыли по операциям на ИИС*на ставку НДФЛ (при этом должно пройти более 3 лет с даты заключения договора на ведение ИИС)
- Вычет при продаже ценных бумаг можно получить, если они находились в собственности более 3 лет.
- Если инвестор использует вычет на ИИС типа А, то на вычет типа Б он рассчитывать не может.
- Если ИИС закрыть раньше, чем пройдет 3 года, то вычет придется вернуть, а также заплатить пени.
Стандартные налоговые вычеты
Такие вычеты предоставляется определенным категориям лиц (см. в п.1 ст. 218 НК РФ), а также родителям или опекунам, у которых на обеспечении находится ребенок до 18 лет или до 24 лет, если продолжает учиться очно.
Вычет из налогооблагаемой базы за первого и второго ребенка составляет 1400 в месяц, за третьего и последующих – 3000 в месяц.
Нужно обратить внимание:
- Если человек имеет право на вычеты нескольких категорий, то выплачивается бОльший из них.
- Чем больше детей в семье, тем выше сумма вычета.
- Родителям и усыновителям детей-инвалидов 1 и 2 группы положено 12 000 рублей налогового вычета; для опекунов, попечителей и приемных родителей детей-инвалидов – 6 000 рублей.
- Одинокие родители получают вычеты в двойном размере.
- Вычеты на детей положены до месяца, пока доход родителя, облагаемый 13% налогом, с начала года не превысит 350 тыс. рублей
Вам также может быть интересно
13 простых правил для личной финансовой безопасности
Как обеспечить личную финансовою безопасность? Краткий список актуальных правил по защите своих финансов от различных угроз и проблем
31 августа
А вы знали? Пять интересных фактов о мировом рынке инвестиций
Кто самый крупный игрок на мировом рынке ценных бумаг, а кто наступает ему на пятки? Что такое «клуб триллиона долларов»? И сколько месяцев может восстанавливаться фондовый рынок после падения? Мы подготовили для вас подборку самых интересных фактов о мировом рынке ценных бумаг.
Вклад или накопительный счет: что выбрать?
Разнообразие банковских продуктов порой поражает даже самого искушенного клиента. Куда положить свои сбережения?
Развернуть Свернуть
8 800 500-07-70 Бесплатно для регионов России
+7 495 213-19-91 Для звонков из-за границы
Важная информация
Официальный сайт АО «Экспобанк»,
1994—2023 Универсальная лицензия ЦБ РФ № 2998
Юридический адрес: Каланчёвская ул. 29, стр. 2 Фактический адрес: Космодамианская наб., д. 52 стр. 7 Общая почта:info@expobank.ru
Интернет-банк Expo Online
Банк-Клиент
для юридических лиц и ИП
Правовая информация
Условия использования данного интернет-сайта
Указанные ниже условия определяют порядок использования данного интернет-сайта. Пользуясь доступом к этому интернет-сайту (в том числе к любой из его страниц) Вы, тем самым, соглашаетесь соблюдать изложенные ниже условия в полной мере.
Обращаем Ваше внимание, что если Вы уже являетесь клиентом АО «Экспобанк», то настоящие условия следует применять совместно с положениями и требованиями, определенными в соответствующем договоре между Вами и АО «Экспобанк». Просим принять во внимание, что все продукты и услуги АО «Экспобанк» предоставляются Вам на основании соответствующих договоров.
АО «Экспобанк» оставляет за собой право изменить настоящие условия в любое время без предварительного уведомления пользователей данного интернет-сайта путем внесения необходимых изменений в настоящие условия. Продолжая использовать доступ к данному интернет-сайту (в том числе к любой из его страниц) Вы, тем самым, подтверждаете Ваше согласие соблюдать все изменения в настоящих условиях.
Доступ к сайту
АО «Экспобанк» имеет право по своему усмотрению в одностороннем порядке ограничить доступ к информации, содержащейся на данном интернет-сайте, в том числе (но, не ограничиваясь) если есть основания полагать, что такой доступ осуществляется с нарушением настоящих условий.
Обращаем Ваше внимание, что данный интернет-сайт разработан таким образом, и его структура подразумевает, что доступ к интернет-сайту и получение соответствующей информации должны начинаться со стартовой страницы интернет-сайта. В этой связи, доступ к любой странице этого интернет-сайта посредством прямой ссылки на такую страницу, минуя стартовую страницу данного интернет-сайта может означать, что Вы не увидите важную информацию о данном интернет-сайте, а также условия использования этого интернет-сайта.
Авторские права
Информация, содержащаяся на данном интернет-сайте, предназначена только для Вашего личного использования. Запрещается сохранять, воспроизводить, передавать или изменять любую часть данного интернет-сайта без предварительного письменного разрешения АО «Экспобанк». Разрешается распечатка информации с данного интернет-сайта только для Вашего личного использования такой информации.
Продукты и услуги третьих лиц
В случае если на данном интернет-сайте находятся ссылки на интернет-сайты третьих лиц, такие ссылки не являются поддержкой, продвижением, либо рекламой со стороны АО «Экспобанк» продуктов или услуг предлагаемых на таких интернет-сайтах третьих лиц. Вы самостоятельно несете всю ответственность, связанную с использованием Вами указанных ссылок для доступа к интернет-сайтам третьих лиц. АО «Экспобанк» не несет ответственности или обязанности за содержание, использование или доступность таких интернет-сайтов третьих лиц или за любые потери или ущерб, возникающие в результате использования таких интернет-сайтов третьих лиц. АО «Экспобанк» не проверяет, не гарантирует и не несет ответственности за точность и корректность информации, содержащейся на таких интернет-сайтах третьих лиц.
Данный интернет-сайт может содержать материалы и информацию, предоставленные третьими лицами. АО «Экспобанк» не несет ответственности или обязанности за точность и корректность таких материалов и информации.
Третьим лицам запрещается размещать ссылки на данный интернет-сайт в других интернет-сайтах или размещать ссылки в данном интернет-сайте на другие интернет-сайты без предварительного получения письменного согласия АО «Экспобанк».
Отсутствие оферты
Никакая информация, содержащаяся на данном интернет-сайте, не может и не должна рассматриваться в качестве предложения или рекомендации о приобретении или размещении любых инвестиций или о заключении любой другой сделки или предоставлении инвестиционных советов или оказании услуг.
Отсутствие гарантий
Принимая во внимание, что АО «Экспобанк» предпринимает и будет предпринимать все разумные меры для обеспечения аккуратности и достоверности информации размещенной на данном интернет-сайте, следует учитывать, что АО «Экспобанк» не гарантирует и не принимает никаких обязательств (прямых и косвенных) по отношению к точности, своевременности и полноте размещенной на данном интернет-сайте информации.
Оценки, заключения и любая другая информация, размещенные на данном интернет-сайте следует применять только в информационных целях и только для Вашего персонального использования (принимая во внимание порядок изменения настоящих условий, изложенный в начале).
Никакая информация, размещенная на данном интернет-сайте, не может и не должна рассматриваться в качестве инвестиционного, юридического, налогового или любого другого совета или консультации, и не предназначена и не должна использоваться при принятии каких-либо решений (в том числе инвестиционных). Вам следует получить соответствующую специфическую профессиональную консультацию, прежде чем принять какое-либо решение (в том числе инвестиционное).
Ограничение ответственности
АО «Экспобанк» ни при каких обстоятельствах не несет ответственности или обязательств ни за какой ущерб, включая (без ограничений) ущерб или потери любого вида вследствие невнимательности, включая (без ограничений) прямые, косвенные, случайные, специальные или сопутствующие убытки, ущерб или расходы, возникшие в связи с данным интернет-сайтом, его использованием, доступом к нему, или невозможностью использования или связанные с любой ошибкой, несрабатыванием, неисправностью, компьютерным вирусом или сбоем оборудования, или потеря дохода или деловой репутации, даже в тех случаях, когда в явно выраженной форме Вам было сообщено о возможности таких потерь или ущерба, возникших в связи доступом, использованием, работой, просмотром данного интернет-сайта, или размещенных на данном интернет-сайте ссылок на интернет-сайты третьих лиц.
АО «Экспобанк» оставляет за собой право изменять, приостанавливать или прекращать временно или на постоянной основе работу данного интернет-сайта или любой его части с предварительным уведомлением или без предварительного уведомления в любое время по своему усмотрению. Вы подтверждаете и соглашаетесь, что все изменения, приостановление или прекращение работы данного интернет-сайта не влекут возникновения каких-либо обязательств перед Вами со стороны АО «Экспобанк».
Регулирующее законодательство
Настоящие условия регулируются законодательством Российской Федерации. Вы подтверждаете и соглашаетесь, что все вопросы и споры, возникающие в связи с данным интернет-сайтом и условиями его использования подлежат рассмотрению в юрисдикции Российской Федерации.
Данный интернет-сайт разработан для использования в Российской Федерации и не предназначен для использования любым физическим или юридическим лицом, находящимся в юрисдикции или стране, где публикация информации, размещенной на данном интернет-сайте или возможность доступа к данному интернет-сайту или распространение информации с помощью данного интернет-сайта или иное использование данного интернет-сайта нарушают законодательство такой юрисдикции или страны. В случае если Вы решили воспользоваться доступом к информации, размещенной на данном интернет-сайте, обращаем Ваше внимание, что Вы самостоятельно несете ответственность за соблюдение применимых местных, государственных или международных законов, и Вы самостоятельно несете ответственность за любое использование информации размещенной на данном интернет-сайте вне юрисдикции Российской Федерации. В случае возникновения какого-либо вопроса, связанного с применением регулирующего законодательства, рекомендуем Вам обратиться за помощью к Вашему консультанту по юридическим вопросам.