Как забрать деньги с аккредитива продавцу
28 СЕНТЯБРЯ 2022
Аккредитив в недвижимости: что это, условия оформления, преимущества
Купля-продажа квартиры — сделка, которая вызывает много вопросов и страхов. Избежать неприятных ситуаций можно с помощью банковского аккредитива. Главное, что сделку можно провести онлайн из любого уголка страны.
В 2021 году только в Сбербанке по договорам купли-продажи недвижимости открыли более 300 тыс. аккредитивов, что в два раза превышает показатели 2020 года и в четыре раза 2019 года. Россияне оценили инструмент, который помогает обезопасить и покупателя недвижимости, и продавца.
Спецпредложение для риэлторов
Как получить дополнительную выгоду при заключении сделок по недвижимости с аккредитивом?
Аккредитив при покупке недвижимости: что это такое и как использовать
Аккредитив при покупке недвижимости — специальная форма расчетов между покупателем и продавцом, которая защищает их обоих. При использовании этого инструмента банк гарантирует соблюдение всех этапов сделки.
Если простыми словами, то Аккредитив — безналичный способ расчетов между продавцом и покупателем недвижимости. Аккредитивом банк гарантирует, что продавец получит деньги за квартиру в полном объеме, если выполнит условия договора купли-продажи и предоставит необходимый пакет документов.
Суть расчетов за недвижимость через аккредитивы сводятся к следующему. Покупатель недвижимости кладет деньги в банк на специальный счет. Деньги продавцу с этого счета банк переводит только после того, как получит и проверит документы, подтверждающие переход права собственности на недвижимость.
Важно! Пока действует аккредитив покупатель не может снять деньги со счета. Это значит, продавец гарантированно получит оговоренную сумму. Кроме того, по безотзывному аккредитиву покупатель без согласия продавца не сможет отозвать его и забрать деньги. Если по каким-либо причинам сделка не состоится, банк вернет покупателю деньги, за исключением комиссии, в полном объеме.
Через аккредитив покупают недвижимость как на первичном рынке, так и на вторичном. Аккредитив используют не только девелоперы и банки, которые выдают ипотеку, но и покупатели, которые приобретают квартиры на собственные сбережения.
- договор купли-продажи квартиры;
- договор долевого участия;
- договор уступки права требования.
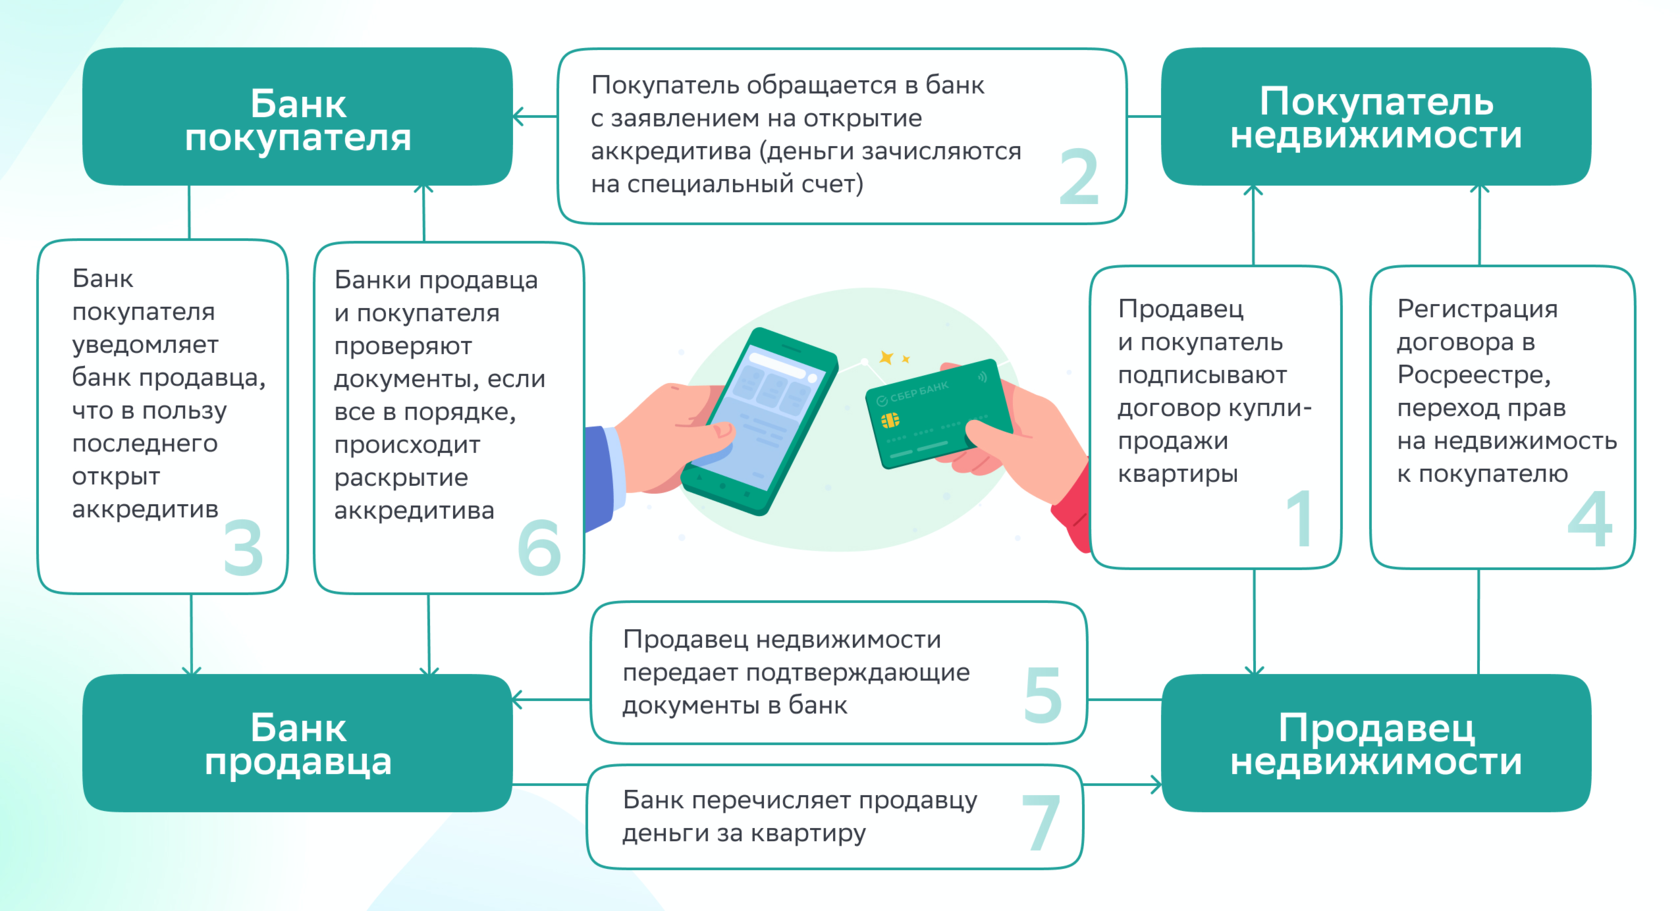
Как работает аккредитив в недвижимости
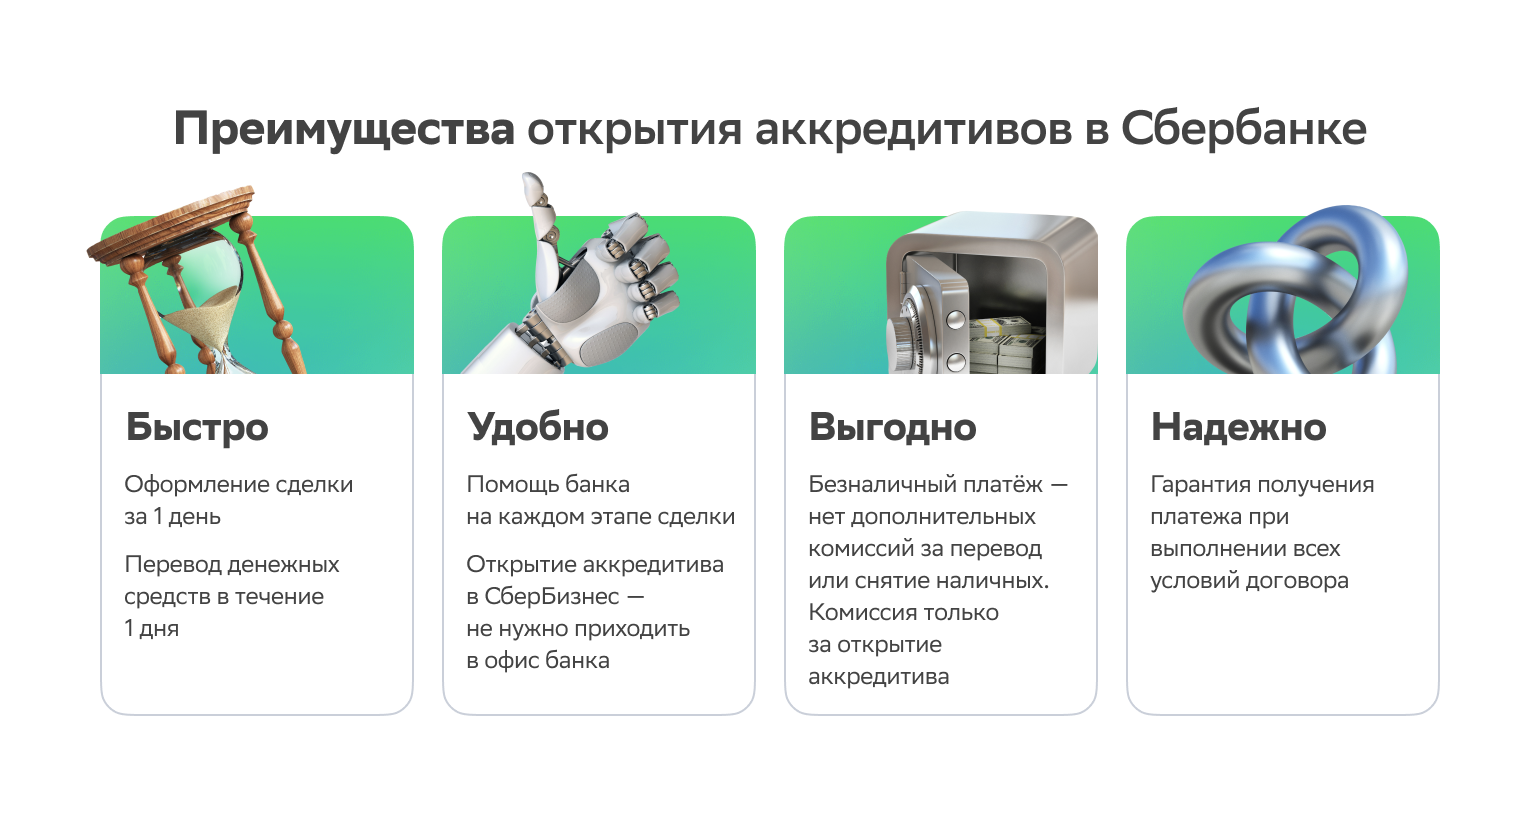
Аккредитив при покупке недвижимости: плюсы
Одно из главных преимуществ расчетов через аккредитив в том, что продавец и покупатель могут находиться в разных городах. Чтобы провести сделку с недвижимостью, им не нужно приезжать друг к другу. Покупатель может оформить аккредитив в своем банке, а проверку документов проведет банк продавца.
- чтобы открыть аккредитив не нужно приходить в офис банка, сделать это можно дистанционно за 10 минут, например, в Сбербанке;
- сделку проведут день в день. Столько же займет перевод денег в размере, предусмотренным договором;
- удобно — банк будет помогать на каждом этапе сделки;
- выгодно — нет скрытых платежей, вы платите комиссию только за открытие аккредитива;
- надежно — в банке заблокируют деньги до тех пор, пока каждая сторона не выполнит условия сделки купли-продажи;
- не нужно пересчитывать наличные и проверять на подлинность;
- расчеты по аккредитиву регулирует параграф 3 глава 46 ГК РФ и нормативы Центробанка;
- аккредитив может раскрыться автоматически — банк самостоятельно запрашивает выписку из Росреестра, после перехода права собственности переводит деньги продавцу.
- Альтернативные сделки (когда цепочка состоит из нескольких сделок)
- В сделке участвуют несовершеннолетние
- Сделки по доверенности
- Сделки с первичным и вторичным жильем
- Трансграничные сделки/в иностранной валюте (покупка недвижимости за рубежом или покупка нерезидентами в РФ)
- Межрегиональные сделки (когда клиент и покупатель находятся в разных городах, например, Москва и Владивосток)
- Оплата комиссии риелтора (отдельный вид аккредитива «аккредитив с трансферацией»).
Спецпредложение для риэлторов
Как получить дополнительную выгоду при заключении сделок по недвижимости с аккредитивом?
Аккредитив при покупке недвижимости: минусы
- если квартира принадлежит нескольким собственникам, придется открывать несколько аккредитивов;
- у банка могут отозвать лицензию, поэтому кредитную организацию надо выбирать тщательно.
Виды аккредитивов и сфера применения
Аккредитивы бывают разных видов, рассмотрим, чем он отличаются.
Отзывный или безотзывный аккредитив при покупке квартиры — аккредитив по условиям которого покупатель может или не может отозвать деньги назад.
Акцептный или безакцептный аккредитив при покупке квартиры — нужно ли дополнительное согласие (акцепт) покупателя, чтобы банк перевел деньги продавцу недвижимости после того, как он выполнит все условия аккредитива.
Покрытый аккредитив при покупке квартиры или непокрытый — в зависимости от того, переводит фактически или нет деньги покупатель на аккредитивный счет. При этом банк должен становиться гарантом платежа в любом случае.
Обратите внимание! Для безопасного расчета по сделкам купли-продажи недвижимости подойдет только безотзывный аккредитив. Только при таком аккредитиве покупатель квартиры без согласия продавца не сможет забрать свои деньги назад, если вдруг передумает заключать сделку.
- крупных торговых сделок внутри страны;
- для сделок, связанных с покупкой и продажей акций и долей, если организация образована в форме ООО;
- крупных сделок между физическими лицами при покупке-продаж;
- экспортно-импортных операций для международных платежей.
Стоимость аккредитива при сделках с недвижимостью
- 2000 руб. по сделкам без ипотечных средств Сбера,
- 3400 руб. по сделкам с ипотекой.
Покупка квартиры через аккредитив схема
- Покупатель обращается к риэлтору.
- Риэлтор подготавливает документы по сделке и направляет их в банк.
- Банк на основании полученных документов подготавливает заявление на аккредитив и делает его доступным в мобильном приложении СберБанк Онлайн.
- Покупатель проверяет заявление в мобильном приложении СберБанк Онлайн. Если все в порядке, нажимает кнопку «Подтвердить».
- Деньги списываются на специальный счет, где будут храниться до выполнения условий сделки.
- Продавец квартиры получает смс от банка о том, что аккредитив оформлен и видит его в мобильном приложении СберБанк Онлайн.
- Регистрация сделки между продавцом и покупателем проходит в Росреестре.
- Существует возможность автоматического раскрытия аккредитива после исполнения условий сделки.
- Банк проверяет документы и если все в порядке, то переводит продавцу деньги в день, когда предоставили документы.
Если вы захотите посмотреть подробные условия аккредитива еще раз, перейдите в приложение и введите слово «Аккредитив». Выберите уже открытый аккредитив и нажмите «Документы по операции», выберите нужный документ. После этого нажмите «Получить документ», чтобы сохранить его или отправить на электронную почту.
Спецпредложение для риэлторов
Как получить дополнительную выгоду при заключении сделок по недвижимости с аккредитивом?
Раскрытие аккредитива при покупке недвижимости
Раскрытие аккредитива произойдет только после того, как получатель денег представит заранее оговоренные документы. Например, подтвердит, что товар поставил или право собственности на недвижимость, перешло к покупателю. Это удобно, когда компании заключают сделку в первый раз и не уверены друг в друге, и для сделок с недвижимостью. Кроме того, на сегодняшний момент аккредитив может раскрыться автоматически. В этом случае банк самостоятельно запрашивает выписку из Росреестра и после перехода права собственности переводит деньги продавцу.
Условия раскрытия аккредитива банк фиксирует в заявлении на его открытие. Там можно найти перечень документов, которые должен представить продавец, чтобы банк перевел деньги на его личный счет. Для подтверждения обычно используют подписанный договор купли-продажи квартиры, выписку из Росреестра, которая подтверждает, что право собственности на недвижимость перешло к покупателю, может быть выписка из Домовой книги или единый жилищный документ, где видно, что все прежде прописанные в квартире люди сняты с учета. Стороны могут предусмотреть дополнительные условия для раскрытия аккредитива, а могут оставить только один пункт. Банк раскроет аккредитив, руководствуясь, утвержденными между продавцом и покупателем, условиями.
Обратите внимание! Начиная с 1 июля 2022 года Росреестр больше не ставит штампы на документах, поэтому в условиях раскрытия договора купли продажи не стоит вносить фразы по типу: «договор с подписью, печатью или штампом Росрееста». Поскольку штампов теперь нет, главным документом, который подтверждает право перехода собственности выступает выписка из ЕГРН.
Как забрать деньги с аккредитива продавцу
27 ОКТЯБРЯ 2021
Как устроен аккредитив в недвижимости
Сделки с недвижимостью — это всегда большие суммы и высокий риск. Как быть, если вы хотите купить недвижимость, но не можете проверить контрагента? Проще всего использовать аккредитив — специальную форму расчётов, при которой деньги покупателя хранятся в банке до тех пор, пока продавец не предоставит документы о переходе собственности.
Аккредитив — это форма расчётов, при которой покупатель и продавец недвижимости чувствуют себя в безопасности и получают гарантии: покупатель — что не заплатит за фиктивную сделку, а продавец — что получит деньги, если передаст право собственности на недвижимость.
Как происходит расчет при помощи аккредитива
Процедура проходит так: две стороны договариваются о цене и заключают договор. Затем покупатель идёт в банк и просит его открыть аккредитив. Банк списывает со счёта покупателя сумму сделки и замораживает её: покупатель не может снять эти деньги и не заплатить. Деньги вернутся к покупателю, только если сделка не состоится. Покупатель платит банку комиссию за открытие аккредитива.
Использование аккредитива в сделке даёт гарантию продавцу, что у покупателя есть деньги и он не откажется от совершения сделки. Продавец получает уведомление о том, что в его пользу открыт аккредитив. Когда сделку о покупке недвижимости зарегистрируют в Росреестре, он передаёт в банк документы, которые подтверждают, что права собственности перешли от него к покупателю. Например, оригинал или нотариально заверенную копию договора, зарегистрированного в Росреестре, или оригинал выписки из ЕГРН, подтверждающий регистрацию.
Банк проверяет документы продавца и, если всё в порядке, отправляет ему деньги. В итоге обе стороны выполняют обязательства и сделка проходит безопасно: продавец получает деньги, покупатель — право собственности.
Если банк видит, что с документами что-то не так, то замороженные деньги возвращаются на счёт покупателя.
«Обычно объясняю так: это электронная банковская ячейка»
Мы обратились к генеральному директору инвестиционной компании «Природа Инвест-Риэлт» Елене Меркуловой, чтобы обсудить, как она использует аккредитив для покупки жилой недвижимости и для продажи этих объектов физическим лицам.
Компания «Природа Инвест-Риэлт» занимается инвестициями, в том числе в жилую недвижимость: компания покупает квартиры, а затем продаёт их физическим лицам. Получается, что они участвуют в сделках с аккредитивами в обеих ролях: открывают аккредитивы как покупатель-юридическое лицо, потом становятся продавцом, в пользу которого открывают аккредитив физические лица.
«Аккредитивы используем всегда покрытые и безотзывные. Мы как клиенты Сбербанка можем сделать всё через Сбер Бизнес: подгружаем в клиент-банк заявление на открытие аккредитива и договор, по которому будем платить. Сотрудник банка проверяет документы, и деньги с нашего счёта резервируются для оплаты. Когда получаем документ с регистрацией Росреестра, аккредитив раскрывается — деньги уходят продавцу».
Елена Меркулова
Директор компании «Природа Инвест-Риэлт»
Когда «Природа Инвест-Риэлт» выступает в роли продавца, то сделка проходит так: их находит покупатель-физлицо, затем они вместе согласуют договор. Когда об условиях договорились, покупатель идёт открывать аккредитив в своём банке. Когда сделку регистрируют, «Природа Инвест-Риэлт» отправляет документы в банк и получает деньги.
«С клиентами пользуемся только аккредитивной формой расчёта. Иногда клиенты не знакомы с этим термином, поэтому мы хорошо научились объяснять, что это такое. Обычно говорю так: это электронная банковская ячейка, на которую попадают деньги, замораживаются на время, и мы, как продавцы, не получим их, пока сделку не зарегистрируют в Росреестре».
Елена Меркулова
Директор компании «Природа Инвест-Риэлт»
Какие есть альтернативы?
У аккредитива есть несколько альтернатив. Первая — обычный платёж. Его главная проблема — неравномерные условия: платёж всегда будет невыгодным и более рискованным для одной из сторон. Если стороны договорятся платить большой аванс, то рискует покупатель, а если платить после регистрации сделки — рискует продавец.
Вторая альтернатива — банковская ячейка. Это традиционный метод работы с крупными суммами: клиент оставляет деньги на оплату сделки в банковской ячейке, и продавец может забрать их, когда сделку зарегистрируют. Сложность с банковской ячейкой в том, что покупателю нужно снять всю сумму наличными и находиться в банке, чтобы открыть ячейку, это отнимает время. Продавцу тоже потребуется приехать в банк, чтобы забрать деньги.
Третья альтернатива — депозит нотариуса. Сделка проходит так: стороны обращаются к нотариусу, он заверяет договор и размещает деньги на своём счёте, пока сделку не зарегистрируют. Это самая дорогая альтернатива, к тому же уйдёт время на поиск нотариуса.
Минус платежа – риски для одной из сторон сделки
«Когда мы только начинали на рынке недвижимости, то рассматривали разные инструменты, но почти сразу решили, что максимально будем работать через аккредитивы. Ещё буквально два года назад даже не все риэлторы знали такую форму расчётов, но сейчас для 60−70% рынка это норма».
Как оплатить недвижимость через аккредитив
Момент передачи денег при совершении сделки купли-продажи квартиры — важный этап, который надо продумать заранее. Продавец получает деньги уже после регистрации договора купли-продажи и получения новой выписки из ЕГРН. Пока документы проходят регистрацию, обе стороны находятся в ожидании момента расчета. Аккредитив — это удобный и проверенные метод передачи денег, при котором права продавца и покупателя максимально защищены. Пока продавец документально не докажет, что он выполнил свои обязательства по договору купли-продажи, он не получит доступ к деньгам.
При покупке недвижимости участники сделки предварительно договариваются, каким путем проводить взаиморасчет: через ячейку, безналичным путем или наличными. Первые два варианта наиболее популярны. При оплате через банковскую ячейку покупатель закладывает деньги при продавце после подписания договора. Продавец может получить средства после успешной регистрации перехода права собственности к покупателю через Росреестр. Если стороны выбрали расчет безналичным путем, хранилищем денег является заранее определенный банковский счет. Покупатель переводит деньги на указанные в договоре купли-продажи реквизиты. Продавец получает доступ к деньгам после перехода права собственности к новому владельцу.
Что такое аккредитационный метод оплаты
Фактически безналичный счет при сделке с недвижимостью выполняет роль виртуальной банковской ячейки. Покупатель на определенных условиях размещает средства на аккредитационных реквизитах. Продавец получает доступ к деньгам только в том случае, если он документально подтвердит в банке выполнение обязательств перед покупателем. Банк выступает в качестве контролирующей третьей стороны при безналичном расчете. Поэтому участники сделки не могут обмануть друг друга.
В зависимости от условий договора при покупке недвижимости открывается расчетный счет определенного типа:
- безотзывной. Он гарантирует продавцу, что счет не могут закрыть в одностороннем порядке ни банк, ни человек, который открыл счет. Отзывной безналичный счет означает отсутствие гарантий. Поэтому сегодня все аккредитивные счета являются безотзывными;
- красная оговорка в договоре об аккредитиве нужна, если продавец хочет получить часть средств до регистрации перехода права собственности. Соответственно, банк выдает оговоренную сумму второй стороне без предъявления документов по сделке с отметкой Росреестра;
- покрытый, он же депонированный. Деньги уже лежат на счету продавца, но до выполнения обязательств перед покупателем он не может их снять;
- кумулятивный вариант отличается тем, что продавец может забрать часть суммы и воспользоваться остатком позже. Деньги остаются на тех же реквизитах либо переходят на другие реквизиты.
Как происходят сделки с недвижимостью через аккредитив
Для оформления аккредитива банка при покупке недвижимости участники сделки должны предоставить следующие документы:
- паспорта и доверенности при наличии;
- нотариально заверенный договор купли-продажи;
- реквизиты расчетных счетов, которые будут использованы при переводе и получении денежных средств.
Покупатель может положить деньги в одном банке, а продавец — забрать их в другом. Более практичный и дешевый способ — когда продавец забирает деньги с одного аккредитационного счета. В договоре обслуживания аккредитива указываются условия, при которых вторая сторона может забрать средства. Как правило, это предъявление выписки из ЕГРН, в которой указано, что право собственности на продаваемый объект успешно перешло к новому обладателю, а также договор купли-продажи с отметкой из Росреестра. После подписания договора купли-продажи стороны передают пакет документов в Росреестр для государственной регистрации. Пока регистрация сделки не состоится, аккредитив будет закрыт для продавца.
Плюсы и минусы
Чтобы наглядно продемонстрировать достоинства безналичного метода расчетов, сравним его с привычной для многих банковской ячейкой:
- Цена. Аренда ячейки на месяц обойдется не дешевле 7000 рублей. Чтобы завести безналичный счет на базовых условиях в ВТБ, нужно заплатить 1000-4500 рублей при открытии и 1000-2000 за обслуживание.
- Безопасность. При закладывании в ячейку проверка банкнот возможна. Но эта услуга будет стоить дополнительных денег. Если вы выбрали аккредитационный счет, банк проверит купюры бесплатно. К тому же по договору обслуживания сейфа банк не несет ответственности за его содержимое. Маловероятно, что деньги из сейфа куда-то исчезнут, или их станет меньше. Но безнал в этом плане более прозрачен. Момент передачи средств продавцу и размер полученной им суммы фиксируются документально при безналичном расчете.
- Простота. Если расчет производится через ячейку, закладка денег обычно производится в сопровождении покупателя. С аккредитационным счетом все просто — не нужно считать купюры на глазах у продавца.
Особо стоит отметить высокую безопасность покупки недвижимости через аккредитив. При передаче средств через ячейку большое значение имеет расписка о получении денежных средств. Риск использования ячейки в том, что продавец может забрать деньги, но откажется писать расписку в их получении. Расчет через сейф становится максимально надежным для покупателя, когда деньги закладываются в один сейф, а расписка от продавца — в другой. После регистрации сделки продавец и покупатель приходят в банк — один за деньгами, второй за документом. Если сделка с недвижимостью проходит через аккредитив, банк подтвердит передачу денег со счета при необходимости. И то не будет стоить +7000 рублей.
Недостатки безналичного расчета:
- за открытие и обслуживание счета нужно платить. Однако аренда банковской ячейки также не бесплатна;
- если у банка отозвали лицензию, у продавца возникнут серьезные проблемы с получением денег. Для таких крупных игроков, как ВТБ и Сбербанк, данная опасность несущественна.
Гипс снимают, клиент уезжает: как забрать деньги с аккредитива
Стандартный порядок действий при безналичном расчете выглядит так:
- Продавец заранее заводит расчетные реквизиты для передачи денег.
- В договоре купли-продажи указывается метод окончательного расчета — аккредитив — и соответствующие реквизиты.
- На основании договора купли-продажи стороны заключают с банком договор об открытии и обслуживании аккредитива.
- Покупатель вносит средства на расчетный счет наличными или с помощью перевода с другого счета. Сделать это можно заранее, до подписания договора купли-продажи.
- Банк, с которым покупатель заключил договор обслуживания аккредитива, переводит средства в другой банк, где продавец будет получать средства. Возможно получение денег в том же отделении банка. Это уменьшит расходы на перевод средств.
- После того, как сделка зарегистрирована в Росреестре и право собственности законно перешло к новому владельцу, продавец получает выписку из ЕГРН и договор основания с отметкой о госрегистрации. С этими документами он отправляется за деньгами.
- Банк проверяет документы на подлинность и передает деньги продавцу.
Финальная стадия любой сделки купли-продажи — продавец пишет покупателю расписку о том, что расчет за квартиру был произведен полностью. Подписание акта приема-передачи недвижимости может произойти как до, так и после того, как вторая сторона получила денежные средства.
Аккредитив в Сбербанке и ВТБ
Безнал через ВТБ или Сбербанке при покупке недвижимости — надежный способ безопасно рассчитаться за квартиру. Тарифы на аккредитив при купле-продаже недвижимого имущества в Сбербанке:
- 2000 рублей за обслуживание;
- доплата 2000 рублей при пролонгации срока действия договора;
- открытие счета при условии, что получение денег происходит в одном отделении Сбербанка — от 1000 до 5000 рублей.
При оформлении ипотеки банк ВТБ сразу предлагает открыть аккредитационный счет. В 2018 году стоимость обслуживания аккредитива при покупке недвижимости в ипотеку для Москвы, Санкт-Петербурга и столичных регионов составляет 2000 рублей. Для остальных регионов эта сумма еще ниже — 1000 рублей. При открытии счета придется заплатить 0,2% (от 1000 и не более 4500 рублей).
За дополнительную плату возможны изменения в условиях банковского обслуживания, например:
- выдача денег по доверенности (комиссия в процентах от суммы);
- пролонгация срока действия и изменение условий обслуживания аккредитационного счета;
- возможность перевести деньги из других банковских организаций, в том числе иностранных.
Заключение
Чтобы расчет при купле-продаже квартиры прошел без неожиданностей, используйте безналичную оплату. Этот способ надежен, экономичен и более удобен, чем альтернативные методы. Чтобы максимально правильно составить договор аккредитива с учетом особенностей сделки, воспользуйтесь советами личного риэлтора. Покупка квартиры — дорогостоящая операция, поэтому помощь профессионалов может уберечь участников процесса от дорогостоящих ошибок.
6 способов рассчитаться за покупку недвижимости
Сделки с недвижимостью всегда связаны с риском: продавец может не получить деньги, а покупатель — остаться без квартиры.
Основные опасности окружают момент расчета. Например, покупатель и продавец подписали договор купли-продажи, документы уже на регистрации. Право собственности еще не перешло покупателю, но деньги он уже отдал — в этом случае он не защищен. Дело в том, что между тем, как подписали договор, и его регистрацией проходит время — от нескольких дней до двух недель.
Для защиты участников сделки на этом этапе привлекают третье незаинтересованное лицо: банк или нотариуса. Они принимают деньги и хранят их у себя, пока не сменится собственник. Продавец получает доступ к деньгам, только когда предъявит подтверждающие документы, которые указаны в договоре.
Расскажу о нескольких вариантах оплаты недвижимости и о тонкостях, которые важно учитывать.
О каких способах расчета вы узнаете
Ячейка
Стоимость: от 3000 ₽
В чем суть. У каждого банка есть хранилище — депозитарий, там находятся индивидуальные банковские сейфы, которые называют ячейками. За определенную плату их можно взять в аренду и хранить там ценные вещи: драгоценности, семейные реликвии или деньги.
Существует два варианта аренды ячейки: с использованием или обычное предоставление сейфа. Если с банком заключен договор на предоставление сейфа, ответственности за содержимое банк не несет — описи вложения нет.
Если подписан договор на использование банковского сейфа, банк отвечает за то, что вы туда положили. Составляется опись вложения: банк проверяет, что клиент закладывает в ячейку, и фиксирует это. Эта услуга не очень выгодна банку из-за повышенной ответственности. Ее стоимость зависит от тарифов банка и обычно она минимум в полтора раза выше, чем стоимость аренды сейфа без описи вложения.
Когда используют. В сделках с недвижимостью ячейку используют нечасто, чаще всего в случаях, когда стоимость квартиры занижают или завышают. Например, у покупателей нет первоначального взноса и они просят завысить стоимость квартиры в договоре на эту сумму. Банку предъявляют расписку или документ, что продавец уже получил эту сумму в качестве аванса. Если продавец хочет уйти от НДФЛ, он просит занизить стоимость квартиры. Эти варианты классифицируются уголовным кодексом как налоговое преступление или мошенничество.
Но бывают и случаи, когда никаких подвохов нет — просто один из участников сделки не доверяет безналичным способам расчетов.
Расчет через ячейку не подходит для валютных нерезидентов — это иностранные граждане без вида на жительства в РФ.