Что содержит кредитная история и как ее читать
Кредитная история содержит сведения о вашем кредитном поведении. Сколько и когда кредитов брали, сколько из них выплатили, допускали просрочки, платили исправно и десятки других сведений. Проблема в том, что неподготовленному человеку сложно с ходу прочитать кредитную историю — скачайте пример и убедитесь. Поэтому мы написали статью с инструкцией по чтению вашего главного кредитного документа.
Важно! Если в данный момент вы испытываете трудности с выплатой кредитов, то сообщаем вам, что их можно полностью списать с помощью юристов. Оставьте заявку на бесплатную консультацию:
Прежде чем перейдем к инструкции, проясним ситуацию с внешними отличиями кредитных отчетов. Отчеты хранятся в бюро кредитных историй (БКИ). В России 13 БКИ. В каждом бюро свой формат отображения кредитной истории. Но отличия только внешние, структура и содержание одинаковое. В статье мы разбираем кредитный отчет крупнейшего кредитного бюро НБКИ. Другие отчеты вы сможете прочитать по аналогии.
Любой кредитный отчет состоит из пяти частей:
— сводные данные по кредитам;
— персональные данные: паспорт, адреса и телефоны;
— информация по отдельным кредитам;
— запросы: отказы и одобрения;
— история запросов кредитной истории заемщика.
Разберем каждую часть в таком же порядке на примере отчета НБКИ.
Сводные данные
Первое, что вы увидите в кредитном отчете — сводные данные: сколько кредитов брали, сколько закрыли и сколько осталось выплатить.

Сводная информация в отчете НБКИ. Если указано «нет данных», значит, кредитор не предоставил информацию в БКИ.
Блок «Счета»

В этом блоке содержатся общие сведения о кредитах: количество, кредитный лимит, суммарные ежемесячные платежи, просрочки.
Обратите особое внимание на строку «Просрочено» в колонке «Баланс». Здесь указана сумма всех просроченных платежей по кредитам. По этой сумме капают пени, а в худшем случае намечается суд или передача долга коллекторам.
Строка «Задолженность» показывает остаток выплат по кредитам, «текущие» — сколько уже выплачено.
Строка «Негативные» в колонке «Счета» показывает количество кредитов, просрочки платежей по которым перевалила за три месяца. Потенциальных кредиторов насторожит любая цифра, кроме нуля. Чтобы посмотреть, какие именно кредиты получили статус просроченных, найдите в отчете раздел со списком отдельных кредитов.
Блок «Запросы»

В «запросах» указано количество запросов вашей кредитной истории. Законно запрашивать кредитные отчеты могут банки, МФО и работодатели с вашего письменного согласия. И, конечно, вы сами.
Блок «Информационные части»

В информационной части указано количество ваших попыток получить кредит. Здесь же вы увидите количество одобренных и отклоненных заявок. Не удивляйтесь, если цифра окажется меньше, чем в действительности. Банки передают данные для этого блока только с марта 2015.
Персональные данные
В этой части содержатся ваши паспортные данные, СНИЛС, адреса и телефоны. Иногда встречается строка с прочими документами МВД.


Информация по отдельным кредитам
Здесь содержатся детальные данные по каждому из ваших кредитов с 2005 года.

Счет

- Вид кредита: автокредит, ипотека, потребительский и т.д.
- Отношение: личный кредит (взяли для себя), поручитель (выступили поручителем по кредиту), созаемщик (взяли кредит с кем-то).
- Кредитор: организация, выдавшая кредит.
- Счет: номер кредитного договора.
Договор

Здесь указаны условия, на которых вы оформили кредит по договору. Размер кредита, процентная ставка (полная стоимость), дата последнего платежа, если вы не отступитесь от графика выплат.
Состояние

Дата открытия кредита: когда был открыт данный кредит
- активный — кредит выплачивается;
- закрыт — кредит погашен;
- доведен до дефолта — это худший сценарий для заемщика, банк потерял надежду вернуть кредит. В ход идет взыскание имущества, блокировка счетов;
- просрочен — задержка платежей по кредиту вышла за рамки указанного в договоре срока;
- передан в другую организацию — кредит продали коллекторам или другому кредитору (одна из причин — отзыв лицензии у банка).
Дата статуса: в примере выше указан статус «просрочен». Этот статус поставили в ноябре 2016 года. Если статус изменится, дата обновится.
Последняя выплата: здесь ставят дату последнего платежа по кредиту. Но в нашем случае банк некорректно передал информацию, потому что в колонке «Баланс» мы видим, что заемщик выплатил ноль рублей.
Факт исполнения в полном объеме: здесь ставят дату погашения кредита.
Последнее обновление: здесь ставят дату, когда кредитор вносил изменения по заемщику, например, поставил отметку о передаче долга на взыскание или заемщик внес платеж по кредиту.
Баланс

Задолженность: сколько вы должны банку на дату последнего обновления.
Просрочено: какая сумма выпала из графика платежей.
След. платеж: тут обычно указывается сумма ежемесячного платежа. Но в рассматриваемом примере стоит ноль, поскольку весь кредит перешел в просрочку.
Залоги

Чем обеспечен кредит, стоимость залогов, даты оценки. Залогом может быть автомобиль, дача, квартира и прочие материально ценные объекты.
Поручительства

Если по какому-нибудь кредиту вы были поручителем, то в графе объем будет указан один из двух вариантов:
• «полный», если вы единственный поручитель,
• «частичный», если поручителей несколько.
Данные о кредиторе

Кто выдал кредит — организация и реквизиты.
Банковские гарантии

Это когда банк выступает гарантом вашей платежеспособности перед кредитором. Если вы не сможете выплатить кредит, за вас это сделает банк-гарант.
Своевременность платежей
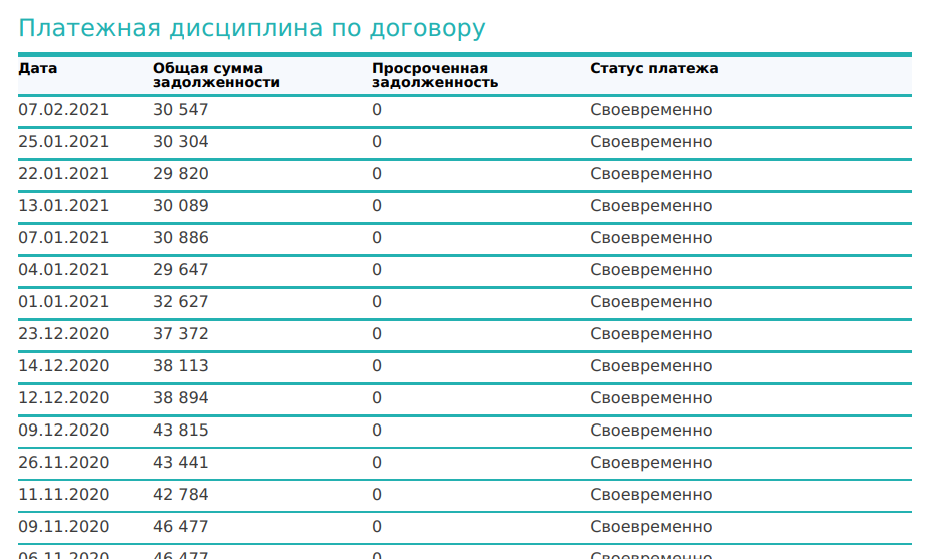
Здесь описывается, как своевременно вы вносили платежи по договору на протяжении его действия.

Каждый месяц, это символ (в квадрате) и буква. Буквы обозначают названия месяцев, а если вместо буквы цифра — значит, это январь, а цифрой указан год. В данном примере 22 символа — 22 месяца. Это время, когда банк «вел» кредит. Все символы читаются в обратном направлении — справа налево, то есть последний месяц обслуживания договора — в самом начале.
Чтобы разобраться в значении символов, найдите в отчете таблицу с расшифровкой символов:

В нашем примере из 22 месяцев банк не передал данные по трем, 19 месяцев окрашены зеленым — платежи поступали регулярно и без просрочек.
Отдельно прокомментируем квадраты с цифрами 7 и 8.
7 — изменения/дополнения к договору. Это когда банк идет навстречу заемщику и пересматривает условия договора, реструктуризирует долг.
8 — погашение за счет обеспечения. Банк списывает средства на погашение кредита со счетов заемщика или реализует залог, если это предусмотрено договором.
Приобретатель права требования
Иногда банки «продают» кредиты другим организациям, чаще всего коллекторам. С этого момента вы должны кредит не банку, а приобретателю права требования.
Положительные условия для одобрения кредита:
• Нет дефолтов или судебных взысканий.
• Нет просрочек свыше 12 недель за последний год.
• Короткие просрочки не встречаются чаще, чем раз в год.
• Нет активных просрочек.
• Вы не берете новые кредиты, чтобы погасить предыдущие.
Запросы: отказы и одобрения

Здесь вы найдете заявки на кредиты и их статусы: одобрены или отклонены. Эти данные появились в кредитном отчете с весны 2015 года. Обратите внимание, как в данном примере плохая кредитная история помешала получить 10 000 р. в микрофинансовой организации.
Обратите внимание, как в данном примере плохая кредитная история помешала получить 10 000 р. в микрофинансовой организации.
Запросы кредитной истории

В этой части вы узнаете, какие организации и когда интересовались вашей кредитной историей. Ваши личные запросы в отчет не попадают.
Проверьте, чтобы в перечне запросов не встречались неизвестные вам организации, с которыми вы не подписывали соглашения на проверку кредитной истории. Законный доступ к кредитной истории можно получить только с вашего письменного согласия — и то на определенный соглашением срок.
Что дальше
Кредитные истории из разных бюро выглядят по-разному, но структура у всех одинаковая. Разберетесь с одним отчетом — остальные прочитаете по аналогии.
Если после нашей статьи кредитная история до сих пор кажется вам «китайской грамотой», запросите кредитный скоринг. Он проще и понятнее.
Если уже заказали кредитную историю и не можете с ней разобраться, обратитесь к нам за консультацией.
Что такое кредитная история
Если вам отказали в кредите, не дали страховку, не взяли на работу или вам просто скучно — посмотрите свою кредитную историю.
Возможно, в ней вы узнаете о себе много интересного. В первой статье из цикла мы расскажем, что такое кредитная история, кто ее запрашивает и почему она важна.
Что такое кредитная история
Кредитная история — это досье на вас как на заемщика. Субъект кредитной истории — заемщик, на которого это досье завели.
В кредитной истории можно увидеть:
- Кто ее запрашивал.
- Все заявки на кредиты и решения по ним.
- Как выплачивали кредиты и были ли просрочки.
Кредитная история хранится в бюро кредитных историй — БКИ. В июле 2023 года в России работают шесть БКИ. Самые крупные — это НБКИ, ОКБ и кредитное бюро «Русский Стандарт».
Ваша кредитная история может быть в каждом из них, в некоторых или только в одном. Каждый банк сам решает, с какими бюро сотрудничать.
За кредитной историей обращаются с заявлением напрямую в БКИ или через сторонние сервисы. Два раза в год можно не платить за получение кредитного отчета в каждом бюро. Все дополнительные запросы будут платными.
Как выглядит кредитная история
Не существует правил, как должна выглядеть кредитная история, но несколько обязательных частей должны быть в каждой: титульная, основная, информационная и закрытая.
В титульной части — стандартные общие данные о субъекте кредитной истории: ФИО, паспортные данные, ИНН и СНИЛС.
В основной — сведения о текущих кредитах и вступивших в силу решениях суда о взыскании денежных средств, о банкротстве, а также кредитный рейтинг заемщика, если БКИ его рассчитывает.
Кредитный рейтинг, или скоринговый балл, — это оценка вашей платежной дисциплины на основании данных, которые есть у БКИ о вас. Бюро учитывает, брал ли человек кредиты, сколько их было и как он их выплачивал. Важно понимать, что кредитный рейтинг носит информационный характер.
Он помогает примерно оценить свои шансы на получение кредита. При этом кредит выдает банк, а не бюро. При принятии решения, выдавать кредит или нет, банк оценивает много дополнительной информации о заемщике, которой нет у бюро. Из-за этого бывает, что кредитный рейтинг может быть не очень высоким, а кредиты все равно выдают, и наоборот: рейтинг высокий, а в кредитах отказывают.
В информационной части — все поданные заявки на кредит и результат их рассмотрения: выдан кредит или нет.
Закрытую часть видит только заемщик. В ней указаны все, кто когда-либо запрашивал кредитную историю субъекта и кто передавал в нее информацию.
Кредитная история физического лица. Например, моя кредитная история выглядит так.
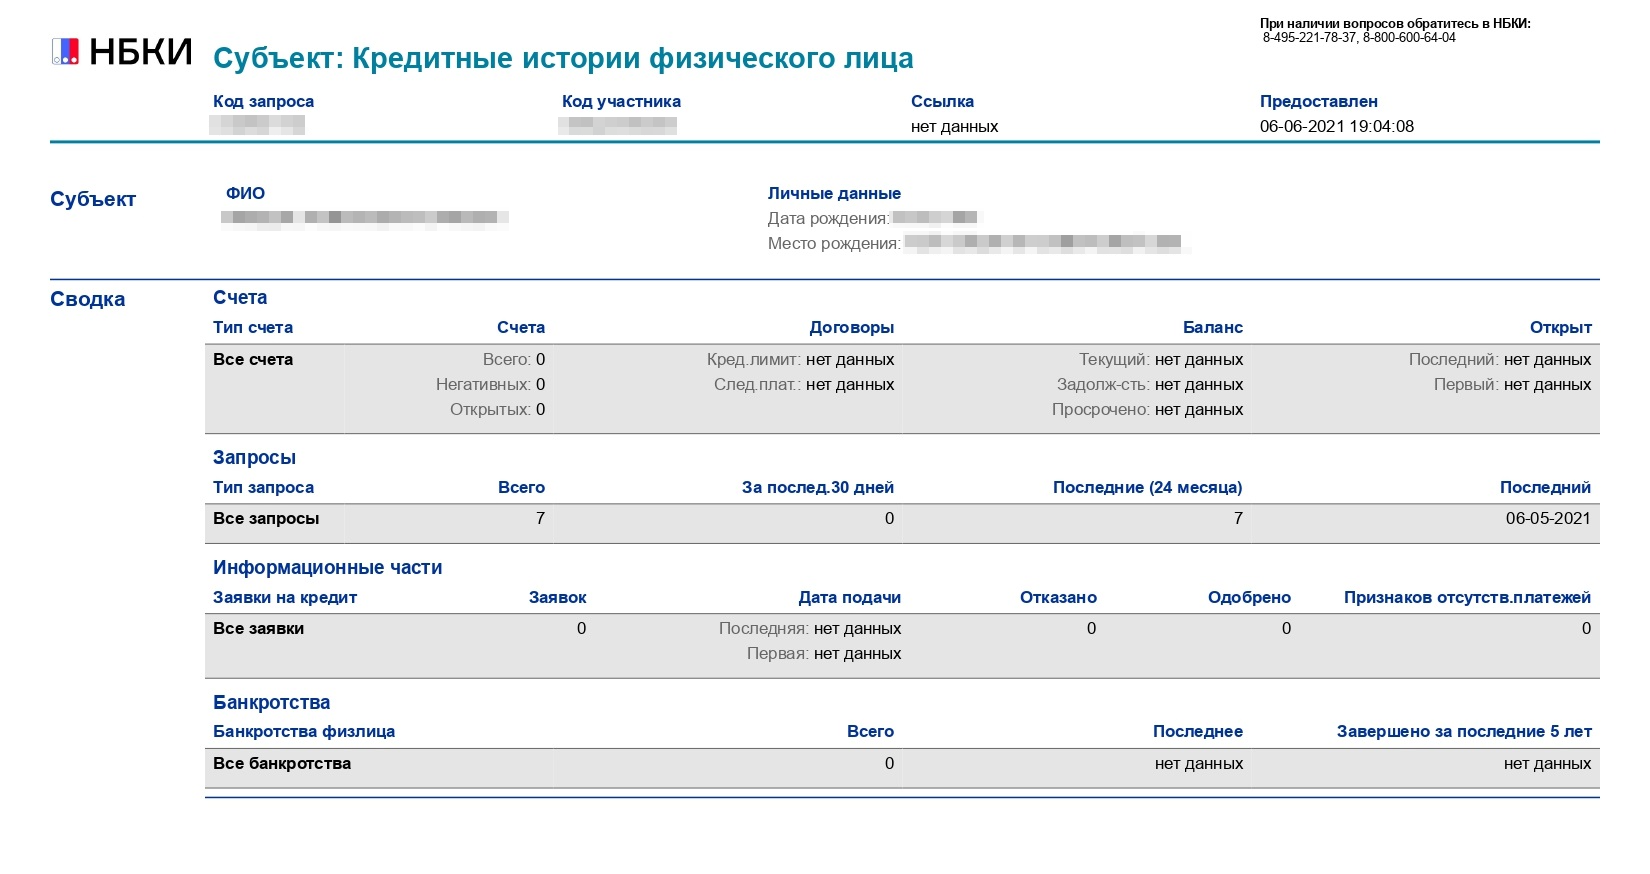
Поскольку я никогда не брала кредиты, в моей КИ только информация о том, какие банки ее запрашивали
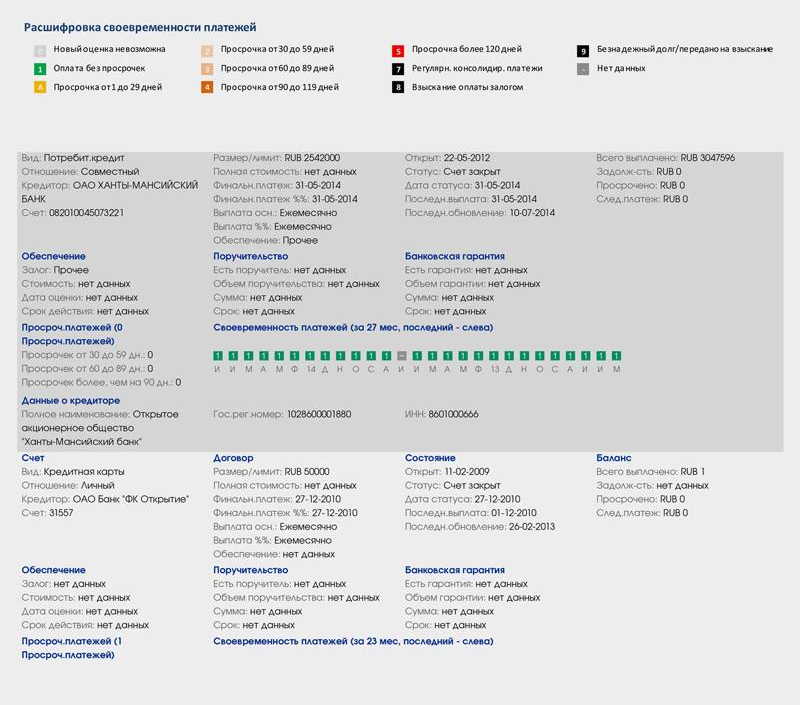
А вот так выглядит кредитная история человека, который брал кредиты. В ней содержится информация о виде кредита, когда он был взят, в каком банке, на какую сумму и как выплачивался
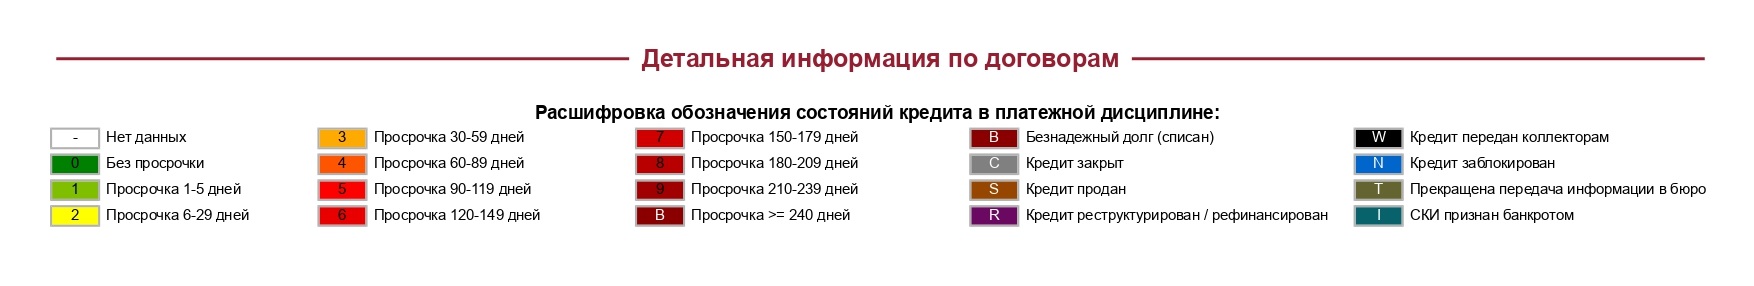
Если были просрочки, в кредитном отчете они будут указаны в виде временных диапазонов. Так они выглядят в «Эквифаксе»
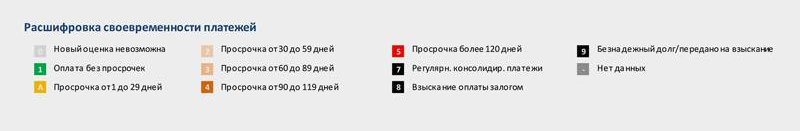
В НБКИ просрочки выглядят как на этой картинке, а в ОКБ вообще не выделяются цветом
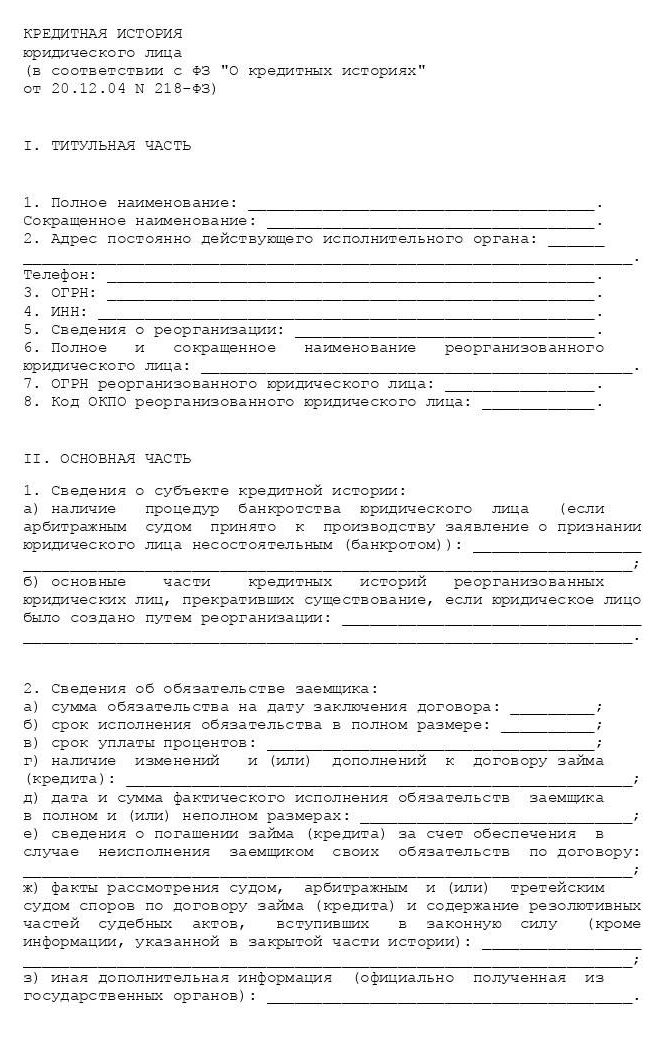
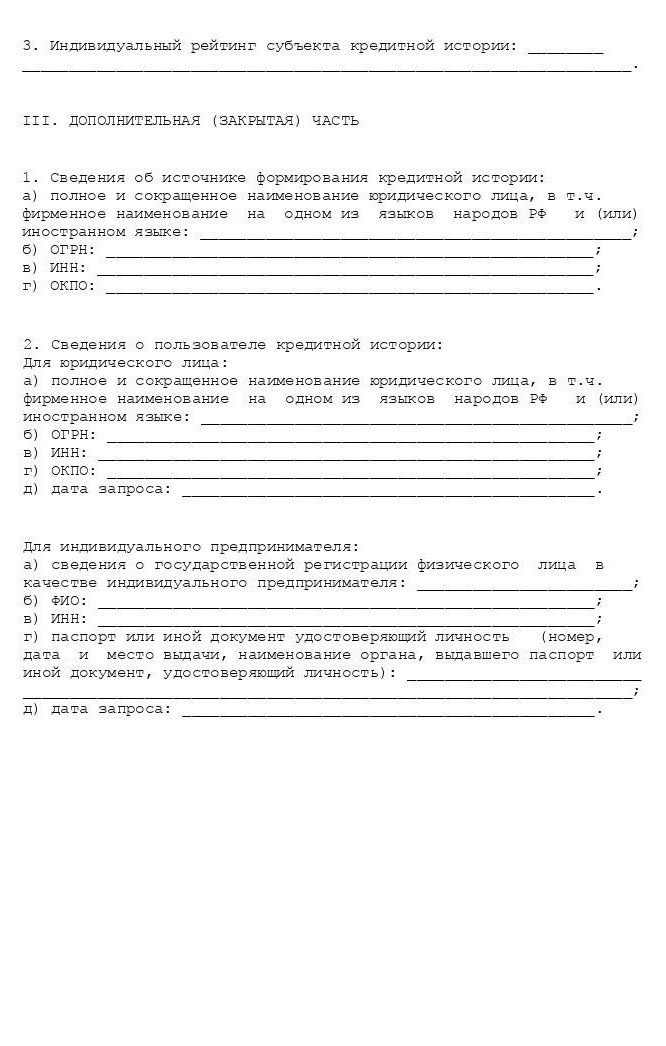
Кредитная история юридического лица отличается тем, что в ней нет информационной части. В титульной части вместо личных данных содержатся реквизиты: название, адрес, ОГРН, ИНН. Поскольку организации могут продаваться, объединяться и менять названия, в титульной части находятся сведения и об этом.
Как формируется кредитная история
Кредитная история начинает формироваться после первой заявки на кредит. Когда подаете заявку, банк запрашивает ваше согласие на проверку кредитной истории. Если не дать согласие, банк будет не вправе смотреть вашу кредитную историю, но и не вправе выдать вам кредит.
Даже если вы в итоге не оформите кредит, информация о поданной заявке появится в вашей кредитной истории.
Иногда банки запрашивают ваше согласие на проверку кредитной истории, если вы оформляете дебетовую карту. Это для того, чтобы банк мог в дальнейшем предлагать вам разные продукты, включая кредиты.
При оформлении дебетовой карты можете отказать банку в проверке кредитной истории. Это не может стать причиной отказа в дебетовой карте.
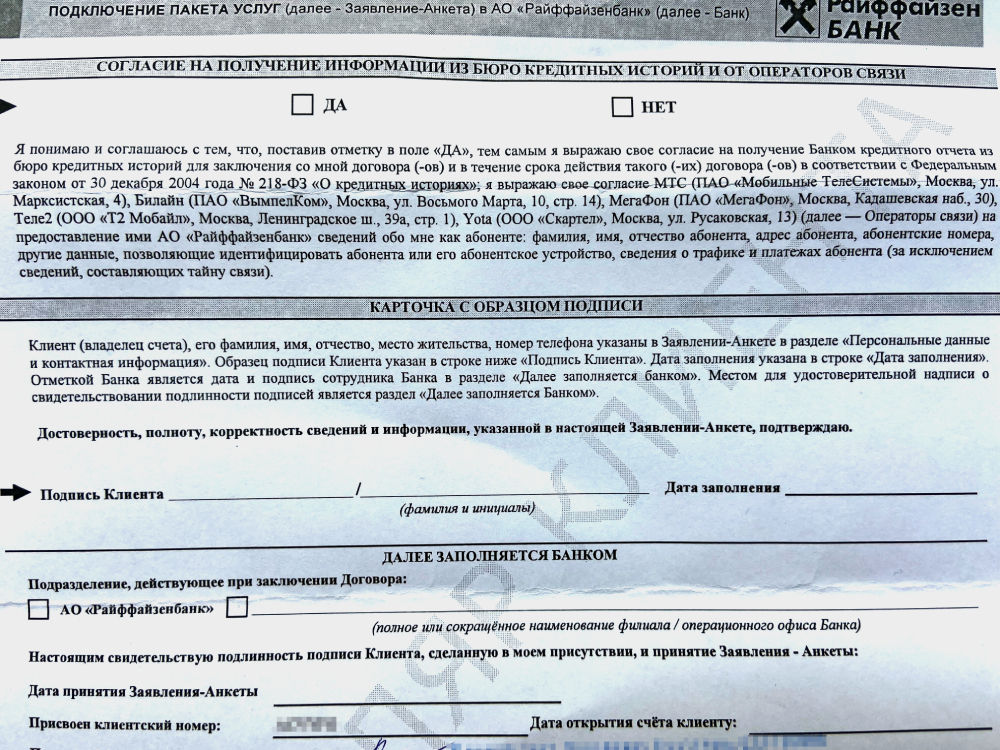
Когда я оформляла дебетовую карту «Райффайзенбанка», в заявке на карту был чекбокс, чтобы дать согласие на проверку кредитной истории. Я ставила «Нет», поскольку кредиты меня не интересуют
Какая кредитная история считается хорошей
Разные банки по-разному оценивают кредитную историю. Например, одни банки проверяют информацию по кредитам за последний год, другие анализируют, как выплачивались кредиты три или даже пять лет назад.
Еще пример: одни банки критично относятся даже к мелким просрочкам, другие же готовы выдать кредит, даже если у человека было несколько просрочек по несколько месяцев.
Специальная система оценки заемщика называется скорингом. Банки считают хорошей кредитную историю со следующими свойствами.
Старше одного года. Чем она старше, тем больше информации о заемщике может изучить банк. Это помогает лучше оценить его платежеспособность. Этот критерий работает совместно с количеством взятых кредитов.
- Например, если человек взял один кредит в 2015 году, а в 2016 году его выплатил, возраст кредитной истории не будет иметь особого значения: кредит был давно, у заемщика могло измениться финансовое положение и как он сможет выплачивать кредиты в 2023 году — уже не совсем понятно.
Без просрочек. Желательно, чтобы их не было вообще. Если они были, все будет зависеть от того, как долго не выплачивали кредит и как давно были просрочки. Например, если не платили по кредиту полгода, потом внесли платеж и через месяц подали заявку на новый кредит, скорее всего, банк не готов будет выдать вам кредит: есть риск, что ваше финансовое положение нестабильное.
Без большого количества одновременых заявок на кредиты. Если человек одновременно подает заявку на пять кредитных карт или кредитов наличными, банк может подумать, что у человека финансовые проблемы. Из-за этого скоринговая система может выдать отказ в кредите.
Исключение — если речь об ипотеке или автокредите. Эти кредиты обеспечены залогом, и здесь банк точно понимает, что человек просто сравнивает предложения банков, а не планирует одновременно взять пять ипотек.
Сколько было кредитов. Чем больше заемщик успешно выплатил кредитов, тем лучше. Отдельно будет полезно, если человек брал разные кредиты: кредиты наличными, товары в рассрочку, кредитные карты, ипотеку или автокредит. Так банк будет понимать, что человек может планировать свои деньги для разных видов и сумм кредитов.
Кредитная нагрузка. Если у человека много открытых кредитов, с новым кредитом он может не справиться. Банку попросту невыгодно выдавать кредит закредитованному заемщику.
Что такое кредитная история
Кредитная история (КИ) — это подробный отчет по вашим кредитным обязательствам. В нем отражены все кредиты, оформленные вами, заявки на них, данные о сумме, количестве платежей и просрочках, а также тех, кто запрашивал эту информацию. По сути, это агрегированная информация из разных источников по всем действиям в целом.
Благодаря этим данным банки и некоторые другие компании могут оценить платежеспособность заемщика, его надежность и обязательность, а также текущую кредитную нагрузку.
Если вы хотите получить кредит, оформить кредитную карту или взять ипотеку, будет не лишним ознакомиться со своей кредитной историей. Ее плохое состояние может повлиять на предлагаемые компаниями условия или даже привести к отказу от банка, так как это один из многочисленных параметров, которые влияют на решение по заявке.
Что содержит отчет по кредитной истории?
В зависимости от того, где заказывать кредитную историю, отчет может отличаться как формой, так и содержанием. Компании формируют документ по-своему, видоизменяя внешний вид и способ представления информации, иногда добавляют дополнительные данные. Кроме того, бюро рассчитывают кредитный рейтинг по собственной шкале.
В России существует несколько аккредитованных компаний, которые могут агрегировать и хранить данные, например, Национальное бюро кредитных историй (НБКИ), Кредистория и другие.
Кстати, вы можете узнать, где именно хранится ваша история. Это можно сделать бесплатно через портал Госуслуги.
Независимо от того, где именно содержится КИ, в любом документе всегда можно найти 4 основных раздела.
Титульная часть
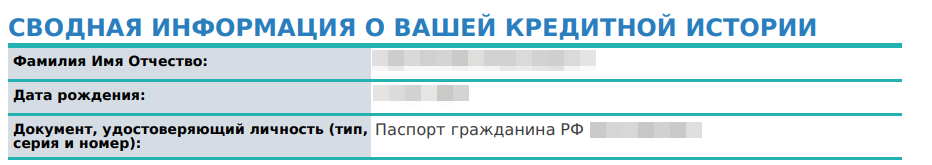
В ней отражена основная информация о личности заемщика. В титульную часть могут входить как паспортные данные, номера ИНН и СНИЛС, так и контактная информация: номера телефонов, адрес проживания.
Основная часть
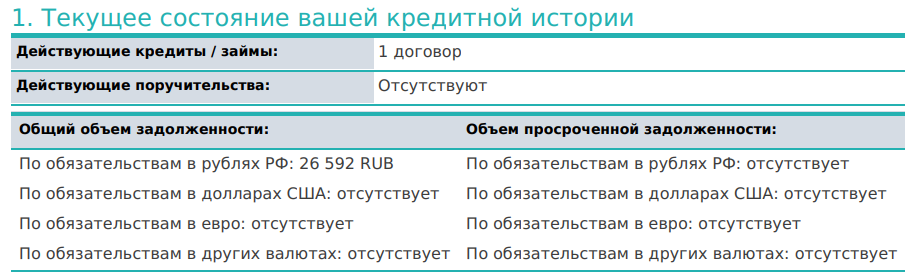
Здесь содержится подробная информация обо всех текущих и полученных ранее кредитах и задолженностях: их суммы, даты выдачи и закрытия, сроки. Сюда попадают как банковские кредиты, так и займы в микрофинансовых организациях (МФО). Также в основной части можно найти данные о платежной дисциплине и наличии просрочек: как текущих, так и уже погашенных. Однако это не все — неприятным сюрпризом для некоторых должников может стать то, что в этот раздел вносится также информация от судебных приставов: о задолженностях по алиментам, коммунальным платежам, пеням. Поэтому даже если человек никогда не брал кредит в банке, это не значит, что его кредитная история обязательно идеально чиста.
Кстати, кредитная история может существовать просто в случае запроса КИ компаниями. Просто в этом случае в отчёте будет отсутствовать информация о кредитных обязательствах.
Закрытая часть
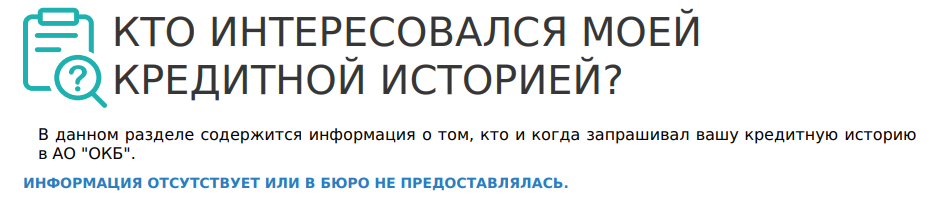
Информация, которая доступна только вам лично. В этом разделе можно найти данные обо всех, кто запрашивал вашу кредитную историю, а также о тех, на основании чьих данных она формировалась: банках, МФО и компаниях, которым передавалась просроченная задолженность.
Если данные отсутствуют – об этом будет написано.
Информационная часть
В этом разделе истории представлены данные о всех поданных вами заявках на кредит и о том, были ли по ним в итоге выданы средства. Кроме того, в раздел попадают данные о «признаках неисполнения обязательств» — случаи с двумя и более просрочками платежей подряд за 4 месяца.
Кому важна ваша кредитная история
Чаще всего кредитную историю изучают банки и МФО для выдачи кредитов и займов. Но есть и другие компании, которым она может быть интересна.
Банки
Кредиторы оценивают текущую кредитную нагрузку будущего клиента, его дисциплинированность при погашении задолженностей и множество других показателей. Например, наличие длительной текущей просрочки по действующему кредиту или нескольким может стать причиной отказа в выдаче нового займа, ведь это говорит о том, что у клиента прямо сейчас есть материальные трудности, которые мешают ему вернуть долг своевременно. При этом для оформления рефинансирования это может не быть блокировкой, ведь цель такого кредита – как раз-таки облегчить текущую ситуацию клиента и предложить ему более выгодные условия.
Страховые компании
Менее очевидный пользователь кредитной истории — страховые компании. Они допускают риск того, что человек, просрочивший ряд платежей, мог сделать это намеренно, а значит, потенциально способен и на страховое мошенничество.
Работодатели
Кроме того, кредитную историю могут запрашивать некоторые работодатели при приеме на работу. Это не повсеместная практика, но компании, особенно крупные представители финансового и государственного сектора, могут хотеть получить данные о положении соискателя.
Сервисы каршеринга
Сдавая машину в долгосрочную аренду, компания хочет быть уверенной в благонадежности водителя. Ведь если человек с финансовыми проблемами попадет в ДТП, будет сложно взыскать с него нанесенный ущерб.
Не беспокойтесь, что любая компания может просто так изучить вашу кредитную историю. Самостоятельно без вашего ведома это не может сделать никто — требуется письменное согласие. Например, отправляя заявку на кредит, вы соглашаетесь предоставить компании-кредитору возможность запросить доступ к информации.
Позволяя компаниям изучить вашу КИ, вы делаете ещё один шаг к получению выгодных условий по продуктам и услугам, в противном случае кредиторы могут скорректировать условия одобренного предложения или даже не одобрить заявку. Если, например, банк не имеет возможности убедиться, что вы – надёжный заёмщик, он может снизить возможную сумму или увеличить процентную ставку.
Существует мнение, что большое количество обращений к кредитной истории может негативно повлиять на её качество, но это не более, чем миф. Информация об обращениях хранится в вашем личном, закрытом разделе КИ, и она никак не сказывается на вашем портрете заёмщика.
Вы можете отказать любой из организаций в доступе к своим данным. Однако в этом случае стоит быть готовым, что работодатель в ответ может отказать вам в найме, страховая компания — в оформлении полиса, а банк — в кредитовании.
Какую кредитную историю можно считать хорошей
Важно помнить, что идеальная кредитная история — не единственный показатель для банка при принятии решения. Тем не менее, есть несколько параметров, которые кредитор может изучить:
- Отсутствие просрочек по платежам. Это ключевой показатель кредитной истории. Обязательность заемщика приветствуется банком.
- Продолжительная история. Хорошая кредитная история в классическом понимании должна демонстрировать, что заемщик ранее добросовестно оплачивал свои долги. С 1 января 2022 года срок хранения кредитных историй уменьшится до 7 лет, а это значит, что в некоторых случаях лучше обновить свою кредитную историю. Например, если заемщик закрыл прошлый кредит 15 лет назад, а сейчас он планирует взять в банке крупную сумму, может быть полезно оформить небольшой кредит или кредитную карту, чтобы в истории появились записи о своевременных платежах.
- Низкая кредитная нагрузка. Чем меньше у вас текущих кредитов, тем проще вам будет рассчитаться по новому. Это работает не всегда – рефинансирование позволяет облегчить текущую кредитную нагрузку клиента, а значит, актуальные кредитные обязательства не будут негативно влиять на принятие решения.
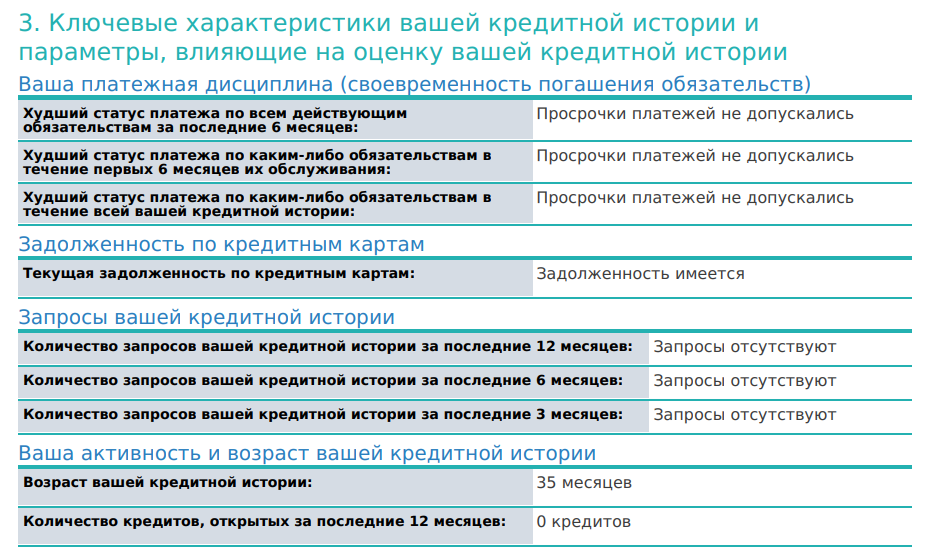
Цифровой метрикой можно считать кредитный рейтинг, но так как разные бюро используют свою шкалу оценки, нужно ориентироваться на пояснение в вашем отчёте. В любом случае, рейтинг по сути представляет собой некую суммарную оценку по разным параметрам.
Какую кредитную историю можно считать плохой
Если кратко, то это те же параметры из списка выше, но в негативном ключе (наличие просрочек, отсутствие истории, высокая кредитная нагрузка). Но есть и дополнительные:
- Долг был продан коллекторам. Если один из кредитов в прошлом был продан коллекторам за неуплату — это может сильно осложнить заемщику жизнь. А если этот кредит до сих пор не погашен — это усугубляет ситуацию.
- Судебные взыскания. Если один из кредитов был взыскан через суд — это также снижает шансы на получение нового займа.
- Банкротство. Списание долгов через процедуру банкротства за последние несколько лет — также серьезный для банка повод задуматься, стоит ли выдавать кредит такому клиенту.
Как узнать свою кредитную историю
Запросить свою кредитную историю можно бесплатно два раза в год. Можно обновлять историю и чаще, но за каждый последующий запрос придется заплатить. О разных способах мы подробно написали в этой статье.
Свободно узнать можно только свою КИ. Такие данные являются конфиденциальными, поэтому узнать кредитную историю мужа или ребенка не получится. Если у вас есть весомые причины запросить информацию о другом человеке, необходимо получить нотариальную доверенность, подтверждающую право на доступ к такой информации, или представлять юридическое лицо, которому этот человек дал письменное согласие на такой запрос.
Подводим итоги
Сколько хранится и как часто обновляется кредитная история?
С 1 июня 2022 года данные в бюро кредитных историй хранятся в течение 7 лет, если за это время в них не произошло изменений. Обновления в нее вносятся после каждого изменения: получения нового кредита, погашения очередного платежа или оформления запроса.
Что влияет на кредитную историю?
Количество текущих и выплаченных кредитов, продолжительность истории, уровень кредитной нагрузки, своевременное погашение ранее оформленных займов и другие факторы.
Что такое хорошая и плохая кредитная история?
Хорошей считается такая кредитная история, которая свидетельствует об ответственном подходе к долговым обязательствам: своевременном и полном погашении, умеренной кредитной нагрузке и другим факторам. Она значительно повышает вероятность получить новый кредит. Плохой называют историю, которая, напротив, свидетельствует о небрежном или недобросовестном отношении заемщика к своим долгам и снижает вероятность одобрения нового кредита.
Может ли быть кредитная история, если никогда не брал кредит?
Да, может. В кредитную историю могут быть вписаны данные о судебных взысканиях по алиментам или квартплате. Кроме того, информация в БКИ может появиться после запроса потенциального работодателя, службы каршеринга, страховой или другой компании. Тогда информации о задолженностях в ней не будет, но останутся данные о сделанных запросах.
Может ли кредитная история содержать ошибки?
Да, может. В некоторых случаях из-за программных сбоев или несвоевременной передачи компаниями данных в бюро кредитных историй в отчётах могут появляться неточности. Не забывайте, что история обновляется не моментально – сразу после последнего платежа информации об исполненных кредитных обязательствах в КИ не появится. Но если вы обнаружили несоответствие реальным данным или займы, к которым вы не имеете отношения – это повод обратиться в указанную кредитную организацию или в БКИ для уточнений.
Национальное бюро кредитных историй (НБКИ)
Национальное бюро кредитных историй (НБКИ) – организация, занимающаяся сбором, обработкой и хранением информации о заемщиках (кредитных историй), а также формированием и предоставлением кредитных отчетов финансовым организациям и самим должникам. Бюро создано в 2005 году по инициативе Ассоциации российских банков (АРБ). Входит в пятерку крупнейших БКИ России. По разным оценкам, занимает более 40% рынка бюро кредитных историй, ближайшим конкурентом выступает компания «Эквифакс Кредит Сервисиз».
Деятельность НБКИ, как и других кредитных бюро, контролируется Федеральной службой по финансовым рынкам (ФСФР). Уставный капитал общества составляет 126 000 000 ₽ рублей. Акционерами бюро выступают АРБ, НП «Партнерство участников информационного обмена», итальянский коллектор CRIF SpA, американская компания TransUnion, а также 20 российских банков, в том числе ВТБ, Газпромбанк, «Ак Барс», Альфа-Банк, Юниаструм Банк, Нордеа Банк, «Петрокоммерц», ЮниКредит Банк, Ситибанк, Райффайзенбанк, Бинбанк, «Уралсиб», Первый Чешско-Российский Банк, «Агропромкредит» и т. д.
На сегодняшний день в НБКИ передают информацию более 1 100 организаций. В нем хранится свыше 55 млн кредитных историй юридических и физических лиц.
Бюро предлагает заемщикам следующие услуги:
– заказать отчет по кредитной истории;
– оспорить кредитную историю в случае выявления неточностей и (или) ошибок;
– получить справку из Центрального каталога кредитных историй (ЦККИ), в которой будут содержаться сведения обо всех бюро, где хранится информация о заемщике;
Продукты для кредиторов:
– верификация паспортных данных клиента;
– проверка заемщика по базе автотранспортных средств;
– проверка автотранспортного средства по базе залоговых автомобилей и другого движимого имущества;
– мониторинг клиентской базы банка;
– продукты, связанные с разработкой и (или) использованием оценочных (скоринговых) методик вычисления индивидуальных рейтингов.