Что делать сразу после ДТП?
Дорожно-транспортным происшествием (ДТП) признается событие, возникшее в процессе движения по дороге транспортного средства и с его участием, при котором погибли или ранены люди, повреждены транспортные средства, сооружения, грузы либо причинен иной материальный ущерб (п. 1.2 ПДД, утв. Постановлением Правительства РФ от 23.10.1993 N 1090).
Если произошло ДТП, важно не растеряться и четко выполнить все необходимые действия для уменьшения негативных последствий. Участникам ДТП рекомендуется придерживаться следующего алгоритма.
Шаг 1. Выполните первичные действия, предусмотренные ПДД
- Остановите автомобиль сразу после столкновения, надежно зафиксируйте его стояночным тормозом и (или) иными средствами (п. 2.5 ПДД).
- Включите аварийную сигнализацию и выставите знак аварийной остановки. Соблюдайте меры предосторожности при нахождении на проезжей части (п. 2.5 ПДД).
Знак должен быть выставлен в сторону приближающихся других участников дорожного движения на расстояние не менее 15 м в населенном пункте и не менее 30 м вне населенных пунктов (п. 7.2 ПДД).
Если знака аварийной остановки недостаточно для ограждения места, где расположены предметы, имеющие отношение к ДТП (осколки стекол, обломки бампера и т.п.), то для ограждения этой территории рекомендуется использовать подручные предметы — ведро, пакет, огнетушитель и пр. (разд. I Методических рекомендаций, утв. Постановлением Президиума РСА от 15.02.2012).
Если ДТП произошло вне населенного пункта в темное время суток или в условиях ограниченной видимости, водитель при нахождении на проезжей части или обочине должен быть одет в куртку или жилет со световозвращающими полосами (п. 2.3.4 ПДД).
Не перемещайте и не убирайте какие-либо предметы или следы, имеющие отношение к ДТП.
Обратите внимание! За невыполнение водителем обязанностей, предусмотренных ПДД, в связи с ДТП, участником которого он является, и за оставление водителем места ДТП, участником которого он является (при отсутствии признаков уголовно наказуемого деяния), предусмотрена административная ответственность (ч. 1, 2 ст. 12.27 КоАП РФ).
Шаг 2. Оцените обстоятельства ДТП
Дальнейшие действия определяются на основании обстоятельств ДТП.
Шаг 2.1. Если в результате ДТП погибли или ранены люди
Необходимо совершить следующие действия (п. 2.6 ПДД):
- принять меры для оказания первой помощи пострадавшим, вызвать скорую медицинскую помощь и полицию;
- в экстренных случаях отправить пострадавших на попутном, а если это невозможно, доставить на своем транспортном средстве в ближайшую медицинскую организацию, сообщить свою фамилию, регистрационный знак транспортного средства и возвратиться к месту происшествия.
Обратите внимание!
За оставление человека в опасности предусмотрена уголовная ответственность (ст. 125 УК РФ);
- освободить проезжую часть, если движение других транспортных средств невозможно, предварительно зафиксировав, в том числе средствами фотосъемки или видеозаписи, положение транспортных средств по отношению друг к другу и объектам дорожной инфраструктуры, следы и предметы, относящиеся к происшествию, и принять все возможные меры к их сохранению и организации объезда места происшествия;
- записать фамилии и адреса очевидцев и ожидать прибытия сотрудников полиции.
Шаг 2.2. Если в результате ДТП повреждено только имущество участников и есть разногласия
Необходимо совершить следующие действия (п. 2.6.1 ПДД):
- освободить проезжую часть, если движению других транспортных средств создается препятствие, предварительно зафиксировав, в том числе средствами фотосъемки или видеозаписи, положение транспортных средств по отношению друг к другу и объектам дорожной инфраструктуры, следы и предметы, относящиеся к происшествию, повреждения транспортных средств;
- совершить один из следующих вариантов действий:
а) оформить документы о ДТП без участия уполномоченных на то сотрудников полиции (если предполагаемый размер страхового возмещения не превышает 100 000 руб., в том числе если в ДТП участвовало транспортное средство, зарегистрированное в иностранном государстве, гражданская ответственность владельца которого застрахована в рамках международных систем страхования).
Для этого по общему правилу необходимо (п. п. 1.1, 2, 6 ст. 11.1 Закона от 25.04.2002 N 40-ФЗ; Письмо Минцифры России от 02.09.2022 N МШ-П9-070-53479):
- зафиксировать обстоятельства ДТП с помощью технических средств контроля, обеспечивающих получение в некорректируемом виде на основе сигнала ГЛОНАСС информации о ДТП, либо с использованием соответствующего установленным требованиям программного обеспечения (например, через в мобильное приложение «Госуслуги Авто» — при наличии подтвержденной учетной записи на Портале госуслуг у обоих водителей) и передать указанные данные в автоматизированную информационную систему обязательного страхования;
- заполнить бланк извещения о ДТП в соответствии с правилами ОСАГО, указав в нем на наличие и суть имеющихся разногласий;
б) если предполагаемый размер страхового возмещения выше 100 000 руб., а также при невозможности зафиксировать обстоятельства ДТП указанными выше способами либо при отказе второго участника от подписания извещения (п. 3.6 Приложения 1 к Положению Банка России от 19.09.2014 N 431-П):
- записать фамилии и адреса очевидцев и сообщить о случившемся в полицию для получения указаний сотрудника полиции о месте оформления ДТП.
Шаг 2.3. Если в результате ДТП повреждено только имущество и нет разногласий участников
По общему правилу необходимо совершить следующие действия (п. 2.6.1 ПДД; п. п. 1, 1.2, 2, 6 ст. 11.1 Закона N 40-ФЗ; п. 3.6 Приложения 1 к Положению N 431-П; разд. I Методических рекомендаций; Постановление Верховного Суда РФ от 16.07.2021 N 44-АД21-9-К7; Информация РСА; Письмо Минцифры России N МШ-П9-070-53479):
- освободить проезжую часть, если движению других транспортных средств создается препятствие, предварительно зафиксировав любыми возможными способами, в том числе средствами фотосъемки или видеозаписи, положение транспортных средств по отношению друг к другу и объектам дорожной инфраструктуры, следы и предметы, относящиеся к происшествию, и повреждения транспортных средств. Для фотофиксации могут использоваться, в частности, мобильные приложения «ДТП, Европротокол», «Помощник ОСАГО» или «Госуслуги Авто» при наличии подтвержденной учетной записи на Портале госуслуг у одного или обоих водителей (в зависимости от выбранного приложения);
- сообщать о случившемся в полицию не обязательно (в том числе если вы являетесь единственным участником ДТП, например в случае съезда транспортного средства в кювет). В этом случае можно оставить место ДТП и совершить одно из следующих действий:
- оформить документы о ДТП с участием уполномоченных на то сотрудников полиции;
- оформить документы о ДТП без участия уполномоченных на то сотрудников полиции, заполнив извещение о ДТП в соответствии с правилами ОСАГО, если в ДТП участвуют два транспортных средства, гражданская ответственность владельцев которых застрахована.
При этом для получения страхового возмещения в пределах 400 000 руб. необходимо зафиксировать обстоятельства ДТП с помощью технических средств контроля, обеспечивающих получение в некорректируемом виде на основе сигнала ГЛОНАСС информации о ДТП, либо с использованием соответствующего установленным требованиям программного обеспечения (например, через мобильное приложение «Госуслуги Авто») и передать указанные данные в автоматизированную информационную систему обязательного страхования.
Если зафиксировать данные о ДТП предусмотренными законом способами невозможно, оформление осуществляется с участием сотрудников ГИБДД (п. 3.6 Приложения 1 к Положению N 431-П; Письмо Минцифры России N МШ-П9-070-53479).
Шаг 3. Уведомьте страховые компании о происшествии
При первой возможности уведомьте страховую компанию, выдавшую полис ОСАГО, о наступлении страхового случая в сроки, установленные правилами обязательного страхования (п. 3 ст. 11 Закона N 40-ФЗ).
Если автомобиль застрахован по каско, то уведомить страховую компанию о происшествии нужно в порядке и сроки, предусмотренные правилами страхования по договору каско.
«Электронный журнал «Азбука права», актуально на 22.08.2023
Другие материалы журнала «Азбука права» ищите в системе КонсультантПлюс.
Наиболее популярные материалы «Азбуки права» доступны в мобильном приложении КонсультантПлюс: Студент.
Как обращаться в страховую после ДТП и возместить ущерб

ДТП случаются, это неприятно, дорого и хлопотно, и хорошо, если обошлось без травм и жертв, – для всего остального есть страховка. Поговорим о том, когда, кто и как должен обращаться к страховщику для возмещения ущерба.
- Когда наступает страховой случай
- Куда обращаться по ОСАГО
- Сколько времени отводится на обращение
- Порядок обращения и подачи заявления
- Список необходимых документов
- Срок рассмотрения
- Что, если у виновника аварии нет полиса ОСАГО
Когда наступает страховой случай
Страховым случаем называют автомобильную аварию, при которой водитель нанес урон своему и/или чужому авто, грузу, здоровью, жизни человека.
Страховой случай – это:
| По ОСАГО | По каско |
| Вред, нанесенный владельцем полиса другим автомобилям, людям во время управления машиной | Вред, нанесенный вашему авто и здоровью/жизни результате ДТП, угона, стихийного бедствия (зависит от опций) |
Если ваша вина доказана и у вас есть только ОСАГО, то чужой ремонт оплатит ваша страховая, а свой – вы сами. Бывает и так, что у виновного в ДТП нет ОСАГО, тогда компенсацию придется требовать через суд. Также обращение в суд потребуется, если убыток от аварии превышает 400 тысяч рублей.
- Петр выезжал задним ходом с парковки и не увидел авто, которое ехало по своей полосе – произошла авария. Петр обязан сообщить в свою страховую о случившемся, отправить документы. Потерпевший информирует свою компанию, ему выплатят компенсацию на ремонт.
- На трассе при движении во время поворота налево в машину Марии врезался автомобиль Сергея, который начал совершать обгон. Определить виновника ДТП в таком случае сложно, если нет камер или видеорегистраторов, такие случаи рассматривает суд. Если признана обоюдная вина водителей, они будут возмещать урон друг другу соразмерно степени вины каждого.
- При перестроении Инна задела чужую машину, но у нее нет «автогражданки». Потерпевший обращается в суд, Инна оплачивает ремонт автомобиля за свой счет, а также штрафы за нарушение ПДД и управление авто без полиса обязательного страхования.
Вам не придется затягивать с покупкой машины, если вы возьмете автокредит в Совкомбанке. С его помощью можно купить новое или подержанное авто. Выберите подходящую программу и рассчитайте ежемесячный платеж прямо сейчас!
Куда обращаться по ОСАГО
Страховые компании разработали порядок обращения за компенсацией: потерпевшая сторона подает документы на оплату урона своему страховщику, и тот связывается со страховщиком виновника аварии. Эта процедура называется прямым возмещением ущерба.
По закону прямое возмещение возможно, если участники аварии застраховали гражданскую ответственность, пострадали только транспортные средства.
- после оформления аварии по европротоколу или вызова сотрудника ГИБДД вы собираете все документы и несете их своему страховщику;
- компания принимает документы, выдает подписанное свидетельство с описью принятых бумаг.
Первые денежные переводы через телеграф запустили в 1872 году.
Другой факт
Сколько времени отводится на обращение
На обращение к страховщику отводится всего 5 дней. Если аварию оформили по европротоколу (виновник выявлен, разногласий нет, сумма убытков не превышает 100 тысяч рублей или до 400 тысяч при соблюдении дополнительных условий), водители заполняют два экземпляра извещения, отправляют их каждый своему агенту. Далее компания виновника рассматривает заявку, проводит дополнительный осмотр авто (при необходимости), определяет размер компенсации или оплачивает ремонт пострадавшего транспортного средства.
Порядок обращения и подачи заявления
Рассмотрим подробнее правила обращения к страхователю.
После ДТП оформите документы по европротоколу или вызовите инспектора ГИБДД.
Действия при европротоколе:
- как можно тщательнее зафиксируйте аварию, повреждения обоих авто со всех ракурсов, их расположение;
- на всякий случай попросите телефон у свидетелей происшествия;
- после того, как схема составлена, видео сняты, авто можно убрать с дороги;
- заполните и подпишите европротокол;
- сообщите страховому агенту;
- отправьте европротокол/извещение, справку из ГИБДД лично или по электронной почте;
- дождитесь уведомления о получении.
Заполнить европротокол просто: в нем есть инструкции, вписать информацию нужно с обеих сторон бланка. Если есть протокол, то справка из ГИБДД не нужна.
В комплекте с полисом ОСАГО идет бланк извещения о происшествии с участием машины, в извещении отражаются обстоятельства аварии. Заполняют от руки обе стороны бланка, затем отправляют страховщику.
Действия при вызове ГИБДД:
- не трогайте авто после остановки, не меняйте расположение предметов;
- выставите аварийный треугольник, включите сигнал аварийной остановки;
- вызовите инспектора ГИБДД;
- на всякий случай зафиксируйте обстоятельства аварии на телефон;
- найдите свидетелей, запишите их имена, телефоны;
- составьте схему происшествия (самостоятельно, с помощью инспектора);
- после этого можно убирать авто с дороги.
- Вы виновник? Обратитесь в свою страховую.
- Вы потерпевший? Обратитесь в свою страховую.
Список необходимых документов
Пакет документов для страховой компании включает извещение о ДТП (можно заполнить у страховщика), заявление о возмещении урона (подписывается в компании, предоставившей ОСАГО виновнику), а также справку о происшествии из автоинспекции с данными об аварии. Справка должна отражать информацию о:
- месте аварии,
- времени,
- участниках,
- повреждениях авто,
- нарушении правил дорожного движения,
- направлении на медосвидетельствование,
- страховых всех участников,
- номерах полисов.
Для того чтобы оформить возмещение за порчу имущества – другие машины, их грузы, ограждения, бордюры, рекламные щиты и др., нужно также обратиться в компанию, предоставившую ОСАГО. Также к ущербу имуществу относится ДТП с участием домашних животных.
Бумаги дополняют правом собственности на машину, заключением экспертизы и чеком о ее уплате, подтверждением факта эвакуации (опционально), подтверждением расходов на стоянку или охрану, возникших в результате аварии. Последние три нужны, если потерпевший требует компенсации дополнительных расходов.
Если в результате аварии есть пострадавшие – получившие ушибы, порезы, переломы, в том числе требующие продолжительного лечения, – потребуются следующие документы:
- заключение врача из аккредитованного медицинского учреждения с диагнозом, описанием травм и повреждений, продолжительности больничного;
- справка об инвалидности (при наличии);
- информация о приезде скорой (если есть);
- право на выплату;
- российский паспорт или другое удостоверение личности;
- данные счета для перевода компенсации.
Иногда недобросовестные страховщики могут направить потерпевшему письмо о недостатке того или иного акта, хотя должны прислать письменный отказ или перечислить деньги. Потребуется дополнительное время на рассмотрение повторной заявки. Компании рассчитывают, что кто-то из претендентов на страховые выплаты откажется от волокиты и долгого ожидания.
Но правильно будет приехать в компанию лично, привезти копии бумаг, сфотографировать их, взять расписку с перечислением полученных бумаг, заверенную подписью и печатью. Если разбирательство предстоит сложное, а сумму вы ожидаете большую, то обратитесь за сопровождением к юристам.
Срок рассмотрения
По закону страховая должна рассмотреть обращение пострадавшего в дорожном происшествии и весь пакет за 30 дней с момента получения. После этого страховщик либо оплачивает ремонт / переводит деньги, либо отказывает в письменной форме, либо просит соискателя направить дополнительные документы, предоставить авто на экспертизу.
В каком случае в выплате откажут
Договор со страховщиком включает пункты, при которых компания отказывает выплачивать средства на ремонт машины или лечение потерпевшего. Прежде чем подписывать договор даже по очень выгодной цене, внимательно прочтите все параграфы.
Важно: не покупайте страховку у малоизвестных компаний по неправдоподобно низкой цене. В нужный момент полис может оказаться недействительным. Всегда проверяйте подлинность на сайте РСА.
Почему страховая отказывает потерпевшему:
- нарушены сроки подачи;
- застрахованным авто управлял водитель, не вписанный в страховку;
- ДТП произошло во время обучения, тест-драйва;
- машина участвовала в гонках/соревнованиях, повреждена в результате заведомо опасного вождения;
- урон нанесен в результате доказанных мошеннических действий;
- полис недействителен (истек срок действия, организация, предоставившая его, не существует);
- нет доказательств вины участников, никто не признает свою ответственность за происшествие;
- неверное оформление;
- владелец не предоставил ТС на экспертизу;
- нет прав у одного из водителей;
- виноватый в аварии был пьян или находился под воздействием наркотических веществ на момент происшествия.
Иногда компания задерживает перечисление средств на время, в других случаях отказ будет окончательным. Страховщик объясняет, на каком основании пришел отказ, как устранить ошибки в заявлении.
Если вы не согласны с решением компании, подавайте претензию директору учреждения. В претензии отметьте, что полис приобретен законно, срок действия не истек и компания обязана выплатить по нему компенсацию. Претензии рассматривают в срок до одной недели. Если реакции не последует, обращайтесь в суд.
Что, если у виновника аварии нет полиса ОСАГО
Закон запрещает использовать машину без полиса гражданской ответственности. Водитель, севший за руль без «автогражданки», будет оштрафован на 800 рублей. Если вы ездите без аварий, цена невысока, даже если вы 2-3 раза за год попадетесь на этом нарушении. Но если вы стали виновником ДТП, придется компенсировать ущерб из своего кармана: ремонт авто, лечение потерпевшего, если он оказался на больничном. Через суд пострадавший может добиться компенсации свыше 400 тысяч на ремонт, а также возмещение морального вреда.
Суд рассчитает размер компенсации без учета возраста авто – признанный виновным оплатит покупку деталей на замену по цене новых. Страховщики пользуются услугами партнеров – сервисов, поставщиков запчастей, стоимость ремонта для них обходится дешевле, чем ремонт в частном порядке.
Какие еще могут быть расходы у виновника дорожного столкновения без ОСАГО:
- оплата независимой экспертизы;
- стоимость услуг эвакуатора;
- присмотр за авто на стоянке;
- почтовые расходы;
- моральный вред (от 1000 рублей за моральный вред без телесных повреждений).
Повреждения на своей машине водитель оплачивает за счет комплексной страховки, а если вы купили машину без каско, то за счет собственных средств.
Получение компенсации по «автогражданке» при правильном оформлении запроса проходит по стандартной схеме. Если возникают разногласия по размеру компенсации, пострадавший может обратиться в суд.
Статьи на автотематику у вас в почте
Подпишитесь на подборку статей на автомобильную тематику. Все самое интересное из автомобильной рубрики будем присылать вам на почту.
Что делать с машиной после ДТП. Инструкция

Любая авария создает стрессовую ситуацию, в которой теряются даже опытные автомобилисты. Не все знают, что именно делать и куда звонить, как оформлять документы для страховой компании и куда везти разбитый автомобиль. Хотя ошибки при оформлении могут дорого обойтись.
Действия сразу после аварии
В первую очередь нужно понять, есть ли пострадавшие и кому из них в первую очередь требуется медицинская помощь. Даже при незначительных внешне травмах рекомендуется вместе с ГИБДД вызывать скорую помощь, поскольку именно врачи могут наиболее адекватно оценить состоянии побывавших в ДТП. Потом нужно выставить аварийные знаки и, по возможности, организовать безопасный объезд места аварии. Передвигать автомобили нельзя, как и трогать разбросанные обломки. Кроме того, нужно найти свидетелей и запросить их контактные данные.
Обязательно нужно сфотографировать разбитые машины с разных ракурсов и все повреждения по-отдельности. На фотографиях должны быть видны уличные ориентиры и, желательно, адресные таблички.
Если же пострадавших нет, а повреждения автомобилей можно оценить, как незначительные, лучше обойтись европротоколом, заполнив стандартные бланки. Сотрудников полиции в этом случае вызывать не надо, но оба участника ДТП должны уведомить о событии свои страховые компании. Также имеет смысл написать взаимные расписки об отсутствии претензий — в дальнейшем они могут подтвердить факт того, что участники не оставили место аварии без ее оформления.
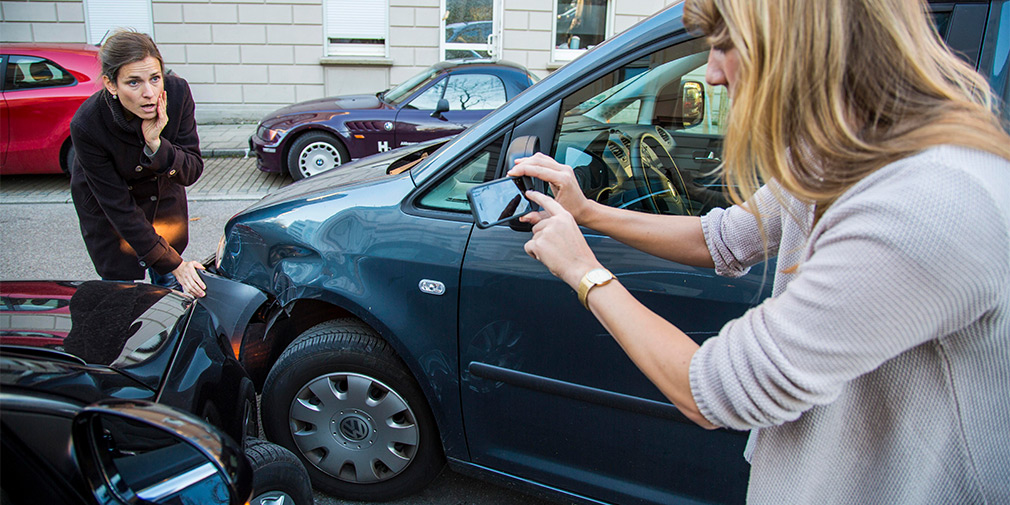
Фото: Jochen Tack / imagebroker.com / Global Look Press
В какую страховую звонить
С 2014 г. в России действует схема прямого возмещения убытков, когда за компенсацией нужно обращаться в «свою» компанию, где автомобилист купил полис ОСАГО. Именно ее эксперты проведут оценку машины и предложат варианты ремонта, либо денежную выплату, если ремонт невозможен. В компанию нужно будет предоставить извещение о ДТП, документы на машину и полис ОСАГО, а также заявление на выплату страхового возмещения. Если нет возможности приехать лично, документы нужно отправить по почте. В итоге выплату производит своя страховая компания, которая потом взыскивает ущерб с компании виновника.
Куда везти разбитый автомобиль
Страховая компания должна получить все документы и произвести осмотр автомобиля в течение пяти дней, но самостоятельно отвозить машину на стоянку страховщика не обязательно. Эксперт страховой компании может сам приехать на место ДТП, либо по адресу, который пострадавший укажет в заявлении при подаче документов в страховую компанию. Оплачивать услуги эвакуатора придется из своего кармана, но потом эти деньги можно будет получить с виновника ДТП или у своего страховщика, если это предусмотрено договором.
Если же после ДТП водитель или его близкие не могут забрать разбитый автомобиль, ГИБДД отправит его на одну из своих спецстоянок, откуда машину впоследствии можно будет увезти при предъявлении комплекта документов.
Когда нужна независимая экспертиза
Если пострадавший не согласен с выплатами или объемами ремонта, он вправе заказать независимую экспертизу. Эксперт оценит наличие видимых и скрытых повреждений, стоимости ремонта и запасных частей. Кроме того, эксперт пригодится, если страховщик некачественно отремонтирует машину. Опираясь на данные экспертизы, можно предъявить страховой компании требование о доработке или обратиться в суд. Также экспертиза пригодится в случае судебной тяжбы с виновником ДТП, если у него не было полиса, либо ущерб оказался больше установленного законом об ОСАГО лимита выплат.
Когда начинать ремонт
До тех пор, пока не проведена оценка повреждений, начинать ремонт нельзя. Не стоит ехать в сервис и после получения калькуляции, если она кажется автовладельцу заниженной. При несогласии с оценкой страховщика могут понадобиться дополнительные экспертизы, которые на отремонтированном автомобиле провести невозможно. Не исключено, что дело в итоге может дойти до суда.

Фото: гибдд.рф
Даже если выплаченная сумма выглядит правдоподобной, все чеки и документы из сервиса и магазинов запчастей нужно сохранить на случай, если реальные затраты превысят смету, предложенную страховой компанией.
Чинить или продавать
Страховая компания может отремонтировать автомобиль, либо выплатить его стоимость на момент аварии с учетом износа, если ремонт не имеет смысла. Годные остатки машины в таком случае придется отдать страховщику. В случае ремонта за свой счет все зависит от калькуляции работ. Не исключено, что выгоднее будет продать разбитый автомобиль на запчасти, чем чинить и выставлять на рынок.
Эксплуатационные характеристики машины после восстановительного ремонта напрямую зависят от качества сделанных работ. Хороший сервисный центр возьмется за починку только если сможет гарантировать качество работ и беспроблемную эксплуатацию в дальнейшем. Кроме того, сервисная станция дает гарантию на свои работы.


При ремонте за свой счет есть соблазн сделать работы максимально дешево для последующей продажи, но некачественно отремонтированный автомобиль не будет цениться на вторичном рынке, а если новый владелец впоследствии обнаружит недостатки, это может стать поводом для судебного иска.
Как утилизировать автомобиль
Если машина не подлежит восстановлению и не имеет ценности на рынке запчастей, ее придется утилизировать. Для этого нужно будет обратиться в ГИБДД с заявлением на утилизацию, причем предоставлять автомобиль на осмотр не нужно. А вот документы и номерные знаки привезти в отделение ГИБДД придется. После внесения изменений продать машину будет уже невозможно. Снятый с учета автомобиль придется везти к месту утилизации на эвакуаторе даже если он все еще способен передвигаться своим ходом.
Ремонт по ОСАГО после ДТП: закон, нюансы и подводные камни

Дорожно-транспортное происшествие может случиться с любым водителем независимо от опыта и навыков вождения. В таких ситуациях на помощь приходит обязательное страхование гражданской ответственности (ОСАГО), которое позволяет получить компенсацию за ущерб, нанесенный в результате аварии. Разобрались в особенностях процедуры ремонта по ОСАГО, а также в процессе взаимодействия со страховыми компаниями и автосервисами.
Законодательная основа
Федеральный закон «Об ОСАГО» был принят в 2002 году «в целях защиты прав потерпевших на возмещение вреда, причиненного их жизни, здоровью или имуществу при использовании транспортных средств иными лицами». С 2017 года ФЗ обязывает страховщиков сначала предлагать попавшим в аварию клиентам ремонт. При этом большинство автовладельцев предпочитают деньги ремонту, хотя в свое время изменения в закон о приоритетности ремонта внесли именно из-за многочисленных жалоб страхователей на заниженные суммы выплат. В 2018 и 2019 годах появились приложения «Помощник ОСАГО» и «ДТП.Европротокол», с помощью которых можно быстро и удобно оформить ДТП. Кроме того, в условиях подорожания запчастей важным стало изменение, вступившее в силу с 11 сентября 2022 года. Его введение изменило предельные базовые ставки по ОСАГО. Теперь коридор классического тарифа для большинства категорий автовладельцев расширен на 26% вверх и вниз. Для легковых машин граждан базовая ставка тарифа установлена в диапазоне от 1 646 рублей до 7 535 рублей.
Права пострадавшего при ДТП по ОСАГО
- получить медицинскую помощь, которая оплачивается за счет страховой компании виновника ДТП;
- получить компенсацию за ущерб имуществу, которое находилось в автомобиле в момент аварии и повредилось;
- получить компенсацию или ремонт поврежденного транспортного средства в пределах лимита ОСАГО.
Кроме того, пострадавший может претендовать на покрытие дополнительных расходов — вызов эвакуатора с места ДТП и хранение автомобиля. Также за счет ОСАГО восстановят поврежденные конструкции — дорожные знаки или ограждения. Но только если весь этот ущерб укладывается в рамки страховой суммы.
Оформление ОСАГО c экономией до 74%
От самых популярных страховых компаний
Как действовать при ДТП
Если произошла авария, вам нужно сделать следующее:
- выключить двигатель, надеть аварийный жилет, выйти из машины и выставить знак аварийной остановки;
- оценить масштаб произошедшего, оказать помощь пострадавшим, если она потребуется, при необходимости вызвать скорую помощь;
- сфотографировать поврежденные автомобили и сделать видеозапись с места происшествия (зафиксируйте положение транспортных средств по отношению друг к другу, следы и предметы, относящиеся к происшествию);
- принять решение, оценив, требуется ли помощь сотрудника полиции или ДТП можно оформить по европротоколу;
- оформить документы с сотрудником ГИБДД или самостоятельно с помощью европротокола;
- заявить о случившемся в страховую компанию для дальнейшего получения компенсации по ОСАГО.
После ДТП в течение пяти дней нужно обратиться с заявлением в страховую компанию. Вместе с заявлением нужно предоставить:
- паспорт. Если обращается не владелец авто, нужна нотариально заверенная доверенность;
- извещение о ДТП, если оно заполнялось в бумажном виде;
- копию протокола, составленного сотрудниками ГИБДД, если ДТП оформлялось с их участием;
- СТС или ПТС;
- водительское удостоверение;
- полис ОСАГО;
- заключение экспертов, если проводилась независимая экспертиза;
- квитанцию на оплату услуг эвакуатора, если авто эвакуировали;
- фото- или видеоматериалы, показания свидетелей.
После подачи заявления также в течение пяти дней нужно будет отправить машину на осмотр или вызвать оценщика из страховой компании, если машину нельзя транспортировать. Нарушать сроки не рекомендуется, иначе у страховой компании будут основания отказать в ремонте или выплате компенсации.
Можно ли отказаться от направления на ремонт по ОСАГО
По закону об ОСАГО, ремонт — это приоритетный способ возмещения вреда. Поэтому формально страховщик должен отправлять клиента на ремонт в любом случае. Однако есть стандартные исключения, когда страховщик обязан заплатить клиенту компенсацию деньгами (пункт 16.1 статьи 12). Это:
- полная гибель автомобиля;
- смерть потерпевшего или причинение тяжкого или средней тяжести вреда его здоровью;
- если стоимость восстановительного ремонта превышает страховую сумму (400 тыс. рублей) или максимальный размер страхового возмещения, установленный для случаев оформления ДТП без участия уполномоченных сотрудников полиции;
- если все участники ДТП признаны ответственными за причиненный вред при условии, что в указанных случаях потерпевший не согласен произвести доплату за ремонт на СТО;
- если ни одна из станций, с которыми у страховщика заключены договоры на проведение восстановительного ремонта, не соответствует установленным правилами и требованиям конкретного потерпевшего.
В реальности же практически в любой ситуации можно отказаться от ремонта по ОСАГО — достаточно уведомить об этом страховую компанию. Страховые компании, как правило, идут навстречу клиентам и удовлетворяют их запрос.
22.03.2023 11:30
Оформление ДТП
Обычно порядок оформления ДТП по ОСАГО выглядит так:
- вызов сотрудников ГИБДД или оформление европротокола;
- выполнение фото- и видеосъемки на месте ДТП;
- сбор контактной и личной информации об участниках аварии и свидетелях;
- оформление извещения о происшествии, подписанное каждым участником инцидента;
- получение информации о времени принятия решения об аварии (от сотрудника ГИБДД);
- оповещение страховой компании о ДТП.
Необходимые документы
В срок до пяти дней после ДТП водителю нужно обратиться с заявлением о ДТП в страховую компанию. После аварии, в которой пострадали только автомобили, а у обоих водителей были полисы ОСАГО, можно подавать заявление в свою страховую компанию. Если пострадали люди, заявление подается в страховую компанию виновника ДТП.
Для подачи заявления в страховую компанию вам потребуется:
- паспорт;
- полис ОСАГО;
- заявление на бланке страховой компании;
- извещение о ДТП на бумаге (от сотрудника полиции или заполненное самостоятельно на бланке европротокола).
Обратите внимание! Если вы оформляли европротокол онлайн, вся информация поступит к страховщику через базу РСА.
В течение пяти дней с момента подачи заявления нужно отправить машину на осмотр или вызвать представителя страховой компании (если из-за повреждений ее нельзя привезти самостоятельно). Страховая примет решение о возмещении ущерба в срок до 20 дней после осмотра.
Порядок возмещения по ОСАГО
Если в аварии пострадали только автомобили и у всех участников ДТП есть полис ОСАГО, заявление на возмещение потерпевший подает в свою страховую компанию. Это называется «прямое возмещение убытка по ОСАГО». Однако в ситуации, когда у страховой компании потерпевшего отозвана лицензия или СК проходит процедуру банкротства, нужно обращаться в страховую компанию виновника ДТП.
Если пострадали люди, обращаться за компенсацией нужно к страховщику виновника ДТП. Если же страховая компания виновника не может осуществить компенсацию (отозвана лицензия или в ситуации банкротства), за компенсацией нужно обращаться в РСА. РСА компенсирует ущерб потерпевшему и в том случае, если у виновника ДТП отсутствовал полис ОСАГО (но сумма ущерба затем все равно будет взыскана с виновника в судебном порядке).
Куда обращаться за компенсацией?
| К своему страховщику | К страховщику виновника | В РСА |
| Пострадали только автомобили | Пострадали автомобили и/или люди | У СК виновника отозвана лицензия или он банкрот |
| У всех есть ОСАГО | У виновника нет ОСАГО |
Как рассчитывается стоимость ремонта по ОСАГО
После ДТП страховая компания оценивает масштаб повреждений и определяет стоимость ремонта. Если она превышает 400 тысяч рублей (максимальный размер компенсации по ОСАГО), разницу придется доплачивать из своего кармана (или требовать ее оплаты через суд у виновника ДТП).
Размер ущерба определяется по справочникам, в которых прописана стоимость запчастей. Порядок формирования справочников утверждает ЦБ, а фактически их составлением занимается РСА. Ранее в справочниках фигурировали и оригинальные запчасти, и их аналоги, однако без учета цен оригиналов рассчитать стоимость запчастей было невозможно. Даже если оригинальных запчастей на рынке не было, страховщикам приходилось учитывать их стоимость при расчете ремонта. По факту это стало невыполнимым требованием в последние месяцы (из-за логистических проблем с поставкой запчастей), поэтому с расчетом ущерба возникали сложности. С 11 сентября 2022 года Центробанк разрешил не учитывать при расчете стоимость запчастей-оригиналов, если их фактически нет на рынке.
Не исключены ситуации, когда страховая компания рассчитала ремонт с учетом запчастей-аналогов, а официальный дилер выставляет счет, сумма в котором превышает цифры страховщика. Это может произойти из-за того, что официальный дилер учитывает именно оригинальные запчасти. В такой ситуации нужно обращаться к финансовому уполномоченному (омбудсмену) при Банке России. Заявление омбудсмену передается онлайн, его услуги бесплатны. К заявлению прикладываются все расчеты, далее омбудсмен принимает решение. Оно приравнивается к решению суда и обязательно к исполнению страховой компанией.
Кто платит за ремонт по ОСАГО
Если вы стали виновником ДТП, то ремонт автомобиля потерпевшей стороны оплатит ваша страховая, а свой — вы сами. Если же у виновного в ДТП нет ОСАГО, тогда компенсацию придется требовать через суд. Также обращение в суд потребуется, если убыток от аварии превышает 400 тысяч рублей.
Сроки выплаты и ремонта по ОСАГО
Срок ремонта автомобиля — 30 дней, за каждый следующий день страховая компания выплачивает неустойку 0,5% от стоимости компенсации. При максимальной сумме компенсации 400 тыс. рублей и просрочке на 10 дней страховая компания заплатит неустойку 20 тыс. рублей.
Сроки выплаты также составляют 30 дней. Именно за этот период по закону страховая должна рассмотреть обращение пострадавшего в дорожном происшествии и дать заключение.
Обратите внимание! Если страховая компания отказывает в выплате по ОСАГО после ДТП, при этом вы точно знаете, что являетесь пострадавшей стороной и вам положена компенсация, необходимо собрать все документы, подтверждающие обстоятельства аварии, и обратиться к финансовому уполномоченному. Его решение в спорной ситуации приравнивается к решению суда.
Оформить ОСАГО на Банки.ру просто
1 Укажите данные авто и водителей
2 Сравните цены и выберите лучшее предложение
3 Оплатите и получите полис на email
Куда обращаться, если ремонт был некачественным
Если проведенный по ОСАГО ремонт сделан некачественно, первое, что нужно делать — обратиться в страховую компанию с претензией. После этого страховщик обязан будет за свой счет провести повторный ремонт с соблюдением сроков (не более 30 дней). Закон предусматривает в этом случае и возможность договориться об иных способах устранения неисправностей — например, о выплате денежной компенсации после некачественного ремонта. С ней страхователь сможет закончить ремонт самостоятельно. Важно в таком случае обязательно зафиксировать все договоренности со страховой компанией (отказ от повторного ремонта и согласие на выплату) в письменной форме.
Что делать, если отказали в ремонте
Для начала нужно попробовать разрешить спор со страховой компанией в досудебном порядке. Клиент сперва должен обратиться к финансовому уполномоченному, который рассмотрит его заявление в течение 15 дней. Если потребуется техническая экспертиза, срок увеличат еще на 10 дней. Как уже говорилось, решение финансового уполномоченного обязательно для исполнения страховой.
Если одна из сторон спора не согласна с решением фин. омбудсмена, то может оспорить его в судебном порядке. Однако перед обращением в суд придется провести еще одну экспертизу и оплатить ее самостоятельно.
Что делать, чтобы получить деньги вместо ремонта
В реальности добиваться получения денежной выплаты приходится не всегда. Сейчас страховщикам намного проще выплатить компенсацию деньгами, чем организовывать ремонт на СТО. Поэтому чаще всего решение о денежной выплате принимается просто по соглашению сторон — СК и страхователя. В текущей ситуации и автомобилисты предпочитают денежные выплаты ремонту, поскольку из-за проблем с поставками запчастей восстановление авто часто затягивается.
Важно! Тут есть один нюанс — учет износа запчастей. Если вы отдаете автомобиль на ремонт на СТО, вам в любом случае установят новые запчасти. Если вы получаете денежную компенсацию, страховщик рассчитает ее с учетом износа поврежденных запчастей. То есть купить самостоятельно новые запчасти на деньги, полученные в виде компенсации, будет проблематично.
Плюсы и минусы ремонта по ОСАГО
К основным достоинствам ремонта по ОСАГО относят:
- отсутствие хлопот из-за поиска и выбора СТО. Схема проста: поврежденный автомобиль передается специалистам автосервиса, а забирается уже восстановленный;
- отсутствие споров между страхователем и страховой компанией по вопросам размеров денежной компенсации;
- гарантия качества. Автосервис отвечает за качество произведенных работ;
- гарантия на кузовные работы составляет 1 год. Подрядчик может использовать только новые детали к авто. Запчасти б/у ставятся только в том случае, если страховщик дал свое согласие, заключив со СТО соответствующий договор;
- оперативность. Как правило, все работы осуществляются быстро, поскольку ни СТО, ни страховщик не заинтересованы в затягивании сроков.
Недостатки ремонта по ОСАГО:
- Выбор СТО из ограниченного списка. Страховщик предложит список станций техобслуживания, с которыми он сотрудничает;
- невозможно получить деньги на руки и распоряжаться ими по своему усмотрению;
- отсутствие контроля со стороны страхователя. Проверку вы сможете осуществить только после завершения ремонта;
- нежелание страховой компании оплачивать дорогостоящий ремонт, поэтому нередко на СТО используются дешевые запчасти.
Ремонт по ОСАГО: главное
Резюмируя, хотелось бы еще раз подчеркнуть важность страхования автомобиля. Ведь оно обеспечивает защиту и финансовую поддержку в случае возникновения непредвиденной ситуации на дороге. Благодаря ОСАГО процесс определения виновника и выплаты страховой суммы проходит достаточно быстро и безболезненно для обеих сторон. Однако стоит помнить о необходимости своевременного и правильного оформления всех документов для получения полноценной страховой поддержки. Кроме того, важно знать свои права и обязанности, а также быть готовым к тому, что некоторые случаи не покрываются страховкой. Но главное — без полиса управление транспортным средством становится попросту незаконным.
Оформить ОСАГО c экономией до 74% на Банки.ру
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >