Как должнику сохранить жилье при банкротстве
Единственное жилье заберут только у ипотечников и недобросовестных должников. А вот что будет, если в жилом помещении добросовестного должника квадратных метров больше, чем нужно для нормального существования, или у него две квартиры?
Банкротство – это процедура, в которой цель гражданина – списать долги, а цель кредитора – получить как можно большее удовлетворение своих требований за счет конкурсной массы (т.е. имущества должника, принадлежащего ему на день признания его банкротом).
В предыдущей статье «Как должнику сохранить автомобиль при банкротстве» я рассказала о том, в каких случаях машина исключается из конкурсной массы, а в каких – нет. В этой статье речь пойдет о жилье должника. Рассмотрим ситуации, когда у него в собственности одна квартира и когда две или больше.
Оставят ли должнику единственное жилье?
По общему правилу единственное жилье обладает исполнительским иммунитетом. Это значит, что его не могут у вас забрать.
Жилье подлежит исключению из конкурсной массы, если соблюдены одновременно следующие условия:
- жилье принадлежит на праве собственности должнику;
- должник и члены его семьи совместно проживают в нем;
- для должника и членов его семьи жилье является единственным пригодным для постоянного проживания.
А жилье ипотечников продадут с торгов?
Исключение из описанного выше правила – ипотека. Залоговую недвижимость продадут с торгов, а вас выселят. Даже проживание там детей, стариков или инвалидов не спасет.
Однако 25 декабря 2018 г. Пленум Верховного Суда РФ утвердил Постановление № 48, благодаря которому у ипотечников появился шанс (подробнее о постановлении – в новости «ВС дал разъяснения о формировании конкурсной массы при банкротстве граждан»).
Должнику оставят единственное жилье, обремененное залогом, если:
- кредитор, у которого в залоге это жилье, не предъявил требование к должнику в процедуре банкротства в установленный срок*, а суд отказался этот срок восстановить;
- при этом должник освобожден от дальнейшего исполнения обязательств.
* Кредитор должен обратиться с требованием в течение двух месяцев с даты опубликования в газете «Коммерсантъ» сведений о признании должника банкротом и введении процедуры реализации имущества. Если этот срок пропущен, суд может его восстановить.
После завершения процедуры залог прекращается. Кредитор не вправе удовлетворять свои требования за счет такого жилья вне рамок дела о банкротстве.
За недобросовестность лишат жилья?
Теперь рассмотрим случаи, когда единственное жилье все-таки включают в конкурсную массу и продают с торгов. Все эти случаи объединяет один факт – недобросовестность должника.
1. Должник искусственно создал условия для придания недвижимости статуса единственного жилья.
Например, до банкротства должник распродал все жилые помещения, принадлежавшие ему на праве собственности. Это привело к тому, что у оставшейся квартиры появился исполнительский иммунитет (постановление Арбитражного суда Уральского округа от 2 декабря 2019 г. по делу № А76-11986/2016).
2. Должник пытался скрыть свое единственное жилье до банкротства с целью избежать включения его в конкурсную массу.
Например, должник продал свое единственное жилье до банкротства, но сделка по отчуждению квартиры была признана недействительной. Только после этого должник зарегистрировался в спорной недвижимости и подал ходатайство об исключении ее из конкурсной массы как единственного жилья. Указанные действия должника суд расценит как недобросовестность и откажет в исключении (постановление Арбитражного суда Московского округа от 13 декабря 2018 г. № Ф05-9957/2018 по делу № А40-151757/16; постановление Арбитражного суда Московского округа от 30 декабря 2019 г. № Ф05‐4080/2019 по делу № А40‐150188/2017).
3. Должник и члены его семьи в спорной квартире не проживали (постановление Десятого арбитражного апелляционного суда от 19 ноября 2020 г. № 10АП-13361/2020 по делу № А41-62628/2018; постановление Арбитражного суда Московского округа от 31 октября 2019 г. № Ф05-7254/2018 по делу № А40-208211/2017).
4. Жилье приобретено на денежные средства, полученные преступным путем (постановление Арбитражного суда Западно-Сибирского округа от 31 августа 2020 г. № Ф04-2555/2018 по делу № А03-12052/2016; постановление Девятого арбитражного апелляционного суда от 6 февраля 2019 г. № 09АП-71272/2018 по делу № А40-181257/17).
Исключат ли единственное жилье из конкурсной массы, если количество квадратных метров превышает установленную норму?
Тот факт, что площадь жилья должника больше установленной нормы площади жилого помещения, сам по себе не является основанием для отказа в исключении имущества из конкурсной массы. Кроме того, законодательно не установлены правила определения недвижимости, превышающей уровень, достаточный для удовлетворения разумной потребности гражданина-должника и членов его семьи в жилище. Также для таких лиц не предусмотрены гарантии сохранения жилищных условий, необходимых для нормального существования.
(Постановление Девятнадцатого арбитражного апелляционного суда от 18 декабря 2018 г. № 19АП-2299/2018 по делу № А08-9374/2016; постановление Арбитражного суда Северо-Кавказского округа от 26 сентября 2019 г. № Ф08-8457/2019 по делу № А53-19267/2018; постановление Арбитражного суда Уральского округа от 18 ноября 2020 г. № Ф09-7023/20.)
(Прим. ред.: о тенденциях 2021 г. в судебной практике читайте в статье «5-тысячный кредит превратился в 35-миллионный долг»).
Если у должника две квартиры или больше, какую из них заберут?
По данному вопросу судебная практика разнится. Порой могут продать квартиру площадью 40 кв. м и оставить должнику ту, в которой 150 кв. м, а иногда наоборот. Все зависит от конкретных обстоятельств: в какой из квартир должник проживает, сколько членов семьи с ним живут и др.
Читайте также
Судьба совместно нажитого имущества при банкротстве супруга
Брачный договор или соглашение о разделе общего имущества помогут минимизировать риски имущественных потерь до возбуждения дела о банкротстве. Если же они не были заключены, супругу, не являющемуся должником, сохранить свою долю поможет обращение в суд с требованием о разделе совместно нажитого имущества
12 октября 2020 Советы
Например, в одном деле без учета мнения должника из конкурсной массы исключено меньшее по стоимости жилье. При этом в дорогостоящей квартире зарегистрированы должник и члены его семьи (постановление Арбитражного суда Западно‐Сибирского округа от 17 сентября 2019 г. № Ф04‐5885/2018 по делу № А45‐14116/2017).
В другом деле у должника были доли в собственности на две квартиры: ¼ – в Ульяновске, ½ – в Москве. В качестве единственно пригодного для проживания помещения суды определили квартиру в Ульяновске. При этом стоимость доли в праве собственности на нее значительно ниже стоимости доли в праве собственности на квартиру в Москве.
Суд принял во внимание следующие обстоятельства: отсутствие у должника официального места работы в Москве; отсутствие на иждивении несовершеннолетних детей; размер требований кредиторов и стоимость жилых помещений; должник не несет бремя расходов по содержанию и ремонту спорной квартиры и не оплачивает потребляемые коммунальные ресурсы (постановление Арбитражного суда Московского округа от 3 марта 2020 г. № Ф05‐15616/2018 по делу № А40‐40035/2017).
В этом деле должнику оставили квартиру большей площади: апелляционный суд отменил решение суда первой инстанции и исключил из конкурсной массы 4-комнатную квартиру площадью 89 кв. м взамен ½ доли в праве собственности на квартиру площадью 43,2 кв. м (постановление Двенадцатого арбитражного апелляционной суда от 7 августа 2020 г. по делу № А57-24013/2015).
За что при банкротстве могут забрать даже единственное жилье?

Изъять жилье у собственника может только суд, а единственное жилье человека по закону и вовсе обладает иммунитетом. Но судебная практика показывает, что и его можно обойти.
Так, например, в начале июля стало известно о продаже на торгах единственной квартиры гражданина-банкрота (дело Аркадия Поторочина). Три года споров с кредиторами, и должнику пришлось поменять квартиру площадью около 150 кв. м на новую — почти в пять раз меньше прежней.
Мы разобрались, в каких случаях иммунитет единственного жилья не работает.
Разве закон не запрещает забирать единственное жилье за долги?
1
Статья 40 Конституции РФ гласит, что «каждый имеет право на жилище. Никто не может быть произвольно лишен жилища».
А статья 446 Гражданского процессуального кодекса РФ (ГПК РФ) действительно говорит, что нельзя обращать взыскание на «жилое помещение (его части), если для гражданина-должника и членов его семьи, совместно проживающих в принадлежащем помещении, оно является единственным пригодным для постоянного проживания помещением» (если только это не ипотека).
Эта норма еще называется исполнительским иммунитетом.
Тогда почему суд разрешил забрать квартиру?
2
В деле Аркадия Поторочина речь шла о квартире площадью около 150 кв. м. При этом должник не был женат, без детей и не имел других иждивенцев на попечении. Схема была следующая: его кредиторы совместно решили купить должнику новое жилье — площадью 31,7 кв. м, а бо́льшее продать и на полученные деньги закрыть часть долгов. Суд их поддержал.
И хотя закон не ограничивает допустимый размер единственного жилья, так называемые роскошные квартиры в спорах должников и кредиторов до сих пор остаются в неопределенной серой зоне.
Еще в 2012 году Конституционный суд (КС) постановил, что норма статьи 446 ГПК РФ установлена не для того, чтобы в любом случае сохранить за должником имеющееся единственное жилье, а чтобы при обеспечении прав и интересов кредиторов гарантировать должнику и членам его семьи уровень обеспеченности жильем, необходимый для нормального существования.
То есть суды должны искать баланс между законными требованиями кредиторов и правом должника на достойную жизнь.
А что такое роскошное жилье? И сколько квадратов нужно для «нормального существования»?
3
Ни на тот, ни на другой вопрос закон пока не дает четкого ответа. Судам приходится самостоятельно определять эти параметры, исходя из множества факторов конкретного дела, объяснила доктор юридических наук и профессор кафедры предпринимательского права юридического факультета МГУ им. М.В. Ломоносова Светлана Карелина.
Все в том же 2012 году КС постановил, что требуется внести поправки в законодательство: установить критерии и роскошного, и достаточного жилья, а также формализовать схему замены бо́льшей недвижимости на меньшую. Но законодатели до сих пор этого не сделали.
Тогда же КС отметил, что существующие нормы соцнайма имеют другие цели и не могут быть использованы для решения подобных дел, напомнила Светлана Карелина. Но как раз к этим нормам нередко прибегают, чтобы определить, сколько квадратных метров достаточно должнику для нормального существования.
В итоге подобные дела затягивались, проходили по несколько кругов рассмотрения, а также то и дело доходили до Верховного или Конституционного суда.
В 2020 году Верховный суд (ВС) заявил, что постановлением от 2012 года КС в принципе исключил возможность менять одну квартиру на другую, пока власти не изменят законодательство. Исходя в том числе и из этой позиции, осенью 2020 года ВС не разрешил менять квартиру должника из Ижевска площадью около 40 кв. м на другую — 19,8 кв. м (дело Дмитрия Стружкина).
Позднее, в начале 2021 года, комиссия ВС, рассматривая еще одно дело (Александра Поздеева), отметила, что продажа спорного имущества (в данном случае — две квартиры, объединенные в одну) фактически «приведет к лишению должника частной собственности, на которую не может быть обращено взыскание, против его воли, и навязыванию ему права собственности на иное имущество, заинтересованность в приобретении которого он не выражал». Впрочем, конкретно в этом деле ВС также постановил разобраться, можно ли из одной квартиры снова сделать две и реализовать одну из них в уплату долга.
Но весной 2021 года КС оставил последнее слово за собой: после жалобы Ивана Ревкова он уточнил, при каких условиях суды все-таки могут изымать единственное жилье должника. А именно:
- должника нельзя оставить совсем без жилого помещения в соответствии с нормами соцнайма в том поселении, где он живет;
- суды должны учитывать размер долга и рыночную стоимость имущества, на которое наложено взыскание. То есть если долг, условно, 700 тыс. рублей, а квартира стоит 10 млн рублей, то продавать с торгов ее не станут.
- взыскание единственного жилья не должно вынуждать должника переезжать в другое поселение, но переезд возможен, если должник согласится.
Позднее в августе 2021 года ВС разрешил изымать единственное жилье банкрота еще и конкурсным управляющим. То есть они смогут продавать недвижимость должника, покупать ему новое — дешевле, а оставшиеся деньги направлять на уплату долга. При этом, как уточнил Верховный суд, условия сделок купли–продажи должны быть сформулированы так, чтобы право собственности должника на продаваемое жилье прекращалось не ранее возникновения права собственности на более дешевое.
Выходит, что конкретных законодательных норм нет?
4
В законе есть общая логика: должник и его семья ни в коем случае не должны остаться совсем без жилья. А вот не слишком ли много квадратов в этом единственном жилье, судам приходится решать в каждом деле отдельно.
Член комиссии Ассоциации юристов России по правовым проблемам несостоятельности (банкротства) Илья Софонов рассказал, что суды могут учитывать:
- не злоупотребил ли должник своим правом и не подвел ли, по сути, жилье под статус единственного. Например, распродав все другое имущество и вложив деньги в одну, но очень большую квартиру;
- живет ли должник постоянно в оспариваемой квартире;
- не сдает ли ее в коммерческих целях;
- что в принципе представляет из себя должник — это одинокий человек без иждивенцев или, наоборот, у него есть семья и требующие помощи родственники?
- привязан ли он к инфраструктуре места жительства — например, переезд может ухудшить жизнь детей должника, которые ходят в школу неподалеку от оспариваемой квартиры и т.п.
Светлана Карелина отметила, что также значимые обстоятельства для суда — это дата приобретения жилья, срок возникновения долга и когда должнику сообщили о начале судебных разбирательств. То есть не стало ли жилье единственным уже после того, как началось дело о банкротстве. И каждый раз суды проводят скрупулезную работу по выяснению всех подобных обстоятельств.
То есть можно избежать взыскания, если, скажем, переписать жилье на кого-то из членов семьи или продать его?
5
Арбитражный управляющий, который занимается имуществом должника при судебном банкротстве, имеет право оспорить любые сделки за последние три года. Так что, предвидя банкротство, спешно избавляться от имущества — занятие бессмысленное.
Также кредиторы могут использовать статью 10 Гражданского кодекса РФ (ГК РФ), которая говорит о так называемом злоупотреблении правом. Это ситуация, когда человек реализует свое законное право, но с целью обойти закон или ущемить чьи-то еще права, объяснил Илья Софонов. Например, продать квартиру — это право должника. Но в случае предстоящего банкротства оно может ущемлять права кредитора, перед которым у должника есть обязательства.
Важная деталь — по этой статье под вопрос могут попасть все сделки за десять лет (максимальный срок исковой давности по ГК РФ). А подавляющее большинство должников либо не знают этого, либо забывают. По опыту Ильи Софонова, суды часто используют именно десятилетний срок, что лишает смысла любые обходные схемы, которые придумывают люди.
Один из популярных способов уйти от взыскания — это дарение, отмечает эксперт. Впрочем, такой «подарок» часто довольно легко отменить. Суду достаточно спросить у должника, почему он подарил недвижимость и почему сделал это именно незадолго до банкротства. И только иногда должники могут объяснить свои действия — например, если они уже давно запланировали подарить выросшему ребенку недвижимость на совершеннолетие или т.п.
Еще одна схема — это взнос всех имеющихся средств в уставный капитал открывающейся компании. Такую сделку суды, скорее всего, тоже оспорят.
При этом при попытке избавиться от жилья возникает риск, что когда суд отменит все сделки и вернет квартиру в собственность, то он может уже не посчитать ее единственным жильем, на которое распространяется иммунитет, отметил Илья Софонов, в чьей практике встречались подобные случаи. Ведь должник от нее избавился, а значит, мог без нее обойтись.
И кстати, если человек расстается с имуществом накануне банкротства, то его могут обвинить в преднамеренном банкротстве или сокрытии имеющегося имущества. А за это грозит уголовный срок.
Если у должника две или больше квартир, он может выбрать, какую оставить?
6
Опять же, это вопрос судебного нормотворчества. Закон не устанавливает очередность реализации имущества банкрота.
Статья 20 ГК РФ называет местом жительства место, где гражданин постоянно или преимущественно проживает.
Кредиторы нередко пытаются взыскать юридически единственную недвижимость должника, если он в ней не живет. И обосновывают это тем, что раз не живет здесь, значит, живет где-то еще, а значит, проблем с жильем быть не должно.
Впрочем, бывало, что суд предлагал учесть выбор должника, какой актив продать, а какой оставить.
И что дальше? Как теперь будут проходить судебные споры за единственное жилье?
7
Практика споров за единственное жилье начала меняться еще с 2015 года, когда заработал закон о банкротстве физлиц, отметил Илья Софонов. А после весеннего постановления КС этот процесс только ускорится, и в ближайшее время мы можем все-таки увидеть поправки в законодательство. Ведь это очень редкая ситуация, когда законодатели так долго (с 2012 года — прим. ТАСС) не реагируют на решение КС.
Светлана Карелина в свою очередь полагает, что даже если власти и усовершенствуют законодательство, поправки не будут конкретно отвечать на вопрос, сколько метров единственного жилья можно забрать, а сколько нужно оставить. «Скорее всего, в законе пропишут ориентиры на основе сложившейся судебной практики, которые будут не лишены оценочности», — подчеркнула эксперт.
Арина Раксина
© Информационное агентство ТАСС
Свидетельство о регистрации СМИ №03247 выдано 02 апреля 1999 г. Государственным комитетом Российской Федерации по печати.
Как сохранить имущество при банкротстве?

Страх потерять свое имущество, вплоть до единственного жилья, является одним из самых распространенных для граждан, у которых долги в сотни тысяч, а то и миллионы рублей. Действительно ли у должника забирают все имущество в счет погашения его долгов? Что будет с его единственным жильем? Давайте искать ответы на интересующие вопросы.
Имущество при банкротстве, что реализуют в процедуре?
Для начала давайте рассмотрим процедуру банкротства поподробнее. Процедуру банкротства можно пройти в судебном (т.е. через арбитражный суд), либо во внесудебном порядке (через МФЦ).
Для процедуры банкротства через суд необходимо:
- иметь подтвержденную задолженность;
- иметь доход, которого не хватает для погашения долгов и содержания семьи (либо не иметь официального дохода вовсе)
Варианты процедуры банкротства
Ваша «судебная» процедура банкротства может пойти одним из двух путей:
- Реструктуризация долгов – процедура банкротства, суть которой состоит в предоставлении должнику возможности самому рассчитаться со своими финансовыми обязательствами. В ходе процедуры реструктуризации долга гражданин должен будет в срок до 5-ти лет погасить свои долги на более выгодных для него условиях (под минимальный процент) согласно составленному для него графику реструктуризации. В соответствии с законом о несостоятельности, в результате прохождения реструктуризации должны быть погашено не менее 70% от общей долговой массы. Реструктуризация долгов процедура назначается нечасто. Согласно судебной практике, лишь десятая часть от общего количества заявлений о признании гражданина финансово несостоятельным заканчивается именно реструктуризацией долгов. Чаше сами должники ходатайствует о введении следующей процедуры банкротства – реализации имущества.
- Реализация имущества – процедура банкротства, заключающаяся в реализации (продаже) имущества должника в счет погашения долгов перед кредиторами. Все имущество должника (подлежащее реализации в соответствии с законом) будет составлять конкурсную массу, деньги от реализации которой будут распределены перед кредиторами. Долги, оставшиеся после реализации имущества должника, по решению арбитражного суда будут списаны.
Внесудебная (упрощенная) процедура банкротства появилась в России с сентября 2020 года (подробнее про упрощенную процедуру банкротства). Заявление о признании должника банкротом подается через МФЦ. Особенность ее заключается в следующем:
- сумма долгов гражданина должна быть от 50 тыс. руб. до 500 тыс. руб. При превышении максимального порога банкротом себя можно будет признать только в судебном порядке через арбитражный суд;
- процедура является бесплатной;
- срок прохождения 6 месяцев;
- исполнительные производства по долговым обязательствам гражданина должны быть окончены. Иными словами, у должника нет денег и имущества для погашения своих долгов перед кредиторами, что подтверждается соответствующим решением судебных приставов.
По закону, в ходе реализации имущества продаже подлежит все имущество должника, не включенное в ст. 446ГПК РФ.
В конкурсную массу включаются: денежные средства, активы, транспортное средство, недвижимое имущество (квартира, за исключением единственной; земельный участок; дача; гараж и т.д.), предметы роскоши (драгоценности, ювелирные изделия, антиквариат).
Какое же имущество не имеют права забирать у гражданина, который проходит процедуру банкротства? В эту категорию включают:
- единственное жилье (за исключением жилья, пусть и единственного, но находящегося в ипотеке);
- предметы обихода должника: бытовая техника в единственном экземпляре, мебель, личные вещи, одежда и т.д.;
- предметы и вещи для осуществления гражданином его профессиональной деятельности (техника, оборудование и т.д.);
- личные награды, ордена и т.д.
- оборудование и вещи, необходимые для гражданина с инвалидностью (к примеру, автомобиль, инвалидное кресло и т.д.).
Рассмотрим еще один важный вопрос: что происходит с имуществом супругов, а также детей при прохождении процедуры банкротства. Как правило, имущественные вопросы решаются следующим образом:
- Имущество детей (к примеру, оставленная в наследство квартира) при банкротстве не включается в конкурсную массу и не подлежит реализации;
- При реализации совместного имущества супругов половина денежных средств поступает в счет оплаты долгов кредиторам, а вторая половина будет отдана мужу/жене должника;
- Имущество, находящееся в ипотеке, тоже подлежит реализации. При этом не важно, кто из супругов является заемщиком, а кто созаемщиком. Оставшиеся денежные средства будут переданы супругу/супруге должника. Ипотечная квартира подлежит реализации, даже если она является единственным жильем и если в ней прописаны несовершеннолетние дети.
Какое же имущество супруга/супруги должника не может войти в конкурсную массу и впоследствии реализовано на торгах?
- Единственное жилье супругов.
- Имущество, переданное супругу/супруге должника по наследству или в дар.
- Имущество и другие материальные блага, приобретенные до заключения брака.
- Имущество и другие материальные блага, закрепленные за супругом/супругой банкрота брачным договором и договором о разделе совместного имущества (если они заключены заранее и не нарушают законодательство).
Единственное жилье в процедуре
Давайте перейдем к рассмотрению вопроса, который является одним из самых важных и интересующих граждан, желающих пройти процедуру банкротства: отберут ли единственное жилье?
Прежде всего выясним, что же юридически признается единственным жильем гражданина? Чтобы жилье имело статус единственного, оно должно соответствовать следующим признакам:
- является квартирой или домом с земельным участком;
- оно должно находиться в полной или долевой собственности (например, совместно с супругом/супругой, детьми и т.д.);
- является единственным пригодным для проживания. Признак пригодности, в данном случае, отражается в официально зарегистрированном статусе «жилое». Так, дача или иное помещение не будет признано единственным жильем.
Факт проживания должника в другом месте (например, у родственников, друзей, на съемной квартире) не будет являться поводом для исключения его жилья из статуса единственного.
Согласно действующему законодательству в процессе процедуры банкротства единственное жилье не включается в конкурсную массу и не подлежит реализации (продаже с торгов).
Важный момент: не совершайте никаких сделок со своей недвижимостью, если собираетесь вступить в процедуру банкротства. Все сделки с недвижимостью за последние 3 года (предшествующие подаче заявления в арбитражный суд о признании гражданина банкротом) проверяются. В дальнейшем, если будут выявлены неправомерные действия должника, сделки могут быть оспорены, а ваши долги не спишут. А своими неправильными действиями вы можете создать себе еще больше проблем.
Залоговое имущество при банкротстве
Если имущество должника (квартира, земельный участок, автомобиль) находится в залоге у банка, то при прохождении процедуры банкротства, это имущество впоследствии будет подлежать реализации. Это касается и единственного жилья, находящегося в ипотеке. Юридически такое жилье остается в залоге у банка до полной выплаты долга.
Продажа залогового имущества гражданина-должника осуществляется в рамках процедуры реализации имущества. Залоговое имущество продается с торгов. Вырученные деньги поступят кредиторам.
Чуть ли не единственным вариантом сохранения залогового имущества при банкротстве является вступление в процедуру реструктуризации долгов. К сожалению, этот вариант не всем должникам подходит, т.к. для этого необходим стабильный и достаточно высокий доход. (подробнее о банкротстве с ипотекой)
Схемы сохранения имущества при банкротстве
В практике дел о финансовой несостоятельности физических лиц существует множество схем сохранения имущества. Условно выделяют:
- «белые» (легальные: юридически возможные и разрешенные);
- «серые» (юридически возможные, но с некоторыми условиями и оговорками, иными словами «полулегальные»);
- «черные» (нелегальные: совершение должником неправомерных действий с целью сохранения имущества).
Наши специалисты советуют должникам прибегать к совершению «белых», т.е. законных схем, сохранения имущества. К ним относятся:
- Выкуп имущества в процессе проведения торгов. Как известно, реализация (продажа) имущества должника в счет погашения его долговых обязательств происходит либо на специализированных торгах, либо на бесплатных интернет-порталах (к примеру, всем известное «Авито»). В процессе проведения торгов цена на выставленное на продажу имущество будет постепенно снижаться. Следовательно, ваше доверенное лицо (родственники, друзья), по вашей просьбе смогут выкупить имущество по заниженной стоимости.
- Доказательство необходимости владения имуществом. Существует возможность для лица, проходящего процедуру банкротства, исключить из конкурсной массы имущество (например, автомобиль), доказав необходимость его постоянного использования. Так, если вы живете в отдаленной местности, а добираться до места работы или места учебы детей проблематично (при отсутствии регулярного транспортного сообщения), можно ходатайствовать об исключении автомобиля из конкурсной массы. Тем самым имущество останется в вашей собственности. Этот же принцип применяется и в отношении граждан с инвалидностью. Транспортное средство, предназначенное для передвижения человека с ограниченными физическими возможностями, а также специальное оборудование (инвалидное кресло и т.д.) не подлежат включению в конкурсную массу.
- Имущество получено в дар от государства. Примером может послужить предоставленный государственный земельный участок для многодетной семьи. Важным условием оставления земельного участка в собственности семьи становится оформление его в собственности на детей.
- Имущество получено в дар или по наследству одним из супругов. Согласно законодательству, имущество, полученное супругом/супругой должника в дар либо по наследству, не является совместно нажитым и в конкурсную массу не включается. Данное имущество не будет подлежать реализации, даже если оно было получено в период брака от родственников или иных лиц.
- Приоритетное право выкупа имущества родственниками. Если имущество должника (земельный участок, квартира) находится в долевой собственности, то супруг/супруга имеет приоритетное право выкупа доли мужа/жены. Это происходит также в ходе торгов и только за половину максимальной цены, предложенной другими участниками торгов.
К «серым» схемам сохранения имущества относят:
- Не верная оценка имущества. При оценке своего имущества должник может привлекать независимого оценщика (правда, за свой счет). Последний, в свою очередь, может оценить имущество гражданина ниже его рыночной стоимости.
- Фиктивная продажа имущества. Имущество должника до прохождения процедуры банкротства по заниженной стоимости продается родственнику или другу. Есть большая вероятность, что в ходе процедуры банкротства эта сделка будет оспорена кредиторами, такие действия отследить достаточно легко.
К «черным» или незаконным схемам можно отнести: подделку документов, предоставление ложной или заведомо ложной информации и прочие заведомо нарушающие УК РФ действия.
Использование нелегальных и полулегальных схем сохранения имущества может иметь для должника плачевные последствия. Гражданин может быть привлечен к административной или уголовной ответственности. Кроме того, при прохождении должником процедуры банкротства его долги списаны не будут. А повторную процедуру банкротства можно будет пройти не ранее, чем через 5 лет. Не тешьте себя иллюзиями, совершение противозаконных действий почти никогда не приводит к нужному результату. Однако, к уголовной статье и несписанным долгам – вполне!
Выгода банкротства
В заключении хочется сказать следующее: банкротство – не приговор. Получение этого статуса не ставит крест на вашей дальнейшей жизни. Банкротство физического лица является единственным законным способом избавления от долгов.
Если вы решились пройти процедуру финансовой несостоятельности, то советуем обратиться к специалистам. Проанализировав ваше финансовое положение и возможности, юристы сделают вывод – подходит ли вам процедура банкротства или предложат другие пути решения проблемы.
Банкротство – процедура юридически непростая и довольно продолжительная (в среднем – это 6 месяцев). К тому же, человеку без юридического образования и соответствующей практики разобраться в ней самостоятельно будет сложно. В подобной ситуации лучше обратиться к профессионалам.
Каждая история финансовых проблем и долгов гражданина – индивидуальна! Не бывает тупиковых ситуаций. Если долговые обязательства душат и не дают спокойно жить – решайтесь. Об этом вам точно скажут наши клиенты, ведь силами нашей компании были списаны долги (на момент написания статьи) общей суммой более 400 млн. руб. Запишитесь на бесплатную консультацию в нашу компанию «Банкрот Сервис». Вы ничего не потеряете, однако, это может стать первым шагом в новую жизнь без долгов.
Получить бесплатную консультацию
Ангелина Винтайкина
Руководитель юридического отдела компании «Банкрот-Сервис». Опыт работы в сфере банкротства физических и юридических лиц — более 10 лет.
Решим вашу проблему с долгами. Даем гарантию.
Получите бесплатную консультацию юриста. Перезвоним в ближайшее время
Я даю свое согласие на обработку моих персональных данных в соотвествии с Политикой конфиденциальности
Читайте также

Решим вашу проблему с долгами. Даем гарантию.
Получите бесплатную консультацию юриста. Перезвоним в ближайшее время
Я даю свое согласие на обработку моих персональных данных в соотвествии с Политикой конфиденциальности
Поделиться:
Позвоните мне
г. Москва, ул. Земляной вал, д.7, 2 этаж, оф. 3
Пн-Пт с 10 до 19, Сб. с 10 до 15
Пользовательское соглашение партнерской программы «Банкрот-Сервис Партнёр».
Термины и определения
Акцепт Политики — в соответствии со статьей 438 Гражданского кодекса Российской Федерации безусловным принятием (акцептом) условий Политики считается первое обращение Пользователя к любой из страниц, входящих в состав Сервиса. После совершения Акцепта Политики Пользователь считается принявшим безоговорочно и в полном объёме условия Политики.
Компания — одна из нижеперечисленных компаний, обеспечивающих предоставление услуг в рамках Сервиса: ООО «Банкрот-Сервис»; ООО «Банкрот Сервис Москва»; ООО «БС Королев»; ООО «БС Обнинск»; ООО «БС Балашиха».
Обработка информации — любое действие или совокупность действий, совершаемых с предоставленной Пользователем информацией, включая сбор, запись, систематизацию, накопление, хранение, уточнение (обновление, изменение), извлечение, использование, передачу (распространение, предоставление, доступ), обезличивание, блокирование, удаление, уничтожение.
Персональные данные — любая информация, относящаяся к прямо или косвенно определенному физическому лицу.
Политика – настоящая Политика обработки персональных данных сервиса «Партнерская программа Банкрот-Сервис Партнёр».
Пользователь — любое физическое лицо или представитель юридического лица, осуществляющее доступ к Сервису посредством сети Интернет.
Профиль Пользователя (Профиль) — раздел Сервиса, доступный Пользователю после Регистрации, посредством которого Пользователь осуществляет управление своей Учётной записью, содержащий персональные данные Пользователя.
Регистрация — процедура предоставления Пользователем сведений, необходимых для его идентификации в Сервисе.
Сервис — программное приложение «Партнерская программа Банкрот-Сервис Партнёр», предназначенное для устройств, имеющих доступ в сеть Интернет, либо иные интерфейсы, посредством которых Пользователь может получить доступ к Сервису.
Учётная запись (Аккаунт) — запись, хранящаяся в Сервисе, содержащая сведения, необходимые для идентификации Пользователя при предоставлении доступа к Сервису и информацию для Авторизации. К такой записи, в том числе, относятся номер мобильного телефона (или другие аналогичные средства идентификации).
Область регулирования.
Настоящее Соглашение регулирует отношения между Компанией, с одной стороны, и любым физическим или юридическим лицом, использующим Сервис, с другой стороны.
Соглашение в соответствии со статьей 435 Гражданского кодекса Российской Федерации является офертой, адресованной любым физическим и юридическим лицам, и может быть принято физическим или юридическим лицом путём присоединения к Соглашению в целом.
В отношении формы заключения Соглашения применяются нормы Гражданского кодекса Российской Федерации, регулирующие порядок и условия заключения публичного договора, договора присоединения и оферты.
Предмет Соглашения
Компания оказывает неограниченному кругу лиц (Пользователям) возможность на возмездной основе выступать агентом по продаже юридических услуг по оформлению банкротства физического лица в соответствии с законодательством Российской Федерации. Отношения между агентами и Компанией регулируются настоящим соглашением, а в неурегулированной части — действующим законодательством Российской Федерации.
Все вопросы соблюдения действующего законодательства в сфере налогообложения в части полученных агентом доходов решаются им самостоятельно.
Компания вправе привлекать для работы с Сервисом третьих лиц без согласования с Пользователем и без дополнительного информирования Пользователя.
Все вопросы приобретения прав доступа в Интернет, покупки и наладки для этого соответствующего оборудования (устройств) и программных продуктов решаются Пользователем самостоятельно и не подпадают под действие Соглашения.
Компания оставляет за собой право изменять настоящее Соглашение без согласования с Пользователем и без специального уведомления последнего. Все изменения Соглашения публикуются в публичном доступе в Сервисе. Пользователь обязуется не менее одного раза в месяц знакомиться с содержанием Соглашения в целях своевременного ознакомления с его изменениями.
Обязанность соблюдать положения Соглашения возникает у любого лица с момента первого обращения к любой из страниц, входящих в состав Сервиса.
Регистрация
Регистрация Пользователя в Сервисе осуществляется путём заполнения соответствующей регистрационной формы.
Пользователь обязуется предоставить в регистрационной форме достоверную, полную и точную информацию о себе и поддерживать эту информацию в актуальном состоянии.
В случае предоставления Пользователем недостоверной информации Компания имеет право приостановить либо отменить Регистрацию и/или отказать Пользователю в использовании Сервиса. За предоставление недостоверной информации и возникшие вследствие этого негативные последствия Компания ответственности не несёт.
С момента Регистрации Пользователь приобретает статус зарегистрированного Пользователя и имеет возможность пользоваться функционалом Сервиса в полном объеме. Для того, чтобы иметь возможность выводить агентское вознаграждение с баланса счета своего личного кабинета, пользователь заполняет форму в разделе Профиль личного кабинета и дожидается прохождения модерации.
С момента Регистрации Пользователь соглашается на использование Компанией персональных данных Пользователя, указанных им в регистрационной форме, в соответствии с Политикой конфиденциальности Сервиса, размещённой в публичном доступе в Сервисе.
Регистрируясь в Сервисе, Пользователь соглашается на получение сообщений информационного, маркетингового и иного характера на указанные при Регистрации адрес электронной почты (e-mail) и номер мобильного телефона (SMS-сообщения, звонки).
Пользователь соглашается с тем, что действия, совершенные в Сервисе после Авторизации, признаются действиями Пользователя, и все распоряжения, которые отдаются после Авторизации, считаются отданными Пользователем лично.
Использование Сервиса
В рамках Сервиса Пользователю доступны опции по заведению и обработке заявок от лиц, заинтересованных в оформлении процедуры банкротства физического лица в соответствии с законодательством Российской Федерации. Если заинтересованное лицо по заявке Пользователя заключает и оплачивает договор на сопровождение услуги банкротства полностью, либо частично, в размере не менее 5% от полной суммы договора, Пользователю начисляется комиссионное вознаграждение. Если в Сервисе не определено иное, услуга предоставляется в следующем порядке:
- Пользователь проходит регистрацию;
- Пользователь заполняет свои данные в разделе «Профиль». Рекомендуется заполнить все поля в данном разделе;
- Пользователь внимательно изучает обучающие материалы, размещенные в его личном кабинете, а также ответы на частые вопросы из базы знаний;
- Пользователь размещает свои промо-ссылки в своих социальных сетях и на сайтах в сети Интернет, распространяет любыми не запрещенными действующим законодательством способами промо-материалы со своей реферальной ссылкой, своим реферальным кодом, а также добавляет в раздел Заявки данные лиц, заинтересованных в оформлении банкротства;
- Сотрудники Компании в рабочее время обзванивают поступившие от Пользователя заявки, в случае невозможности дозвониться, отправляют по номерам заявок сообщения информационного характера. Информация о стадиях обработки заявки и комментарии сотрудников Компании отображаются в разделе «Заявки» личного кабинета Пользователя;
- Сотрудники Компании определяют, подходит ли указанным в заявках лицам по формальным критериям оформление процедуры банкротства в соответствии с требованиями действующего законодательства. В случае, если оформление банкротства указанным лицам подходит, сотрудники Компании предлагают заключить договор на оформление банкротства в Компании.
- В случае заключения договора на оформление банкротство в Компании и оплаты первого платежа по договору, Пользователю начисляется комиссионное вознаграждение. Информация об этом отображается в личном кабинете в разделах Клиенты и Финансы;
- Пользователь может заказать вывод комиссионного вознаграждения на указанные им реквизиты путем отправки соответствующего запроса в разделе Финансы личного кабинета.
Права и обязанности Пользователя
Пользователь вправе:
- Направлять заявки в Сервис любыми доступными техническими способами;
- Получать консультации сотрудников Компании по юридическим, техническим, маркетинговым и организационным вопросам, связанным с работой Сервиса;
- Выводить комиссионное вознаграждение на указанные им реквизиты;
- В любой момент удалить свой Аккаунт с Сервиса.
Пользователь обязан:
- Соблюдать условия Соглашения;
- Не осуществлять действия, запрещенные настоящим Соглашением, а также действующим законодательством;
- Использовать Сервис строго в соответствии с условиями Соглашения, а также действующего законодательства.
При использовании Сервиса Пользователю запрещается:
- Накапливать или собирать адреса электронной почты или иную контактную информацию других Пользователей автоматизированными или иными способами для целей рассылки не запрошенных получателем сообщений любого характера и содержания (спама) или другой нежелательной информации;
- Использовать Сервис любым способом, который может помешать его нормальному функционированию;
- Использовать автоматизированные скрипты (программы) для сбора информации и (или) взаимодействия с Сервисом;
- Загружать, публиковать, передавать, иным образом доводить до всеобщего сведения (далее — размещать) любую информацию, которая не соответствует законодательству Российской Федерации, содержит угрозы, дискредитирует или оскорбляет других Пользователей или третьих лиц, является вульгарной, непристойной, носит мошеннический характер, посягает на личные или публичные интересы, пропагандирует расовую, религиозную, этническую ненависть или вражду, любую иную информацию, нарушающую охраняемые законом права человека и гражданина;
- Регистрировать более чем один Аккаунт (если иное прямо не разрешено Компанией), регистрировать Аккаунт от имени лица, которым не является Пользователь (фальшивый Аккаунт), или регистрировать Аккаунт группы лиц или организации, представителем которых он не является;
- Передавать свои регистрационные данные другим лицам;
- Вводить других Пользователей в заблуждение относительно своей личности, используя Аккаунт другого лица;
- Размещать любую информацию рекламного характера, коммерческие предложения, агитационные материалы, любую другую навязчивую информацию, кроме случаев, когда размещение такой информации было письменно одобрено Компанией, а также распространять спам, схемы финансовых пирамид или призывы в них участвовать;
- Размещать в Сервисе любые файлы, которые содержат или могут содержать вирусы и другие вредоносные программы;
- Описывать или пропагандировать преступную деятельность, размещать в Сервисе инструкции или руководства по совершению преступных действий;
- Пытаться любым способом, включая подбор пароля, взлом, либо другие действия, получать доступ к чужому Аккаунту вопреки воле лица, которому он принадлежит;
- Размещать любую информацию, нарушающую исключительные права Пользователей или третьих лиц на объекты интеллектуальной собственности;
- Размещать любую другую информацию, которая, по мнению Компании, является нежелательной, не соответствует целям создания Сервиса, ущемляет интересы Пользователей или по другим причинам является нежелательной для размещения в Сервисе;
- Загружать, передавать или публиковать в Сервисе любые материалы, если они не были созданы Пользователем лично или на размещение которых у Пользователя нет соответствующе оформленного разрешения правообладателя.
Права и обязанности Компании
Компания имеет право:
- Определять состав Сервиса, его структуру и внешний вид, разрешать и ограничивать доступ к Сервису;
- Решать вопросы, связанные с использованием Сервиса, в том числе определять и изменять содержание, условия и стоимость тарифов на пользование сервисом.
Обязанности Компании:
- Осуществлять текущее управление разделами Сервиса;
- Принимать организационные решения, связанные с работой Сервиса;
- Обрабатывать персональные данные, сообщённые Пользователями в порядке, предусмотренном действующим законодательством и условиями Политики конфиденциальности Сервиса, размещённой в публичном доступе в Сервисе.
Имущественные права
Всё содержание Сервиса, в том числе элементы дизайна, текст, графические изображения, иллюстрации, скрипты, программы, звуки,иные объекты и их подборки, является объектом имущественных прав Компании, все права на эти объекты защищены.
Любое иное использование Сервиса, кроме разрешённого в Соглашении, влечёт за собой административную, гражданско-правовую и уголовную ответственность согласно действующему законодательству Российской Федерации. Компания не несёт ответственности за противоправные действия Пользователя.
Сервис и материалы третьих лиц
Сервис может содержать ссылки на сайты третьих лиц, а также ссылки на статьи, фотографии, иллюстрации, графические изображения, музыку, звуки, видео, информацию, приложения, программы и другие материалы, принадлежащие или исходящие от третьих лиц.
Третьи лица и их материалы не проверяются и не могут быть проверены Компанией на соответствие требованиям действующего законодательства Российской Федерации.
Размещённые в Сервисе ссылки или руководства по скачиванию файлов и/или установке программ третьих лиц не означают поддержки или одобрения этих действий со стороны Компании.
Ссылка на любой сайт, продукт, услугу, любую информацию коммерческого или некоммерческого характера, размещённая в Сервисе, не является одобрением или рекомендацией данных продуктов (услуг) со стороны Компании.
Если Пользователь решит покинуть Сервис и начать взаимодействие к сайтамтретьих лиц, использовать, или установить программы третьих лиц, все риски, связанные с указанными действиями, принимает на себя Пользователь. С этого момента Соглашение не применяется, и Пользователь должен руководствоваться действующим законодательством.
Программное обеспечение
Для использования Сервиса в полном объёме Пользователю может быть необходимо установить определённое программное обеспечение (далее — «ПО»), обладателем прав на которое является Компания. Использование ПО с нарушением условий Соглашения является нарушением законодательства и влечёт за собой гражданскую, а также административную или уголовную ответственность.
Пользователю не разрешается изменять, дешифровать и производить иные действия с объектным кодом ПО, имеющие целью получение информации о реализации алгоритмов, используемых в ПО, без письменного согласия на то правообладателя.
Пользователь не имеет права каким-либо образом модифицировать механизм внутренней защиты ПО. Копирование ПО с заведомо устранённым или испорченным механизмом внутренней защиты, равно как неправомерное использование такого ПО, является незаконным. Пользователю также запрещено осуществлять распространение ПО в любой материальной форме и любым способом, в том числе, сетевыми или иными способами, а также путём продажи, сдачи в наём, предоставлении взаймы, включая импорт, для любой из этих целей.
ПО предоставляется Пользователю «КАК ЕСТЬ» («AS IS»), в соответствии с общепринятым в международной практике принципом. Это означает, что за проблемы, возникающие в процессе эксплуатации Пользователем экземпляра ПО (в том числе: проблемы совместимости с другими программными продуктами (пакетами, драйверами и др.), проблемы, возникающие из-за неоднозначного толкования Пользователем справочной информации в отношении ПО, несоответствия результатов использования ПО ожиданиям Пользователя и т.п.), Компания ответственности не несёт.
Пользователь самостоятельно несёт ответственность за возможные негативные последствия, вызванные несовместимостью или конфликтами ПО с другими программными продуктами, установленными на том же устройстве Пользователя. Экземпляр ПО не предназначен и не может быть использован в информационных системах, работающих в опасных средах, либо обслуживающих системы жизнеобеспечения, в которых сбой в работе ПО может создать угрозу жизни и здоровью людей.
Гарантии и ответственность Пользователя
Пользователь несёт ответственность перед Компанией за соблюдение условий Соглашения.
Пользователь несёт ответственность за безопасность логина и пароля, а также за все действия, совершённые в Сервисе после Авторизации под его учётными данными. Компания имеет право запретить использование определённых логинов и/или изъять их из обращения. Пользователь обязан немедленно уведомить Компанию о любом случае неавторизованного доступа с использованием его логина и пароля и (или) о любом нарушении безопасности. Компания не отвечает за возможный ущерб, потерю или порчу данных, которые могут произойти из-за нарушения Пользователем положений данного раздела Соглашения.
В случае передачи логина и (или) пароля третьему лицу всю ответственность несёт непосредственно сам Пользователь.
За ущерб, причинённый в результате несанкционированного доступа к персональной информации Пользователя, Компания ответственности не несёт.
В случае нарушения Пользователем условий Соглашения Компания вправе приостанавливать, ограничивать или прекращать доступ такого Пользователя к Сервису в одностороннем порядке, в любое время, по любой причине или без объяснения причин, с предварительным уведомлением или без такового, не отвечая за любой вред, который может быть причинён Пользователю таким действием (в том числе расторгнуть Соглашение полностью, удалив Аккаунт Пользователя из Сервиса).
Ответственность Компании
Компания несёт ответственность перед Пользователем за все аспекты, касающиеся предоставления Сервиса.
Компания не несёт ответственности за неисполнение либо ненадлежащее исполнение своих обязательств, если это вызвано действиями Пользователя либо иными форс-мажорными обстоятельствами, неподконтрольными Компании, в том числе (включая, но не ограничиваясь):
- характеристиками устройства Пользователя;
- нахождением вне зоны доступа;
- ошибками Пользователя.
Компания не несёт ответственности за технические проблемы, лежащие вне пределов зоны ответственности Компании, вызванные, в том числе (включая, но не ограничиваясь):
- сбоями в телекоммуникационных сетях;
- действиями вредоносных программ;
- нарушениями функционирования операторов, предоставляющих услуги доступа в Интернет.
Компания обеспечивает работу Сервиса, однако не несёт ответственность за его бесперебойную работу, за потерю каких-либо данных, размещённых в Сервисе или за причинение любых других убытков, которые возникли или могут возникнуть при пользовании Сервисом.
Действия партнёров Компании по оказанию услуг, предусмотренных Соглашением, в том числе, платёжных систем, а также действия операторов связи не являются действиями Компании.
Ответственность Компании за неисполнение и (или) ненадлежащее исполнение условий Соглашения в любом случае будет ограничена реальным ущербом, причинённым Пользователю.
Несмотря на иное в данном Соглашении, Компания никаким образом не обязана контролировать информацию, предоставленную Пользователями, и не несёт ответственности за её содержание ни при каких обстоятельствах. В случае поступления претензий от третьих лиц, связанных с размещённой Пользователем информацией, Пользователь самостоятельно и за свой счёт урегулирует указанные претензии.
Компания не несёт ответственность за любую информацию, размещённую на сайтах третьих лиц, к которым Пользователи получили доступ через Сервис, включая, в том числе, любые мнения или утверждения, выраженные на сайтах третьих лиц или в их материалах.
В случае возникновения нежелательных последствий, понесённых Пользователями в результате взаимодействияс Сервисом, Компания обязуется рассматривать обращения Пользователей и принимать меры для устранения таких последствий в соответствии с условиями Соглашения и законодательством Российской Федерации.
Заключительные положения
Соглашение регулируется и толкуется в соответствии с законодательством Российской Федерации. Все вопросы, не входящие в сферу регулирования данного Соглашения, подлежат разрешению в соответствии с законодательством Российской Федерации.
Соглашение (а также любые надлежаще опубликованные изменения к нему) вступает в силу для Пользователя с момента Акцепта Соглашения и действует в течение всего периода использования Пользователем Сервиса.
По всем пожеланиям и вопросам относительно работы сервиса Пользователи могут обращаться по адресу электронной почты: [email protected]
Оставьте заявку на бесплатную консультацию
Единственное жилье при банкротстве физического лица
Сегодня разберемся, могут ли отнять единственное жилье при банкротстве физического лица в 2024 году. Граждане нередко не решаются объявить себя банкротом, так как есть риск потерять квартиру. У некоторых возникает вопрос, не продадут ли их единственное жилье в счет уплаты накопившихся долгов. В статье мы рассмотрим, могут ли забрать квартиру при банкротстве, если это совместное имущество мужа и жены, и заберут ли жилье в ипотеке, признанное единственным.

Что будет с имуществом должника при банкротстве
В ходе рассмотрения банкротного дела суд произведет учет всего существующего имущества должника. В список входят:
| Что входит в конкурсную массу |
| Наличные средства |
| Деньги, которые находятся на счетах и депозитах |
| Ценные бумаги |
| Доли в обществах |
| Движимое имущество, включая транспортные средства |
| Недвижимость |
| Другие имущественные права |
Все, представляющее собой какую-то ценность, может быть зачислено в такой список. Это не говорит о том, что совершенно любые права и объекты будут реализованы на торгах. Суд оценит их с учетом потребности как всех членов семьи, так и самого должника. В итоге некоторые объекты могут исключить из конкурсной массы.
Важно! Имущество будет продано в случае, если к должнику не получится применить процедуру реструктуризации. Реализуется не вся собственность, а только та, денежных средств с продажи которой будет достаточно для того, чтобы погасить имеющиеся обязательства перед кредиторами. Могут ли забрать единственное жилье за долги по кредитам, станет ясно заранее. Суд либо вообще не станет включать его в конкурсную массу, либо попробует погасить долги за счет иного имущества.
Как защищаются права должников
Права должников защищаются действующим российским законодательством. Этот вопрос регулируется Гражданским кодексом РФ (ГК РФ), а также ФЗ “О несостоятельности (банкротстве). Нельзя отнять у гражданина его единственное жилье. Точнее, забрать-то за долги его можно, однако только в ряде случаев.
Как вы считаете, справедливо ли оставлять должнику его единственную квартиру?
Проголосовало: 0
Как вы считаете, справедливо ли оставлять должнику его единственную квартиру?
| Да | 153 |
| Нет | 59 |
Проголосовало: 0
Как правило, жилье, признанное единственным, остается у владельца. Его могут реализовать в случае, если оно куплено по договору ипотечного кредита. Также реализация единственного жилья должника возможна, если речь идет о роскоши. Правда, взамен дома или квартиры, способных покрыть потребности должника и его членов семьи, приобретается другой объект.
Пример В ходе дела по банкротству финансовый управляющий провел собрание кредиторов. На нем было принято решение передать должнику в собственность квартиру площадью 31,7 кв. м. После ее покупки и регистрации на должника в конкурсную массу включили единственную до данного момента квартиру должника площадью 147,3 кв. м. Суд признал законность этих действий (см. Постановление Арбитражного суда Уральского округа от 29.05.2020, №Ф09-8742/2018, дело №А60-56649/2017).
Признаки и виды единственного жилья
- пригодность к проживанию;
- принадлежность должнику на праве собственности;
- принадлежность к жилым помещениям.
К жилью не следует относить гаражи, дачи, складские помещения и пр. Сюда входят только комнаты, квартиры, дома и части таких жилищ.
Если же должник обладает одновременно несколькими объектами, то суду нужно будет решать, какой конкретно оставить за банкротом после продажи имущества. Законом не установлены четкие критерии, а потому суд рассматривает каждый случай в индивидуальном порядке. Чаще всего выбирается жилье, максимально подходящее по состоянию и рекомендуемой площади.

Фото: Этапы реализации имущества
Не будет продаваться с торгов обычная квартира стандартных размеров, здесь опасаться нечего. А вот если это объект площадью, намного превышающей установленные нормы, то такая недвижимость может быть продана при соблюдении процедуры торгов, а также при условии приобретения гражданином другого жилья.
Часто вопрос о том, как при несостоятельности не потерять жилье, если оно единственное, волнует тех, кто запланировал пройти процедуру банкротства. Существует немало тонкостей в этом деле. Наши грамотные юристы предоставят консультацию, разберутся в нюансах вашей ситуации, подскажут, как лучше поступить, подготовят все необходимые документы.
Работаем
по всей России
0 + активных клиентов ЕЮС
0 лет на рынке
Получить консультацию
+ 250 юристов готовы помочь в решении вашей ситуации
️ Если квартира куплена в ипотеку
Квартиры/дома, приобретенные по ипотечному кредиту, отличаются некоторыми особенностями:
- выступают в качестве обеспечительной меры;
- находятся в залоге у кредитора.
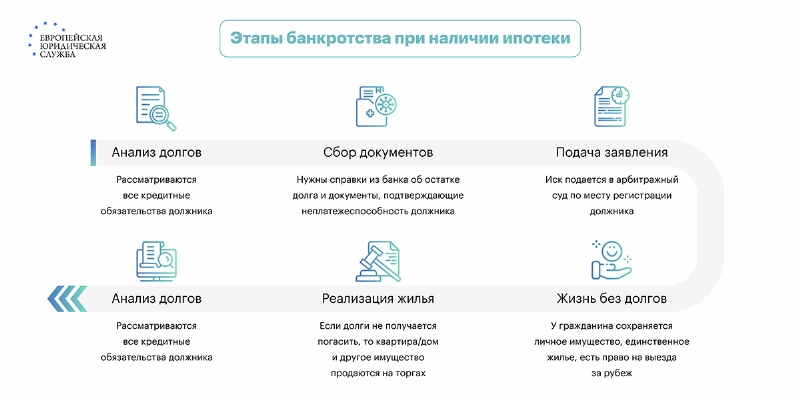
Фото: Этапы банкротства при наличии ипотеки
Поэтому если жилое имущество приобреталось в ипотеку, запрет на его продажу привел бы к нарушению прав залогодержателя. На практике это могло бы привести к тому, что кредитные организации не выдавали бы заемные средства лицам без жилых помещений в собственности.
Важно! При продаже ипотечной квартиры надо учитывать, что деньги, вырученные от ее реализации, пойдут на погашение долга перед залогодержателем. Если есть другие кредиторы, они получат средства только в том случае, когда деньги останутся после удовлетворения требований первого.
Совместное имущество супругов при банкротстве
Первое, чем занимается суд в случае с инициацией процедуры банкротства — описывает все имущество должника, таким образом формируя конкурсную массу. Тут следует учесть тот факт, что ряд объектов, формальным владельцем которых является супруг, принадлежат поровну и мужу, и жене (либо в других пропорциях, прописанных в брачном договоре).
Также важно разобраться, вправе ли банк забрать жилье, принадлежащее и жене, и мужу, но записано на одного из них, если другой жилой недвижимости у супругов нет. Если объект недвижимости был куплен с помощью ипотеки, то да, такое право у кредитной организации есть. Однако в таком случае в обязательном порядке учитываются права второго супруга, также являющегося собственником. Он может требовать взыскания компенсации за свою часть после реализации жилья.
Существует несколько оснований, позволяющих исключить имущество, являющееся совместно нажитым, из конкурсной массы. Перечислим их. Имущество:
- приобретено за счет личных средств. В том числе, за счет продажи объекта, который был получен в дар;
- указано в брачном договоре как личное имущество;
- получено безвозмездно. В частности, по договору дарения или по наследству.
Банк не вправе претендовать на продажу подобного имущества, даже если оно не единственное.
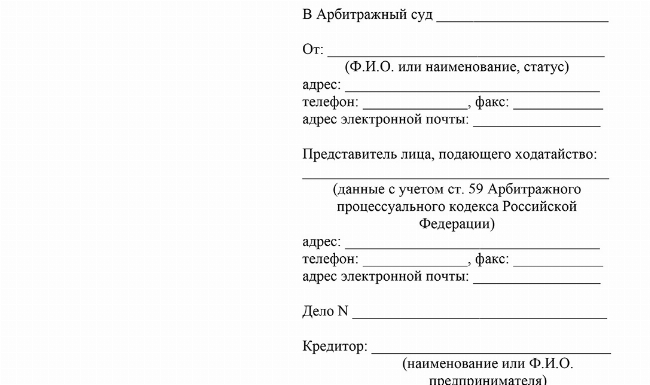
Наши юристы подготовили унифицированный бланк ходатайства об исключении имущества из списка того, что может быть реализовано впоследствии на торгах:
Образец заявления
Заявление об исключении жилья из конкурсной массы в 2024 году
Как банкрот может сохранить квартиру
Существуют способы сохранения объектов жилой недвижимости. Итак, вы можете:
- Продать недвижимое имущество заблаговременно. Сразу отметим, что этот метод — рискованный, а потому не нужно массово его использовать. Учитывайте, что сделку могут отменить и привлечь продавца к ответственности за сокрытие имущества.
- Договориться с кредиторами. К примеру, предложить реструктуризацию. Иногда это позволяет закрыть долг без процедуры банкротства.
- Зарегистрировать супруга и детей на территории жилья. Шанс сохранить жилье возрастает, если выделить родным свои доли.
- Заключить брачный договор. О нем следует предупредить всех кредиторов. Лучше заранее оформлять документ, иначе его могут признать фиктивным.
Имеют ли право судебные приставы отобрать единственное жилье? Да, они вправе сделать это основании действующего российского законодательства. Как и суд, рассматривая банкротное дело. Однако вышеперечисленные способы могут увеличить шансы на сохранение объекта недвижимости в собственности.
Нередко потенциальные банкроты интересуются, может ли банк отобрать их жилье, если никакой другой недвижимости, пригодной для проживания, у них больше нет. Конечно, он не может сделать это просто так самостоятельно, но вот в рамках судебной процедуры может. Правда, только при определенных обстоятельствах. Одним из самых распространенных случаев является реализация ипотечной квартиры. Также существует вероятность продажи жилья, сильно превышающего нормы в перерасчете на каждого проживающего в нем. В прочих случаях единственной недвижимости ничего не может угрожать.


Задайте вопрос юристу бесплатно — оцените шансы на успех
Чтобы исключить единственную жилую недвижимость из конкурсной массы, необходимо обратиться к квалифицированному специалисту. Наши опытные юристы дистанционно проконсультируют вас по всем вопросам, касающимся единственного жилья при несостоятельности, помогут избежать потери имущества, подготовят все требуемые документы.