Затраты заказчика в сводном сметном расчете что входит
Сводный сметный расчет стоимости строительства
4.71. Сводные сметные расчеты стоимости строительства предприятий, зданий, сооружений или их очередей рассматриваются как документы, определяющие сметный лимит средств, необходимых для полного завершения строительства всех объектов, предусмотренных проектом. Утвержденный в установленном порядке сводный сметный расчет стоимости строительства служит основанием для определения лимита капитальных вложений и открытия финансирования строительства. Сводные сметные расчеты стоимости строительства рекомендуется составлять и утверждать отдельно на производственное и непроизводственное строительство.
4.72. Сводный сметный расчет стоимости к проекту на строительство предприятия, здания, сооружения или его очереди рекомендуется составлять по образцу N 1, приведенному в приложении N 2 к настоящей Методике.
В него включаются отдельными строками итоги по всем объектным сметным расчетам (сметам) без сумм на покрытие лимитированных затрат, а также сметным расчетам на отдельные виды затрат. В позициях сводного сметного расчета стоимости строительства предприятий, зданий и сооружений указывается ссылка на номер указанных сметных документов. Сметная стоимость каждого объекта, предусмотренного проектом, распределяется по графам, обозначающим сметную стоимость «строительных работ», «оборудования, мебели и инвентаря», «прочих затрат» и «общая сметная стоимость».
Сводный сметный расчет на строительство составляется в текущем уровне цен. Для формирования стоимости в текущем уровне цен может быть использован базисный уровень цен 2001 года. Решение об учитываемом в сводном сметном расчете уровне цен принимается заказчиком в задании на проектирование.
4.73. В сводных сметных расчетах стоимости производственного и жилищно-гражданского строительства средства рекомендуется распределять по следующим главам:
1. «Подготовка территории строительства».
2. «Основные объекты строительства».
3. «Объекты подсобного и обслуживающего назначения».
4. «Объекты энергетического хозяйства».
5. «Объекты транспортного хозяйства и связи».
6. «Наружные сети и сооружения водоснабжения, канализации, теплоснабжения и газоснабжения».
7. «Благоустройство и озеленение территории».
8. «Временные здания и сооружения».
9. «Прочие работы и затраты».
10. «Содержание службы заказчика-застройщика (технического надзора) строящегося предприятия».
11. «Подготовка эксплуатационных кадров».
12. «Проектные и изыскательские работы, авторский надзор».
Распределение объектов, работ и затрат внутри глав производится согласно сложившейся для соответствующей отрасли номенклатуре сводного сметного расчета стоимости строительства. При наличии нескольких видов законченных производств или комплексов, каждый из которых имеет по нескольку объектов, внутри главы может быть осуществлена группировка по разделам, наименование которых соответствует названию производств (комплексов).
Для отдельных отраслей промышленности и видов строительства наименование и номенклатура глав сводного сметного расчета могут быть изменены.
4.74. Для объектов капитального ремонта жилых домов, объектов коммунального и социально-культурного назначения в составе сводного сметного расчета средства рекомендуется распределять по следующим главам:
1. «Подготовка площадок (территории) капитального ремонта».
2. «Основные объекты».
3. «Объекты подсобного и обслуживающего назначения».
4. «Наружные сети и сооружения (водоснабжения, канализации, теплоснабжения, газоснабжения и т.п.)».
5. «Благоустройство и озеленение территории».
6. «Временные здания и сооружения».
7. «Прочие работы и затраты».
8. «Технический надзор».
9. «Проектные и изыскательские работы, авторский надзор».
В случае отсутствия объектов, работ и затрат, предусматриваемых соответствующей главой сводного сметного расчета, эта глава пропускается без изменения номеров последующих глав.
4.75. Сводный сметный расчет составляется в целом на строительство независимо от числа генеральных подрядных строительно-монтажных организаций, участвующих в нем.
Сметная стоимость работ и затрат, подлежащих осуществлению каждой генеральной подрядной организацией, оформляется в отдельную ведомость, составляемую применительно к форме сводного сметного расчета.
4.76. К сводному сметному расчету, представляемому на утверждение в составе проекта, составляется пояснительная записка, в которой приводятся:
перечень каталогов сметных нормативов, принятых для составления смет на строительство;
наименование генеральной подрядной организации (в случае, если она известна);
нормы накладных расходов (для конкретной подрядной организации или по видам строительства);
норматив сметной прибыли;
особенности определения сметной стоимости строительных работ для данной стройки;
особенности определения сметной стоимости оборудования и его монтажа для данной стройки;
особенности определения для данной стройки средств по главам 8 — 12 сводного сметного расчета;
расчет распределения средств по направлениям капитальных вложений (для жилищно-гражданского строительства);
другие сведения о порядке определения стоимости, характерные для данной стройки, а также ссылки на соответствующие решения органов государственной власти по вопросам, связанным с ценообразованием и льготами для конкретного строительства.
4.77. В сводном сметном расчете стоимости строительства приводятся (в графах 4 — 8) следующие итоги: по каждой главе (при наличии в главе разделов — по каждому разделу), по сумме глав 1 — 7, 1 — 8, 1 — 9, 1 — 12, а также после начисления суммы резерва средств на непредвиденные работы и затраты — «Всего по сводному сметному расчету».
В сводном сметном расчете капитального ремонта приводятся итоговые данные по каждой главе, по сумме глав 1 — 5, 1 — 6, 1 — 7, 1 — 9, а также после начисления суммы резерва средств на непредвиденные работы и затраты — «Всего по сводному сметному расчету».
Нормативные акты / МДС — Методические документы в строительстве
Приложение № 9
к Методике определения сметной стоимости строительства,
реконструкции, капитального ремонта, сноса объектов капитального
строительства, работ по сохранению объектов культурного наследия
(памятников истории и культуры) народов Российской Федерации
на территории Российской Федерации, утвержденной приказом
Министерства строительства и жилищно-коммунального хозяйства
Российской Федерации от 4 августа 2020 г. № 421/пр
Рекомендуемый перечень работ и затрат, учитываемых в главах 1 и 9 сводного сметного расчета стоимости строительства
Поделись ссылкой на материал в социальной сети:
| Полезное |
| Сборники УПВС МДС 81-35.2004 Методика определения стоимости строительной продукции на территории РФ МДС 81-33.2004 Методические указания по определению величины накладных расходов в строительстве МДС 13-3.2000 МР по организации и проведению текущего ремонта МДС 81-14.2000 МР по расчету индексов цен на строительную продукцию МДС 81-36.2004 указания по применению ФЕР-2001 Индексы-дефляторы ФЗ N 135 Об оценке в РФ Земельный кодекс РФ |
| Курсы валют | с 03/02 | с 04/02 |
| USD ЦБ | 90,6626 | 90,6626 |
| EURO ЦБ | 98,6437 | 98,6437 |
| Рекомендуем |
| Онлайн оценка квартиры ВСН 53-86(р) | ВСН 58-88(р) |
| Вакансии |
| Компании Наумова Алсу Ринатовна требуется В сметное бюро требуется специалист сметного дела |
Приложение N 4. Перечень основных видов прочих работ и затрат, включаемых в сводный сметный расчет стоимости строительства
Затраты, связанные с получением заказчиком и проектной организацией исходных данных, технических условий на проектирование и проведение необходимых согласований по проектным решениям, а также выполнением по требованию органов местного самоуправления исполнительной контрольной съемки построенных инженерных сетей
Определяются на основании расчетов и цен на эти услуги (кроме услуг, оказываемых органами местного самоуправления, государственного надзора и другими заинтересованными организациями, находящимися на бюджетном финансировании), (графы 7 и 8)
Затраты по разминированию территории строительства в районах бывших боевых действий
Определяются на основании расчетов и цен на эти услуги (графы 7 и 8)
Затраты, связанные с выполнением археологических раскопок в пределах строительной площадки
Определяется на основании расчетов на эти услуги (графы 7 и 8)
Плата за аренду земельного участка, предоставляемого на период проектирования и строительства объекта
Определяется на основании расчета с учетом ставок за аренду земельного участка, устанавливаемых местной администрацией (графы 7 и 8)
Освоение территории строительства
Затраты, связанные с компенсацией за сносимые строения и садово-огородные насаждения, посев, вспашку и другие сельскохозяйственные работы, ущерба, наносимого природной среде, произведенные на отчуждаемой территории, возмещением убытков и потерь, по переносу зданий и сооружений (или строительству новых зданий и сооружений взамен сносимых), по возмещению убытков, причиняемых проведением водохозяйственных мероприятий, прекращением или изменением условий водопользования, по возмещению потерь сельскохозяйственного производства при отводе земель
Определяются на основе расчетов исходя из положений, приведенных в постановлении Правительства Российской Федерации от 07.05.03 N 262 «Об утверждении правил возмещения собственникам земельных участков, землепользователям, землевладельцам и арендаторам земельных участков убытков, причиненных изъятием или временным занятием земельных участков, ограничением прав собственников земельных участков, землепользователей, землевладельцев и арендаторов земельных участков, либо ухудшением качества земель в результате деятельности других лиц» (графы 4, 7 и 8)
Затраты, связанные с неблагоприятными гидрогеологическими условиями территории строительства и необходимостью устройства объездов для городского транспорта
Определяются сметными расчетами на основании ПОС (графы 4, 5, 7 и 8)
Глава 9. Прочие работы и затраты (глава 7 для капитального ремонта)
Дополнительные затраты при производстве строительно-монтажных работ в зимнее время
В процентах от стоимости строительно-монтажных работ по главам 1 — 8 сводного сметного расчета строительства (по главам 1 — 6 сводного сметного расчета стоимости капитального ремонта):
— при новом строительстве и реконструкции действующих производственных объектов (за исключением обслуживающих жилищно-коммунальное хозяйство) по сметным нормам ГСН 81-05-02-2007,
— при реконструкции жилых и общественных зданий по нормам Раздела 1 табл.2 Сборника сметных норм ГСНр 81-05-02-2001;
— при капитальном ремонте объектов промышленного строительства по сметным нормам ГСН 81-05-02-2001 с К = 0,8,
— при капитальном ремонте объектов жилищно-гражданского назначения по ГСНр 81-05-02-2001. (графы 4, 5 и 8)
Затраты, связанные с командированием рабочих для выполнения строительно-монтажных работ
Определяются расчетами на основании данных ПОС, исходя из п. 3 ст. 217 НК РФ, Постановлений Правительства РФ от 02.10.02 N 729 «О нормах возмещения командировочных расходов» (с изменениями и дополнениями от 14.05.2013) и от 13.10.2008 N 749 «Об особенностях направления работников в служебные командировки» (графы 7 — 8)
Затраты по перевозке автомобильным транспортом работников строительно-монтажных организаций или компенсация расходов по организации специальных маршрутов городского пассажирского транспорта
Определяются расчетами на основании ПОС с учетом обосновывающих данных транспортных предприятий, но не более 2,5% от стоимости строительно-монтажных работ по главам 1 — 8 (графы 7 и 8)
Затраты на оплату сборов за перевозку крупногабаритных и тяжеловесных грузов
Средства на оплату следует включать на основании расчета. Рекомендуется 0,03% от сметной стоимости СМР (графы 7 и 8)
Средства на покрытие затрат строительных организаций на добровольное страхование объектов строительства и ответственности за причинение вреда третьим лицам
Принимается на основании ст. 742 ГК РФ и методики (п. 4 Приложения 2) (графы 7 и 8)
Затраты на проведение пусконаладочных работ
В соответствии с настоящим ПЦСН (графы 7 и 8)
Затраты на содержание действующих постоянных автомобильных дорог и восстановление их после строительства
Расчет на основании ПОС и Сборника ТЕР-2001-27 «Автомобильные дороги» (графы 4 и 8)
Затраты по содержанию фондов природоохранного назначения: затраты по утилизации строительного мусора и непригодного грунта
Устанавливаются Комитетом по ценам и тарифам Московской области по каждому полигону
Затраты, связанные с осуществлением работ вахтовым методом (за исключением вахтовой надбавки к тарифной ставке, учитываемой в локальных сметах)
Определяются расчетами на основе ПОС, которые должны учитывать затраты на содержание и эксплуатацию вахтовых поселков, перевозку вахтовых рабочих до места вахты и оплату суточных в период нахождения в пути (графы 7 и 8)
Затраты, связанные с перебазированием строительно-монтажных организаций с одной стройки на другую
Определяются расчетами на основании ПОС (графы 7 и 8) в соответствии со МДС 81-3.99
Затраты на проведение специальных мероприятий по обеспечению нормальных условий труда (борьба с радиоактивностью, силикозом, малярией, энцефалитным клещом, гнусом и др.)
Определяются расчетами на основании ПОС (графы 7 и 8)
Затраты заказчика по вводу объектов в эксплуатацию (затраты на техническую инвентаризацию вводимых строений, разработку плана подземных коммуникаций (кадастровые номера), на выполнение контрольно-исполнительных геодезических съемок подземных инженерных коммуникаций, на выполнение исполнительной топографической съемки при сдаче объекта в эксплуатацию)
Учитываются как лимит средств в размере до 0,5% от итога глав 1 — 8 сводного сметного расчета стоимости строительства без компенсационных затрат (графы 7 и 8) с последующим подтверждением затрат заказчика
Глава 10. Содержание службы заказчика-застройщика (технического надзора) строительства
Определяется согласно пункту 4.4.5 настоящих ПЦСН-2014 МО
Глава 12. Проектные н изыскательские работы, авторский надзор
Стоимость определяется расчетами на основе федеральных справочников базовых цен на проектные работы в уровне цен на 01.01.2000 с применением индексов изменения стоимости (графы 7 и 8)
Стоимость определяется расчетами на основе сборника и справочников базовых цен на изыскательские работы для строительства и индексов изменения стоимости (графы 7 и 8)
Авторский надзор, аудит
Стоимость определяется расчетом в пределах 0,2% от итога по главам 1 — 9 сводного сметного расчета стоимости строительства (графы 7 и 8) и по п. 12 Постановления Правительства РФ от 30.04.2013 N 382
Экспертиза проектной документации
Стоимость определяется по нормативам, от стоимости проектных и изыскательских работ (графы 7 и 8) согласно p. VIII постановления Правительства РФ от 05.03.2007 N 145
Средства, связанные с испытанием свай, проводимых подрядной организацией в период разработки проектной документации по техническому заданию заказчика строительства
Средства определяются сметным расчетом на основании проектных данных и сборников сметных норм и расценок, в котором учитывают затраты на приобретение свай, их транспортировку и погружение в основание, устройство приспособлений для нагрузки, испытание свай в грунте динамической или статической нагрузками, осуществление технического руководства и наблюдения в период испытаний, обработку данных испытаний и другие связанные с этим затраты в текущем (прогнозном) уровне цен на строительные конструкции и работы с начислением накладных расходов и сметной прибыли. Эти средства включаются в графы 4 и 8 сводного сметного расчета на строительство.
Резерв средств на непредвиденные работы и затраты
Определяется согласно пункту 4.4.5 настоящих ПЦСН-2014 МО
За итогом глав ССР
Определяются расчетами, учитывающими реализацию материалов и деталей, полученных от разборки временных зданий и сооружений, сносимых и переносимых зданий и сооружений, разбираемых конструкций и т.п. (графы 7 и 8)
Затраты, связанные с уплатой налога на добавленную стоимость (НДС)
Принимаются в соответствии с действующим законодательством Российской Федерации (графы 4 — 8)
Затраты на технологическое присоединение к сетям инженерного обеспечения
Принимаются на основании заключенных договоров со снабжающими организациями и тарифов, установленных уполномоченным органом власти
Что такое сводный сметный расчет?
Документы, которые определяют сметный лимит средств – стоимость полного перечня работ (затрат), требуемых для завершения всех объектов строительства, предусмотренных проектом, – называются сводными сметными расчётами. Составляемый расчёт при этом содержит сметную стоимость не только строительных и монтажных работ, но и затрат на приобретение инструментов, инвентаря, оборудования, а также прочих сопутствующих затрат, включая авторский надзор, изыскательные работы, содержание службы заказчика и др.. Составить сводный сметный расчёт (сокращённо – ССР) легче всего с помощью специальных сметных программ, но нередко для этого используют MS Excel. В любом случае, за основу берут образец, представленный в методических рекомендациях Госстроя РФ.
Содержание статьи
- Общие положения, определяющее содержание сводного сметного расчёта
- Составление ССР по главам
- Форма сводного сметного расчёта: образец и пример
Общие положения, определяющее содержание сводного сметного расчёта
Основным правовым документом, регламентирующим порядок составления сводной сметной документации, становится Методика Госстроя (МДС 81-35.2004), утверждённая и введённая в действие Постановлением № 15/1 Госстроя РФ в 2004 году в актуальной редакции, на которую и ориентируются сметчики (на данный момент, это – редакция 2014 года).
Общие положения Методики гласят, что к сводным сметным расчётам стоимости строительства объектов (или их очередей) относятся документы, в которых определяется сметный лимит тех средств, которые нужны для полного завершения всех объектов по проекту.
Эти же утверждённые документы становятся основанием для начала финансирования строительного процесса и определения лимита капитальных вложений. В сведённом виде рекомендации по составлению сводных смет можно представить следующим перечнем:
- Сводный сметный расчет рекомендуется составлять и утверждать отдельно на производственные и непроизводственные строительные работы.
- Составление такого расчёта происходит в текущем уровне цен. Окончательное решение по определению уровня цен, который принимает при составлении ССР, остаётся за заказчиком и фиксируется в задании на проектирование. При этом в общем виде для оформления стоимости в текущем уровне цен предлагается, как вариант, использовать базисный уровень 2001 года, индексируемый по текущим таблицам индексов (в рамках существующих методик пересчёта).
- Сводный сметный расчет должен быть сформирован на строительство в целом (невзирая на число генеральных подрядчиков, выполняющих в проекте строительно-монтажных функции).
- Сметная стоимость работ (затрат), которые выполняются каждым генподрядчиком, вносится в отдельную ведомость. Такое оформление производится применительно к форме ССР.
Прочие рекомендации касаются непосредственно формата составления сводных сметных расчётов.
Составление ССР по главам
Согласно рекомендациям Методики, в сводный сметный расчет входят главы, по которым распределяется средства на строительство (или капремонт), исходя из расчётов его стоимости. Всего таких глав насчитывается 12-ать – для производственного и гражданского строительства и 9-ять – для объектов капремонта коммунальных и социально-культурных зданий, а также жилых домов. Если какая-либо глава предусматривает включение того или иного объекта, работы (затраты), но фактически они отсутствуют, то такую главу следует пропускать, не меняя номера последующих глав.
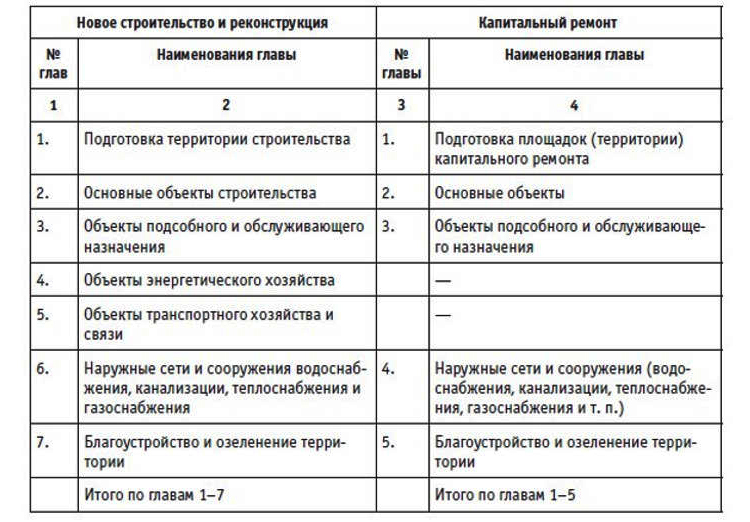
- Глава 1. «Подготовка территории строительства». Для капремонта коммунальных, жилых и социально-культурных объектов – в заголовке первой главы упоминается подготовка территории (площадок) капремонта.
- Главы 2 и 3. «Основные объекты строительства» и «Объекты подсобного и обслуживающего назначения». (Эти две главы в обоих списках аналогичны).
- Главы 4 и 5 «строительного раздела» не имеют аналогов в перечне глав для объектов капремонта и касаются «Объектов энергетического хозяйства» и «Объектов транспортного хозяйства» строительства.
- Глава 6 первого перечня аналогична главе 4 второго перечня и касается наружных сетей, а также сооружений водо-, тепло- газоснабжения, канализации и др.
- С таким же смещением в два пункта идут следующие три главы, одинаковые для обоих перечней: «Благоустройство и озеленение», «Временные сооружения и здания», «Прочие работы (затраты)».
Следующей, 10-ой главой, в перечне «строительного раздела» идёт смета содержания служб заказчика (технадзора), 11-ой главой – подготовка эксплуатации кадров. Предпоследняя глава в составе ССР для объектов капремонта касается калькуляции сметы служб технического надзора. Завершающая глава одинакова для обоих списков. Её содержанием становится авторский надзор и проектные и изыскательские работы.
Внутри перечисленных глав распределение по работам (затратам) и объектам происходит в соответствии со сложившейся отраслевой номенклатурой. В случае наличия нескольких видов законченных производств с несколькими объектами для каждого из них, внутри главы допускается производить перегруппировку работ (затрат) и объектов по разделам с наименованием, аналогичным наименованию производств. Для отдельных видов строительства и промышленных отраслей наименования и номенклатура глав ССР могут изменяться.
В составе проекта документально оформленный ССР предоставляется на утверждение вместе с пояснительной запиской. В содержании записки приводятся сведения:
- о месторасположении строительства,
- наименование подрядчика (если известно),
- перечень принятых для составления смет каталогов нормативов,
- нормы сметной прибыли и накладных расходов по видам строительства (либо для конкретного подрядчика),
- специфика определения сметной стоимости работ для стройки, оборудования (включая его монтаж),
- особенности распределения средств на строительство по главам 8-12 ССР и по направлениям капвложений для строительства жилищно-гражданского характера.
Кроме того, в записке перечисляются любые другие сведения, касающиеся определения стоимости специфических для данной стройки расходов, ссылки на решения госорганов, относящиеся к вопросам ценообразования и льгот для конкретного строительства.

Форма сводного сметного расчёта: образец и пример
Для формирования сводного сметного расчёта рекомендуют использовать образец №1, приведённый во втором приложении Методики, которую составил Госстрой РФ. Отдельными строками в него включены итоги по всем объектным сметам без приведения сумм, потраченных на покрытие лимитированных затрат, и итоги по расчётам на отдельные виды затрат.
В документе указывается ссылка на номера этих производных сметных документов. Стоимость каждого предусмотренного проектом объекта распределяется по соответствующим графам формы. В колонках 4-7 расписывается, сколько сметная стоимость составляет по строительным (ремонтно-строительным) работам (графа 4), монтажным работам (графа 5), затратам на оборудование (графа 6), и прочим затратам (графа 7). В 8-ой колонке – общая сметная стоимость. Сводный сметный расчет, пример которого представлен здесь, составлен в MS Excel по указанному образцу.