Как защитить главного бухгалтера от уголовной и субсидиарной ответственности
Как защитить главного бухгалтера от уголовной и субсидиарной ответственности?
Как известно, главный бухгалтер (главбух) является одной из ключевых фигур в компании, поскольку именно он несет ответственность за достоверность сведений, отраженных в финансовой отчетности, а также за наличие первичных учетных документов.
Уголовная ответственность бухгалтера
Уголовная ответственность главбуха может наступить в случае выявления фактов неуплаты организацией крупных (за 3 года подряд более 5 млн. руб., доля от общей суммы больше 25%, либо более 15 млн. руб.) и особо крупных (за 3 года подряд более 15 млн. руб., доля от общей суммы больше 50%, либо более 45 млн. руб.) сумм налогов (ст. 199, 199.1, 199.4 УК РФ).
Наиболее частым поводом для привлечения главного бухгалтера к уголовной ответственности является подписание первичных документов, содержащих ложные сведения, а также внесение в бухгалтерскую и налоговую отчетность ложных сведений, повлекшее умышленное искажение налоговых обязательств. Примеры дел в практике Московского городского суда: № 33-11842/2017 № 10-16815/2017, № 10-16505/2018.
Стоит обратить внимание, что установление умысла в действиях главного бухгалтера является ключевым при определении наличия состава уголовного преступления, на что указал Верховный суд (см. п. 8 Постановления Пленума Верховного Суда РФ от 26.11.2019 N 48).
Другим существенным условием является наличие у главбуха полномочий на подписание документов, представляемых в налоговые органы. Также главный бухгалтер может быть привлечен к уголовной ответственности, если он фактически выполняет обязанности руководителя организации и своими действиями создает условия для занижения налоговых обязательств (п. 7 Постановления Пленума Верховного Суда РФ от 26.11.2019 N 48).
Для снижения риска участия в уголовном деле, в первую очередь, главбух должен самостоятельно оценивать возможность совершения организацией налогового правонарушения в результате отражения той или иной информации в учете. При наличии подозрений, что такое возможно, главбуху следует письменно указать на это руководителю. Если руководитель настаивает на отражении операций, приводящих к искажению налоговых обязательств, главбуху следует требовать от руководства письменного распоряжения на совершение таких действий, руководствуясь пп. 1 ч. 8 ст. 7 федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете».
Наличие служебной записки с предупреждением о налоговых рисках поможет доказать отсутствие у главбуха умысла в искажении налоговые обязательств.
Для защиты главного бухгалтера от уголовной ответственности следует предпринять ряд упреждающих мер.
Во-первых, максимально подробно указать в трудовом договоре / гражданско-правовом договоре полномочия и должностные обязанности. При этом, если на главбуха возлагается обязанность по сдаче отчетности в налоговый орган, отправка документов должна производиться после письменного одобрения руководством представляемых документов.
Во-вторых, следует установить, что финансовые документы организации считаются действительными только при наличии подписи руководителя организации или иного уполномоченного лица (кроме главбуха).
В-третьих, главбух не должен иметь доступа к печатям организации и системе «клиент-банк».
Субсидиарная ответственность (СО) бухгалтера
По общему правилу, привлечению к субсидиарной ответственности подлежат лица, чьи действия или бездействия привели организацию к состоянию неплатежеспособности (контролирующие должника лица, КДЛ).
Главбух может быть привлечен к СО, если будет доказано, что:
- главный бухгалтер инструктировал руководителей организации о действиях, повлекших банкротство / принимал непосредственное участие в принятии управленческих решений / получал выгоду от совершения операций, повлекших банкротство, определял действия организации, повлекшие банкротство; или
- Главный бухгалтер исказил информацию в отчетности, намеренно скрыл / уничтожил документы, относящиеся к деятельности организации.
Для определения своими действиями действий организации главный бухгалтер может иметь соответствующую доверенность, воспользоваться должностным положением или родственными связями.
Стоит отметить также позицию ВС РФ (см. абз. 13 и 14 п. 24 Постановления Пленума Верховного Суда РФ от 21.12.2017 N 53), согласно которой, если главбух признан КДЛ, то предполагается, что совместные действия руководителя организации и главбуха стали причиной банкротства, если доказаны факты сокрытия, утраты или искажения документации. При этом, если будет доказано, что главный бухгалтер по указанию бывшего руководителя или совместно с ним уничтожал, скрывал документацию или искажал сведения, то главбух будет нести СО солидарно с бывшим руководителем как соучастник.
В качестве общих рекомендаций по минимизации риска привлечения главбуха к СО, мы можем порекомендовать следующее:
- главбух не должен участвовать в непосредственном управлении организацией не только формально (совмещение зам. генерального директора, участие в совете директоров), но и не формально (электронная переписка и звонки не должны касаться решений по операционной деятельности);
- полномочия и обязанности главбуха должны быть детально прописаны в должностной инструкции/ трудовом договоре/ в договоре оказания услуг;
- как и в случае с уголовной ответственностью, главбуху следует, используя профессиональное суждение, оценивать последствия своих действий в учете, и, в случае подозрений на возможность наступления признаков банкротства, письменно уведомлять об этом руководство;
- снимать копии с материальных документов и осуществлять их обособленное хранение на случай намеренного уничтожения оригиналов руководством;
- на случай длительного отсутствия главбуха на рабочем месте (отпуск, больничный, командировка), а также в случае увольнения, передавать документы руководителю по акту приемки-передачи;
- сохранять все первичные документы в пределах сроков их обязательного хранения.
Если бухгалтер не является сотрудником организации (работает по договору ГПХ / осуществляет деятельность в качестве ИП), в этой ситуации важно предпринять следующее:
- отношения между бухгалтером и организацией оформить договором, в котором детально прописать круг обязанностей бухгалтера в рамках оказания услуг;
- бухгалтеру не должны передаваться полномочия на подписание и подачу отчетности в налоговый орган;
- бухгалтер не должен иметь права на внесение изменений в первичные документы и договоры;
- в договоре следует закрепить, что бухгалтер не вправе давать рекомендации по выбору контрагентов;
- бухгалтеру не следует подписывать какие-либо документы, относящиеся к деятельности организации, а также вступать с организацией в отношения, не связанные с оказанием бухгалтерских услуг.
Обобщая изложенное, следует сказать, что безопасность главного бухгалтера зависит, прежде всего, от самого главного бухгалтера. Если это лицо будет внимательно относиться к оформлению себя на должность / заключению договора оказания услуг, добросовестно исполнять требования нормативных актов, проявлять осмотрительность и осторожность при взаимодействии с работодателем / заказчиком, а также высказывать свое профессиональное суждение и своевременно ставить в известность руководство работодателя / заказчика о потенциальных рисках, то риски уголовной и субсидиарной ответственности для главного бухгалтера будут сведены к минимуму или вовсе исключены.
Статья подготовлена Партнером налоговой практики Владиславом Донченко и Советником налоговой практики Бухариной Наталией
Отвечаем вместе: всё о субсидиарной ответственности главного бухгалтера
КГ Ермак
Банкротство – сегодня не слишком приятная процедура, которая в большинстве случаев сопровождается взысканием средств и прочего имущества для удовлетворения требований должников, а так же очень и очень рискованная процедура, так как за большинством банкротств стоит не только «субсидиарка», но и «уголовка».
Банкротство – сегодня не слишком приятная процедура, которая в большинстве случаев сопровождается взысканием средств и прочего имущества для удовлетворения требований должников, а так же очень и очень рискованная процедура, так как за большинством банкротств стоит не только «субсидиарка», но и «уголовка». А что, раньше эти вопросы не возникали? Возникали. Но все проходило относительно гладко. Через банкротство можно было уйти и от налогов, и от других проблем. Но обо всем по-порядку. Хорошо, если у должника-банкрота есть средства либо имущество, которым можно расплатиться, но это бывает чрезвычайно редко, иначе – зачем затевалась ликвидация? К ней может привести только несостоятельность компании по своим обязательствам.
01
декабря
11:00 – 14:00
Актуализация учетной политики организации на 2022 год
В 2017 году в законодательстве появилось ряд изменений и в том числе – субсидиарная ответственность главного бухгалтера. Обычно главбух – наемный работник, почему он должен при банкротстве отвечать своими личными средствами или имуществом? Логично, когда долги банкрота покрывают акционеры или директора, в руках которых находится бизнес, но как получилось, что к субсидиарной ответственности (СО) привлекают главбуха на зарплате и на каком основании?
Какие обязанности возлагаются на главбуха?
- Разработка политики бухучета в компании, его организация в полном соответствии с требованиями законодательства.
- Контроль за отражением в бухучете любых хозяйственных и кассовых операций компании, участие в инвентаризациях.
- Руководство бухгалтерией как одного из подразделений компании, организация эффективной работы персонала, проверки филиалов и обособленных подразделений.
- Составление полной отчетности по хозяйственной деятельности компании и налогам, их своевременное перечисление в бюджет.
- Предлагать руководству и акционерам компании пути оптимизации хозяйственной деятельности предприятия.
Виды ответственности главного бухгалтера
За ненадлежащее выполнение возложенных на него обязанностей главный бухгалтер несет следующую ответственность:
- Дисциплинарная применяется в случае незначительных нарушений: от начальства можно «схлопотать» замечание, выговор в устном или письменном виде, строгий выговор. Крайняя мера – увольнение.
- Материальная (ст. 246 ТК РФ) обычно оговаривается в договоре о найме главбуха. Если неопровержимо доказано, что компания понесла убытки по его вине, он обязан полностью их возместить вне зависимости от причин происшедшего: случайной ошибки или злого умысла.
- Административная квалифицируется при более серьезных нарушениях договора о найме и своих непосредственных обязанностей, при разглашении коммерческой тайны, грубых нарушениях бухучета и сроков предоставления отчетности. Минимум нарушителю грозит крупный штраф, в худшем случае – дисквалификация на два года.
- Уголовная применяется согласно ст. 199.1 УК РФ. Должны присутствовать признаки сознательности правонарушений, умысла, действий в собственных интересах, выгоды. Речь обычно идет о крупных суммах налогов, неуплаченных в бюджет, реализации «серых схем» для уклонения от уплаты налогов, в практике судебных дел встречаются случаи банального воровства, махинации, обман акционеров и владельцев компании.
- Субсидиарная может наступить при ликвидации несостоятельной компании, иными словами – при банкротстве. Бухгалтер наравне с акционерами и директоратом отвечают личным имуществом и деньгами по обязательствам компании перед кредиторами.
- Ответственность при увольнении и после него иногда выделяется в отдельный вид. Нужно передать дела преемнику, провести инвентаризацию. Уже уволенный главбух может быть привлечен к ответственности вплоть до уголовной на протяжении года после даты увольнения.
Одновременно могут наступить несколько видов ответственности для главбуха, например, материальная и уголовная.
Привлечение к субсидиарной ответственности при банкротстве: как это происходит
Основы процедуры банкротства и ответственности должностных лиц изложены в Законе от 26.10.2010 № 127-ФЗ «О несостоятельности (банкротстве)».
Субсидиарная ответственность при банкротстве тесно связана с таким юридическим понятием, как «контролирующее должника лицо» (КДЛ).
Это может быть не только акционер или генеральный директор компании, но и финансовый директор или любой топ-менеджер и, конечно же, бухгалтер. К СО также могут быть привлечены родственники должника или даже компания, в адрес которой должник вывел свои активы, либо владелец блокирующего пакета акций.
Попытка внятно классифицировать КДЛ произведена в Письме ФНС № СА-4-18/16148 от 16 августа 2018 года, но у судов еще остается множество вопросов о правильности трактовок понятия КДЛ.
Тем не менее, число дел, рассмотренных судами с применением СО, поступательно растет. Каков механизм всего процесса пошагово?
- Инициируется банкротство компании (самим должником при добровольной ликвидации, ФНС, кредитором, органами власти), заявление подается в арбитражный суд.
- Процедура банкротства проходит в несколько этапов, используется наблюдение за компанией, совершаются попытки её финансового оздоровления, вводится внешнее управление. Если активов должника достаточно для удовлетворения требований кредиторов, судебное производство прекращается. Если нет – вводится конкурсное производство, имущество компании-банкрота подлежит реализации с целью покрытия долгов. В итоге компания-банкрот ликвидируется по решению суда.
- Если имущества и денег на счетах не хватает, суд устанавливает КДЛ, после чего на его имущество и денежные средства описываются, на них накладывается арест. Фактическим должником становится физическое лицо.
- Судебные приставы занимаются изъятием и реализацией имущества, денежные средства поступают в уплату долга.
Важно знать: кредитор может самостоятельно обратиться в суд о привлечении к субсидиарной ответственности КДЛ должника в течение трёх лет после завершения процедуры банкротства.
Основания для привлечения к субсидиарной ответственности
Должность главного бухгалтера – исключительно ответственная.
Очень часто главбухи становятся объектом давления со стороны руководства компании или её владельцев, принявших необдуманное решение преступить закон. УК РФ (ст. 199, части 1 и 2) предусматривает уголовное наказание за уклонение от уплаты налогов для главного бухгалтера. Главным бухгалтерам угрожают увольнением и частенько склоняют к совершению экономических преступлений, делая их фактическими соучастниками.
Важно: привлечь директора или главбуха к субсидиарной ответственности можно только при доказанной его вине в противоправных действиях или бездействии.
При ликвидации предприятия-должника могут возникнуть следующие основания для привлечения главбуха к субсидиарной и даже уголовной ответственности:
- Отсутствуют ключевые документы бухгалтерского учета. Речь прежде всего идет о первичных документах.
- Бухгалтерская отчетность не содержат всю информацию о движении товарно-материальных ценностей. Например, какая-то сделка не нашла отражения в учете, даже если это закупка канцелярских принадлежностей на пустяковую сумму.
- Бухгалтерская отчётность преднамеренно искажена с целью сокрытия доходов, снижения налогооблагаемой базы, возможных финансовых махинаций.
- Участие в выводе активов, фиктивном банкротстве, уходе от погашения кредиторской задолженности.
В каких случаях работает невозможность привлечения к субсидиарной ответственности?
- Если удастся доказать, что главбух не является КДЛ, то есть не оказывал никакого влияния на принятие решений руководством компании. Сделать это непросто, но лучшим доказательством послужит безупречное состояние бухучета, отсутствие значимых нарушений.
- Содействие суду в установлении истины и помощь в установлении истинного КДЛ, поиск сокрытого имущества или денег будут учтены судом как смягчающие вину обстоятельства.
Изменения в субсидиарной ответственности — 2017 и 2018
Налицо ужесточение законодательных норм.
Предприниматели в 80% случаев подводят к процедуре банкротства компании в состоянии «гол как сокол», заранее выводя активы в безопасные зоны, скрывая через многочисленные фирмы – «прокладки» конечных бенефициаров бизнеса. Схем множество, некоторые поражают своей хитроумностью.
Чем ответили законодатели и судебные органы?
- Закон 266-ФЗ от 29 июля 2017 года переложил на плечи «подозреваемых» КДЛ обязанности по доказыванию своей невиновности. В законе прописана возможность для номинальных директоров выйти из-под ответственности путем сотрудничества с судом, помощи в поиске конечных бенефициаров и выгодополучателей.
- Постановление Верховного Суда РФ от 21 декабря 2017 года уточнило понятие выгоды для КДЛ от сделки, которая могла привести к банкротству: она должна иметь признаки существенной.
- Письмо ФНС от 16 августа 2017 года № СА-4-18/16148@ предлагает привлекать к СО широкий круг лиц: например, супругу или супруга КДЛ, друзей и сослуживцев! Невероятно, но в Законе от 26.10.2010 № 127-ФЗ «О несостоятельности (банкротстве)» о подобной практике ничего не сказано. Вероятно, речь идет о пресечении многочисленных случаев вывода активов при банкротстве на ближайших родственников или «надежных» друзей. Увы, это означает, что даже муж главного бухгалтера теоретически может оказаться «под ударом».
Несмотря на усилия законодателей и фискальных органов, эффективность взыскания «субсидиарных» долгов с главного бухгалтера пока чрезвычайно мала. Виной тому – прорехи в законодательстве, сложность и многоуровневость корпоративных схем защиты активов.
В ближайшее время следует ожидать два сценария:
- Несмотря на ужесточение законодательства, случаев привлечения к СА главбуха будет наблюдаться ничтожно мало, поскольку чиновники ФМС и судейские хорошо помнят обещание Президента и Правительства «не кошмарить бизнес».
- Законодательство быстро «подтянут» по причине слабой наполняемости госбюджета, страдающего от серых схем ухода от налогов, и тогда достанется всем.
Как защитить себя и свою собственность?
Довольно просто: если вы собираетесь банкротить свою компанию, стоит обратиться к специалистам. Опытные юристы-банкротники помогут защитить директорат и главных бухгалтеров от наступления субсидиарной ответственности, проведут процедуру банкротства грамотно и быстро (предупрежу: обеспечение имущественной безопасности не является алгоритмичной работой, это товар штучный — не ошибитесь!).
Конечно же, главбуху нужно добросовестно выполнять свои обязанности каждый день в рамках закона, учетной политики компании, требований ФНС. Тогда вам вряд ли придется доказывать в суде свою невиновность, а судебные приставы не станут беспокоить вас никогда, даже в кошмарных снах.
А теперь из важной судебной практики о субсидиарной ответственности руководителя и главного бухгалтера (на примере уголовного дела в отношении главного бухгалтера Ахмадеевой Г.Г. и взыскании с нее налоговых долгов)
В других статьях своего блога я неоднократно писал о том, что руководитель, главный бухгалтер или любое иное лицо, фактически управляющее компанией могут быть привлечены к субсидиарной ответственности по ее долгам: доначисленным налоговым платежам, пеням и штрафам.
Если покопаться в интернете, то легко можно найти множество статей на тему о субсидиарной ответственности лиц, которые фактически и юридически управляют компанией.
Многие авторы при этом ссылаются на закон «О несостоятельности (банкротстве)», нормы НК РФ, а так же на правила ГК РФ, которыми установлена субсидиарная ответственность учредителя, руководителя, главного бухгалтера и иных лиц.
Но при этом, как я заметил, все указывают на общие правила, но не объясняют, а, как и при каких условиях субсидиарная ответственность может наступить, как это на самом деле будет происходить на практике.
Давайте на конкретных примерах разберемся в вопросе привлечения к субсидиарной ответственности исключительно с практической точки зрения и обратим внимание на следующие судебные акты:
- Постановление Пленума ВС от 28.12.2006 года № 64 (в части привлечения к субсидиарной ответственности руководителей стала применяться приблизительно с 2015 года).
- Дело Воронцова Э.С., Определение КС РФ от 28.02.2017 года № 396-О, в котором в частности указано: «обязанность возместить причиненный вред как мера гражданско-правовой ответственности применяется к причинителю вреда при наличии состава правонарушения, включающего, как правило, наступление вреда, противоправность поведения причинителя вреда, причинную связь между противоправным поведением причинителя вреда и наступлением вреда, а также его вину».
- Дело военных пенсионеров, Постановление КС РФ от 24.03.2017 года № 9-П, в котором в частности указывается: «…в случае, если предоставление имущественного налогового вычета было обусловлено ошибкой самого налогового органа, такое требование может быть им заявлено, поскольку законом не установлено иное, в течение трех лет с момента принятия ошибочного решения о предоставлении имущественного налогового вычета (в случае, если предоставление суммы вычета производилось в течение нескольких налоговых периодов, — с момента принятия первого решения о предоставлении вычета). Если же предоставление имущественного налогового вычета было обусловлено противоправными действиями налогоплательщика (представление подложных документов и т.п.), то налоговый орган вправе обратиться в суд с соответствующим требованием в течение трех лет с момента, когда он узнал или должен был узнать об отсутствии оснований для предоставления налогоплательщику имущественного налогового вычета».
- Дело Уврачева В.М., Определение ВС РФ от 11.07.2017 года № 77-КГ17-11, дело отправлено на новое рассмотрение: «…суд не учел, что прекращение уголовного дела в связи с изданием акта об амнистии не освобождает руководителя филиала общества от обязанности возместить причиненный вред, вывод суда о том, что возможность взыскания налога с общества не утрачена, так как банкротом оно не признано, необоснован, поскольку налоговым органом не предъявлялся иск о взыскании неуплаченного налога, наличие возможности общества уплатить налог не доказано» (выдержка распечатана из системы «Консультант+»).
- Дело Ахмадеевой Г.Г.
А вот о деле главного бухгалтера Ахмадеевой Г.Г. давайте поговорим поподробнее.
08 декабря 2017 года Конституционный суд опубликовал Постановление от 08.12.2017 года № 39-П по делу Ахмадеевой Г.Г. (она в прошлом являлась главным бухгалтером ООО) и др. Этим Постановлением Конституционный суд поставил жирную точку(?!) в вопросе порядка привлечения физических лиц (директоров, бухгалтеров, учредителей и всех тех, кто реально управлял) к субсидиарной ответственности и объяснил нам, как теперь суды могут взыскивать недоимку по налогам.
Кратко предыстория дела Ахмадеевой Г.Г.
Ахмадеева Г.Г., возраст 61 год (!), пенсионерка, зарегистрирована в качестве ИП, оказывала услуги по ведению бухгалтерского учета, путем заключения конкретного договора. В данном случае, был заключен договор с Обществом «А».
Подписывал бухгалтерские отчеты и налоговые декларации в обществе «А» Заказчик. Ахмадеева Г.Г. документы только оформляла по представленной директором общества «А» первичке.
Была проведена выездная налоговая проверка ООО «А», в соответствии с которой было обнаружено, что предприятием неверно выбран режим налогообложения (вместо общей системы налогообложения, предприятие работало по системе ЕНВД), в результате предприятию «А» были доначислены налоги на сумму 4 467 171 рублей, пени 653 585 рублей, штраф – 374 572 рублей.
При этом сама налоговая инспекция указала, что ошибка бухгалтером была допущена не умышленно, схемы не было.
Тем не менее, по результатам рассмотрения материалов проверки в отношении Ахмадеевой Г.Г., было возбуждено уголовное дело по признакам преступления, предусмотренного ч.1 ст.199 УК РФ.
Потерпевшим по уголовному делу была признана налоговая инспекция.
Следователь внушил (обработал) Ахмадеевой Г.Г., что она виновна в совершении преступления, предусмотренного ч.1 ст.199 УК РФ, а так же сообщил, что она может не волноваться(?), так как можно прекратить дело по амнистии.
Ахмадеева Г.Г. согласилась. НО…
Уголовное дело было прекращено по не реабилитирующим основаниям.
А далее налоговая инспекция на основании пп.14 п.1 ст.31 НК РФ, ст.ст.124, 1064 ГК РФ, ст.ст.131-132 ГПК РФ обратилась в суд с гражданским иском о взыскании с Ахмадеевой Г.Г., ущерба, причиненного преступлением, суммы налога в размере 3 510 060,19 руб., пени – 653 585,00 руб., а так же штрафа – 372 418 руб.
Решением суда требования налоговиков было удовлетворено частично, суммы налогов были взысканы так же частично, во взыскании пени и штрафа было отказано.
Возникает законный вопрос: верно ли поступил суд?
Во-первых. Суд руководствовался правилами ГК РФ, а не нормами НК РФ.
Во-вторых. В рамках уголовного дела вина Ахмадеевой Г.Г. не установлена. Уголовное дело прекращено.
В-третьих. Юридическое лицо не ликвидировано, банкротом не признано, неплатежеспособность общества, которому доначислены налоговые платежи, не установлена, тогда почему долги были взысканы с главного бухгалтера?
Ахмадеева Г.Г. с Решением суда не согласилась и обратилась в Конституционный суд (далее — КС).
О том, что изменилось в связи с принятием Постановления КС РФ от 08.12.2017 г. по делу Ахмадеевой Г.Г. читайте в других моих статьях.
Коротко лишь скажу, что Конституционный суд поддержал идею и само взыскание с главного бухгалтера суммы недоимки и пени, а вот штраф, как сказал КС РФ, взыскиваться с главного бухгалтера не может.
Правда налоговики в других делах продолжают настаивать и на взыскании штрафа с КДЛ, в том числе и с главного бухгалтера.
Вопрос субсидиарной ответственности главного бухгалтера, как мы видим очень серьезный. Поэтому главному бухгалтеру важно в процессе работы выстраивать свою безопасность. О том как это делать, вы всегда сможете узнать, обратившись к нашим специалистам.
Вы можете оставить заявку на демо или купить в нашем онлайн-магазине.
Автор статьи:
Сперанский Михаил Игоревич,
Государственный советник Российской Федерации,
эксперт Образовательного центра «ЕРМАК».
Субсидиарная ответственность главного бухгалтера за налоговые долги компании в 2024
Когда говорят о субсидиарной ответственности, многие думают, что она касается исключительно собственников и руководителей компаний. Однако это далеко не так: сейчас за долги компании, в том числе и налоговые, вполне может ответить личным имуществом, деньгами главный бухгалтер компании. Разберемся, когда это возможно.
Наталья Наталюк
Советник налоговой службы РФ II ранга, ведущий юрист по налоговым и гражданско-правовым спорам «Правовест Аудит»
«Субсидиарка» и КДЛ: что это значит?
Кто может попасть под субсидиарную и уголовную ответственность в 2024 из за налоговых долгов
Прежде всего, следует разобраться со специфичной для слуха бухгалтера терминологией, который больше погружен в столь понятный для него мир бухгалтерских проводок и отчетности. Субсидиарная ответственность (от лат. Subsidiarus — резервный, вспомогательный) — это право взыскания неполученного долга с другого лица, если первое лицо не может его погасить. Например, это возможно при ликвидации несостоятельной компании, т.е при банкротстве, в том числе за налоговые долги. ФНС как «элитный» кредитор с удовольствием инициирует процедуру банкротства в случаях, когда 50% от всех долгов компании составляют налоги. И здесь зачастую преследуется интерес пополнения бюджета за счет средств должностных лиц компании-должника, поскольку с последнего взять уже нечего. А институт субсидиарной ответственности по долгам компании дает такую возможность. С каждым годом ФНС все активнее инициирует процедуру банкротства компаний за налоговые долги (по данным Федресурса).
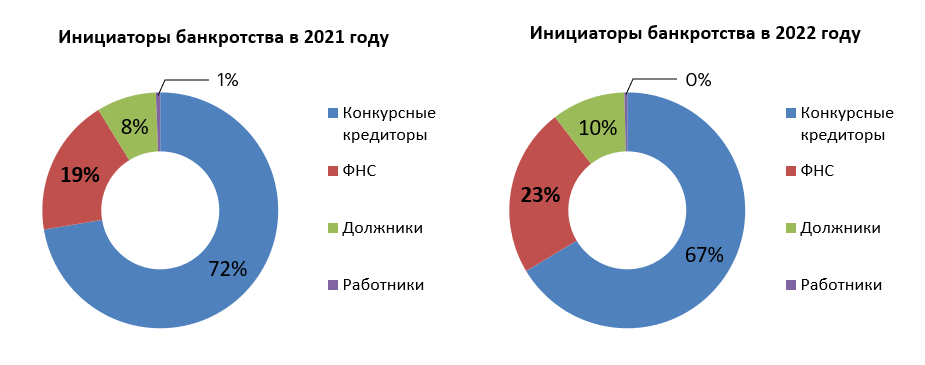
Как отмечает Федресурс, в январе-сентябре 2023 года общее количество заявлений о банкротстве компаний достигло 23519 шт., что в 2,9 раз больше, чем в таком же периоде 2022 года. В ТОП-3 по числу открытых процедур конкурсного производства в отношении компаний в январе-сентябре 2023 года традиционно вошли Москва (1173 шт.), Московская область (358) и Санкт-Петербург (341). Количество привлеченных к субсидиарной ответственности лиц (среди которых фигурируют и бухгалтеры компаний), увеличивается с каждым годом.
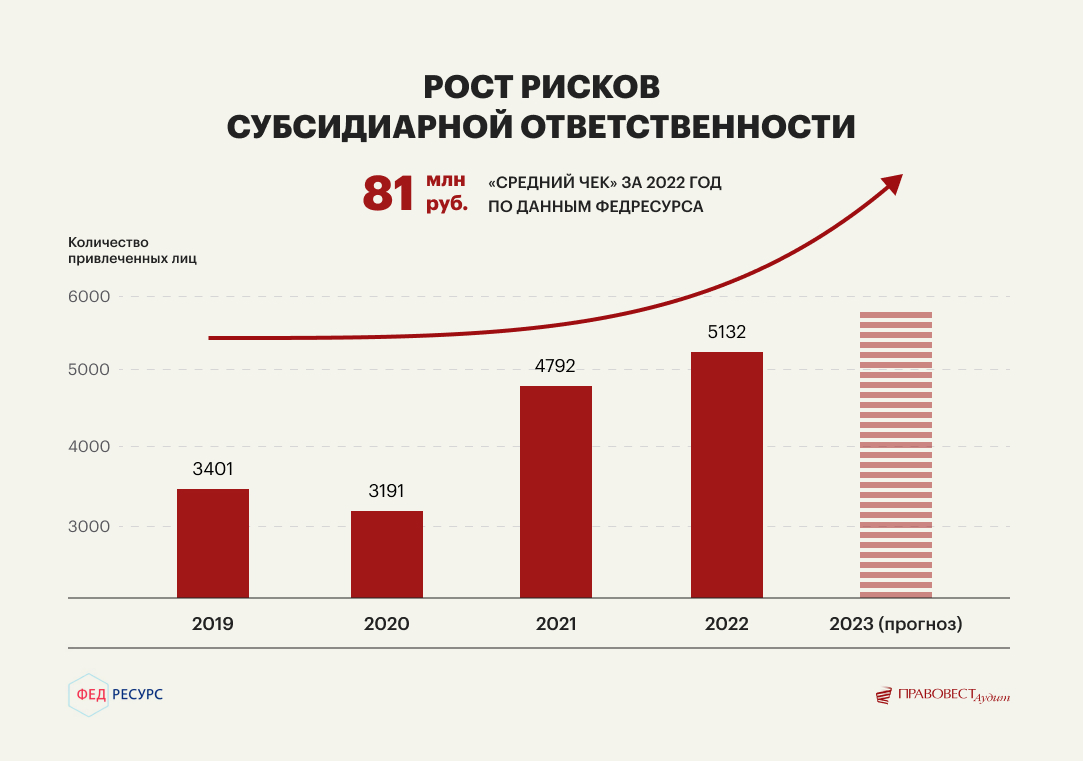
Не будем заострять свое внимание на нюансах процедуры банкротств, они вполне подробно изложены в Федеральном законе от 26.10.2002 года № 127-ФЗ «О несостоятельности (банкротстве)» (далее — Закон о банкротстве). Однако, отметим, что субсидиарная ответственность при банкротстве тесно связана с таким понятием, как контролирующее должника лицо (КДЛ). Именно КДЛ отвечает за долги компании банкрота.
КДЛ — это лицо, которое имело возможность давать обязательные для исполнения должником указания или возможность иным образом определять действия должника, в том числе по совершению сделок и определению их условий (ст. 61.10 Закона о банкротстве).
Наталья Наталюк
Советник налоговой службы РФ II ранга, ведущий юрист по налоговым и гражданско-правовым спорам «Правовест Аудит»
Казалось бы, при чем тут бухгалтер, который является «подневольным» наемным работником, какое он имеет отношение к КДЛ? Действительно, до июля 2017 главбух вполне мог спать спокойно, не тревожась о «субсидиарке», но все изменилось после внесения поправок в банкротное законодательство. Теперь в нем прямо предусмотрено, что возможность определять действия должника может осуществляться путем замещения должности главного бухгалтера (подп. 3 п. 2 ст. 61.10 Закона о банкротстве).
Под подозрение попадают и главбухи, работавшие за 3 года до возникновения признаков банкротства. На практике есть случаи, когда главные бухгалтеры, уволившиеся до появления у компании признаков банкротства, были привлечены к субсидиарной ответственности при банкротстве.
Например, известное дело главбуха Цыбина В.А, с которого солидарно с руководителем строительной компании, как с КДЛ, взыскивают 97 миллионов рублей налоговых долгов, выявленных по результатам выездной проверки (Определение ВС РФ от 27.11.2019 № 305-ЭС19-21244 по делу № дело № А40-161770/2014). «Субсидиарка» не может испортить жизнь только лишь из-за занятия соответствующей должности в компании, она грозит при наличии определенных условий.
Какие доказательства важны для привлечения к субсидиарке в 2024 и как их собирают?
БОЛЬШЕ, ЧЕМ
ПРОСТО АУДИТ!
Особое внимание налогам и «первичке», помощь с новыми ФСБУ, исправление ошибок, минимизация рисков, применение льгот, страховка от штрафов ФНС и поддержка налоговых юристов.
Когда грозит субсидиарная ответственность? «Субсидиарка» бухгалтера судебная практика.
- главбух давал обязательные для исполнения указания или иным образом влиял на компанию, т.е. являлся КДЛ;
- это происходило в пределах 3-х лет до момента появления признаков банкротства;
- именно действия/бездействие главбуха, как КДЛ, банкротство компании-должника «спровоцировали».
О том, каковы эти действия (бездействие) и что должен учитывать суд при принятии решения, указано в Постановлении Пленума ВС РФ от 21.12.2017 № 53. Так, например, неправомерным деяниями судья посчитает:
- указание совершить заведомо убыточные операции и сделки;
- создание системы управления, при которой выгода извлекалась третьим лицом — в ущерб интересам должника и кредиторов;
- совершение операций, значительно ухудшивших финансовое положение предприятия-банкрота, в результате которых была утрачена возможность выполнить все его обязательства и восстановить платежеспособность.
Суды до принятия решения о привлечении лица к субсидиарной ответственности должны исследовать совокупность сделок, операций и установить, что неправомерные действия или бездействия совершались именно под влиянием КДЛ и действительно способствовали переходу компании-должника в стадию банкротства.
Согласно норме закона и позиции судов, главбух несет субсидиарную ответственность, если будет признан КДЛ либо совершил действия, приведшие к уничтожению документации, ее сокрытию или к искажению содержащихся в ней сведений (пп.2,4 п.2, п.4,6 ст. 61.11 Закона о банкротстве, п.24 Постановления Пленума ВС РФ от 21.12.2017 № 53).
Важно осознать: экономя деньги на качественном аудите , Вы серьезно рискуете и можете получить не только многомиллионные налоговые доначисления , пени и штрафы (до 40%) из-за невыявленных и вовремя неисправленных налоговых ошибок, но и потратить личные финансы свои.
В вышеуказанном деле главбуха Цыбина В.А. суды, привлекая его к субсидиарной ответственности, указали, что он, являясь ответственным за ведение бухгалтерского и налогового учета в обществе, включал в налоговые и бухгалтерские регистры заведомо недостоверную информацию, на основании которой им составлялись налоговые декларация для представления в налоговый орган.
Наталья Наталюк
Советник налоговой службы РФ II ранга, ведущий юрист по налоговым и гражданско-правовым спорам «Правовест Аудит»
Таким образом, главбух осознанно ежеквартально отражал в налоговом учете общества операции по сомнительным контрагентам, составлял недостоверную отчетность и сообщал об этом руководителю, вместе с ним подписывал бухгалтерскую отчетность. Суды пришли к единому мнению, что действия главбуха и руководителя общества были согласованы и направлены на реализацию общего намерения — причинения ущерба бюджетной системе РФ.
Не менее ярко иллюстрирует ситуацию с «субсидиаркой» главбуха судебная практика о взыскании с него денежных средств в размере 640 тыс.руб., которые снимались им лично со счета компании при незавидном ее финансовом состоянии и отсутствии документов, подтверждающих факт внесения этих денежных средств в кассу юридического лица (например, Постановление АС Поволжского округа от 22.08.2019 № А72-7843/2017). Хорошо, что дело в суде кассационной инстанции закончилось удачно, поскольку нашлись пропавшие квитанции к приходно-кассовому ордеру, а если бы их не было — пришлось бы расплатиться главбуху из своего кармана!
Справедливо будет отметить, что бухгалтера очень часто стараются привлечь к субсидиарной ответственности за «компанию» с руководителем.
Пример 1. Инспекция обратилась в суд о взыскании налоговой задолженности (доначисления по выездной проверки) с бухгалтера, поскольку его вина в умышленном искажении данных, подлежащих включению бухгалтерскую отчетность и неуплате налогов доказана материалами налоговой проверки (противоречия в учете, невозможность установить точные суммы закупок, в книгу покупок включены данные, не соответствующие счетам-фактурам и пр.) (определение ВС РФ от 13.01.2021 года по делу № №А53-6904/2017). Суды поддержали налоговый орган и отметили, что выявленные в ходе налоговой проверки нарушения при ведении финансовой отчетности должника (например, создание формального документооборота, искажение и уничтожение бухгалтерской и первичной документации, совершение недействительных сделок) свидетельствуют о нарушениях, допущенных непосредственно главбухом. Так суды пришли к выводу о наличии согласованных действиях главбуха и руководителя компании, направленные на вывод активов, извлечение необоснованной налоговой выгоды для контрагентов и сокрытие документов бухучета компании за предбанкротный период, привели к банкротству компании.
Не дайте повода
для выездной
проверки
Получите максимум пользы от аудита: проверьте отчетность, устраните риски и найдите финансовые резервы
Пример 2. Конкурсный управляющий добивался «субсидиарки» бухгалтера и руководителя для погашения налоговых долгов компании, со ссылкой на их умышленные действия по занижению налоговой базы (Определение АС Свердловской области от 20.05.2021 года по делу № А60-59392/2016). Причем ситуацию для бухгалтера усугубляли показания директора, данные еще в рамках уголовного дела, который утверждал, что «суммы налогов высчитывала бухгалтер, сам он в бухгалтерии ничего не понимает, он лишь подписывал документы как директор. Бухгалтер сообщила ему о том, что можно перейти с одной системы налогообложения на другую, пояснив, что не нужно платить налог на прибыль. ». К счастью бухгалтера, адвокату удалось убедить суд, что она лишь информировала в рамках оказания услуг о возможности перейти на спецрежим, а решение о переходе принимал именно руководитель компании. Эта история закончилась для бухгалтера удачно, суд среди прочего отметил, что ведение бухучета в компании само по себе не свидетельствует о том, что лицо является контролирующим должника (КДЛ).
Пример 3. Конкурсный управляющий просил суд возложить субсидиарную ответственность на руководителей компании и ее главного бухгалтера (Постановление АС Северо-Западного округа от 17.11.2020 года по делу № А56-73220/2017). Хорошо, что «представители Фемиды» пришли к выводу, что главбух в конкретно данном случае не должен привлекаться к «субсидиарке». Т.к. не был наделен полномочиями, дающими возможность влиять на хозяйственную деятельность компании-должника, участвовать в формировании направления ее коммерческой деятельности, привлекать контрагентов, заключать от имени должника договоры, давать указания о заключении сделок и пр. И еще — согласно штатному расписанию главбух находился в подчинении у финансового директора, а не гендиректора компании, т.е. занимался исключительно «бухгалтерскими» функциями. Фактов искажения главбухом бухгалтерской отчетности в данном деле не было.
Пример 4. В этом случае суды признали обоснованным привлечение главного бухгалтера к субсидиарной ответственности ввиду искажения им данных бухгалтерской отчетности компании-должника, поскольку это существенным образом затруднило формирование конкурсной массы (Определении ВС РФ от 16.08.2022 года по делу № А41-26274/2019).
Как видно из примеров, главбухи привлекаются к субсидиарной ответственности при признании их КДЛ (при наличии доказательств о согласованном с руководителем компании характере действий, направленных на вывод активов, извлечение необоснованной выгоды). При этом надо отметить, что даже если главный бухгалтер, ответственный за ведение бухучета, не будет являться КДЛ, он тоже может нести субсидиарную ответственность вместе с руководителем компании-должника. Это бывает в случае, когда главбух по указанию руководителя или совместно с ним совершил действия, приведшие к уничтожению бухгалтерской документации, ее сокрытию или к искажению содержащихся в ней сведений (например, Постановлении АС Уральского округа от 13.12.2022 года по делу № А60-56099/2018).
Итак, часто основанием для «субсидиарки» главного бухгалтера служат следующие факты:
- не отразил в бухучете или отчетности информацию о сделках;
- не представил необходимую первичную документацию;
- исказил бухгалтерскую отчетность с целью сокрытия доходов, снижения налогооблагаемой базы;
- участвовал в выводе активов.
Как главбуху снизить риск привлечения к «субсидиарке»?
- можно попытаться заручиться письменным распоряжением руководителя компании (хотя бы по крупным и важным сделкам, по сделкам с сомнительными контрагентами) и действовать на его основании (п.8 ст.7 Закона о бухгалтерском учете от 06.12.2011 № 402-ФЗ).
- минимизировать свои полномочия по принятию управленческих решений для компании (наример, выбор контрагентов,сделок пр.).
Субсидиарная ответственность главного бухгалтера
Если компания подает на банкротство, а имущества не хватает на погашение обязательств перед кредиторами, единственным способом взыскать долг становится субсидиарная ответственность в соответствии со ст. 399 ГК РФ. Это самый негативный сценарий для руководителя и лиц, которые контролируют должника (далее — КДЛ). Обязанность платить задолженность по субсидиарке становится личной, то есть ответчикам приходится расплачиваться собственным имуществом и деньгами. К субсидиарке привлекают лиц, которые действиями и решениями довели организацию до банкротства. Логично, что после директора ответственность наступает для главного бухгалтера, ведь именно он:
- контролирует финансовые потоки;
- проверяет контрагентов на добросовестность;
- влияет на заключение сделок;
- первым видит признаки несостоятельности;
- формирует и направляет бухгалтерскую отчетность.
Бухгалтерия — главная лакмусовая бумажка стабильной работы предприятия, а потому главбух или молча знает, или участвует в незаконных действиях руководства. За что конкретно ему грозит субсидиарка, и можно ли избежать ответственности — читайте далее.
За какие действия главбуха привлекут к субсидиарке
Закон не содержит строгого перечня действий, за которые главного бухгалтера привлекут к субсидиарной ответственности. Он один из КДЛ, и участие в разорении компании оценивается в каждом конкретном деле, что открывает для кредиторов безграничный простор для предоставления доказательств его вины.
Ответственность в банкротстве
В соответствии со ст. 61.11 ФЗ-127, субсидиарная ответственность к главному бухгалтеру применяется, когда его действия или бездействия приводят к банкротству и ущемляют интересы кредиторов, в том числе:
- Искажение отчетности: фиктивное изменение налогооблагаемой базы, сокрытие имущества компании, иные фальсификации, которые вводят государство и контрагентов в заблуждение или помогают руководству втайне выводить активы. Главному бухгалтеру придется отвечать, если кредиторы докажут, что именно он искажал цифры и действовал намеренно.
- Отказ передать документы должника арбитражному управляющему или сокрытие части бухгалтерской документации. Смысл нарушения в том, что в случае банкротства фирмы директор передает арбитражному управляющему правоустанавливающие документы. Но в некоторых организациях эта обязанность возложена на главного бухгалтера. Если в его должностной инструкции или приказах предприятия фигурирует такое делегирование, то привлечь к субсидиарке будет легко.
Ответственность вне банкротства
Субсидиарная ответственность бухгалтера возможна и вне процедуры банкротства, когда:
- Выступает поручителем в договоре кредитования компании. Банки часто требуют поручительства первых руководителей заемщика-юрлица. Обычно поручителями становятся директор и учредители, но бывает, что привлекают и главного бухгалтера. Если фирма не платит по кредиту, банк переключится на поручителей.
- Юрлицо в течение года и более не сдавало бухгалтерскую отчетность, не платило налоги. Налоговая принудительно исключит фирму из ЕГРЮЛ и одновременно выйдет в суд с требованием взыскать долги по налогам с субсидиарных должников. Учитывая специфику вопроса, вина, скорее всего, ляжет на главбуха.
Важно понимать, что привлечение к субсидиарке возможно на протяжении длительного времени:
- 3 лет после завершения банкротства или отказа суда в проведении процедуры;
- 10 лет с момента, когда кредиторы узнали о наличии оснований для ответственности КДЛ;
- 3 лет после принудительной ликвидации фирмы Налоговой.
Надеяться, что субсидиарка минует сама собой не стоит. Лучше заранее собирать доказательства непричастности к краху компании.
Когда главбуха признают КДЛ
Сотрудников организации, кроме директора, можно привлечь к ответственности в одном случае: когда кредиторы докажут их причастность к управлению фирмой, то есть статус КДЛ. По ст. 61.10 ФЗ-127, КДЛ признаются физические и юрлица, которые имеют полномочия отдавать приказы должнику или по-другому влиять на его решения.
По умолчанию, бухгалтер не является КДЛ, и одного факта заключения трудового договора недостаточно для субсидиарки
Кредиторам нужно доказать, что в его должностные обязанности входили мероприятия, которые привели к образованию долга: ведение бухучета, сдача отчетности, хранение документов. Для этого потребуются:
- трудовой договор и должностная инструкция;
- приказ о возложении обязанностей;
- устав и прочие учредительные документы.
Если в суде удастся доказать делегирование обязанностей и их невыполнение главбухом, его признают КДЛ и привлекут к ответу.
Также субсидиарка ожидает главбуха, если он является родственником директора или владельца ООО. Считается, что в такой ситуации он участвует в решении вопросов, выходящих за пределы своих полномочий, и получает выгоду от совершения руководством противоправных действий, например, выводит активы в свою пользу.
Как избежать субсидиарной ответственности
Лучший способ избежать субсидиарки — работать честно и по закону. Но часто главбух зависит от решений директора, а отвечать от этого будет не меньше. Снизить риск привлечения помогут следующие меры:
- внимательное чтение должностной инструкции и трудового договора на предмет участия в управлении и принятии судьбоносных решений, в том числе о переходе на определенный налоговый режим, выборе контрагентов, хранение и формирование отчетности;
- отказ брать на себя дополнительные обязательства, включая вхождение в совет директоров;
- требование от руководства письменного приказа на совершение действий, с которыми главбух не согласен;
- предоставление докладной записки на имя директора, как только возникает спорная ситуация или первые признаки банкротства.
Не работает увольнение или включение в договор пункта о неприменении субсидиарной ответственности, поэтому главбуху стоит позаботиться об этом в момент принятия решений, ухудшающих положение кредиторов.
Подведем итог
Главбух необязательно становится объектом субсидиарной ответственности, а только при условии, что его действия способствовали финансовой несостоятельности фирмы или ввели кредиторов в заблуждение. Однако расслабляться не стоит, потому что самому главбуху придется доказывать невиновность в суде и обосновывать, что он:
- не принимал решения, которые привели к банкротству, и не давал соответствующих подсказок руководителю;
- исправно выполнял должностную инструкцию, не выходя за пределы полномочий;
- работал в интересах компании;
- соблюдал закон и не пытался ущемить права кредиторов;
- делал все возможное для своевременной выплаты налогов;
- уведомлял руководителя о финансовых проблемах и предлагал пути решения.
Стоит заранее позаботиться о собственной защите и подкреплять каждое спорное решение или поступок обоснованием: приказом руководителя, докладной запиской, анализом цен на аналогичные услуги. Они станут доказательной базой в суде и помогут главбуху не делить субсидиарный долг с директором и учредителями.