Как не попасть под 115 фз
РАБОТА С БАНКОМ

4 МИН
Как избежать ограничений по 115-ФЗ с помощью сервисов банка
Если мы откроем интернет и посмотрим, что пользователи пишут о блокировках, то столкнёмся со шквалом негатива и непониманием: «За что?», «Почему я?», «Я ведь не террорист». Это понятно, потому что бизнес при блокировке счёта терпит убытки и тратит своё время на решение этой проблемы.
Банк вынужден следовать требованиям 115-ФЗ, однако он не заинтересован закрывать расчётные счета и ограничивать бизнес. Отобрали сервисы Сбера, которые помогут лучше понять этот закон и избежать ограничений.

Кратко о 115-ФЗ
115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и/или финансированию терроризма» направлен на отслеживание финансовых операций, через которые бизнес скрывает незаконный источник получения средств.
Согласно этому закону, банк обязан вовремя выявлять и предотвращать непрозрачные операции компаний. Если есть сомнения, банк обращается к предпринимателям за пояснениями и подтверждающими документами. Это называется «комплаенс-запросы» — клиент банка обязан на них отвечать. Если они игнорируются, банк может отказать в совершении последующих операций и расторгнуть договор.
Как банк помогает клиентам предупредить ограничения по счёту
Специальный раздел на сайте банка
«Как избежать ограничения операций по счёту» — отдельная страница сайта, посвящённая этой теме. Там размещены статьи, истории предпринимателей, тесты, чек-листы, памятки и полезные рекомендации для бизнеса. Пригодится, если вы уже столкнулись с трудностями или хотите проверить себя.
Бесплатные комплаенс-консультации
Предприниматели могут получить консультацию по вопросам комплаенс, даже не имея расчётного счета в Сбере, обратившись за помощью по номеру горячей линии для корпоративных клиентов 0321 доб. 6 с мобильного или 88005555777 доб. 6 с городского телефона.
Комплаенс-поддержка клиентов Сбера предусматривает:
— пояснения по 115-ФЗ и требованиям комплаенс;
— персональные рекомендации по работе в рамках 115-ФЗ;
— помощь и сопровождение в процессе сбора документов;
— дополнительную проверку перед сдачей документов по запросу банка;
— сопровождение в процессе реабилитации;
— работу с обращениями.
Комплаенс-поддержка юрлиц, не являющихся клиентами СберБизнеса, включает:
— пояснения по 115-ФЗ и требованиям комплаенс;
— общие рекомендации по ведению бизнеса в рамках 115-ФЗ.
Персональные рекомендации по 115-ФЗ
Банк регулярно мониторит операции корпоративных клиентов. Если оказывается, что какой-то из показателей мониторинга западает, банк формирует персональные рекомендации и направляет их письмом.
Рекомендации носят информационный характер и не требуют предоставления документов. Соблюдая их, можно предупредить риск блокировки.
Риск блокировки
Сервис поможет оценить, насколько прозрачна ваша деятельность для банка. Ориентируясь на показатели сервиса, вы сможете вовремя изменить модель ведения бизнеса и минимизировать риски блокировки.
Сервис «Риск блокировки» анализирует все финансовые события, а затем соотносит ваши показатели с допустимыми границами по 115-ФЗ. Результат проверки выглядит как светофор: зеленым подсвечивается верхняя граница нормы, оранжевым — то, на что стоит обратить внимание, красным — критичные показатели, которые надо срочно исправить. Основной ориентир — рекомендованные значения Банка России по 115-ФЗ.
Результат проверки можно открыть контрагентам, которые тоже пользуются этим сервисом. Сервис встроен в интернет-банк СберБизнес — ничего устанавливать дополнительно не нужно.
Комплаенс-помощник
Сервис даёт расширенный комплаенс-отчёт с анализом операций и персональными рекомендациями. Также вам доступна индивидуальная консультация с менеджером. Сервис «Комплаенс-помощник» — своего рода чек-лист, в котором видны все возможные отклонения по счёту, а персональный менеджер — гид, который помогает разобраться в отчёте и выстроить доверительные отношения с банком.
Статью актуализировали 5 сентября 2022.
FinTok: как избежать блокировки счета по 115-ФЗ
Если банк замечает хотя бы один из указанных признаков, запускается процесс внутренней проверки. Банк запрашивает документы по сделкам и устанавливает срок, до которого клиент должен предоставить необходимые сведения. Если от клиента не поступают пояснения, банк вправе приостановить операции по его счету.
Существуют три процедуры, которые совершаются по инициативе банка:
- Приостановление операций по счету — это означает, что банк прекращает все расходные операции по счету клиента.
- Приостановление проведения конкретной финансовой операции — законом (115-ФЗ, пункт 14 статьи 7) установлена обязанность клиентов предоставлять информацию, необходимую для исполнения банками требований законодательства. Поэтому на период получения ответа от клиента и его обработки банк приостанавливает операцию, которую считает сомнительной.
- Отказ от проведения конкретной финансовой операции (у банка есть право отказать в проведении операции по счету, пункт 11 статьи 7 115-ФЗ). Отказано может быть в двух случаях:
— если клиентом по требованию банка не предоставлены запрошенные документы;
— если у работников банка возникли подозрения, что операция совершается в целях легализации (отмывания) доходов, полученных преступным путем, или финансирования терроризма.
Даже имея заблокированный счет, клиент вправе и в некоторых случаях обязан совершать различные платежи. Таким образом, существует ряд операций, на которые не распространяются ограничения. Это, например, следующие:
- Выплаты по исполнительным документам, предусматривающим перечисление или выдачу денежных средств со счета для удовлетворения требований о возмещении вреда, причиненного жизни или здоровью, а также требований о взыскании алиментов.
- Выплата выходных пособий, зарплаты по трудовым договорам.
- Уплата налогов и взносов по поручению Федеральной налоговой службы, Пенсионного фонда, Фонда социального страхования.
- Выплаты по исполнительным документам, предусматривающим удовлетворение других денежных требований.
Риск попасть под ограничения, связанные со 115-ФЗ, касается всех, кто имеет счет в банке и использует его для бизнеса, личных расчетов, дополнительного заработка или крупных денежных переводов. Чаще всего с этим сталкиваются индивидуальные предприниматели и малый бизнес, ведь именно их деятельность подразумевает частое снятие и внесение наличных денежных средств, что, в свою очередь, вызывает подозрения у банков.
Чтобы избежать блокировки счета, следует:
- В полном объеме и в установленный срок передавать банку необходимые документы и пояснения по поступающим запросам.
- Проводить проверку контрагентов перед началом сотрудничества. Самый простой и быстрый способ — воспользоваться электронными сервисами на сайте ФНС.
- В случае изменения или расширения перечня видов деятельности своевременно вносить изменения в Единый реестр и уведомлять об этом обслуживающий банк.
- Использовать безналичные расчеты.
- Подробно расписывать назначение платежа.
- Заранее уведомлять обслуживающий банк о переводах на сумму свыше 600 тыс. рублей.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >
Читать в Telegram
Банки.ру+

Комментарии
Комментарии могут оставлять только зарегистрированные пользователи.
01.06.2021 08:41
Приостановление проведения конкретной финансовой операции — законом (115-ФЗ, пункт 14 статьи 7) установлена обязанность клиентов предоставлять информацию, необходимую для исполнения банками требований законодательства. Поэтому на период получения ответа от клиента и его обработки банк приостанавливает операцию, которую считает сомнительной.
Внедрили бы еще это для физиков, для защиты от мошенников. А то чудики, держащие на счетах с ДБО, страдают почем зря.
Belka 1989
01.06.2021 12:38
Ох, уж этот 115 ФЗ. и зеленый банк Хотели открыть аккредитив для покупки кв. в ноябре 2020 г.
Сходила заранее в сбер ( продавец тогда настаивал на этом банке,) спросила- нужны ли какие то подтверждающие документы. На что мне сказали:»Нет. Вы физ. лица и по безналу». Собрались с продавцами, записались на открытие аккредитива( продавцы приехали издалека). и ТАТ-ТАМ. Предоставьте документы, где деньги взяли.
Ну, я то прихватила договоры опродаже дачи и машины. «Не—ее, отправим на проверку, которая будет 10 дней!
Правда, перезвонили через 3-4 дня и оказалось, мне- одобрено открытие аккредитива, а мужу- нет(мы покупали в долевую общую). Типа, банк нуждается в доп. времени для проверки. Муж- пенсионер, все доходы- через этот же банк. Дача- машина- всем совместно владели. ППЦ. Добры люди посоветовали сходить в другое отделение зеленого. Опять по кругу- все документы принесли, там тоже маринка сказала- «не надо, вы физ лица и бла-бла»» Не, говорю, надо- сканируй, отправляй на проверку. Через пару дней огорошили- мужу одобрено, мне-нет!. А это было время, когда цены на квартиры росли ежедневно. Мы ради прикола съездили в третье отделение зеленого. Хах, там сказали- открывайте аккредитив хоть сейчас. Даже отправили запрос- можно! Но продавца с нами не было, без него не стали открывать- уговор такой был. В итоге, продавец нас уведомил, что время нет, им подобранная на замену квартира поднялась в цене, а посему мы должны возместить разницу в не очень мелком размере. Не знаю, чем бы дело кончилось, но «продавец созрел», что называется и проклял сбер.
Мы пошли в другой банк и за 35 минут(!!) все сделали. Итог: по вине зеленого банка мы переплатили 300 тыщщ, истрепали себе и продавцу все нервы, возненавидели зеленый. А, да, это еще не конец. После НГ, менедЖоры сбера вдруг разглядели, что на наших счетах шевелились деньги, возбудились и давай названивать с предложением «стать вип клиентами» с правом хлебать кофе литрами сидя в мягком кресле при посещении их банка. Догадываетесь, как они были посланы Итог: муж вывел пенсию из сбера, покупатели расторгли договор на обслуживание, так же, как и я.
С таким банком и врагов не надо.
goodwin124
01.06.2021 20:42
Очень краткое изложение 115 Закона. Может, кто и не читал его.
Кто не читал Закон, будет интересно, что обязательному контролю подлежит и денежный почтовый перевод на 100 т.р.
goodwin124
01.06.2021 20:48
Со Сбером такое бывает. У них же из регионов большое количество людей приезжает, а у них много гениальных идей. И да 115-ФЗ очень своеобразный закон, скорее обычный человек пострадает, чем террорист
Как не попасть под блокировку 115-ФЗ
ИП используют расчетные счета для совершения операций в безналичном порядке: расчеты с контрагентами, выплаты зарплат, вознаграждений, прием платежей от заказчиков. Если расчетный счет блокируется, индивидуальный предприниматель не сможет снять или перечислить денежные средства. Это негативно влияет на деятельность предпринимателя и приводит к денежным убыткам.
Причем основания для блокировки могут быть самыми разными — как серьезными проступками, так и случайными просчетами со стороны предпринимателей. Например, Вы ошиблись при составлении документов, в платежке или попросту не оповестили банк об изменениях в личных сведениях. В соответствии с Федеральным законом 115-ФЗ, а также требованиями Росфинмониторинга, банк вправе временно прекратить проведение транзакций по расчетному счету, если заподозрит незаконную деятельность, участие в сомнительных операциях, уход от уплаты налогов или легализацию доходов, полученных преступным путем.
Подробнее о том, как не допустить таких ситуаций, мы поговорим в этом материале.
Что говорится в законе 115-ФЗ
Когда речь заходит о 115-ФЗ, имеют в виду Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма».
Суть закона заключается в том, чтобы не допустить:
- обналичивания денег, полученных незаконным путем;
- перевода денег террористам, экстремистам и лицам, которые занимаются распространением оружия.
Организациям, ведущим денежные или имущественные операции (банки, инвестиционные фонды, ломбарды и другие), необходимо тщательно отслеживать операции и сделки клиентов. В этой связи 115-ФЗ определяет регламент по работе с клиентами. Правила, изложенные в законе, обязуют компании распознавать нелегальные схемы и пресекать их.
Какие операции попадают под подозрение
Сомнительные сделки в рамках 115-ФЗ — это операции, которые не являются типичными для деятельности компании, ведутся вопреки требованиям закона, отличаются сложной схемой или же заведомо не выгодны заказчику. В качестве обобщающего фактора для сомнительных операций выступает их необычность и нетипичность. Перечень операций сомнительного характера указан в статье 6 закона № 115-ФЗ.
Особый интерес у сотрудников банка вызывают следующие операции:
- операции с валютой и ценными бумагами, покупка с целью дальнейшей их перепродажи;
- выпуск наличных денежных средств на имя предъявителя;
- открытие вклада в пользу третьего лица;
- выдача наличных денег в особо крупных размерах с неясной целью и неоднозначным назначением;
- операции, не свойственные прежней деятельности организации или индивидуального предпринимателя;
- предоставление беспроцентного займа в денежной форме;
- сдача золотых изделий и лома драгоценных металлов в ломбард.
Вызывают настороженность любые переводы денежных средств с вновь зарегистрированными обществами, имеющими признаки фирм-однодневок.
Какие правила нужно соблюдать, чтобы не попасть под блокировку
| У организации есть история | Фирма должна периодически что-то продавать, покупать или производить. Какие-то следы деловой активности должны быть заметны. |
| В штате есть несколько работников | Да, есть бизнесы, в которых не задействовано несколько сотрудников, но наличие штата считается обязательным элементом функционирующего бизнеса, причем не на бумаге, а на деле. |
| Немного наличных денег нужно иногда снимать | В реальной жизни компания не может обойтись без расходов. Поэтому Вы должны показать, что Ваша структура действительно существует. Однако не стоит допускать того, чтобы расходы на наличные превышали 30 процентов. |
| Пусть счет будет активным | Хорошо, когда сделок много. И важно, чтобы контрагентов тоже было больше одного. |
| Не оставляйте без ответов вопросы сотрудников банка | И Вы должны делать это быстро. Утром — вопрос, вечером — ответ. Сегодня запрос, завтра письмо. Банк должен видеть, что Вы не скрываетесь. |
| Проверка контрагентов | Обязательная процедура. Вы можете безукоризненно следовать предыдущим восьми правилам, но один подозрительный контрагент может подвергнуть Вашу организацию риску. |
Что делать, когда узнал о блокировке?
Если банк заблокировал Ваш счет, у Вас будет три варианта разрешения ситуации.
Первый: закрыть счет и перевести деньги на другой счет в ином банковском учреждении. Вероятнее всего, такой способ удовлетворит банк, поскольку он рассматривает Вас как сомнительного клиента, нарушившего Закон № 115-ФЗ.
☝�� Это интересно
Второй: вернуть деньги с замороженного счета можно с помощью исполнительного листа. Правда, потребуется некоторое время на судебное разбирательство, но если кредитор, доброжелательно настроенный к Вам, обратится в суд, выиграет дело, получит исполнительный лист, а затем подаст его в банк, банк его точно исполнит.
Третий. Он напрямую предусматривается действующим Законом № 115-ФЗ:
- Собрать и предъявить документы, которые запросит банк. Эти бумаги должны снимать с Вас подозрения, доказывать благонадежность, а платежные операции никоим образом не должны рассматриваться как сомнительные согласно ст. 7 раздела 2 Закона № 115-ФЗ.
- Если банк принял Ваши документы, но не хочет разбираться в ситуации и разблокировать счет — обратитесь в Арбитражный суд, с требованием о признании незаконными действий банка и возложении на него обязательств по выполнению требуемых Вами операций.
Как разблокировать расчетный счет?
В зависимости от ситуации, каждое дело будет рассматриваться в индивидуальном порядке. А значит и документы потребуются разные:
- Если Вы не давали согласия на внесение изменений в учредительные документы, предоставьте документы, подтверждающие эти изменения.
- Если директор Вашей компании был заподозрен в номинальном управлении, опровергните это заключение, предъявив соответствующие доказательства.
- Если счет заблокирован из-за того, что адрес предприятия недействителен, предъявите документ, в котором указан его фактический адрес.
- Если у Вас имеется задолженность перед налоговой инспекцией, либо оплатите ее, либо предъявите документ о незаконности взыскания долга.
В любом случае, если Ваш расчетный счет заблокирован, немедленно свяжитесь с банком и уточните основания для его блокировки. Банк передаст сведения и, опираясь на них, предпримет дальнейшие действия.
Есть много случаев, когда счет блокируется из-за ошибок банка или налоговой инспекции. Если с Вашей стороны нет никаких нарушений, следует подать заявление в суд и ждать его решения.
Можно ли вывести деньги?
С полной уверенностью можно сказать, что блокировка счета как тотальный запрет на операции возникает в единственном случае — если клиент находится в списке экстремистов или есть причины заподозрить его в террористической активности. Но это наверняка не относится к Вам.
Однако если банк, следуя 115-му закону, приостановил деятельность или отказался от проведения той или иной операции, то здесь свободы гораздо больше. Деньги можно перечислить на счет в другом банке, направить на счет физического лица или по исполнительному листу.
Как можно распорядиться средствами со счёта, заблокированного по 115-ФЗ
| Способ | Затраты | Риски |
| Счёт в другом банке | Банк может взимать штраф за перевод денег со счёта, заблокированного на основании 115-ФЗ. Это может быть 10-20 % и более | Банк сопроводит перевод сообщением в ЦБ РФ, и клиента могут внести в «чёрный список». Это чревато блокировкой в другом банке и проблемами с открытием счетов |
| Зарплата и другие выплаты физлицам | От 13 % НДФЛ + внебюджетные фонды (если фирма банкротится или не может уплатить НДФЛ, налог перечисляет в бюджет физлицо) | Если выплачиваете крупную сумму, на вас могут завести уголовное дело по ст. 198 УК РФ. Финмониторинг тоже не дремлет |
| Исполнительный лист | При обращении в суд нужно уплатить госпошлину | Спор в суде решается долго, даже если это мировое соглашение. Может, быстрее удастся решить все вопросы с банком и снять блокировку |
| Исполнительная надпись нотариуса (нотариус заверяет договор займа между компанией и физлицом и делает пометку, если условия договора нарушены) | Оплата работы нотариуса (3-5% от суммы договора) | Если банк что-то заподозрит, физлицу могут заблокировать счёт на 45 суток |
И в заключение…
Чтобы не попасть под блокировку, следует вовремя уплачивать налоги, своевременно сдавать отчетность, проверять контрагентов и не вести «серый» бизнес. В целях профилактики не помешает порой взглянуть на переводы и расчеты глазами банка — все ли у Вас понятно и открыто?
Если банк все же заподозрил Вас, не нервничайте, а спокойно поясните схему проведения операций, специфику деятельности, вовремя подавайте все документы.
Если банк все же блокирует счет, а Вы считаете, что причин для этого не было — обращайтесь с иском в арбитражный суд. Судебная практика говорит о том, что Вы в силах обосновать незаконность действий банка.
Если Ваши счета заблокированы законно — у Вас есть задолженность перед бюджетом, исполнительное производство и прочее, Вам необходимо ликвидировать все нарушения. Сразу после того, как Вы оплатите все налоги, штрафы и другие обязательные взносы, банк снимет с Вас ограничения по счету.
Как компании избежать блокировки счета по 115-ФЗ: свежая практика
Риск подпасть под ограничения, связанные с «антиотмывочным» законом 115-ФЗ, касается всех, кто имеет счет в банке и использует его для бизнеса, личных расчетов, дополнительного заработка или крупных денежных переводов. Опрошенные Право.ru эксперты рассказали, как избежать блокировок и что делать, если вы с ними все же столкнулись. Один из юристов на примере дела из своей практики объяснил, как успешно оспорить в суде решение банка.
С 1 июля 2022 года банковских клиентов разделяют на три группы риска, каждой из которых присвоен свой цвет — зеленый, желтый, красный. Называют эту систему «банковский светофор».
- Красный — высокий риск. Это технические компании, которые созданы специально для выстраивания сложных схем и проведения сомнительных операций. По оценке ЦБ, «красных» клиентов 0,7% от всего бизнеса. В силу закона банк будет обязан замораживать их деньги.
- Желтый — средний риск. Это реальный бизнес, замеченный в проведении подозрительных операций. «Желтых» клиентов, по данным ЦБ, примерно 0,3%. У «желтых» компаний банкиры будут запрашивать документы и пояснения о проводимых операциях.
- Зеленый — низкий риск. Это 99% компаний и ИП. Они ведут реальную хозяйственную деятельность и не участвуют в сомнительных схемах. Они со сложностями не столкнутся.
Если раньше банки сами отслеживали действия своих клиентов и блокировали сомнительные операции, то теперь и Центробанк публично включился в дело. Регулятор будет анализировать операции предпринимателей и определять их в одну из трех групп. Информацию о детальности компаний ЦБ собирает из обычных банков: как правило, все межбанковские переводы проходят через его корреспондентские счета.
«Информация обновляется ежедневно. Окончательное решение будет присваивать конкретный банк, он может согласиться с мнением ЦБ, а может просто принять его к сведению. Но мне кажется, споры между банком и ЦБ по такому поводу исключены», — сказал партнер TaxCorp Максим Шедогубов. Банки не обязаны сообщать своим клиентам, к какому цвету «светофора» их отнесли. Исключение — клиенты из красной зоны: о присвоении высокого уровня риска банк их уведомит в течение пяти рабочих дней, указывает эксперт.
Компания может оказаться в красной зоне, если:
- Наблюдается высокая оборачиваемость денег — они только поступили на счет, и их сразу же перевели на другой. Обнальщики не держат деньги на счете, они переводят их сразу, как получат.
- Нет налоговых и зарплатных отчислений со счета.
- Нет платежей по текущим расходам компании. Обычно компании платят за аренду офиса, свет, газ, воду, канцелярку, бумагу — все, что помогает бизнесу работать. Если такого нет, это подозрительно.
- Контрагенты клиента, которым он отправляет деньги, похожи на компании-однодневки. Если компания выбрала партнером «однодневку», банки считают, что и сама компания может работать нечестно.
Проблемы из-за 115-ФЗ
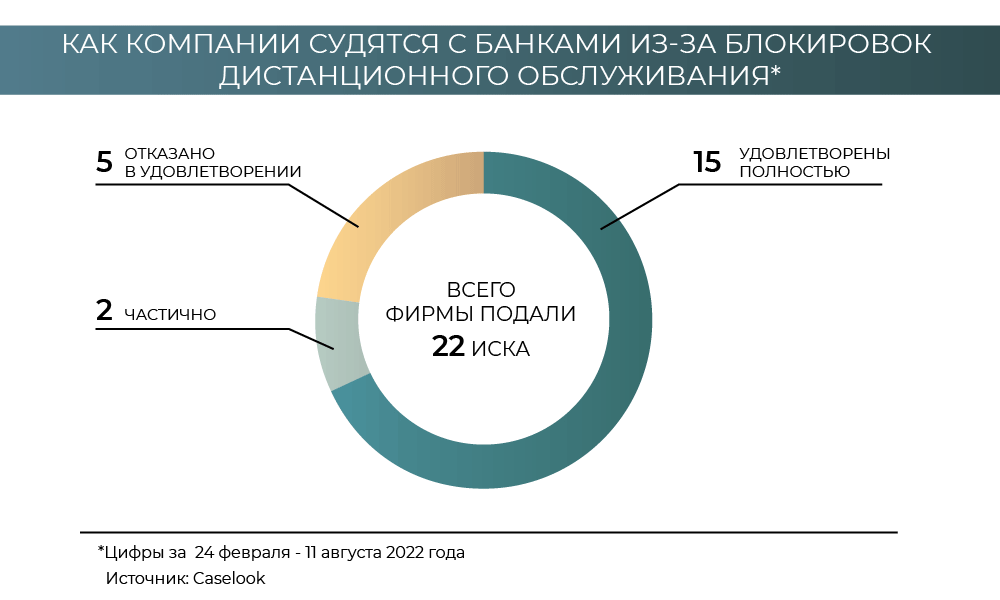
С проблемой из-за применения закона 115-ФЗ столкнулось и ООО «Первая инвестиционная компания» (ПИК). Компания обратилась в АСГМ с иском к «Альфа-банку», который ограничил ей доступ к услуге дистанционного банковского обслуживания (ДБО). ПИК требовал признать действия кредитной организации незаконными и возобновить ДБО (дело № А40-28825/22-156-177).
Возможность управлять расчетным счетом дистанционно «Альфа-банк» отключил фирме в октябре прошлого года. Через несколько дней ПИК представила документы, которые давали основания для снятия ограничений. Еще через месяц компания направила банку письмо с требованием предоставить информацию об ограничении ДБО и восстановить обслуживание. «Альфа-банк», в свою очередь, в начале этого года запросил у организации бумаги по нестандартным операциям. ПИК их все представил, но дистанционное банковское обслуживание так и не восстановили. Поэтому компания решила обратиться в суд.
Арбитражный суд города Москвы указал, что использование установленных 115-ФЗ прав не может иметь произвольный характер и противоречить ст. 845 ГК («Договор банковского счета»). Согласно ей, банк не вправе распоряжаться средствами клиента по своему усмотрению. Суд также отметил: банк при осуществлении обязательного контроля в отношении операций клиентов не вправе брать на себя полномочия фискальных и уполномоченных органов, поскольку такие действия выходят за пределы его компетенции.
По закону на банк возложена обязанность доказывать, что совершаемые клиентом сделки противоречат закону, то есть имеют запутанный или необычный характер, не имеют законной цели, не соответствуют целям деятельности организации. Кредитная организация самостоятельно принимает решение о признании операции клиента подозрительной. Вместе с тем для этого недостаточно только формальных признаков, указывающих на сомнительность сделки, говорится в решении суда.
«Альфа-банк» утверждал, что проводимые ООО операции имели признаки сомнительных. Но судья Лариса Дьяконова отметила, что кредитная организация не представила доказательств. Банк указывал на малочисленность штата фирмы, но АСГМ заявил, что компания заключает договоры субаренды с индивидуальными предпринимателями. Также в материалах дела не было доказательств, что сделки ПИК с контрагентами были мнимыми или притворными.
В итоге АСГМ признал незаконными действия «Альфа-банка» по ограничению услуги дистанционного банковского обслуживания и обязал восстановить доступ компании к ДБО.
Проблема в том, что нормативное регулирование банковского контроля за операциями по ФЗ-115 в достаточной степени непрозрачно, говорит советник Alliance Legal Consulting Group Alliance Legal Consulting Group Региональный рейтинг. группа Арбитражное судопроизводство (крупные споры: high market) группа Банкротство группа Налоговое консультирование и споры группа Разрешение споров в судах общей юрисдикции Профайл компании × Ксения Пантелеева. По ее наблюдениям, требования банков, мотивированные ФЗ-115, выходят далеко за рамки норм этого закона, основываются на требованиях внутренних инструкций и регламентов, что в рассматриваемом деле суд истолковал как необоснованный выход банка за пределы его компетенции по контролю операций.
Как удалось добиться этого решения?
Во-первых, проводилась досудебная работа. По запросам банка были собраны все документы на те операции, которые банку не понравились, указал партнер TaxCorp Максим Шедогубов, который представлял интересы компании в споре. Во-вторых, в банк отправили требование указать причины ограничений. Кредитная организация это требование проигнорировала, что прямо нарушает не только 115-ФЗ, но и п. 3 информационного письма Банка России от 12.09.2018 № ИН-014-12/61.
В-третьих, мы раскрыли суду деловую цель каждой «сомнительной» операции: почему она была совершена, какими документами подтверждается, то есть подтвердили реальный, а не мнимый характер сделок, добавляет юрист. В-четвертых, банк так и не обратился в Росфинмониторинг, нарушив обязанность, установленную п. 3 ст. 7 115-ФЗ про информирование о подозрительных операциях. «Банк попал в патовую ситуацию: если сделки подозрительные — почему не сообщили? А если не подозрительные — почему ограничили ДБО? Представитель внятного ответа не дал», — указал Шедогубов.
Как избежать блокировки?
Партнер TaxCorp рассказал, как компании не нарваться на блокировку. Для этого нужно:
- Тщательно проверять контрагентов.
- Осознавать, что каждая сделка должна иметь свою деловую цель. Это полезно не только и не столько при взаимодействии с банками.
- Не игнорировать запросы банков о представлении документов по сделке. Это их право, закрепленное в п. 2 ст. 7 115-ФЗ. Желательно, чтобы их сканы были в наличии, тогда не придется долго и мучительно готовить тонны документов в авральном режиме, вызывая дополнительные подозрения у банка. Чаще всего сканов договора и закрывающих документов банку достаточно, чтобы оставить вас в покое.
- С расчетного счета должны идти не только расчеты с контрагентами, но и уплата налогов, выплата зарплаты, арендные платежи и другие операции, без которых нормальное общество не может существовать. Если счетов несколько — чередуйте.
- Требовать у банка объяснения причин блокировки или ограничений в письменном виде.
«Отнесение к высокорискованным клиентам не приговор. Оценку можно оспорить в межведомственной комиссии при ЦБ. Если ее решение не удовлетворит — идите в суд. Если там признают недостоверность оценки, все ограничения снимут», — резюмировал Шедогубов.