Отражаем основные средства в бухгалтерском балансе
Основные средства в бухгалтерском балансе отражаются в строке 1150 раздела «Внеоборотные активы». О том, каковы особенности формирования данных для этой строки, читайте в нашем материале.
Вам помогут документы и бланки:
- Что относят к основным средствам
- Стоимость основных фондов по балансу: строка 1150
- Итоги
Что относят к основным средствам
К основным средствам относят имущественные ценности, которые могут использоваться как производственные активы, необходимые для изготовления продукции (оказания услуг, проведения работ), а также имущество, используемое для управления компанией. С 2022 года правила учета ОС регламентированы ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». Правила, установленные ПБУ 6/01 «Учет основных средств», действовали до конца 2021 года. С 2022 года ПБУ 6/01 и Методическе указания по учету ОС, утвержденные приказом Минфина РФ от 13.10.2003 № 91н, утратили силу.
Что изменилось в учете ОС в связи с вступлением в силу новых ФСБУ, детально разъяснили эксперты КонсультантПлюс. Получите бесплатный демо-доступ к К+ и переходите в Готовое решение, чтобы узнать все подробности нововведений.
В число основных средств входят:
- здания и сооружения;
- земельные участки;
- оборудование;
- авто-, мото- и иная техника;
- вычислительные устройства;
- измерительные приборы;
- хозинвентарь;
- сельскохозяйственный скот;
- многолетние посадки;
- внутрихозяйственные, логистические авто- и железные дороги, а также другие подобные активы.
К основным средствам также принято относить капвложения в земельный фонд (выполнение работ, существенно улучшающих качество сельскохозяйственных земель), объекты природопользования, а также завершенные капвложения в арендованное имущество.

Стоимость принятых на учет основных средств складывается из всех затрат, связанных с их приобретением, и погашается за счет амортизации. Амортизационные начисления производятся одним из выбранных предприятием способов:
- линейным;
- снижения остатка;
- в пропорции к объему выпуска продукции.
ВНИМАНИЕ! Способ амортизации по сумме чисел лет срока полезного использования прменялся до конца 2021 года. ФСБУ 6/2020 «Основные средства», применяемый с 2022 года, такой метод не регламентирует.
Не амортизируются земли и объекты добычи полезных ископаемых, воды и прочих недр. Имущество НКО с 2022 года подлежит амортизации.
О том, каковы сходства и различия амортизации, начисляемой в бухгалтерском и налоговом учете, читайте в статье «Амортизационная премия в бухгалтерском и налоговом учете».
Стоимость основных фондов по балансу: строка 1150
В бухучете к числу основных средств относят активы стоимостью свыше утвержденной предприятием со сроком службы более года. Напомним, до конца 2021 года стомость активов в бухучете не могла превышать 40 000 руб. Однако с 2022 года организация самостоятельно устанавливает лимит стоимости основных средств. Это закреплено в новом ФСБУ 6/2000 «Основные средства».
Как организации самостоятельно установить лимит стоимости ОС в бухучете согласно ФСБУ 6/2020 «Основные средства», узнайте в Готовом решении от КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный демо-доступ. Это бесплатно.
В налоговом учете стоимость ОС не изменилась и равна так же 100 000 руб.
В бухгалтерском балансе основные средства отражают в объеме их стоимости, уменьшенной на сумму амортизации (т. е. по остаточной стоимости).

О том, как определяется остаточная стоимость основных средств, читайте в материале «Как определить остаточную стоимость основных средств».
Стоимость основных фондов по балансу — строка 1150 — берется как разница между сальдо, имеющим место на конец отчетного периода по дебету счета 01, и сальдо по кредиту счета 02.

Посмотреть пример заполнения строки 1150 баланса можно в КонсультантПлюс, получив бесплатный пробный доступ к системе.
В случае проведения дооборудования (реконструкции, частичного списания) основных средств, приводящих к изменению первоначальной стоимости, эта информация находит отражение в приложениях к балансу. То же касается и случая проведения переоценки имущества, производимой путем индексирования восстановительной стоимости активов либо же путем непосредственного пересчета до фактической рыночной стоимости. Возникающие разницы относятся на добавочный капитал.
Подробнее о бухучете переоценки читайте в материале «Переоценка внеоборотных активов в балансе — это. ».
Итоги
Для отражения основных средств в бухбалансе отведена определенная строка (1150) в разделе, посвященном внеоборотным активам. К числу этого имущества относятся объекты определенной стоимости, установленной предприятием самостоятельно, и срока службы (свыше 1 года). В балансе эта стоимость показывается уменьшенной на сумму амортизации. Ситуации изменения стоимости, связанные с дооборудованием (реконструкцией, частичным списанием) и переоценкой, раскрываются в приложениях к бухбалансу.
Балансовая стоимость активов
Расскажем, что такое балансовая стоимость активов, для чего она нужна и как её рассчитать.
Зарегистрируйтесь в интернет-бухгалтерии «Моё дело»
И получите бесплатную круглосуточную экспертную поддержку по всем вопросам бухгалтерского учёта и налогообложения.
Что это такое
Балансовая стоимость активов (БСА) — это строка баланса, которая отражает общую сумму имущества предприятия, показывая его финансовое положение на отчётную дату.
Имущество подразделяется на две крупные категории:
- оборотное (краткосрочные активы);
- внеоборотное (долгосрочные активы).
К первой относится имущество, которое участвует в обороте и в течение года компании приносит доход. Например, это средства на расчётном счёте, продукция, сырьё, краткосрочные инвестиции и другое.
Вторая — это имущество, которое в долгосрочной перспективе приносит компании доход. Например, это собственный офис, производственные мощности, транспорт, долгосрочные инвестиции и так далее.
Оборотные и внеоборотные активы отображаются в строках 1200 и 1100 соответственно, где посмотреть в балансе балансовую стоимость имущества — в строке 1600.
Соответственно, балансовая стоимость активов — это сумма оборотных и внеоборотных.
Зачем нужна БСА
Сделки
По законодательству предприятия должны рассчитывать БСА при совершении каких-либо сделок. Когда имеется информация о стоимости всего имущества и реализуемого актива, то из этого можно определить крупность сделки.
Если реализуемый актив больше одной четверти БСА компании, то эта сделка признаётся крупной и будет требовать одобрения учредителей (акционеров), если этого требует устав.
В общем порядке одобрять или оспаривать сделку могут участники, имеющие долю в компании не меньше одного процента.
Например, гендиректор захотел купить имущество, которое равно 30% балансовой стоимости активов его организации. Он решил не согласовывать это с учредителями и самостоятельно провёл сделку, хотя у него отсутствует такая компетенция по уставу ООО.
Через несколько месяцев участники узнали о сделке и решили оспорить её в суде. По итогам судебных разбирательств сделка была признана недействительной, так как не все участники организации её одобрили.
Также и при неправильном расчёте балансовой стоимости активов впоследствии крупная сделка может быть признана недействительной.
Оптимизация доходов
Дополнительно балансовая стоимость активов общества может при желании руководителей компании использоваться для её анализа финансовой составляющей. Благодаря БСА, можно рассчитать коэффициенты следующих активов:
- оборачиваемости. Понять, насколько эффективно используется имущество;
- рентабельности. Получить информацию о чистой прибыли, исходя из размера вложенных средств.
Исходя из этих коэффициентов, можно провести анализ, предпринять некоторые меры и впоследствии увеличить доходность компании.
Защита от банкротства
После расчёта чистой БСА можно сравнивать полученную величину с размером уставного капитала.
Отметим, что чистая балансовая стоимость активов — это разница между БСА и обязательствами компании.
Если чистая БСА получается ниже уставного капитала, то это свидетельствует о неудовлетворительных результатах деятельности. В таком случае рекомендуется принимать меры.
Сначала необходимо точно убедиться в данной проблеме, сделав повторную переоценку активов. Если результат не поменялся, то тогда нужно:
- увеличивать количество чистых активов (учредители могут это сделать собственными взносами);
- уменьшать уставный капитал как минимум до сравнения с размером чистых активов.
При отсутствии каких-либо действий для решения данной проблемы могут возникнуть негативные последствия от надзорных органов. Худший вариант — принудительная ликвидация.
Узнайте 45 легальных способов снижения налогов для вашей фирмы
Может, вам нужен всего один? Поможем выбрать.
Где в бухгалтерском балансе стоимость активов
В конце зимы и начале весны все организации активно готовят бухгалтерскую отчетность за 2016-й год. Расскажем про один из ключевых показателей любого предприятия – балансовую стоимость активов. Где посмотреть ее в балансе за 2016-й год и в чём это поможет.
Состав активов и где искать
Любой специалист, который когда-нибудь сталкивался с бухгалтерией, знает слова «баланс» и «активы организации». Если объяснять их смысл доступным языком, то выходит, что балансовая стоимость активов – это некоторое число средств и благ, которое можно выразить в денежном эквиваленте.
Если говорить языком бухгалтеров о том, что такое балансовая стоимость активов предприятия, то это количество всех активов фирмы в денежном содержании, которое четко показано в бух. балансе.
Активы могут быть:
- внеоборотные – их суммируют в строке 1100 баланса;
- оборотные – прописаны в строке 1200.
Все основные виды имущества и нематериальные активы относят к необоротным. В балансе они фигурируют по их остаточной стоимости (по которой были получены/куплены с учетом последующего старения, износа и переоценки, которую проводила фирма).
К оборотным средствам принадлежат активы, использование которых в деятельности предприятия для достижения финансовых успехов имеет довольно частый характер. Они задействованы на протяжении 12 месяцев или же иного установленного цикла. К ним можно отнести:
- материалы, которые нужны для производства;
- долги дебиторов перед компанией;
- денежные активы и подобные им;
- НДС по имуществу, которое было приобретено предприятием;
- финансовые инвестиции, и др.
Совсем несложно найти балансовую стоимость активов: это строка 1600 в балансе. Она показывает сумму и оборотных, и внеоборотных активов.
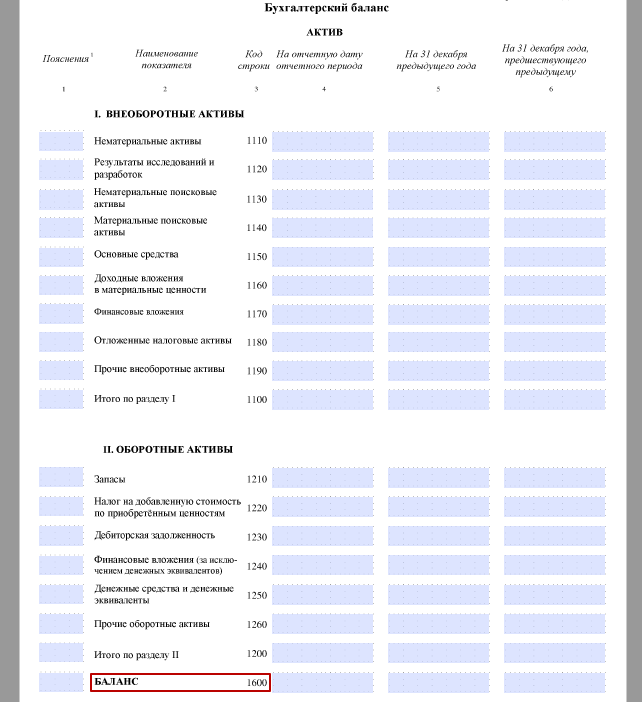
Таким образом, есть только один вариант, где посмотреть в балансе балансовую стоимость активов: она прописана в строке 1600 бухгалтерского баланса.
Расчет
Вычисление балансовой стоимости активов могут проводить бухгалтерия предприятия и иные заинтересованные лица на основе сверстанного баланса. По сути, это цена всего, чем владеет фирма, включая активы в наличии и НМА.
После правильного расчета в строку 1600 будет записана окончательная стоимость всего имущества, которым владеет предприятие на определенное число. Вычисление ведут по следующей формуле:
| Абс = Ао + Авн |
Абс – балансовая стоимость активов;
Ао – строка 1100 бух. баланса;
Авн – строка 1200 баланса.
Сведения о состоянии активов предприятия могут понадобиться при обращении в страховые и кредитные организации. Для этого сотрудники бухгалтерии должны выдать справку, где будет приведен расчет балансовой стоимости активов.
Для чего делают расчет
Вычисление балансовой стоимости активов делают, прежде всего, для финансового анализа предприятия. Эти данные используют (см. таблицу):
| Для чего служит балансовая стоимость активов | |
|---|---|
| Действие | Что даёт |
| Расчет рентабельности активов | Станет ясно, сколько прибыли получает фирма с каждого рубля, который был вложен |
| Расчет коэффициента оборачиваемости активов | Показывает, насколько эффективно предприятие работает со своими активами |
Благодаря балансовой стоимости активов предприятия определяют также, насколько крупна сделка. Это следует из статьи 46 Закона
Если эта сумма будет составлять 25% от стоимости всех активов и более, то сделку признают крупной. В таком случае для ее подтверждения необходимо провести собрание участников (акционеров).
Если выяснится, что расчет балансовой стоимости активов сделан неверно, действительность уже состоявшейся сделки оказывается под угрозой.
Расчет средней стоимости
Любой бухгалтерский баланс устроен так, что позволяет сделать расчет не только балансовой стоимости активов, но и ее усредненный показатель. Он дает более четкое понимание о стоимости и крупности активов. Он как бы нивелирует обстоятельства, которые искажают реальную сумму.
Для расчета средней стоимости используют такую формулу:
| Ас = Ан + Ак |
Ас – средняя стоимость за год;
Ан – активы по балансу на начало года;
Ак – стоимость активов по завершении года.
Заметим, что сумму активов в балансе показывают на последнее число календарного года. Поэтому:
- показатель на начало года – это сальдо стр. 1600 на конец декабря года перед предыдущим;
- балансовая стоимость на конец года – сальдо на конец декабря минувшего года.
В итоге балансовая стоимость активов – это цена на имущество, которым владеет предприятие по данным в бухгалтерском учете. Ключевую информацию о нем можно найти в строке 1600 баланса. Этот показатель очень важен для анализа работы фирмы.
Балансовая стоимость активов — это.
Балансовая стоимость активов — это стоимость имущества предприятия. В бухгалтерской отчетности балансовая стоимость активов — это строка баланса 1600. Подробнее о том, как рассчитывают балансовую стоимость активов и для чего используется этот показатель, читайте в данной статье.
Вам помогут документы и бланки:
- Балансовая стоимость активов: где посмотреть в балансе (строка) и как рассчитать
- Для чего рассчитывают балансовую стоимость активов
- Итоги
Балансовая стоимость активов: где посмотреть в балансе (строка) и как рассчитать
Балансовая стоимость активов — это сумма всех активов предприятия в стоимостном выражении, отраженная в бухгалтерском балансе (ББ). Активы предприятия включают в себя:
- внеоборотные активы — строка 1100 ББ;
- оборотные активы — строка 1200 ББ.
Балансовая стоимость активов — это сумма внеоборотных и оборотных активов, отраженная в строке 1600 ББ.
Если у вас есть доступ к КонсультантПлюс, проверьте правильно ли вы определили балансовую стоимость акивов. Если доступа нет, получите пробный онлайн-доступ к правовой системе бесплатно.
Основные фонды и нематериальные активы относятся к внеоборотным и указываются в ББ по остаточной стоимости, т. е. по цене приобретения за вычетом накопившейся амортизации и с учетом переоценки, если она на предприятии проводилась.
Оборотные же фонды — это активы, которые участвуют в деятельности предприятия и потребляются в течение 1 года или 1 полного цикла. К оборотным относят такие активы, как:
- материалы/запасы;
- дебиторская задолженность;
- денежные средства;
- НДС по приобретенным ценностям, который косвенно, но тоже является имуществом предприятия;
- краткосрочные финансовые вложения.
Исходя из целей, предприятие может рассчитывать балансовую стоимость активов как стоимость всего имущества предприятия либо составляющих его элементов (основных средств, нематериальных активов и пр.). Как рассчитать балансовую стоимость активов предприятия, рассмотрим ниже.
Итак, как уже было отмечено, балансовая стоимость активов отражается по строке 1600 ББ и представляет собой сумму внеоборотных и оборотных активов предприятия. То есть балансовая стоимость активов — это стоимость всего имущества предприятия по данным бухгалтерского баланса на последнюю отчетную дату. Она рассчитывается так:
Строка 1100 ББ + Строка 1200 ББ.
Обратите внимание! Балансовая стоимость активов и балансовая стоимость чистых активов — это разные понятия. Балансовая стоимость активов — это совокупность всех активов предприятия, в то время как чистые активы — это активы за вычетом обязательств предприятия.
Информацию о состоянии своих активов предприятие может по требованию предоставлять кредитным и страховым организациям, некоторым контрагентам при совершении сделок. Для этого предприятие составляет справку о балансовой стоимости активов, которая включает в себя расчет, приведенный выше.
С образцом подобной справки и порядком ее заполнения можно ознакомиться в статье «Справка о балансовой стоимости активов – образец».
Для чего рассчитывают балансовую стоимость активов
Прежде всего, в целях финанализа, который является важнейшим инструментом оценки финансового состояния предприятия. В частности, балансовую стоимость активов используют при расчете:
- рентабельности активов, которая показывает, сколько прибыли получает предприятие с каждого рубля, вложенного в имущество;
- коэффициента оборачиваемости активов, который определяет эффективность их использования.
Как рассчитывается коэффициент оборачиваемости активов, можно прочитать в статье«Коэффициент оборачиваемости активов — формула расчета».
Если коэффициенты рентабельности и оборачиваемости активов предприятие рассчитывает для самоанализа, то показатель балансовой стоимости активов в некоторых случаях должен рассчитываться по закону.
Балансовая стоимость активов — это важнейший показатель, определяющий крупность совершаемой предприятием сделки.
Эксперты КонсультантПлюс подготовили пошаговую инструкцию с рекомендациями о том, как получить согласие на совершение крупной сделки:

Получите пробный доступ к системе и переходите к Готовому решению бесплатно.
Так, некоторые сделки организации по реализации активов признаются крупными согласно п. 1 ст. 46 ФЗ от 08.02.1998 № 14-ФЗ (для ООО) и п. 1 ст. 78 ФЗ от 26.12.1995 № 208-ФЗ (для АО). Для определения крупности сделки необходимо рассчитать балансовую стоимость активов и стоимость реализуемого имущества. В случае если стоимость реализуемого имущества составляет более 25% от балансовой стоимости активов организации, сделка признается крупной. В этом случае для осуществления сделки требуется решение собрания акционеров или учредителей. Если балансовая стоимость активов определена неверно или вовсе не рассчитана, сделка может быть признана недействительной.
Итоги
Балансовая стоимость активов — это стоимость имущества предприятия по данным бухгалтерского учета. Информация о ней содержится в строке 1600 бухбаланса. Балансовая стоимость активов — это важный показатель, используемый для анализа эффективности работы предприятия.