Применение ПСН при ремонте жилья и других построек не зависит от вида построек
ИП, применяющий патентную систему налогообложения, может выполнять работы по ремонту любых построек. Такой вывод содержится в письме Департамента налоговой и таможенной политики Минфина России от 14 мая 2018 г. № 03-11-12/32175 «О применении ПСН при оказании услуг по ремонту жилья и других построек».
Согласно подп. 12 п. 2 ст. 346.43 Налогового кодекса ПСН может применяться при оказании услуг по ремонту жилья и других построек. При этом по видам построек ограничения не установлены. Также применение ПСН по указанному виду деятельности не зависит от того, является ли заказчик по договору на оказание таких услуг физическим или юридическим лицом. Однако добавим, что по мнению налоговиков указанные постройки должны быть связаны с жильем (Постановление Арбитражного суда Восточно-Сибирского округа от 9 августа 2016 г. № Ф02-3878/2016 по делу № А78-3097/2015). То есть они возводились для удовлетворения каких-либо бытовых нужд населения, связанных с жильем. Например, ПСН не может применяться по указанному виду деятельности при ремонте офисов, производственных зданий, складских помещений (письмо Минфина России от 25 января 2017 г. № 03-11-09/3537 «О налогообложении предпринимательской деятельности по ремонту объектов офисных и складских помещений юридических лиц», письмо Минфина России от 25 марта 2013 г. № 03-11-06/9200 «О применении патентной системы налогообложения в отношении предпринимательской деятельности по ремонту жилья и других построек»).
Должен ли ИП учитывать работников, занятых в видах предпринимательской деятельности, облагаемых в рамках иных режимов налогообложения, чтобы не превысить предел допустимой средней численности работников за налоговый период? Узнайте из материала «Ограничение по численности работников для применения ПСН» в «Энциклопедии решений. Налоги и взносы» интернет-версии системы ГАРАНТ. Получите полный доступ на 3 дня бесплатно!
В то же время финансисты разрешают применять ПСН при производстве кровельных работ (письмо Департамента налоговой и таможенной политики Минфина России от 26 апреля 2017 г. № 03-11-12/25070 «О применении патентной системы налогообложения в отношении предпринимательской деятельности по производству кровельных работ»).
Напомним, что ПСН устанавливается НК РФ и вводится в действие субъектами РФ в соответствии с НК РФ (п. 1 ст. 346.43 НК РФ). ИП вправе применять этот спецрежим, если соблюдает условия и ограничения, установленные главой 26.5 НК РФ, субъектом РФ, на территории которого применяется патент.
Ремонт жилья и других построек патент
Подборка наиболее важных документов по запросу Ремонт жилья и других построек патент (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- ПСН:
- Виды деятельности патент
- Возврат патента
- Вычет ККТ патент
- Заявление на патент образец
- Заявление на получение патента
- Показать все
- ПСН:
- Виды деятельности патент
- Возврат патента
- Вычет ККТ патент
- Заявление на патент образец
- Заявление на получение патента
- Показать все
- Ремонт:
- 243 КВР
- Акт выполненных работ по ремонту автомобиля
- Акт приема передачи автомобиля в ремонт
- Акт приема передачи квартиры после ремонта
- Акт приема передачи оборудования в ремонт
- Показать все
Судебная практика
Подборка судебных решений за 2023 год: Статья 346.43 «Общие положения» главы 26.5 «Патентная система налогообложения» НК РФ
(Юридическая компания «TAXOLOGY») Предприниматель оспорил конституционность подп. 12 п. 2 ст. 346.43 НК РФ, который не позволяет налогоплательщикам, получившим патент на осуществление предпринимательской деятельности по ремонту жилья и других построек, применять патентную систему налогообложения в отношении деятельности по выполнению работ в помещениях во вновь возводимых (вновь возведенных) объектах, а также в зависимости от предназначения помещений, в которых выполняются работы. КС РФ признал оспариваемую норму соответствующей Конституции РФ. КС РФ указал, что оспариваемая норма предусматривает возможность применения патентной системы налогообложения при ведении деятельности по ремонту объектов, связанных с проживанием граждан, и исключает ее применение в отношении деятельности по ремонту построек, не связанных с проживанием граждан. КС РФ отметил, что не может являться единственным и достаточным основанием для отказа в квалификации работ в качестве ремонтных для целей применения подп. 12 п. 2 ст. 346.43 НК РФ то обстоятельство, что данные работы были осуществлены до ввода в эксплуатацию объекта капитального строительства — многоэтажного жилого дома, тем более что в случаях, предусмотренных законодательством, объектом оборота могут быть и объекты, процесс строительства которых не завершен, а кроме того, в рамках сложившихся правоотношений с застройщиком жилья или иным лицом у будущего собственника (пользователя) жилого помещения и до ввода объекта строительства в эксплуатацию может быть в определенных случаях возможность, принимая на себя определенный риск, заказывать работы по улучшению свойств помещения, с тем чтобы в как можно более короткий период со дня введения объекта в эксплуатацию использовать его для удовлетворения своих жилищных потребностей. При рассмотрении вопроса о том, являлись ли осуществленные работы ремонтными, правоприменительные органы не вправе ограничиваться формальным установлением того, был ли на момент их осуществления введен в эксплуатацию объект капитального строительства, а обязаны учитывать реальный характер и конкретное содержание таких работ.
Подборка судебных решений за 2022 год: Статья 346.43 «Общие положения» главы 26.5 «Патентная система налогообложения» НК РФ
(АО «Центр экономических экспертиз «Налоги и финансовое право») Поскольку деятельность по ремонту нежилого здания (в данном случае гостиницы) не подпадает под действие выданного предпринимателю патента на ремонт жилья и других построек (до 01.01.2021), суд признал правомерным доначисление ему налога по УСН.
Статьи, комментарии, ответы на вопросы
Нормативные акты
«Налоговый кодекс Российской Федерации (часть вторая)» от 05.08.2000 N 117-ФЗ
(ред. от 25.12.2023) 2. Патентная система налогообложения применяется в отношении видов предпринимательской деятельности, перечень которых устанавливается законами субъектов Российской Федерации, за исключением видов деятельности, установленных пунктом 6 настоящей статьи. В частности, патентная система налогообложения применяется в отношении следующих видов предпринимательской деятельности:
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
- Гражданский кодекс (ГК РФ)
- Жилищный кодекс (ЖК РФ)
- Налоговый кодекс (НК РФ)
- Трудовой кодекс (ТК РФ)
- Уголовный кодекс (УК РФ)
- Бюджетный кодекс (БК РФ)
- Арбитражный процессуальный кодекс
- Земельный кодекс (ЗК РФ)
- Лесной кодекс (ЛК РФ)
- Семейный кодекс (СК РФ)
- Уголовно-исполнительный кодекс
- Уголовно-процессуальный кодекс
- Производственный календарь на 2023 год
- МРОТ 2024
- ФЗ «О банкротстве»
- О защите прав потребителей (ЗОЗПП)
- Об исполнительном производстве
- О персональных данных
- О налогах на имущество физических лиц
- О средствах массовой информации
- Производственный календарь на 2024 год
- Федеральный закон «О полиции» N 3-ФЗ
- Расходы организации ПБУ 10/99
- Минимальный размер оплаты труда (МРОТ)
- Календарь бухгалтера на 2023 год
- Частичная мобилизация: обзор новостей
Ремонт жилья и других построек патент что входит

4 февраля 2024 Регистрация Войти
6 февраля 2024
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
12 февраля 2024
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Малый бизнес ИП вправе применять патентный режим налогообложения по виду деятельности «ремонт жилья и прочих построек». Фактически занимается выполнением ремонтных работ по заказам физических и юридических лиц. В письмах ФНС России и Минфина России говорится о том, что не имеет значения, кому (юридическому или физическому лицу) услуга оказывается. 1. Какие виды работ считаются ремонтными (штукатурные, малярные, электромонтажные и др.)? 2. Что понимать под понятием «постройка»? Может ли ИП применять патентную систему налогообложения в случае ремонта офисных зданий?
ИП вправе применять патентный режим налогообложения по виду деятельности «ремонт жилья и прочих построек». Фактически занимается выполнением ремонтных работ по заказам физических и юридических лиц. В письмах ФНС России и Минфина России говорится о том, что не имеет значения, кому (юридическому или физическому лицу) услуга оказывается. 1. Какие виды работ считаются ремонтными (штукатурные, малярные, электромонтажные и др.)? 2. Что понимать под понятием «постройка»? Может ли ИП применять патентную систему налогообложения в случае ремонта офисных зданий?
29 ноября 2017
По данному вопросу мы придерживаемся следующей позиции:
1. В налоговом законодательстве все расходы, которые осуществляются с целью текущего поддержания основных средств в рабочем состоянии, учитываются как расходы на ремонт. Конкретного перечня ремонтных работ налоговое законодательство не содержит.
Ниже мы приводим примерный перечень возможных ремонтных работ согласно Общероссийскому классификатору видов экономической деятельности (ОКВЭД 2) ОК 029-2014 (КДЕС Ред. 2).
2. Считаем возможным относить к «постройкам» любые законченные строительством объекты недвижимости (здания, строения, сооружения), а также временные строения.
По нашему мнению, ИП может применять патентную систему налогообложения в том числе в случае ремонтов офисных зданий, как новых, так и не новых. Однако при этом нельзя исключить рисков возникновения разногласий с налоговыми органами, которые придется разрешать в суде.Обоснование позиции:
1. В налоговом законодательстве расходы, которые осуществляются с целью текущего поддержания основных средств в рабочем состоянии, учитываются в составе прочих расходов, связанных с производством и реализацией, как расходы на ремонт (ст. 260 НК РФ).
При разграничении текущего и капитального ремонта и реконструкции, по мнению финансовых органов, следует руководствоваться (письма Минфина России от 23.11.2006 N 03-03-04/1/794; от 24.03.2010 N 03-11-06/2/41, от 28.07.2009 N 03-03-06/1/494):
— Положением о проведении планово-предупредительного ремонта производственных зданий и сооружений МДС 13-14.2000 (утверждено постановлением Госстроя СССР от 29.12.1973 N 279) (далее — Положение);
— Ведомственными строительными нормативами (ВСН) N 58-88 (Р) (утверждены приказом Госкомархитектуры при Госстрое СССР от 23.11.1988 N 312) (далее — Нормы ВСН 58-88 (р));
— письмом Минфина СССР от 29.05.1984 N 80 «Об определении понятий нового строительства, расширения, реконструкции и технического перевооружения действующих предприятий».
Согласно определениям, данным в Ведомственных строительных нормах ВСН 58-88 (Р), при текущем и капитальном ремонте происходят устранение неисправностей и замена конструктивных элементов и систем инженерного оборудования, поддержание и улучшение эксплуатационных показателей.
В Приложении 3 к Положению приведен примерный перечень работ, относящихся к текущему ремонту. Это Положение на сегодняшний день является единственным документом, регулирующим порядок проведения капитального и текущего ремонта объектов недвижимости, и в настоящее время действует в части, не противоречащей гражданскому законодательству. В соответствии с п. 3.4 Положения к текущему ремонту производственных зданий и сооружений относятся работы по систематическому и своевременному предохранению частей зданий, сооружений и инженерного оборудования от преждевременного износа путем проведения профилактических мероприятий и устранения мелких повреждений и неисправностей. К капитальному ремонту зданий и сооружений относятся работы по восстановлению или замене отдельных частей зданий (сооружений) или целых конструкций, деталей и инженерно-технического оборудования в связи с их физическим износом и разрушением на более долговечные и экономичные, улучшающие их эксплуатационные показатели (п. 3.11 Положения). При этом перечень капитальных работ приведен в Приложении 8 к Положению.
Общероссийский классификатор видов экономической деятельности (ОКВЭД 2) ОК 029-2014 (КДЕС Ред. 2) (принят и введен в действие приказом Федерального агентства по техническому регулированию и метрологии от 31.01.2014 N 14-ст) включает в группировку 43 «Работы строительные специализированные» ремонтные работы ко всем типам перечисленных строительных специализированных работ.
Применительно к рассматриваемому вопросу обращаем внимание на п. 43.3 Работы строительные отделочные», куда включены:
— производство штукатурных работ;
— работы столярные и плотничные;
— работы по устройству покрытий полов и облицовке стен;
— производство малярных и стекольных работ;
— производство прочих отделочных и завершающих работ.
Считаем, что перечисленные в (ОКВЭД 2) ОК 029-2014 (КДЕС Ред. 2) работы можно относить к работам по ремонту жилья и прочих построек.
2. В главе 26.5 НК РФ не раскрывается содержание понятия «иные постройки». В таком случае в целях уточнения понятия в силу п. 1 ст. 11 НК РФ нам необходимо обратиться к неналоговым отраслям законодательства.
В ГК РФ упоминание слова «постройки» мы обнаружили:
— в ст. 222: самовольной постройкой является здание, сооружение или другое строение;
— в ст. 257: в совместной собственности членов крестьянского (фермерского) хозяйства находятся. хозяйственные и иные постройки.
Следовательно, постройкой могут признаваться вполне капитальные объекты — здания, строения, сооружения. При этом ГК РФ обособляет хозяйственные и иные постройки, т.е. «постройка» не обязана иметь отношение к жилью.
В ст. 44 Жилищного кодекса РФ указано, что к компетенции общего собрания собственников помещений в многоквартирном доме относится принятие решений о реконструкции МКД (в том числе с его расширением или надстройкой), строительстве хозяйственных построек и других зданий, строений, сооружений. Мы видим, что постройками являются среди прочего здания, строения, сооружения (тот же подход, что и в ст. 222 ГК РФ).
В п. 10 ст. 1 Градостроительного кодекса РФ указано: объект капитального строительства — здание, строение, сооружение, объекты, строительство которых не завершено, за исключением временных построек, киосков, навесов и других подобных построек.
По нашему мнению, это определение означает, что объектами капитального строительства признаются не законченные строительством здания, строения, сооружения и другие «недострои», которые не являются временными постройками, киосками, навесами и другими подобными им постройками. Соответственно, законченные, сданные заказчику и введенные в эксплуатацию объекты строительства можно считать «постройками».
Как указано в постановлении Семнадцатого арбитражного апелляционного суда от 23.05.2016 N 17АП-4676/16, понятие «постройка» можно расценивать как родовое обозначение объектов, которые искусственно созданы на земельном участке и представляют собой результат строительной деятельности человека.
Исходя из вышеизложенного, считаем, что законодательство позволяет относить к постройкам любые законченные строительством объекты недвижимости (здания, строения, сооружения), а также временные строения.
Однако вынуждены заметить, что налоговые органы в основном придерживаются противоположной позиции.
По мнению налоговых органов, словосочетание «ремонт и строительство жилья и других построек» говорит о непосредственной взаимосвязи построек именно с жильем, то есть построек, созданных для удовлетворения каких-либо бытовых нужд населения, связанных с жильем. Поэтому ИП в отношении предпринимательской деятельности по ремонту объектов капитального строительства (за исключением жилья) не имеет права на применение патентной системы налогообложения на основании пп. 12 п. 2 ст. 346.43 НК РФ (письма Минфина России от 25.04.2017 N 03-11-12/24822, от 25.01.2017 N 03-11-09/3537, от 25.03.2013 N 03-11-06/9200).
При этом в письме Минфина России от 26.01.2015 N 03-11-11/2173 приводится другая позиция: ИП в отношении предпринимательской деятельности по ремонту помещений детских садов и школ вправе применять ПСН.
Судебная практика также носит противоречивый характер.
Одни суды указывают, что патентную систему налогообложения можно применять в отношении ремонта любых строений, в том числе и по заказам юридических лиц. В том числе суды признавали правомерность применения ПСН при осуществлении ремонта административных, животноводческих зданий и нежилых помещений (постановления АС Восточно-Сибирского округа от 09.08.2016 N Ф02-3878/2016, АС Уральского округа от 27.09.2016 N Ф09-8676/16, Семнадцатого арбитражного апелляционного суда от 19.05.2016 N 17АП-4479/16, АС Восточно-Сибирского округа от 23.10.2015 N Ф02-5611/2015).
Однако существуют судебные решения, поддерживающие точку зрения налоговых органов о том, что при истолковании нормы пп. 12 п. 2 ст. 346.43 НК РФ к подпадающей под патент деятельности относится только деятельность по ремонту жилья и других построек, связанных с жильем. При этом деятельность по ремонту нежилых помещений, офисов, складов и иных объектов недвижимости, в соответствии с жилищным законодательством не предназначенных для проживания граждан и не связанных с эксплуатацией жилых помещений, не подпадает под патент (постановления Первого арбитражного апелляционного суда от 27.07.2017 N 01АП-4458/17, АС Волго-Вятского округа от 29.12.2015 N Ф01-5320/2015, Семнадцатого арбитражного апелляционного суда от 17.07.2014 N 17АП-7322/14 (оставлено без изменения постановлением АС Уральского округа от 14.11.2014 N Ф09-7534/14)).
По нашему экспертному мнению, ИП может применять патентную систему налогообложения, в том числе, в случае ремонтов офисных зданий. Однако при этом нельзя исключить рисков возникновения разногласий с налоговыми органами, которые придется разрешать в суде.
К сожалению, нам не удалось обнаружить разъяснений контролирующих органов или судебной практики относительно ремонта новых и не новых зданий или помещений. Исходя из приведенных выше законодательных актов, считаем, что ремонтироваться может любая постройка, которая уже завершена строительством и введена в эксплуатацию.
В сложившейся ситуации рекомендуем ИП направить официальный запрос в свой налоговый орган с просьбой разъяснить применение пп. 12 п. 2 ст. 346.43 НК РФ.К сведению:
Во избежание налоговых рисков налогоплательщик может на основании п. 1 ст. 34.2 НК РФ и п. 1, п. 2 ст. 21 НК РФ обратиться в Минфин России или в налоговый орган по месту учета организации за получением письменных разъяснений по данному вопросу. Напомним, что в соответствии со ст. 111 НК РФ выполнение налогоплательщиком письменных разъяснений, данных ему финансовым или налоговым органом о порядке исчисления, уплаты налога (сбора) или по иным вопросам применения законодательства о налогах и сборах, является обстоятельством, исключающим вину лица в совершении налогового правонарушения. В этом случае налогоплательщик не подлежит ответственности за совершение налогового правонарушения.Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
аудитор, член Российского Союза аудиторов Буланцов МихаилКонтроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
Королева Елена9 ноября 2017 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Что такое патент на ремонт жилья и других построек для ИП, и сколько он стоит
Патент на ремонт жилья и других построек — официальное разрешение на ведение бизнес-деятельность по выполнению ремонтных работ в жилых и иных помещениях. Этот вид работ предусмотрен в НК РФ, потому предприниматели могут легально оформить свое дело и не бояться претензий контролирующих органов. Что по этому поводу говорит закон? В какие сроки осуществляется переход, и какова стоимость оформления? Поговорим об этом более детально.
Позиция закона
В НК РФ все затраты, которые предусмотрены для поддержки основных средств в рабочем виде, рассматриваются с позиции затрат на ремонтные работы. Четкого перечня таких мероприятий в налоговом законодательстве нет. Это можно увидеть по «свежему» ОКВЭД 2.
К категории «построек» относится любой объект, возведенный на законных основаниях. Сюда входят сооружения, временные здания, строения и т. д. В 2019 году ИП вправе оформить патент на ремонт жилья и офисов (во вновь возведенных или старых домах). Главное соблюдать требования перехода на новый режим выплаты налогов.
В НК РФ (главе 26.5) нет ограничений по объектам, которые может ремонтировать ИП после оформления патента (ПСН). Кроме того, в качестве клиентов могут выступать физлица и компании.
Условия перехода
Патентная система — особый режим выплаты налогов, в котором к ИП предъявляется ряд требований:
- Режим налогообложения доступен только ИП. Доступность ПСН для компаний много раз поднималась в кулуарах правительственных структур, но воплотить задуманное в жизнь не удалось. Бизнесменам, работающим «под» ООО, доступен похожий режим выплаты налогов — «вмененка» (ЕНВД).
- Годовая прибыль ограничена 60 млн р. В случае совмещения патента с другим типом налогообложения, доход ИП суммируется.
- Число сотрудников предпринимателя до 15 человек (не более). Количество людей учитывается не только для представителей патентной системы, но и в других режимах выплаты налогов. Если предприниматель работает на «упрощенке», а в его штате трудится 10 человек, это позволяет перейти на ПСН для работ по ремонту жилья и других построек, наняв еще 5 сотрудников.
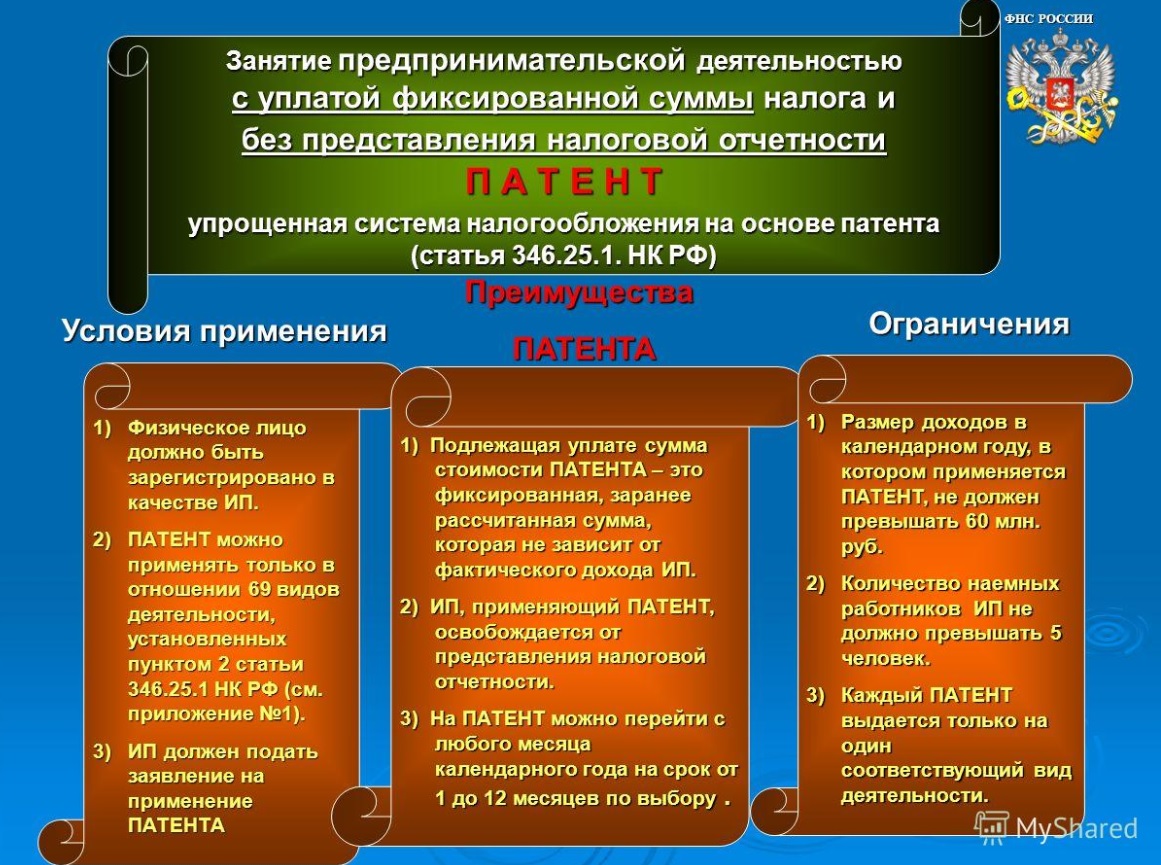
Если ИП соответствует указанным требованиям, он вправе перейти на новый режим в любой момент. Для этого необходимо оформить и подать заявку в ФНС не позже, чем за 10 суток до начала применения ПСН.
Особенности патента для ИП
После перехода на патентный режим предприниматель освобождается от уплаты НДС, имущественного налога и НДФЛ. В отличие от других систем налогообложения, сдавать декларацию (отчитываться перед налоговой службой по доходам) не нужно.
Сроки и порядок выплаты
Патент на ремонт жилья оформляется на период от 1 месяца до года. Оптимальный срок определяет сам предприниматель. Особенности выплаты налога зависит от периода оформления ПСН:
- до полугода — оплата полной суммы до конца срока действия патента;
- от полугода и более — треть общей суммы переводится за 3 месяца до вступления в силу ПСН (не позже), а оставшиеся средства — до окончания срока.
Стоимость патента на ремонт жилья в 2019 году
Цена перехода ИП на ПСН рассчитывается индивидуально. Потенциальная прибыль, от которой берется стоимость, определяется муниципальными властями. К примеру, в Москве придется заплатить 39,6 т. р., а число работников не имеет значения. В случае с Московской областью, расчет выполняется с учетом количества сотрудников:
- 0 — 12 528 р;
- 1-3 человека — 33 698 р;
- 4-15 работников — 67 729 р.
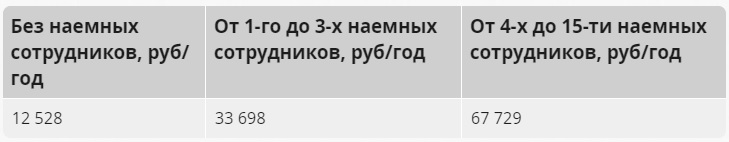
Стоимость патента на ремонт жилья для ИП указана для годового периода (12 месяцев).