Приложение 5. РЕКОМЕНДАЦИИ ПО СОСТАВЛЕНИЮ РАСЧЕТОВ РАЗМЕРА СРЕДСТВ НА ОПЛАТУ ТРУДА ДЛЯ УЧЕТА В СОСТАВЕ СМЕТНОЙ ДОКУМЕНТАЦИИ И СВОБОДНЫХ (ДОГОВОРНЫХ) ЦЕН НА СТРОИТЕЛЬСТВО
Для определения размера средств на оплату труда в сметах и свободных (договорных) ценах на строительство может использоваться один из следующих методов.
1. При применении ресурсного метода, когда в процессе составления локальных сметных расчетов (смет) размер средств на оплату труда в текущем (прогнозном) уровне цен требуется определить на основе показателей трудоемкости работ, выраженных в чел.-ч, может быть применена следующая формула:
где З — расчетная величина средств на оплату труда в текущем
(прогнозном) уровне цен по объекту (части его),
учитываемая в составе прямых затрат локального ресурсного
сметного расчета (сметы), руб. или тыс. руб.;
Т — трудоемкость работ (затраты труда рабочих — строителей
и механизаторов), которая определяется по нормам,
применяемым в подрядной организации, по объекту (его
З факт — фактическая (на момент расчета), по данным статистической
отчетности, или прогнозируемая (договорная) на будущий
период среднемесячная оплата труда одного рабочего
(строителя и механизатора) в подрядной организации, по
составу соответствующая Положению, утвержденному
Постановлением Правительства Российской Федерации от
t — среднемесячное количество рабочих часов, применяемое
при определении часовой тарифной ставки из установленной
месячной тарифной ставки, при 40-часовой рабочей неделе
(ч/мес.). В 1994 году t = 167,8 (разъяснение Минтруда
России от 17.01.94 N 1).
Постановлением Минтруда РФ от 15.12.1994 N 79 отменен п. 2 разъяснения Минтруда России от 17.01.1994 N 1, который устанавливает указанное среднемесячное количество рабочих часов при 40-часовой рабочей неделе в 1994 году. Одновременно этим Постановлением утверждено разъяснение N 9, в соответствии с которым среднемесячное количество рабочих часов равно 167,2.
2. При определении в составе прямых затрат размера средств на оплату труда на основе систематически устанавливаемого минимума оплаты труда в Российской Федерации может быть применена следующая формула:
З = Т x (────── x n x К район x К пр), (2)
где З — расчетная величина средств на оплату труда в текущем
(прогнозном) уровне цен по объекту (части его),
учитываемая в составе прямых затрат локального ресурсного
сметного расчета (сметы), руб. или тыс. руб.;
Т — трудоемкость работ (затраты труда рабочих — строителей и
механизаторов), которая определяется по нормам,
применяемым в подрядной организации, по объекту (его
З мин — минимальный месячный размер оплаты труда, устанавливаемый
в Российской Федерации соответствующими решениями, руб.
t — среднемесячное количество рабочих часов, применяемое при
определении часовой тарифной ставки из установленной
месячной тарифной ставки, при 40-часовой рабочей неделе
(ч/мес). В 1994 году t = 167,8 (разъяснение Минтруда
России от 17.01.94 N 1);
n — число минимальных размеров оплаты труда, включаемых в
нормируемую величину средств на оплату труда (в 1993 г.
n = 4; в 1994 г. n = 6);
Крайон — районный коэффициент к заработной плате, установленный
Кпр — коэффициент, учитывающий прочие выплаты (выслуга лет,
дополнительные отпуска, премии, доплаты и надбавки за
работы в сверхурочное и ночное время, выходные и
праздничные дни и т.п.), включаемые в фонд оплаты труда
по согласованию с заказчиком сверх нормируемой величины
средств на оплату труда.
Кпр = З факт : (З мин x n x Крайон);
З факт — см. п. 1 настоящего Приложения.
3. При применении других методов составления сметной документации, когда расчет строится на основе сметной величины заработной платы, учтенной в действующей нормативной базе, для определения размера средств на оплату труда в составе прямых затрат может быть применена следующая формула:
З = (Зс + Зм) x Иот, (3)
где Зс — суммарная по объекту (части его) величина основной
и Зм заработной платы соответственно рабочих — строителей и
механизаторов в уровне сметных норм и цен, введенных в
действие с 01.01.91 (или с 01.01.84 с повышающим
коэффициентом 1,25). В ней учитывается и районный
коэффициент к заработной плате, установленный действующим
законодательством для соответствующего района страны;
Иот — индекс текущего (прогнозного) уровня средств на оплату
труда в строительстве по отношению к уровню основной
заработной платы рабочих, учтенной сметными нормами и
ценами по состоянию на 01.01.91. Рассчитывается как
соотношение величины фонда оплаты труда (в час, день,
месяц), приходящейся на одного рабочего, к
соответствующей по времени тарифной ставке рабочего
среднего разряда, учтенной в сметно-нормативной базе,
действовавшей на 01.01.91.
Примечание. Дополнительные затраты, входящие в фонд оплаты
труда, учтенные коэффициентом Кпр, индексом Иот при расчете по
методам 2 и 3, а также в составе З факт по методу 1, в главу 9
сводного сметного расчета вторично не включаются.
ПОРЯДОК ОПРЕДЕЛЕНИЯ РАЗМЕРА СРЕДСТВ НА ОПЛАТУ ТРУДА РАБОЧИХ
Для определения размера средств на оплату труда рабочих в сметах и договорных ценах на строительство может использоваться один из следующих методов.
1. При применении ресурсного метода, когда в процессе составления локальных сметных расчетов (смет) размер средств на оплату труда в текущем (прогнозном) уровне цен требуется определить на основе показателей трудоемкости работ, выраженных в чел.-ч, используется следующая формула:

, (1)
где З — расчетная величина средств на оплату труда рабочих в текущем (прогнозном) уровне цен по объекту (части его), учитываемая в составе прямых затрат локального ресурсного сметного расчета (сметы), руб. или тыс. руб.;
Т — трудоемкость работ (затраты труда рабочих-строителей и механизаторов), которая определяется по ГЭСН-2001, чел.-ч;
Зфакт — фактическая (на момент расчета), по данным статистической отчетности, или прогнозируемая (договорная) на будущий период среднемесячная оплата труда одного рабочего (строителя и механизатора) в подрядной организации, по составу соответствующая «Методическим рекомендациям по планированию и учету себестоимости строительных работ» (приложение 7);
t — среднемесячное количество часов, фактически отработанное одним рабочим в конкретной организации, не превышающее нормативной величины, устанавливаемой уполномоченным федеральным органом исполнительной власти, ч/мес.
Указанную формулу можно использовать также при определении стоимости строительства базисно-индексным и другими методами.
2. При использовании сметной величины оплаты труда рабочих, учтенной в ТЕР (ФЕР)-2001, для определения размера средств на оплату труда рабочих может быть применена следующая формула:

, (2)
где Зс и Зм — суммарная по объекту (части его) величина оплаты труда соответственно рабочих-строителей и механизаторов в уровне сметных норм и цен, на 01.01.2000, руб. или тыс. руб.;
Иот — индекс текущего (прогнозного) уровня средств на оплату труда в строительстве, который определяется как отношение среднемесячной фактической оплаты труда одного рабочего (3 мес./факт) к месячной оплате труда рабочего среднего разряда, учтенной в сметно-нормативной базе 2001 г.
3. При применении метода определения в составе прямых затрат размера средств на оплату труда по видам и комплексам работ, конструктивным элементам и объекту в целом на основе тарифных ставок может применяться следующая формула:

, (3)
где Т — затраты труда рабочих на выполнение конкретных объемов работ по их видам, комплексам, конструктивным элементам или по объекту в целом, чел.-ч;
tp — расчетное число часов работы одного рабочего в месяц (не менее фактического и не более нормативного), ч;
C1 — месячная тарифная ставка рабочего 1-го разряда при работе в нормальных условиях труда, руб.;
Km — тарифный коэффициент соответствующего разряда работ, принимаемый по действующей тарифной сетке;
Ki — коэффициенты, учитывающие доплаты и надбавки к тарифным ставкам и окладам за работу с тяжелыми и вредными, особо тяжелыми и особо вредными условиями труда (0,12 и 0,24 соответственно), на работах по реконструкции, техническому перевооружению, капитальному ремонту, ликвидации последствий аварий и стихийных бедствий (от 0,10 до 0,25), за разъездной и подвижной характер работ (0,15 — 0,20 и 0,30 — 0,40 соответственно), надбавки за профмастерство, расширение зон обслуживания, выполнение особо важных заданий (0,16 — 0,24) и другие;
Kp — районный коэффициент к заработной плате, устанавливаемый законодательством;
Kn— коэффициент, учитывающий премиальные выплаты, производимые по действующим в организации системам и формам премирования, определяемый по сложившемуся уровню и принимаемый в договоре подряда по соглашению сторон;
ПВ — прочие выплаты, производимые за счет средств на оплату труда, включаемых в прямые затраты, руб./мес.
1. Коэффициент Kp не применяется в случаях, когда тарифные ставки и оклады в организации установлены с учетом районного коэффициента.
2. Коэффициент, учитывающий премиальные выплаты (Kn) и размер прочих выплат (ПВ) может определяться в зависимости от удельного веса в оплате труда рабочих на основе отчетных данных.
Поделись ссылкой на материал в социальной сети:
ФОТ в смете
Фонд оплаты труда в смете (ФОТ) является одним из самых главных элементов сметной стоимости строительно-монтажных работ. Зачастую данный показатель может достигать до 30% и выше от общей стоимости выполняемых работ.
Хотите быть в курсе всех новостей сметного дела?
Подписывайтесь на КЛУБ СМЕТЧИКОВ в Telegram и ВКонтакте!
ФОТ в смете и что включает он в себя
Что такое ФОТ в смете — это фонд оплаты труда, по простому это сумма денежных средств, которые затрачены на выплаты трудовому коллективу за определенный временной интервал за выполняемые строительно-монтажные работы.
ФОТ в смете состоит из двух частей:
- 1. Оплата труда работников, которые выполняют строительно-монтажные работы ручным способом.
- 2. Оплата труда механизаторов, машинистов, т.е. сотрудников, деятельность которых предусматривает выполнение управление различной строительной техникой и оборудованием.
В сметных нормативных документах эти понятия разносятся. При расчете сметчиком зарплаты используется такой нормативный документ, как “Методические рекомендации по определению размера средств на оплату труда в договорных ценах и сметах на строительство и оплате труда работников строительно-монтажных и ремонтно-строительных организаций” (МДС 83-1.99).
Как рассчитать ФОТ в смете?
В Методических указаниях по определению стоимости строительной продукции на территории Российской Федерации, введенных в действие постановлением Госстроя России от 26.04.99 N 31, содержится информация о методах определения заработной платы.
Когда составляются расчеты размера средств на оплату труда, то принимаются во внимание такие факторы, как:
- Наличие исходной информации в конкретной строительно-монтажной организации. Здесь учитывается текущая ситуация на рынке строительно-монтажных услуг.
- Статистические данные, которые предоставляются Госкомстатом. Требуется учитывать статистику по видам строительных работ, а также в разрезе по регионам.
При расчете заработной платы в смете следует использовать единую нормативно-расчетную базу, которая представлена в “Методических рекомендациях по определению размера средств на оплату труда в договорных ценах и сметах на строительство и оплате труда работников строительно-монтажных и ремонтно-строительных организаций” (МДС 83-1.99). В этом же документе предоставляется информация о тарифной системе, которая выступает в качестве основы всех форм и систем оплаты труда.
Тарифная система при расчете сметной заработной платы
Строительные организации при расчете ФОТ в смете применяют тарифную систему. Такой подход гарантирует, что оплата труда работников будет соответствовать их квалификации и уровню сложности выполняемых ими работ. Осуществляется установка тарифных ставок в соответствии с квалификационными разрядами. Под тарифными коэффициентами понимается отношение тарифной ставки соответствующего разряда к тарифной ставке первого разряда. В настоящее время принята система тарификации, которая представлена 1-6 разрядами, где 6 – высший разряд.
При составлении сметно-нормативной базы в качестве среднего уровня заработной платы указывается зарплата работника с разрядом 4,1.
Расшифровка ЗПМ и ОЗП в смете
При обозначении заработной платы используется два основных понятия – ОЗП и ЗПМ.
ОЗП в смете – это заработная плата основных рабочих, которые выполняют работу вручную. Расчет осуществляется, принимая во внимание текущую стоимость человека-часа для работников-строителей (данные есть в сборнике сметных тарифных ставок) и соответствующие трудозатраты по ресурсной ведомости.
Что такое ЗПМ в смете? Это заработная плата машинистов, т.е. работников, чьи обязанности сопряжены с управлением техникой. Она включена в состав затрат на использование строительных машин/механизмов. При расчете учитывается стоимость машино-часа машин/механизмов по сборнику сметных тарифных ставок в текущих ценах.
Таким образом, фонд оплаты труда состоит из ОЗП и ЗПМ – заработной платы основных рабочих и машинистов.
Стоимость строительно-монтажных работ во многом определяется заработной платой, которая входит в число самых весомых затрат.
Хотите быть в курсе всех новостей сметного дела?
Подписывайтесь на КЛУБ СМЕТЧИКОВ в Telegram и ВКонтакте!
Как определить затраты на оплату труда машинистов при составлении сметы ресурсным методом
Наиболее популярным в использовании методом является расчет по усредненным значениям, которые получаются в зависимости от единой стоимости часа работы оператора техники. Данный случай удобен, когда расчет зарплаты машиниста электровоза по сумме не отличается от оплаты труда оператора бетономешалки или асфальтоукладчика. Значение достаточно просто вписать в строку “Затраты труда машинистов” в окне ресурсной ведомости.
Если же для каждого вида техники имеется отдельное значение платы, то возможно введение раздельного расчета. В данном случае возможно использование двух различных ценовых групп — общая стоимость использования и заработная плата операторов техники. Данные значения вводятся в группах “Машины и механизмы”.
Выбор метода перерасчетов происходит через окно “Расчет”, вкладку “Общие”. В данном случае управление происходит при помощи переключения флажков в группе “Способ расчета заработной платы”. Первая позиция представляет собой метод дифференцировки заработной платы, а второй — расчет по средним показателям.

При дифференциации стоимостей учитываются только те данные, которые были указаны в ячейке для заработной платы, а значение в ячейках “Затраты труда” будут игнорироваться во время работы. При общем происходит обратная ситуация — учитываются только затраты труда, а данные по заработным платам игнорируются. Для расчетов берутся только единые значения для стоимости часа труда.
Следует дополнительно отметить тот факт, что обычно зарплата не формируется отдельной строкой — по методическим данным вся зарплата входит в стоимость работы техники. Согласно действующим методикам, зарплата машиниистов определяется как доля в стоимости эксплуатации машир, поэтомк при работе в бюджетом важно выбрать первый вариант настройки. К примеру, расчет стоимости зарплаты машиниста экскаватора погрузчика должен полноценно входить в стоимость данной техники. Но, нередка ситуация, когда во время подсчета сметы используется только стоимость использования техники, без стоимости оплаты труда операторов.
В таких случаях, когда сметный расчет зарплаты машинистов происходит отдельно, необходимо обязательно рассчитывать заработную плату машинистов. Для этого требуется поставить флажок “Увеличивать ПЗ и ЭМ на величину ЗПМ при ресурсном расчете”, которая будет проводить расчет заработных плат. Устанавливается он на вкладке настроек “Расчет”, подвкладке “Ресурсный метод”.
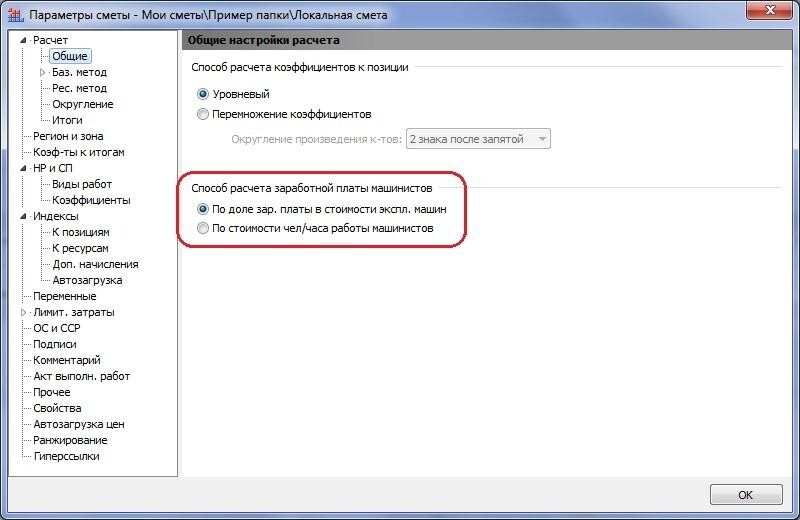
Итак, В том случае если расчет ведется по стоимости чел/часа, необходимо в ведомости ресурсов указать единую величину стоимости чел/часа.
В случае расчета «по доле» необходимо показать, что в стоимости каждого механизма выделена стоимость зарплаты механизатора и необходимо эти велечины ввести вручную либо загрузить из сборников текущих цен