Новый черный список ФНС: кто в него попадает и чем это грозит
Появилась новая проблема — ФНС начала вести реестр выгодоприобретателей, и в него рискует попасть практически любая компания, не похожая на однодневку. Выгодоприобретателю обеспечен вызов на комиссию и, если не доплатить налоги по требованию инспекторов, очень вероятна выездная. Статья поможет понять, внесут ли вас в реестр и как поступать, если это произойдет. Чтобы вы были готовы к общению с налоговиками, редакция выбрала аргументы более чем из 200 судебных дел и отрепетировала разговор в инспекции с топовым юристом.
Налоговики больше не выбирают вручную компании, которые, возможно, уклоняются от налогов. Процесс автоматизировали и значительно ускорили. Теперь машина составляет список потенциальных выгодоприобретателей, инспекторам остается их «отрабатывать». По внутренним документам налоговиков мы выяснили, как устроен процесс, и подобрали аргументы для защиты.
Кто такой выгодоприобретатель
Выгодоприобретатель с точки зрения налоговиков — организация, которая получает выгоду от налоговых схем. Это не «техничка» и не однодневка, а реально действующее предприятие с активами, персоналом и т. д. На языке ФНС это «сущностная компания». С нее получится взыскать налоги в бюджет.
Коллегам понятие «выгодоприобретатель» до сих пор было известно в основном из общения с банками. Но в конце прошлого года ФНС начала формировать свой реестр выгодоприобретателей. Теперь инспекторы сообщают компаниям, что они попали в реестр, в связи с этим вызывают на комиссии и требуют уточнения.
Проблема в том, что в реестре может оказаться и добросовестная организация, а инспекторам по сути все равно, с кого взыскивать — лишь бы компания готова была заплатить. Это демонстрирует дело ЗАО «Уралбройлер», при рассмотрении которого налоговики прямо заявили — они вправе доначислить налоги любому из контрагентов в схемной цепочке, а те пусть потом сами разбираются, кто кому должен (см. статью по теме в УНП № 4 январь 2021, определение Верховного суда от 25.01.2021 № 309-ЭС20-17277).
Камила Султанова,
адвокат, руководитель практики налогового консультирования и споров Коллегии адвокатов «Адвокат Премиум»
«Основной критерий отбора выгодоприобретателей — способность уплатить деньги в бюджет. Компания без основных и оборотных средств не будет включена в реестр, поскольку с нее нечего взять. С «нулевыми» компаниями налоговая борется путем внесения записей в ЕГРЮЛ о недостоверности и последующим исключением из реестра.»
Чтобы не оказаться крайними, спрогнозируйте риски и подготовьте аргументы. Трудно, но реально убедить инспекторов, что налоговую схему организовали не вы. УНП разобралась, какие для этого есть возможности.
Как попадают в черный список
Попасть в реестр выгодоприобретателей достаточно просто. Для формирования реестра инспекторы анализируют декларации с 2019 года. В первую очередь налоговики находят разрыв в цепочке контрагентов, то есть неуплаченный НДС. Далее ищут выгодоприобретателя.
Виктория Пелевина,
советник государственной гражданской службы РФ 2-го класса
«Реестр сформирован на основании налоговых деклараций по НДС начиная с I квартала 2019 года. В реестр попадают налогоплательщики, по которым выявлены риски по взаимоотношениям с однодневками. То есть имеются расхождения либо по результатам контрольно-аналитической работы налогоплательщик определен как пользователь схемы.»
После того как найден разрыв, программа ФНС вычисляет потенциальную жертву по критериям (см. таблицу ниже). Их не публикуют, они зафиксированы во внутренних документах. Компания может получить один из результатов:
- 50 баллов и больше — выгодоприобретатель;
- 20–49 баллов — предполагаемый выгодоприобретатель;
- 19 баллов и меньше — «техническое» звено.
Как налоговики определяют выгодоприобретателя по баллам
Чтобы стать выгодоприобретателем, достаточно, чтобы в компании был не минимальный штат, пристойные зарплаты, активы и т. д. Программа налоговиков считает баллы по показателям за год, в котором обнаружили разрыв по НДС. Количество баллов от года к году может меняться.
Пример: кто станет выгодоприобретателем
В цепочке контрагентов ООО «Компания» обнаружили налоговый разрыв.
Показатели ООО «Компания»:
Сумма внеоборотных активов — 2 млн руб. (5 баллов).
Доля вычетов НДС не достигает 90% (10 баллов).
Среднесписочная численность — 40 человек (10 баллов).
Среднемесячная зарплата — 45 тыс. руб. (10 баллов).
В собственности есть автомобили (15 баллов).
Компания не заключала госконтракты и не подавала уведомления о контролируемых сделках.
В компании была выездная проверка (10 баллов).
У компании нет записей о недостоверности в ЕГРЮЛ, она не возмещала НДС.
Сумма баллов: 60 (5 +10 + 10 + 10 +15 +10). Налоговики посчитают компанию выгодоприобретателем в цепочке.
Как видно на примере, в реестр рискует попасть любой реальный бизнес, если в цепочке возникнет разрыв. Баллы по своей компании можете просчитать в сервисе ниже.
Для налоговиков новый реестр экономит время. Раньше они вручную отбирали выгодоприобретателей, теперь у них есть список, поэтому стало проще предъявить претензии компании и предложить кандидата на выездную проверку.
Что будет с компанией, если ее назначили выгодоприобретателем
Если компания попала в реестр, ее представителей вызовут на комиссию и предложат доплатить НДС, а заодно и налог на прибыль по сделкам в сомнительной цепочке.
Виктория Пелевина,
советник государственной гражданской службы РФ 2-го класса
«Когда компания попадает в реестр, в ее отношении постоянно ведется контроль, директора будут приглашать на комиссию и побуждать уточнить налоговые обязательства по «схемным» операциям. В случае отказа компании грозит выездная проверка.»
По словам юристов, налоговики всегда угрожают выездной, если называют компанию выгодоприобретателем. Предугадать, действительно компании грозит проверка или инспекторы блефуют, вряд ли получится. Налоговики утверждают: есть хитрая методика, по которой определяют кандидатов на проверку. Решение зависит не только от суммы разрыва, но и от количества разрывов в конкретной ИФНС. Эту информацию компании не раскроют.
Ваша задача — доказать собственную добросовестность, чтобы налоговики посчитали компанию бесперспективной для проверки и захотели передать разрыв в другую инспекцию.
Почему есть шанс отвести от себя подозрения
В идеале инспекторы хотят, чтобы вы молча доплатили налоги, после того как вам предъявят обвинения. Тогда у контролеров закроется разрыв и то, что было «красненьким», станет «зелененьким». Но заплатить — не единственный вариант. Можно доказать, что схему создал другой налогоплательщик. Если он состоит на учете в чужой ИФНС, налоговики будут заинтересованы перевести стрелки.
Налоговикам невыгодно иметь выгодоприобретателя на своей территории, он портит показатели. Если инспекция признает, что организатор схемы числится у нее, то есть акцептует выгодоприобретателя, ей придется проводить проверку и собирать увесистые доказательства. Это трудозатратно. Налоговики не стремятся акцептовать выгодоприобретателя, им удобнее отдать ответственность кому-то другому. Поэтому есть шанс доказать, что вы ни при чем.
Можно ли покинуть черный список
Если налоговики поверят в вашу добросовестность, это не значит, что они смогут убрать вас из реестра. Сотрудники инспекций пока не знают, как это сделать. У компаний тоже нет возможности повлиять на содержание реестра. Это подтверждают юристы.
Камила Султанова,
адвокат, руководитель практики налогового консультирования и споров Коллегии адвокатов «Адвокат Премиум»
«Реестр создан для служебного пользования, поэтому истребовать сведения из него невозможно. Также нельзя обжаловать включение в реестр. Бороться за свои права можно будет путем обжалования незаконных действий налоговиков.»
По словам инспекторов, ФНС пока работает над наполнением реестра. Возможно, в будущем появится и механизм исключения из черного списка, но пока его нет.
Как общаться с налоговиками, если вас обвиняют
Если вашу компанию назвали выгодоприобретателем, постарайтесь решить проблему без выездной проверки. Выездные в 96 процентах случаев заканчиваются доначислениями (данные ФНС). Если будете оспаривать результаты проверки, в суде шансы невелики. Но, например, есть случай, когда компания при всех признаках связей с однодневками отбила в суде 40 млн руб. (об этом читайте ниже). Из редких выигрышных дел мы выбрали аргументы, которые вы можете использовать на комиссии.
- Назовите другого выгодоприобретателя. Это самый перспективный вариант. Например, в одном из дел компанию объявили выгодоприобретателем из-за того, что она дорого купила товар у посредника. Инспекторы решили, что компания накручивает расходы с помощью «технического» звена. Но компания аргументировала, что создателем схемы мог быть и поставщик, а налоговики не проверили, кому на самом деле подконтролен перекупщик. Довод помог выиграть в двух инстанциях (постановление Тринадцатого арбитражного апелляционного суда от 01.06.2022 № 13АП-3870/2022).
- Доказывайте реальность контрагента и сделки. Налоговики, как правило, ссылаются на отсутствие ресурсов у контрагента и признаки его взаимозависимости с компанией — рабочие и дружеские связи сотрудников, общий IP-адрес, один банк и т. д. Есть уникальное дело, когда у компании нашли все признаки сотрудничества с однодневками, но она смогла отбить в суде 40 млн руб. налогов, пеней и штрафов. Помогло то, что компания последовательно возражала по каждому пункту. Если у контрагента нет штата, транспорта и других ресурсов, объясните, что это не мешает исполнить сделку — контрагент мог привлечь кого-то еще. Общий IP-адрес не говорит о подконтрольности — компании могут пользоваться одной точкой Wi-Fi. Отправку платежей и отчетности с одного устройства можно определить только по его MAC-адресу. Если поставщик перечисляет зарплату, налоги, платит за аренду, значит, ведет реальную деятельность. Такие аргументы помогли компании одержать уверенную победу в споре (решение Арбитражного суда Оренбургской области от 20.05.2022 № А47-16544/2020). Это дело можно использовать как инструкцию для подготовки к комиссии.
Мария Булычева,
налоговый консультант
«Если инспекция считает компанию выгодоприобретателем, мы всегда делаем акцент на том, что не обязаны проверять контрагентов нашего поставщика. Все заканчивается благополучно, если сотрудничать с инспекцией и доказать, что сделка была и поставщик выполнил все обязательства. Но некоторые боятся проверок и просто убирают законные вычеты, лишь бы не налететь при выездной на еще большие штрафы.»
- Предъявляйте качественные документы. Следите, чтобы в бумагах был полный порядок — налоговики готовы прицепиться к отсутствию любого реквизита или мельчайшему несоответствию. Например, налоговики в споре ссылались на то, что у компании накладные по сделке были подписаны раньше, чем договор, а завизировал их не действующий на момент операций руководитель (решение Арбитражного суда Санкт-Петербурга и Ленинградской области от 29.03.2022 № А56-53613/2021). Комплект правильно составленных бумаг помогает в случае обвинений.
Александр Руцков,
главный бухгалтер
«Был случай, когда контрагент нашего контрагента свернул деятельность и обнулил все декларации по НДС. Наш контрагент и другие по списку в книге продаж были признаны выгодоприобретателями. В таких ситуациях помогают документы. Мы стараемся получить от поставщиков не только договор и УПД, а еще просим доверенности, ТТН, оставляем временные накладные, если такие были. Все это часто пригождается, и вопросы к нам как к потенциальным выгодоприобретателям отпадают.»
- Приводите универсальные аргументы. Есть доводы, которые подойдут в любой ситуации. Например, о том, что компания не отвечает за контрагентов в цепочке, а налоговики не должны основывать выводы на предположениях.
Налоговый орган вызвал на «комиссию» по НДС из-за сомнительного контрагента: что делать в 2023-2024?
ФНС говорит о ежегодном увеличении поступлений налогов в бюджет при одновременном сокращении проводимых выездных налоговых проверок. Причем растут показатели начислений в связи с «добровольным» уточнением налогоплательщиками своих налоговых обязательств (прежде всего по НДС).
Наталья Наталюк
Советник налоговой службы РФ II ранга, ведущий юрист по налоговым и гражданско-правовым спорам «Правовест Аудит»
Что дает аудит в 2024 году и от чего защищает бизнес? >> Главным образом, такой успешный результат достигается посредством работы с налогоплательщиками в рамках проводимых «налоговых комиссий» (заседаний рабочей группы), деятельность которых направлена на побуждение налогоплательщика к самостоятельному уточнению налоговых обязательств. На сегодняшний день вызов в инспекцию руководителей для дачи пояснений и «доплат» из-за проблемных контрагентов является по сути самой распространенной «формой налогового контроля», не регламентированной положениями НК РФ. Так, согласно данным ФНС по итогам 2022 года в бюджет поступило 189 млрд руб. по результатам аналитической работы (в т.ч. работы в рамках «комиссий»), что практически равно доначислениям в рамках выездных проверок (191 млрд руб.). Т.е. «внепроверочные» мероприятия налогового контроля пополняют бюджет не хуже выездные проверок.

Рассмотрим, что делать, если Вы получили «приглашение» в инспекцию для дачи пояснений по НДС-разрывам и сомнительным контрагентам.
- «заседание рабочей группы по добровольному уточнению налоговых обязательств»;
- «рабочая группа по побуждению налогоплательщика к уточнению налоговых обязательств в связи с совершением налогоплательщиком операцией с контрагентами, имеющих признаки „схемных“, с контрагентами „среднего“ и „высокого“ уровня риска».
Как построена работа «комиссий по НДС»
Вызов на комиссию оформляется уведомлением, в котором, как правило, налоговый орган уже указывает тех контрагентов налогоплательщика, по которым у него имеются вопросы.
Кстати, ФНС сообщила территориальным инспекциям о необходимости подробного описания в уведомлении оснований вызова. Поскольку отсутствие в уведомлении конкретного вопроса (контрагента) для дачи пояснений, по которому представитель компании — налогоплательщика вызывается в налоговый орган, а также отсутствие ссылки на конкретную налоговую проверку или мероприятия налогового контроля, в рамках которых оно направляется, лишает налогоплательщиков возможности подготовиться к представлению конкретных пояснений и подтверждающих документов (например, Письма ФНС от 02.12.2021 года № ЕА-4-15/16838, от 09.08.2022 года № ЕА-4-15/10350).
Поэтому, если в полученном уведомлении о вызове на «комиссию» в инспекцию не указаны основание вызова и конкретный вопрос, по которому вызывается руководитель — целесообразно уточнить эти моменты чтобы понимать, о чем будет идти разговор, по какому именно контрагенту есть претензии у налогового органа. Это необходимо, чтобы до визита в налоговый орган оценить положение дел по сделкам с контрагентами, которые заинтересовали налоговый орган (например, есть ли в наличии необходимые документы, подтверждающие право на вычеты по НДС и расходы по сделкам, проявление должной степени осмотрительности при выборе контрагента). Итак, получив уведомление о вызове «на разговор» следует:
- Подвергнуть уведомление анализу (причина вызова, предмет «разговора») — разрывы по НДС, «технический» контрагент, побуждение к «добровольному» уточнению налоговых обязательств
- Если причина вызова «проблемный» контрагент — выяснить наличие «досье» на контрагента (проявление коммерческой осмотрительности, доказательства), на сайте ФНС проверить статус компании (действующая, на стадии ликвидации/банкротства, ликвидирована).
- Подготовиться к визиту — определить свою позицию и быть готовым ее обосновать, в т.ч. письменно с приложением доказательств.
БОЛЬШЕ, ЧЕМ
ПРОСТО АУДИТ!
Особое внимание налогам и «первичке», помощь с новыми ФСБУ, исправление ошибок, минимизация рисков, применение льгот, страховка от штрафов ФНС и поддержка налоговых юристов.
По результатам проведения комиссии налоговый орган составляет протокол комиссии (рабочей группы), где инспекторы отражают информацию о том, в связи с чем вызывался представитель налогоплательщика, кто на ней присутствовал от налогового органа и от компании, а также рекомендации по представлению уточненных налоговых деклараций по НДС и срок на такое представление (на практике, как правило, это срок в пределах двух недель с момента заседания комиссии).
По сути, такие налоговые комиссии на сегодняшний день уже представляют собой самостоятельную форму налогового контроля, при этом примечательно, что в НК РФ вообще не закреплен порядок проведения этой формы контроля.
Вместе с тем нормы статьи 31 НК РФ дают налоговому органу право вызывать в налоговые органы налогоплательщиков, плательщиков сборов или налоговых агентов для дачи пояснений в связи с уплатой (удержанием и перечислением) ими налогов и сборов, либо в связи с налоговой проверкой, а также в иных случаях, связанных с исполнением законодательства о налогах и сборах.
При этом зачастую (не всегда) вызов налогоплательщика на подобную комиссию является признаком того, что налоговый орган имеет достаточные сведения о налогоплательщике и его спорных операциях, которые позволяют инспекторам выйти с выездной налоговой проверкой (обычно тематической, когда налоговым органом проверяется лишь один какой-либо налог, как правило НДС, за определенный налоговый период) с целью доначисления налогов по операциям с проблемными контрагентами.
Между тем чаще всего компании вызывают в налоговые органы на рассматриваемую комиссию с целью побуждения к добровольному уточнению своих налоговых обязательств по НДС за тот или иной налоговый период. Это связано с тем, что инспекторы через информационную программу «АСК НДС-2» в цепочке контрагентов налогоплательщика (часто вплоть до седьмого звена цепочки) находят проблемные организации, которые не уплатили НДС (так называемые «разрывы по НДС»).
При этом налоговые органы в таких ситуациях ссылаются на статью 54.1 НК РФ.
Напомним, что в настоящее время налоговые органы в рамках проверок обоснованности полученной налогоплательщиком налоговой выгоды руководствуются положениями ст. 54.1 НК РФ, в которой закреплены пределы осуществления прав по исчислению налоговой базы и (или) суммы налога, сбора, страховых взносов.
В частности, уменьшение налоговой базы (налога) недопустимо, если оно произошло в результате искажения сведений о фактах хозяйственной жизни и об объектах налогообложения (п. 1 ст. 54.1 ГК РФ).
Налоговый орган может отказать налогоплательщику в праве на уменьшение налоговой базы (налога) в случае наличия сомнений в деловой цели такой сделки (п. 2 ст. 54.1 НК РФ).
Также в пп. 2 п. 2 ст. 54.1 НК содержится требование о том, что обязательство по сделке должно быть исполнено непосредственным контрагентом налогоплательщика и (или) лицом, которому обязательство по исполнению сделки передано по договору или закону.
Поэтому в случае, когда у налоговых органов есть информация о невозможности выполнения сделки контрагентами налогоплательщика из-за отсутствия у них соответствующих ресурсов (работников, техники, склада и т.п.), инспекторы пытаются доказать несоблюдение налогоплательщиком норм ст. 54.1 НК РФ и «снять» расходы и вычеты по неблагонадежным контрагентам.
При обнаружении сомнительных контрагентов инспекторы грозят налогоплательщикам проведением выездной налоговой проверки (тематической, комплексной) либо (на практике гораздо реже) — передачей информации в правоохранительные органы, в случае отказа представить уточненные декларации по НДС.
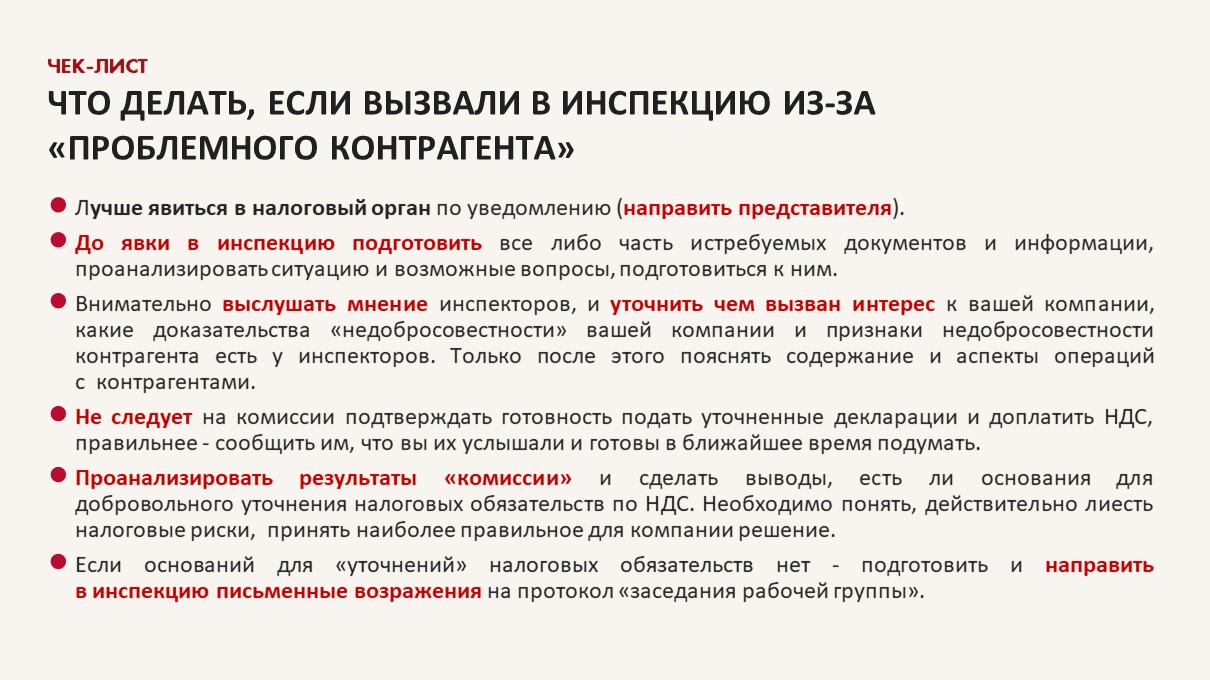
Что делать, если вызвали на «комиссию по НДС»
Следует помнить, что в инспекцию «на разговор» на основании вышеуказанного уведомления (ст. 31 НК РФ) вправе явиться не только генеральный директор и главный бухгалтер налогоплательщика, но и представитель по доверенности (например, налоговый юрист).
Можно дать следующие рекомендации, как вести себя, если ваша компания получила вызов на комиссию по НДС:
- не следует игнорировать вызов на комиссию, лучше явиться в налоговый орган согласно полученному уведомлению. Получив вызов на комиссию, необходимо подготовить все либо часть истребуемых документов и информации (если было получено соответствующее требование о представлении документов и информации вместе с уведомлением о вызове), а также проанализировать ситуацию и возможные вопросы, подготовиться к ним. Важно дать понять налоговому органу, что налогоплательщику нечего скрывать, и он открыт к диалогу и взаимодействию.
- нужно внимательно выслушать мнение инспекторов, и уточнить чем вызван интерес к вашей компании, какие доказательства «недобросовестности» вашей компании и признаки недобросоветности контрагента первого и последующих звеньев есть у налогового органа. Лишь после этого следует пояснять проверяющим содержание и аспекты тех или иных операций с проблемными контрагентами.
- не следует на комиссии подтверждать готовность подать уточненные налоговые декларации и доплатить НДС. Правильнее — сообщить им, что вы их услышали и готовы в ближайшее время подумать, в том числе поднять документы по спорным операциям, обсудить ситуацию с собственниками бизнеса, проконсультироваться с юристами, и др.
- надо проанализировать результаты комиссии (в том числе вместе с налоговым юристом) и сделать выводы, есть ли основания для добровольного уточнения налоговых обязательств по НДС.
Не дайте повода
для выездной
проверки
Получите максимум пользы от аудита: проверьте отчетность, устраните риски и найдите финансовые резервы
Стоит отметить, что на практике многих налогоплательщиков пугает перспектива проведения выездной налоговой проверки и предупреждение налогового органа о дальнейшей передаче сведений в органы полиции. Такая тактика налогового органа нередко приносит свои плоды в виде незамедлительного предоставления уточненных налоговых деклараций и доплаты НДС в бюджет. Однако не следует поспешно исполнять пожелания инспекторов по уточнению своих налоговых обязательств. Необходимо понять, действительно ли есть налоговые риски, проконсультироваться с налоговым юристом, взвесить все за и против и принять наиболее правильное для компании решение.
Однако не следует поспешно исполнять пожелания инспекторов по уточнению своих налоговых обязательств. Необходимо понять, действительно ли есть налоговые риски, проконсультироваться с налоговым юристом, взвесить все за и против и принять наиболее правильное для компании решение.
Как оценить налоговые риски
Допустим, что ваша компания получила уведомление о вызове на комиссию по НДС, на которой инспекторы сообщили, что один из ваших контрагентов / ряд контрагентов первого звена обладают признаками фирм-однодневок либо по данным «АСК-НДС-2» ваши контрагенты второго или третьего звена не уплатили НДС в бюджет. По результатам состоявшейся комиссии инспекторы под угрозой назначения выездной налоговой проверки настоятельно требует от вас представить уточненные декларации по НДС и доплатить налог в бюджет в кратчайшие сроки. Как поступить в такой ситуации?
Надо отметить, что решение зависит от того, как сам налогоплательщик и его руководство смотрит на сложившуюся ситуацию и спорные сделки с сомнительными контрагентами, вызвавшими интерес у налогового органа.
Так, если в действительности спорные контрагенты являются реально действующими организациями, а у вас имеются доказательства реальности самой сделки и ее исполнения именно спорным контрагентом (например, журналы учета пропусков транспорта, свидетельские показания и др.), а также доказательства проявления вами должной коммерческой осмотрительности (в частности, деловая переписка с контрагентом, полученные от него документальные доказательства наличия трудовых ресурсов, транспортных средств, соответствующего опыта и т.д.) — в такой ситуации необходимо занимать позицию об отсутствии правовых оснований для добровольного уточнения налоговых обязательств по спорным операциям и соблюдении налогоплательщиком положений ст. 54.1 НК РФ.
Ситуация из практики
Общество получило уведомление о вызове руководителя в налоговый орган, в котором было указано — для дачи пояснений по вопросу ведения финансово-хозяйственной деятельности с ООО «Ромашка» за 3 квартал 2021 года.
В ходе комиссии инспекторами были озвучены претензии к заявленным вычетам по НДС по операциям с ООО «Ромашка». По мнению налогового органа, данная организация является «сомнительным» контрагентом по ряду признаков (отсутствие по адресу местонахождения, неявка генерального директора ООО «Ромашка» на допрос, минимальные платежи в бюджет и т.п.). В итоге инспекторы настойчиво под угрозой проведения выездной налоговой проверки предложили руководителю Общества исключить вычеты НДС по операциям с ООО «Ромашка», представив уточненную налоговую декларацию за 3 кв. 2023 и доплатив в бюджет НДС в сумме 2,5 млн. руб.
Вместе с тем руководство Общества до визита в инспекцию на комиссию обратилось за консультацией к налоговым юристам компании «Правовест Аудит». Юристы выяснили, что налогоплательщик приобретал у ООО «Ромашка» строительные материалы (причем их перевозку в адрес Общества осуществляло третье лицо).
В этой связи юристами был подготовлен запрос в адрес указанной организации-перевозчика, которая письменно подтвердила, что в сентябре 2023 года перевозила строительные материалы, полученные от ООО «Ромашка» на его складе и предоставила соответствующие транспортные накладные.
Кроме того, Обществом была систематизирована деловая переписка с ООО «Ромашка», из которой следовало, что до заключения договора с указанной организаций были получены от контрагента сведения о налоговой и бухгалтерской отчетности ООО «Ромашка» за 2023-2023 гг., а также информация о наличии у ООО «Ромашка» трудовых и материальных ресурсов, соответствующем опыте по поставкам строительных материалов и т.п.
В частности, были получены копии штатного расписания ООО «Ромашка», а также информация о том, что материалы будут доставляться силами организации-перевозчика, рекомендательные письма в отношении ООО «Ромашка» от крупных строительных холдингов.
На комиссии в налоговом органе юристами были изложены все вышеуказанные обстоятельства и представлены документы, подтверждающие статус ООО «Ромашка» как реального участника предпринимательской деятельности в области поставок строительных материалов, так и реальность самих операций Общества по приобретению материалов у ООО «Ромашка».
Также по итогам комиссии Обществом было направлено в инспекцию письмо вместе с вышеупомянутыми доказательствами с указанием на то, что оснований для уточнения обязательств по НДС по операциям с ООО «Ромашка» Общество не усматривает.
После направления такого письма в налоговый орган, налогоплательщика не вызывали на комиссии по данному контрагенту. Выездная налоговая проверка также не назначалась.
Не следует идти на поводу налогового органа в случаях, когда претензии касаются не вашего непосредственного контрагента, а контрагентов третьего, четвертого и последующих звеньев (при условии отсутствия подконтрольности и сговора на уклонение от налогообложения между вашей компанией и такими организациями).
Тем более, что позитивные выводы Верховного Суда РФ по спорам о сомнительных контрагентах дают хорошие шансы отстоять вычеты НДС в такой ситуации (например, Определения Верховного Суда РФ 14.05.2020 No 307-ЭС19-27597 по делу «Звездочка», от 28.05.2020 No 305-ЭС19-16064 по делу «Красцветмет»). В частности, ВС РФ указал, что отказ в праве на вычет НДС возможен лишь при условии, что налогоплательщик-покупатель преследовал цель уклонения от налогообложения в результате согласованных с контрагентами и иными лицами действий либо в отсутствие такой цели он знал или должен был знать о нарушениях налогового законодательства контрагентами (о неуплате ими НДС в бюджет).

В заключении отметим, что комиссии по НДС при всем неприятном для налогоплательщика характере позволяют последнему оценить налоговые риски по операциям с сомнительными контрагентами и лучше подготовить свою позицию к выездной налоговой проверке (в том числе в части доказательной базы по проблемным операциям). Либо дают возможность налогоплательщику с меньшими налоговыми потерями урегулировать разногласия с налоговиками, не доводя до выездной налоговой проверки и доплатив спорные суммы НДС (без применения штрафных санкций — по п. 3 ст. 122 НК РФ штраф 40 % от суммы неуплаченного налога).
В любом случае рекомендуем привлекать налогового юриста, как только получено уведомление о вызове в налоговый орган на комиссию. Он проведет всесторонний анализ возникшей ситуации, определит тактику и стратегию поведения вашей компании.
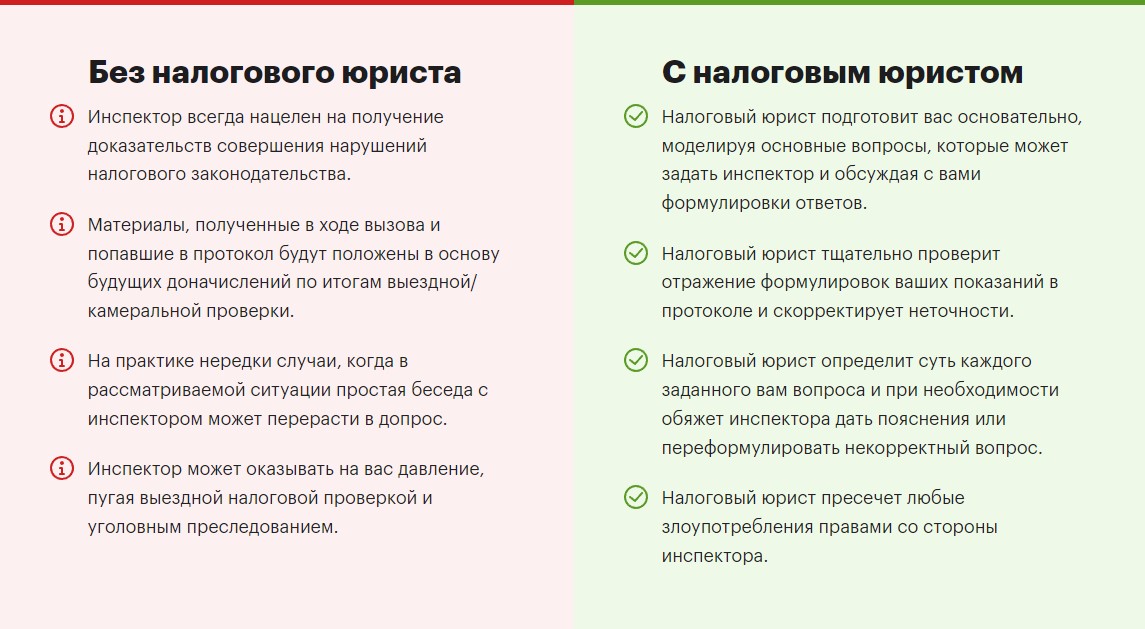
Налоговые юристы компании «Правовест Аудит» готовы помочь Вам в разрешении налоговых споров по НДС. Обеспечиваем подготовку к визиту в налоговый орган, а также можем представлять интересы компании на комиссии и в суде.
При этом, конечно же, «болезнь проще предотвратить, чем лечить». Чтобы не провоцировать лишнее внимание к вашей компании со стороны инспекции, важно своевременно выявлять налоговые риски и устранять их с помощью опытных аудиторов, налоговых юристов и др. специалистов. В этом помогает комплексный аудит (проверка не только бухгалтерского учета, но и налогов).
Страховка от налоговых претензий — неоспоримое преимущество такого аудита:
- дополнительные юридические гарантии в виде Сертификата — защита силами налоговых юристов от претензий ИФНС;
- расширенная финансовая ответственность — страховка от доначислений сумм штрафов и пеней в виде страхового полиса и эксклюзивных правил выплаты компенсаций на р/с клиента по страховому случаю от Ингосстрах.
Право на вычет: ВС защитил бизнес от налоговиков
Инспекция не захотела платить фирме вычеты по НДС, указав на то, что спорную сделку компания провела с сомнительным контрагентом, который напоминает фирму-однодневку. Три инстанции согласились с позицией госоргана, хотя апелляция и окружной суд признали реальность проведенных операций. Верховный суд усомнился в таком подходе и указал на то, что некорректно предъявлять слишком высокие требования осмотрительности к выбору партнеров по рядовым сделкам. Эксперты объясняют, что ВС своим решением ввел важные критерии по обсуждаемой теме.
Судебные акты по налоговым делам в последние годы штампуются в пользу госоргана, констатирует руководитель российской налоговой и таможенной практики Nextons Nextons Федеральный рейтинг. группа Интеллектуальная собственность (защита прав и судебные споры) группа Интеллектуальная собственность (консультирование) группа Комплаенс группа Корпоративное право/Слияния и поглощения (high market) группа Налоговое консультирование и споры (консультирование) группа Налоговое консультирование и споры (споры) группа Недвижимость, земля, строительство (консультирование) группа ТМТ (телекоммуникации, медиа и технологии) группа Транспортное право группа Трудовое и миграционное право группа Фармацевтика и здравоохранение (фармацевтика) группа Цифровая экономика группа Антимонопольное право группа Арбитражное судопроизводство (крупные коммерческие споры: high market) группа Банкротство (реструктуризация и консультирование) группа Банкротство (споры high market) группа ВЭД/Таможенное право и валютное регулирование (валютное регулирование) группа ВЭД/Таможенное право и валютное регулирование (таможенное право) группа ГЧП/Инфраструктурные проекты группа Международные судебные разбирательства группа Международный арбитраж группа Природные ресурсы/Энергетика группа Разрешение споров в судах общей юрисдикции группа Ритейл, FMCG, общественное питание группа Рынки капиталов группа Санкционное право группа Финансовое/Банковское право группа Защита персональных данных группа Интеллектуальная собственность (регистрация) Профайл компании × Джангар Джальчинов. На этом фоне особенно важным выглядит решение Верховного суда по недавнему делу, которое проходило в онлайн-формате.
Неосмотрительный выбор контрагента
«Специализированная производственно-техническая база «Звездочка» оспаривала отказ в вычетах по НДС на 13 млн руб. Эту сумму предприятие хотело получить со сделок по покупке стройматериалов и запчастей у фирмы «СК-Лоджистик». Арбитражный суд Мурманской области отказал заявителю, сославшись на то, что контрагент истца не имел необходимых условий «для достижения результатов экономической деятельности» (дело № А42-7695/2017).
Суд обратил внимание на то, что «СК-Лоджистик» платило минимальные налоговые платежи по налогу на прибыль организаций и НДС, в штате фирмы всего один человек, а счета-фактуры и товарные накладные подписывал не гендиректор организации. Первая инстанция посчитала, что «Звездочка» не может рассчитывать на вычеты, так как организация не проявила должной осмотрительности при выборе контрагента, поскольку:
– не истребовала документы, подтверждающие деловую репутацию и реальную деятельность общества «СК-Лоджистик»;
– не убедилась в том, что бумаги подписаны полномочными представителями организаций и содержат достоверные сведения.
13-й ААС и АС Северо-Западного округа признали выводы АС Мурманской области необоснованными, но в иске все равно отказали. Реальность операции не вызывала сомнений, но продавец не отчитался в налоговую, что отразил выручку от продажи в налоговых декларациях, отметили суды.
Тогда компания пожаловалась в экономколлегию Верховного суда. По мнению заявителя, если контрагент не подал в ИФНС книги покупок и продаж, это еще не подтверждает необоснованной налоговой выгоды. Налоговый орган должен доказать, что налогоплательщик знал о нарушениях контрагента, должен был знать или взаимодействовал только с «налоговыми уклонистами».
Таких обстоятельств налоговики не установили, указала в жалобе «Звездочка». Компания обратила внимание, что не может контролировать, правильно ли контрагент ведет налоговый учет, ведь каждый налогоплательщик исполняет свои обязанности самостоятельно.
Когда некорректно наказывать налогоплательщика-покупателя
ВС прислушался к аргументам организации и указал на то, что обязанность заплатить налог «не предполагает возложения на налогоплательщика ответственности за действия всех организаций, которые участвуют в многостадийном процессе уплаты и перечисления налогов в бюджет».
Экономколлегия обращает внимание на то, что некорректно лишать права на вычет налогоплательщика-покупателя, который не собирался уклоняться от уплаты налогов и не мог знать про нарушения со стороны своего контрагента. Иной подход означал бы «имущественную ответственность за неуплату налогов другими лицами».
В мотивировочной части судьи ВС упомянули и про то, что с учетом постановления ВАС от 12 октября 2006 года № 53 «Об оценке арбитражными судами обоснованности получения налогоплательщиком налоговой выгоды» в подобных случаях нужно учитывать два обстоятельства:
– реальность приобретения товаров;
– преследовал ли налогоплательщик-покупатель цель уклонения от налогообложения и знал ли о нарушениях контрагента.
Кроме того, экономколлегия подчеркнула, что критерии проявления должной осмотрительности не могут быть одинаковыми для случаев «ординарного пополнения материально-производственных запасов» и ситуаций, когда налогоплательщик покупает дорогостоящий актив или привлекает подрядчика для выполнения существенного объема работ.
Если контрагент представляет документы, которые подтверждают, что сделка будет исполнена надлежащим образом, а налоги при ее совершении уплачены в бюджет, то именно налоговики должны доказать неосмотрительность покупателя, пояснили судьи ВС. В спорной ситуации нижестоящие инстанции не учли все перечисленные обстоятельства, поэтому тройка судей под председательством Татьяны Завьяловой отменила их акты и отправила дело в части отказа в вычетах на новое рассмотрение. Дело заново изучит АС Мурманской области.
Эксперты: «Решение ВС обнажило плачевную ситуацию с налоговыми спорами»
Руководитель налоговой практики ЮФ Инфралекс Инфралекс Федеральный рейтинг. группа Арбитражное судопроизводство (средние и малые коммерческие споры: mid market) группа Банкротство (реструктуризация и консультирование) группа Банкротство (споры high market) группа Корпоративное право/Слияния и поглощения (mid market) группа Недвижимость, земля, строительство (консультирование) группа Недвижимость, земля, строительство (споры) группа Антимонопольное право группа Санкционное право группа Семейное и наследственное право группа Уголовное право группа Налоговое консультирование и споры (консультирование) Профайл компании × Иван Шиенок сразу отмечает, что позиция ВС в этом случае согласуется с неоднократно сформулированным подходом Конституционного суда: «Отсутствие в бюджете экономического источника для вычета налога имеет правовое значение в тех случаях, когда налогоплательщик либо сам был в сговоре с поставщиком и преследовал цель уклониться от уплаты налогов, либо знал или должен был знать о допущенных поставщиком нарушениях».
Кроме того, эксперт ставит «в заслугу ВС» очень подробный анализ вопроса о должной осмотрительности налогоплательщика при выборе контрагента, в котором затронуты многие практические аспекты проблемы. Суд указывает на то, что общим критерием оценки является стандарт «осмотрительности поведения в гражданском обороте, ожидаемого от разумного участника в сравнимых обстоятельствах», подчеркивает Шиенок: «Этот тезис очень важен сам по себе, поскольку вооружает налогоплательщиков весомым контраргументом против чрезмерного завышения планки при оценке добросовестности их действий при выборе контрагентов, к чему весьма склонны налоговые органы».
Сейчас мы наблюдаем становление, выработку правовой позиции судов по делам налогоплательщиков с недобросовестными контрагентами, добавляет управляющий партнер ЮП Юридическое партнерство «Курсив» Юридическое партнерство «Курсив» Региональный рейтинг. группа Антимонопольное право группа Корпоративное право/Слияния и поглощения группа Налоговое консультирование и споры группа Недвижимость, земля, строительство группа Арбитражное судопроизводство (крупные споры: high market) × Мария Ильяшенко: «Хотелось бы, чтобы выводы, которые сделал Верховный суд в деле «Звездочки», взяли на вооружение нижестоящие суды и при рассмотрении дел по ст. 54.1 НК («Пределы осуществления прав по исчислению налоговой базы и суммы налога»).
Стиль написания судебного акта, степень его детализации и примененный подход к рассмотрению проблематики сильно выделяют его на общем фоне подобных дел. При этом определение ВС обнажило всю плачевную ситуацию с откровенно пробюджетным подходом к рассмотрению судами налоговых споров, уровнем доверия к ним, особенно по спорам о необоснованной налоговой выгоде.
Джангар Джальчинов, партнер Nextons Nextons Федеральный рейтинг. группа Интеллектуальная собственность (защита прав и судебные споры) группа Интеллектуальная собственность (консультирование) группа Комплаенс группа Корпоративное право/Слияния и поглощения (high market) группа Налоговое консультирование и споры (консультирование) группа Налоговое консультирование и споры (споры) группа Недвижимость, земля, строительство (консультирование) группа ТМТ (телекоммуникации, медиа и технологии) группа Транспортное право группа Трудовое и миграционное право группа Фармацевтика и здравоохранение (фармацевтика) группа Цифровая экономика группа Антимонопольное право группа Арбитражное судопроизводство (крупные коммерческие споры: high market) группа Банкротство (реструктуризация и консультирование) группа Банкротство (споры high market) группа ВЭД/Таможенное право и валютное регулирование (валютное регулирование) группа ВЭД/Таможенное право и валютное регулирование (таможенное право) группа ГЧП/Инфраструктурные проекты группа Международные судебные разбирательства группа Международный арбитраж группа Природные ресурсы/Энергетика группа Разрешение споров в судах общей юрисдикции группа Ритейл, FMCG, общественное питание группа Рынки капиталов группа Санкционное право группа Финансовое/Банковское право группа Защита персональных данных группа Интеллектуальная собственность (регистрация) Профайл компании ×
Что самое главное в мотивировке ВС
В определении экономколлегии сформулирован ряд значимых выводов, считает Джальчинов и перечисляет их:
- вывод о неуплате налогов поставщиком должен быть обоснован. И не просто «любимыми» утверждениями налогового органа о незначительности налоговых платежей в бюджет и 98% долей вычета НДС в отчетности поставщика, а конкретными доказательствами того, что поставщик должен был исчислить НДС к уплате в большей сумме. В частности, установлены признаки вывода денег по фиктивным документам;
- введено новое понятие – «стандарт осмотрительного поведения в гражданском обороте, ожидаемый от его разумного участника в сравнимых обстоятельствах». За такой длинной фразой кроется давно назревший запрос со стороны бизнеса о дифференциации подходов к должной осмотрительности;
- появилось указание на то, как оценивать способность поставщика исполнить обязательства по договору, если поставщик – это посредник. Достаточно наличие договоров с третьими лицами. Налоговому органу требуется установить, что сделка исполнена иными лицами, которым обязательство по ее исполнению поставщик не передавал либо не мог передать в силу своей номинальности;
- сформулирован важный подход к оценке проявления налогоплательщиком должной осмотрительности – таковая не должна сводиться к выявлению изъянов в эффективности и рациональности его хозяйственных решений. На практике именно это любят делать налоговики. То какой-нибудь документ не запросили, то компания бумаги не заверила, то они получены неправильным, на взгляд налогового органа, способом и т. д.
- Верховный суд РФ
- Экономколлегия ВС
Плата за сомнительные связи. Чем грозит налогоплательщику статья 54.1 НК РФ
Два с половиной года назад «наказание», которое налогоплательщик несет за взаимодействие с неблагонадёжным поставщиком, ужесточилось. До внесения в Налоговый кодекс статьи 54.1 (введена ФЗ от 18.07.2017 № 163-ФЗ) налоговые органы, обнаружившие реальную сделку с неблагонадежным поставщиком, отказывали предпринимателю только в применении вычетов по НДС. Сумму расходов, принятых от такого спорного контрагента (плата за товары или услуги, подтвержденная документами), оставляли в покое. В крайнем случае расходы определяли расчетным методом.
Теперь же ФНС стала полностью исключать из налоговой базы по налогу на прибыль расходы, принятые на основании документов от неблагонадежного поставщика. При этом связанная с 54.1 НК РФ судебная практика пока не дает надежды на изменение ситуации.
И налоги, и расходы
Теперь «под раздачу» попадают даже абсолютно реальные сделки по приобретению товаров, работ или услуг, совершенные с неблагонадёжным поставщиком. Если налоговые органы установили, что поставщик не имел права совершать эти операции (и нет лица, которому поручено такое выполнение на законных началах), налогоплательщику отказывают в величине расходов в полном объеме и доначисляют налог на прибыль, расценивая сделку как получение необоснованной налоговой выгоды. Читать далее >>>