Что значит коэффициент КБМ в страховом полисе ОСАГО и как он начисляется
Стоимость полиса ОСАГО рассчитывается с учетом базового тарифа и ряда коэффициентов (Указания Банка России № 6007-У и № 5000-У). Одним из таких коэффициентов является КБМ (расшифровка – коэффициент бонус-малус). Что такое КБМ и как он влияет на цену «автогражданки», читайте далее.
Что такое КБМ
КБМ в страховке ОСАГО — это показатель, значение которого определяется по специальной таблице, утвержденной Банком России, и зависит от количества аварийных ситуаций, произошедших по вине водителя в течение всего страхового периода. То есть на КБМ по ОСАГО влияет установленный факт виновности застрахованного лица в ДТП и количество подобных ситуаций.
Бонус-малус может снижать или увеличивать стоимость «автогражданки». Если в течение срока действия автостраховки ДТП отсутствуют, то значение параметра снижается на 5%. Если аварийные ситуации случались, то параметр будет пропорционально увеличен. Именно по этой причине автовладельцы прозвали коэффициент скидкой за безаварийную езду.
Какой КБМ лучше для ОСАГО?
Чем ниже параметр, тем меньше придется заплатить страхователю за полис. Начинающему водителю присваивается показатель, равный 1. Единичный параметр также используется при оформлении страхового договора с периодом действия до 20 дней (транзитный полис) и при оформлении «автогражданки» на авто, принадлежащее иностранному гражданину.
Минимальный КБМ по ОСАГО составляет 0,5, что позволяет получить скидку в размере 50% на стоимость «автогражданки», а максимальный — 2,45, что означает наличие наценки в 145%.
Виды коэффициента
Для расчета страховой премии применяются КБМ водителя или автомобиля.
Коэффициент бонус-малус водителя используется для определения стоимости «автогражданки» с ограниченным кругом лиц, допускаемых собственником машины к управлению. Страховщик определяет параметр для каждого индивидуально. Для расчета стоимости страховки принимается наибольшее значение коэффициента.
Например, в страховке указываются два человека. У одного бонус-малус равен 0,8, а у другого — 1,4. Для расчетов будет принят максимальный КБМ по ОСАГО, то есть 1,4.
Коэффициент автомобиля используется, если собственником оформляется «автогражданка» с неограниченным числом допускаемых к управлению людей. Для определения параметра принимается стандартная схема.
Значение индивидуального коэффициента машины или человека устанавливается ежегодно 1 апреля. Все данные хранятся в единой базе АИС (автоматизированная информационная система) при РСА (Российском союзе автостраховщиков), которая ведется с 2012 года. В системе можно найти данные о страховках, оформленных с 1 января 2011 года. В настоящее время изменения в базу данных вносятся страховыми агентами сразу после заключения соглашения.
Как рассчитать КБМ для ОСАГО
Узнать коэффициент КБМ можно с помощью таблицы или на сайте РСА.
Порядок расчета по таблице
Для определения коэффициента используется таблица, утвержденная Приложением 2 к Указанию Банка России № 5000-У.
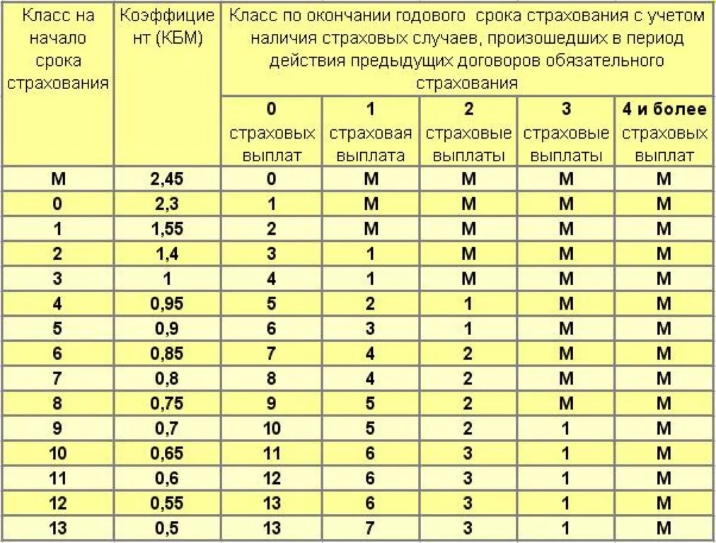
При первичном получении водительских прав после прохождения обучения и сдачи квалификационных экзаменов человеку присваивается 3-й класс, при котором коэффициент равен 1. Если в течение года аварий по вине водителя совершено не было, то присваивается 4-й класс и коэффициент становится равным 0,95. Минимальный КБМ по ОСАГО может быть при присвоении водителю 13-го класса, а максимальный — класса М. Лица, относящиеся к классу М, регулярно провоцируют аварийные ситуации на дорогах.
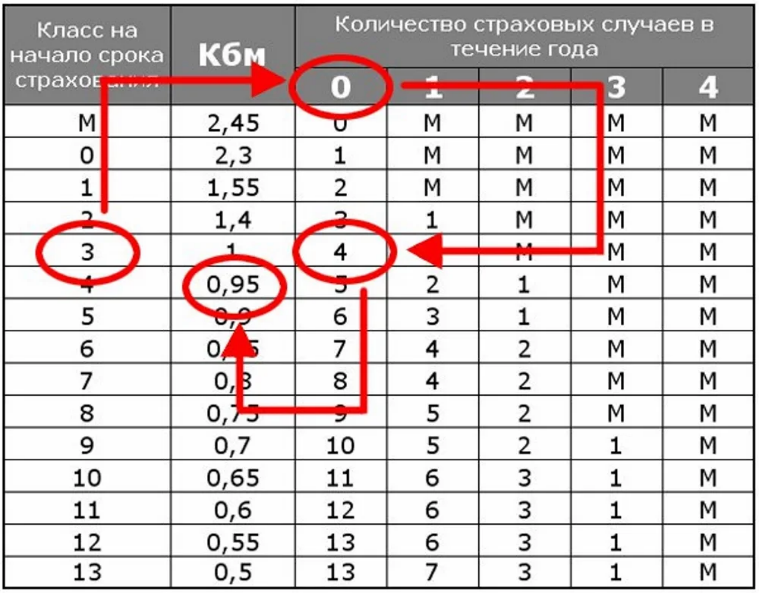
И обратная ситуация. Допустим, что на начало действия страховки у водителя был 8-й класс (коэффициент 0,75). За год по вине страхователя произошло одно ДТП. В результате человеку присваивается 5-й класс, при котором бонус-малус равен 0,9.
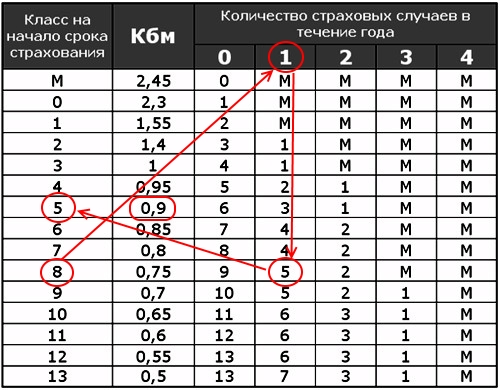
Если требуется определить показатель, использованный в страховом полисе ОСАГО за несколько предыдущих лет, то все вычисления проводятся последовательно, начиная с момента получения прав и единичного коэффициента.
Порядок определения параметра на сайте РСА
Официальный сайт союза автостраховщиков России позволяет узнать бонус-малус, установленный в текущем страховом периоде, онлайн. Для этого необходимо зайти на сайт РСА и выполнить следующие действия:
1. Перейти в раздел ОСАГО. 
2. Выбрать подраздел «Сведения для страхователей и потерпевших». 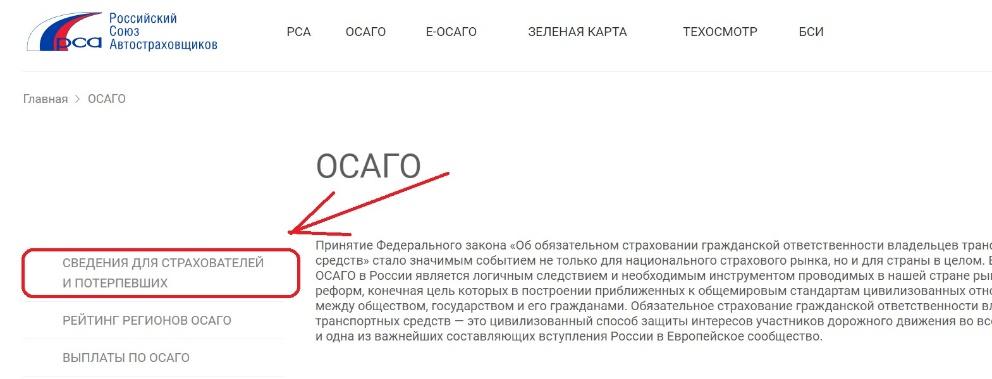
3. Выбрать подраздел «Сведения для страхователей, необходимые для определения КБМ». 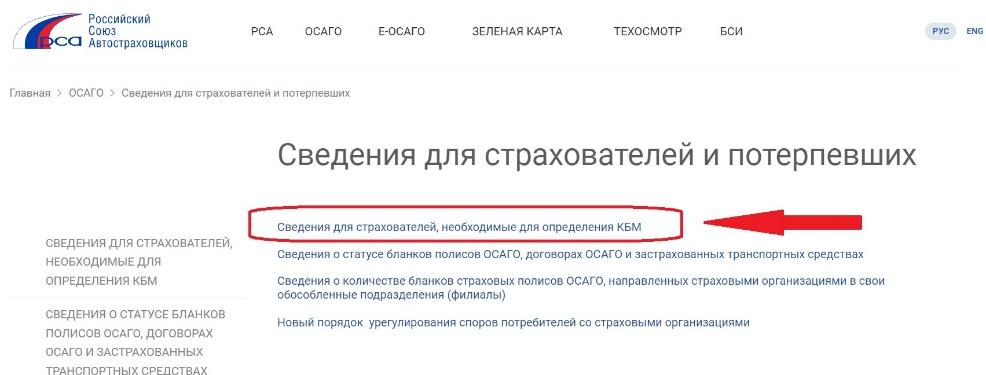
4. Дать согласие на обработку данных. 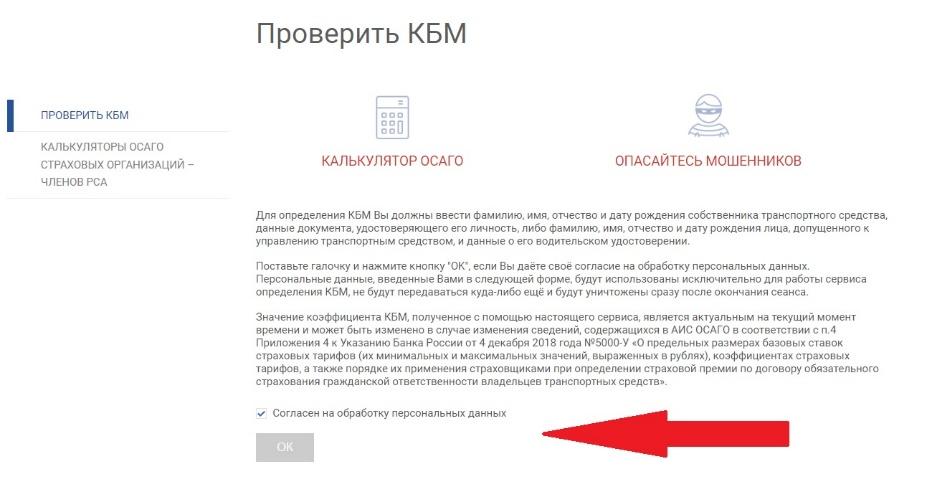
5. Заполнить форму проверки, где указать:
- дату, на которую требуется получить значение показателя;
- категорию собственника автомобиля (физическое или юридическое лицо);
- категорию договора (открытый или с ограниченным числом водителей) — для уточнения данных по коэффициенту бонус-малус машины или ФИО и дату рождения страхователя, дату проверки, реквизиты водительских прав — для получения данных по параметру водителя.
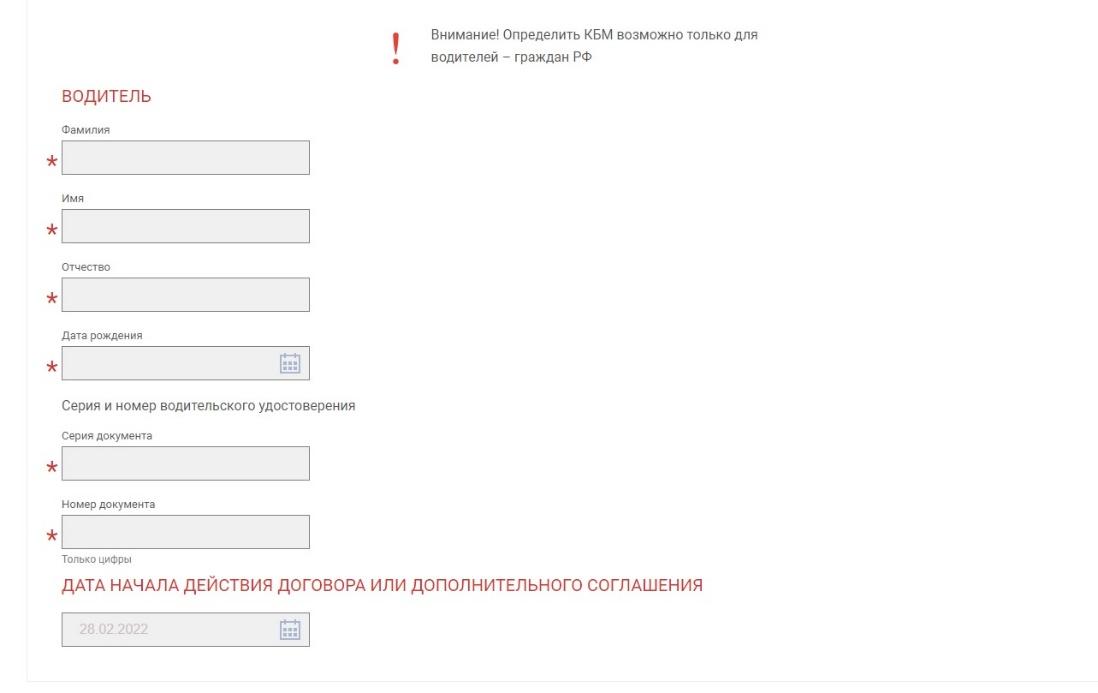
Провести онлайн-проверку может любое заинтересованное лицо. Чаще всего данные по коэффициенту бонус-малус проверяют граждане для определения или уточнения скидки на стоимость «автогражданки», работодатели при приеме на работу новых сотрудников, представители страховых компаний перед заключением страхового договора или принятием решения о страховой выплате.
Где КБМ указывается в полисе?
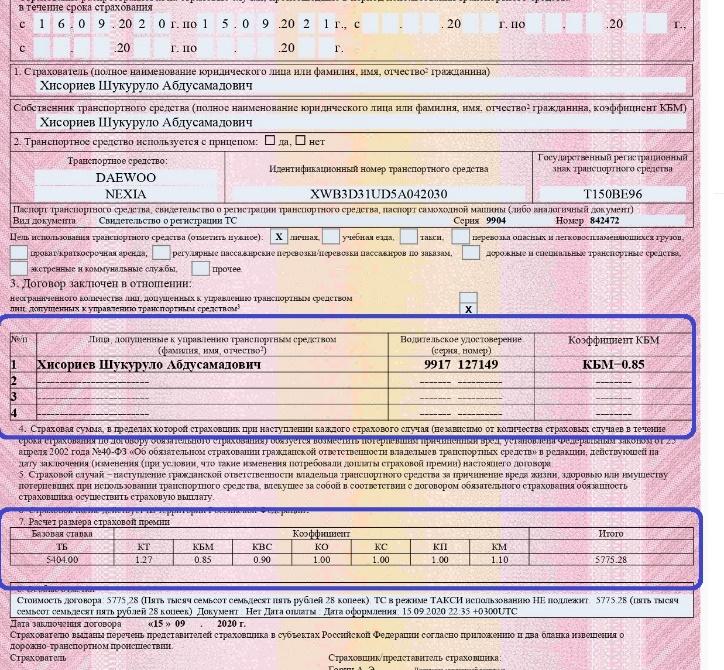
Узнать значение параметра, примененного для расчета страховой премии по договору обязательного автострахования, можно из полиса. Параметр указывается в разделе 3, содержащем личные данные каждого водителя, допускаемого к эксплуатации автотранспорта, и в разделе 7, в котором отражаются данные для расчета страховой премии.
Восстановление КБМ
Если при расчете стоимости обязательной автостраховки применяется неверный бонус-малус, то требуется процедура восстановления параметра.
- ошибка/опечатка, допущенная страховым агентом при составлении договора;
- изменение личных данных, например смена фамилии после вступления в брак. Поскольку КБМ по ОСАГО зависит от безаварийной езды определенного человека, то и смена ФИО может привести к потере актуального значения;
- смена водительских прав;
- технический сбой в автоматизированной системе;
- некорректная передача данных о ДТП страховщику;
- отзыв лицензии у страховой организации, что приводит к отсутствию передачи данных в АИС;
- перерыв в обязательном автостраховании. Данное правило применялось до апреля 2019 года. Если водитель не указывался ни в одном полисе, то начисляется КБМ, равный 1.
Заявление можно подать лично, онлайн, если такая возможность предусмотрена страховщиком, или по почте. К заявке рекомендуется приложить копии страховок за предыдущие периоды.
На рассмотрение заявления отводится 10 дней, по истечении которых в базу данных должны быть внесены соответствующие изменения или страхователю должен быть направлен письменный ответ с указанием данных, подтверждающих правильность показателя.
Если страховщик отказывается менять данные, то жалобу можно подать в РСА или Банк России. Обращение направляется путем заполнения специальной формы на сайте выбранной организации. К жалобе прикладываются копии водительских прав и сохранившихся страховых полисов, а также документы, которыми обосновывается наличие ошибки. Как правило, для рассмотрения жалоб требуется 1-3 месяца. Результат рассмотрения поступит на электронную почту пользователя, указанную при регистрации.
Таким образом, коэффициент бонус-малус — это единственный показатель, используемый при расчете стоимости полиса ОСАГО, который учитывает не технические параметры, а стиль вождения и внимательность водителя. Определение коэффициента бонус-малус на каждый страховой период проводится с учетом аварий, совершенных по вине застрахованного лица. Наличие аварий увеличивает бонус-малус, а отсутствие снижает. Ежегодно можно снизить показатель на 0,5 пункта.
Какой самый лучший показатель?
Получить скидку в максимальном размере можно при безаварийной езде в течение 10 лет. Следует помнить, что любая авария по вине страхователя будет увеличивать срок достижения минимального значения.
Что такое КБМ
Определение и применение бонус-малус исходит из доступной и открытой базы данных АИС РСА, в которой хранится вся информация за предыдущие периоды. Если на каком-то этапе при переоформлении полиса страхователь заметил, что применение КБМ было завышенным, он имеет право написать заявление страховщику с просьбой пересчитать тариф и сделать возврат части платежа.
Порядок применения коэффициента бонус-малус регулируется Указанием Центрального Банка Российской Федерации. Он определяется классом, который зависит от количества страховых возмещений за предыдущий период. Если автовладелец впервые оформляет полис, то ему автоматически присваивается коэффициент равный 1,17 (класс 3).
Для расчёта КБМ пользуются таблицей:
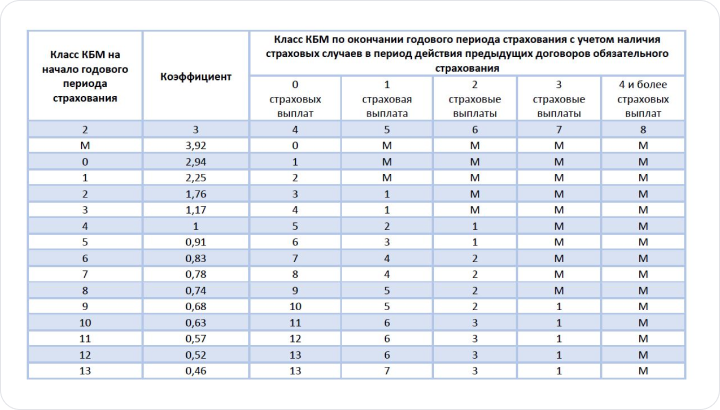
Согласно изменениям, действующим с 1 апреля 2019 г., КБМ устанавливается на 1 год и пересчитывается 01 апреля ежегодно. Его значение фиксированное в течение срока и применяется ко всем заключенным договорам обязательного страхования в «периоде КБМ» с 1 апреля по 31 марта следующего года. С 1 апреля 2022 г. ЦБ были пересмотрены значения классов КБМ.
Порядок расчета коэффициента зависит от количества водителей, указанных в договоре страхования, и устанавливается по самому «аварийному» водителю. Таковым считается тот, кому присвоен худший класс страхования. При неограниченном числе лиц, допускаемых к управлению автомобилем, коэффициент будет определен классом владельца.
Проверить свой КБМ можно онлайн на сайте РСА. В ответ на запрос вы получите таблицу с данными о последней страховке, информацию о количестве страховых случаев и новый КБМ.
Расчёт КБМ при мультидрайве
Если собственник ТС физическое лицо и список допущенных не ограничен (так называемый «мультидрайв») то в соответствии с Указанием Банка России «О тарифах ОСАГО» №6007-У всегда применяется КБМ 3 класса (значение КБМ=1,7).
Расчёт КБМ для иностранцев
Если ТС зарегистрировано за не в РФ (то есть имеет не Российские гос номера и не российские документы) и временно используется в России (так называемый «временный въезд») то КБМ рассчитывается по тем же принципам, что и для всех.
Если водитель ТС имеет иностранное водительское удостоверение – то его КБМ определяется аналогично описанному выше принципу. При заключении договора на сайте Ингосстрах обязательно указывайте в какой стране выдано ваше водительское удостоверение.
Если после иностранного водительского удостоверения вы получили российское ву – то ваш КБМ сохранится. А вот стаж ГИБДД переносит не всегда, потому полис может подорожать.
Расчёт КБМ для юридических лиц
Для юридических лиц не зависимо от того, ограничен список допущенных к управлению или нет, всегда применяется КБМ юридического лица. КБМ юр лица рассчитывается АИС ОСАГО как среднее арифметическое по данным всех ТС юридического лица, и не привязано к таблице КБМ, КБМ юридического лица может быть любым числом до 2 знаков после запятой, от 0,46 до 3,92.
Применение коэффициента бонус-малус стимулирует водителей быть внимательными, соблюдать правила дорожного движения. Некоторые страховые компании используют практику поощрения клиентов, применяя заработанную скидку за безаварийную езду по ОСАГО при определении тарифа по Каско. Таким образом, водитель получает двойное вознаграждение и еще большую материальную заинтересованность.
Вам может быть интересно:
Коэффициент бонус-малус в ОСАГО: что это такое, как рассчитывается

Стоимость полиса ОСАГО состоит из нескольких параметров, включая возраст и стаж водителя, мощность двигателя и другие. Один из них — коэффициент бонус-малус. Разбираемся, что такое КБМ и как его рассчитывать.
- Коэффициент КБМ в ОСАГО: что это
- Как рассчитывается КБМ
- Иные особенности расчета
Коэффициент КБМ в ОСАГО: что это
Коэффициент бонус-малус — это величина, применяемая при расчете страховки в ОСАГО и определяющая уровень риска по водителю.
КБМ влияет на итоговую цену страховки. Если значение бонус-малус низкое, значит, водитель не имеет грубых нарушений ПДД, не допускает аварий по своей вине. Если значение высокое, это может быть связано с грубыми нарушениями, наличием ДТП. Высокий показатель делает страховку дороже.
Параметр помогает устанавливать справедливые тарифы для автовладельцев. Дисциплинированные автолюбители экономят, виновники ДТП и нарушители ПДД переплачивают.
Порядок расчета установили в инструкции Банка России. Показатели обновляют каждый год 1 апреля. Однако на 2023-й сохранились прошлогодние.
Помимо КБМ, для расчета стоимости ОСАГО учитывают:
- Базовый тариф. Здесь ЦБ РФ устанавливает тарифный коридор, но в его рамках у страховщика есть полная свобода действий. К примеру, при расчете базового коэффициента могут учитывать образование и семейное положение автовладельца.
- Территориальный тариф. Этот показатель связывают со статистикой выплат в конкретном регионе: если ДТП больше, то и множитель будет выше.
- Возраст, стаж водителя. Чем старше водитель и больше у него стаж, тем меньше вероятность ДТП.
- Количество водителей. Если автолюбитель оформляет полис только на себя, множитель будет равен 1. При неограниченной страховке значение будет выше.
- Мощность автомобиля. Чем она больше, тем выше оплата. К примеру, для автомобилей до 50 л.с. множитель равен всего 0,6, для авто от 150 л.с. — 1,6.
- Коэффициент сезонности, если машину используют не весь год.
Полис ОСАГО надо оформлять каждый год независимо от коэффициента бонус-малус. Лучше сделать это у надежного страховщика — « Совкомбанк страхования » .
Чтобы быть уверенным водителем, законопослушным гражданином, не волноваться при проверке документов и быстро оформлять ДТП по европротоколу, оформите ОСАГО в Совкомбанке по оптимальной цене. Страховку можно приобрести онлайн – на сайте или в приложении, оплатить Халвой в рассрочку на 12 месяцев и пользоваться круглосуточной поддержкой специалистов.
Как рассчитывается КБМ
Показатель можно определить двумя способами.
Чтобы определить свой показатель, руководствуйтесь таблицей КБМ, но помните, что в 2024 и последующие годы значение может быть пересмотрено.
Количество выплат по страховке за последний год
Как рассчитать бонус малус?
Управление автомобилем безусловно связано с риском. ОСАГО – это наиболее популярный страховой продукт на территории РФ. Спрос спровоцирован не только «обязательностью» полиса, но желанием получить финансовую защиту в виде выплат третьим лицам. Водитель может попасть в ДТП по вине других участников дорожного движения, а также сам стать виновником в аварии на дороге. Тогда он должен возместить ущерб всем участникам дорожного происшествия, а также ремонтировать свою машину и лечиться, если была угроза здоровью и жизни. Ответственные страхователи, соблюдающие все правила дорожного движения, получают возможность сэкономить на покупке полиса, так как отсутствие выплат в текущем году учитывается при расчёте стоимости на следующий год.
Что такое бонус-малус?

Клиенты, которые ежегодно покупают договор автогражданской ответственности, на собственном опыте знают о системе скидок бонус-малус (КБМ). Договор ОСАГО между страхователем и страховщиком заключается максимум на 12 месяцев. Если за этот период не случается страховое событие договор получает статус «безаварийный» и за это клиент получает бонус, то есть скидку на следующий годовой полис ОСАГО. В случае «аварийности» договора, клиент не только лишается премирования в виде скидки, а получает как бы штраф в виде малуса – дополнительной платы к основной суме страховой премии, Ситуация с коэффициентами меняется каждый год, так как застрахованное лицо в любой ситуации получает или бонус, или малус.
Кто имеет право на бонус-малус?
- Наличие предыдущей информации определяет скидку, первый год ОСАГО, коэффициент составляет 1.
- Класс владельца учитывается единожды в год. Если были страховые возмещения коэффициент увеличивается при подписании нового полиса.
- КБМ учитывается, если ранее подписанный договор автогражданки был годовым.
- Физическое лицо, желающее получить скидку, вписывают в договор с начала его действия. КБМ за неполный годовой период учитываться для него не будет.
- Скидка предоставляется при пролонгации договора в других страховых организациях.
- Бонус-малус применяется к моменту начала нового полиса после истечения срока предыдущего договора.
По каким причинам не не сохраняется бонус?
Согласно РСА, правила, по которым присваивается бонус-малус распространяются на всех страхователей, независимо от выбранного страхового агента или компании. Безаварийность клиента – это еще не полная гарантия без лимитных преференций по ОСАГО, так как влияет на тариф не только страховая выплата, но и другие показатели, которые могут меняться периодически:
- При замене водителя транспортного средства бонус не начисляется, так как скидка дается человеку, а не машине.
- Получение новой категории водительского удостоверения. Например, при наличии скидок по категории В, на новый договор категории С скидки не распространяются.
- При разрыве пролонгации в срок больше одного года бонус теряется.
Как рассчитывается бонус-малус ОСАГО?

Первоначально страхователю присваивается 3 класс. КБМ равняется единице, на страховую премию не влияет. Например, у страхователя за первый год не случилось ни одной аварии. Столбец «0 количество страховых случаев в течении года» в ячейке указано 4. На следующий год клиенту присваивается 4-ый класс, то есть коэффициент БМ составляет 0,95. Страхователь может рассчитывать при пролонгации полиса ОСАГО на скидку 5%. Если водитель станет виновником ДТП на второй год страхования, то ему присвоят КБМ=1,4 (класс 2). Таким образом цена на страховку ОСАГО подымится на 40%. Что бы вернутся в исходную позицию, а именно в класс 3, ему необходимо год безаварийности. Просчитать скидку можно самостоятельно по таблице, учитывая количество обращений за выплатами в страховую компанию.
КБМ равен единице:
- Для автомобилей на так званных «транзитных номерах».
- Для автомобилей, что стоят на учете за границами РФ.
Как определить полагается ли Вам скидка по ОСАГО?
Для запроса информации о скидке бонуса-малуса онлайн – введите в базу РСА свои личные данные, таким образом узнаете свою скидку по договору ОСАГО. Если Вы указываете в полисе больше чем одного водителя, то для окончательной цены страховой премии будет использован коэффициент по наименьшему стажу. Приобретенные договора без ограничений по количеству вписанных лиц, КБМ нет смысла просчитывать. Если клиент покупает страховку ОСАГО в одного и того же специалиста по страхованию, стоимость автогражданки и скидку за безаварийность ему объявляют перед заключением нового договора.
Система скидок бонус-малус для договоров автогражданки – это мотивация к ответственному поведению на дорогах.