Опцион на заключение договора и опционный договор в российском праве.
Федеральным законом от 08.03.2015 года № 42 ФЗ в Гражданском Кодексе Российской Федерации (Далее – ГК РФ) были введены статья 429.2 и 429.3, которые ввели в российское правовое пространство новый и одновременно старый институт опциона.
Опцион представляет собой договор, реализация которого зависит от одной из сторон — держателя опциона, которая получает безусловное право «активировать» опцион в сроки, в порядке и на условиях, предусмотренных в опционе. Держатель опциона может как воспользоваться этим правом, так и не воспользоваться.
Сторона предоставляющая опцион находится в «ожидании» реализации держателем опциона его права. Платой за такое «ожидание» является опционная премия.
В теории такое одностороннее право называется секундарным. Это понятие было введено немецким цивилистом Эккелем, который понимал под секунадрным правом возможность установить конкретное правоотношение посредством заключения односторонней сделки, которой противостоит не обязанность, а связанность другого лица действиями управомоченного субъекта[1].
Приведем пример такого договора: компания может заключить опцион на покупку актива, цена которого определяется биржей (нефть, золото и др.) по заранее фиксированной цене, тем самым минимизировав риск колебания цен на данный товар. Одновременно у ее контрагента, ожидающего покупки, с одной стороны, имеется надежда на то, что он сможет продать соответствующий актив, но с другой стороны, имеется риск того, что опцион так и не будет реализован. Таким образом, опционная премия служит компенсацией риска для этой стороны. Это свидетельствует об алеаторном (рисковом) характере опциона[2].
Экономический смысл опциона заключается в том, что потери стороны получающей опцион ограничены (суммой опционной премии), а потенциально возможная прибыль при реализации опциона и заключении сделки не ограничена. В этом смысле модель опциона является крайне выгодной, в связи с чем широко применяется во всем мире.
С одной стороны этот институт можно назвать «старым», потому что сама по себе модель опциона являлась одним из важнейших экономических инструментов на протяжении многих веков. Так, в качестве примера первого известного нам в истории опциона приводится случай из жизни знаменитого философа Фалеса Милетского, который заранее законтрактовал на весну все маслобойни в Милете и на Хиосе, причем заплатил за это невысокую цену (опционная премия). Урожай оливок был исключительно богатым, спрос на услуги маслобоен вырос, и Фалес освобождал их владельцев от обязательств по контракту на собственных условиях, нажив в процессе значительное состояние[3].
Опционные соглашения присутствуют в законодательстве многих стран мира. Германское право, так же как и право многих других стран, признает опционный контракт (Optionsvertrag)[4]. Также как и в отечественном законодательстве он рассматривается, невзирая на подписи обеих сторон договора, как безотзывная оферту с длительным связывающим эффектом, которую одна из сторон вправе акцептовать в пределах установленного в опционном контракте срока[5]. Признает опционный договор (option contract) и американское право, под которым в США так же понимают просто безотзывную оферту, подписанную обеими сторонами и вступающую в силу при поступлении акцепта от одной из сторон в пределах указанного в опционном договоре срока[6].
Не были подобные соглашения диковинкой и для российского права. У нас опцион давно используется в контексте функционирования фондового рынка и биржевой торговли. Однако, в связи с отсутствием детального регулирования в Российском законодательстве договоры, заключенные по конструкции опциона нередко становились причиной судебных разбирательств[7].
Одновременно данный институт можно назвать новым для российского права, потому что впервые на законодательном уровне было дано определение опциона на заключение договора, указаны его существенные условия, а также требования к форме. На протяжении последнего десятилетия представители бизнеса и юридического сообщества были явно недовольны тем, что ГК РФ в ст. 429 предоставляет только одну модель — предварительного договора. Основная претензия к нему заключалась в том, что по условиям ст. 429 ГК РФ в предварительном договоре стороны фактически обязаны согласовать все существенные условия основного договора. Между тем, запросы оборота требуют, чтобы стороны имели возможность на определенном этапе заключить предварительный договор, который бы содержал условия, например, позволяющие идентифицировать предмет основного договора, оставляя на более поздние стадии определение всех иных условий, отражающих весь комплекс будущих имущественных отношений, в том числе и существенные условия. Подобная сбалансированная конструкция позволила бы как обеспечить интересы участников оборота, желающих связать друг друга обязанностью заключить договор в будущем, но при этом более конкретные условия согласовать в ходе дальнейших переговоров, так и не предполагала бы возложение на суд, рассматривающий спор о понуждении к заключению договора, обязанности восполнять то, о чем не договорились сами стороны при заключении предварительного договора, присуждая лишь в пользу пострадавшей стороны убытки в том случае, когда условия предварительного договора не дают возможности определить условия основного договора[8]. Для реализации этих целей и был введен в российское законодательство институт опциона.
- Опцион на заключение договора и опционный договор
В теории права выделяется два типа опционов и соответственно два варианта их правового регулирования:
- Опцион на заключение сделки. По такому опциону одна сторона в течение срока действия опциона обязана по требованию другой заключить договор на условиях предусмотренных опционом.
- Опцион на запуск обязательств по уже заключенному договору. Эта модель опциона исходит из уже заключенного договора, исполнение обязательств по которому начинается с момент заявления соответствующего требования управомоченной стороны. Здесь же выделяется два подтипа такого опциона:
- Поставочный опцион. Главное условие такого опциона – реальная поставка оговоренных в опционе товаров. П.А. Меньшенин указывает на то, что обязанность надписателя по такому договору заключается в передаче/принятии по требованию держателя опциона определенного товара. Товаром по опционному договору выступают движимые вещи, определяемые родовыми признаками, ценные бумаги, валютные ценности.
- Расчетный опцион. Такой опцион не предполагает реальной передачи товаров. Интерес сторон сводится исключительно к разнице цен на заранее согласованный базисный актив. Обязанность сводится к уплате определенной денежной суммы — разницы между ценой, оговоренной в договоре, и ценой, фактически сложившейся на рынке на определенную дату (опцион на продажу), или разницы между ценой, фактически сложившейся на рынке на определенную дату, и ценой, определенной в договоре (опцион на покупку)[9].
Чаще всего в законодательной практике тех или иных стран закрепляется одна из этих моделей регулирования опциона. Изначально разработчиками изменений в ГК РФ была выбрана первая модель – соглашение о предоставлении безотзывной оферты. Однако впоследствии решение было изменено и в ГК РФ появились обе эти модели. С одной стороны такое законодательное решение делает данный правовой инструмент более гибким, представляя сторонам свободу в разных вариантах его использования в зависимости от своих нужд. С другой стороны, некоторые специалисты обоснованно указывают на возможность возникновения в первое время терминологической путаницы и трудностей в определении правовой сущности того или иного соглашения.[10]
А) Опцион на заключение договора (ст. 429.2 ГК РФ)
В соответствии с п. 1 ст. 429.2 ГК РФ опцион на заключение договора представляет собой соглашение сторон, в соответствии с которым одна сторона предоставляет другой стороне (держателю опциона) безотзывную оферту на заключение в будущем договора на заранее согласованных условиях.
Таким образом, держатель опциона получает право заключить в будущем договор. И это именно право, а не обязанность в отличие от конструкции предварительного договора. В связи с этим держатель опциона может, как реализовать данное право путем акцепта предоставленной ему безотзывной оферты, так и не реализовывать его.
В отличие от обычной безотзывной оферты опцион на заключение договора предоставляется, как правило, на длительный срок.
Таким образом, опцион на заключение договора – это договор с заранее согласованными условиями, вступление в силу которого отложено до момента реализации держателем опциона его права на акцепт. В случае реализации держателем опциона его права на акцепт договор считается автоматически заключенным на тех условиях, которые стороны согласовали уже заранее в опционе.
Соответственно, держатель опциона заранее знает условия будущего договора, который может быть заключен между сторонами, и в зависимости от конъектуры рынка (например, колебания цен) принимает решение заключать или нет такой договор.
Б) Опционный договор (ст. 429.3 ГК РФ).
Опционный договор представляет собой еще одну модель заключения договора. Ему посвящена статья 429.3 ГК РФ. По указанной выше модели опционный договор относится к опционам на запуск обязательства по договору, опционом на исполнение.
В отличие от опциона на заключение договора предметом опционного договора является право одной стороны (держателя опциона) требовать от другой стороны совершения определенных действий, предусмотренных в опционном договоре (например, передать имущество и др.).
Если в опционе на заключение договора держателю опциона предоставлено право заключения договора, то в опционном договоре держателю опциона предоставляется право требовать непосредственно исполнения договора (или отдельных договорных обязательств). А обязанность другой стороны исполнить опционный договор возникает не при заключении опционного договора, а лишь тогда, когда держатель опциона реализует свое право требования исполнения.
Таким образом, опционный договор позволяет стороне реализовать или нет свое право требования на исполнение другой стороной обязательств по договору в зависимости от складывающихся обстоятельств. И если право не было реализовано в установленный срок, опционный договор прекращается.
Опцион на заключение договора представляет собой кардинально новую конструкцию для российского права, в связи с чем он значительно подробнее урегулирован в ГК нежели опционный договор. В связи с этим в продолжении статьи мы хотим уделить внимание именно опциону на заключение договора.
3. Отличия опциона на заключение договора от предварительного договора
Опцион на заключение договора отчасти напоминает конструкцию предварительного договора, но вступает в противоречие с рядом его существенных признаков, которые мы рассмотрим в данном разделе. Очевидно, что противоречия эти настолько существенно, что опционный договор не может рассматриваться как разновидность предварительного договора[11].
Предметом предварительного договора является обязательство заключить в будущем основной договор. Как писал Е. Годэмэ, «обязательство заключить договор есть само по себе законченное соглашение, предполагающее согласие и порождающее обязательство».[12] «Таким образом, термин «предварительный» в данном случае не обозначает неокончательности выражения воли сторон, …а только указывает на то, что за состоявшимся договором должен последовать другой окончательный договор».[13]
В соответствии с п. 3 ст. 429 ГК РФ предварительный договор должен содержать условия, позволяющие установить предмет, а также другие существенные условия основного договора. Получается, что уже при заключении предварительного договора стороны должны согласовать все существенные условия, которые названы таковыми в силу закона, а также те, относительно которых по заявлению одной из сторон должно быть достигнуто соглашение.
Недостатком описанной в ГК РФ конструкции предварительного договора, который и потребовал включения новой нормы об опционе является отсутствие прямого указания в законодательстве, является отсутствие предусмотреть в нем одностороннюю обязанность и корреспондирующее ей право. п. 1 ст. 429 гласит, что по предварительному договору стороны обязуются заключить договор. То есть по действующему законодательству предварительный договор признается двусторонне обязывающим.
В теории права неоднократно указывалось, на необходимость законодательного урегулирования такого вариант предварительного договора, так, к примеру, А.Н. Кучер указывает на «возможность установить в предварительном договоре одностороннюю обязанность одной из сторон заключить основной договор, в то время как у другой стороны будет лишь право по собственному усмотрению в течение срока, установленного в таком предварительном договоре, требовать заключения основного договора».[14] На возможность заключения одностороннего предварительного договора указывал еще Р. Саватье: «посредством такого договора одно лицо принимает на себя обязательство, тогда как другое только дает свое согласие на возникновение обязательства. Эвентуальный продавец принимает на себя в отношении эвентуального покупателя обязательство осуществить продажу, если последний потребует этого в срок и на условиях, определенных в обязательстве».[15]
Однако законодатель не стал расширять существующую конструкцию предварительного договора, а вместо этого добавил конструкцию опциона на заключение договора. Вот основные признаки, отличающие предварительный договор от опциона на заключение договора:
Предварительный договор
Обе стороны обязуются в течение определенного срока заключить основной договор. Здесь для заключения основного договора необходима воля обеих сторон.
Если одна из сторон уклоняется от заключения основного договора, то другая сторона может требовать в суде понуждения к заключению договора.
По конструкции предварительного договора не предусматривается плата одной из сторон за сам факт заключения предварительного договора
По общему правилу сторона предварительного договора не может в одностороннем порядке заменить себя третьим лицом
Должен содержать все существенные условия основного договора.
Опцион на заключение договора
Одна сторона обязуется заключить основной договор, а другая сторона в течение определенного срока имеет на это право. Здесь для заключения основного договора достаточно воли одной стороны.
Сама по себе реализация права опциона путем акцепта безотзывной оферты является фактом заключения основного договора. Здесь никакого понуждения быть не может, основной договор заключается автоматически
Опцион обычно предоставляется за плату (опционный платеж)
По общему правилу права на опцион могут быть переуступлены третьему лицу
Может не содержать всех существенных условий основного договора.
- Существенные условия опциона на заключение договора.
Содержание договора составляет совокупность согласованных его сторонами условий, в которых закрепляются права и обязанности контрагентов, составляющих содержание договорного обязательства. Как писал О.А. Красавчиков: «…условие договора – это волевая модель (фрагмент общей договорной программы) поведения сторон после вступления договора в силу. Договорные условия фиксируют решения сторон по всем важнейшим вопросам».[16]
Договорные условия принято объединять в определенные группы. Наиболее широкое распространение получили три группы условий: существенные, обычные и случайные.
Существенными условиями договора в соответствии с п. 1 ст. 432 ГК РФ признаются все те условия договора, которые должны быть согласованы сторонами для того, чтобы договор считался заключенным. Это условия, которые закон считает необходимыми и достаточными для возникновения того или иного договорного обязательства.
В контексте данной статьи мы не хотели бы уделять внимание теоретическому спору о разделении условий договора на существенные, обычные и случайные. По данному вопросу нам близка позиция М.И. Брагинского и В.В. Витрянского, которые обоснованно указывают на то, что «… никаких других условий, кроме существенных, в договоре не может быть. Все дело лишь в том, что одни условия становятся существенными в силу обязательной для сторон императивной нормы, требующей их согласования, другие – в силу того, что сторона воспользовалась предоставленной диспозитивной нормой возможностью, третье – силу самого характера соответствующей договорной модели, а четвертые – благодаря признанной одной из сторон необходимости включения их в договор».[17]В связи с этим, мы считаем, что все условия заключенного договора являются существенными и соответственно должны исполняться надлежащим образом. Рассмотрим конкретные наиболее распространенные условия опциона на заключение договора.
А) Предмет опциона на заключение договора
Без сомнения, самая главная часть договора – это его предмет. Данный вывод основывается на правиле, содержащемся в абз. 2 п. 1 ст. 432 ГК РФ. Условия о предмете договора индивидуализирует предмет исполнения, а нередко определяют и характер самого договора.
В абз. 2 п. 4 ст. 429.2 ГК РФ указано, что предмет договора, подлежащего заключению может быть описан любым способом, позволяющим идентифицировать его на момент акцепта безотзывной оферты.
По мнению Д.И. Мейера, «предметом договора всегда представляется право на чужое действие».[18]Однако, мы трактуем понимание предмета более широко, как конечный результат, на который направлена воля сторон при заключении договора. Таким образом, применительно к опциону предмет будет определяться разновидностью договора на заключение которого дается опцион — имущество (п. 1 ст. 583 ГК РФ), вещь и имущественное право (п. 1 ст. 572 ГК РФ), товары (п. 1 ст. 525 ГК РФ), недвижимое имущество (п. 1 ст. 549 ГК РФ), энергия (п. 1 ст. 539 ГК РФ), непотребляемая вещь (ст. 666 ГК РФ), услуга (п. 1 ст. 779 ГК РФ), техническая документация (ст. 758 ГК РФ), деньги и другие вещи, определяемые родовыми признаками (п. 1 ст. 807 ГК РФ) и др.
В контексте обсуждения предмета будущего договора возникает интересный вопрос, может ли сторона, предоставляющая другой стороне опцион на покупку, к примеру, акций, не владеть этими акциями на момент предоставления опциона? В принципе, согласно п. 2 ст. 455 ГК РФ возможна купля-продажа не только товара, имеющегося с наличии у продавца, но и товара, который будет создан или приобретен продавцом в будущем. Одновременно с этим, сама конструкция опциона свидетельствует о возможности указания в качестве условия для акцепта, в том числе действий, зависящих от сторон, в связи с чем приобретение стороной, предоставившей опцион акций может быть квалифицирована в качестве такого условия.
Б) Опционная премия
По общему правилу, опцион на заключение договора является возмездным, в связи с чем вполне можно говорить о покупке опциона. Опцион предоставляется за так называемую опционную премию (плата или другое встречное предоставление (абз. 1 п. 1 ст. 429.2 ГК РФ). При этом если в опционе не предусмотрено иное, то опционная премия не засчитывается в счет оплаты по основному договору и не возвращается в случае отсутствия акцепта (п. 3 ст. 429.2 ГК РФ).
Стоит заметить, что ГК РФ допускает заключение и безвозмездных опционов на заключение договоров, в том числе и между коммерческими лицами (абз. 1 п. 1 ст. 429.2, ст. 423 ГК РФ). Здесь может возникнуть вопрос о правомерности заключения подобного договора в связи со ст. 575 ГК РФ, которая запрещает дарение в отношениях между коммерческими организациями. На наш взгляд, противоречия здесь нет, так как даритель по договору дарения обязуется передать другой стороне «вещь в собственность либо имущественное право (требование) к себе или к третьему лицу либо освобождает или обязуется освободить ее от имущественной обязанности перед собой или перед третьим лицом» (п. 1 ст. 572 ГК РФ). Одновременно ст. 429.2 посвящена праву на заключение договора, которое, как мы уже указывали выше является секундарным, а не является имущественным. Имущественные права возникнут уже позже, когда (и если) будет заключен основной договор, который точно будет являться возмездным. К тому же ключевым признаком договора дарения является именно намерение одной стороны безвозмездно одарить другую, чего мы не наблюдаем в случае опциона, который является лишь конструкцией для заключения иных договоров. Высшие суды также исходят из того, что если действие стороны, даже если формально они соответствуют признаку безвозмездности обусловлены экономическим интересом, к ним не применимы нормы ст. 575 ГК РФ о запрете дарения[19].
По общему правило опционная премия не засчитывается в счет платежей по договору, заключаемому на основании безотзывной оферты и не подлежит возврату в случае, когда не будет акцепта. Это следует из цели опционной премии – компенсировать риск стороны, предоставляющей опцион.
В) Срок опциона
Если в течение срока для акцепта предоставленной оферты держатель опциона не «активировал» опцион, он утрачивает право на заключение основного договора на условиях, определенных в опционе.
По общему правилу, если срок для акцепта не установлен в опционе, то такой срок считается равным одному году. Иное может вытекать из существа договора или обычаев (п. 2 ст. 429.2 ГК РФ)
Г) Условие опциона
Опцион может содержать условия, только при наступлении которых у держателя опциона возникнет право на акцепт (заключение основного договора) (абз. 2 п. 1 ст. 429.2 ГК РФ). В опционе можно предусмотреть условия, лишь при наступлении которых у стороны возникает право заключения основного договора. При этом такие условия могут зависеть от воли одной из сторон.
Конкретизация данной нормы применительно к сделкам с долями обществ с ограниченной ответственностью содержится в п. 11 ст. 21 ФЗ об ООО. В данном пункте указано, что у случае если безотзывная оферта (опцион на заключение договора отчуждения доли в ООО) совершена под отменительным или отлагательным условием, акцептант предоставляет нотариусу, удостоверяющему акцепт, доказательства, подтверждающие ненаступление или наступление соответствующего условия.
В литературе установление зависимости исполнения обязательства от усмотрения одной из сторон договора обычно именуют потестативным условием[20]. Подобная конструкция является важной составляющей природы опциона. Однако, в ст. 157 ГК РФ указано, что в отношении условий должна существовать неопределенность в отношении того, наступят они или нет. В связи с этим, до введения ст. 429.2 в ГК РФ многие опционные соглашения признавались судом недействительными, как противоречащие ст. 157. И в данном случае введение специальной нормы позволило существенно расширить возможность применения опционов в гражданском обороте.
Д) Форма опциона
Опцион должен быть заключен в форме, установленной для основного договора (п. 5 ст. 429.2 ГК РФ). К примеру, в п. 11 ст. 21 Закона «Об обществах с ограниченной ответственностью» установлена нотариальная форма договора об отчуждении доли в уставном капитале общества. Соответственно, опцион на заключение договора купли-продажи доли в уставном капитале общества с ограниченной ответственностью должен быть нотариально удостоверен.
В нашей практике большинство опционов на заключение договора связаны именно с отчуждением долей в ООО. К примеру, одна сторона предоставляет другой опцион на несколько лет с правом выкупа ее доли в определенном ООО по фиксированной цене.
Согласно п. 11 ст. 21 ФЗ об ООО во исполнение опциона нотариус совершает отдельное нотариальное действие – удостоверение безотзывной оферты (соглашение о предоставлении опциона – одна из форм такой оферты). Затем следующее нотариальное действие – удостоверение акцепта такой оферты. Безотзывная оферта считается акцептованной с момента нотариального удостоверения акцепта. После нотариального удостоверения акцепта нотариус обязан в течение двух рабочих дней со дня удостоверения акцепта направить оференту извещение о состоявшемся акцепте.
В случае несоблюдения требований о форме опцион может быть признан недействительным.
Опцион может быть включен в другое соглашение, если иное не вытекает из существа такого соглашения (п. 6 ст. 429.2 ГК РФ). Следовательно, опцион на заключение договора не обязательно должен быть заключен как отдельное, самостоятельное соглашение, но может быть включен в иное соглашение в качестве раздела.
Е) Гарантии по опциону
В связи с тем, что оферта и акцепт в случае с опционом сильно разделены во времени, получателю (или покупателю) опциона зачастую требуются дополнительные гарантии со стороны продавца.
В нашей практике мы встречали опционный договор, где продавец долей в ООО в специальном разделе договора, который так и назывался «Гарантии продавца» указывал на то, что гарантирует, в частности, что:
- продавец имеет все надлежащие полномочия, разрешения и права на подписание и исполнение опциона;
- является единственным законным собственником доли;
- доля не обременена никакими иными правами третьих лиц, в частности не является предметом ранее заключенных сделок, не находится в залоге, под арестом;
- продавец не является стороной по какому-либо опциону, гарантии, праву покупки или любому другому договору или договоренности, по которым от продавца могло бы потребоваться продать, передать или иным образом распорядиться долей или какой-либо ее частью;
- доля была полностью оплачена в полном соответствии с применимым законодательством и предоставляет полный и ничем не ограниченный объем прав, установленных применимым законодательством Российской Федерации;
- на момент заключения основного договора купли-продажи доли в уставном капитале общества все согласия, в том числе оставшихся участников указанного общества и согласие супруга на отчуждение доли в уставном капитале общества будут предоставлены.
В этом же договоре стороны предусмотрели санкции за нарушение любой из указанных гарантий со стороны продавца.
Ж) Оборотоспособность опциона
По общему правилу п. 7 ст. 429.3 ГК РФ права по опциону на заключение договора могут быть уступлены другому лицу, если иное не предусмотрено этим соглашением и не вытекает из его сущности.
По нашему мнению, подобный подход к опциону обусловлен давно существующим в нашей стране подходом к нему как к производному финансовому инструменту, как его понимает биржевое право. В частности, ст. 2 и 27.1 Федерального закона от 22.04.1996 No 39-ФЗ «О рынке ценных бумаг» определяют опцион эмитента как именную эмиссионную ценную бумагу, закрепляющую право ее владельца на покупку в предусмотренный̆ в ней̆ срок и/или при наступлении указанных в ней̆ обстоятельств определенного количества акций эмитента такого опциона по указанной̆ в опционе цене при условии, что владелец опциона решит свое право на опцион реализовать. Закон РФ от 20.02.1992 N 2383-1 «О товарных биржах и биржевой̆ торговле» (ст. 8) определяет опционную сделку как уступку прав на будущую передачу прав и обязанностей в отношении биржевого товара или контракта на поставку биржевого товара. В контексте биржевой торговли высокая оборотоспособность опциона является естественным условием.
Однако, существуют гражданско-правовые отношения, в которых стороны не заинтересованы в передаче прав по опциону третьим лицам. Например, владелец компании в качестве способа мотивации топ-менеджера предлагает ему опцион на акции компании на три года. С одной стороны, это позволяет удержать менеджера на позиции на более долгий срок, с другой стороны, стимулирует его работать лучше, так как его действия непосредственным образом влияют на успех компании, ее прибыль и стоимость акций на рынке. В подобной ситуации оборотоспособность опциона либо вообще будет запрещена, либо будет ограничена кругом менеджмента одной компании.
[1] Агарков М.М. Обязательство по советскому гражданскому праву // Избранные труды по гражданскому праву. Т. 1. М., 2002. С. 279.
[2] См. подробнее: Гюнтер Райнер. Деривативы и право. Пер. с нем. [Алексеев Ю.М., Иванов О.М.]. М.: Волтерс Клувер, 2005. С. 37-51.
[3] См.: Талеб Нассим Николас. Антихрупкость. Как извлечь выгоду из хаоса. М., 2014. С. 264-266.
[4] Markesinis B., Unberath H., Johnston A. Op. cit. P. 78.
[5] Palandt. Burgerliches Gesetzbuch. Kommentar sum BGB. 64, Auflage. 2005. § 158, Rn. 10.
[6] Farnsworth E.A. Contracts. 4-th ed. New York, 2004. P. 175–176.
[7] См.: Постановлении Президиума ВАС РФ от 13 сентября 2011 г. N 1795/11; Постановлении Президиума ВАС РФ от 6 марта 2007 г. N 13999/06.
[8] См.: Концепция совершенствования общих положений обязательственного права России. Проект рекомендован Президиумом Совета к опубликованию в целях обсуждения (протокол N 66 от 26 января 2009 г.) // Бюллетень нотариальной практики. 2009. N 3.
[9] Меньшенин П.А. Опционный договор // Право и экономика. 2008. № 8. С. 24.
[10] Карапетов А.Г. Новые договорные конструкции в ГК РФ: абонентский договор и опционы // Материал расположен в Интернете на сайте юридического института «М-Логос» — http://www.m-logos.ru/img/Tezis_Karapetov_09042015.pdf
[11] Карапетов А.Г. Анализ некоторых вопросов заключения, исполнения и расторжения договоров в контексте реформы обязательственного права России // Вестник ВАС РФ. 2009. N 12. С. 33 — 36.
[12] Годэмэ Е. Общая теория обязательств М., 1948. С. 276.
[13] Новицкий И.Б., Лунц Л.А. Общее учение об обязательстве. М., 1950. С. 143-144.
[14] Кучер А.Н. Теория и практика преддоговорного этапа: юридический аспект. М., 2005. С. 286.
[15] Саватье Р. Теория обязательств. М., 1972. С. 187.
[16] Красавчиков О.А. Указ. соч. С. 440.
[17] Брагинский М.И., Витрянский В.В. Договорное право. Кн.1: Общие положения. М., 2005. С. 302.
[18] Мейер Д.И. Русское гражданское право. 4.2. М., 1997. С. 161.
[19] См.: п. 9 информационного письма Президиума ВАС РФ от 30 октября 2007 г. N 120 // Вестник ВАС РФ. 2008. N 1.
[20] Гюнтер Райнер. Указ. Соч. С. 32.
Как запустить опционную программу
Многие владельцы компаний мечтают о том, чтобы сотрудники относились к бизнесу с такой же любовью и вниманием, как они сами. Добиться этого можно с помощью опционной программы.
Кажется, что все просто: раздаем сотрудникам опционы — право на приобретение долей в компании. Они становятся совладельцами бизнеса и начинают работать эффективнее, текучесть снижается, кандидаты охотно принимают офферы.
Но как только вы начнете разбираться в опционных программах, то столкнетесь с массой вопросов, например:
- Как в российском законодательстве выделять доли сотрудникам?
- Какие документы нужно оформить?
- Кому, когда и на какие суммы давать опционы?
- Должен ли сотрудник что-то платить за акции компании?
- Как донести до коллег и кандидатов ценность опционов?
На эти и другие вопросы отвечает HR-директор компании НаПоправку Василиса Лукьянюк.
Василиса Лукьянюк, HR-директор компании НаПоправку
Что такое опцион и зачем он нужен работодателю
Опцион — это право сотрудника стать акционером компании и разделить с бизнесом его успех. Например, работодатель дает возможность работнику выкупить 0,01% всех акций за условные 10 $. Эта сумма фиксируется на весь период соглашения: даже если акции подорожают, то цена для сотрудника останется прежней.
Как это работает:

С помощью опционов работодатели повышают свою привлекательность на рынке труда и формируют у сотрудников мировоззрение предпринимателя. Человек намного сильнее вовлечен в работу, если считает себя совладельцем компании, а не просто «наемником». Цели бизнеса переплетаются с его собственными задачами: чем лучше идут дела у компании, тем выше оценивается опционная доля.
Как мы реализовали опционную программу
Инициатор внедрения программы — наш CEO Александр Печерский. Для него было важно создать для каждого сотрудника возможность поучаствовать в большом успехе компании, заработать кратно больше оклада, если человек вложился в этот успех. Александр активно следит за мировыми тенденциями в стартапах и технологических компаниях, где опционы — это стандартная практика.
Хотя в России мы пока только делаем первые шаги и перенимаем опыт коллег из других стран. Дело осложняется тем, что в открытом доступе мало информации: если работодатели и внедряют подобные программы, то по разным причинам не готовы рассказывать об этом публично.
Реализовать опционную программу может быть проблематично из-за особенностей российского законодательства. Например, ООО — общество с ограниченной ответственностью — может владеть собственной долей только в исключительных случаях и не более года (ст. 22, 23 Федерального закона об ООО). Это создаст проблемы, когда вы захотите зарезервировать часть компании под сотрудников.
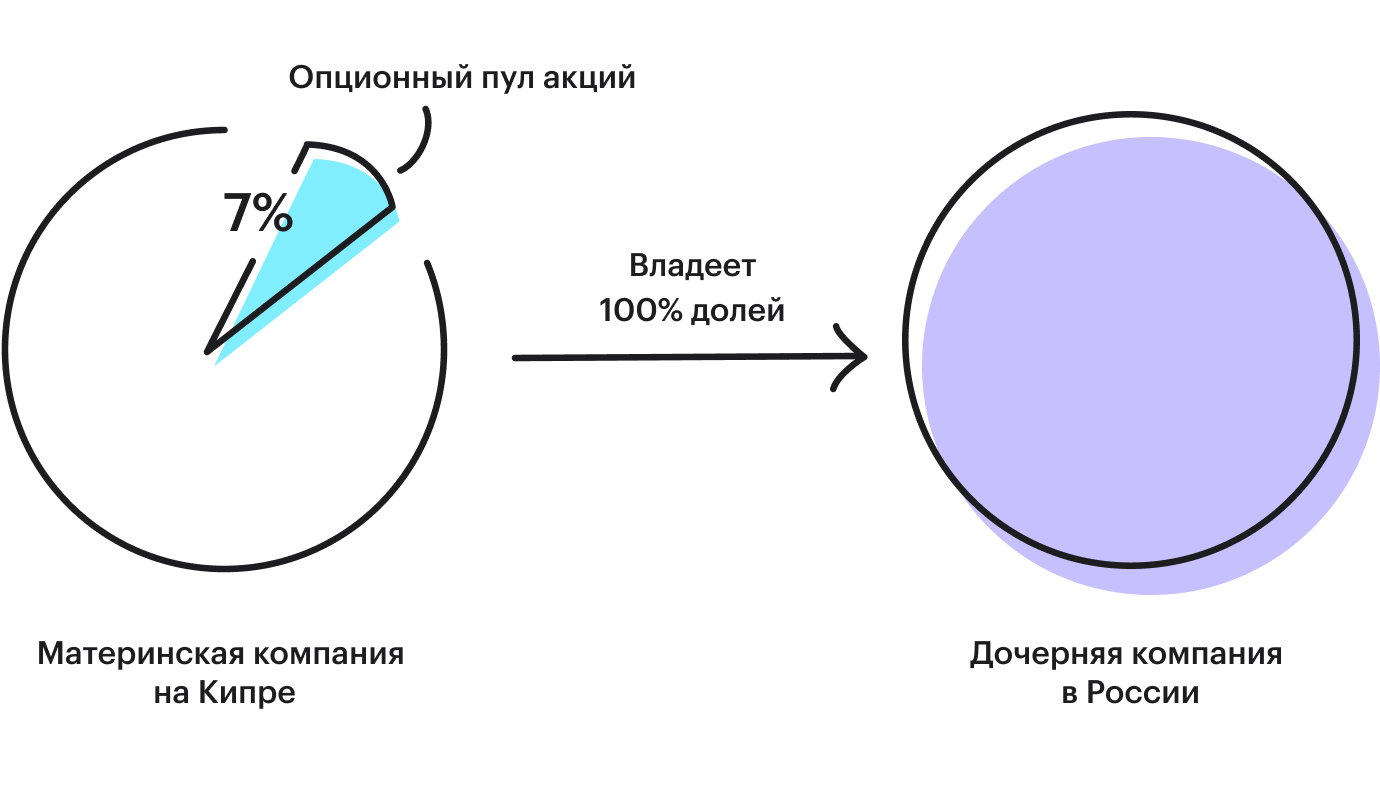
Поэтому мы решили пойти другим путем — выдавать опционы на акции нашей материнской компании, которая находится на Кипре и работает в зоне международного законодательства. В результате сотрудники получают долю в материнской компании, владеющей российским ООО.
Выбрали формат опциона
Мы рассматривали два варианта:
- Выдавать фантомные опционы, за которыми не стоят настоящие акции. По сути, это просто зафиксированная договоренность о финансовых бонусах в будущем.
- Распределять реальные опционы — право на получение доли в компании.
В итоге выбрали вариант с реальными опционами — более сложный в оформлении и рискованный, ведь при увольнении сотрудника часть бизнеса уходит вместе с ним. Но мы изначально решили создавать ownership mindset и остались верны этой идее.
Выделили опционный фонд
При привлечении очередного инвестиционного транша мы согласовали с инвесторами, что для целей опционной программы будут выделены 7% акций компании.
Составили документы
Нашу инвестиционную сделку сопровождала международная юридическая компания. Она помогла проработать правовые аспекты опционной программы и подготовить документы:
- Опционный план — это общий нормативный документ, где указаны все правила и условия участия в программе.
- Опционное соглашение, оно же «уведомление о предоставлении опциона на акции». Соглашение заполняется индивидуально для каждого сотрудника и содержит условия конкретной сделки:
- количество акций, которые компания выделяет лично сотруднику по фиксированной стоимости;
- стоимость пакета акций для сотрудника — мы рассчитывали ее от номинальной стоимости компании;
- срок действия — в течение какого времени нужно реализовать свое право на опцион и выкупить акции.
- Договор на получение акций — составляется, когда сотрудник реализует опцион.

Определились, кому выдавать опционы
Некоторые компании дают опционы только привилегированным категориям работников, например ключевым специалистам, руководителям и кандидатам с такой экспертизой, что за них на рынке труда идет настоящая борьба.
Мы же руководствовались двумя принципами:
- Важно, чтобы каждый сотрудник ощущал сопричастность к общему делу и понимал: это и его компания тоже.
- Хотелось, чтобы люди, которые вложили силы и проработали с нами длительное время, могли вдобавок к зарплате получить весомые деньги.
Поэтому мы решили, что будем выдавать опционы абсолютно всем сотрудникам, которые проработали не менее 2 лет на 0,7 ставки и более.
Установили размеры опционов
Чтобы распределить акции среди всех сотрудников, мы разделили их на 3 категории:

Составили план выдачи опционов
Чтобы определиться с порядком предоставления опционов, мы установили вестинг и клиф. Вестинг — это период, в течение которого человек получает все, что ему причитается по программе. Клиф — шаг внутри этого периода.
Чтобы удерживать и мотивировать сотрудников, нужно:
- Выдавать опционы частями, пропорционально периоду работы в компании.
- Передавать первую часть не сразу, а через некоторое время после трудоустройства сотрудника. Это позволяет исключить влияние ошибок найма на состав акционеров.
Например, в нашей компании вестинг длится 5 лет с момента трудоустройства — за это время сотрудник забирает весь свой опционный пул. Схема выглядит так:
Первые 20% своего опциона сотрудник забирает через 2 года после начала работы: если уволится раньше, то не получит ничего. Через год он зарабатывает еще 20%, потом два раза по 30%. Если сотрудник покидает компанию, то все ранее полученные опционы не сгорают, а остаются у него.
Определились с ценой выкупа акций
Опцион — это право на выкуп акций. Чтобы реализовать это право, сотрудник должен будет заплатить фиксированную сумму. Возникает вопрос: как определять эту сумму?
Мы могли бы зафиксировать стоимость пакета акций по текущей рыночной цене. Но наша рыночная цена уже сейчас весьма высокая: сотрудникам пришлось бы платить довольно большие деньги, чтобы реализовать опцион. Это бы резко снижало привлекательность нашей опционной программы.
Поэтому мы решили устанавливать номинальную цену — это несущественные суммы.
Как сотрудник может воспользоваться опционом
В наших опционных соглашениях указано, что у сотрудника есть 10 лет с момента трудоустройства, чтобы выкупить неголосующие акции компании по фиксированной цене. Ничего другого с опционом сделать нельзя — продать или подарить его не удастся.
Полученными акциями можно распорядиться двумя способами:
- Оставить себе и зарабатывать на дивидендах.
- Продать с прибылью — уже по рыночной, а не по номинальной цене. Сотрудник вправе продать акции, но только нашей компании. Это условие защищает от появления новых совладельцев, которых мы не знаем.
Воспользоваться правом на продажу акций можно только после наступления одного из трех событий ликвидности:
- выхода на IPO;
- выплаты дивидендов;
- продажи компании.
Событие ликвидности у нас пока не наступило. До этого момента можно хранить свой опцион или превратить его в акции, которые будут просто лежать и ждать своего часа. В таких условиях каждый сотрудник заинтересован в росте рыночной стоимости своей доли и скорейшем наступлении события ликвидности.
Как донести до сотрудников ценность опционной программы
Для России опционы — это не самая привычная история. Люди могут не понимать, в чем ценность опционной программы, как она устроена, на что и при каких условиях они вправе претендовать.
Например, поначалу некоторые сотрудники настороженно отнеслись к нашей программе. Они даже консультировались с юристами — хотели убедиться, что опционное соглашение не несет никаких рисков.
Перед нами встали задачи просветить коллег, развеять их страхи и сомнения, объяснить, как получить максимум пользы от программы. Вот как мы их решали:
- Провели митап с участием генерального директора — объяснили, что такое опционы и как они устроены, ответили на все каверзные вопросы. Теперь показываем новичкам запись этого митапа.
- Когда подписываем с сотрудником «опционные» документы, еще раз проговариваем все условия программы.
- Обсуждаем опционную программу с кандидатами, добавляем информацию о ней в вакансии и офферы.
- Рассказываем об опционах в письмах, которые рассылаем новичкам во время онбординга.
Помочь сотрудникам поверить в опционы — это непростой путь. Я уверена, что на сегодняшний день большинство людей в России предпочтут синицу в руках: при прочих равных стабильный и высокий оклад ценится больше будущей прибыли от опционной программы. Но ситуация будет постепенно меняться, особенно когда люди начнут все чаще видеть кейсы реальных выплат.
Мы запустили свою программу совсем недавно: первые месяцы 2021 года работали над ее созданием, а уже в апреле и мае начали распределять опционы среди сотрудников. С тех пор прошло слишком мало времени, чтобы судить о ее эффективности. Но у нас уже есть кейсы, когда сотрудники обсуждают с руководителями дальнейшие профессиональные планы, учитывая вестинг по своему опциону.
На заметку тем, кто думает над запуском опционов
- Опционы — это инструмент повышения привлекательности работодателя на рынке труда, мотивации и удержания сотрудников.
- Фантомные опционы легче выдавать, чем реальные. Но если за вашей программой не стоят настоящие акции, то не ждите от сотрудников «подхода собственника».
- В рамках российского законодательстве тоже можно построить опционную программу, но это сложно. Мы выдавали опционы на акции материнской компании, которая находится на Кипре.
- Важно правильно оформить документы для программы — мы воспользовались помощью международной юридической компании.
- Мы решили выдавать опционы всем, кто работает в компании не менее 2 лет с занятостью не менее 0,7 ставки.
- Чтобы удерживать и мотивировать сотрудников, мы выдаем опционы порционно — сотрудник постепенно получает их на протяжении 5 лет с момента трудоустройства.
- Обдумайте, какую цену прописать в опционном соглашении. Если это будет не номинальная, а рыночная стоимость акций, то реализация опциона может слишком дорого обойтись сотруднику.
- Подумайте над ограничениями для участников опционной программы. Например, наши сотрудники не вправе передавать опцион кому-то другому, а полученные по нему акции можно продать только самой компании.
- Многие не знают, что такое опционы и как ими пользоваться. Поэтому важно просвещать коллег и кандидатов, объяснять им принципы работы и ценность вашей опционной программы.
Как грамотно оформить опцион на долю в компании. Возможные ошибки, особенности сделки и лайфхаки
В этой статье я расскажу про наиболее важные особенности оформления опционов на долю в компании (ООО) в российской юрисдикции.

В этой статье я расскажу про наиболее важные особенности оформления опционов на долю в компании (ООО) в российской юрисдикции.
Опционы применительно к теме данной статьи — это гибкие «договоры», позволяющие одной стороне приобрести (забрать) долю в уставном капитале компании, принадлежащую другой стороне, при наступлении тех или иных (оговоренных сторонами в договоре) условий.
Всё чаще опционы используются в инвестиционных сделках, когда участники сделки хотят застраховать свои риски — если какая-то из сторон сделки нарушит свои обещания (обязательства), то другая сторона вправе во внесудебном порядке (на основании опциона и при участии нотариуса) забрать долю первой стороны в бизнесе (компании).
Конечно, не менее редко (скорее даже чаще) опционы используются в качестве инструмента мотивации ключевых сотрудников в компаниях, особенно стартапах.
В таких случаях сотрудник также вправе на основании опциона и при участии нотариуса (при наступлении соответствующих предусмотренных договором (опционом) условий) получить долю в компании, то есть фактически забрать часть доли у того или иного основателя.
Как видим, опцион может выполнять роль как санкции, так и поощрения. Поэтому я называю опцион гибким договором, позволяющим решать довольно широкий спектр бизнес-задач.
Условия, при которых опцион подлежит исполнению, могут быть очень простыми, например, истечение заранее установленного опционом срока, или сложными, например, достижение держателем опциона или компанией определённых KPI (в том числе, выполнение держателем опциона определённых действий или бездействия). Так или иначе, опцион позволяет предусмотреть почти любые условия, при которых одна из сторон получит в собственность долю (часть доли) компании, принадлежащую другой стороне.
Однако, как это часто бывает в жизни и инвестициях — чем выше потенциальная доходность проекта, тем выше риски. Другими словами, гибкость и «внесудебная работоспособность» опциона влечёт повышенную сложность этого вида сделок.
Опцион является одной из самых сложных сделок. Сложность опциона обусловлена следующими факторами.
Во-первых, опцион имеет длительный характер и при этом должен сработать в любой момент, поэтому при структурировании опциона делается упор на его устойчивость (это обеспечивается, как правило, включением в текст опциона условий корпоративного договора).
Во-вторых, поскольку нотариус «росчерком пера» при реализации опциона может лишить человека доли в компании, стоимость которой может быть очень высокой, условия опциона должны быть максимально понятно и недвусмысленно сформулированы (это достигается за счёт высокого уровня так называемой «юридической техники»).
В-третьих, объект опциона (применительно к теме статьи — доля в уставном капитале компании) должен не быть утрачен инициатором опциона в течение срока действия опциона, в противном случае по опциону нечего будет получать — в связи с этим опцион должен купировать все возможные варианты, при которых инициатор опциона может утратить долю в компании (это достигается за счёт проведения due diligence, внесения в устав компании соответствующих корректировок, внесения в текст опциона условий корпоративного договора и т.д.).
Опцион является сложной сделкой, требующей проведения значительных «подготовительных работ», владения высоким уровнем юридической техники, наличия видения максимально широкого спектра рисков и способности их нивелирования юридическими средствами. Поэтому использование так называемых «типовых форм» или «образцов» этой договорной конструкции крайне нежелательно, ибо результат сделки может оказаться противоположным желаемому.
Крайне удобной особенностью опциона является то, что инициатор опциона нужен только на этапе оформления опциона (его подписания и нотариального заверения). После этого опцион вместе с держателем опциона начинают жить своей жизнью и как только наступит предусмотренное опционом условие, доля в компании в «полуавтоматическом» режиме (при посредничестве нотариуса и без участия владельца доли) перейдёт от инициатора опциона к держателю опциона.
В связи с тем, что опцион является не совсем обычной сделкой (сильно отличается от других договорных конструкций), при его оформлении необходимо учитывать достаточно много важных аспектов, некоторые из которых приведу ниже.
1. Поскольку ответственность за исполнение опциона (реализацию сделки) несёт нотариус, опцион должен предусматривать такие условия, наступление которых можно будет доказать в кабинете нотариуса (к слову, я пока не знаю примеров выезда нотариуса, например, на производство для проверки наступления того или иного условия). В идеале в самом документе нужно прописать, какие именно доказательства будут достаточными для подтверждения наступления предусмотренных опционом условий.
2. Опцион нужно защищать корпоративным договором. Сам по себе опцион без корпоративно-правовой защиты — довольно слабый документ, ибо инициатор опциона (тот, кто выдал опцион) своей доли в компании может лишиться (продать, подарить, выйти из компании и так далее) и опцион даже при наступлении предусмотренных в нём условий нельзя будет фактически реализовать. Корпоративный договор же позволяет обеспечить «неприкосновенность» доли. Тем более что в настоящее время сведения о корпоративном договоре можно внести в ЕГРЮЛ (с помощью заявления по форме Р13014). И да, корпоративный договор может быть частью опциона, то есть фактически размещаться с ним в одном документе.
3. Для того, чтобы реализовать опцион (оформить его и исполнить) нужен грамотный и знающий тему нотариус. А нотариусов, которые на данный момент разбираются в теме опционов крайне мало, и, в основном, они сосредоточены в Москве. Поэтому найти грамотного в этой теме нотариуса важно заранее, в противном случае оформление и исполнение сделки может сильно затянуться во времени. Некоторые из моих клиентов пытались самостоятельно найти нотариуса для оформления опциона в своих городах (не Москве), но рано или поздно всё-таки обращались за услугой к московским нотариусам. Я не утверждаю, что невозможно найти нужного нотариуса не в Москве, но опыт говорит, что основная масса подобных сделок проводится через московских нотариусов, поэтому у них есть необходимый опыт и они точно знают что и как делать. Во всяком случае, они смогут оформить опцион гораздо быстрее.
4. Некоторые клиенты (держатели опциона) спрашивают, можно ли будет в случае чего передать права по опциону третьему лицу. И это довольно сложный вопрос.
На мой взгляд, если личность выгодоприобретателя по опциону имеет существенное значение, то уступить права по опциону вряд ли будет возможно (без согласия инициатора опциона). Во всяком случае пункт 2 статьи 388 Гражданского кодекса РФ прямо говорит, что «не допускается без согласия должника уступка требования по обязательству, в котором личность кредитора имеет существенное значение для должника».
Однако Методическое пособие по совершению нотариальных действий в отношении долей в уставных капиталах ООО (утв. решением Правления МГНП от 22.07.2016) (далее — Методическое пособие) не делает таких оговорок и прямо указывает, что условие о запрете уступки прав по опциону очень желательно указывать в тексте опциона. В случае отсутствия такого условия уступка прав по опциону возможна в силу закона (п.7 ст.429.2 ГК РФ).
Думаю, что Методическое пособие нужно дополнить пунктом, в котором будет делаться исключение из вышеуказанной рекомендации в случае, если если личность выгодоприобретателя по опциону имеет существенное значение.
5. Что лучше — продать долю или подарить долю по опциону? Однозначного ответа на этот вопрос нет. В каждой конкретной ситуации данный вопрос решается индивидуально. Отмечу в этой связи только, что в случае дарения доли по опциону получатель доли должен будет заплатить НДФЛ (налог на доход физического лица) от рыночной стоимости доли, а рыночная стоимость доли может быть очень высокой. В случае, если доля по опциону продается, пусть даже, но «нерыночной» цене, то налог в данном случае платить приобретателю доли не придётся (если, конечно (что маловероятно), сделка не будет признана притворной — прикрывающей собой фактическую сделку дарения), НДФЛ в этом случае придётся заплатить продавцу доли (инициатору опицона), но только от суммы продажи.
В случае продажи доли есть, правда, ещё один крайне важный нюанс — это преимущественное право покупки доли иными участниками компании. Для того, чтобы обойти преимущественное право покупки доли на помощь снова приходит корпоративный договор, с помощью которого можно запретить другим участникам компании реализовывать преимущественное право покупки доли. Что касается случая с дарением доли по опциону, то преимущественное право покупки здесь не работает, поскольку доля не продаётся, а дарится.
Однако есть мнение, выраженное пункте 1.1.11 Методического пособия, о том, что преимущественное право покупки участников ООО пропорционально размерам своих долей гарантировано законом (абз.1 п.4 ст.21 Закона об ООО), поэтому оферта о намерении продать свою долю в уставном капитале ООО (читай — опцион) третьему лицу должна быть направлена участником, намеренным продать свою долю, в общество и считается полученной всеми участниками общества в момент получения ее обществом.
В связи с этим методическое пособие рекомендует нотариусу запрашивать для оформления опциона следующие документы:
- экземпляр или копия оферты (опциона) с отметкой общества о дате получения, или выданная обществом копия оферты (опциона), адресованная другим участникам и самому обществу, с указанием цены и других условий продажи, или нотариальное свидетельство о передаче документов;
- выданные обществом копии заявлений других участников об отказе от использования преимущественного права покупки с отметкой общества о дате их получения (если такие оформлялись);
- копия заявления самого общества об отказе от использования преимущественного права покупки (если такое оформлялось и вообще предусмотрено уставом общества);
- справка (заявление, письмо) общества о том, что на определенную дату заявлений участников с отказом от использования преимущественного права покупки или об акцепте оферты в общество не поступало.
Однако я не уверен, что все нотариусы на самом деле будут запрашивать указанные документы. Так или иначе, на мой взгляд, открытым вопросом является то, работает ли преимущественное право покупки в случае, если доля отчуждается по опциону, предусматривающему совершение держателем опциона того или иного достижения (написание кода, выполнение показателей по объёму выручки компании и так далее).
Но всё же, конечно, лучше подстраховаться и соблюсти предусмотренную законом и уставом компании процедуру реализации преимущественного права покупки доли.
6. Поскольку доля в компании может относиться к совместно нажитому имуществу супругов, то в случае, если инициатор опциона женат (замужем), нужно получить нотариально заверенное согласие супруги (супруги) на сделку, за исключением случаев, когда отчуждаемая по опциону доля была приобретена инициатором опциона на основании безвозмездных сделок, до регистрации брака или в порядке наследования, а также за исключением случаев отчуждения доли, которая принадлежит инициатору опциона в режиме раздельной собственности на основании брачного договора или на основании соглашения о разделе имущества между супругами.
7. Поскольку гражданское законодательство позволяет заключать смешанные договоры (договоры, включающие в себя элементы нескольких договорных конструкций), то опцион может являться частью другого договора, к примеру, корпоративного, лицензионного, договора коммерческой концессии и так далее. При этом сам «опцион» также может включать в себя элементы других договорных конструкций.
8. При оформлении опциона нужно учесть все возможные ограничения по заключению и исполнению такой сделки, предусмотренные уставом, корпоративным договором и законодательством. И если такие имеются в уставе и(или) корпоративном договоре, то нужно либо устранить их путём внесения в устав/корпоративный договор соответствующих изменений, либо (в том числе если такие ограничения предусмотрены законодательством) соблюсти процедуры, устраняющие такие ограничения.
Так, к примеру, такие ограничения могут существовать в качестве:
- предусмотренного уставом общества или корпоративным договором запрета на отчуждение доли третьим лицам (абз. 2 п.2 ст. 21 Закона об ООО);
- предусмотренного законом и (или) уставом общества и(или) корпоративным договором требования получить согласие других участников общества на совершение сделки (абз.1 п.2, абз. 1 п.10 ст. 21 Закона об ООО);
- предусмотренного уставом требования получить согласие общества на отчуждение доли в уставном капитале (абз. 2 п.10 ст. 21 Закона об ООО);
- предусмотренного уставом общества или корпоративным договором ограничения по максимальной или минимальной цене доли в случае её возмездного отчуждения;
- ограничений по распоряжению гражданином своим имуществом в рамках процедуры реструктуризации долгов гражданина (сделка, направленная на отчуждение доли, может совершаться гражданином только с выраженного в письменной форме предварительного согласия финансового управляющего, а также с даты введения реструктуризации долгов гражданина он не вправе вносить свое имущество в качестве вклада или паевого взноса в уставный капитал или паевой фонд юридического лица, приобретать доли (акции, паи) в уставных (складочных) капиталах или паевых фондах юридических лиц, а также совершать безвозмездные для гражданина сделки (п. 5 ст. 213.11 Закона о банкротстве);
- и так далее.
9. Если опцион на заключение договора предоставляется безвозмездно, условие о его безвозмездности обязательно должно быть оговорено сторонами в соглашении (п. 1 ст. 429.2 ГК РФ).
10. Поскольку опционом может быть предусмотрено условие (при котором возможен акцепт, то есть реализация опциона), наступление которого можно подтвердить только документами, полученными в обществе (доля в уставном капитале которого приобретается по опциону), то в опционе нужно сразу предусмотреть предоставление инициатором опциона держателю опциона полномочий (фактически доверенности) на получение в обществе всех документов, которые могут потребоваться при акцепте.
Помимо указанных полномочий на получение держателем опциона документов в будущем при оформлении опциона нужно сразу решить вопрос о предоставлени инициатором опциона держателю опциона всех необходимых для реализации опциона (акцепта оферты) документов (которые могут быть предоставлены уже к моменту заверении опциона у нотариуса):
- документы, подтверждающие оплату доли;
- согласие супруга (супруги) инициатора опциона на заключение сделки;
- иные одобрения сделки (согласия на сделку);
- отказы от преимущественного права покупки доли;
- копию устава общества;
- и так далее.
На этом пока всё. При возникновении вопросов или запросов на оформление опциона пишите по нижеуказанным контактам.
С уважением, предприниматель, инвестиционный и корпоративный юрист Евгений Рябов
- #опцион
- #опционный договор
- #доля в бизнесе
- Автор: Евгений Рябов, юрист в сфере IT, корпоративного и договорного права (страница в фейсбуке)
Опцион
Простыми словами опцион — это право на покупку или продажу актива по заранее оговоренной цене или на совершение иной сделки в будущем на заранее оговоренных условиях.
У термина «опцион» три значения: опцион как форма договора, опцион как инструмент торговли на бирже и опцион как инструмент мотивации сотрудника. Расскажем подробнее о том, как работает каждый опцион.
Опцион как форма договора
В Гражданском кодексе РФ с 2015 года появились два новых вида договоров: опционный договор и опцион на заключение договоров.
Опционный договор. Он дает право одной стороне сделки требовать в установленный договором срок, чтобы другая сторона совершила предусмотренные опционным договором действия. Например, заплатила, передала или приняла имущество.
Компания хочет купить помещение за 3 000 000 ₽. Сейчас у нее такой суммы нет, и она опасается, что цены могут вырасти. Чтобы не брать кредит и получить шанс выгодно купить здание, она может заключить опционный договор: отдать владельцу 500 000 ₽ сейчас и через год выкупить помещение за 2 500 000 ₽, даже если его рыночная стоимость вырастет.
Если цена помещения упадет, можно отказаться от сделки и потерять только 500 000 ₽.
Через год аналогичная недвижимость стоит не 3 000 000 ₽, а 2 000 000 ₽. Компания может не выплачивать оставшуюся часть по договору, а расторгнуть его и купить помещение по рыночной цене. Она потеряет 500 000 ₽ предоплаты, отдаст 2 000 000 ₽ за другую недвижимость и сэкономит 500 000 ₽.
Если до окончания срока договора сторона не заявит требований, такой договор прекращает свое действие. То есть опционный договор — это любой договор, в котором исполнение обязательства определено моментом востребования. Договор может не называться опционным, но по сути быть им.
Опцион на заключение договора. Это соглашение, где одна сторона делает предложение другой заключить договор в будущем на заранее оговоренных условиях. При этом вторая сторона получает право заключить такой договор, но не обязана это сделать.
Тут нет отдельного основного договора — все условия сделки первая сторона прописывает в оферте, а вторая сторона или принимает, например переводя деньги или поставляя товар, или не принимает. Принятие условий договора называют акцепцией.
Компания «Альфа» оформляет опцион на заключение договора с компанией «Бета» на поставку комплектующих. Но сейчас у «Беты» нет денег на их оплату.
Тогда стороны договариваются, что компания «Альфа» оформляет опцион на заключение договора, где прописывает условия будущего договора: сроки, цену, перечень комплектующих, условия поставки и другие важные условия договора. Компания «Бета» получает право заключить этот договор до срока окончания опциона, например до 31 декабря 2023 года.
За такой опцион на заключение договора сторона-акцептор платит деньги инициатору. При этом, если она не заключит договор, оплата ей уже не вернется. Сколько стоит опцион — стороны оговаривают сами.
На первый взгляд, опцион на заключение договора похож на предварительный договор, но у них есть серьезные различия.
| Опцион на заключение договора | Предварительный договор | |
|---|---|---|
| Как заключают | Дает право одной из сторон принять — акцептовать — оферту, основной договор не нужен | Заключают перед подписанием основного договора. Пока не заключен основной договор, требовать его исполнения ни одна из сторон не может |
| Как оплачивают | Опцион на заключение договора стоит денег, цену определяют сами стороны | За предварительный договор платить не нужно |
| Что будет, если не заключить договор | От сделки можно отказаться. Если вторая сторона не акцептирует договор, она потеряет уплаченную стоимость опциона, и все | Стороны обязаны заключить основной договор. Если одна из сторон откажется, ее может ждать судебное разбирательство |
Опцион на заключение договора отличается от предварительного договора тем, что вторая сторона получает не обязанность, а право заключить договор. Она может в любой момент отказаться от этого права.
Опцион как инструмент торговли на бирже
Это право на покупку или продажу акций, золота, любого актива по определенной цене.
Инвестор хочет купить акции компании «Василек». Но пока у него нет нужных 10 000 $. Он приобретает опцион на покупку этих акций по установленной цене, скажем 10 $ за акцию. Сейчас он платит за опцион 500 $ и получает право выкупить акции через год по 10 $ за акцию.
Если через год цена акций на рынке будет выше, например 20 $ за акцию, то инвестор выкупает свои акции по заранее прописанной цене 10 $ и сильно на этом зарабатывает. Если же рыночная стоимость акций будет меньше, скажем 5 $, он имеет право отказаться от выкупа. Конечно, он потеряет ранее уплаченные 500 $, но не больше.
Существует два вида опционов: колл и пут.
Опцион колл. Это опцион на покупку актива по заранее оговоренной цене. Как в примере выше.
Опцион пут. Это опцион на продажу. Он предоставляет покупателю право продать базовый актив по фиксированной цене.
Еще опционы различаются по базовому активу и стилю исполнения контракта.
Базовый актив. Актив, например товар, ценная бумага или валюта, который поставляется по опционному договору. В зависимости от вида базового актива опцион может быть:
- товарный — дает право купить или продать определенное количество биржевого товара, например нефти, до определенного срока;
- фондовый — опцион на акции;
- валютный — дает право купить или продать валюту по курсу, который был зафиксирован в день заключения договора;
- на индекс — дает право купить фондовый индекс на бирже по определенной цене в указанный срок;
- на фьючерс — дает право купить или продать фьючерсный контракт в определенный срок;
- на процентную ставку — опцион на финансовый инструмент, который нужно оплатить по определенной процентной ставке, например кредит, вклад;
- на наличные товары — опцион на товары, например недвижимость или автомобиль.
Стиль исполнения контракта. Он бывает нескольких видов:
- европейский — можно исполнить только в последний день срока действия опциона;
- американский — можно исполнить в любой день до истечения срока действия опциона;
- азиатский — можно исполнить по средней цене за весь период действия опциона с момента его покупки.
Купить и продать опционы можно на бирже. Все опционы автоматически исполняются в последний день их срока действия.
Опционы для сотрудников
Обычно так называют программу мотивации ключевых сотрудников, когда компания обещает выделить в будущем акции или долю в компании за достижение каких-то важных результатов в работе.
Кирилл отвечает за продажи в стартапе по разработке игр. Если он в течение трех лет принесет компании 100 000 000 ₽, он сможет выкупить 5% акций по цене 1 ₽. Если на тот момент акции на рынке будут стоить 10 ₽, Кирилл окажется в выигрыше.
Но если он не достигнет результатов, опцион автоматически перестанет действовать, акции не дадут.
Законодательство РФ пока слабо регулирует опционы для сотрудников, поэтому все основные условия и детали прописываются, как правило, в корпоративном договоре компании и описывают все важные детали для предоставления их сотрудникам.
Этот инструмент позволяет сделать из наемного работника заинтересованного совладельца компании, который автоматически будет заинтересован в ее финансовом успехе: от этого будет зависеть и его прибыль.
Отличие от фьючерса
На финансовом рынке есть похожий на опцион инструмент — фьючерс. Это контракт между покупателем и продавцом об обязательной покупке и продаже базового актива в будущем по заранее оговоренной цене. Базовым активом могут быть, например, акции, товары и индексы.
Основное отличие опциона от фьючерса — покупатель может не выкупить актив, если его не устраивает итоговая цена на момент окончания срока договора. В этом случае покупатель теряет только стоимость опциона.
Инвестор Максим купил фьючерс на пять акций Яндекса. Срок фьючерсного контракта истек, и продавец передал Максиму пять акций компании. Еще Максим купил опцион на пять акций Северстали. Срок договора истек, но Максим не стал исполнять опцион, потому что цена акций упала и стала невыгодной для покупки. Максим не получил бумаги Северстали, но оплатил стоимость опциона.
В этом отличие опциона от фьючерса — покупатель может отказаться от сделки в любой момент.
Что важно запомнить
- Опцион — это право на совершение сделки в будущем на заранее оговоренных условиях: по определенной цене, в указанные сроки.
- Опционы распространены на бирже, в договорных отношениях между компаниями, а также как способ мотивации ключевых сотрудников компании.
- Опцион дает право что-то купить, продать или заключить сделку, но не обязывает сторону это делать. Она может отказаться от сделки в любой момент.
Телеграм-канал: 59 422 читателя