Оформление и учет передачи образцов продукции
Компания ГАРАНТ
Организация занимается производством и реализацией такой продукции, как упаковочная пленка, гибкая упаковка и т.п. Предполагается начало производства нового вида продукции. В связи с этим собственным покупателям планируется предоставление на безвозвратной основе образцов новой продукции. С этой операции платится НДС. Стоимость передаваемой продукции может быть больше 3000 рублей. Получается, что в силу закона организация не может безвозмездно передавать образцы юридическим лицам (ст. 575 ГК РФ) и в случае нарушения этой нормы закона возможно доначисление налоговой инспекцией налога на прибыль. Как оформить безвозмездную передачу образцов новой продукции стоимостью свыше 3 тыс. рублей? Рассмотрев вопрос, мы пришли к следующему выводу: По нашему мнению, в рассматриваемой ситуации возможно заключение соглашения с потенциальным покупателем на предмет исследования возможности использования им продукции организации в собственном производстве. При передаче образцов продукции не возникает объекта обложения налогом на прибыль организаций. При этом обращаем Ваше внимание, что вопрос о возможности учета стоимости переданной продукции в составе расходов для целей налогообложения на данный момент однозначного решения не имеет в том числе ввиду наличия противоположной арбитражной практики. Обоснование вывода: Оформление передачи образцов продукции Как Вы справедливо отметили, дарение между юридическими лицами, за исключением обычных подарков, стоимость которых не превышает трех тысяч рублей, запрещено в силу пп. 4 п. 1 ст. 575 ГК РФ. Таким образом, заключение договора дарения означало бы совершение сделки недопустимой в силу закона. В рассматриваемой ситуации, по нашему мнению, было бы целесообразно заключить между сторонами соглашение, согласно которому потенциальный покупатель, получивший образец товара, проводит своего рода испытание на возможность его применения в собственном производстве. Результатом такого испытания могло бы быть какое-либо заключение, представляемое потенциальным покупателем организации, о возможности использования продукции организации в собственном производстве, либо описание ее характеристик и параметров, в результате которых использование невозможно. Напомним, согласно п. 1 ст. 421 ГК РФ граждане и юридические лица свободны в заключении договора. Стороны могут заключить договор, как предусмотренный, так и не предусмотренный законом или иными правовыми актами (п. 2 ст. 421 ГК РФ). Отпуск образцов продукции потенциальным покупателям в рассматриваемой ситуации рекомендуем оформить Накладной на отпуск материалов на сторону (форма N М-15, утвержденная постановлением Госкомстата России от 30.10.1997 N 71а). Согласно указаниям по заполнению формы N М-15 она применяется для учета отпуска материальных ценностей хозяйствам своей организации, расположенным за пределами ее территории, или сторонним организациям на основании договоров и других документов. Накладную выписывает работник структурного подразделения в двух экземплярах на основании договора (контракта, соглашения) и других соответствующих документов и предъявлении получателем доверенности на получение ценностей, заполненной в установленном порядке. Первый экземпляр передают складу как основание для отпуска материалов, второй — получателю материалов. При отгрузке собственной продукции в адрес потенциальных покупателей следует также оформить товарно-транспортную накладную (форма N 1-Т, утвержденная постановлением Госкомстата России от 28.11.1997 N 78). Напомним, в соответствии с указаниями по заполнению товарно-транспортная накладная на перевозку грузов автомобильным транспортом составляется грузоотправителем для каждого грузополучателя отдельно на каждую ездку автомобиля с обязательным заполнением всех реквизитов. Налог на прибыль При передаче пробников готовой продукции следует учитывать, что в целях налогообложения безвозмездная передача продукции юридическим лицам в определенных случаях, предусмотренных НК РФ, признается реализацией товаров (п. 1 ст. 39 НК РФ). Причем при безвозмездной передаче продукции покупателям доход у передающей стороны не возникает в силу п. 2 ст. 249 НК РФ. Таким образом, безвозмездная передача пробников готовой продукции потенциальным покупателям не влечет возникновения объекта налогообложения налогом на прибыль организаций.
Однако и расходы организации в виде стоимости безвозмездно переданного имущества (работ, услуг, имущественных прав) и расходов, связанных с такой передачей, не учитываются при определении налоговой базы по налогу на прибыль в соответствии с п. 16 ст. 270 НК РФ (смотрите также письма Минфина России от 22.09.2006 N 03-04-11/178, УМНС России по г. Москве от 06.02.2004 N 23-10/4/07499). Напомним, что согласно п. 16 ст. 270 НК РФ при определении налоговой базы по налогу на прибыль организаций не учитываются расходы в виде безвозмездно переданного имущества (работ, услуг, имущественных прав) и расходов, связанных с такой передачей (смотрите письмо). Отметим также, что стоимость переданных образцов продукции, по мнению Минфина России, не признается также и рекламными расходами для целей главы 25 НК РФ (письмо Минфина России от 08.10.2008 N 03-03-06/1/567). Эта же позиция подтверждается определением ВАС РФ от 25.04.2008 N 4946/08. Однако следует признать, что есть и противоположная арбитражная практика. Приведем, например, постановление ФАС Уральского округа от 15.01.2008 N Ф09-6270/07-С2. В рассматриваемом деле на основании приказов руководителя предприятия утверждалось количество продукции, передаваемой для представления в рекламных целях в деловых кругах, т.е. определенному кругу лиц. Такая передача была признана судом рекламными расходами, в связи с чем сделан вывод о правомерности отнесения предприятием произведенных затрат в состав расходов, уменьшающих налогооблагаемую базу по налогу на прибыль. ВАС РФ определением от 10.04.2008 N 4596/08 отказал в пересмотре данного дела. Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Гильмутдинов Дамир Контроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
Родюшкин Сергей 30 мая 2011 г. Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Рекомендуйте статью коллегам:
читать всем! стоит ознакомиться не интересно 25 человек проголосовало
Как оформить бесплатную передачу образцов продукции?
У нашего клиента возникла необходимость передать бесплатно образцы продукции дистрибьютору и потенциальному покупателю. Рассказываем, как можно отразить такие отгрузки с оптимальным пакетом документов при условии, что Компания является налогоплательщиком НДС и налога на прибыль. Мы предложили Компании оформить следующие комплекты документов, в зависимости от основания для бесплатной передачи:
Теперь поясним, на чем основаны такие рекомендации и рассмотрим требования к оформлению документов, приведем ссылки на конкретные нормы законодательства, и расскажем, какую конкретно стоимость (цену) товаров отразить в документах. 1. Особенности оформления обусловлены основанием для бесплатной передачи с учетом того, что дарение на сумму больше 3000 руб. в отношениях между коммерческими организациями запрещено статьей 575 Гражданского кодекса РФ:
2. Факт передачи товаров следует оформить накладной типовой формы ТОРГ-12, либо документом (накладная, акт приема-передачи) иной формы с соблюдением требований к первичным документам. Организация вправе самостоятельно разработать форму документа, который будет использован в качестве первичного учетного документа для учета бесплатной передачи товаров при условии отражения в нем всех обязательных реквизитов, установленных частью 2 статьи 9 Закона от 6 декабря 2011 года N 402-ФЗ «О бухгалтерском учете», а именно: 1) наименование документа; 2) дата составления документа; 3) наименование экономического субъекта, составившего документ; 4) содержание факта хозяйственной жизни; 5) величина натурального и (или) денежного измерения факта хозяйственной жизни с указанием единиц измерения; 6) наименование должности лица (лиц), совершившего (совершивших) сделку, операцию и ответственного (ответственных) за ее оформление, либо наименование должности лица (лиц), ответственного (ответственных) за оформление свершившегося события; 7) подписи лиц, предусмотренных пунктом 6 настоящей части, с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц. 2. Для целей исчисления НДС и отражения операции в книге продаж необходимо составить счет-фактуру в срок не позднее пяти календарных дней со дня передачи товара (п. 3 ст. 168, пп. 1 п. 3 ст. 169 Налогового кодекса РФ, далее – НК РФ). Счет-фактуру можно составить только в одном экземпляре, поскольку получатель НДС к вычету не принимает (письма Минфина РФ от 13 декабря 2016г. N 03-03-05/74496, от 27 июля 2012г. N 03-07-11/197; пункт 19 приложения № 4 к Постановлению Правительства от 26.12.2011 № 1137). Операции по безвозмездной передаче товаров (в т.ч. образцов) подлежат налогообложению налогом на добавленную стоимость по правилам пункта статьи 154 НК РФ (письмо Минфина РФ от 15 марта 2017 г. N 03-03-06/1/14731, от 16 апреля 2009г. N03-07-08/90), то есть налоговая база определяется как стоимость товаров, исчисленная исходя из цен, определяемых в порядке, аналогичном предусмотренному статьей 105.3 НК РФ, с учетом акцизов (для подакцизных товаров) и без включения в них налога. В свою очередь, в соответствии со статьей 105.3 для целей НК РФ признаются рыночными цены, применяемые в сделках, сторонами которых являются лица, не признаваемые взаимозависимыми, а также доходы, получаемые лицами, являющимися сторонами таких сделок. «Входной» НДС по таким товарам можно поставить к вычету. Минфином РФ в письме от 20 июля 2017 г. N 03-07-11/46167 сообщено, что в случае невозможности определения рыночной цены указанных товаров налоговую базу по НДС следует определять как стоимость этих товаров, исчисленную исходя из всех фактических расходов налогоплательщика на их приобретение (создание) и передачу. Исходя из этого цену рекомендуем установить (и отразить в накладной и счете-фактуре) рыночную, либо по себестоимости. В случае указания рыночной цены (или цены «по себестоимости») не будет образовываться НДС к возмещению из бюджета (в отличие от ситуации, когда устанавливается символическая цена, например в 1 рубль). 3. По мнению налоговых органов, в общем случае стоимость переданных бесплатно товаров (в т.ч. в качестве образцов) и затрат на такую передачу (доставку) не уменьшает налоговую базу по налогу на прибыль, на основании пункта 16 статьи 270 НК РФ (письма Минфина РФ от 28 сентября 2018 г. N 03-03-06/1/69813, от 22 февраля 2018 г. N 03-03-06/1/11485, от 27 декабря 2012 г. N 03-03-06/1/727, от 16 апреля 2009 г. N 03-07-08/90, от 15.12.2010 N 03-03-06/1/777). Из этого правила имеется исключение — когда бесплатная передача осуществляется в рамках рекламной акции для донесения информации о товаре среди неопределенного круга лиц, однако это усложнит документооборот Компании – от контрагента (дистрибьютора) потребуется получить документы, подтверждающие факт проведения рекламной акции с полученными от Компании товарами (образцами). Кстати, в следующей публикации мы расскажем об оформлении и налогообложении рекламной акции по бесплатной передаче товаров Перезвоните мне
Передача образцов продукции покупателю как оформить
Дата публикации 31.03.2023
Использован релиз 3.0.133
Отражение в учете операций по безвозмездной передаче товаров в программе выполняется документом Безвозмездная передача:
- Раздел: Продажи – Безвозмездная передача.
- По кнопке Создать создайте новый документ, в котором:
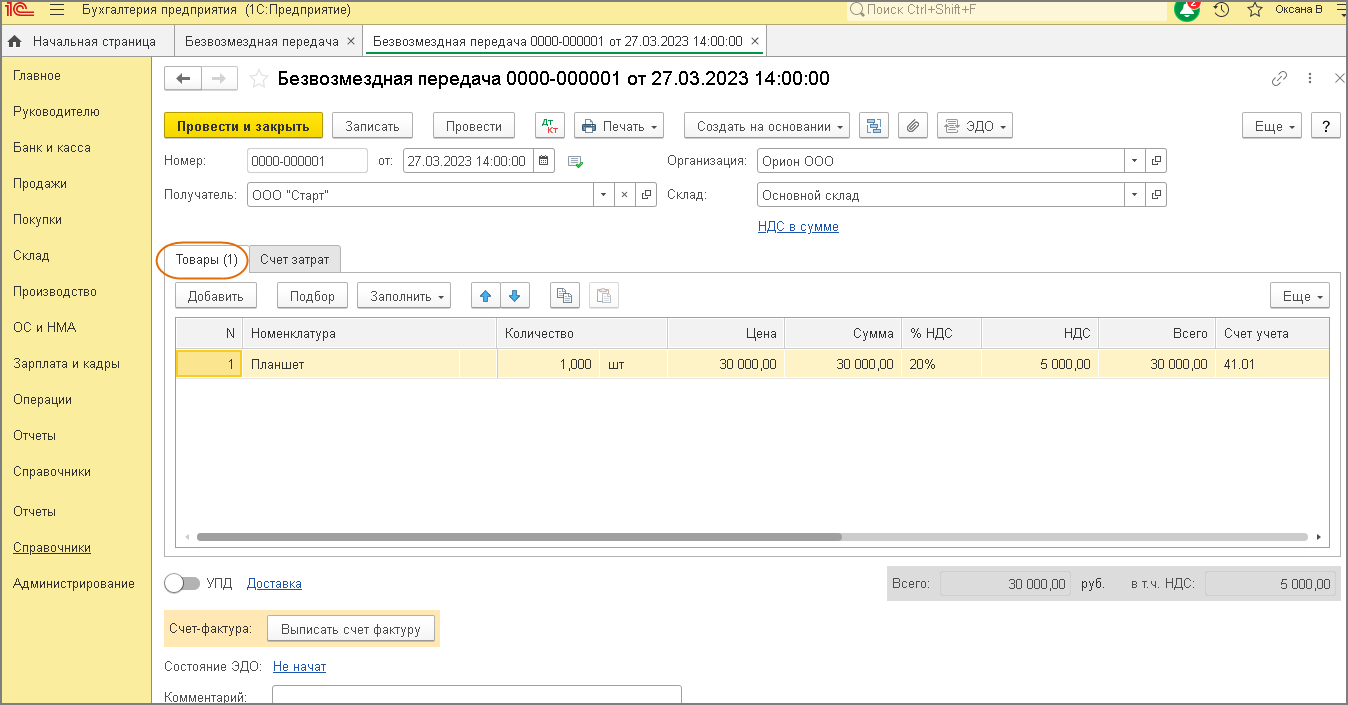
- На закладке Товары по кнопке Добавить заполните табличную часть – выберите из справочника Номенклатура товары, передаваемые безвозмездно. Укажите количество, рыночную стоимость и ставку НДС (рис. 1).
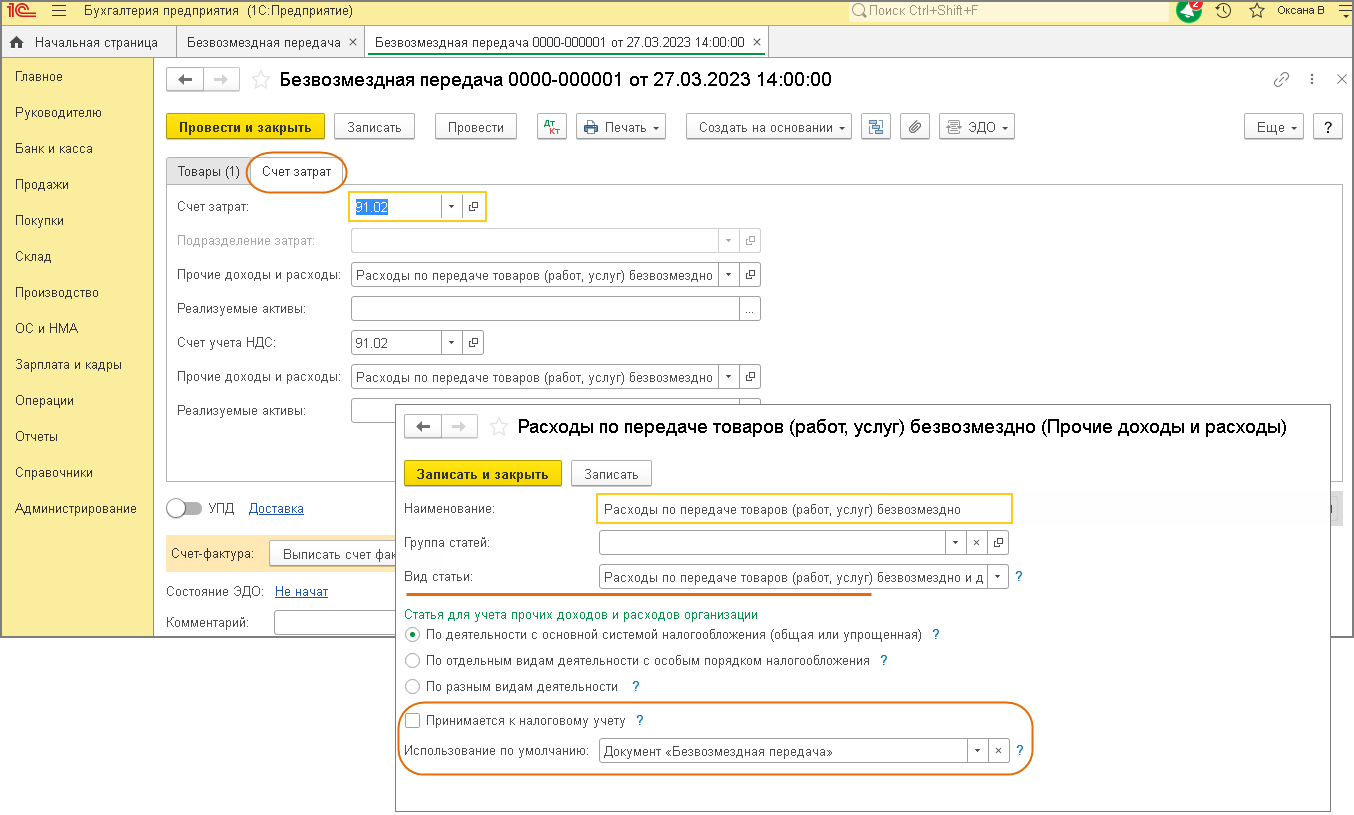
- На закладке Счет затрат автоматически указывается счет расходов 91.02 «Прочие расходы» и предопределенная статья «Расходы по передаче товаров (работ, услуг) безвозмездно» с видом статьи «Расходы по передаче товаров (работ, услуг) безвозмездно и для собственных нужд» и снятым флажком «Принимается к налоговому учету» (рис. 2).
- По кнопке Выписать счет-фактуру создайте документ Счет-фактура выданный на реализацию. Счет-фактура составляется в одном экземпляре, т.к. получатель безвозмездно передаваемого ему имущества не может принять НДС к вычету (письмо Минфина от 13.12.2016 № 03-03-05/74496).
- Кнопка Записать и закрыть.
- По кнопке посмотрите результат проведения документа (рис. 3).

Смотрите также
- НДС при безвозмездной передаче товаров, работ, услуг
- Безвозмездная передача товаров (в благотворительных целях)
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Департамент общего аудита о передаче образцов товара
Примите, пожалуйста, во внимание вопрос, касающийся расчета и отражения в бухгалтерском учете безвозмездного получения (копия ГТД см.приложенный файл) и передачи клиенту образцов продукции.
Правильным ли будет являться отражение этих операции в соответствии с бухгалтерской справкой-расчетом (см.приложенный файл)?
— достаточно ли указанных в справке документов-обоснований?
— возможно ли каким-нибудь образом квалифицировать расход по передаче образцов как рекламный, принимаемый при исчислении базы по налогу на прибыль и тем самым избежать убытка?
С точки зрения гражданского законодательства безвозмездная передача имущества является ни чем иным как договором дарения.
В соответствии с пунктом 1 статьи 572 ГК РФ по договору дарения одна сторона (даритель) безвозмездно передает или обязуется передать другой стороне (одаряемому) вещь в собственность либо имущественное право (требование) к себе или к третьему лицу либо освобождает или обязуется освободить ее от имущественной обязанности перед собой или перед третьим лицом.
Пунктом 2 статьи 574 ГК РФ предусмотрена письменная форма для договора дарения, если дарителем является юридическое лицо и стоимость дара превышает три тысячи рублей. Необходимо отметить, что согласно пункту 4 статьи 575 ГК РФ запрещено дарение в отношениях между коммерческими организациями, за исключением обычных подарков, стоимость которых не превышает три тысячи рублей.
Однако в настоящее время не предусмотрено никаких санкций за превышение стоимости дара. Так же отметим, что действующие нормативные акты по бухгалтерскому учету и законодательство в области налогообложения допускают операции по безвозмездной передачи имущества между организациями без каких-либо ограничений.
Таким образом, учитывая то, что в настоящее время дарение между организациями распространено, а так же то, что возможность безвозмездной передачи прямо предусмотрена Налоговым кодексом РФ и бухгалтерским законодательством РФ, считаем допустимой операцию по безвозмездной передаче образцов от одной организации к другой.
Бухгалтерский учет.
Полученные бесплатно образцы товаров, используемые при осуществлении торговой деятельности, принимаются на учет в качестве материально-производственных запасов по фактической себестоимости, которой в данном случае является их рыночная стоимость, увеличенная на расходы организации, связанные с их ввозом на территорию РФ[1] (пункты 2, 5, 9, 11 ПБУ 5/01[2]).
Рыночная стоимость[3] полученных бесплатно образцов относится на увеличение прочих доходов организации (пункты 7, 10.3 ПБУ 9/99[4]).
Согласно Инструкции по применению Плана счетов[5] принятие образцов товара к учету отражается по дебету счета 10 «Материалы» в корреспонденции со счетами:
— 98 «Доходы будущих периодов», субсчет 98.2 «Безвозмездные поступления» — на сумму рыночной стоимости образцов;
— 76 «Расчеты с разными дебиторами и кредиторами» — на сумму уплаченных таможенной пошлины и сбора за таможенное оформление.
При передаче образцов товара клиенту, по нашему мнению, их стоимость списывается со счета 10 в дебет счета 44 «Расходы на продажу», так как данная передача связана, прежде всего, с продвижением товара и передача образцов не является для организации самоцелью. Одновременно отраженные при принятии образцов к учету доходы будущих периодов признаются прочими доходами и отражаются по кредиту счета 91 «Прочие доходы и расходы», субсчет 91.1 «Прочие доходы».