Справка еаэс что налоги уплачены
ТК ЕАЭС Статья 66. Излишне уплаченные или излишне взысканные таможенные пошлины, налоги
Излишне уплаченными или излишне взысканными таможенными пошлинами, налогами являются уплаченные или взысканные в качестве таможенных пошлин, налогов денежные средства (деньги), идентифицированные в качестве конкретных видов и сумм таможенных пошлин, налогов в отношении конкретных товаров и размер которых превышает размер таможенных пошлин, налогов, подлежащих уплате в соответствии с настоящим Кодексом и (или) законодательством государств-членов.
Открыть полный текст документа
Справка еаэс что налоги уплачены
ТК ЕАЭС Статья 61. Порядок уплаты таможенных пошлин, налогов
1. Таможенные пошлины, налоги подлежат уплате в государстве-члене, таможенным органом которого производится выпуск товаров, за исключением выпуска товаров в соответствии с таможенной процедурой таможенного транзита и выпуска транспортных средств международной перевозки в соответствии с главой 38 настоящего Кодекса, либо на территории которого выявлены обстоятельства, указанные в пункте 4 статьи 91, пункте 3 статьи 97, пункте 4 статьи 103, пункте 8 статьи 279, пункте 4 статьи 280 и пункте 4 статьи 288 настоящего Кодекса, либо на территории которого выявлен факт незаконного перемещения товаров через таможенную границу Союза, за исключением незаконного перемещения товаров через таможенную границу Союза с недостоверным таможенным декларированием.
В отношении условно выпущенных товаров, указанных в подпункте 3 пункта 1 статьи 126 настоящего Кодекса, ввозные таможенные пошлины в размере разницы сумм ввозных таможенных пошлин, исчисленных по ставкам ввозных таможенных пошлин, установленных Единым таможенным тарифом Евразийского экономического союза, и сумм ввозных таможенных пошлин, уплаченных при выпуске товаров, либо в ином размере, установленном международными договорами в рамках Союза или международными договорами Союза с третьей стороной, могут быть уплачены в государстве-члене, отличном от государства-члена, таможенным органом которого производится выпуск товаров, если это предусмотрено международными договорами в рамках Союза и (или) международными договорами Союза с третьей стороной.
2. При наступлении обстоятельства, указанного в пункте 5 статьи 153 настоящего Кодекса, ввозные таможенные пошлины, налоги в отношении иностранных товаров, помещенных под таможенную процедуру таможенного транзита, подлежат уплате в государстве-члене, таможенным органом которого произведен выпуск товаров в соответствии с таможенной процедурой таможенного транзита, если иное не установлено абзацем вторым настоящего пункта и пунктом 3 настоящей статьи.
При наступлении обстоятельства, указанного в пункте 5 статьи 153 настоящего Кодекса, ввозные таможенные пошлины, налоги в отношении международных почтовых отправлений, помещенных под таможенную процедуру таможенного транзита, подлежат уплате в государстве-члене, в котором находится таможенный орган назначения.
3. В случае если в соответствии с настоящим пунктом будет установлено (подтверждено), что иностранные товары, помещенные под таможенную процедуру таможенного транзита, находятся на территории иного государства-члена, чем государство-член, таможенным органом которого произведен выпуск товаров в соответствии с таможенной процедурой таможенного транзита, ввозные таможенные пошлины, налоги подлежат уплате в государстве-члене, на территории которого находятся такие товары, если иное не установлено международными договорами государств-членов с третьей стороной.
В случае если не установлено (не подтверждено) нахождение товаров на территории иного государства-члена, чем государство-член, таможенным органом которого произведен выпуск товаров в соответствии с таможенной процедурой таможенного транзита, но в соответствии с настоящим пунктом установлено (подтверждено), что товары, помещенные под таможенную процедуру таможенного транзита, вывезены с территории одного государства-члена и ввезены на территорию другого государства-члена, то ввозные таможенные пошлины, налоги подлежат уплате в государстве-члене, ввоз на территорию которого был установлен (подтвержден), если иное не установлено международными договорами государств-членов с третьей стороной.
Нахождение товаров на территории государства-члена или их ввоз на территорию государства-члена, таможенный орган которого не производил выпуск товаров в соответствии с таможенной процедурой таможенного транзита, устанавливается (подтверждается) на основании документов, полученных в ходе проведения таможенного контроля и (или) составленных по результатам проведения такого таможенного контроля, а также в ходе административного производства (процесса), расследования по уголовным делам либо проверки, ведение (проведение) которых осуществляется в соответствии с законодательством государств-членов таможенными или иными государственными органами государств-членов.
В целях применения настоящего пункта установление (подтверждение) нахождения товаров на территории государства-члена, таможенный орган которого не производил выпуск товаров в соответствии с таможенной процедурой таможенного транзита, или их ввоза на территорию этого государства-члена должно быть признано таможенным органом государства-члена, который произвел выпуск товаров в соответствии с таможенной процедурой таможенного транзита.
Порядок взаимодействия таможенных органов государств-членов при установлении (подтверждении) нахождения иностранных товаров на территории государства-члена, таможенный орган которого не производил выпуск товаров в соответствии с таможенной процедурой таможенного транзита, или их ввоза на территорию этого государства-члена определяется Комиссией.
4. При наступлении обстоятельства, указанного в пункте 3 статьи 309 настоящего Кодекса, вывозные таможенные пошлины в отношении товаров Союза, помещенных под таможенную процедуру таможенного транзита, подлежат уплате в государстве-члене, таможенным органом которого произведен выпуск товаров в соответствии с таможенной процедурой таможенного транзита.
5. Ввозные таможенные пошлины уплачиваются в валюте государства-члена, в котором подлежат уплате ввозные таможенные пошлины, если иное не установлено Договором о Союзе.
Вывозные таможенные пошлины, налоги уплачиваются в валюте государства-члена, в котором подлежат уплате вывозные таможенные пошлины, налоги, если иное не установлено международными договорами в рамках Союза, двусторонними международными договорами государств-членов и (или) законодательством государств-членов.
6. Формы и способы уплаты таможенных пошлин, налогов, а также момент исполнения обязанности по их уплате (дата уплаты) устанавливаются законодательством государства-члена, в котором подлежат уплате таможенные пошлины, налоги.
7. Ввозные таможенные пошлины уплачиваются на счета, определяемые в соответствии с Договором о Союзе.
Вывозные таможенные пошлины уплачиваются на счета, определяемые в соответствии с законодательством государства-члена, в котором в соответствии с настоящей статьей подлежат уплате такие вывозные таможенные пошлины, если иное не установлено международными договорами в рамках Союза и (или) двусторонними международными договорами государств-членов.
Налоги уплачиваются на счета, определяемые в соответствии с законодательством государства-члена, в котором в соответствии с настоящей статьей подлежат уплате налоги.
8. Особенности уплаты вывозных таможенных пошлин могут устанавливаться международными договорами в рамках Союза и (или) двусторонними международными договорами государств-членов.
9. При наличии денежных средств (денег) на счете плательщика, достаточных для исполнения поручения, банк не вправе задерживать исполнение поручения плательщика на перечисление сумм таможенных пошлин, налогов и обязан исполнить его в течение 1 операционного дня, если законодательством государств-членов не установлен иной срок его исполнения.
Как в 1С уплатить НДС и заявить вычет при ввозе товаров из ЕАЭС
В связи с введением в РФ с 01.01.2023 единого налогового платежа (ЕНП) и единого налогового счета (ЕНС) изменился порядок уплаты НДС при ввозе товаров на территорию РФ с территории государств — членов ЕАЭС. Погашение обязательств по НДС по товарам, ввозимым на территорию РФ с территории государств — членов ЕАЭС, осуществляется путем перечисления денежных средств в бюджетную систему РФ в качестве ЕНП. Налоговый орган на основании декларации осуществляет списание суммы НДС, отраженной в декларации, с ЕНС и проставляет соответствующую отметку на заявлении о ввозе товаров. Эксперты 1С рассказывают об изменениях и об отражении в «1С:Бухгалтерии 8» редакции 3.0 уплаты НДС и заявления налогового вычета при импорте товаров из ЕАЭС с 01.01.2023.
Импорт товаров из государств — членов ЕАЭС с 01.01.2023
Ввоз товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, является одним из объектов налогообложения налогом на добавленную стоимость (пп. 4 п. 1 ст. 146 НК РФ).
Исчисление НДС при ввозе товаров на территорию РФ с территории государств — членов ЕАЭС имеет ряд особенностей, так как регулируется Договором о Евразийском экономическом союзе (подписан в Астане 29.05.2014).
В состав ЕАЭС входят: Республика Беларусь (далее — РБ); Республика Казахстан (далее — РК); Российская Федерация; Республика Армения; Кыргызская Республика (преамбула, ст. 2 Договора о ЕАЭС, статья 1 Договора о присоединении Республики Армения к Договору о Евразийском экономическом союзе от 29 мая 2014 года (подписан в г. Минске 10.10.2014), статья 1 Договора о присоединении Кыргызской Республики к Договору о Евразийском экономическом союзе от 29 мая 2014 года (подписан в г. Москве 23.12.2014)).
Согласно пункту 13 Протокола о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров, выполнении работ, оказании услуг, являющегося Приложением № 18 к Договору о ЕАЭС, при импорте товаров на территорию одного государства — члена ЕАЭС с территории другого государства — члена ЕАЭС косвенные налоги по товарам взимаются налоговыми органами государства-импортера (за исключением помещения товаров под таможенные процедуры таможенной зоны или свободного склада).
Для целей уплаты НДС налоговая база определяется на дату принятия на учет налогоплательщиком импортированных товаров на основе их стоимости (п. 14 Протокола о косвенных налогах). При этом стоимостью приобретенных товаров (в том числе товаров, являющихся результатом выполнения работ по договору (контракту) об их изготовлении) является цена сделки, подлежащая уплате поставщику за товары (работы, услуги) согласно условиям договора (контракта).
Если цена сделки определена в иностранной валюте, то для пересчета в рублевый эквивалент используется курс валюты на дату принятия товаров к учету (п. 14 Протокола о косвенных налогах, Приложение 2 к Протоколу от 11.12.2009 «Об обмене информацией в электронном виде между налоговыми органами государств — членов Евразийского экономического союза об уплаченных суммах косвенных налогов»).
При ввозе товаров на территорию РФ с территории государств — членов ЕАЭС исчисление НДС производится по налоговым ставкам, установленным НК РФ (20 % и 10 %) в зависимости от вида ввозимого товара (п. 5 и п. 6 ст. 72 Договора о ЕАЭС, п. 17 Протокола о косвенных налогах). Так, пониженная 10-процентная ставка применяется при ввозе товаров, которые входят в один из перечней, утв. Правительством РФ по Общероссийскому классификатору продукции или Товарной номенклатуре внешнеэкономической деятельности (п. 20 постановления Пленума ВАС РФ от 30.05.2014 № 33, письмо Минфина России от 04.08.2014 № 03-07-07/38358). Для продовольственных товаров и товаров для детей такой перечень установлен Постановлением Правительства РФ от 31.12.2004 № 908.
Косвенные налоги не уплачиваются при импорте (п. 6 ст. 72 Договора о ЕАЭС):
- товаров, которые в соответствии с законодательством государства — члена ЕАЭС освобождены от налогообложения при ввозе на его территорию;
- товаров, ввозимых физическими лицами не в целях предпринимательской деятельности;
- товаров, импорт которых на территорию одного государства-члена с территории другого государства-члена осуществляется в связи с их передачей в пределах одного юридического лица.
Начисленная сумма НДС уплачивается в бюджет не позднее 20-го числа месяца, следующего за месяцем принятия к учету везенных товаров (п. 19 Протокола о косвенных налогах).
При ввозе товаров с территории государств — членов ЕАЭС необходимо представить в налоговый орган специальную налоговую декларацию по косвенным налогам, утв. приказом ФНС России от 27.09.2017 № СА-7-3/765@.
Приказом от 12.04.2023 № ЕД-7-3/238@ в Декларацию внесены изменения. В частности, в новой редакции изложен Раздел 1. Обновленная форма, формат и порядок заполнения Декларации применяются с отчетности за август 2023 года. Контрольные соотношения для обновленной Декларации приведены в письме от 09.06.2023 № СД-4-3/7375@. В «1С:Предприятии» изменения будут реализованы. О сроках см. в «Мониторинге законодательства» здесь и здесь .
Декларация представляется не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров (п. 20 Протокола о косвенных налогах). Согласно пункту 20 Протокола о косвенных налогах, одновременно с Декларацией в ИФНС представляются:
- заявление на бумажном носителе (в четырех экземплярах) и в электронном виде либо заявление в электронном виде с электронной (электронно-цифровой) подписью налогоплательщика;
- выписка банка, подтверждающая фактическую уплату косвенных налогов по импортированным товарам, или иной документ, подтверждающий исполнение налоговых обязательств по уплате косвенных налогов;
- транспортные (товаросопроводительные) документы и (или) иные документы, предусмотренные законодательством государства — члена ЕАЭС, подтверждающие перемещение товаров с территории одного государства-члена на территорию другого государства-члена;
- счета-фактуры, оформленные в соответствии с законодательством государства-члена при отгрузке товаров, в случае если их выставление (выписка) предусмотрено законодательством государства-члена. Если выставление (выписка) счета-фактуры не предусмотрено законодательством государства-члена либо товары приобретаются у налогоплательщика государства, не являющегося членом ЕАЭС, то представляется иной документ (документы), выставленный (выписанный) продавцом, подтверждающий стоимость импортированных товаров;
- договоры (контракты), на основании которых приобретены импортированные товары.
В отдельных случаях в зависимости от специфики сделки (например, участие посредников) дополнительно также представляются:
- информационное сообщение;
- договоры (контракты) комиссии, поручения или агентский договор (контракт) (в случаях их заключения);
- договоры (контракты), на основании которых приобретены товары, импортированные на территорию государства-члена с территории другого государства-члена, по договорам (контрактам) комиссии, поручения или по агентскому договору (контракту).
Форма заявления о ввозе товаров и уплате косвенных налогов (далее — заявление о ввозе товаров), а также правила заполнения заявления приведены в Приложениях 1 и 2 к Протоколу от обмене информацией.
Формат заявления о ввозе товаров и уплате косвенных налогов российского налогоплательщика утвержден приказом ФНС России от 13.12.2019 № ММВ-7-6/634@, который применяется в отношении заявлений, представляемых в налоговый орган начиная с 01.02.2020.
За исключением заявления о ввозе товаров все перечисленные документы могут быть представлены в копиях, заверенных в порядке, установленном законодательством государства — члена ЕАЭС.
Суммы косвенных налогов, уплаченные (зачтенные) по товарам, импортированным на территорию одного государства — члена ЕАЭС с территории другого государства — члена ЕАЭС, подлежат вычетам (зачетам) в порядке, предусмотренном законодательством государства-члена, на территорию которого импортированы товары (п. 26 Протокола о косвенных налогах).
Согласно статьям 170-172 НК РФ, сумма НДС, уплаченная при ввозе товаров на территорию РФ, принимается к вычету при выполнении следующих условий:
- товар приобретен для операций, облагаемых НДС;
- товар принят к учету;
- начисленный при ввозе налог уплачен в бюджет.
Согласно подпункту «е» пункта 6 Правил ведения книги покупок, утв. Постановлением Правительства РФ от 26.12.2011 № 1137, в ред. Постановления от 30.07.2014 № 735, в графе 3 книги покупок указываются номер и дата заявления о ввозе товаров с отметками налоговых органов об уплате НДС. На основании этого, по мнению Минфина России, заявить налоговый вычет можно не ранее того налогового периода, в котором НДС по товарам уплачен и отражен в соответствующей декларации и заявлении о ввозе товаров (письмо от 02.07.2015 № 03-07-13/1/38180).
С 01.01.2023 в РФ действует новая система учета расчетов налогоплательщиков с бюджетами бюджетной системы РФ, когда уплата большинства налогов, в том числе НДС, и иных предусмотренных налоговым законодательством платежей производится через внесение единого налогового платежа.
ЕНП перечисляется на счет Федерального казначейства и учитывается ФНС России на едином налоговом счете. Налоговый орган на основе имеющихся у него документов и информации самостоятельно распределяет ЕНП в счет исполнения плательщиком обязанностей по уплате налогов (пп. 2 п. 2 ст. 11.3, п. 8 ст. 45, п.п. 1, 7 ст. 58 НК РФ).
Согласно письму ФНС России от 02.09.2022 № СД-3-3/9545@, погашение обязательств по НДС на товары, ввозимые на территорию РФ с территории государств — членов ЕАЭС, также осуществляется путем перечисления денежных средств в бюджетную систему РФ в качестве ЕНП в сроки, установленные пунктом 19 Протокола о косвенных налогах.
В соответствии с разъяснениями, приведенными в письме ФНС России от 24.03.2023 № ЕА-4-15/3533@, обязанность по уплате НДС и акцизов по импортированным товарам с территории государств — членов ЕАЭС будет считаться исполненной с момента определения принадлежности сумм денежных средств, перечисленных (признаваемых) в качестве ЕНП в счет погашения текущей обязанности по налоговой декларации по косвенным налогам за соответствующий период по сроку уплаты, то есть не ранее 20-го числа месяца.
Согласно пункту 6 Приложения 2 к Протоколу от обмене информацией, должностное лицо налогового органа, принявшего заявление о ввозе товаров, должно его рассмотреть и подтвердить факт уплаты косвенных налогов (освобождения либо иного способа уплаты) либо мотивированно отказать в соответствующем подтверждении в течение 10 рабочих дней со дня поступления заявления о ввозе товаров и документов, предусмотренных Протоколом о косвенных налогах.
Поскольку обязанность по уплате НДС и акцизов по импортированным товарам с территории государств — членов ЕАЭС будет считаться исполненной с момента определения принадлежности сумм денежных средств, перечисленных (признаваемых) в качестве ЕНП в счет погашения текущей обязанности по налоговой декларации по косвенным налогам за соответствующий период по сроку уплаты, то есть не ранее 20-го числа месяца, то проставление отметки о подтверждении уплаты косвенных налогов (об освобождении от налогообложения НДС и (или) акцизов) на заявлении о ввозе не может осуществляться налоговыми органами ранее наступления срока уплаты НДС и акцизов по налоговой декларации по косвенным налогам.
Как разъяснено в письме ФНС России от 24.03.2023 № ЕА-4-15/3533@, в случае если десятидневный срок истекает до 20-го числа месяца, ФНС России предполагает уведомлять налогоплательщиков (посредством информационных писем) о возможности проставления указанной отметки после наступления срока уплаты косвенных налогов за соответствующий период. Отказ в проставлении отметки налоговым органом до наступления срока уплаты косвенных налогов по причине истечения 10-дневного срока для проверки заявления о ввозе и соответствующих документов, не допускается. В случае истечения указанного 10-дневного срока ранее или в день наступления срока уплаты косвенных налогов налоговый орган должен проставлять отметку о подтверждении уплаты косвенных налогов либо отказывает в ее проставлении не позднее следующего дня после наступления срока уплаты косвенных налогов.
Налогоплательщик НДС на основании заявления о ввозе товаров с отметкой налогового органа заявляет налоговый вычет, регистрируя заявление о ввозе товаров в книге покупок без заполнения графы 7 «Номер и дата документа, подтверждающего уплату налога».
Следует также учитывать, что если за отчетный период импортер представит к Декларации несколько заявлений о ввозе товаров, но на ЕНС будет недостаточно средств для исполнения обязанности по уплате налога совокупно по всем представленным заявлениям (например, средств будет достаточно для исполнения совокупных обязательств на 90 %), то отметка об уплате не будет проставлена ни на одном заявлении (каждое заявление будет считаться оплаченным только на 90 %).
1С:ИТС
Подробнее о порядке исчисления НДС и заявления налоговых вычетов при импорте товаров с территории государств — членов ЕАЭС см. в разделе «Консультации по законодательству» .
Отражение в «1С:Бухгалтерии 8» импорта товаров из ЕАЭС с 01.01.2023
Рассмотрим на примере порядок отражения с 01.01.2023 в «1С:Бухгалтерии 8» (ред. 3.0) уплаты НДС и заявления налогового вычета при ввозе товаров из ЕАЭС.
Пример
Организация ООО «ТФ-Мега», применяющая общую систему налогообложения, в феврале 2023 года ввезла на территорию РФ с территории государств — членов ЕАЭС и приняла к учету следующие товары:
1. По контракту с белорусской компанией ОАО «Бобруйсктрикотаж»:
- 03.02.2023 — женские костюмы в количестве 20 шт. стоимостью 120 000,00 руб.,
- 14.02.2023 — детские костюмы в количестве 30 шт. стоимостью 60 000,00 руб.
2. По контракту с казахстанской организацией ТОО «Астана»:
- 21.02.2023 — партию насосных станций в количестве 5 шт. стоимостью 45 500,00 руб.
Импортные операции по НДС
Покупка товаров за рубежом и их дальнейший ввоз на территорию России облагается НДС. При этом неважно, на какой системе налогообложения находится покупатель — уплата НДС не зависит от этого фактора. Однако имеет значение, из какой страны привезен товар. Порядок уплаты будет отличаться, если ввоз товаров осуществляется из стран, входящих в ЕАЭС и из иных стран.
Ввозить товары из-за рубежа на ОСНО выгоднее, чем на других системах налогообложения. После уплаты налог можно заявить к вычету в декларации по НДС. В статье расскажем, как рассчитать таможенный платеж, куда его платить и кто имеет право на вычет.
Как на расчет влияет страна, из которой осуществляется импорт
Порядок уплаты НДС зависит от страны ввоза. Различают ввоз из стран, входящих в состав ЕАЭС, и иных стран.
Импорт из стран ЕАЭС
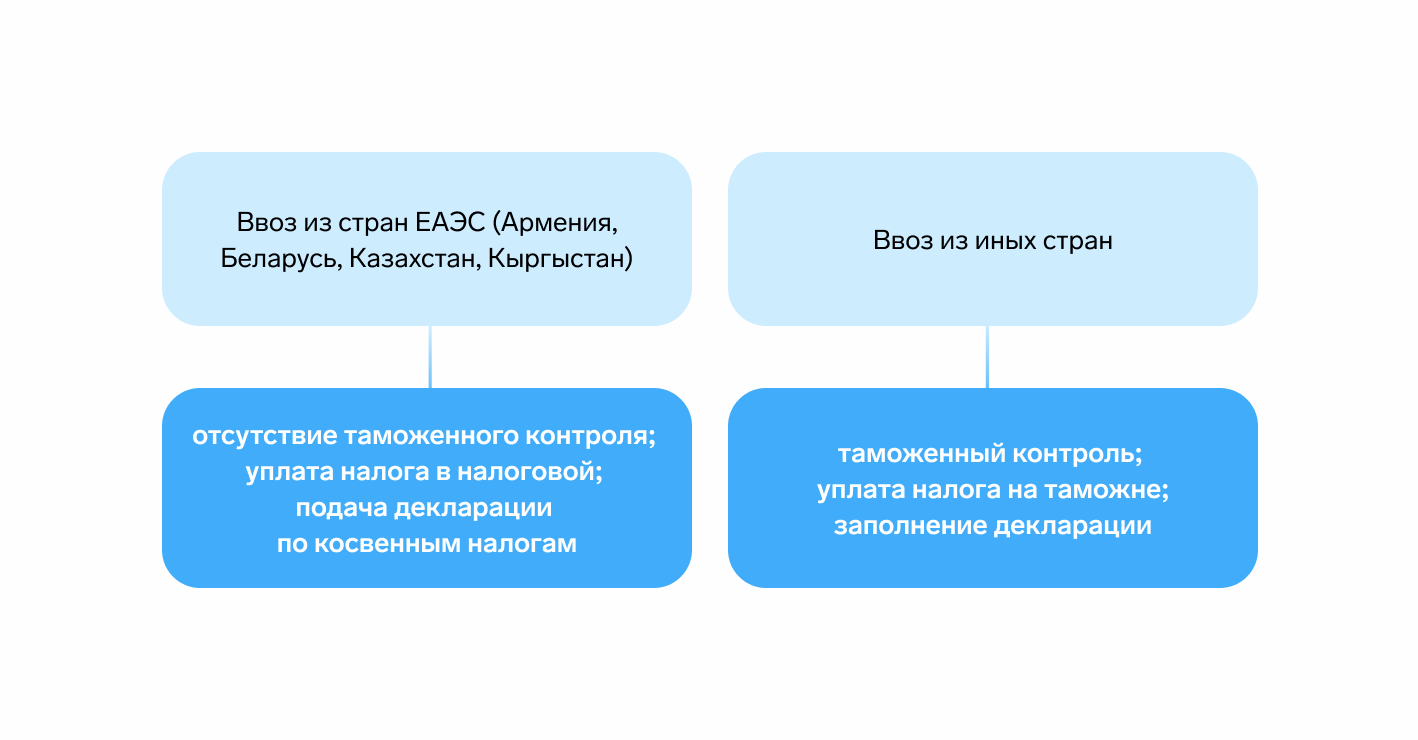
В ЕАЭС помимо России входят еще четыре страны: Армения, Беларусь, Казахстан и Киргизия. Таможня между ними отсутствует, а взаимодействие в части ввоза товаров (в том числе по вопросам обложения НДС) регулирует договор о ЕАЭС, подписанный 29.05.2014 в Астане. Уплата налога производится непосредственно в налоговом органе по месту учета.
Так как у стран, входящих в состав ЕАЭС, единое таможенное пространство, то при импорте с их территории таможенную декларацию сдавать не нужно. Но перед таможней отчитаться все же придется — подать статистическую форму учета перемещения товаров.
Также налогоплательщики-импортеры заполняют заявление о ввозе и уплате косвенных налогов и подают декларацию по косвенным налогам в налоговую.
Исчисление НДС при импорте из ЕАЭС
При импорте из государств ЕАЭС в Россию импортер должен уплатить НДС в соответствии с договором о ЕАЭС. То есть платят налог все, на УСН, на ПСН, в том числе и освобожденные от уплаты НДС по ст. 145 НК РФ. Налог уплачивается до 20 числа месяца, следующего за регистрацией ввозимых товаров.
При этом налог платит тот, к кому переходит право собственности на товары (п. 13 Протокола о взимании косвенных налогов в рамках ЕАЭС).
Комиссионеры «ввозной» НДС не платят, так как право собственности на товар к ним не переходит (Письма Минфина РФ от 14.09.2022 N 03-07-13/1/88895, от 18.01.2021 N 03-07-13/1/2653, от 23.07.2019 N 03-07-14/54833, от 17.08.2016 N 03-07-13/1/48093).
Не нужно платить НДС при ввозе из ЕАЭС, если:
- ввоз товара освобожден от налога согласно ст. 150 НК РФ (пп. 1 п. 6 ст. 72 Договора о ЕАЭС);
- реализация товара освобождена от НДС согласно ст. 149 НК РФ (п. 2 ст. 71 Договора о ЕАЭС, п. 1 ст. 7 НК РФ, Определение Верховного Суда РФ от 30.05.2016 N 168-ПЭК16, Письма ФНС РФ от 08.12.2016 N СД-4-3/23473@, Минфина РФ от 08.08.2016 N 03-07-15/46408);
- товар помещен под таможенные процедуры свободной таможенной зоны или свободного склада (п. 13 Протокола о взимании косвенных налогов в рамках ЕАЭС);
- перемещение товаров происходит в рамках одного юридического лица (пп. 3 п. 6 ст. 72 Договора о ЕАЭС);
- и продавец, и покупатель товара — российские лица (Письмо Минфина РФ от 26.02.2016 N 03-07-13/1/10895);
- товар, который вы ранее экспортировали, возвращается из-за ненадлежащего качества или комплектации (Письма Минфина РФ от 01.09.2017 N 03-07-13/1/56235, от 28.06.2017 N 03-07-13/1/40899);
- товар был утрачен в процессе транспортировки (похищен) до того, как вы приняли его на учет (Письмо Минфина РФ от 19.10.2016 N 03-07-13/1/60883).
Формула для расчета НДС при ввозе товаров из ЕАЭС
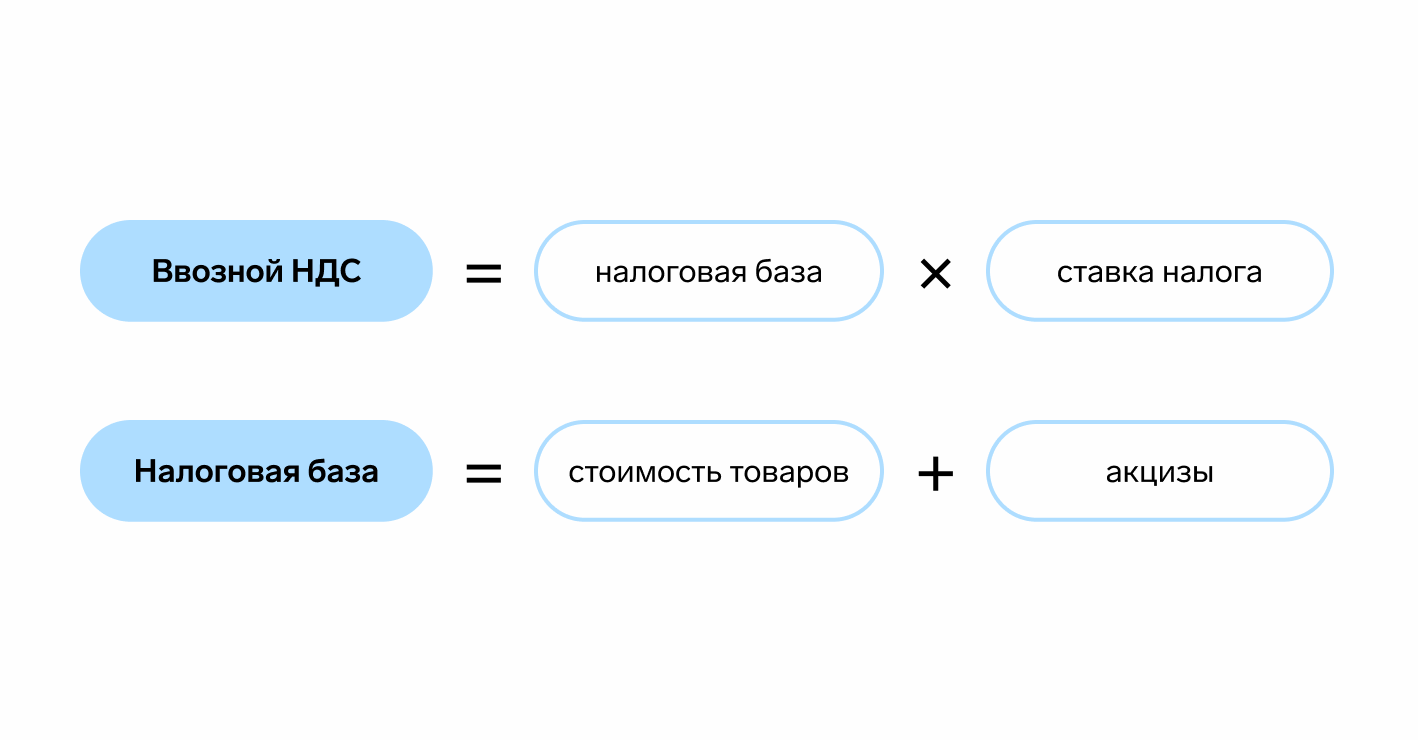
Сумма НДС определяется по следующей формуле:
Сумма импортного НДС = Налоговая база * Ставка НДС
Налоговая база = Стоимость приобретенных товаров, увеличенная на сумму акцизов (если приобретены подакцизные товары) (п. 14, 17 Протокола о взимании косвенных налогов в рамках ЕАЭС).
Как определить налоговую базу по НДС при импорте из ЕАЭС
По общему правилу налоговая база — это стоимость товаров по договору и акцизы, если они есть (п. 14 Протокола о взимании косвенных налогов в рамках ЕАЭС).
Не нужно включать в налоговую базу стоимость транспортировки и иные дополнительные услуги, если эти услуги прописаны отдельно в договоре и не включены в стоимость товара.
Налоговую базу необходимо рассчитать в рублях. Стоимость товаров в иностранной валюте нужно пересчитать в рубли по курсу Банка России на дату принятия товаров к учету.
Как определить ставку НДС при импорте из ЕАЭС
Ставка НДС зависит от категории ввезенных товаров и равна 10% или 20% (п. 17 Протокола о взимании косвенных налогов в рамках ЕАЭС, п. 2, 3, 5 ст. 164 НК РФ).
По общему правилу применяется ставка 20%. Ставка 10% применяется для продовольственных, детских, медицинских и других социально значимых товаров. Полный перечень товаров, подпадающих под ставку 10%, перечислен в п. 2 ст. 164 НК РФ.
Как уплатить НДС при импорте из ЕАЭС
«Ввозной» НДС при импорте из ЕАЭС не имеет особенностей уплаты и перечисляется, как и иные налоги на ЕНС.
Срок уплаты «ввозного» НДС по общему правилу — не позднее 20-го числа месяца, следующего за месяцем, в котором ввезенные товары были приняты на учет.
Как отчитаться о ввозе товаров из ЕАЭС
В налоговую инспекцию нужно подать:
- декларацию по косвенным налогам при импорте из ЕАЭС;
- заявление о ввозе;
- и другие документы, подтверждающие ввоз товаров и уплату НДС (п. 20 Протокола о взимании косвенных налогов в рамках ЕАЭС).
Декларация (на бумаге или в электронном виде) с документами подается, даже если ввезенные товары освобождены от НДС.
Реклама 16+. АО «ПФ «СКБ Контур». Реквизиты ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.
C 13 августа 2023 года действует обновленная форма декларации по косвенным налогам (Приказ ФНС РФ от 12.04.2023 № ЕД-7-3/238@). Изменения обусловлены введением особого порядка уплаты НДС при импорте товаров из стран ЕАЭС резидентами российских свободных (особых) экономических зон. Он установлен Протоколом о внесении изменений в Договор о ЕАЭС от 29.05.2014.
Срок подачи декларации и документов — не позднее 20-го числа месяца, следующего за месяцем, в котором ввезенные товары были приняты к учету.
Какие документы нужно представить вместе с декларацией
Вместе с декларацией следует представить (п. 20 Протокола о взимании косвенных налогов в рамках ЕАЭС):
- Заявление о ввозе товаров и уплате косвенных налогов. Заявление можно сдать как на бумаге, так и в электронном виде. Наиболее удобная форма для сдачи — «Перечень заявлений о ввозе товаров и уплате косвенных налогов». Эту форму можно без проблем заполнить в Контур.Экстерне и отправить в налоговую через интернет.
- Выписку банка, подтверждающую перечисление в бюджет НДС и акцизов по ввезенным товарам.
- Иной документ, подтверждающий исполнение налоговых обязательств по уплате косвенных налогов.
- Транспортные, товаросопроводительные документы, контракт.
Документы могут быть представлены, как на бумаге, так и виде скан-образов.
Как принять к вычету НДС, уплаченный при ввозе товаров из ЕАЭС
НДС, уплаченный при ввозе товаров из ЕАЭС, можно принять к вычету после того, как налоговый орган подтвердит уплату налога.
Вычет может получить только организация на ОСНО, если приобретенные товары будут участвовать в деятельности, облагаемой НДС.
Сумму вычетов нужно указать по строке 160 — «Сумма НДС, уплаченная при ввозе товаров на территорию РФ из ЕАЭС».

Также сумма вычетов подлежит отражению в книге покупок.
В графе 3 «Номер и дата счета-фактуры продавца» указываются номер и дата заявления о ввозе товаров и уплате косвенных налогов, с отметками налоговых органов об уплате НДС по структуре — ННННДДММГГГГХХХХ (всего 16 цифр), где:
- НННН (1-4 символы) – код налогового органа, который присвоил регистрационный номер;
- ДДММГГГГ (5-12 символы) – дата регистрации заявления;
- XXXX (13-16 символы) – порядковый номер записи о регистрации в течение дня.
Для отражения операций при применении вычета НДС, уплаченного при ввозе из стран ЕАЭС, покупатель применяет КВО 19.
При этом поле ИНН и КПП продавца остается пустым, так как контрагент не имеет этих реквизитов. Указывать иные сведения в этом поле не нужно.
При выборе КВО 19,20 налоговый орган понимает, что налогоплательщик заявляет вычет по импортным операциям, и начинается сверка со внутренними данными налоговой или сведениями, полученным из таможни.
Если сверка по каким-то критериям не совпадает, налоговый орган вправе запросить дополнительные документы.
Сумма вычетов по строке 160 раздела 3 декларации по НДС должна быть равна сумме всех вычетов по счетам-фактурам в книге покупок с КВО 19.
НДС при импорте из стран, не входящих в ЕАЭС
НДС нужно платить при ввозе товаров в таможенных процедурах выпуска для внутреннего потребления или переработки для внутреннего потребления (пп. 4 п. 1 ст. 146 НК РФ, пп. 1, 7 п. 1 ст. 151 НК РФ).
При импорте из третьих стран налогоплательщики обязаны заполнить таможенную декларацию, а до подачи таможенной декларации уплатить на таможне налог одновременно с другими таможенными платежами.
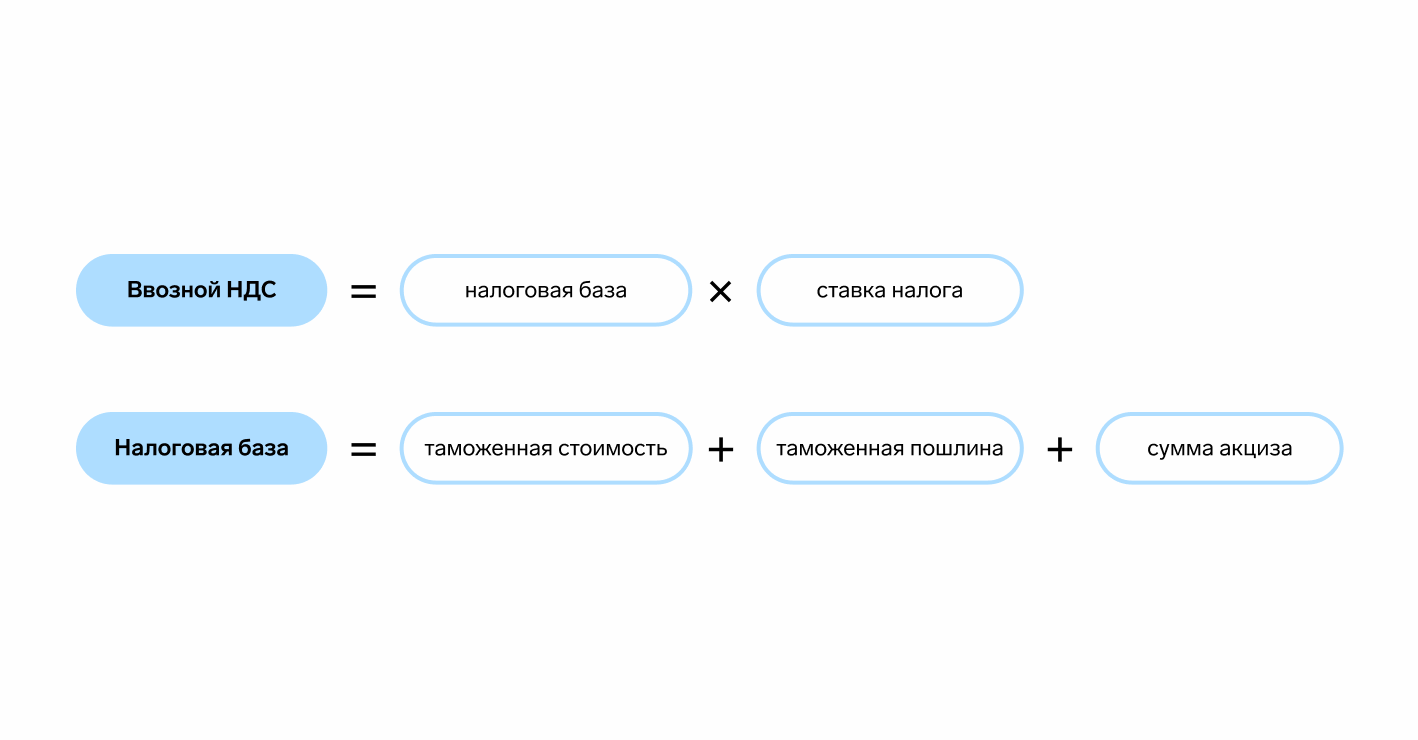
Для расчета НДС нужно определить налоговую базу. Для этого потребуется сложить таможенную стоимость товара, пошлины по нему и акцизы, а затем базу умножить на ставку 10% или 20%.
Уплаченный НДС можно заявить к вычету после принятия товаров на учет, в случае применения ОСНО.
Освобождение от НДС при ввозе товаров из стран, не входящих в ЕАЭС
«Ввозной» НДС не нужно платить в следующих случаях:
- Ввоз товаров освобожден от НДС согласно ст. 150 НК РФ.
- Товары помещены под процедуру выпуска для внутреннего потребления после завершения процедуры свободной таможенной зоны на территории ОЭЗ в Калининградской области. Освобождение от НДС возможно только при соблюдении условий, которые указаны в пп. 1.1 п. 1 ст. 151 НК РФ.
- Вы декларируете припасы.
Как рассчитать НДС при импорте из стран, не входящих в ЕАЭС
Для расчета «ввозного» НДС нужно умножить налоговую базу на ставку налога (п. 5 ст. 166 НК РФ).
Если среди ввезенных товаров есть подакцизные, то сначала все товары нужно разделить на подакцизные и неподакцизные, а потом внутри каждой группы — по товарам одного названия, вида и марки (п. 3 ст. 160 НК РФ).
В отдельную группу нужно выделить продукты переработки товаров, которые ранее вы вывозили в процедуре переработки вне таможенной территории (п. 3 ст. 160 НК РФ).
Чтобы определить налог к уплате, нужно сложить НДС, начисленные по каждой группе товаров (п. 3 ст. 160 НК РФ, п. 5 ст. 166 НК РФ).
Как рассчитать налоговую базу при импорте из стран, не входящих в ЕАЭС
- таможенная стоимость товара;
- таможенная пошлина (если она применяется);
- акциз (если товар им облагается).
Рассчитывать ее нужно с предварительной разбивкой товаров на группы по наименованию и с выделением среди них облагаемых и не облагаемых акцизами, а также представляющих собой продукты переработки материалов, направлявшихся для этого из России.
Как уплатить НДС при импорте из стран, не входящих в ЕАЭС
НДС нужно платить таможенному органу одновременно с другими таможенными платежами до подачи таможенной декларации (п. 1 ст. 119 НК РФ, пп. 1 п. 1 ст. 135 НК РФ, п. 1, 10 ст. 198 ТК ЕАЭС).
Уплата НДС и других таможенных платежей — обязательное условие выпуска товаров. Поэтому пока вы их не уплатите, товары не выпустят.
Как принять к вычету НДС, уплаченный на таможне
НДС, который вы уплатили на таможне, можно принять к вычету. Его может получить только организация на ОСНО, если приобретенные товары будут участвовать в деятельности, облагаемой НДС.
Сумму вычетов нужно указать по строке 150 — «Сумма НДС, уплаченная при ввозе товаров на территорию РФ для внутреннего потребления».

Также сумма вычетов подлежит отражению в книге покупок. В графе 3 «Номер и дата счета-фактуры продавца» указывается номер таможенной декларации на товары, ввозимые на территорию РФ, по структуре — XXXXXXXX/YYYYYY/ZZZZZZZ или XXXXXXXX/YYYYYY/ZZZZZZZ/NN, где:
- XXXXXXXX (1-8 символы) – код таможенного органа, зарегистрировавшего декларацию, в соответствии с классификаторами таможенных органов, применяемыми в государствах — членах Союза;
- YYYYYY (9-14 символы) – дата регистрации декларации (день, месяц, две последние цифры года);
- ZZZZZZZ (15-21 символы) – порядковый номер декларации согласно журналу регистрации таможенного органа, зарегистрировавшего ее (начинается с единицы с каждого календарного года);
- NN (2 цифры) – все элементы регистрационного номера декларации указываются через знак разделителя «/», при этом пробелы между элементами не допускаются.
Для отражения операций по ввозу товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, в таможенных процедурах выпуска для внутреннего потребления, переработки для внутреннего потребления, временного ввоза и переработки вне таможенной территории используется КВО 20.
При этом поле ИНН и КПП продавца остается пустым. Так как контрагент не имеет этих реквизитов. Указывать иные сведения в этом поле не нужно.
При выборе КВО 19, 20 налоговый орган понимает, что налогоплательщик заявляет вычет по импортным операциям после чего начинается сверка со внутренними данными налоговой или сведениями, полученным из таможни.
Если сверка по каким-то критериям не совпадает, налоговый орган может запросить дополнительные документы.
Сумма вычетов по строке 150 раздела 3 декларации по НДС должна быть равна сумме всех вычетов по счетам-фактурам в книге покупок с КВО 20.
Какие подтверждающие документы нужны для вычета НДС, уплаченного на таможне при импорте товаров
Для вычета «импортного» НДС потребуется подтверждение его уплаты (п. 1 ст. 172 НК РФ, Письма Минфина РФ от 14.07.2020 N 03-07-14/60997, от 15.02.2018 N 03-07-08/9279, от 24.08.2017 N 03-07-08/54316, от 22.02.2019 N СД-4-3/3108@). Это можно сделать с помощью копии электронной таможенной декларации (ЭТД), распечатанной на бумажном носителе, в которой есть сведения о выпуске товаров в соответствующей таможенной процедуре, а также сведения о сумме уплаченного НДС.
Резюме
Правила уплаты налога будут отличаться в зависимости от страны ввоза товара. Так импорт из стран, входящих в состав ЕАЭС, упрощен в отношении самой процедуры ввоза, но влечет за собой подачу дополнительной отчетности в налоговый орган.
Импорт из страны, не являющейся участницей ЕАЭС, происходит через таможню и требует уплаты налога для выпуска товара в Россию.
Что касается подтверждения вычетов по НДС, то в обоих случаях потребуются подтверждающие документы и сверка в налоговой.
Сдавайте декларацию по НДС по новой форме быстро и без ошибок
Реклама 16+. АО «ПФ «СКБ Контур». Реквизиты ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.