Назначение объекта в инвентарной карточке что писать
Дата публикации 31.03.2021
Форма инвентарной карточки учета основных средств 0504031 и порядок ее заполнения установлены приказом Минфина России от 30.03.2015 № 52н. На оборотной стороне инвентарной карточки (ф. 0504031) на основании актов и прилагаемой технической документации приводятся:
- сведения о поступлении, перемещении, выбытии объектов учета, ремонтах (в т. ч. гарантийных);
- краткая индивидуальная характеристика объекта, перечень составляющих его предметов и основные качественные и количественные показатели, важнейшие пристройки, приспособления и принадлежности.
Для животных и многолетних насаждений указываются порода (породность), кличка, масть, приметы, количество деревьев (кустов), номер участка (полосы), площадь в квадратных метрах.
Информацию о составных частях комплекса (конструктивно-сочлененных предметах, важнейших пристройках, приспособлениях и принадлежностях) можно вести в карточку ОС (форму элемента справочника «Основные средства»), используя механизм дополнительных характеристик. Для каждого объекта основных средства (НМА) могут быть назначены свойства различного типа и их значения.
В новых практических статьях справочников хозяйственных операций показано, как в программе заполнить характеристики объекта в инвентарной карточке нефинансового актива:
- по «1С:БГУ 8» для бюджетных и автономных учреждений;
- по «1С:БГУ 8» для казенных учреждений.
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Как заполнить раздел 5 в инвентарной карточке ОС в программе 1С: Бухгалтерия государственного учреждения, ред.2.0


При формировании инвентарной карточки основного средства данные в разделах 1-4 заполняются из регистров, которые формируются при проведении документов Поступления ОС, Принятия к учету ОС и прочих. Но как и где заполняется 5 раздел не всегда ясно.
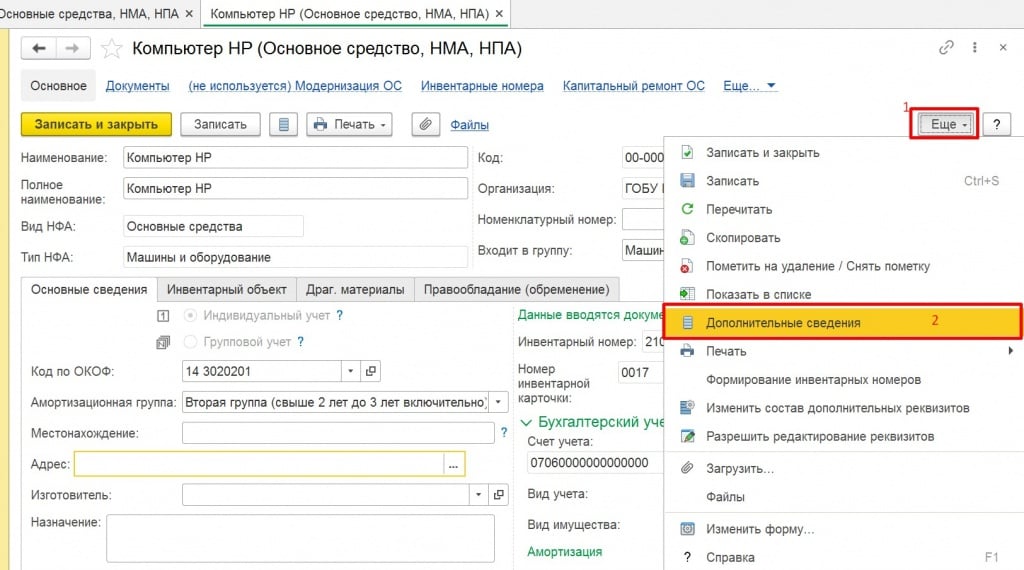
Данные о краткой индивидуальной характеристике объекта заполняются в дополнительных сведениях. Для этого нужно открыть карточку основного средства и нажать на кнопку «Ещё» — «Дополнительные сведения»
Откроется форма заполнения дополнительных сведений, которые были ранее заданы. На против каждого поля нужно будет указать нужное значение из списка.
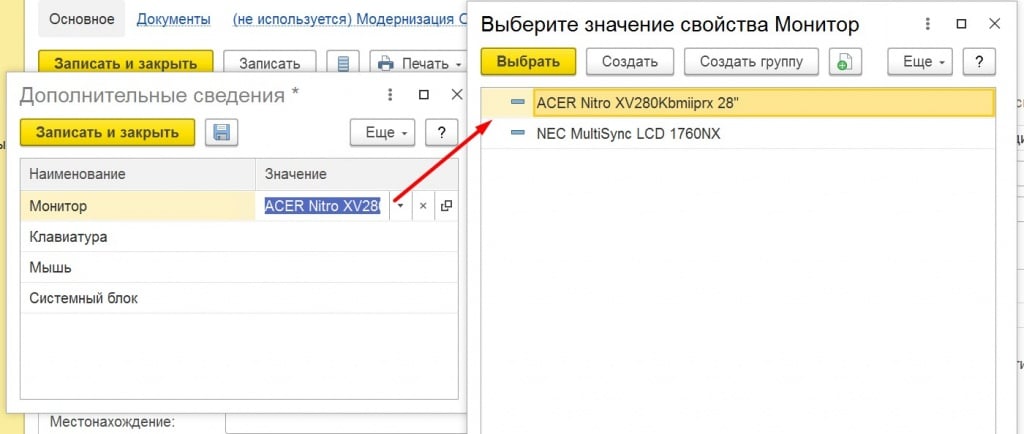
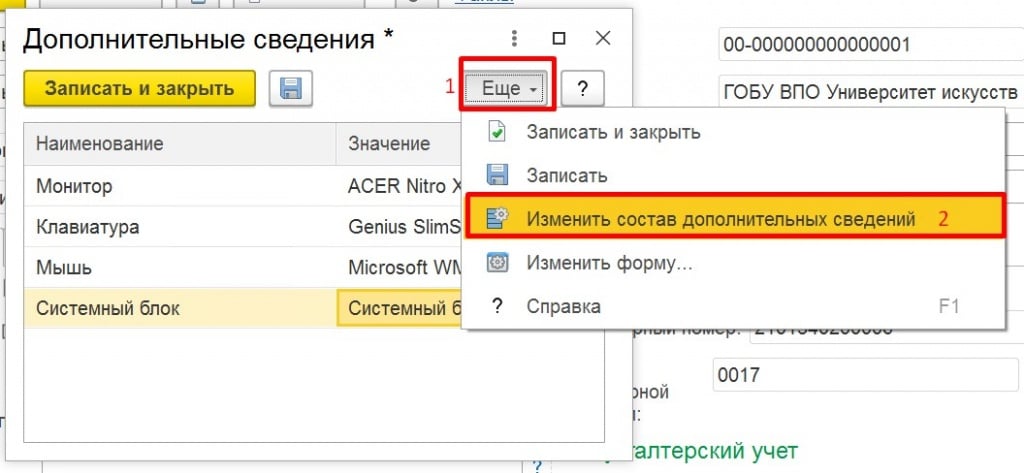
Таким образом заполняете необходимые сведения. Состав дополнительных сведений при необходимости можно изменить, так же нажав на кнопку «Ещё» — «Изменить состав дополнительных сведений».
Открывается новая вкладка, в которой по кнопке «Добавить» — «Новое» можно указать новую характеристику.
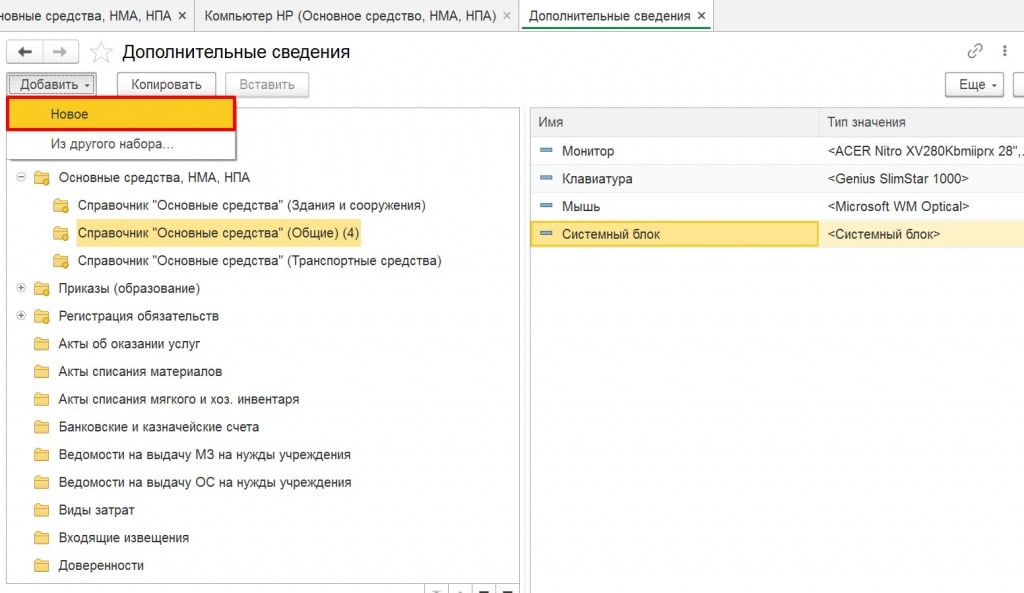
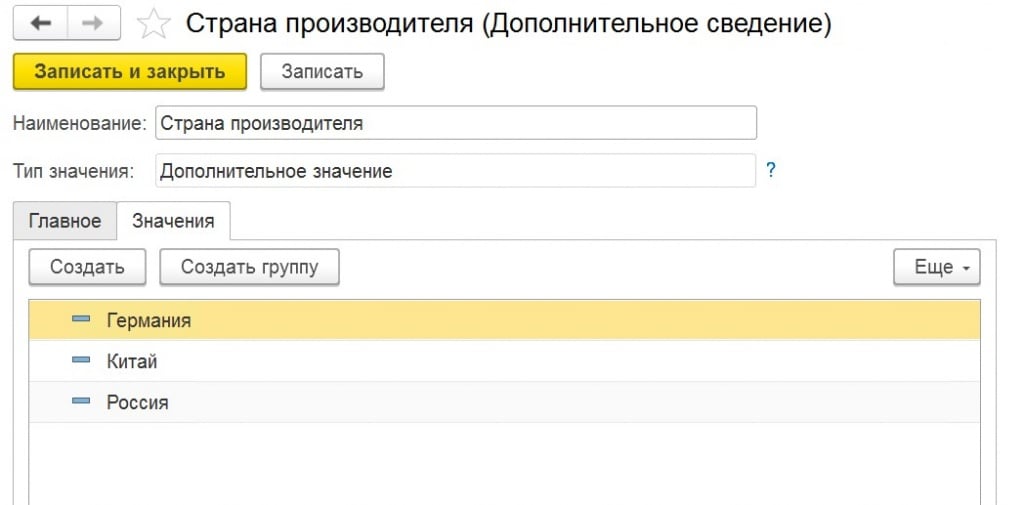
Для примера создадим Страну производителя и укажем на вкладке три страны, которые будут отображаться в списке. Нажмем записать и закрыть.
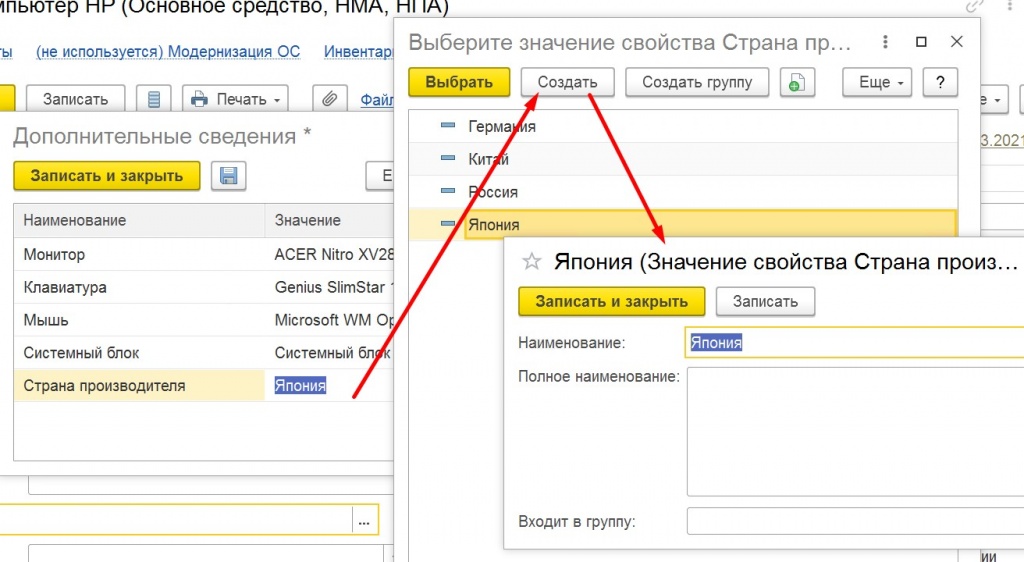
Возвращаемся в нашу карточку и видим, что в списке дополнительных сведений появилось новое поле. Заполняем его, при этом, в случае необходимости, в состав значений можем добавить новую страну.
Будем считать, что все необходимые данные мы заполняли. Нажимаем кнопку «Записать и закрыть». В карточке основного средства по кнопке «Печать» выводим инвентарную карточку.
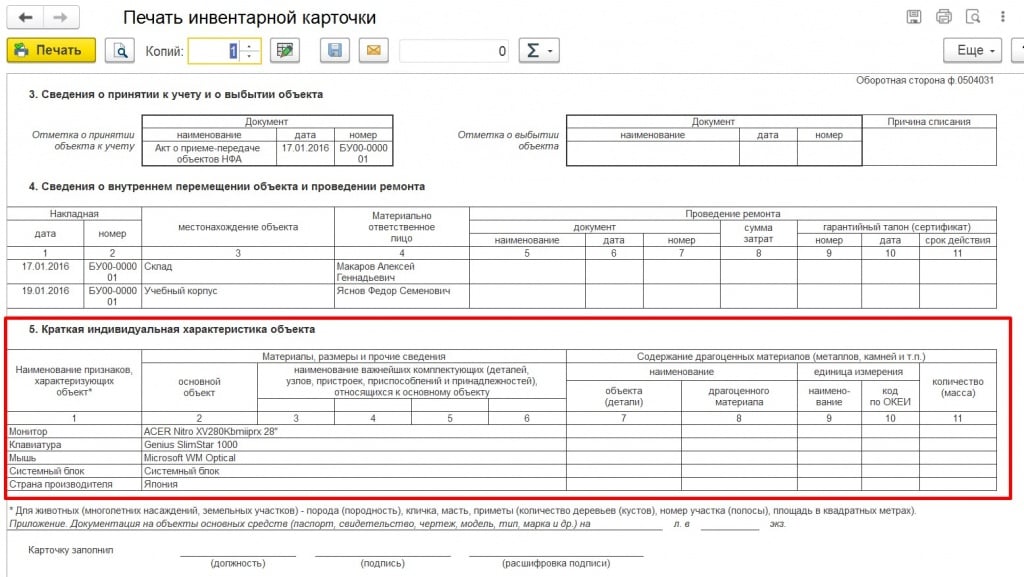
Видим, что 5 раздел «Краткая индивидуальная характеристика объекта» заполнился.
Если у вас возникли проблемы или вопросы при заполнении данного раздела, вы всегда можете обратиться в нашу компанию по номеру телефона +7 (3852) 668879 и специалисты всегда вам помогут.
Заполняем инвентарную карточку учета основных средств
В « Бухгалтерском приложении » № 25 за 2007г. мы рассказывали о том, как заполнить акт о приёмке-передаче объекта основных средств по форме № ОС-1. В этот раз речь пойдёт об инвентарной карточке учёта объекта основных средств (форма ОС-6).
Основным документом, регламентирующим порядок оформления операций, связанных с принятием к учету объектов основных средств, является Постановление Госкомстата России от 21.01.2003 № 7 «Об утверждении унифицированных форм первичной учетной документации по учету основных средств».
Именно этим документом предусмотрена унифицированная форма № ОС-6 «Инвентарная карточка учета объекта основных средств».
Карточка применяется для учета наличия объекта основных средств. В ней отражается информация о принятии объекта основных средств к учету, перемещении его внутри организации, реконструкции, модернизации, капитальном ремонте, а также о выбытии или списании.
Карточка заполняется в одном экземпляре. Записи в ней делаются на основании акта о приеме-передаче объекта основных средств и других документов (например, технического паспорта и т.п.). Если к учету принята группа основных средств, на них оформляется одна инвентарная карточка по форме № ОС-6а «Инвентарная карточка группового учета объектов основных средств».
Организация, имеющая небольшое количество объектов основных средств, пообъектный учет может осуществлять в инвентарной книге (форма № ОС-6б) с указанием необходимых сведений об объектах основных средств по их видам и местам нахождения (п. 12 Методических указаний по бухгалтерскому учету основных средств, утвержденных Приказом Минфина России от 13.10.2003 № 91н ).
Рассмотрим, как заполнить форму № ОС-6, на конкретном примере.
В июне 2007 г. медицинская организация — ОАО «Петра» — через торговую сеть приобрела стол для рентгеновского оборудования (модель МБП-18/002) стоимостью 63 720 руб., в том числе НДС — 9720 руб. Стол изготовлен ООО «Мебельный комбинат № 18».
Дата выпуска стола — 07.01.2007.
Срок его полезного использования для целей бухгалтерского и налогового учета организация установила на основании Классификации основных средств, включаемых в амортизационные группы, утвержденной Постановлением Правительства РФ от 01.01.2002 № 1, 7 лет (четвертая амортизационная группа).
Заводской номер — 1278, инвентарный — 20.
Стол введен в эксплуатацию 05.06.2007. При этом бухгалтером организации был оформлен акт о приеме-передаче основных средств (форма № ОС-1), на основании которого теперь необходимо составить инвентарную карточку учета объекта основных средств.
Спустя месяц (05.07.2007) стол был дооборудован дополнительными защитными щитами на общую сумму 14 300 руб. Дооборудование было оформлено актом по форме № ОС-3 (номер акта — 12).
Учетной политикой организаций предусмотрена последовательная нумерация инвентарных карточек с начала года. Стол является 79-м объектом основных средств, приобретенным организацией в этом году.
Заполнение инвентарной карточки начнем с так называемой шапки документа: это прежде всего номер и дата карточки. Исходя из условий учетной политики номер инвентарной карточки — 79. Дата карточки должна соответствовать моменту принятия к учету объекта основных средств (отражению по дебету счета 01 «Основные средства»), а также дате акта формы № ОС-1.
Далее бухгалтером заполняются реквизиты организации (а именно наименование, коды по ОКПО и по ОКОФ организации), также указывается наименование структурного подразделения, в котором находится принятый к учету объект основных средств.
Затем указывается наименование объекта основного средства, принимаемого к учету.
Обращаем внимание, что в этой строке необходимо указать полное наименование с указанием марки и модели, так же как и в акте формы № ОС-1. В нашем случае «Стол для медицинского оборудования модель МБП-18/002».
Затем необходимо проставить номер амортизационной группы (IV), номер регистрационного паспорта (в нашем случае отсутствует), заводской (1278) и инвентарный (20) номера, а также указать дату принятия объекта основного средства к учету (05.06.2007) и субсчет, на котором он отражен (01-1).
Далее необходимо прописать местонахождение основного средства (рентгеновский кабинет), а также наименование организации-изготовителя основного средства (ООО «Мебельный комбинат № 18»).
Теперь перейдем непосредственно к заполнению первого раздела формы «Сведения об объекте основных средств на дату передачи».
Раздел 1 заполняется на основании данных, отраженных в разделе 1 акта формы № ОС-1 и имеющих информационный характер для объектов основных средств, бывших в эксплуатации. В случаях приобретения объектов через торговую сеть, изготовления для собственных нужд раздел 1 не заполняется.
В нашем примере организация приобретает новый стол, поэтому может не заполнять указанный раздел. Между тем не будет ошибкой проставление даты выпуска, отраженной в акте, и указание реквизитов самого акта. По остальным строкам нужно проставить прочерки.
Переходим ко второму разделу «Сведения об объекте основных средств на дату принятия к бухгалтерскому учету». Здесь проставляется прежде всего первоначальная стоимость основного средства. В нашем примере это стоимость приобретения стола, за исключением НДС (54 000 руб.). НДС не учитывается в стоимости объекта, поскольку наша организация является плательщиком данного налога и не осуществляет виды деятельности, освобожденные от обложения НДС, и соответственно имеет право на вычет полной суммы НДС, предъявленного поставщиком.
Следующий реквизит — срок полезного использования. Согласно Классификации основных средств, включаемых в амортизационные группы, утвержденной Постановлением Правительства РФ от 01.01.2002 № 1, медицинская мебель относится к четвертой амортизационной группе со сроком полезного использования свыше 5 лет до 7 лет включительно. В нашей ситуации приказом руководителя срок полезного использования установлен 7 лет.
Третий раздел карточки будет заполнен организацией в случае осуществления переоценки основного средства. Здесь необходимо будет указать дату проведения переоценки и ее коэффициент. В графе 3 — отразить восстановительную стоимость по результатам переоценки.
Переходим к четвертому разделу формы, который носит название «Сведения о приемке, внутренних перемещениях, выбытии (списании) объекта основных средств».
В нашем примере данную часть формы о приемке основного средства бухгалтер заполняет на основании акта по форме № ОС-1.
В дальнейшем в данный раздел могут быть внесены дополнительные сведения, связанные с внутренним перемещением объекта, — на основании накладной по форме № ОС-2, или его выбытием (списанием), — на основании акта по форме № ОС-4.
Теперь перейдем к заполнению второй страницы инвентарной карточки.
Начнем с пятого раздела «Изменения первоначальной стоимости объекта основных средств», в котором отражается информация о затратах на модернизацию, дооборудование, достройку и реконструкцию, а также об уменьшении стоимости при частичной ликвидации.
В нашем примере организация произвела дооборудование стола, что и было отражено в указанном разделе карточки. Стоимость дооборудования составила 14 300 руб.
Следующий шестой раздел инвентарной карточки предназначен для отражения затрат на ремонт, которые заносятся в карточку на основании формы № ОС-3.
Остался самый последний, седьмой раздел «Краткая индивидуальная характеристика объекта основных средств». В нем необходимо, прежде всего прописать приспособления и принадлежности, входящие в состав основного средства.
В нашем случае это сам стол, встроенная в него тумба и вмонтированная подставка под рентгеновское оборудование.
Подобная информация может пригодиться при замене деталей и приспособлений основного средства, а также при перестановке комплектующих с одного объекта на другой, что часто встречается на практике и влечет проблему учета подобных перестановок.
Также при принятии к учету объектов основных средств в инвентарную карточку в обязательном порядке должны быть занесены данные о наличии драгоценных металлов и драгоценных камней в составе данного основного средства, а также их масса (в граммах, килограммах). Ведь в момент выбытия основных средств должны быть оприходованы элементы выбывающего оборудования, содержащие драгоценные материалы.
В нашем случае драгоценные и полудрагоценные материалы в приобретенном объекте основных средств отсутствуют.
После заполнения инвентарную карточку подписывает лицо, ответственное за ее ведение.
Часто бухгалтеры считают, что достаточно ведения инвентарной карточки только в электронном виде. Ведь в случае необходимости (при аудиторской или налоговой проверке) ее всегда можно распечатать и подписать.
Но в этом случае организация нарушает п. 4 ст. 9 Федерального закона от 21.11.96 № 129-ФЗ «О бухгалтерском учете», согласно которому первичный учетный документ должен быть составлен в момент совершения операции, а если это не представляется возможным — непосредственно после ее окончания.
Кроме того, существует вероятность, что сотрудник, ответственный за ведение карточек, на момент проверки уже не работает в организации.
В заключение обращаем внимание, что при необходимости инвентарную карточку можно дополнить новыми реквизитами (соответственно отразив это в учетной политике организации). А вот удалять существующие реквизиты ни в коем случае нельзя.
Инвентарная карточка учета объекта основных средств (форма N ОС-6). Инвентарная карточка группового учета объектов основных средств (форма N ОС-6а). Инвентарная книга учета объектов основных средств (форма N ОС-6б)
Применяются для учета наличия объекта основных средств, а также учета движения его внутри организации. Ведутся в бухгалтерии в одном экземпляре: на каждый объект — по форме N ОС-6, на группу объектов — по форме N ОС-6а, для объектов основных средств малых предприятий — по форме N ОС-6б.
Записи при приеме-передаче производятся на основании актов о приеме-передаче объектов основных средств (формы N ОС-1, N ОС-1а, N ОС-1б) и сопроводительных документов (технических паспортов заводов-изготовителей и др.). Прием, перемещение объектов основных средств внутри организации, включая проведение реконструкции, модернизации, капитального ремонта, а также их выбытие или списание отражаются в инвентарной карточке (книге) на основании соответствующих документов.
В показателях граф «Сумма начисленной амортизации (износа)» указывается сумма начисленной амортизации (износа) с начала эксплуатации.