Обособленные подразделения в 2023 году: что такое, виды, открытие и учёт
Если вы заинтересованы в географической экспансии, подумайте об открытии новых точек в других городах и регионах. Рассказываем, что такое обособленное подразделение, как его открыть и зарегистрировать в налоговой.
Что такое обособленное подразделение
Обособленное подразделение (ОП) — часть организации, которая находится за пределами юридического адреса и имеет отдельные рабочие места.
Компания «Трюлики» производит аксессуары для автомобилей. В 2023 г. руководство решило развивать розничное направление. В ТЦ арендовали помещение, наняли продавцов и менеджеров. Новая точка — обособленное подразделение.
Если организация откроет розничный магазин на территории завода, это не будет считаться обособленным подразделением. Еще один важный критерий — осуществление деятельности дольше месяца. Если компания арендует точку на две недели, её не признают ОП.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Попробовать бесплатно
Виды ОП
Кроме обособленного подразделения, выделяют:
Представительство — структурная единица, представляющая и защищающая интересы организации. Она не ведет коммерческую деятельность, но может анализировать рынок, проводить кампании для привлечения внимания к бренду и т.п.
Филиал — расширенная версия представительства, которая частично или полностью дублирует функции головной компании (ГК). Она может продавать товары или оказывать услуги, заключать сделки с партнёрами и т.п.
В отличие от филиала и представительства, сведения об ОП не вносят в Единый государственный реестр юридических лиц (ЕГРЮЛ). Оно не участвует в тендерах, не судится с контрагентами и не заключает договоры с поставщиками.
Как открыть обособленное подразделение
Регистрацию обособленного подразделения начинают с решения единственного учредителя или участников общества. Документ составляют в свободной форме.
На основе решения выпускают и регистрируют приказ, в котором указывают:
- наименование ОП;
- документ-основание создания ОП. В нашем примере — решение единственного учредителя ООО «Трюлики»;
- адрес ОП;
- ФИО руководителя ОП;
- срок постановки на учёт.
Далее составляют положение — свод правил, которые определяют функции обособленного подразделения. Здесь описывают направление деятельности, полномочия, состав штата и другие детали, которые важны для функционирования ОП.
Если регистрируют филиал и представительство, соответствующие изменения отражают в Уставе. Компании выпускают новую редакцию или составляют отдельный документ, который дополняет текущий Устав.
Как зарегистрировать ОП в налоговой
В течение 30 дней с момента регистрации о создании ОП уведомляют налоговую инспекцию — п. 2 ст. 23 НК РФ. В ИФНС по месту регистрации головной компании направляют сообщение по форме С-09-3-1, которая утверждена приказом ФНС России от 04.09.2020 г. № ЕД-7-14/632@.
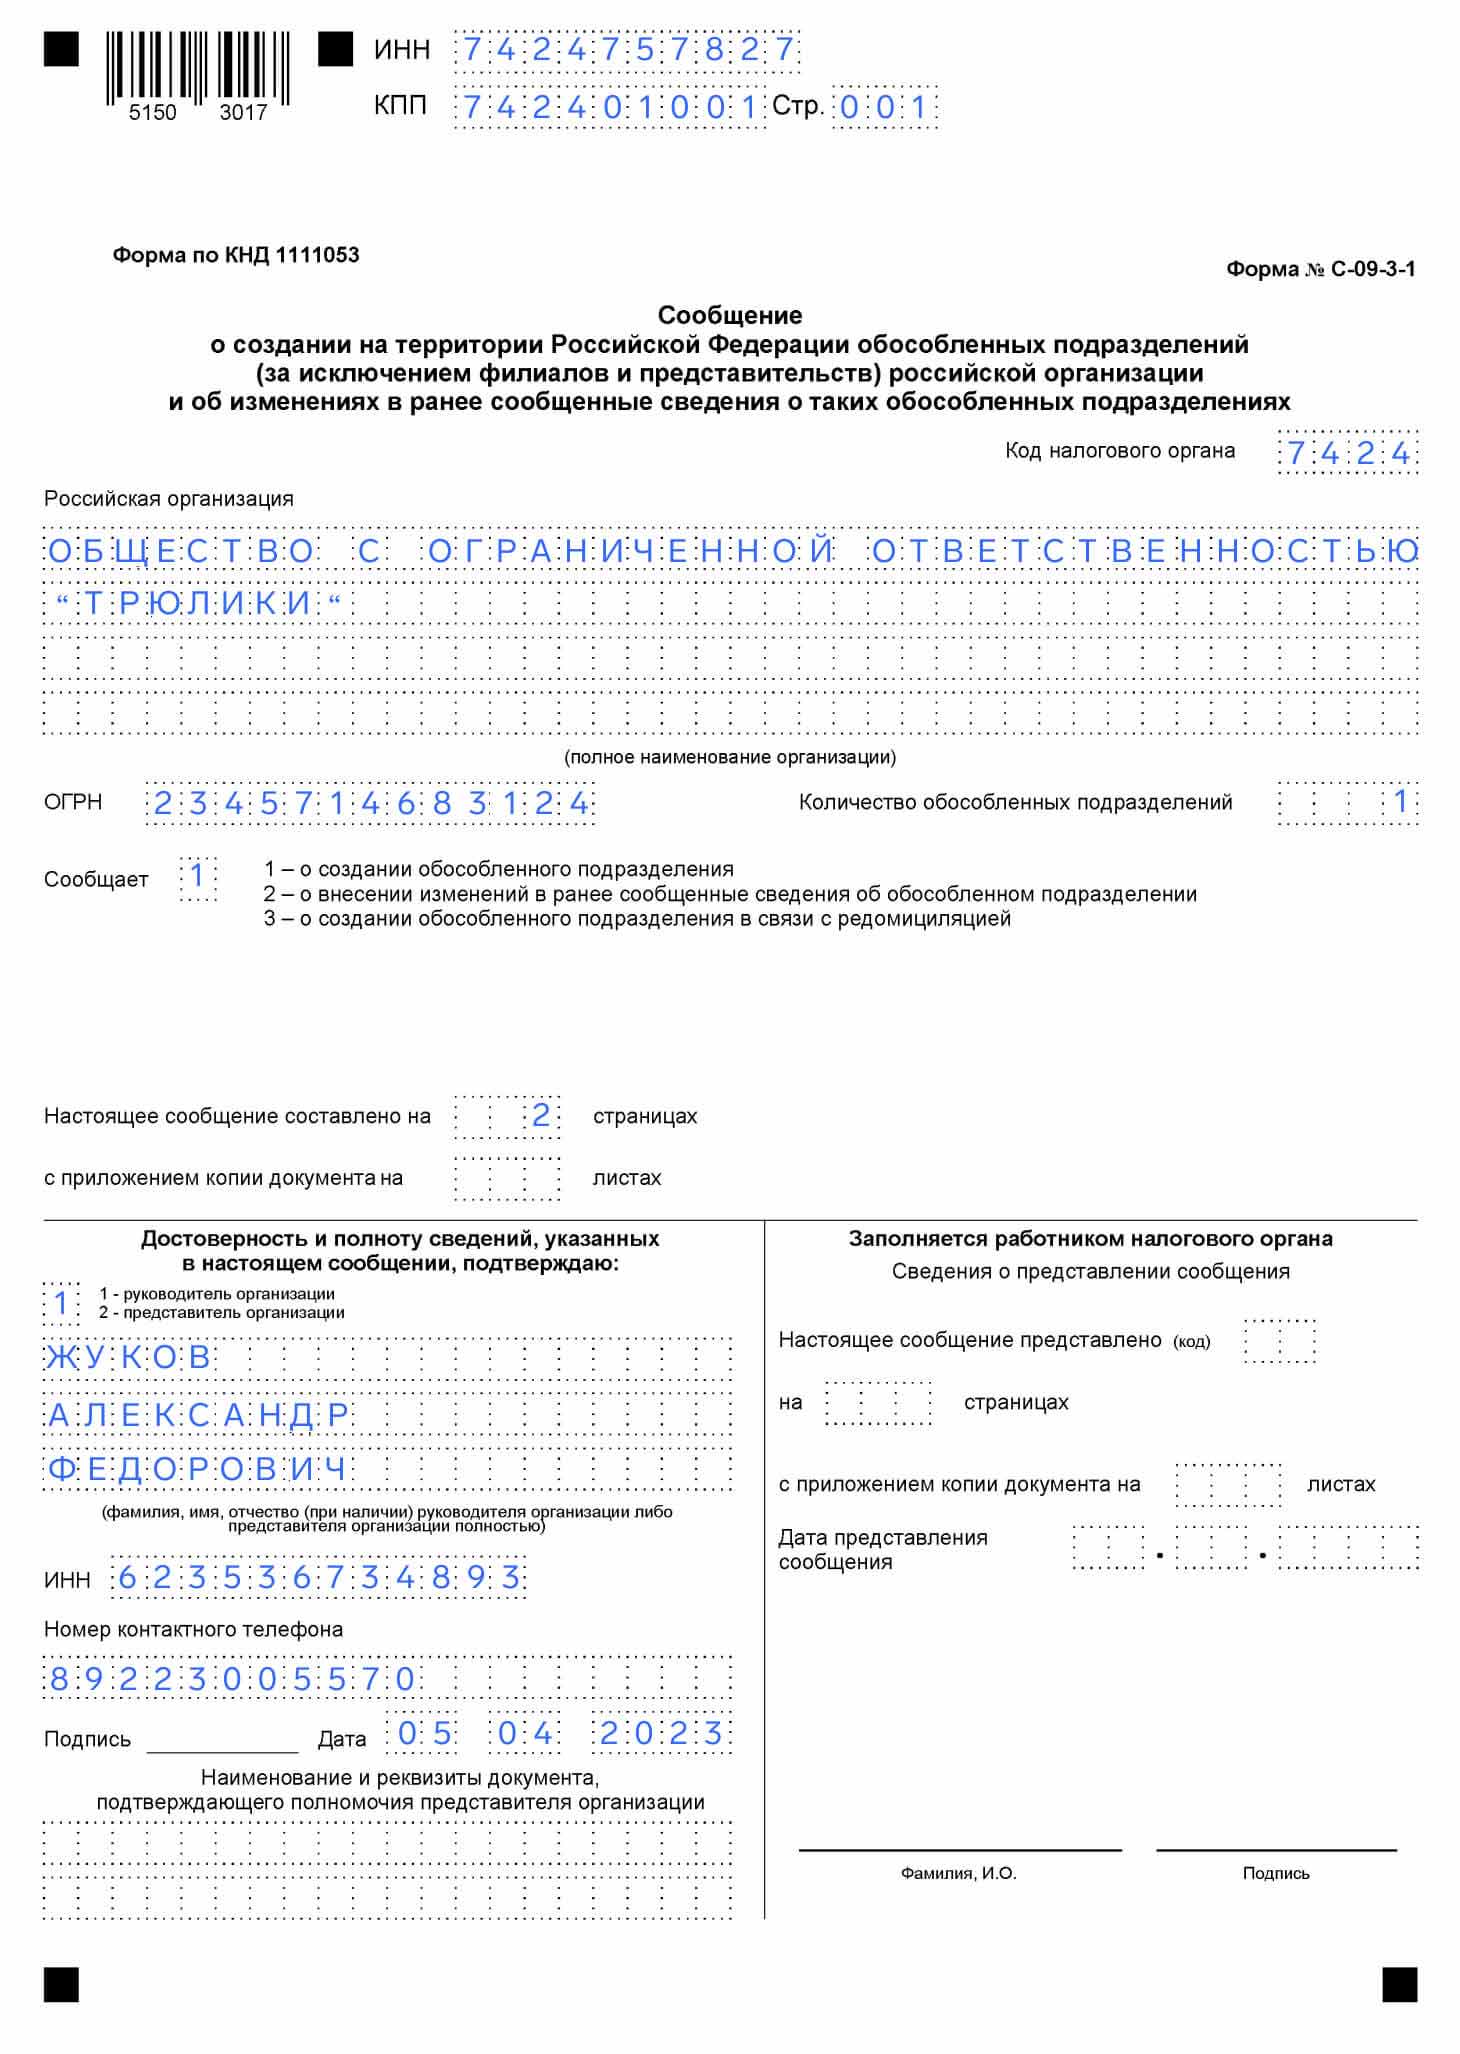
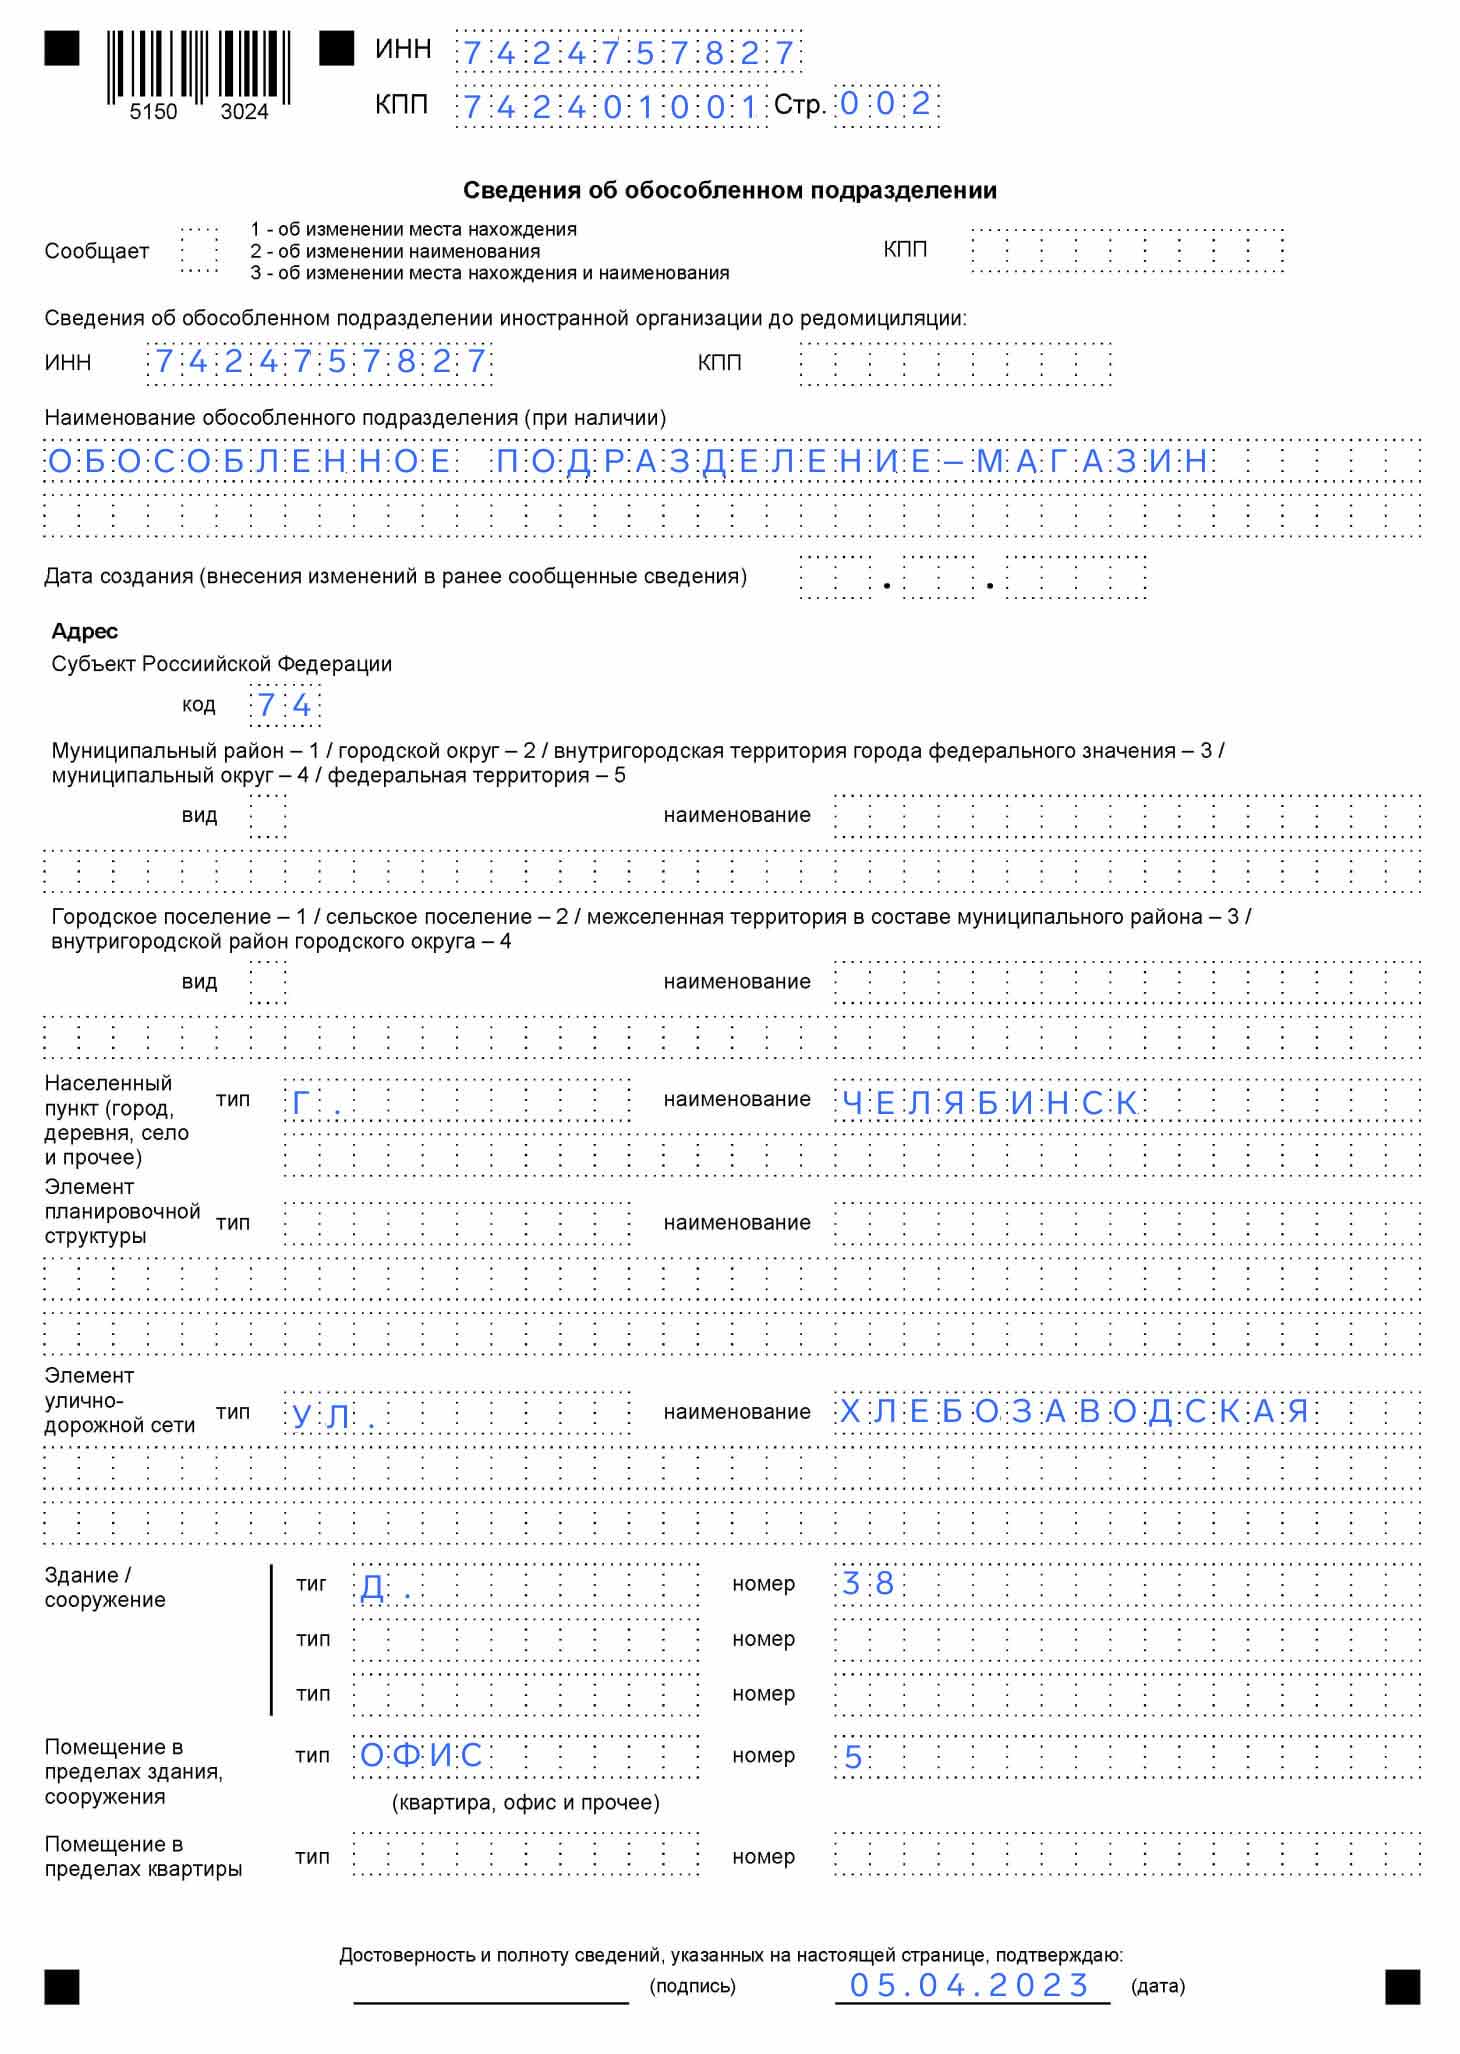
Если регистрируют филиал или представительство, к сообщению прикладывают оригиналы выписки из ЕГРЮЛ и заявления о регистрации изменений по форме Р13014. Пакет документов дополняют нотариально заверенными копиями:
- решения учредителей о создании ОП;
- положения об ОП;
- обновлённой редакции Устава или документа с изменениями;
- свидетельства о государственной регистрации головной организации;
- приказов о назначении сотрудников в ОП;
- квитанции об уплате госпошлины за государственную регистрацию;
- договора аренды, если ОП работает на арендованной площади.
Об ОП с отдельным расчётным счётом, которое будет самостоятельно платить зарплату, уведомляют Социальный фонд России.
Что делать с бухгалтерским и налоговым учётом
Бухгалтерский учёт за ОП ведёт ГК. К рабочему плану счетов добавляют субсчета, чтобы в аналитическом учёте разделить потоки головной фирмы и обособленного подразделения.
Порядок распределения расходов выбирают по собственному усмотрению, но обычно руководствуются долями в общей выручке. Первичные документы выставляют от имени ГК.
Если компания применяет УСН, то она уплачивает единый налог, даже если ОП находится в другом городе или регионе. С декларацией по налогу на прибыль сложнее, потому что нужно готовить два варианта:
- Общую — отражают совокупные показатели по ГК и ОП.
- Сокращённую на каждое обособленное подразделение — титульный лист, подразделы 1.1, 1.2 и приложение №5 ко второму листу.
Общую сдают по месту регистрации головной организации, а сокращённую — в ИФНС, к которой относится ОП.
Страховые взносы и НДФЛ платит головная фирма, даже если у подразделения отдельный расчётный счёт и оно самостоятельно рассчитывается по зарплатам. С 2023 г. действует ЕНП, каждой фирме открыли единый налоговый счёт с привязкой к ИНН. У ОП нет налогового идентификатора, поэтому оно не может выполнять обязательства и индивидуально пополнять ЕНС.
Как закрыть обособленное подразделение
Порядок закрытия ОП аналогичен открытию:
- Учредители принимают решение о закрытии и оформляют документ в свободной форме.
- Компания составляет и регистрирует приказ о закрытии подразделения. В нём указывают лицо, ответственное за закрытие в соответствии с актуальными нормами.
- В течение трёх дней с момента регистрации приказа в ИФНС по месту головной компании направляют уведомление о закрытии. Документ оформляют по форме С-09-3-2, которая утверждена приказом ФНС России от 04.09.2020 г. № ЕД-7-14/632@.
Если закрывают филиал или представительство, к уведомлению С-09-3-2 прикладывают изменения Устава и заявление о регистрации изменений по форме Р13014.
Рассказываем о сложных вещах незанудно, понятно и с юмором на ютуб-канале
Коротко
- Обособленное подразделение (ОП) — часть организации, которая находится за пределами юридического адреса, имеет отдельные рабочие места и работает дольше месяца.
- В отличие от филиала и представительства, данные об ОП не вносят в ЕГРЮЛ.
- Чтобы зарегистрировать подразделение, учредители принимают решение об открытии. Затем составляют приказ и положение ОП, при необходимости вносят изменения в Устав.
- О создании ОП уведомляют ИФНС по месту головной компании. Документ составляют по форме С-09-3-1, которая утверждена приказом ФНС России от 04.09.2020 г. № ЕД-7-14/632@.
- Бухгалтерский учёт за ОП ведет ГК. К рабочему плану счетов добавляют субсчета, чтобы в аналитическом учёте разделить потоки головной фирмы и обособленного подразделения.
- Порядок закрытия ОП аналогичен открытию. Учредители принимают решение, выпускают приказ и уведомляют ИФНС по месту головной фирмы по форме С-09-3-2.
Статья актуальна на 12.07.2023
Продолжайте читать

Самозанятым: какой товар продавать можно, а какой нет?
Ближе к делу 15.01.2024 Елена Мехоношина 3427
Ещё больше полезного
Рассылка для бизнеса
Дайджест о законах, налогах, отчётах два раза в месяц
Успех! Мы выслали подтверждение на адрес указанной вами электронной почты.
Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Новости и видео — простыми словами, с заботой о бизнесе
Мы всегда рады комментариям по теме статьи, которые не нарушают наши правила и поддерживают дружелюбную атмосферу на сайте. Стараемся в течение 2-4 дней отвечать на все вопросы по Эльбе и несложным бухгалтерским темам. Если вопрос срочный, лучше обратиться в техподдержку .
Обособленное подразделение организации в 2019 году: создание, постановка на налоговый учёт, ответственность
Часто организации фактически ведут свою деятельность в разных местах, отличных от юридического адреса. В связи с этим у них возникает вопрос: нужно ли по месту ведения деятельности вне адреса государственной регистрации вставать на налоговый учёт? В настоящей статье мы разберём, в каких случаях необходимо вставать на налоговый учёт и что грозит организации, если она этого не сделает.
Кира Трунтаева
Ведущий юрист налоговой практики, специалист по налоговому консультированию
Понятие обособленного подразделения
Налоговый кодекс возлагает на налогоплательщиков-организации обязанность вставать на налоговый учёт по месту нахождения их обособленных подразделений. Таким образом, организации, ведущей деятельность за пределами юридического адреса, в первую очередь, необходимо ответить на вопрос: образуется ли у неё обособленное подразделение?
В соответствии со ст. 11 НК РФ обособленное подразделение организации — это “любое территориально обособленное от нее подразделение, по месту нахождения которого оборудованы стационарные рабочие места. Признание обособленного подразделения организации таковым производится независимо от того, отражено или не отражено его создание в учредительных или иных организационно-распорядительных документах организации, и от полномочий, которыми наделяется указанное подразделение. При этом рабочее место считается стационарным, если оно создается на срок более одного месяца”.
Кира Трунтаева
Ведущий юрист налоговой практики, специалист по налоговому консультированию
- Территориальная обособленность подразделения от юридического адреса организации;
- Наличие по месту нахождения обособленного подразделения оборудованных стационарных рабочих мест. Понятие рабочего места определено в ст. 209 Трудового кодекса РФ, согласно которой рабочим местом признается «место, где работник должен находиться или куда ему необходимо прибыть в связи с его работой и которое прямо или косвенно находится под контролем работодателя».
- Рабочие места должны быть созданы на срок более одного месяца.
Если все эти признаки присутствуют, у организации образовалось обособленное подразделение. Обращаем внимание на то, что понятие обособленного подразделения в Налоговом кодексе РФ не идентично понятиям филиала или представительства. Так, филиал и представительство — формы обособленных подразделений, предусмотренные гражданским законодательством, наделённые определенными функциями.
Сведения о них отражаются в ЕГРЮЛ. Для целей налогового законодательства обособленное подразделение не обязательно должно быть филиалом или представительством. Сведения о нём необязательно должны отражаться в учредительных документах. Главное – оно должно соответствовать признакам обособленного подразделения юридического лица, указанным выше.
Кроме этого, в отношении филиала и представительства предусмотрена постановка на учёт организации по месту нахождения соответствующих филиала, представительства на основании сведений, содержащихся в Едином государственном реестре юридических лиц (п. 3 ст. 83 НК РФ).
Постановка на налоговый учёт
Если организация установила у себя все признаки обособленного подразделения юридического лица, ей необходимо встать на налоговый учёт по месту нахождения этого обособленного подразделения. Для этого нужно в налоговую инспекцию, в которой организация стоит на учёте, подать сообщение о создании обособленного подразделения.
Форма такого сообщения утверждена приказом ФНС России от 09.06.2011 №ММВ-7-6/362.
Отметим, что в отличие от обособленного подразделения постановка на учёт филиала и представительства осуществляется на основании сведений, содержащихся в Едином государственном реестре юридических лиц (п. 3 ст. 83 НК РФ).
При этом может возникнуть ситуация, когда у организации несколько обособленных подразделений находятся в одном муниципальном образовании или в городах федерального значения Москве, Санкт-Петербурге и Севастополе, но на территориях, подведомственных разным налоговым органам. В этом случае организация вправе встать на налоговый учёт по месту нахождения одного обособленного подразделения. Место постановки организация выбирает самостоятельно из территорий, на которых находятся обособленные подразделения.
В соответствии с п. 4 ст. 83 НК РФ «постановка организации на учет может быть осуществлена налоговым органом по месту нахождения одного из ее обособленных подразделений, определяемого этой организацией самостоятельно».
Кира Трунтаева
Ведущий юрист налоговой практики, специалист по налоговому консультированию
Отметим, что данное правило действует только в отношении нескольких обособленных подразделений, но не основного места нахождения организации и её обособленного подразделения (такая позиция в частности нашла отражение в письме ФНС России от 27.02.2014 № СА-4-14/3404).
Ответственность за непостановку на налоговый учёт
Что же грозит организации, если она не встанет своевременно на учёт по месту нахождения обособленного подразделения? Часто налоговые органы, привлекая организацию к ответственности за непостановку на учёт по месту нахождения обособленного подразделения, применяют п. 2 ст. 116 НК РФ.
Указанная норма предполагает взыскание штрафа за «ведение деятельности организацией или индивидуальным предпринимателем без постановки на учет в налоговом органе по основаниям, предусмотренным настоящим Кодексом». Размер штрафа составляет 10 процентов от доходов, полученных в течение времени ведения деятельности без постановки на налоговый учёт. Фактически зачастую указанный процент считается от доходов организации в целом.
В то же время сложившаяся правоприменительная практика, опираясь на буквальное толкование норм налогового законодательства, приходит к выводу, что п. 2 ст. 116 НК РФ не применяется в отношении непостановки на налоговый учёт по месту нахождения обособленных подразделений. Так, дело в том, что организация уже стоит на налоговом учете. Вместе с этим статьей 23 НК РФ предусмотрена обязанность организации сообщать налоговому органу об открытых обособленных подразделениях.
Таким образом, в рассматриваемой ситуации речь идёт о невыполненении организацией обязанности по представлению сообщения об открытии обособленного подразделении. А это состав иного правонарушения, ответственность за которое предусмотрена ст. 126 НК РФ. В частности в 2017 году такой вывод сделал Верховный суд РФ, сформировав единую позицию по данному вопросу, и тем самым внес определенность в существующую судебную практику.
В Определении Судебной коллегии по экономическим спорам Верховного суда РФ №303-КГ17-2377 от 26.06.2017 Верховный суд РФ пришёл к выводу, что организацию нельзя привлечь к ответственности за несообщение налоговому органу об открытии обособленного подразделения как за непостановку на налоговой учёт согласно п. 2 ст. 116 НК РФ. Нарушение, выразившееся в непостановке на учёт обособленного подразделения, квалифицируется как непредставление сведений налоговому органу (ст. 126 НК РФ).
Кира Трунтаева
Ведущий юрист налоговой практики, специалист по налоговому консультированию
Следует отметить, что ранее ФНС России в отдельных письмах также формулировала аналогичную позицию. К примеру, в письме от 27.02.2014 №СА-4-14/3404 ФНС России указала, что если организация не представила сведения о создании обособленного подразделения, к ней применяются санкции предусмотренные ст. 126 НК РФ. При этом налоговая служба отметила, что ответственность, предусмотренная п. 2 ст. 116 НК РФ, применяется только если сам налогоплательщик ведет свою деятельность без постановки на учет.
Обособленное подразделение юридического лица: как принять, перевести и уволить работников
Создание обособленного подразделения (ОП) добавляет вопросов кадровикам: как вести учет персонала, надо ли оформлять командировки при поездках в головной офис, как принимать и увольнять сотрудников. Сложности связаны с тем, что в трудовом законодательстве нет отдельных разделов по ОП. В статье – как вести кадровое делопроизводство, если у компании есть обособленные подразделения.
Что считать обособленным подразделением
Сразу отметим, что в гражданском и налоговом законодательстве понятия ОП различаются. По ст. 55 ГК РФ обособленное подразделение – это представительства и филиалы, зарегистрированные в ЕГРЮЛ.
Для налогового учета не имеет значения, указано ли ОП в уставных документах. Согласно ст. 11 НК РФ это любое территориально обособленное от компании подразделение, по месту нахождения которого оборудованы стационарные рабочие места.
Важно! Рабочее место согласно ст. 209 ТК РФ – это место, где работник должен находиться или куда ему необходимо прибыть в связи с его работой и которое прямо или косвенно находится под контролем работодателя. Это не одно и то же, что место работы, которое должно быть указано в трудовом договоре, – место нахождения организации или ее обособленного подразделения.
Рабочее место считается стационарным, если оно создается на срок более месяца. То есть структурное подразделение организации будет считаться обособленным подразделением, если:
- оно территориально расположено по другому адресу, не по месту нахождения компании;
- в нем оборудованы рабочие места, куда сотрудник должен ходить на работу.
Например, энергосбытовая компания создает Центры обслуживания клиентов (ЦОК) по городу. У ЦОК есть свои помещения, сотрудники на рабочих местах и свой режим работы. Это обособленные подразделения. А вот несколько дистанционных работников, проживающих в другом городе, ОП считаться не могут. У них нет рабочих мест под контролем работодателя.
Есть четыре вида подразделений юридического лица:
- Филиал – ОП, которому переданы все или часть функций основной организации, и зарегистрированное в ЕГРЮЛ. У него есть директор, свой аппарат управления, и он занимается теми же видами деятельности, что перечислены в уставе головной компании.
- Представительство – ОП, зарегистрированное в ЕГРЮЛ и созданное для защиты интересов организации в определенном регионе. В отличие от филиала, ему не передаются функции компании.
- Структурное подразделение. Это элемент оргструктуры предприятия – отдел, департамент, управление, выполняющее свою функцию.
- Обособленное подразделение. Это одно или несколько структурных подразделений компании, расположенных вне места нахождения основной организации.
Филиал и представительство открывают решением общего собрания акционеров или участников. Для создания ОП достаточно приказа директора. Также наличие ОП отражают в штатном расписании.
Важно! Компания должна уведомить ФНС о создании обособленного подразделения в течение месяца. Для этого она направляет в налоговую инспекцию по месту своего нахождения сообщение по форме №С-09-3-1, утвержденной Приказом ФНС РФ от 04.09.2020 № ЕД-7-14/632@ . И уже на основании его ОП ставят на учет там, где оно расположено.
Как организовать кадровое делопроизводство в обособленном подразделении
Законом этот вопрос не урегулирован. Компания может выбрать один из трех вариантов:
- Централизованный. Кадровое делопроизводство ведет головной офис, в том числе оформляет прием и увольнение сотрудников, сдает за обособленное подразделение отчеты. Вся работа проходит по единым правилам, и возможные ошибки тоже всегда одинаковые. Такой вариант неудобен, если ОП территориально расположено далеко от головного офиса. Его сотрудникам придется много ездить для передачи заявлений или ознакомления с документами под личную подпись, если в компании нет электронного документооборота (ЭДО).
- Децентрализованный. Обособленное подразделение имеет свой расчетный счет, стоит на учете в территориальных отделениях внебюджетных фондов и самостоятельно ведет кадровое делопроизводство, сдает отчетность по работникам. Головной офис устанавливает только «правила игры»: утверждает локальные нормативные акты, штатное расписание, выдает доверенность руководителю ОП с полномочиями.
- Смешанный. В этом случае часть кадровых функций ведет головной офис, а часть – ОП. Например, прием работника, увольнение и перевод в другое обособленное подразделение оформляет центральное управление. Там же работнику проводят вводный инструктаж по охране труда, пожарной безопасности, ГО и ЧС. А вот отпуска, поощрения и взыскания оформляют уже в ОП.
Компания самостоятельно решает, какой вариант выбрать, с учетом своей организационной структуры, удаленности ОП, наличия ЭДО и квалификации специалистов на местах.
Обратите внимание! Трудовой кодекс не предусматривает возможность разработки собственных локальных нормативных актов, например, Правил внутреннего трудового распорядка, в обособленном подразделении. Но у ОП может быть свой коллективный договор согласно ст. 40 ТК РФ. Действовать он будет только для работников этого ОП.
Как оформить прием работника в обособленное подразделение
Запомните одно правило: ОП не может выступать как работодатель, поскольку это не юридическое лицо – ст. 20 ТК РФ. Работника всегда принимают на работу в компанию, и указывают ее название в трудовом договоре.
Вместе с тем есть ст. 57 ТК РФ, по которой надо писать место работы сотрудника с детализацией до обособленного подразделения, расположенного в другой местности. При этом допускается указать лишь населенный пункт, без точного адреса. А вот для рабочего места надо писать конкретный адрес, где должен находиться работник.
Таким образом, правильно в кадровых документах указывать:
- название компании;
- название обособленного подразделения;
- населенный пункт ОП.
Примеры записи о приеме в обособленное подразделение
Для трудовой книжки – Принят на работу на должность инженера-программиста Каменского отделения ООО «Торнадо».
Для трудового договора – Место работы: Каменское отделение ООО «Торнадо» (г. Каменка Пензенской области).
В остальном прием в обособленное подразделение проходит по тем же правилам, что и трудоустройство к любому работодателю.
Обратите внимание! Полномочия руководителя и работников ОП определяют в положении об обособленном подразделении, должностных инструкциях, доверенностях. Обратите на это внимание, чтобы документы при трудоустройстве подписывал сотрудник, уполномоченный действовать от лица работодателя.
При приеме на работу в ОП учитывайте, что НДФЛ за работника придется перечислять в бюджет по месту нахождения обособленного подразделения. На это еще раз указала ФНС России в письме от 15.05. 2014 №СА-4-14/9323. Поэтому надо организовать учет рабочего времени и начисление зарплаты по каждому обособленному подразделению.
Если работник совмещает должности в головной компании и ОП, или в двух ОП, то табель на него нужно вести отдельно по каждому рабочему месту. И, соответственно, раздельно начислять зарплату и удерживать НДФЛ.
Как оформить перевод в обособленное подразделение
При переводе работника будет иметь значение, где находятся старое и новое места работы сотрудника. Если они расположены в разных населенных пунктах, то перевод из одного обособленного подразделения в другое возможен только с письменного согласия работника – ст. 72.1 ТК РФ. Кроме того, надо будет заключить дополнительное соглашение к трудовому договору, в котором указать новое место работы.
Если работник переходит из главного офиса в обособленное подразделение в этой же местности, и условия трудового договора не меняются, то это перемещение. Здесь письменное согласие сотрудника получать не нужно. Аналогично, если работника перемещают из одного ОП в другое, расположенное в этой же местности, если в трудовом договоре не было указано конкретное подразделение.
ООО «Торнадо» арендовало рядом с основным, в который переехали службы сбыта и транспорта. В трудовых договорах работников в качестве места работы было указано ООО «Торнадо» (г. Москва). Адрес рабочего места был прописан в должностных инструкциях. В данном случае для переезда достаточно приказа директора. Также нужно внести изменения в должностные инструкции, где указать новый адрес рабочего места.
Надо ли оформлять разъездной характер работы сотрудникам ОП
Часто работодатели забывают, что поездка в филиал или обособленное подразделение в другом городе – это командировка. Это следует из ст. 166 ТК РФ. И об этом напомнил Минтруд России в п. 5 письма от 17.11.2017 №14-2/В-1012.
Если сотрудники ОП вынуждены посещать центральный офис регулярно, то, возможно, имеет смысл оформить им разъездной характер работы согласно ст. 168.1 ТК РФ. Разница с командировками будет в том, что дни поездок не нужно будет оплачивать по среднему заработку.
Компания из Москвы имеет обособленное подразделение в Балашихе. Сотрудники ОП постоянно ездят в главный офис на совещания, для согласования документов и сдачи отчетов. Такие поездки должны оформляться как служебные командировки, в том числе с компенсацией расходов на проезд.
Как провести увольнение сотрудника обособленного подразделения
Если ОП закрывается, то трудовые договоры с работниками прекращаются по правилам для случая ликвидации организации. Это указано в ч. 4 ст. 81 ТК РФ. Но это только в том случае, если у компании в этой же местности нет другого обособленного подразделения, или она сама не расположена в этом же населенном пункте. Тогда увольнение будет проходить по правилам для сокращения штата.
Это важно, поскольку при закрытии ОП, расположенного в другой местности, можно уволить и всех «неприкасаемых», включая беременных женщин.
Если у вас есть обособленные подразделения в других городах, то вы сталкивались с проблемой, что выгоднее: командировки или разъездной характер работы. Узнать все нюансы разъездной работы вы можете из авторского мини-курса Валентины Митрофановой . Вы поймете, как оптимизировать режимы труда работников, чтобы не нести лишние расходы.
Учет в обособленных подразделениях

Порядок уплаты налогов, а значит, и правила учета зависят от наличия у организации обособленных подразделений. Поэтому важно знать, когда нужно поставить подразделение на налоговый учет и как рассчитать налоги
Постановка подразделения на учет
Обособленное подразделение (ОП) — это любое территориально обособленное от организации подразделение, по месту нахождения которого оборудованы стационарные рабочие места. При этом рабочее место считается стационарным, если оно создается на срок более месяца (ст. 11 НК РФ, Письмо Минфина России от 26.07.2019 № 03-03-06/1/56159).
Для признания ОП нужно, чтобы рабочее место было предусмотрено именно для работника организации, с которым заключен трудовой договор (ст. 16 и ст. 20 ТК РФ, Письмо ФНС России от 17.09.2021 № АБ-4-14/13284@). При этом имеет значение то, на какой период создано рабочее место, а не сколько времени фактически работник там находится и на каких условиях — вахтовый метод или командировка (Письмо Минфина России от 25.07.2022 № 03-02-07/71236).
Если организация не может самостоятельно определить, можно ли присвоить созданному рабочему месту статус ОП, она может обратиться с документами и сведениями о нем в налоговый орган. Налоговики сами примут решение по постановке или об отказе в постановке его на налоговый учет (п. 9 ст. 83 НК РФ, Письмо ФНС России от 17.09.2021 № АБ-4-14/13284@).
Обособленные подразделения можно разделить на три категории:
- представительство (п. 1 ст. 66 ГК РФ),
- филиал (п. 2 ст. 66 ГК РФ),
- иное ОП.
Сведения о филиалах и представительствах должны содержаться в ЕГРЮЛ (п. 3 ст. 55 ГК РФ, пп. «н» п. 1 ст. 5 Федерального закона от 08.08.2001 № 129-ФЗ). Они ставятся на налоговый учет автоматически на основании данных, представленных в ЕГРЮЛ.
О других созданных ОП организация должна сообщить самостоятельно. Для этого нужно направить по месту учета организации сообщение по форме С-09-3-1 (приложение № 1 к Приказу ФНС России от 04.09.2020 № ЕД-7-14/632@). Срок подачи сообщения — один месяц со дня создания ОП (пп. 3 п. 2 ст. 23 НК РФ).
Если в пределах одного муниципального образования создается несколько ОП, то организация вправе для постановки на учет всех ОП выбрать одну налоговую инспекцию (последний абзац п. 4 ст. 83 НК РФ). Для этого нужно направить вместе с сообщением о создании ОП уведомление по форме № 1-6-Учет (приложение № 4 к Приказу № ЕД-7-14/632@). Тогда и отчетность по всем ОП нужно будет сдавать только в одну инспекцию.
Штраф за несообщение или несвоевременное сообщение о создании ОП — 200 руб. (п. 1 ст. 126 НК РФ, п. 13 приложения к Письму ФНС России от 29.06.2017 № СА-4-7/12540@).
Постановка на учет в ПФР и ФСС
Вебинар для бухгалтера
Учет в обособленных подразделениях
В ПФР и ФСС надо ставить на учет только те ОП, которым открыты счета в банках и которые сами начисляют выплаты в пользу физических лиц (пп. 3 п. 1 ст. 11 Федерального закона от 15.12.2001 № 167-ФЗ, п. 2 ч. 1 ст. 2.3 Федерального закона от 29.12.2006 № 255-ФЗ, пп. 2 п. 1 ст. 6 Федерального закона от 24.07.1998 № 125-ФЗ).
Для постановки на пенсионный учет в ПФР обращаться не нужно. Достаточно в течение месяца сообщить в налоговый орган по месту учета о наделении ОП полномочиями делать выплаты в пользу физических лиц по форме КНД 1112536 (приложение № 3 к Приказу № ЕД-7-14/632@, пп. 7 п. 3.4 ст. 23 НК РФ). Эти сведения налоговики передадут в ПФР самостоятельно.
Для регистрации в ФСС по месту нахождения ОП нужно направить:
- заявление о регистрации ОП;
- подтверждение наличия счета в банке;
- копии документов, подтверждающих начисление выплат и иных вознаграждений в пользу физических лиц.
Обратите внимание: с 1 января 2023 года ПФР и ФСС будут объединены в единый Социальный фонд России, поэтому порядок изменится (Федеральный закон от 14.07.2022 № 236-ФЗ).
Налог на прибыль
Часть налога на прибыль, которая зачисляется в федеральный бюджет, не распределяется между ОП, а уплачивается головной организацией в полном размере.
Налог, который зачисляется в региональный бюджет, распределяется между подразделениями. Если в одном регионе находится несколько ОП, то уплату налога по ним можно объединить, возложив это на одно ответственное ОП (п. 2 ст. 288 НК РФ). В этой роли может выступать и сама организация (Письмо Минфина России от 03.07.2017 № 03-03-06/1/41778).
Для выбора ответственного ОП нужно направить в налоговую уведомление об изменении порядка уплаты налога на прибыль организаций в бюджет субъекта РФ (приложение № 1 к Письму ФНС России от 26.12.2019 № СД-4-3/26867@).
Для регионального налога на прибыль нужно сделать расчет по формуле:
Налог на прибыль ОП = Общая налогооблагаемая прибыль организации х Доля прибыли ОП х Ставка налога
Доля прибыли ОП рассчитывается так:
Доля прибыли ОП = (удельный вес ССЧ или расходов на оплату труда ОП + удельный вес остаточной стоимости амортизируемого имущества ОП)/2
Организация сама решает, какой из показателей применять: среднесписочную численность работников или расходы на оплату труда. Это нужно отразить в учетной политике.
В конце статьи вы найдете подробный пример расчета налога в ситуации, когда организация создала обособленное подразделение в другом регионе.
В конце статьи есть шпаргалка
При расчете налога на прибыль, подлежащего уплате в региональный бюджет, нужно учесть следующие особенности:
- При выборе ответственного ОП все показатели, применяемые при расчете, определяются в целом по группе ОП (п. 10.2 Порядка заполнения декларации по налогу на прибыль, утв. Приказом ФНС России от 23.09.2019 № ММВ-7-3/475@).
- При расчете доли амортизируемого имущества учитывается имущество, которое не подлежит амортизации согласно п. 2 ст. 88 НК РФ (Письмо Минфина России от 15.02.2019 № 03-03-06/1/9631).
- В расчете показателя не учитываются ОС, выведенные из состава амортизируемого имущества, находящиеся на длительной консервации, реконструкции, модернизации и пр. (Письмо Минфина России от 11.02.2013 № 03-03-06/2/3364).
- В состав амортизируемого имущества ОП нужно включать имущество, которое используется в этом ОП, вне зависимости от того, на чьем балансе оно учитывается (Письмо Минфина России от 23.01.2017 № 03-03-06/1/3007).
- Когда ни у организации, ни у ОП нет амортизируемого имущества, для расчета используется только среднесписочная численность работников или расходы на оплату труда (Письмо Минфина России от 25.08.2021 № 03-03-06/1/68416).
- В расчете участвуют только ОС, другое амортизируемое имущество в расчет не принимается (абз. 3 п. 2 ст. 288 НК РФ).
- Средняя остаточная стоимость амортизируемого имущества определяется так же, как и при расчете налога имущества организаций (п. 4 ст. 376 НК РФ, Письмо Минфина России от 10.04.2013 № 03-03-06/1/11824).
- При расчете среднесписочной численности надо опираться на Приказ Росстата от 24.11.2021 № 832.
Организации составляют декларацию по налогу на прибыль с учетом особенностей, указанных в Приказе ФНС России от 23.09.2019 № ММВ-7-3/475@.
При наличии ОП нужно подавать налоговую декларацию:
- по месту учета организации;
- по каждому ОП по месту его учета или по каждой группе ОП по месту учета ответственного подразделения.
В декларацию в целом по организации дополнительно включается приложение № 5 к листу 02 —по организации без учета ОП и по каждому ОП или группе ОП, если выбрано ответственное подразделение.
Декларация по ОП или группе ОП включает:
- титульный лист;
- приложение № 5 к листу 02 по ОП или группе ОП;
- подраздел 1.2 разд. 1 — составляется только при уплате ежемесячных авансовых платежей.
НДФЛ
Организация должна сдавать отдельный отчет по форме 6-НДФЛ и уплачивать НДФЛ по месту учета организации и каждого ОП.
Если в одном муниципалитете находится несколько ОП, то сдачу отчетности и уплату налога можно поручить одному ответственному подразделению (п. 2 ст. 288 НК РФ). В этой роли может выступать и сама организация (Письмо Минфина России от 03.07.2017 № 03-03-06/1/41778).
Для выбора ответственного ОП нужно направить уведомление по форме КНД 1150097 (Приказ ФНС России от 06.12.2019 № ММВ-7-11/622@) только по месту учета ответственного ОП. Информацию о выборе налоговые других ОП получат автоматически (Письмо ФНС России от 16.12.2019 № БС-4-11/25885@).
Нельзя выбрать ответственное ОП, когда подразделения находятся в разных районах городов федерального значения: Москвы, Санкт-Петербурга или Севастополя (Письмо ФНС России от 27.12.2019 № БС-4-11/27059@). Но можно поставить все ОП, находящиеся в этих городах, на учет в одной налоговой инспекции (последний абзац п. 4 ст. 83 НК РФ).Платить налог и подавать отчетность по форме 6-НДФЛ по ОП или группе ОП нужно в отношении доходов следующих физлиц (п. 7 ст. 226 НК РФ):
- работников подразделения, с которыми заключен трудовой договор. Сведения о месте работы в ОП должны быть отражены в трудовом договоре (ст. 57 ТК РФ);
- лиц, с которыми заключен договор ГПХ от имени ОП. Не имеет значения, где такое лицо фактически выполняет работы или оказывает услуги.
Для организации дистанционной работы обособленное подразделение создавать не нужно. Поэтому НДФЛ следует уплачивать по месту нахождения ОП или головной организации, к которым относится дистанционный работник (ст. 312.1 ТК РФ, Письмо ФНС России от 14.10.2020 № СД-4-3/16830@).
По ОП или группе ОП нужно сдавать отдельные расчеты 6-НДФЛ в налоговую инспекцию по месту учета ОП (Письма ФНС России от 03.07.2020 № БС-4-11/10794@, от 09.11.2016 № БС-4-11/21223@, от 01.08.2016 № БС-4-11/13984@).
Вебинар для бухгалтера
Учет в обособленных подразделениях
Титульный лист формы 6-НДФЛ по подразделению заполняется по общим правилам, на нем указываются:
- КПП, присвоенный по месту учета ОП или ответственного ОП;
- код налогового органа, в который подается расчет;
- код «220» места представления расчета;
- наименование организации (в поле «Налоговый агент»);
- код ОКТМО муниципального образования, в котором находится ОП или группа ОП.
По итогам года в составе раcчета 6-НДФЛ сдается Справка о доходах по ОП (п. 5.1 Порядка заполнения расчета 6-НДФЛ, утв. Приказом ФНС России от 15.10.2020 № ЕД-7-11/753@). По ОП она заполняется в общем порядке (п. 2 ст. 230 НК РФ).
При уплате НДФЛ по месту нахождения ОП есть особенности (п. 4 приложения № 1 к Приказу Минфина России от 12.11.2013 № 107н, Письмо ФНС России от 12.03.2014 № БС-4-11/4431@). В платежном поручении надо указать:
- КПП, присвоенный по месту учета ОП или ответственного ОП;
- в реквизите «Плательщик» — головную организацию или ОП в зависимости от того, кто перечисляет налог;
- ИНН и КПП налоговой инспекции, в которую платится налог;
- код ОКТМО муниципального образования (реквизит «105»), в котором находится ОП или группа ОП.
С 1 января 2023 года организации будут уплачивать налоги, страховые взносы, пени, штрафы и пр. в виде единого налогового платежа (ЕНП). Это касается и НДФЛ, поэтому с 2023 года заполнять на него отдельные платежные поручения не нужно. Поскольку налог уплачивается до представления расчета 6-НДФЛ, то в налоговую нужно будет направить уведомление об исчисленной сумме (п. 9 ст. 58 НК РФ в новой редакции). В течение 2023 года его можно представлять в виде распоряжения (п. 14 ст. 4 Федерального закона от 14.07.2022 № 263-ФЗ). В распоряжении нужно будет указывать, какие суммы НДФЛ в бюджеты каких муниципальных образований в какие сроки перечислить.
Налог на имущество организаций
Налог на имущество организаций раздельно уплачивается только по тем ОП, у которых отдельный баланс. Поскольку объект налогообложения — недвижимое имущество, то нужно, чтобы его место расположения совпадало с местом расположения ОП. Такую связь выстраивает НК РФ.
Поэтому если имущество находится вне места нахождения ОП, на балансе которого оно числится, налог нужно платить по месту нахождения имущества. Это касается случаев, когда имущество облагается как по кадастровой (п. 6 ст. 383 НК РФ), так и по среднегодовой стоимости (ст. 385 НК РФ).
Если организация будет уплачивать налог по месту нахождения ОП, она должна представить по ОП отдельную декларацию (п. 1 ст. 386 НК РФ, Письмо ФНС России от 01.04.2020 № БС-4-21/5512@).
Земельный и транспортный налоги
Особых правил по уплате этих налогов для организации с обособленными подразделениями не предусмотрено. Земельный налог уплачивается по месту нахождения земельного участка, а транспортный — по месту нахождения транспортных средств (п. 1 ст. 363 НК РФ).
Как вести бухгалтерский учет по обособленному подразделению, рассказываем в шпаргалке.
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- Бухгалтерский учет по ОП 644.3 КБ
- Пример расчета налога на прибыль 685.7 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться