Не списали долги при банкротстве
Списание задолженности является главной целью физического лица при подаче заявления о признании его банкротом. Поэтому принятие судом соответствующего положительного решения закономерно воспринимается как успех в данном деле. Однако гражданин может столкнуться с тем, что несмотря на это, кредиторы или судебные приставы продолжают требовать исполнения финансовых обязательств. Разберёмся, почему банк может не списывать долг после состоявшегося банкротства.
Причины послебанкротного списания средств
Заблуждением будет считать, что процедура банкротства гражданина позволит ему избавиться абсолютно от всех возможных долгов. В большинстве случаев речь действительно идёт о ликвидации полного объёма финансовых обязательств, но всё же есть исключения. Они предусмотрены пунктами 4-6 ст. 213.28 ФЗ «О несостоятельности (банкротстве)». Так, гражданину не удастся избавитьсяот обязательств, связанных с:
- Платежами по алиментам;
- Возмещением вреда жизни и здоровью;
- Выплатой сотрудникам зарплаты, пособий (это относится к индивидуальным предпринимателям);
- Несением ответственности за совершение преступления;
- Субсидиарной ответственностью (для руководителей и учредителей юридических лиц, когда их действия привели к банкротству этих организаций);
- Возмещением ущерба чужому имуществу, если признана вина гражданина.
Какие долги подлежат обязательному списанию?
Задолженность, которая не входит в перечень исключений, по завершении процедуры реализации имущества при банкротстве подлежит списанию. К ней относятся следующие финансовые обязательства:
- По ипотечным, кредитным договорам, договорам займа;
- Штрафы, пени, проценты, которые возникли по условиям этих договоров из-за невнесения или несвоевременного внесения платежей;
- По коммунальным платежам;
- По обязательным платежам, внесение которых контролируется специализированными государственными органами (налоговой службой, пенсионным фондом и др.).
Последствия банкротства, списание долгов после процедуры
Последствия официально признанного банкротства, действующие в отношении физлица, перечислены в ст. 213.30ФЗ № 127. Это:
- Запрет на управление банком в течение десяти лет после завершения процедуры, на руководство негосударственным пенсионным фондом или микрофинансовой организацией — в течение пяти лет, на занятие должности генерального директора или члена совета директоров организации — в течение трёх лет;
- Запрет вновь становиться банкротом в течение пяти лет после завершения процедуры;
- Обязанность сообщать о своём статусе при желании взять кредит или займ в течение пяти лет после завершения процедуры.
На протяжении всего процесса банкротства до списания задолженности в отношении гражданина применяются различные ограничения. Он не может полноценно распоряжаться своим имуществом, денежными средствами, поступающими доходами — их контролирует финансовый управляющий.
Всё это компенсируется ликвидацией обязательств по завершению процедуры — ни кредиторы, ни коллекторы, ни приставы больше не имеют право беспокоить гражданина по прежним долгам, внесённым или невнесённым в список требований, если они не входят в число исключений — обязательств, которые не списывают.
Как избежать незаконного взыскания и повторов: инструкция?
Если несмотря на решение суда взыскание задолженности продолжается, гражданину стоит предпринять соответствующие меры для защиты своих прав. Прежде всего, стоит составить досудебную претензию в адрес субъекта, требующего исполнения финансовых обязательств В ней нужно указать свои паспортные и контактные данные, данные судебного акта и предъявить требование о прекращении взыскания.
Претензию необходимо отправлять заказным письмом с описью вложения и уведомлением о вручении, чтобы оставить доказательства о попытке досудебного урегулирования ситуации. Если в течение месяца нарушение не устранено, стоит составлять иск и подать его в мировой суд.
Также можно пожаловаться в Налоговую службу, Центральный банк или Роспотребнадзор. Если взыскание осуществляют представители Службы судебных приставов, нужно подать жалобу с указанием факта официального банкротства и необходимости прекращения производства. Это можно сделать непосредственно в отделении ФССП или также отправить заказное письмо. В первом случае в качестве доказательства передачи стоит сохранить свою копию с отметкой о принятии. Действия приставов можно обжаловать в вышестоящей инстанции или в суде.
Почему выбор платформы Билетиз — лучшее решение?
Билетиз — первая и пока единственная онлайн платформа по банкротству на территории Российской Федерации. С помощью неё граждане, желающие разрешить создавшуюся тяжёлую финансовую ситуацию и избавиться от задолженности, могут сделать это, буквально не выходя из дома. Для клиентов всё происходит удалённо — комплекс необходимых работ, включающий сбор объёмной документации, хождение по инстанциям, разработку стратегии с финансовым управляющим, представительство и защиту интересов в суде, осуществляют наши сотрудники. Гражданин же может следить за ходом дела и получать информацию из личного кабинета. Этот инструмент постоянно улучшается для удобства наших клиентов.
Мы не являемся посредниками. Наша компания создана опытными арбитражными управляющими и юристами, мы не нуждаемся в помощи третьих лиц, что позволяет оптимизировать расходы. Стоимость услуг фиксирована, в неё включены все издержки. Мы не потребуем с вас ни копейки больше цены, указанной в договоре, даже если нам придётся столкнуться с непредвиденными обстоятельствами и потратить дополнительные средства.
Оплата осуществляется только за результат. Возможна рассрочка на специальных условиях. Начать работать с нами можно бесплатно — достаточно подать заявку на банкротство на нашем сайте.
Банкротом признали, а исполнительное производство не прекратили
Что делать должнику, если приставы продолжают списывать денежные средства со счета, несмотря на признание его банкротом и прощение ему долгов?
Может ли должник просто проигнорировать исполнительное производство после признания его банкротом?
После вынесения решения о признании должника банкротом суд направляет его копию в Федеральную службу судебных приставов (ФССП). После этого судебный пристав-исполнитель должен прекратить исполнительное производство, возбужденное ранее в отношении должника (ст. 43, п. 7 ч. 1 ст. 47 Федерального закона от 2 октября 2007 г. № 229-ФЗ «Об исполнительном производстве»).
Читайте также
Постбанкротные проблемы должников
Даже если суд после завершения процедуры банкротства освободил человека от долгов, кредиторы могут попробовать взыскать их повторно. А значит, должнику придется продолжить борьбу с банками, коллекторскими агентствами и приставами
14 марта 2022 Советы
Хорошо, если все прошло по этому алгоритму. Тогда вы наконец сможете выдохнуть: приставы не постучат к вам в дверь, чтобы забрать имущество из-за долгов. Но представьте, что деньги с вашего банковского счета приставы продолжили списывать. Наверняка возникнет недоумение: как так? Ведь вы банкрот, и это подтверждено решением суда.
Тем не менее такое случается часто. Потому нужно следить за статусом исполнительного производства после признания вас банкротом. Если пристав его не прекратил и узнали вы об этом, скажем, через месяц, то скорее этот вопрос придется решать с помощью жалобы на имя старшего судебного пристава-исполнителя или даже через суд, если жалоба не поможет.
Советую не расслабляться раньше времени. Держите ситуацию под контролем, чтобы сэкономить время и деньги.
Что сделать для прекращения исполнительного производства?
Если суд не уведомил ФССП о признании вас банкротом или канцелярия ФССП потеряла решение суда, то позаботиться о прекращении ранее возбужденного исполнительного производства вам придется самостоятельно. И лучше с этим не затягивать.
Необходимо составить на имя пристава, ответственного за ведение исполнительного производства, заявление о его прекращении. В данном заявлении нужно указать причину, по которой исполнительное производство должно быть прекращено, – в связи с признанием вас банкротом. И не забудьте приложить к нему документ, подтверждающий наличие этой причины, – решение суда. Заявление можно отдать в канцелярию ФССП или отправить через Почту России заказным письмом с описью вложения.
Предлагаю воспользоваться составленным мною шаблоном заявления о прекращении исполнительного производства в связи с признанием должника банкротом. Вам остается заполнить пустые поля, распечатать заявление, приложить к нему необходимые документы (в заявлении они перечислены в приложении) и передать в ФССП.
Когда суд не спишет долги гражданина-банкрота?
Многие думают, что при банкротстве человеку удастся освободиться от любых долгов. Однако некоторые из них закон списывать запрещает. К тому же человек может своим поведением испортить процесс банкротства, и тогда точно придется отвечать по долгам. Наш чек-лист поможет оценить шансы на списание задолженности
Чтобы избавиться от долгов, гражданин может обратиться в суд с просьбой признать его банкротом. Но нередко суды отказывают в их списании. Разберемся, почему такое случается. В конце статьи чек-лист – проверьте сами свои шансы на освобождение от задолженности.
Как проходит банкротство гражданина?
Для начала вспомним, что при рассмотрении дел о банкротстве граждан применяются следующие процедуры:
- реструктуризация долгов – платежеспособность гражданина восстанавливается согласно плану реструктуризации, который предусматривает порядок погашения долгов перед кредиторами (это те, кому должен гражданин);
- реализация имущества гражданина – долги перед кредиторами погашаются из средств, вырученных от продажи имущества должника;
- заключение мирового соглашения – если должник и кредиторы смогли договориться о том, как быть с долгами.
Большинство дел о банкротстве граждан оканчивается процедурой реализации имущества должника. Завершается эта процедура так: сначала финансовый управляющий – именно он отвечает за процесс банкротства гражданина – представляет в арбитражный суд отчет о результатах реализации имущества. К отчету прикладывается реестр требований кредиторов с указанием размера требований, которые удалось погасить. После этого суд примет решение:
- спишет оставшиеся долги полностью;
- спишет долги частично (т.е. суд может принять решение о признании гражданина банкротом и освобождении его лишь от части долгов – тогда другую их часть ему все же придется погасить);
- откажет в списании долгов.
Почему суд откажется списать долги?
Случаи, когда освобождение гражданина от задолженности невозможно, перечислены в Законе о банкротстве. Их можно разделить на две группы.
1. Несгораемые долги.
Эти долги образуются из требований, которые кредиторы могут предъявить и после банкротства гражданина в силу ч. 5, 6 ст. 213.28 Закона о банкротстве:
- текущие требования (те, что возникли после возбуждения дела о банкротстве);
- требования о возмещении вреда, причиненного жизни или здоровью;
- о выплате заработной платы и выходного пособия;
- о возмещении морального вреда;
- о взыскании алиментов;
- не заявленные на этапе реструктуризации долгов или реализации имущества;
- о возмещении вреда имуществу, который гражданин причинил умышленно или по грубой неосторожности;
- иные требования, которые связаны с личностью кредитора;
- требования, о наличии которых кредиторы не знали и не должны были знать к моменту завершения реализации имущества гражданина.
А также требования, которые связаны с деятельностью гражданина как профессионального участника (например, если он директор компании):
- о привлечении гражданина как контролирующего лица к субсидиарной ответственности;
- о возмещении убытков, причиненных гражданином умышленно или по грубой неосторожности юридическому лицу, участником которого был или членом коллегиальных органов которого он являлся;
- о возмещении убытков, которые гражданин причинил умышленно или по грубой неосторожности в результате неисполнения или ненадлежащего исполнения им как арбитражным управляющим возложенных на него обязанностей в деле о банкротстве;
- о применении последствий недействительности сделки, которая признана таковой на основании ст. 61.2 или ст. 61.3 Закона о банкротстве.
2. Недобросовестное поведение должника.
Закон о банкротстве дает право на освобождение от задолженности только добросовестным должникам. То есть тем, кто не злоупотребляет правами и стремится исполнить свои обязательства, хотя и испытывает трудности.
А вот недобросовестных должников закон лишает права на списание долгов (ч. 4 ст. 213.28 Закона о банкротстве). Примеры из судебной практики помогут разобраться, какое поведение гражданина суд посчитает недобросовестным.
Случай № 1. Привлечение гражданина к уголовной или административной ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство.
Суды решили не освобождать гражданина от долгов, поскольку другим решением суда он был привлечен к административной ответственности за неправомерные действия при банкротстве по ч. 7 ст. 14.13 КоАП РФ (Постановление Арбитражного суда Московского округа от 5 июля 2021 г. по делу № А41-40719/2018).
Случай № 2. Непредоставление необходимых сведений или предоставление заведомо недостоверных сведений финансовому управляющему или арбитражному суду, воспрепятствование деятельности финансового управляющего.
В суде финансовый управляющий рассказал, что четыре года должник не взаимодействовал с ним и уклонялся от предоставления документов и сведений. Суд отказал в списании долгов (Постановление Арбитражного суда Центрального округа от 28 февраля 2022 г. по делу № А23-7850/2015).
Случай № 3. Предоставление кредитору заведомо ложных сведений при получении кредита.
Суды установили, что должник при подаче заявления на кредит указал ложные сведения. В анкете он написал, что доход его семьи составляет 127 тыс. руб. А в пояснениях для суда должник отметил, что его отношения с супругой испортились, общее хозяйство они не вели, а затем и вовсе расторгли брак. Суд посчитал, что должник обманул кредитора, и отказался списывать долги (Постановление Арбитражного суда Восточно-Сибирского округа от 24 января 2022 г. по делу № А33-32614/2019).
Случай № 4. Злостное уклонение от погашения кредиторской задолженности или уплаты налогов и сборов.
Должник получил страховое возмещение в размере 2,6 млн руб., но свои обязательства перед кредитором не исполнил, т.е. не отдал долг при наличии средств. Суд учел пояснения должника о том, что он потратил страховое возмещение на личные нужды, но отказал в списании долгов (Постановление Арбитражного суда Московского округа от 2 сентября 2021 г. по делу № А40-248450/2019).
Случай № 5. Сокрытие или умышленное уничтожение имущества.
Должник долго не передавал документы на автомобиль, из-за чего невозможно было его продать в ходе процедуры реализации имущества. Также должник препятствовал вывозу автомобиля – его пришлось забирать на эвакуаторе. Поэтому в списании долгов суд ему отказал (Постановление Арбитражного суда Московского округа от 27 сентября 2022 г. по делу № А40-184201/2015).
Случай № 6. Наращивание кредиторской задолженности в преддверии банкротства и непринятие мер для ее погашения, принятие на себя заведомо неисполнимых обязательств.
Должница взяла два кредита за три месяца до обращения в арбитражный суд с заявлением о признании ее банкротом. Суды посчитали такое наращивание долгов недобросовестным поведением и отказались их списывать. Однако Верховный Суд РФ отменил акты нижестоящих судов и освободил должницу от долгов. Он посчитал ее поведение неразумным. Суд указал, что, в отличие от недобросовестности, неразумное поведение гражданина не является основанием для отказа в списании задолженности (Определение Верховного Суда РФ от 31 октября 2022 г. № 307-ЭС22-12512 по делу № А05-11/2021. Подробнее об этом деле читайте в новости «ВС пояснил, когда физлицо-банкрот освобождается от исполнения обязательств перед кредиторами» и в статье «“Непосильные” обязательства?»).
Чек-лист: когда гражданин может рассчитывать на освобождение от долгов
Если по всем пунктам чек-листа ответы будут положительными, то должник вправе рассчитывать на списание долгов.
1. Долги не образованы из требований, по которым должника не освободят от задолженности в силу прямого запрета ст. 213.28 Закона о банкротстве.
2. Должник не совершил правонарушение или преступление, которое оценивается как неправомерные действия при банкротстве.
3. В ходе процедуры банкротства должник представляет финансовому управляющему и суду документы и сведения, в том числе касающиеся имущества, за счет которого будут погашаться долги.
4. Должник не совершает действия, направленные на уменьшение имущества, которое пойдет на погашение долгов (конкурсной массы). В частности, не укрывает и не уничтожает имущество, не расходует денежные средства.
5. До введения процедуры банкротства должник не «выводил» свое имущество, чтобы избежать его продажи для погашения долгов. В частности, не дарил родственникам, не продавал по заниженной стоимости и т.п.
6. Накопление долгов не сопровождалось противоправными действиями должника, т.е. он намеренно не вводил кредиторов в заблуждение.
Фото: фотобанк Freepik/@freepik
Путь ко списанию
Персональное банкротство, введенное в России почти шесть лет назад, стремительно набирает популярность. Только за первое полугодие число граждан-банкротов более чем удвоилось. Их цель — избавиться от задолженности и начать финансовую историю с чистого листа, для чего, собственно, и предназначена процедура. Однако достичь этого не всегда удается. Нескольким тысячам банкротов в списании долгов суд отказал. Как выяснил “Ъ”, среди них не только мошенники и обманщики, но и просто люди, которые повели себя нерационально. Юристы считают, что «неразумное поведение» не должно быть наказуемо, но судьба банкрота во многом зависит от отношения конкретного судьи.
Выйти из полноэкранного режима

Развернуть на весь экран
Фото: Евгений Павленко, Коммерсантъ
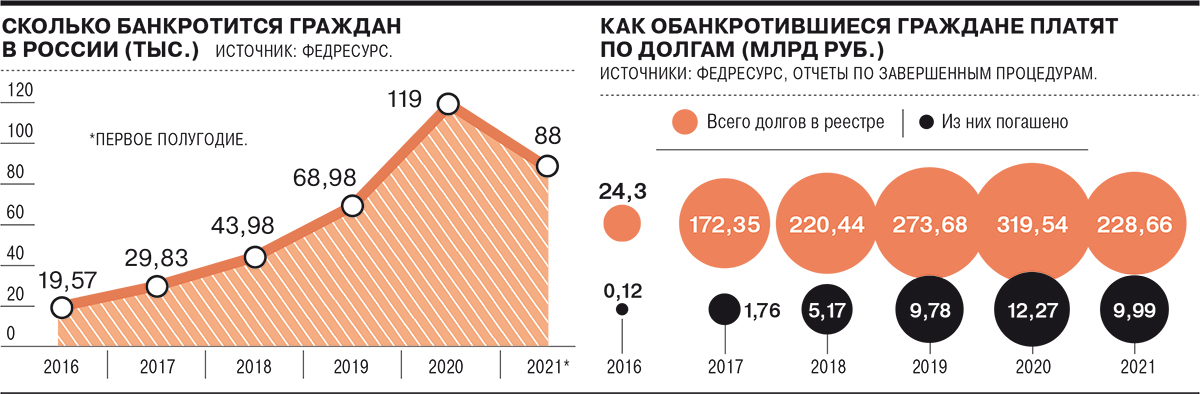
С момента появления в октябре 2015 года в России института персонального банкротства через процедуру прошли уже более 370 тыс. россиян, и их количество растет. За январь—июнь 2021 года число банкротов составило 88 тыс. (рост в 2,1 раза). Многие воспринимают процедуру как легальный способ списать долги, в большинстве случаев этим все и заканчивается. Но есть риск пройти через процедуру несостоятельности и остаться при долгах.
Статья 213.28 закона о банкротстве описывает два варианта отказа в списании долгов. Есть в принципе «несмываемые» долги, не зависящие от поведения должника и чаще всего неразрывно связанные с личностью кредитора. К ним, в частности, относится возмещение вреда жизни или здоровью, морального вреда, выплата зарплаты, взыскание алиментов, выплаты в порядке субсидиарной ответственности и ряд других.
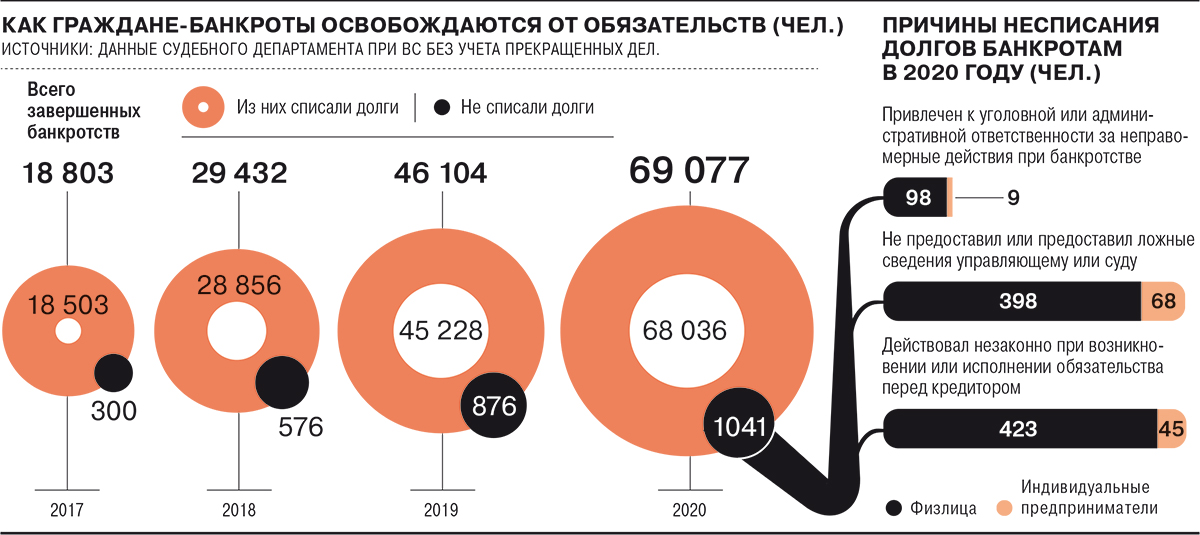
Остальные долги подлежат списанию по завершении банкротства, но суды могут отказать, признав должника недобросовестным. К настоящему моменту, по данным Судебного департамента при Верховном суде, было 2,8 тыс. таких случаев, их доля не превышает 2% от ежегодного числа банкротов.
Выйти из полноэкранного режима
Развернуть на весь экран
Есть три группы оснований, по которым должнику могут отказать в освобождении от обязательств. Во-первых, если он привлечен к уголовной (административной) ответственности за неправомерные действия в ходе процедуры либо за преднамеренное или фиктивное банкротство. Во-вторых, если должник не предоставил сведения либо дал заведомо ложную информацию финансовому управляющему (ФинУ) или суду.
В-третьих, если докажут, что должник действовал незаконно при возникновении или исполнении обязательств. Например, «злостно уклонялся» от погашения долгов, предоставил заведомо ложные сведения при получении кредита, скрыл имущество либо признан виновным в мошенничестве. Третья группа оснований встречается чаще всего: в 2020 году суды отказались списать долги 468 таким гражданам.
Выйти из полноэкранного режима
Развернуть на весь экран
В судах согласья нет
В сентябре 2020 года по делу Михаила Хаймса ВС разъяснял, что «злостное уклонение» от погашения долгов предполагает намеренные действия с противоправной целью в течение продолжительного времени. Это не равносильно непогашению долга «из-за отсутствия возможности, нерационального ведения домашнего хозяйства или стечения жизненных обстоятельств», подчеркивала экономколлегия. Однако в нижестоящих инстанциях подходы иногда сильно отличаются от взглядов ВС, причем в обе стороны.
Примером более мягкого отношения служит дело Александра Михайлова, которому суды трех инстанций списали долги, проигнорировав признаки недобросовестного поведения. В частности, обман работодателя-кредитора (у него гражданин взял 700 тыс. руб. в долг под удержание из зарплаты, но тут же уволился) и сокрытие активов (денег от продажи автомобиля и дарения земли жене). Весной по жалобе ФинУ дело передали в экономколлегию ВС, которая удивилась, что суды не увидели причин для отказа в списании. Спор ушел на новое рассмотрение.
Есть и обратные ситуации. Так, в марте арбитражный суд Москвы не списал долги четырем банкротам (Аиде Геворкян, Елене Рубцовой, Максиму Павлову и Алексею Ильину с долгами в пределах 2–6 млн руб.) с примерно одинаковой мотивировкой. Ее суть сводилась к тому, что неоднократно взятые гражданами кредиты не были для них «жизненно необходимы», а факт непогашения расценен судом как «недобросовестное поведение должника, принявшего заранее неисполнимые обязательства». Все должники обжаловали эти решения, и в итоге подход суда признали неверным. По мнению апелляции, «неразумные действия заемщика, взявшего на себя чрезмерные обязательства» не могут служить основанием для отказа в списании долга.
В то же время Рафиде Мифтаховой, которой Арбитражный суд Татарстана отказал в списании 7,6 млн руб. с тем же аргументом, что получение кредитов не было «вынужденной и жизненно необходимой мерой», оспорить это решение не удалось.
По-разному суды относятся и к долгам, возникшим из-за азартных игр: одни считают это отягчающим обстоятельством, а другие, наоборот, смягчающим. Так, арбитражный суд Иркутской области отказал Анне Прудаевой в списании 1,87 млн руб. Во-первых, должница преувеличила свои активы при обращении в банк, а во-вторых, почти все деньги были потрачены на азартные игры либо на перекредитование, что, по мнению суда, не является добросовестным поведением. Но апелляция признала наличие у должницы «психологической зависимости от азартных игр», оценив ее действия как всего лишь неразумные и списав долги.
Другому азартному игроку не повезло — Евгений Обоянский остался должен 3,1 млн руб. Сбербанку по 11 кредитам, выданным за четыре месяца. Банк возражал против списания, ссылаясь на недостоверные сведения о доходах. Суд Нижегородской области принял аргумент, добавив, что в займах не было «экономической необходимости», так как большая часть средств уходила в букмекерские конторы. Апелляция с этим согласилась.
Распространены также ситуации, связанные с сокрытием имущества от кредиторов. Так, Борису Шихову сначала списали долги — арбитражный суд Москвы учел возраст (74 года) и инвалидность, посчитав, что непредоставление им части сведений не причинило вреда кредиторам. Но апелляция отменила это решение, сочтя должника недобросовестным: он взял на себя заведомо неисполнимые обязательства, а принимая заем на $1 млн от одного кредитора, мог бы расплатиться с другим, чего не сделал. Юлии Ануфриевой суды не простили то, что уже после признания банкротом она устроилась на работу провизором аптеки и скрыла зарплату. Ссылки должницы на юридическую безграмотность не были приняты: суды подчеркнули, что ее должность «предполагает знание основ права и действующего законодательства».
Нередко доводом в пользу отказа от списания долгов служит тунеядство. Так, арбитражный суд Архангельской области отказался освободить Вадима Майорова от долга на 1,9 млн руб., хотя ФинУ и кредитор в лице ВТБ не возражали. По мнению суда, в отсутствие имущества и доходов «поведение нетрудоустроенного должника не может быть признано добросовестным». Аналогично Кириллу Крохину помимо сокрытия сведений о доходах суды вменили «уклонение от трудоустройства без объективных на то причин» при наличии кредитов. Впрочем, были и другие основания: должник не давал ФинУ информацию об активах и не объяснил источников средств для жизни в отсутствие официальных доходов.
Что пояснял Верховный суд о недобросовестности банкротов
Риски оценочных категорий
Опрошенные “Ъ” юристы и управляющие считают, что правовой аспект персонального банкротства проработан достаточно, а вот достигнуть единообразия подхода среди судей будет сложно. Арбитражный управляющий Сергей Домнин полагает, что «в целом суды подходят к вопросу достаточно взвешенно, хотя возникают и отдельные эксцессы». В большинстве случаев суды «адекватно разрешают вопрос», чему способствуют позиции ВС и окружных кассаций, подтверждает старший партнер КА Pen & Paper Валерий Зинченко. Но его удивляют признание факта непогашения задолженности и отсутствие необходимости в кредите основаниями для отказов.
У партнера «Арбитраж.ру» Владимира Ефремова некоторые подходы судов тоже вызывают вопросы. В его практике встречались случаи, когда должника можно было заподозрить в недобросовестности, но судьи списывали долги. «Вместе с этим мы видим случаи неосвобождения от долгов закредитованных пенсионеров, которые на протяжении восьми лет пытались погасить задолженность»,— подчеркивает господин Ефремов.
Принятие решения о списании долгов остается во многом «дискреционным полномочием суда, базируется на таких оценочных понятиях, как разумность, добросовестность, злостное уклонение», отмечает Сергей Домнин. Управляющий партнер АБ «Бартолиус» Юлий Тай добавляет, что в такой ситуации от судьи требуется «доскональный, включенный подход, а не конвейерное рассмотрение», но в силу как объективных (нехватка времени, отсутствие доказательств), так и субъективных причин (равнодушие, лень, отсутствие опыта, житейской мудрости, необходимых навыков) это не всегда происходит. При оценке обстоятельств дела суд может избрать слишком формальный подход либо, наоборот, «излишне творческий», говорит Сергей Домнин, на решение может влиять личная позиция судьи.
Позиции судов, упрекающих должников во взятии кредитов, которые «не были жизненно необходимы», Юлий Тай называет абсурдными. Но допускает, что в решениях отсутствует упоминание каких-то важных фактов и доводов. Владимир Ефремов тоже видит проблемы в мотивировках решений, которые «далеко не всегда отражают реальное положение дел». Но юрист считает правильным сохранить широкое усмотрение суда в решении вопроса о списании долгов банкротам. С ним согласен Юлий Тай, отмечая, что в таком вопросе, как добросовестность поведения, невозможно прописать четкие критерии.
При этом Валерий Зинченко отмечает запредельную нагрузку на банкротных судей, особенно в Москве, Мособласти и Санкт-Петербурге. В связи с этим арбитражный управляющий Игорь Вышегородцев полагает, что ФинУ должен стать ключевым лицом в решении вопроса о списании долгов и «пресекать недобросовестные действия как должника, так и кредиторов». Существенное значение может сыграть также активная позиция сторон в суде, добавляет Сергей Домнин. «С другой стороны, у граждан часто нет возможности обратиться за квалифицированной юридической помощью и предоставить исчерпывающую аргументацию. В комбинации с элементарным отсутствием у суда времени разобраться в ситуации это ожидаемо приводит к негативному результату»,— подчеркивает Валерий Зинченко.
За что не списывают долги за границей
От неразумного к недобросовестному
Ответственность гражданина должна наступать только в случае умышленных недобросовестных действий, которые выражаются в проявлении воли на обман, сокрытии сведений и активов, уверена директор департамента корпоративного права РКТ Елена Кравцова: «Поскольку в Гражданском кодексе установлен принцип добросовестности участников оборота, именно кредиторы должны доказать обратное». «В кои-то веки государство повернулось к своим гражданам лицом, дав возможность списать долги,— соглашается Игорь Вышегородцев.— Поэтому обвинения в недобросовестности должны быть аргументированы и подкреплены доказательствами».
Однако анализ практики показывает, что суды оценивают еще и рациональность поведения должников, а их неразумные действия (как трата денег на азартные игры) ошибочно трактуются как недобросовестные, подчеркивает госпожа Кравцова. Господин Зинченко говорит, что само по себе расходование денег на сомнительные цели не свидетельствует о недобросовестности должника и не должно быть препятствием для освобождения от долгов, а «пуританское отношение суда к азартным играм не основано на законе».
Кредиторы заявляют, что не против трат заемных денег на развлечения. Директор юридического департамента МКБ Ирина Гудкова отмечает, что закон «О потребительском кредите» позволяет тратить средства на «любые цели, не связанные с предпринимательской деятельностью». В ВТБ “Ъ” сообщили, что «выдают нецелевые кредиты наличными» и «клиенты сами решают, на что направить деньги». В Сбербанке “Ъ” заявили, что «в современном обществе необходимость кредита не является обязательным условием его получения», и предположили, что суды пытаются бороться с таким явлением, как overspending (чрезмерное расходование средств). При этом в банке считают, что «в РФ расточительство не является системной проблемой».

Врач Майя Кондратьева о том, почему граждане влезают в непосильные долги и чем может быть обусловлена зависимость от кредитов
Игорь Вышегородцев считает, что в ряде случаев в недобросовестном поведении стоило бы уличать кредиторов: «Демон жадности, который пожирает банкиров, выдающих кредиты пенсионерам, не имеет разума». Юлий Тай согласен, что банки «должны разделять ответственность с теми, кому они порой полунасильственно предоставляют денежные средства, не учитывая объективные финансовые возможности». «Риск неисполнения обязательства должен относиться на кредитора»,— подтверждает господин Зинченко.
Владимир Ефремов поддерживает ужесточение требований к профессиональным участникам рынка, но выступает против полного снятия ответственности с должников. «Потворствовать иждивенческим настроениям и инфантильному поведению граждан нельзя»,— признает господин Тай.
В ВТБ заявили, что «не выдают деньги гражданам, у которых нет дохода и недостаточно средств для погашения кредита». В Сбербанке и МКБ также утверждают, что всегда тщательно проверяют платежеспособность заемщиков. По словам банкиров, должники нередко предоставляют недостоверные сведения о доходах. Но Сергей Домнин указывает на «системную проблему «серых» доходов в России», когда реальный и официальный заработок расходятся, что дает возможность банкам обвинить заемщика в предоставлении ложных сведений, хотя «обычные граждане виноваты в этом в последнюю очередь».
По мнению Елены Кравцовой, справиться с «разнобоем в практике» мог бы пленум ВС, разъяснив основные презумпции, учет активности сторон, примеры недобросовестного поведения и наличие у суда права по своей инициативе не списать долги банкроту. «Прошлый и текущий год очевидно кризисные»,— подчеркивает Владимир Ефремов. По его мнению, ВС стоило бы «еще раз громко напомнить судебной системе о реабилитационной роли банкротства граждан и необходимости более благосклонно относиться к ситуациям, когда люди необъективно оценивают свои финансовые возможности или жизненные обстоятельства».
Анна Занина, Екатерина Волкова
- Газета «Коммерсантъ» №128 от 23.07.2021, стр. 10
- Екатерина Волкова подписаться отписаться
- Анна Занина подписаться отписаться
- Кредитный рынок подписаться отписаться
- Потребительские кредиты подписаться отписаться
- Тенденции подписаться отписаться