Депозит в банке строка баланса
Подборка наиболее важных документов по запросу Депозит в банке строка баланса (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Бухгалтерская отчетность:
- 0710099 порядок заполнения
- 94 счет в балансе
- Агрегированный баланс
- Актив баланса
- Анализ баланса
- Показать все
- Бухгалтерская отчетность:
- 0710099 порядок заполнения
- 94 счет в балансе
- Агрегированный баланс
- Актив баланса
- Анализ баланса
- Показать все
- Финансовые вложения:
- 58 счет
- Акт инвентаризации финансовых вложений
- Виды финансовых вложений
- Выбытие финансовых вложений
- Денежные эквиваленты
- Показать все
Статьи, комментарии, ответы на вопросы
Путеводитель по налогам. Практическое пособие по годовой бухгалтерской отчетности — 2023 Если условия депозита таковы, что организация имеет основания отнести данное финансовое вложение к денежным эквивалентам, то в Бухгалтерском балансе такие вклады показываются по строке 1250 «Денежные средства и денежные эквиваленты».
Типовая ситуация: Как заполнить бухгалтерский баланс за 2023 г.
(Издательство «Главная книга», 2023) строка 1250 — депозиты до востребования или на срок до 3 месяцев и другие денежные эквиваленты
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Как отразить краткосрочные депозиты в отчете о движении денежных средств
Подборка наиболее важных документов по запросу Как отразить краткосрочные депозиты в отчете о движении денежных средств (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Банковский вклад:
- Агентство по страхованию вкладов
- АСВ
- Банковский вклад
- Валютные вклады
- Виды банковских вкладов
- Показать все
- Банковский вклад:
- Агентство по страхованию вкладов
- АСВ
- Банковский вклад
- Валютные вклады
- Виды банковских вкладов
- Показать все
- Бухгалтерская отчетность:
- 0710099 порядок заполнения
- 94 счет в балансе
- Агрегированный баланс
- Актив баланса
- Анализ баланса
- Показать все
Формы документов
Форма: Примечания к бухгалтерской (финансовой) отчетности негосударственного пенсионного фонда
(Положение Банка России от 29.06.2020 N 727-П (ред. от 16.08.2022)) 1. В таблице негосударственным пенсионным фондом раскрывается состав показателя «Денежные средства и их эквиваленты» отчета о движении денежных средств.Форма: Учетная политика организации для целей бухгалтерского учета и налогообложения (строительство, общая система налогообложения) с 2016 г.
(Подготовлен специалистами КонсультантПлюс, 2017) 12.9. В отчете о финансовых результатах величина текущего налога на прибыль определяется на основе данных, сформированных в бухгалтерском учете. При этом величина текущего налога на прибыль должна соответствовать сумме исчисленного налога на прибыль, отраженного в налоговой декларации по налогу на прибыль.Статьи, комментарии, ответы на вопросы
Типовая ситуация: Как заполнить отчет о движении денежных средств за 2023 г.
(Издательство «Главная книга», 2023) Депозиты сроком более 3 месяцев относят к инвестиционным операциям. Размещение денег показывают по строке 4223, возврат — по строке 4213, проценты — по строке 4214. По депозитам до 3 месяцев в ОДДС отражают только проценты — в строке 4119 (п. п. 6, 10 ПБУ 23/2011).Статья: Проблемные аспекты формирования показателей и методов построения отчета о движении денежных средств
(Грекова В.А.)
(«Аудиторские ведомости», 2016, N 7) В Приложении N 1 к Приказу Минфина России от 02.07.2010 N 66н «О Формах бухгалтерской отчетности организаций», а именно в самой форме бухгалтерского баланса, можно заметить присутствие таких показателей, как «Денежные средства и денежные эквиваленты», «Финансовые вложения (за исключением денежных эквивалентов)». Таким образом, если сопоставить определение термина «денежные эквиваленты», данного в ПБУ 23/2011, и тех вложений, которые согласно Инструкции к Плану счетов учитываются на счетах 58 и 59, то можно предположить, что в состав денежных средств предполагается включать счета: 50 «Касса», 51 «Расчетные счета», 52 «Валютные счета» и 57 «Переводы в пути», а к денежным эквивалентам относятся финансовые вложения, учитываемые на счете 58 «Финансовые вложения», но не все, а лишь высоколиквидные. Только это не отвечает упорядоченной системе сбора, регистрации и обобщения информации об имуществе, обязательствах и капитале организации и их изменениях, коей является бухгалтерский учет и сформированная по его данным бухгалтерская финансовая отчетность. Непонятно также, входит ли счет 55 «Специальные счета в банках» в состав денежных средств, так как на нем могут учитываться не только депозиты до востребования, но и срочные депозиты (краткосрочные, среднесрочные и долгосрочные). Из опыта составления ОДДС российскими организациями видно, что на практике к категории «денежные средства» также относят операции по депозитам сроком менее трех месяцев, учитываемые на счете 55. Таким образом, суммы на счете 55 «Специальные счета в банках» включаются в состав денежных средств и отражаются в ОДДС не в полном объеме, а за исключением аналитических счетов со средне- и слаболиквидными активами.Краткосрочные депозитные вклады в балансе как показывать

4 февраля 2024 Регистрация Войти
6 февраля 2024
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
12 февраля 2024
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Бухучет и отчетность Организация с целью получения дополнительного дохода размещает свободные денежные средства на депозитах. В бухгалтерском учете депозиты учитываются на счете 55.03 «Депозитные счета». Аудитор сделал замечание, что в учетной политике для целей бухгалтерского учета не утвержден используемый подход для отделения денежных эквивалентов от других финансовых вложений, не закреплен способ учета депозитов. Как это исправить?
Организация с целью получения дополнительного дохода размещает свободные денежные средства на депозитах. В бухгалтерском учете депозиты учитываются на счете 55.03 «Депозитные счета». Аудитор сделал замечание, что в учетной политике для целей бухгалтерского учета не утвержден используемый подход для отделения денежных эквивалентов от других финансовых вложений, не закреплен способ учета депозитов. Как это исправить?
1 сентября 2022

Согласно Плану счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению на субсчете 55-3 «Депозитные счета» организация может учитывать движение средств, вложенных в банковские и другие вклады. В свою очередь, в соответствии с п. 3 ПБУ 19/02 «Учет финансовых вложений» (далее — ПБУ 19/02) к финансовым вложениям относятся, в частности, депозитные вклады в кредитных организациях. Для принятия к бухгалтерскому учету активов в качестве финансовых вложений необходимо единовременное выполнение следующих условий (п. 2 ПБУ 19/02):
— наличие надлежаще оформленных документов, подтверждающих существование права у организации на финансовые вложения и на получение денежных средств или других активов, вытекающее из этого права;
— переход к организации финансовых рисков, связанных с финансовыми вложениями (риск изменения цены, риск неплатежеспособности должника, риск ликвидности и др.);
— способность приносить организации экономические выгоды (доход) в будущем в форме процентов, дивидендов либо прироста их стоимости (в виде разницы между ценой продажи (погашения) финансового вложения и его покупной стоимостью в результате его обмена, использования при погашении обязательств организации, увеличения текущей рыночной стоимости и т.п.).
Таким образом, правила ведения бухгалтерского учета допускают два варианта отражения денежных вкладов: либо на счете 58 «Финансовые вложения», субсчет «Банковский вклад (депозит)», либо на счете 55 «Специальные счета в банках», субсчет «Депозитные счета».
Применение одного из указанных счетов организации необходимо предусмотреть в рабочем плане счетов и закрепить в учетной политике (пп. 4, 7, 7.1 ПБУ 1/2008 «Учетная политика организации»), прописав это буквально в соответствующем разделе (например, с формулировкой «. денежные средства, размещенные на депозите, учитывается на субсчете 55.03 «Депозитные счета» к счету 55 «Специальные счета в банках»).
Что касается отсутствия утвержденного подхода, используемого для отделения денежных эквивалентов от других финансовых вложений, отметим следующее.
В соответствии с п. 5 ПБУ 23/2011 «Отчет о движении денежных средств» (далее — ПБУ 23/2011) отчет о движении денежных средств представляет собой обобщение данных о денежных средствах, а также высоколиквидных финансовых вложениях, которые могут быть легко обращены в заранее известную сумму денежных средств и которые подвержены незначительному риску изменения стоимости (денежные эквиваленты). К денежным эквивалентам могут быть отнесены, например, открытые в кредитных организациях депозиты до востребования.
Согласно п. 5 сообщения Минфина России от 21.12.2009 «О раскрытии информации о финансовых вложениях организации в годовой бухгалтерской отчетности» информация о депозитных вкладах в кредитных организациях раскрывается в разрезе кредитных организаций и сроков размещения вкладов. Отдельно раскрывается информация о суммах денежных эквивалентов организации, под которыми понимаются краткосрочные высоколиквидные финансовые вложения, которые могут быть легко обращены в заранее известную сумму денежных средств и которые подвержены незначительному риску изменения стоимости.
При этом п. 23 ПБУ 23/2011 прямо предусматривает, что организация раскрывает в составе информации о принятой ею учетной политике используемые подходы для отделения денежных эквивалентов от других финансовых вложений.
Как правило, средства, размещенные на депозитный счет, отражаются в зависимости от цели организации:
— как эквиваленты денежных средств;
— как потоки от инвестиционных операций (в случае размещения средств на длительный срок и квалификации финансовых вложений как внеоборотных активов, обеспечивающих денежные поступления в будущем);
— как потоки от финансовых операций (для информирования пользователей отчетности о том, что у организации имеются временно свободные денежные средства, которые направлены на получение прочего, не связанного с основной деятельностью организации, дохода (в виде процентов).
В случае отсутствия инвестиционной цели размещения денежных средств на краткосрочных депозитах (например, только в целях размещения временно свободных средств), такие депозиты рассматриваются как эквивалент денежных средств (параграф 7 МСФО (IAS) 7 «Отчеты о движении денежных средств «, п. 5 ПБУ 23/2011).
Таким образом, процентные депозиты, размещаемые на короткий срок не в целях получения дохода (это не является основной целью, поэтому договор банковского вклада может быть в любой момент расторгнут досрочно с потерей накопленного дохода), относятся к денежным эквивалентам. Если организации согласна с нашей точкой зрения по отнесению депозита к денежным эквивалентам, то ею в учетную политику может быть включена необходимая формулировка (что-то типа: «. на основании п. 5 ПБУ 23/2011 размещенные на краткосрочном депозите временно свободные денежные средства относятся к денежным эквивалентам»).
Отметим, что, в случае несогласия аудитора с выбранным организацией порядком отражения в ОДДС депозитов, аудиторское заключение может быть выдано им с оговоркой о таком несоответствии с его точки зрения отражения депозитов в ОДДС, но не должно являться отрицательным (пп. 7-10 МСА 705 «Модифицированное мнение в аудиторском заключении»), поскольку такое искажение не является всеобъемлющим (не влияет на другие показатели отчетности, например, Баланса или Отчета о финансовых результатах).Рекомендуем также ознакомиться с материалами:
— Энциклопедия решений. Финансовые вложения (за исключением денежных эквивалентов) (строка 1240 бухгалтерского баланса);
— Энциклопедия решений. Денежные средства и денежные эквиваленты (строка 1250 бухгалтерского баланса);
— Вопрос: Как отражать учитываемые как краткосрочные финансовые вложения депозиты, не определяемые организацией как денежные эквиваленты, в Отчете о движении денежных средств? (ответ службы Правового консалтинга ГАРАНТ, апрель 2022 г.);
— Вопрос: Может ли организация отражать учитываемые как финансовые вложения депозиты в разделе ОДДС «Денежные потоки от финансовых операций»? (ответ службы Правового консалтинга ГАРАНТ, апрель 2022 г.);
— Учет финансовых вложений (А.М. Мартова, журнал «Актуальные вопросы бухгалтерского учета и налогообложения», N 5, май 2020 г.);
— Вопрос: С 2015 года организация размещает свободные денежные средства в банке на депозитах до определенной даты (краткосрочные, на срок до 2 месяцев), учитывает их на счете 55 и считает их как денежные эквиваленты. С 2016 года организация заполняет по статистике отчет N П-6. Орган статистики считает, что это финансовые вложения. Можно ли краткосрочные (на срок до 2 месяцев) депозиты считать денежными эквивалентами? (ответ службы Правового консалтинга ГАРАНТ, май 2016 г.).Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Волкова ОльгаОтвет прошел контроль качества
11 августа 2022 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Учет процентов по вкладам в банках и отражение в «1С:Бухгалтерии 8»
Размещение организацией свободных денег на депозите – один из распространенных и удобных способов не только сохранить средства, но и немного их приумножить, получив проценты по вкладу. Как в этом случае следует отражать эти операции в бухгалтерском учете, и какие особенности могут возникнуть при налогообложении процентов?
Отражение депозита в бухгалтерском учете
Существует два варианта отражения депозита в бухгалтерском счете, и организация, по сути, может выбрать любой из них. Если руководствоваться планом счетов, утв. приказом Минфина РФ от 31.10.2000 № 94н, то для отражения денежных средств на депозитных счетах следует использовать счет 55 «Специальные счета в банках».
На субсчете 55-3 «Депозитные счета» учитывается движение средств, вложенных организацией в банковские и другие вклады. В комментариях к данному счету говорится, что перечисление денежных средств во вклады отражается организацией по дебету счета 55 «Специальные счета в банках» в корреспонденции со счетом 51 «Расчетные счета» или 52 «Валютные счета». При возврате кредитной организацией сумм вкладов в учете организации производятся обратные записи. При этом аналитический учет по субсчету 55-3 «Депозитные счета» должен вестись по каждому вкладу.
Если же руководствоваться ПБУ 19/02 «Учет финансовых вложений», утв. приказом Минфина России от 10.12.2002 № 126н, то депозитные вклады в кредитных организациях относятся к финансовым вложениям организации, для отражения которых предусмотрен другой счет – 58 «Финансовые вложения».
Таким образом, выбор за компанией: какой счет она решит применять в данной ситуации, такой и должен использоваться в работе. Главное – закрепить выбранный счет в своем плане счетов, прилагаемом к учетной политике для целей бухгалтерского учета.
Доход в виде процентов в бухгалтерском учете
Доход в виде процентов по договорам банковского вклада образует в бухгалтерском учете прочий доход (п. 34 ПБУ 19/02 «Финансовые вложения», п. 7, 16 ПБУ 9/99 «Доходы организации»), а в налоговом учете – внереализационный доход организации (п. 6 ст. 250 НК РФ).
Теперь о том, в какой момент нужно показывать в доходах сумму процентов. Сначала разберем вопрос с позиции бухгалтерского учета. Итак, в п. 16 ПБУ 9/99 сказано, что для целей бухгалтерского учета проценты начисляются за каждый истекший отчетный период в соответствии с условиями договора. Тут возникает вопрос: что считать отчетным периодом в этих целях?
Понятие отчетного периода применительно к ПБУ 9/99 не определено. Но есть общее определение отчетного периода как периода, за который составляется отчетность. Учитывая, что для большинства компаний нет обязанности по составлению промежуточной отчетности, отчетным периодом для многих является календарный год. Получается, что внутри календарного года начисление процентов можно отражать так, как это предусмотрено договором. Например, начисление процентов по договору может быть предусмотрено не на последнее число каждого месяца, а, например, 10-го числа следующего месяца. Выходит, организация может отражать проценты не на конец текущего месяца, а на 10-е число следующего месяца?
Если руководствоваться буквальной трактовкой п. 16 ПБУ 9/99, то да. Однако общепринятой практикой является равномерное ежемесячное отражение начисленных процентов в составе доходов – на конец каждого месяца.
В письме Минфина РФ от 24.01.2011 № 07-02-18/01 указано, что проценты по займам (а их учет схож с процентами по вкладам) нужно отражать в составе прочих доходов равномерно в течение срока действия договора. Логичным в такой ситуации выглядит начисление процентов ежемесячно, что позволит выполнить рекомендации Минфина в приведенном письме, которое адресовано аудиторским организациям, а, значит, на него должны ориентироваться все проверяющие инстанции. Также такой порядок позволит избежать возникновения разниц между бухгалтерским и налоговым учетом.
При этом данный порядок начисления процентов, согласно ПБУ 1/2008, следует закрепить в учетной политике. Таким образом, рекомендуется закрепить в учетной политике ежемесячное начисление процентов в бухучете и отражать их начисление ежемесячно – на конец каждого месяца.
И еще один момент: если начисленные проценты по условиям договора увеличивают сумму депозита (т.е. капитализируются), то их нужно присоединять к сумме вклада, и проценты каждый раз нужно рассчитывать с ежемесячно увеличивающейся суммы. При этом сами проценты следует отражать по дебету того же счета, на котором учтен депозит (п. 2 ПБУ 19/02). Если же в договоре такого условия нет, то проценты следует отражать по дебету счета 76 «Расчеты с разными дебиторами и кредиторами» как дебиторскую задолженность банка по выплате процентов.
В налоговом учете порядок отнесения в состав внереализационных доходов процентов зависит от того, какой метод учета компания применяет. У компаний, определяющих доходы и расходы методом начисления, дата признания процентов по депозитному вкладу зависит от того, на какой срок заключен договор. А именно:
- по договорам, которые действуют дольше одного отчетного (налогового) периода, проценты отражают в последний день каждого месяца отчетного (налогового) периода, а в месяце, когда договор прекратил действие (в том числе при досрочном расторжении), – на дату прекращения договора;
- по договорам, срок действия которых меньше одного отчетного периода, проценты отражают в день прекращения договора банковского вклада.
Такой порядок следует из п. 1, 6 ст. 271, п. 3, 4 ст. 328 НК РФ и дополнительно пояснен в письме Минфина России от 20.09.2013 № 03-03-06/4/39056.
При этом совершенно не важно, как в договоре будет прописано условие о сроках выплаты процентов (даже если они капитализируются и выплачиваются единовременно при возврате вклада), признавать в налоговом учете их нужно ежемесячно, если договор действует дольше одного отчетного (налогового) периода.
А вот если компания применяет кассовый метод при исчислении налога на прибыль или «упрощенку», то проценты нужно включать в доход в день получения процентов или присоединения к сумме основного вклада в случае их капитализации.
Уменьшение ставки по вкладу в связи с досрочным расторжением договора
Иногда в договоре банковского вклада может быть предусмотрено, что в случае досрочного расторжения договора ставка для начисления процентов становится меньше. И если фирма, применяющая метод начисления, расторгает договор раньше срока, то получается, что в состав доходов она отнесет сумму процентов в большем размере, чем фактически получит.
Такая ситуация однозначно требует корректировки, но у вкладчиков параллельно может возникнуть вопрос: имеет ли право организация до отчетного периода, в котором истекает срок действия договора, признавать доход для целей исчисления налога на прибыль исходя из пониженной процентной ставки, а в указанном отчетном периоде признать оставшуюся часть дохода, рассчитанного по основной процентной ставке согласно договору?
Минфин России в письме от 19.12.2012 № 03-03-06/1/663 не разрешает так делать. Чиновники считают, что доходы подлежат отражению исходя из процентной ставки, применяемой ко всему сроку действия договора банковского вклада, а не из процентной ставки, применяемой в случае наступления дополнительных условий, например, досрочного расторжения такого договора.
Таким образом, проценты должны включаться в доход исходя из основной ставки. А что тогда делать с ранее начисленными процентами в случае досрочного расторжения, в результате которого ставка становится меньше? Очевидно, что следует провести корректировки.
Если начисление процентов и расторжение договора произошли в рамках одного налогового периода (т.е. календарного года), то откорректировать доходы труда не составит. Если же часть процентов была отражена в прошлом налоговом периоде, то в этом случае два варианта. Первый – подать уточненную декларацию по налогу на прибыль, уменьшив сумму налога (ст. 81 НК РФ). Второй – сделать корректировки в текущем году путем отражения в составе внереализационных расходов убытков прошлых налоговых периодов, выявленных в текущем отчетном (налоговом) периоде (п. 1 ст. 54 НК РФ, подп. 1 п. 2 ст. 265 НК РФ, письма Минфина РФ от 25.09.2009 № 03-03-06/2/179, от 20.01.2014 № 03-03-06/2/1393).
Учет депозитов и процентов по депозитам в «1С:Бухгалтерии 8»
В «1С:Бухгалтерии 8» редакции 3.0 для учета движения средств в валюте Российской Федерации и в иностранных валютах, вложенных организацией в банковские и другие вклады, предназначены счета 55.03 «Депозитные счета» и 55.23 «Депозитные счета (в валюте)».
При необходимости можно использовать и счет 58 «Финансовые вложения», создав для учета депозитов отдельный субсчет.
Начисление процентов по кредитам, займам и депозитам в программе не автоматизировано, такие операции следует отражать вручную документом Операция (рис. 1).
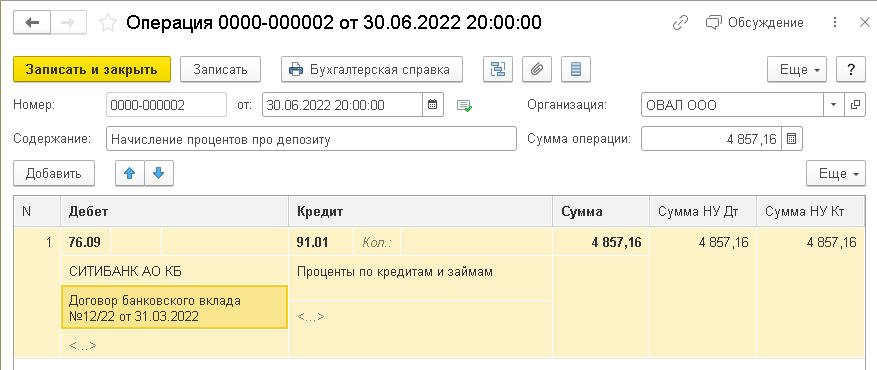
Рис. 1. Начисление процентов по депозиту (без капитализации)
Начиная с версии 3.0.112 в «1С:Бухгалтерии 8» добавлен признак налогового учета для счета 55.23 (рис. 2).
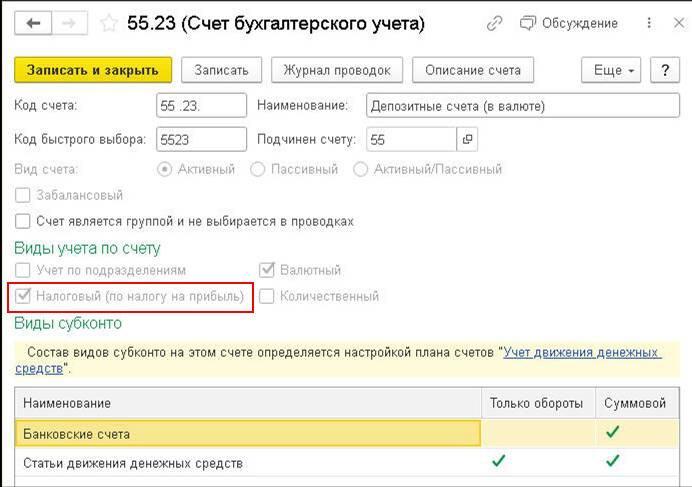
Рис. 2. Депозитные счета (в валюте)
Это позволяет автоматически переоценивать счет 55.23 в соответствии с новыми правилами признания курсовых разниц для целей налогообложения прибыли (Федеральный закон от 26.03.2022 № 67-ФЗ).
Результаты переоценки валютных депозитов учитываются в конце месяца при выполнении регламентной операции Переоценка валютных средств, входящей в обработку Закрытие месяца и отражаются в Справке-расчете переоценки валютных средств (рис. 3).
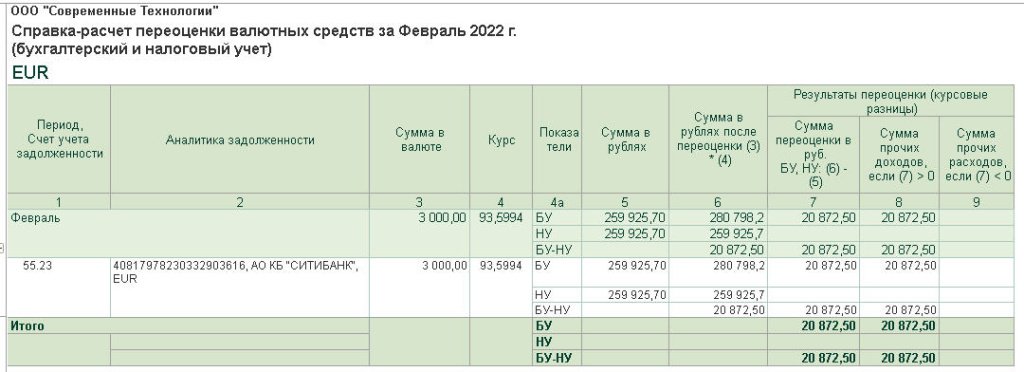
Рис. 3. Справка-расчет переоценки денежных средств, учтенных на валютном депозите