Как составить заявление о распределении расходов между супругами для имущественного вычета?
20.06.2022 распечатать При покупке жилья супругами каждый из них имеет право на получение имущественного налогового вычета. Даже если жилье оформлено на одного из супругов. Для вычета они должны составить заявление о распределении расходов на покупку недвижимости.
Размер имущественного вычета составляет 2 млн. руб. Если использованы ипотечные средства, то можно еще получить имущественный вычет по процентам по ипотеке не более 3 млн. руб. С 2014 года каждый из супругов имеет право на вычет в размере 2 млн. руб. Например, если приобретенная в совместную собственность квартира стоит 4 млн. руб., то каждый из супругов может заявить на вычет по 2 млн. руб. Если квартира меньше 4 млн., супруги распределяют расходы как им удобно. Ведь может, кто-то из супругов ранее уже получил вычет. Или один из супругов вправе отказаться от вычета в пользу другого (при этом за ним право на вычет сохраняется).
Образец заявления о распределении расходов между супругами
Заявление или соглашение о распределении расходов пишут в свободной форме.
Заявление о распределении расходов на приобретение квартиры Мы, гр. _______________________________, «__»______________20__г.р., паспорт серии __ __ № ______, и гр. ________________________, «__»______________20__г.р., паспорт серии __ __ № ______, настоящим сообщаем о том, что расходы на приобретение по договору __________________ № _________ от «__»______________20__г. квартиры, расположенной по адресу:_____________________________________ ________________________________________________________, в размере ______________________________________ рублей понесены совместно. Для целей получения имущественного налогового вычета по НДФЛ, предусмотренного пп.3 п.1 ст.220 НК РФ, мы распределяем фактические расходы следующим образом: ___________________________________________ (ФИО супруга) – в размере ____% (сумма в рублях); __________________________________________ (ФИО супруги) – в размере ____% (сумма в рублях). К соглашению прилагается: 1. Копия свидетельства о заключении брака Дата «____»______________20__г. Подпись ________________________ /________________________/ (подпись заявителя) (расшифровка подписи) Подпись ________________________ /______________________/ (подпись супруги(а) заявителя) (расшифровка подписи) |
Заявление на распределение расходов по уплаченным процентам
Супруги имеют право на получение имущественного вычета в сумме фактически произведенных расходов на погашение процентов. В этом случае вычет по процентам может получить либо один супруг, либо оба супруга в запрашиваемом соотношении. За разные годы заявление можно подавать с разными процентными соотношениями в отношении расходов по уплате процентов, понесенных в конкретном году.
Заявление о распределении расходов по уплаченным процентам Для целей получения имущественного налогового вычета по налогу на доходы физических лиц, предусмотренного пп. 4 п. 1 ст. 220 НК РФ, в связи с приобретением нами квартиры, расположенной по адресу: ____________________________________ за счет предоставленного целевого кредита по договору _____________________от «__»______________20__г. фактические расходы на погашение процентов по нему за 2021 год мы распределили следующим образом: _________________________________________ (ФИО супруга) – в размере __% (сумма в рублях); ________________________________________ (ФИО супруги) – в размере __% (сумма в рублях). Дата «__»______________20__г. Подпись _________________________ /_________________________/ (подпись заявителя) (расшифровка подписи) Подпись _________________________ /________________________/ (подпись супруги (а) заявителя) (расшифровка подписи) |
Обратите внимание, что имущественный вычет можно получать через работодателя. В этом случае с вашего дохода не будут удерживать НДФЛ. Однако документы в ИФНС все равно нужно подавать для подтверждения своего права на вычет, в том числе заявление о распределении расходов по покупке жилья.
Распределение долей для налогового вычета
Если жилая недвижимость приобретается в общую долевую собственность, возникают сомнения — может ли каждый из владельцев получить вычет на покупку своей доли? Мы расскажем, кому и на какую часть вычета можно претендовать, можно ли получить вычет за другого собственника, как вернуть часть расходов при покупке доли.

Как распределить налоговый вычет между совладельцами жилья
При регистрации права собственности каждый владелец получает выписку из ЕГРН, в котором прописан размер принадлежащей ему доли. Размер имущественного вычета на приобретение жилья в долевую собственность и на ипотечные проценты распределяется между всеми собственниками в соответствии с их долями. С 2014 года в Налоговый кодекс РФ были внесены поправки в пользу налогоплательщиков. Теперь правила распределения долей для налогового вычета различаются в зависимости от того, когда было зарегистрировано право собственности — до 2014 года или после. Если жилая недвижимость была приобретена до 1 января 2014 года, НДФЛ можно вернуть со стоимости объекта в пределах 260 тыс. рублей. Остаток неиспользованного вычета нельзя переносить на другое жилье. Вычет по процентам можно вернуть со всей уплаченной суммы процентов банку.
Если недвижимость приобрели с 1 января 2014 года, и ее стоимость была меньше 2 млн рублей, остаток вычета можно переносить на другие объекты, пока не исчерпается весь лимит. Имущественная льгота предоставляется каждому собственнику в пределах 2 млн рублей, а проценты по жилищному кредиту — до 3 млн рублей.
Как распределить доли основного вычета. Доли совладельцев жилплощади могут быть одинаковые либо отличные друг от друга. Например, одному принадлежит 1/3 от общей площади, а другому — 2/3. Количество владельцев законодательством не ограничено. Например, четверым обладателям квартиры принадлежит по 1/4 доли, то есть поровну. Имущественный вычет между совладельцами распределяется согласно их долям и расходам на приобретение жилья. Простыми словами – сколько заплатил, столько и получит вычета. Если в договоре прописана общая стоимость квартиры, но не указано, кто сколько заплатил, то налоговый вычет распределяется пропорционально долям.
Например, отец и дочь купили квартиру в общую долевую собственность за 6 млн рублей. Каждый владеет половиной квартиры. Доля вычетов у каждого — 50%, то есть пополам. Так как лимит вычета — 2 млн рублей, именно эту сумму вычета получит каждый из собственников. В итоге на счет отца и дочери вернется по 260 тыс. рублей (2 млн * 13%).
Как распределить вычет на оплату ипотечных процентов. Если квартира куплена в ипотеку и оформлена в общую долевую собственность, владельцы-созаемщики получат вычет на проценты пропорционально своей доле в праве на жилье.
Например, в 2023 году тетя с племянницей купили дом в общую долевую собственность. Дом поделили пополам. Общая стоимость дома 4 млн рублей, из которых 2 млн были заемные. Обе женщины выступили созаемщиками. Каждая из владелиц получит налоговый вычет пропорционально доле в праве собственности как на покупку дома, так и на фактически выплаченные проценты по кредиту. Основной имущественный вычет будет распределен по 2 млн рублей на человека, а процентный — поровну от выплаченной суммы.
Если покупку жилья полностью оплатил один из собственников
Бывает так, что за квартиру заплатил кто-то один, и все платежи шли от его имени. Получается, что расходы понесли все, а документального подтверждения этому нет.
- заявление о распределении имущественного налогового вычета;
- доверенность на передачу денежных средств.
Так клиент получил 2 млн рублей налогового вычета и вернул на свой счет 260 тыс. рублей.
Оплата ипотечных процентов также может идти со счета одного из собственников. Это не помешает тому, чтобы остальные собственники-созаемщики получили вычет за проценты. Им нужно просто написать доверенность и указать, что они передали деньги в оплату процентов тому, с чьего счета они погашались. Право на вычет есть только у собственников. Если созаемщик не является собственником кредитной квартиры, претендовать на налоговый вычет он не может.
Если доля в имуществе была приобретена по отдельному договору (например, договор купли-продажи 1/2 доли в квартире), то для целей имущественного вычета считается, что вы купили целый объект. Тогда и по «старым», и по «новым» правилам вычет между собственниками не делится. Вы можете вернуть налог со всей суммы, потраченной на жилье, но с учетом установленного лимита — 2 млн рублей.
Например, Сергей купил полдома за 2 млн рублей. Вычет не будет зависеть от того, кто является его соседями, и каковы их доли в праве на остальной дом. От них не требуется никаких подтверждений или разрешений. Сергей имеет право вернуть налог со всей суммы, уплаченной за свою долю, в размере 260 тыс. рублей (2 млн * 13%). Это правило действует в отношении покупки не у близких родственников.
Как распределить доли имущественного вычета между супругами
Если жилье куплено в браке, то право на вычет при покупке квартиры предоставляется и мужу, и жене. Нужно ли изначально договариваться о соотношении долей? Зависит ли сумма вычета от того, кто и сколько платил за квартиру?
Возьмем два периода: до 2014 года и после, так как с 2014 года в НК РФ внесены изменения, которые изменили порядок распределения долей между супругами при имущественном вычете.
До 01.01.2014 года. Если супруги купили жилье в общую долевую собственность, то доли определены заранее и указаны в свидетельстве о регистрации права собственности. Поэтому налоговый вычет строго привязан к установленной доле и не может быть перераспределен на второго супруга.
Если один супруг не имеет доходов, если он уже воспользовался правом на льготу или решил по каким-то причинам не получать вычет именно сейчас, он не может передать свою долю партнеру.
На жилье, купленное до 01.01.2014 года, максимальный совокупный размер вычета составляет 2 млн рублей. Именно эта сумма по долям распределяется между супругами.
Например, в 2011 году семейная пара купила в долевую собственность комнату за 1,2 млн рублей. При покупке супруги распределили доли 50 на 50. Так как муж уже получил свой вычет по другому объекту, супруги решили распределить весь вычет на жену. Они не смогли это сделать, так как налоговая льгота распределяется по указанным в свидетельстве долям и не может быть передана второму супругу. В итоге жена вернула деньги только за свою долю в размере 78 тыс. рублей (13% * 600 тыс. руб.).
Имущественный вычет за ипотечные проценты при общей долевой собственности будет распределен в тех же долях, что и основной вычет. А основной вычет — в тех долях, что указаны в свидетельстве о регистрации права собственности.
При этом не имеет значения, на чье имя оформлен кредитный договор, и кто по нему платил.
Например, в 2012 году супруги взяли ипотеку, купили квартиру в общую долевую собственность и назначили каждому равные доли. Квартира стоила 3 млн рублей, из которых 2 млн были заемные.
Кредитный договор муж оформил на себя, от его же имени шли платежи в уплату долга. Как распределятся имущественные вычеты для мужа и жены?
Оба супруга получат по 1 млн рублей основного вычета, так как его совокупный размер не может превышать 2 млн рублей. Кроме того в равных долях они получат налоговую льготу за фактически выплаченные ипотечные проценты.
Распределить соотношение частей основного имущественного вычета можно только один раз. Для этого нужно написать и подать в ИФНС заявление о распределении вычета между супругами.
С 01.01.2014 года. Имущественный вычет супругов не привязан к долям в собственности. Супружеская пара имеет право на двойной вычет — на каждого по 2 млн рублей и на возврат в семью до 520 тыс. рублей (4 млн * 13%). Также они могут распределять налоговую льготу в любых пропорциях по своему усмотрению, вплоть до 0% и 100%. При этом каждый может получить не более 260 тыс. рублей.
1 вариант. Каждый из супругов самостоятельно оплатил свою долю и имеет на руках подтверждающие документы. Льгота рассчитывается пропорционально понесенным расходам.
Допустим, в 2023 году супруги купили квартиру за 3 млн рублей в общую долевую собственность. Каждый самостоятельно оплатил свою долю, что подтверждают платежные документы. Доли распределили так: 990 тыс. рублей заплатила жена (1/3) и 2,1 млн рублей — муж (2/3). Имущественный вычет доли супруги составит 990 тыс. рублей, и она получит на счет 13% от этой суммы — 128,7 тысяч. Несмотря на то, что вклад мужа равен 2,1 млн, он получит 2 млн, так как это максимальная сумма, установленная законодательством. На счет мужа вернется 260 тыс. рублей.
2 вариант. Каждый из супругов оплатил свою долю. Но было решено распределить льготу иначе, так как имущество, нажитое в браке, считается общим.
Пример из практики налоговых экспертов онлайн-сервиса НДФЛка.ру
К нам на консультацию обратилась семейная пара. Супруги купили квартиру в общую долевую собственность за 4 млн рублей. Каждый оплатил свою долю, что подтверждается платежными документами. Доли распределили по оплате: 25% заплатил муж, 75% — жена.
Супруги интересовались, как выгоднее распределить имущественный налоговый вычет? Изучив документы и доходы супругов, налоговый консультант посоветовал распределить вычеты не по платежам, а поровну. Тогда каждый из супругов получит по 2 млн рублей, и на счета вернется по 260 тыс. рублей подоходного налога (520 тыс. рублей на семью).
3 вариант. За жилье заплатил один из супругов. Однако, семейная пара может распределить доли по своему усмотрению.
Например, в 2023 году муж с женой купили квартиру за 5 млн рублей в общую долевую собственность. Все платежные документы оформлены на мужа. Для того чтобы оба супруга вернули максимальную сумму, нужно предоставить декларацию 3-НДФЛ, полный пакет документов и заявление на распределение налогового вычета между супругами. В этой ситуации будет правильно разделить расходы пополам. Максимальный размер налоговой льготы составит 2 млн на каждого, а на счета поступит по 260 тыс. рублей.
Во втором и третьем варианте (при перераспределении расходов) в ИФНС вместе с декларацией 3-НДФЛ нужно подать заявление о перераспределении вычета между супругами.
Налоговый вычет на ипотечные проценты также может быть распределен по желанию супругов. Это не будет зависеть от того, на кого оформлен кредитный договор и платежные документы.
Супруги имеют право ежегодно перераспределять между собой имущественный вычет на ипотечные проценты.
Налоговый вычет на выделенную долю для ребенка

Если вы купили жилье и оформили его на себя и на своих несовершеннолетних детей, вы вправе получить имущественный вычет и по доле детей. Вы можете оформить недвижимость, как в совместную собственность, так и в единоличную собственность ребенка.
Вычет за долю ребенка в квартире могут получить родители (в т.ч. приемные), усыновители, опекуны, попечители. Возраст ребенка ограничен — до 18 лет.
Суммарный размер налогового вычета на доли детей и на долю родителя не может превышать 2 млн рублей.
Первый случай, когда жилье оформлено на одного родителя и ребенка. Если вы купили квартиру в собственность с ребенком, вы можете получить имущественный вычет по обеим долям – за себя и за ребенка. Согласие ребенка не требуется, при этом он не теряет свое право на получение имущественного вычета в будущем.
Например, вы купили квартиру за 2 млн рублей и оформили ее на себя и свою 12-летнюю дочь. Несмотря на то, что каждому из вас принадлежит по 1/2 квартиры, вы можете получить налоговую льготу за все жилье. В итоге на ваш счет вернется 260 тыс. рублей излишне уплаченного НДФЛ (13% х 2 млн рублей).
Если бы вы купили дом за 3 млн рублей и оформили его пополам с дочерью, то вы получите налоговый вычет по своей доле – 1,5 млн рублей и частично по доле дочери – 500 тыс. рублей. Вы не можете использовать всю льготу ребенка, так как размер имущественного вычета не может превышать 2 млн рублей.
Второй случай, когда собственность распределена между обоими родителями и ребенком. Если жилье зарегистрировано на семью, включая обоих родителей и детей, можно получить имущественный вычет за детей. Увеличить свою долю могут как оба родителя, так и один. Как распределится вычет, и кто получит его за ребенка, прописывается в заявлении, которое вместе с остальными документами подается в ИФНС. Дополнительно прикладываются свидетельства о рождении всех детей, участвующих в распределении долей.
Получить имущественный вычет с доли ребенка можно и в том случае, если квартира оформлена на родителя, ребенка и другого родственника. Главное условие — увеличить свой вычет можно лишь до двух млн рублей.
Третий случай, когда квартира оформлена только на ребенка. Если единоличным собственником жилья является ребенок, родители вправе получить за него имущественный вычет. При этом ребенок не теряет право на вычет в будущем, если его долю получил родитель. Когда он вырастет и купит себе квартиру, то воспользуется правом на имущественный вычет в полном объеме.
Как получить налоговый вычет при покупке доли
Имущественный вычет за конкретный год можно заявить путем подачи декларации 3-НДФЛ в налоговый орган по месту вашей регистрации. Декларация и пакет документов, подтверждающих право на льготу, предоставляется по окончании налогового периода, то есть на следующий год.
Кроме того, налоговый вычет можно получить за три предыдущих года. Например, купили жилье в 2020 году — в 2023 году можно подать декларации за 2020 — 2022 годы. Пенсионеры могут получить льготу за 4 года. Например, вышел на пенсию в 2022 году — в 2023 году можно подать декларации за 2019, 2020, 2021 и 2022 (год выхода на пенсию) годы.
Имущественный вычет не сгорает, его можно заявлять в каждом следующем году, пока не заберете все, что вам положено, но в пределах установленного лимита.
После того как инспектор примет декларацию, начинается камеральная проверка. На проверку отводится три месяца плюс месяц для перечисления денег. Это произойдет при положительном исходе проверки.
У каждого налогоплательщика может быть своя ситуация, которая требует внимательного к ней подхода. Налоговая инспекция может отказать в предоставлении вычета, если не хватает документов, если допущены ошибки в декларации, если вы опоздали со сроками и т.д. Тогда нужно будет все подавать заново.
Подводим итоги:
- Размер имущественного вычета распределяется между собственниками в соответствии с их долями.
- При покупке доли в имуществе по отдельному договору владелец получает право на льготу в полном объеме, то есть 2 млн рублей.
- С 01.01.2014 года имущественный налоговый вычет при покупке квартиры супругами можно распределять на их усмотрение. Необходимо подать заявление о распределении вычета между супругами.
- До 01.01.2014 года вычет привязан к документально установленной доле и не может быть перераспределен на второго супруга.
- Родители вправе получить имущественный вычет доли несовершеннолетних детей. При этом ребенок не теряет право на вычет в будущем при покупке своего жилья.
- При оформлении налогового вычета на покупку доли в собственности можно столкнуться с определенными трудностями. Чтобы не тратить свое время, рекомендуем доверить работу профессионалам.
Заявление о распределении налогового вычета между супругами
Заявление о распределении вычета между супругами – это документ, который позволяет супругам применить налоговый вычет в предельном размере и вернуть из бюджета уплаченный НДФЛ в максимальной сумме. Сейчас разберем, когда и как оформлять такое заявление, а также расскажем про тонкости распределения вычета.
Бланк заявления о распределении имущественного вычета
Проверено экспертом
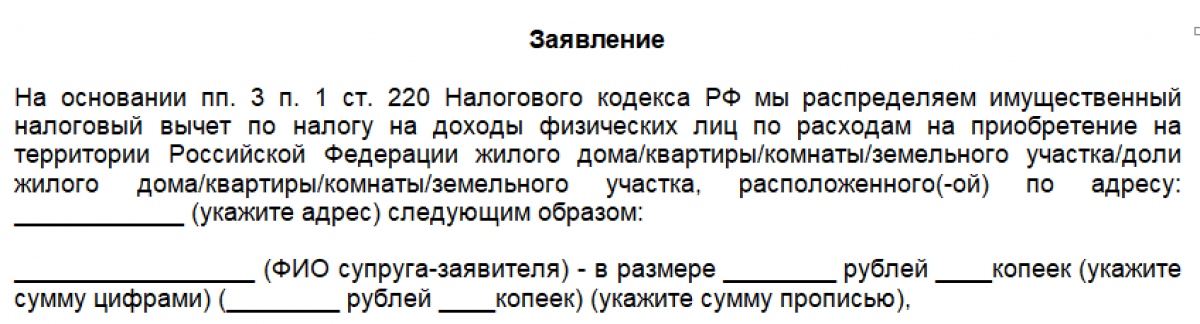
Образец заявления о распределении имущественного вычета
Проверено экспертом

Распределение налогового вычета между супругами
Распределение налогового вычета между супругами фактически означает, что право на вычет вместе с вами или вместо вас использует ваш супруг, с которым вы состоите в официальном браке.
Вопрос о распределении между супругами налоговых вычетов актуален, когда речь идет об имущественных и социальных вычетах.
Имущественные налоговые вычеты предоставляются по правилам статьи 220 Налогового кодекса РФ (далее — НК РФ), а социальные – по правилам статьи 219 НК РФ. К последним относятся, например, вычеты на свое обучение и обучение детей, на свое лечение и лечение близких родственников, а также на физкультурно-оздоровительные услуги (фитнес), которые оказали вам или вашему ребенку.
Официальные разъяснения о том, что оба супруга имеют право претендовать на социальный вычет, даны в отношении вычета на лечение (пп. 3 п. 1 ст. 219 НК РФ). Расходы на лечение могут предъявить к вычету оба супруга независимо от того, на кого из них оформлены документы, подтверждающие фактические расходы. Распределение расходов на лечение между собой супруги осуществляют самостоятельно (письмо Минфина России от 28.04.2018 N 03-04-06/29474). В таких ситуациях может понадобиться заявление на распределение социального вычета между супругами.
Однако чаще всего вопросы, связанные с распределением вычета между супругами, возникают при предоставлении имущественных вычетов. Так что дальше мы уделим внимание именно им.
Когда возможно распределение имущественного налогового вычета между супругами?
Распределение имущественного вычета между мужем и женой возможно в нескольких ситуациях:
1) когда супруги приобретают недвижимое имущество (пп. 3 п. 1 ст. 220 НК РФ),
2) когда они платят проценты по ипотеке, то есть по целевому займу (кредиту), который взяли на новое строительство или приобретение недвижимости (пп. 4 п. 1 ст. 220 НК РФ),
3) когда супруги продали недвижимость или другое имущество (пп. 1 п. 1 ст. 220 НК РФ).
В этой статье мы детально рассмотрим первую ситуацию – распределение вычета за покупку недвижимого имущества. И дальше расскажем про заявление супругов о распределении вычета, которое подается при приобретении ими недвижимости в браке.
А пока — несколько слов о самом вычете.
Имущественный вычет при приобретении недвижимости
Право на этот вычет есть у человека, который купил недвижимость – например, квартиру, комнату, жилой дом, земельный участок или вложился в новое строительство. Подробные правила предоставления вычета за покупку недвижимости прописаны в п. п. 3, 9, 10 ст. 220 НК РФ.
Вычет дадут в размере фактических расходов на приобретение недвижимости, но не больше 2 000 000 рублей за налоговый период — календарный год. Если всю сумму вычета израсходовать не удалось, его остаток можно перенести на следующие календарные годы до полного использования вычета. Для пенсионеров перенос разрешен на 3 предшествующих календарных года. Обязательное условие для предоставления вычета – это наличие у гражданина в налоговом периоде, за который он оформляет вычет, доходов, с которых удерживался НДФЛ по ставке 13 %.
Вычет за приобретение недвижимости можно получить за несколько объектов – например, за квартиру и жилой дом. При этом максимальная сумма вычета все равно будет 2 000 000 рублей независимо от того, когда куплено имущество: в одном году или в разные годы.
Например, если в 2022 году вы купили квартиру и земельный участок, общая сумма, которую можно заявить к вычету за оба объекта, не должна быть больше 2 000 000 рублей. А если в 2020 году вы купили комнату в коммуналке и получили за это вычет 500 000 рублей, то в 2022 году при покупке квартиры вы можете претендовать на вычет только в размере 1 500 000 рублей (2 000 000 рублей – 500 000 рублей).
Условия распределения налогового вычета между супругами при покупке недвижимости
Прежде чем писать заявление о распределении вычета между супругами 2022, 2023, проверьте, выполняются ли условия, при которых это возможно.
Условие 1 – официальный брак
На момент приобретения объекта недвижимости вы должны состоять в официальном браке. То есть вычет можно распределить на вашего супруга только, когда ваш брак зарегистрирован в органах ЗАГС.
Если вы состоите в гражданском браке, который не оформили официально, распределить вычет между вами и вашим гражданским супругом нельзя. Этот момент разъяснял Минфин России (письмо от 14.12.2020 N 03-04-07/109293).
Условие 2 – способы оформления недвижимости, купленной в браке
Распределить вычет можно в отношении недвижимости, купленной в браке, независимо от того, как оформлено право собственности на нее. Распределить вычет разрешается в отношении любого объекта недвижимости, если он приобретен в браке и зарегистрирован:
- на обоих супругов как общая долевая собственность,
- на обоих супругов как общая совместная собственность,
- на одного супруга как его единоличная собственность.
Теперь расскажем про каждый случай поконкретнее.
Общая долевая собственность
Когда собственность долевая, размер вашей доли и доли вашего супруга в праве собственности на недвижимость уже определен. Посмотреть его можно в правоустанавливающих документах на объект недвижимости – например, в выписке из ЕГРН. Так, вам может принадлежать 3/4 в праве собственности на квартиру, а вашему супругу – 1/4.
Если недвижимость приобретена в общую долевую собственность, вычет распределяют между супругами в соответствии с их долями (смотрите Информацию ФНС России). Это общее правило. Изменить соотношение долей для применения вычета можно, подав заявление от супругов на распределение имущественного вычета.
Пример раздела вычета между супругами при покупке квартиры
В браке вы купили квартиру за 2 100 000 рублей и оформили ее в долевую собственность: у вас в собственности — 1/3 доли квартиры, у вашего супруга – 2/3. По общему правилу, вы имеете право на вычет в размере 1/3 от суммы 2 100 000 рублей, то есть на 700 000 рублей, а ваш супруг — в размере 2/3 от стоимости квартиры, то есть на 1 400 000 рублей.
Но если подать заявление о распределении вычета, это соотношение долей можно изменить. Например, если в заявлении указать, что вы с супругом реализуете право на вычет в равных долях, каждый из вас сможет предъявить к вычету по 1 050 000 рублей. Другой возможный вариант – 100 000 рублей вычета вам и 2 000 000 рублей – вашему супругу.
Общая совместная собственность
Если объект недвижимости оформлен в общую совместную собственность супругов, доли в праве собственности не определяются.
В этом случае надо обязательно писать заявление о распределении размера вычета между супругами. Из него налоговый орган узнает, как супруги решили поделить между собой вычет на приобретение недвижимости.
Единоличная собственность супруга
Когда объект недвижимости куплен в браке, но зарегистрирован только на одного супруга, все равно считается, что это общая совместная собственность супругов (если договор между ними не устанавливает другой режим этого имущества). Данный вывод следует из п. 1 ст. 256 Гражданского кодекса РФ и п. 1 ст. 34 Семейного кодекса РФ.
При этом совершенно неважно, на имя кого из супругов оформлено такое имущество. Также не имеет значения, кто из супругов вносил деньги при его приобретении.
Такие разъяснения неоднократно приводил Минфин России (например, письма от 28.03.2022 N 03-04-05/24754, от 27.08.2021 N 03-04-05/69466, от 14.12.2020 N 03-04-07/109293).
Таким образом, даже если недвижимость оформлена только на одного супруга, распределить вычет на ее покупку можно на второго супруга. Для этого требуется подать заявление о распределении суммы вычета между супругами.
Если такого заявления от супругов не поступит, вычет дадут только тому, на имя которого оформлена недвижимость (смотрите, например, письма УФНС РФ по г. Москве от 12.05.2011 N 20-14/4/46265, от 11.11.2010 N 20-14/4/118132).
Условие 3 – наличие доходов, облагаемых НДФЛ
Для распределения вычета и вы, и ваш супруг должны иметь за налоговый период (календарный год) доход, с которого взимался НДФЛ по ставке 13 %. Это может быть, например, зарплата, доход от сдачи внаем квартиры или гаража, деньги от продажи другой квартиры, автомобиля и т.п.
Если такого дохода у одного супруга не было, получить вычет за покупку недвижимости он не сможет. В этом случае заявить вычет имеет право второй супруг, с доходов которого удерживался НДФЛ 13 %, и только на себя.
Право супруга, который не имел налогооблагаемых доходов, на получение вычета не теряется (п. 9 ст. 220 НК РФ). Воспользоваться им он сможет в будущих налоговых периодах – при условии, что у него появится доход, облагаемый НДФЛ по ставке 13 % (письмо Минфина России от 17.03.2021 N 03-04-05/18913). А если супруг имеет статус пенсионера, вычет ему разрешается перенести на 3 календарных года, предшествующих году, в котором пенсионер не смог использовать вычет (п. 10 ст. 220 НК РФ). Перенос на 3 года назад также возможен лишь тогда, когда в эти периоды у пенсионера был доход, который облагался НДФЛ по ставке 13 %.
Например, супруги в 2022 году купили квартиру за 6 000 000 рублей. Муж, у которого за этот год не было дохода, облагаемого НДФЛ 13 %, не может использовать вычет за покупку квартиры за период 2022 год. Но он вправе перенести вычет на 2023, 2024, 2025 год и т.д. Если муж является пенсионером, перенос вычета для него разрешен на 2021, 2020, 2019 годы. При этом обязательно, чтобы в год, на который переносится вычет, у мужа был облагаемый налогом доход. Жена, имеющая в 2022 году доход, с которого платился НФДЛ в размере 13 %, сможет использовать свою часть вычета за 2022 год.
Условие 4 – предельный размер вычета каждому супругу
При распределении вычета каждый супруг может получить имущественный вычет за покупку недвижимости в размере не больше 2 000 000 рублей (пп. 1 п. 3 ст. 220 НК РФ, п. 18 Обзора практики рассмотрения судами дел, связанных с применением главы 23 Налогового кодекса Российской Федерации, утв. Президиумом Верховного Суда РФ 21.10.2015).
То есть, если оба супруга применят вычет, его максимальная сумма составит 4 000 000 рублей.
Если супруг раньше уже использовал часть вычета за приобретение другого объекта недвижимости, вычет за покупку нового объекта ему положен только в части остатка. Например, если жена получила вычет за квартиру в размере 1 200 000 рублей, вычет за покупку жилого дома она может заявить только на 800 000 рублей (2 000 000 рублей — 1 200 000 рублей).
Если супруг раньше уже полностью использовал свой вычет в размере 2 000 000 рублей на покупку недвижимости, вычет при приобретении нового объекта ему не положен (п. 11 ст. 220 НК РФ). В такой ситуации право на вычет может реализовать только второй супруг.
Условие 5 – предельный размер возвращаемого налога
Не путайте сумму вычета за покупку недвижимости, который дают каждому супругу (максимум 2 000 000 рублей), с суммой налога — НДФЛ, который супругу вернут из бюджета. После применения вычета каждый супруг получит назад деньги в сумме 13 % от суммы заявленного вычета.
Если супруг заявил вычет в предельном размере 2 000 000 рублей, ему вернут 260 000 рублей НДФЛ. Если сумма вычета меньше 2 000 000 рублей, сумма налога, который вернут супругу из бюджета, будет меньше 260 000 рублей.
Важно! Сумму денег, которую вернут, считайте по формуле: сумма заявленного вычета × 13 %. При этом учтите, что получить обратно получится максимум ту сумму НДФЛ, которую с вас удерживали за календарный год.
В 2022 году вы купили дом за 7 000 000 рублей, при этом ваш супруг имел высокий доход, а вы — средний. Доход супруга за 2022 год равен 3 000 000 рублей, уплаченный с него НДФЛ — 390 000 рублей. Ваш доход в виде зарплаты в течение года составил 900 000 рублей, а уплаченный с него НДФЛ – 117 000 рублей.
В этой ситуации ваш супруг может заявить к вычету максимальную сумму — 2 000 000 рублей, а из бюджета ему вернут 13 % от нее, то есть 260 000 рублей. А вы имеете право применить вычет за 2022 год только в сумме 900 000 рублей, а получить обратно — 117 000 рублей налога.
Остаток вычета, который вам не удалось применить, составит 1 100 000 рублей (2 000 000 рублей – 900 000 рублей = 1 100 000 рублей). Его можно перенести на 2023 год – при условии, что в нем у вас будут доходы, облагаемые НДФЛ. В данной ситуации нельзя распределить остаток вашего вычета в 1 100 000 рублей на супруга. Ведь за 2022 год он использовал вычет в предельном размере 2 000 000 рублей.
Форма заявления супругов о распределении имущественного налогового вычета
Официально форма этого заявления не утверждена.
Но есть форма заявления о распределении вычета между супругами (образец), которую рекомендовала применять ФНС России. Образец заявления можно посмотреть в приложении к письму ФНС России от 22.11.2012 N ЕД-4-3/19630@.
Так что составить заявление о распределении налогового вычета между супругами можно в произвольной форме. При этом считаем разумным ориентироваться на образец заявления о распределении налогового вычета между супругами, предложенный ФНС России.
Структура заявления супругов на распределение налогового вычета
Заявление о распределении вычета между супругами (скачать образец можно по ссылке ниже) состоит из следующих частей:
- шапка,
- название,
- основное содержание,
- дата и подписи.
Давайте разберем каждую подробно.
Шапка заявления
В шапке заявления о распределении имущественного вычета между супругами (скачать образец вы можете дальше в статье) указывают следующие сведения:
- наименование налогового органа, куда подается заявление,
- сведения о супругах, которые подают заявление: для каждого это ФИО, ИНН, адрес места жительства (тут надо указать адрес прописки согласно паспортным данным),
- контактные данные каждого супруга: телефон, адрес электронной почты (по желанию).
Название заявления
Образец, который рекомендовала применять ФНС России, называется просто заявлением. Можно использовать и другие названия, например:
- заявление о распределении имущественного налогового вычета между супругами,
- заявление о распределении имущественного налогового вычета между супругами в связи с покупкой квартиры/комнаты/жилого дома/земельного участка.
Суть заявления о распределении долей между супругами на налоговый вычет – указать, как супруги договорились распределить между собой имущественный налоговый вычет по НДФЛ на приобретение недвижимости.
Для этого в заявлении приводят:
- название объекта, в отношении которого заявляется вычет, – квартира, комната, жилой дом, земельный участок,
- адрес такого объекта,
- суммы, в которых вычет распределяется между супругами – их лучше указать цифрами и прописью (напомним, что максимальная сумма вычета для каждого супруга составляет 2 000 000 рублей),
- ссылку на применяемые нормы права – это положения НК РФ, а также ГК РФ и СК РФ.
В заявлении можно (но не обязательно) указать налоговый период — календарный год, за который супруги распределяют вычет.
Дата и подписи в заявлении
В конце заявления супругов о распределении имущественного налогового вычета надо обязательно указать дату его составления.
Подписать бланк заявления о распределении налогового вычета между супругами должны оба супруга — надо проставить личные подписи с расшифровкой.
Как можно распределить вычет между супругами при покупке недвижимости?
В заявлении для распределения вычета между двумя супругами должно быть указано, как они договорились распределить между собой вычет. Для этого в заявлении пишут, в каком размере вычет полагается каждому супругу. Помните, что максимальная сумма вычета для каждого супруга не может быть больше 2 000 000 рублей.
Распределять доли между собой вы можете по своему усмотрению – никаких ограничений здесь нет. Решение о том, как распределить вычет между собой, супруги могут принимать, ориентируясь на размер расходов, которые каждый из них понес на покупку жилья. Но это вовсе необязательно. Супруги могут распределить вычет как угодно, руководствуясь любыми критериями, которые они выбрали самостоятельно.
Если стоимость квартиры больше 4 000 000 рублей, разумно распределить вычет так, чтобы каждый из супругов мог использовать его максимальную сумму в 2 000 000 рублей.
Распределить вычет между вами и вашим супругом можно следующим образом:
- в равных долях.
- в любой пропорции.
- в соотношении 100 % и 0 % – это, когда вычет получает только один супруг. Право на распределение вычета таким способом подтверждается налоговыми органами (например, письма УФНС РФ по г. Москве от 12.05.2011 N 20-14/4/46265, от 11.11.2010 N 20-14/4/118132).
Раздел в равных долях означает, что при стоимости квартиры 3,6 миллиона рублей вычет распределяется по 1 800 000 рублей вам и вашему супругу. При стоимости квартиры 5 000 000 рублей – по 2 000 000 рублей вам и вашему супругу.
Раздел в любой пропорции означает, что вычет делится не поровну: например, при стоимости квартиры 2,6 миллиона рублей – 1 000 000 рублей вам и 1 600 000 рублей вашему супругу или 600 000 рублей вам, а 2 000 000 — вашему супругу.
При стоимости квартиры 1 800 000 рублей возможны следующие варианты распределения: 1) 1 700 000 вам, 100 000 вашему супругу, 2) 1 600 000 вам, 200 000 вашему супругу, 3) 1 400 000 вам, 400 000 вашему супругу, 4) 1 200 000 вам, 600 000 вашему супругу, 5) 1 000 000 вам, 800 000 вашему супругу, 6) 800 000 вам, 1 000 000 вашему супругу, 7) 600 000 вам, 1 200 000 вашему супругу, 8) 400 000 вам, 1 400 000 вашему супругу, 9) 300 000 вам, 1 500 000 вашему супругу, 10) 200 000 вам, 1 600 000 вашему супругу, 11) 100 000 вам, 1 700 000 вашему супругу. Кроме предложенных, вы можете выбрать любой другой вариант, когда часть суммы из 1 800 000 рублей распределяется вам, а часть – вашему супругу.
Можно ли изменить распределение вычета между супругами после подачи заявления?
Ответ на этот вопрос зависит от того, начата процедура возврата налога, или еще нет.
Если супругам уже предоставлен вычет, нельзя перераспределить этот вычет или его остаток, переносимый на последующие налоговые периоды. Ведь НК РФ не разрешает налогоплательщику отказываться от уже предоставленного имущественного налогового вычета. Это мнение разделяют Минфин России (например, письмо от 27.08.2021 N 03-04-05/69466) и ФНС России (например, Информация ФНС России).
Но если процедура возврата НДФЛ еще не началась, супруги могут изменить порядок распределения между собой вычета за покупку недвижимости, который они указали в поданном заявлении. Для этого надо подать уточненную налоговую декларацию 3-НДФЛ и новое заявление о распределении вычета между супругами (заявление о перераспределении вычета между супругами). На такую возможность указал Минфин России (письмо от 31.10.2017 N 03-04-07/71600).
Распределение вычета по доле ребенка в приобретенной недвижимости
Если доля в приобретенной недвижимости оформлена на несовершеннолетнего ребенка, родитель или родители могут получить вычет в размере расходов на покупку этой доли.
Так, родитель, который за счет собственных денег купил квартиру в общую долевую собственность со своим несовершеннолетним ребенком, имеет право на получение вычета по своей доле и по доле, приходящейся на ребенка (письмо УФНС России по г. Москве от 12.04.2012 N 20-14/032447@).
Если недвижимость оформлена только на одного супруга и ребенка, второй супруг может претендовать на распределение вычета в отношении доли супруга и в отношении доли ребенка. Например, если купленная в браке квартира оформлена напополам на жену и дочь, вычет можно распределить на мужа (отца) в отношении доли жены, а также в отношении доли дочери. Но возможен и другой вариант – вычет по доле дочери может получить мать, а вычет по доле матери можно распределить между ней и отцом.
Важно! При получении вычета родителем по доле несовершеннолетнего ребенка, а также при распределении вычета по этой доле между обоими родителями ребенок не лишается права на получение имущественного налогового вычета в будущем. Когда он станет совершеннолетним и сможет на свои деньги приобрести в собственность другую недвижимость, он получит право на имущественный вычет. Такое же право у него появится, если до наступления совершеннолетия у него будут источники собственного дохода, с которых удерживается НДФЛ 13 % и за счет которых он купит новую квартиру, дом, земельный участок и т.п. Такие разъяснения приведены в Постановлении Конституционного Суда РФ от 01.03.2012 N 6-П.
Если супруги хотят распределить вычет ребенка между собой, потребуется заявление о распределении вычета ребенка между супругами.
Пример распределения вычета на ребенка
Супруги купили новую квартиру за 3 миллиона рублей, оформив ее в долевую собственность жены, мужа и ребенка – каждому по 1/3.
По общему правилу, вычет супругам-родителям положен в размере, пропорциональном их долям в праве собственности на недвижимость (по 1/3). То есть вычет жене и мужу будет по 1 000 000 рублей каждому. Предположим, что это устраивает супругов, и распределять вычет другим образом они не хотят.
Родители ребенка также могут заявить к вычету расходы, которые они фактически произвели на покупку доли ребенка – еще 1 000 000 рублей. Заявить его к вычету может один родитель — например, отец. В этом случае отец ребенка будет претендовать на вычет в 2 000 000 рублей (по своей доле — 1 000 000 рублей и по доле ребенка — 1 000 000 рублей), а мать ребенка — на вычет в 1 000 000 рублей (только по своей доле).
Однако вычет по доле ребенка можно распределить между его матерью и отцом с помощью заявления о распределении вычета ребенка между супругами. Так, вычет по доле ребенка можно поделить между родителями поровну, по 500 000 рублей — тогда отец и мать будут заявлять к вычету по 1 500 000 рублей каждый. А если вычет по доле ребенка распределен, например, как 300 000 рублей отцу и 700 000 рублей матери, отец заявит к вычету 1 300 000 рублей, а мать – 1 700 000 рублей.
Заявление о распределении имущественного налогового вычета между супругами

Подключить
Скачать бланк
Образец заполнения
Заявление по ТКС не представляется
Кто должен подавать заявление
Супруги, которые приобрели имущество в совместную собственность, для распределения расходов при получении имущественных вычетов по НДФЛ.
Срок подачи заявления
Заявление подается одновременно с представлением декларации 3-НДФЛ.
Проверка заявления
Когда заявление будет заполнено, необходимо провести его проверку. Как проверить заявление см. здесь.
Как заполнить
В заявление указываются следующие сведения:
- налоговый орган, в который подается декларация 3-НДФЛ;
- ФИО, ИНН, адрес регистрации заявителя;
- ФИО, ИНН, адрес регистрации супруга (супруги) заявителя;
- адрес объекта, по которому распределяются расходы между супругами;
- соотношение расходов между супругами.