Различие между бухгалтерской и финансовой отчетностью
Бухгалтерская отчетность предприятия представляет собой единую систему информации о финансовом положении компании и о результатах ее хозяйственной деятельности. Бухгалтерская отчетность предоставляется государственным органам для налогообложения и ведения общегосударственной системы сбора и обработки экономической информации.
- приобретения, продажи и владения ценными бумагами
- участия в капитале компании
- оценки качества управления компании
- оценки способности компании своевременно выполнять свои обязательства
Анализ финансового отчета, как и бухгалтерской отчетности, используется для наглядной и простой оценки динамики развития любой организации, независимо от ее организационно-правовой формы и коммерческой деятельности или статуса некоммерческой организации. При кажущейся на первый взгляд сложности, финансовый отчет доступен для чтения не только профессионалам. Финансовая отчетность является открытой и доступной для пользователей, она может публиковаться в средствах массовой информации. Законодательством предусмотрена ответственность за искажение фактов финансовой отчетности — к предприятию могут быть предъявлены определенные санкции со стороны представителей органов государственной власти, акционеров, кредиторов и др.
- Виды бухгалтерской отчетности
- Требования, предъявляемые к бухгалтерской отчетности
- Общее понятие о бухгалтерской отчетности
- Из чего складывается бухгалтерская отчетность
- Значение пояснительной записки в бухгалтерской отчетности
- Бухгалтерская отчетность коммерческих предприятий
- Бухгалтерская отчетность бюджетных предприятий
- Кто и почему должен уметь читать бухгалтерскую отчетность
- Бухгалтерская отчетность реорганизуемой фирмы
- Cводная (консолидированная) бухгалтерская отчетность
- Сводная бухгалтерская отчетность — правила формирования
- Публичная бухгалтерская отчетность
- Бухгалтерская отчетность — порядок предоставления
- Бухгалтерская отчетность — порядок составления
- Упрощенный вариант бухгалтерской отчетности малых предприятий
Контакты
| тел. | 8 (495) 540-56-12 |
| почта | info@egrul.ru |
| адрес | Москва, улица Энтузиастов 1-я, дом 3, помещ. IV ком. 3 |
Меню
Написать сообщение
© EGRUL 2005-
Все права защищены
Утверждение годовой отчетности
Годовой отчет делают акционерные общества и общества с ограниченной ответственностью после окончания финансового года. В составе годовой отчетности — не только бухгалтерские отчеты, но и результаты деятельности общества за год. Годовой отчет подлежит обязательному утверждению на собрании участников.
В этой статье:
- Что такое годовая отчетность
- Образец отчета за 2021 год для утверждения
- Кто готовит годовой отчет
- Что входит в состав годовой отчетности
- Что входит в состав бухгалтерской отчетности
- Сроки утверждения годовой и бухгалтерской (финансовой) отчетности
- Особенности отчетности при реорганизации общества
- Процедура утверждения
- Что будет за неутвержденную бухгалтерскую отчетность
- Кому не грозит штраф
Сдать всю отчетность через интернет — с подсказками и проверкой на ошибки.
Что такое годовая отчетность
Отчетность организации — это не только годовые бухгалтерские формы и декларации по налогам и взносам. Ежегодно общества формируют годовой отчет: сводную информацию о результатах деятельности и развитии бизнеса за отчетный год.
Годовую отчетность составляют в письменном виде. Требований к форме и формату, структуре и содержанию нет. Обычно в годовом отчете отражают такую информацию:
- Об обществе. Название, регистрационные данные компании, структура органов управления, отраслевая принадлежность.
- О директоре. Фамилия, имя, отчество, трудовой стаж, срок полномочий.
- Об итогах работы. Достижения в финансовой, инвестиционной областях, стратегические результаты. Соглашения с контрагентами, договоренности с партнерами, участие в государственных программах.
- О перспективах развития. Планы, цели и стратегия на краткосрочный или долгосрочный период работы.
- О выплатах прибыли. Выплачивается прибыль участникам или нет. Если прибыль есть, то в каком объеме ее заплатили.
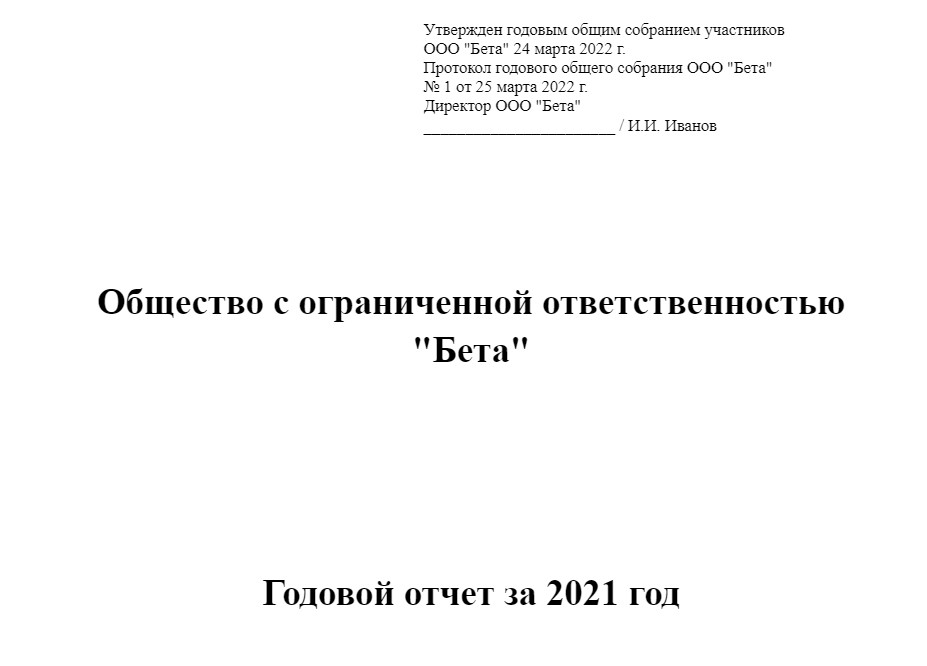
Образец отчета за 2021 год для утверждения
Кто готовит годовой отчет
Годовой отчет делают акционерные общества и общества с ограниченной ответственностью (ст. 88 208-ФЗ от 26.12.1995, ст. 33 14-ФЗ от 08.02.1998). За годовую отчетность отвечают бухгалтерия, юридический отдел и управленцы. Бухгалтер готовит ту часть, которая связана с показателями финансово-хозяйственной деятельности. А юристы и менеджмент описывают итоги работы и перспективы развития.
Важно! Годовой отчет нужно утвердить на общем собрании. Но прежде чем представить отчетность участникам собрания, предварительно утвердите документы у генерального директора или совета директоров.
Что входит в состав годовой отчетности
В состав годового отчета включают письменную текстовую часть, бухгалтерскую (финансовую) отчетность и аудиторское заключение по бухгалтерским формам (п. 6.2.3 гл. VI ч. «А», п. 292 гл. VI ч. «Б» Кодекса корпоративного управления).
Стандартные приложения к годовому отчету ООО:
- отчетность о сделках с заинтересованностью;
- бухгалтерская отчетность за год;
- аудиторское заключение или заключение ревизионной комиссии.
Бухгалтерская отчетность — обязательное приложение к годовому отчету общества. Аудиторское заключение прикладывают, только если финотчетность организации подлежит обязательному аудиту (ст. 5 307-ФЗ от 30.12.2008). Необходимость в отчете о сделках с заинтересованными лицами возникает только при проведении таких сделок в отчетном году.
А вот информацию о чистых активах обязательно включают в годовой отчет. Изменение величины чистых активов показывают в динамике за три последних завершенных финансовых года. Если общество существует меньше трех лет, указывают сведения по каждому завершенному году. Кроме того, в годовом отчете сравнивают чистые активы с уставным капиталом.
Важно! Если чистые активы меньше уставного капитала, напишите в годовом отчете, почему возникла такая ситуация. Определите причины и факторы, которые привели к таким показателям. Отдельно опишите мероприятия для исправления финансового положения организации.
Остальную информацию включают в годовой отчет по необходимости. Содержание отчетности зависит от отраслевой принадлежности организации, целей составления отчета, потребностей участников общества в информации. Чем больше сведений в годовом отчете, тем точнее оценка реальных результатов работы компании за год.
Для акционерных обществ действует особое правило. Если акции публичного общества участвуют в организованных торгах, в годовую отчетность АО включают отчет о соблюдении принципов и рекомендаций Кодекса корпоративного управления. В этом отчете приводится (п. 57.2 Положения ЦБ РФ № 714-П от 27.03.2020):
- описание существенных аспектов модели и практики корпоративного управления в акционерном обществе;
- план действий и мероприятий публичного общества для совершенствования корпоративной модели и практики;
- сроки реализации запланированных мер.
Для быстрой обработки отчетности акционерного общества подключите Контур Экстерн. Сервис можно интегрировать в учетную систему компании и автоматизировать подготовку и отправку отчетности. С системой Контур можно перейти на налоговый мониторинг и предоставить налоговой службе удаленный доступ к показателям бухгалтерской отчетности.
Что входит в состав бухгалтерской отчетности
Бухгалтерская (финансовая) отчетность общества — это пять отчетных форм и одно приложение из приказа Минфина № 66н от 02.07.2010. Организации ежегодно сдают:
- бухгалтерский баланс (ОКУД 0710001);
- отчет о финансовых результатах (ОКУД 0710002);
- отчет об изменениях капитала (ОКУД 0710004);
- отчет о движении денежных средств (ОКУД 0710005);
- отчет о целевом использовании средств (ОКУД 0710003);
- пояснительную записку к балансу и отчетности о финрезультатах.
Срок сдачи бухгалтерских отчетов — первые три месяца после окончания отчетного года (ч. 5, 7 ст. 18 402-ФЗ от 06.12.2011, п. 5 ст. 6.1, пп. 5.1 п. 1 ст. 23 НК РФ). Организациям нужно отчитаться в ИФНС до 31 марта следующего года.
Если для общества обязательна аудиторская проверка финотчетности, аудиторское заключение сдают в ИФНС вместе с бухгалтерскими отчетами. Заключение аудитора можно сдать и после 31 марта — в течение 10 дней после его подписания, но не позже 31 декабря (информационное сообщение Минфина № ИС-учет-21 от 25.12.2019). Аудиторское заключение понадобится и для утверждения годового отчета общества.
Важно! Всю бухгалтерскую отчетность утверждать не нужно. Вместе с годовым отчетом утверждают только баланс. Напоминаем, что годовой отчет общества не входит в состав бухгалтерской отчетности: его составляют отдельно, в произвольной форме, и не сдают в ИФНС.
Сроки утверждения годовой и бухгалтерской (финансовой) отчетности
Годовой отчет вместе с бухгалтерским балансом утверждают на общем собрании участников ООО или акционеров АО. Срок утверждения отчетов совпадает с периодом проведения собрания. Срок проведения годового собрания нужно закрепить в Уставе общества.
Сроки утверждения годового отчета:
- Для ООО — с 1 марта по 30 апреля следующего года (абз.2 ст. 34 14-ФЗ).
- Для АО — с 1 марта по 30 июня следующего года (п. 1 ст. 47, пп. 11 п. 1 ст. 48 208-ФЗ).
Перед проведением собрания участников нужно ознакомить с годовым и бухгалтерским отчетами, аудиторским (или ревизионным) заключением. Сделайте это максимум за 30 дней до общего собрания ООО (ст. 36 14-ФЗ) или 21 день для АО, если в повестке дня — только утверждение годового отчета (п. 1 ст. 52 208-ФЗ).
Важно! В 2022 году разрешили проводить собрания акционерных обществ и обществ с ограниченной ответственностью в заочной форме (ст. 3 25-ФЗ от 25.02.2022).
Обычно собрание проводят позже, чем сдают бухгалтерскую отчетность в налоговую инспекцию. Дата проведения собрания и утверждения годового отчета и баланса никак не влияет на сроки и порядок предоставления бухотчетов в ИФНС. Если общество отчитывается до утверждения баланса, строку «Дата» заполнять не нужно. Если же форму ОКУД 0710001 сдают после ее утверждения, в этой строке необходимо поставить дату фактического утверждения отчета.
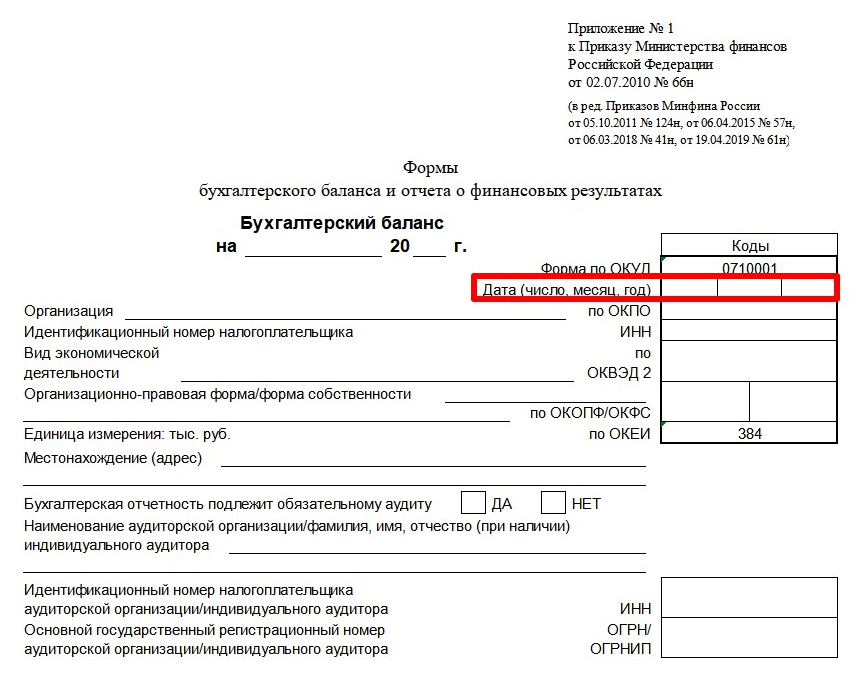
Если же после общего собрания в балансе выявили и исправили ошибку, его нужно представить в течение 10 рабочих дней после исправления такой ошибки или со дня утверждения годовой бухотчетности, но не позднее 31 июля (п. 5 ст. 18 402-ФЗ). В этом случае бухгалтер заполняет строку «Дата».
Особенности отчетности при реорганизации общества
Если компания реорганизуется, последним отчетным годом для нее становится период с 1 января года, в котором зарегистрировали реорганизованное общество, до фактической даты регистрации (ч. 1 ст. 16 402-ФЗ). Если же предприятие реорганизовали в форме присоединения, отчитываться нужно с 1 января года, в котором внесена запись в ЕГРЮЛ о прекращении деятельности присоединенного общества до даты внесения такой записи (ч. 2 ст. 16 402-ФЗ).
Важно! Последнюю бухгалтерскую отчетность составляют на дату, которая предшествует дате реорганизации — внесения записи об изменениях. В последний отчет включают информацию о фактах финансово-хозяйственной деятельности компании с начала отчетного года до момента реорганизации. Для последней отчетности не действуют требования по ГИРБО (ст. 18 402-ФЗ).
Правопреемник составляет первую бухгалтерскую отчетность по состоянию на дату госрегистрации. А первый отчетный год — это период с даты регистрации до 31 декабря года, в котором реорганизовали компанию. Первый отчет составляют по утвержденному передаточному акту или разделительному балансу и информации о финансово-хозяйственной деятельности общества с даты утверждения такого баланса до даты регистрации реорганизованной компании.
Разделительный баланс утверждает исполнительный орган общества, который принял решение о реорганизации. Он же определяет дату и порядок утверждения. Утвержденный передаточный акт (разделительный баланс) предоставляют в ИФНС для завершения реорганизации и регистрации новых юрлиц.
Отчитайтесь в ФНС и другие контролирующие органы в срок и без ошибок по актуальным формам
Процедура утверждения
Годовой отчет и бухгалтерский баланс общества утверждается общим собранием участников в ООО или акционеров в АО (ч. 9 ст. 13 402-ФЗ). Для обществ с ограниченной ответственностью и акционерных обществ порядок отличается.
Для общества с ограниченной ответственностью
Решение об утверждении годового отчета и баланса принимает общее собрание или единственный участник ООО (ст. 33, 39 14-ФЗ). Годовое собрание проводят ежегодно — с 1 марта по 30 апреля (пп. 6 п. 2 ст. 33, ст. 34 14-ФЗ).
Приведем пошаговую инструкцию для утверждения годового отчета ООО.
Шаг 1. Составьте отчет. Годовую отчетность составляют в произвольном письменном виде с обязательным разделом о чистых активах. Бухгалтерский баланс формируют на унифицированном бланке ОКУД 0710001.
Шаг 2. Созовите годовое собрание. Для этого нужно принять решение о проведении встречи и уведомить участников максимум за 30 дней до даты ее проведения (п. 1, 4 ст. 36 14-ФЗ).
Шаг 3. Проведите собрание. На нем участники и принимают решение об утверждении годового отчета и баланса — простым большинством от общего количества голосов всех участников собрания (п. 8 ст. 37 14-ФЗ).
Шаг 4. Составьте протокол. Итоги собрания протоколируются, если в уставе ООО не прописан другой способ подтверждения (п. 3 ст. 181.2 ГК РФ). Протокол подшивается в книгу протоколов. А копию протокола нужно отправить всем участникам собрания в течение 10 дней (п. 6 ст. 37 14-ФЗ).
Шаг 5. Заверьте решение у нотариуса. Утверждение годового отчета требует нотариального удостоверения, если в уставе ООО не закреплен другой вариант. Как пример — подписание решения всеми участниками собрания (ч. 3 п. 3 ст. 67.1 ГК РФ)
Если общество с ограниченной ответственностью публично размещает облигации или другие эмиссионные бумаги, организация обязана раскрывать отчетность (п. 2 ст. 49 14-ФЗ). ООО нужно опубликовать годовой отчет, бухгалтерский баланс и раскрыть другую информацию о финансовой деятельности в открытом доступе.
Сдать налоговую отчетность по актуальным формам.
Для акционерного общества
Годовой отчет и бухгалтерский баланс АО утверждается общим собранием акционеров (пп. 11 п. 1 ст. 48 208-ФЗ). Но в уставе акционерного общества могут прописать, что утверждение годовой отчетности — в компетенции совета директоров или наблюдательного совета (пп. 13.1 п. 1 ст. 65 208-ФЗ). Сроки и порядок утверждения зависят от того, кто утверждает годовую отчетность.
Годовое собрание акционеров
Акционеры проводят общее собрание и утверждают годовой отчет и баланс в период с 1 марта по 30 июня следующего года (п. 1 ст. 47 208-ФЗ). Общий порядок таков:
- Директор или другой уполномоченный сотрудник подписывает годовой отчет.
- Ревизионная комиссия подтверждает достоверность отчетных сведений.
- Совет директоров или наблюдательный совет предварительно утверждает отчеты. Если совета нет, решение об утверждении принимает директор. Решение о предварительном утверждении принимают не позже, чем за 30 дней до проведения годового собрания.
- Совет директоров (наблюдательный совет) созывает годовое собрание акционеров.
- Акционеры на общем собрании утверждают годовой отчет и бухгалтерский баланс.
Для принятия решения по отчетам действует специальное правило. Чтобы утвердить годовую отчетность, нужно получить 50% голосов от владельцев голосующих акций общества, которые участвуют в собрании (п. 2 ст. 49 208-ФЗ).
Совет директоров
Совет директоров или наблюдательный совет утверждают отчетность за 30 дней до годового собрания акционеров (п. 4 ст. 88 208-ФЗ). Действует упрощенная процедура (п. 3, 4 ст. 88 208-ФЗ, п. 57.1 Положения ЦБ РФ № 714-П):
- Директор (уполномоченное лицо) подписывает годовой отчет.
- Ревизионная комиссия подтверждает достоверность данных.
- Совет директоров утверждает годовой отчет и баланс.
Непубличные АО с 50 и более акционерами обязаны раскрывать содержание годового отчета и бухгалтерской (финансовой) отчетности. Порядок раскрытия сведений прописан в Положении ЦБ РФ № 714-П от 27.03.2020.
Что будет за неутвержденную бухгалтерскую отчетность
Собрали в таблице все штрафы за нарушения в утверждении отчетности.
Не провели общее собрание участников и не утвердили годовые отчеты
- для граждан — от 2 000 до 4 000 рублей;
- для должностных лиц — от 20 000 до 30 000 рублей;
- для организации — от 500 000 до 700 000 рублей.
Если заплатите в течение 20 дней после выдачи постановления, сэкономите: можно перечислить только 50% от суммы штрафа
- для должностных лиц — от 30 000 до 50 000 рублей;
- для организации — от 700 000 до 1 000 000 рублей.
Виновных лиц (например, руководителя) могут дисквалифицировать на срок от 1 до 2 лет
Кому не грозит штраф
Все ООО и АО утверждают годовой отчет и бухгалтерский баланс. Никаких исключений не предусмотрено. И за нарушение этого требования накажут всех без исключения.
А вот если сдать в налоговую неутвержденный бухгалтерский баланс, штрафов не будет. Сдача баланса без даты утверждения — это не нарушение. Поэтому ни налоговая, ни административная ответственность к обществу и его должностным лицам не применяется.
Воспользуйтесь сервисом отправки отчетности через интернет Контур Экстерн. С Контуром вы всегда будете сдавать актуальные формы в установленные сроки. И забудете про штрафы, пени и недоимки.
Бухгалтерская отчётность организации
Бухгалтерская отчётность содержит обобщённые сведения о финансовом и имущественном положении организации и о результатах её деятельности, включая информацию о работе филиалов и обособленных подразделений. Расскажем, как составляется бухгалтерская отчётность и зачем она нужна.
Какие требования предъявляются к бухгалтерской отчётности
Порядок составления и формы бухгалтерской отчётности регламентируются следующими документами:
- закон «О бухгалтерском учёте» от 6 декабря 2011 года№ 402-ФЗ,
- приказ Министерства финансов Российской Федерации от 2 июля 2010 года № 66н,
- ПБУ 4/99 «Бухгалтерская отчётность организации».
За нарушение правил представления документов можно получить штраф по ст. 126 НК РФ или ст. 15.6, 19.7 КоАП РФ.
Согласно Закону 402-ФЗ бухгалтерская отчётность должна быть:
- достоверной — информация об активах и обязательствах компании должна быть актуальной, поэтому для проверки сведений перед составлением отчётов проводят инвентаризацию;
- существенной — если показатель в отчётности может повлиять на принятие экономических решений её пользователей, такой показатель признают существенным, он должен присутствовать в отчётах;
- полезной — информацию считают полезной, если она уместна, надёжна, сравнима, своевременна (в соответствии с пп. 6.1, 6.5.1 Концепции бухучёта в рыночной экономике России);
- полной — отчётность должна содержать все данные об активах, обязательствах, результатах деятельности компании, скрытие информации недопустимо;
- нейтральной — сведения нельзя фильтровать или представлять заинтересованным пользователям с целью повлиять на их решения, чтобы добиться определённых результатов;
- последовательной — принятые формы отчётности организация должна применять от одного отчётного периода к другому.
Кроме того, существуют формальные требования к бухотчётности: её составляют нарастающим итогом с начала года, на русском языке, включают показатели в рублях. В отчётность должны входить данные по всем подразделениям. Документы подписывают руководитель организации и главный бухгалтер.
Какие бывают виды бухгалтерской отчётности
- Промежуточная — содержит сведения за любой необходимый промежуток времени: день, неделю, месяц, квартал и т.п. Такую отчётность составляют для внутренних нужд компании и не сдают в контролирующие органы.
- Годовая — обязательная отчётность, содержит показатели за весь отчётный период и предназначена для сдачи в госорганы.
- Внешняя — предназначена для контролирующих инстанций, регламентирована Минфином РФ, обязательна к публикации.
- Внутренняя — не регламентирована, адресована руководству компании, собственникам для принятия управленческих решений. Обычно её составляют по филиалам, обособкам, отдельным направлениям бизнеса.
- Первичная — составляют по данным текущего учёта одной конкретной организации.
- Консолидированная — представляют информацию по группе взаимосвязанных организаций, каждая из них может быть самостоятельным юридическим лицом (холдинг, финансово-промышленная группа и т.п.). Требования к составлению, представлению и публикации отчётности есть в Законе от 27 июля 2010 года № 208-ФЗ. Составлением таких отчётов готовит головное предприятие компании.
- Полная — компания представляет полный комплект бухотчётности.
- Упрощённая — организация может представлять отчётность по упрощённой схеме, если:
- выполняется одно из условий, предусмотренных п. 1 ч. 1.1 ст. 4 ФЗ от 24 июля 2007 года № 209-ФЗ;
- годовой доход — не более 800 млн рублей;
- среднесписочная численность работников не превышает 100 человек.
Какие формы входят в состав бухгалтерской отчётности
Список отчётов и их форм утверждён приказом Минфина № 66н «О формах бухгалтерской отчётности организаций». Также при подготовке бухгалтерской отчётности следует руководствоваться ПБУ 4/99.
Приказ № 66н утверждает формы бухгалтерской отчётности некоммерческих и коммерческих организаций. Списки отчётности тех и других организаций почти полностью совпадают, но всё же имеют ряд отличий.
Формы отчётности некоммерческих организаций
По закону «О бухгалтерском учёте» основная бухгалтерская отчётность некоммерческих организаций в общем случае включает в себя три формы:
- Бухгалтерский баланс(ОКУД 0710001) — он характеризует финансовое состояние, в нём НКО отражает структуру своих активов и пассивов в тыс. рублей;
- Отчёт о целевом использовании средств (ОКУД 0710003) — в этом отчёте НКО показывают, как и на что тратят полученные взносы и безвозмездные поступления, это важно для контроля за их расходованием;
- Приложения — содержат разъяснения по отдельным показателям баланса и отчётам о целевом использовании средств, которые составляет бухгалтер НКО.
У большинства НКО есть право вести бухучёт и сдавать бухгалтерскую отчётность в упрощённом виде (п. 4 ст. 6 402-ФЗ). То есть в баланс и отчёт о целевом использовании средств они включают меньше показателей, чем в стандартные формы.
Иногда НКО дополнительно сдают отчёт о финансовых результатах (ОКУД 0710002). Это нужно, если в течение отчётного года организация занималась предпринимательской деятельностью и получила от неё существенный доход, без учёта которого нельзя оценить финансовое положение и результаты работы НКО.
Формы отчётности коммерческих организаций
У коммерческих организаций бухгалтерских отчётов больше. Все их формы утверждены тем же приказом № 66н:
- Бухгалтерский баланс(ОКУД 0710001) — отражает структуру активов и пассивов организации;
- Отчёт о финансовых результатах (ОКУД 0710002) — показывает, каких результатов организация добилась за год и что на них повлияло;
- Отчёт об изменениях капитала (ОКУД 0710004) — включает данные о чистых активах, движении капитала и различных корректировках;
- Отчёт о движении денежных средств (ОКУД 0710005) — показывает, сколько денег организация получила или потратила в рамках инвестиционной, финансовой и текущей деятельности;
- Пояснения к отчётности— разъясняют отдельные показатели перечисленных отчётов.
Некоторые коммерческие организации также могут вести учёт и сдавать бухотчётность в упрощённом виде. В частности, такое право есть у малого бизнеса и у «Сколково». Исключения перечислены в п. 5 ст. 6 закона «О бухгалтерском учёте».
Об изменениях, которые ждут бухгалтерский учёт в 2023 году, читайте в нашей статье.
В упрощённом варианте в состав годовой отчётности включаются только баланс и отчёт о финрезультатах. Остальные отчёты и пояснения можно не составлять, если нет важных сведений, которые в них следует отразить.
Федеральные и отраслевые стандарты могут предусматривать иные формы бухгалтерской отчётности ООО. Другие бланки применяют страховые компании, негосударственные ПФ. Для них приказ № 66н не актуален.
Данные бухгалтерской отчётности организаций содержатся в ГИРБО. Любая организация на этом ресурсе может получить отчётность, пояснения и аудиторское заключение к ней.
Требования к формам бухгалтерской отчётности организаций
Положение о формах бухгалтерской отчётности организаций ПБУ 4/99 устанавливает состав, содержание и правила составления отчётов. К нему всегда следует обращаться при заполнении форм бухгалтерской отчётности.
Стандартные требования к отчётам:
- использование только русского языка;
- отражение всех числовых показателей в рублях;
- указывать суммы в тысячах рублей, округляя десятичные знаки;
- ставить прочерки на месте отсутствующих данных;
- составлять баланс в нетто-оценке;
- обеспечивать сопоставимость показателей отчётов за текущий период с отчётами прошлых периодов.
Бухотчётность должна помогать пользователям составить полное и достоверное понимание о том, как обстоят дела в компании: каково её финансовое положение, результаты деятельности. Для этого дополнительную информацию отражают в пояснениях к бухбалансу или составляют пояснительные записки.
Пояснительная записка не входит в состав отчётности и не связана с числовыми показателями в ней. В записке могут содержаться планы развития на будущее, запланированные финансовые вложения, динамика важных показателей за определённый период.
При составлении отчётности следует подчеркнуть, что пояснительная записка не входит в её состав. Для этого (п. 39 ПБУ 4/99):
- нельзя оставлять в отчётности ссылки на содержащуюся в записке информацию;
- данные в записке нужно указывать так, чтобы из формулировок не следовала привязка к бухотчётности.
Когда составляют и сдают бухгалтерскую отчётность
В общем случае отчётным периодом для бухгалтерской отчётности является календарный год — с 1 января по 31 декабря. Для компаний, зарегистрировавшихся или реорганизующихся/ликвидирующихся в течение года, отчётный период определяется по-другому.
Важной датой для вновь созданных юридических лиц является 30 сентября:
- Если юрлицо зарегистрировалось до 30 сентября, то сдать бухотчётность придётся уже за текущий год. Отчётный период считается с момента регистрации по 31 декабря. Сдать бухотчётность в налоговую инспекцию и Росстат нужно до 31 марта года, следующего за годом создания.
- Если запись в ЕГРЮЛ была внесена после 30 сентября, то отчётным для такой организации станет период с момента регистрации по 31 декабря следующего года. Таким образом, представить бухгалтерскую отчётность в контролирующие органы нужно будет только через год после создания, но также до 31 марта.
Но 3 ст. 15 закона № 402-ФЗ не запрещает вновь зарегистрированным организациям отчитаться и за текущий год, если они были созданы после 30 сентября. То есть такие предприятия могут сами выбрать, каким будет первый отчётный период.
Зачем нужна бухгалтерская отчётность
Бухгалтерскую отчётность составляют и публикуют для того, чтобы у всех заинтересованных пользователей сложилась полная и точная картина о результатах деятельности и финансовом состоянии организации.
Внешние пользователи, сдача отчётности которым обязательна — это:
- налоговая инспекция по месту регистрации организации — проверяет правильный расчёт налоговой базы и контролирует своевременное перечисление в бюджет налогов и сборов;
- территориальные органы государственной статистики — собирают информацию для общей статистики;
- органы, уполномоченные управлять государственным имуществом (для государственных и муниципальных унитарных предприятий);
- другие органы исполнительной власти, банки и иные пользователи в соответствии с законодательством.
Бухгалтерская отчётность может быть интересна и другим пользователям извне:
- потенциальные и действующие инвесторы — им важно знать размер причитающихся дивидендов, возможные риски, связанные с вложениями;
- поставщики и покупатели, которые ожидают выплат по договорам за поставку продукции, оказание услуг или выполнение работ;
- кредиторы и заимодавцы — им необходимо оценить возможность компании вовремя погасить долг по кредиту или займу и выплатить проценты в полном объёме;
- аудиторские компании, арбитражные суды — проверяют соответствие совершаемых операций действующему законодательству.
Внутренние пользователи бухотчётности:
- собственники бизнеса — заинтересованы в непрерывном и прибыльном функционировании компании, оценивают дальнейшие перспективы развития;
- управленческий персонал — данные отчётов необходимы для принятия управленческих и кадровых решений;
- внутренние структуры организации — могут использовать данные отчётности для оптимизации процедур управления капиталом, активами компании, анализа иных показателей;
- работники организации — оценивают способность предприятия выплачивать заработную плату своевременно и в полном объёме, предоставлять социальные льготы.
Какие штрафы предусмотрены за отсутствие бухгалтерской отчётности
За несдачу или просрочку сдачи бухотчётности предусмотрен штраф в соответствии с п. 1 ст. 126 НК РФ — 200 рублей за каждый документ и по ст. 15.6 КоАП — от 300 до 500 рублей для должностных лиц.
Сдавать налоговую и бухгалтерскую отчётность удобнее всего в электронном виде. «Калуга Астрал» предлагает несколько сервисов для сдачи электронной отчётности. «Астрал Отчёт 5.0» — это удобный онлайн-сервис, в котором можно вести несколько организаций в режиме одного окна, «Астрал Отчёт 4.5» — программа для ПК, в которой есть всё для сдачи отчётности онлайн, а «1С-Отчётность» можно использовать в привычном интерфейсе 1С
Состав бухгалтерской отчетности
Любая фирма, обязанная вести бухгалтерский учет, должна составлять бухгалтерскую (финансовую) отчетность.
Состав годовой отчетности и отчетные периоды установлены статьями 14 и 15 Федерального закона от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учете».
Бухгалтерскую отчетность необходимо представлять по формам, которые утверждены приказом Минфина России от 2 июля 2010 года 66н в редакции от 19 апреля 2019 года.
Приказом ФНС от 13 ноября 2019 г. № ММВ-7-1/570@ утвержден электронный формат бухгалтерской (финансовой) отчетности.
Датой, на которую составляется бухгалтерская (финансовая) отчетность (отчетной датой), является последний календарный день отчетного периода, за исключением случаев реорганизации и ликвидации юридического лица.
По итогам года фирмы составляют годовой отчет. В годовой отчет включают:
- Бухгалтерский баланс;
- Отчет о финансовых результатах;
- Отчет об изменениях капитала;
- Отчет о движении денежных средств;
- Отчет о целевом использовании средств;
- Пояснения к Бухгалтерскому балансу и Отчету о финансовых результатах (в табличной и, если есть необходимость, в текстовой форме).
Отчет о целевом использовании средств выведен в самостоятельную форму бухотчетности Приказом Минфина от 6 марта 2018 года № 41н (приложение 2.1 к приказу). Этот отчет не является приложением к бухгалтерскому балансу и отчету о финансовых результатах. Он, как самостоятельная форма, может иметь собственные приложения (пояснения) по существенным показателям.
Приказ Минфина от 6 марта 2018 года № 41н также предусматривает, что действие Приказа № 66н не распространяется на организации государственного сектора. В прежней, «узкой» формулировке это были «государственные (муниципальные) учреждения».
Термин «Организации государственного сектора» определен в пункте 9 статьи 3 Федерального закона № 402-ФЗ «О бухгалтерском учете» следующим образом: организации государственного сектора — государственные (муниципальные) учреждения, государственные органы, органы местного самоуправления, органы управления государственных внебюджетных фондов, органы управления территориальных государственных внебюджетных фондов.
Это значит, что к организациям государственного сектора не относятся, к примеру, государственные и муниципальные унитарные предприятия, которые ведут бухгалтерский учет по правилам, отличающимся от организаций государственного сектора.
Промежуточная бухгалтерская (финансовая) отчетность
Бухгалтерская отчетность может быть промежуточной.
Закон о бухучете содержит закрытый перечень случаев, требующих составления промежуточной бухгалтерской (финансовой) отчетности. Составлять ее должны только те, кто обязан ее представлять в соответствии:
- с законодательством РФ, нормативными правовыми актами органов государственного регулирования бухгалтерского учета;
- договорами, учредительными документами экономического субъекта;
- решениями собственника экономического субъекта (часть 4 ст. 13 Федерального закона от 6 декабря 2011 г. № 402-ФЗ).
Промежуточная бухгалтерская (финансовая) отчетность составляется за отчетный период менее отчетного года (часть 5 ст. 13 Закона № 402-ФЗ).
Приказ Минфина России от 11 апреля 2018 года № 74н, который вступил в силу 7 мая 2018 года, признал утратившим силу пункт 29 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (ПВБУ) (утв. приказом Минфина России от 29 июля 1998 г. № 34н). В нем было предусмотрено обязательное составление всеми промежуточной бухгалтерской отчетности (месячной и квартальной).
Основанием для принятия данного приказа было решение Верховного Суд РФ от 29 января 2018 года № АКПИ17-1010, который признал нормы, обязывающие все организации составлять промежуточную бухгалтерскую отчетность, недействительными.
Кроме пункта 29 ПВБУ, был также признан недействующим пункт 48 Положения по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99 (утв. приказом Минфина РФ от 6 июля 1999 г. № 43н). В нем говорилось о том, что все организации обязаны составлять промежуточную бухгалтерскую отчетность за месяц, квартал нарастающим итогом с начала отчетного года, если иное не установлено законодательством РФ. После упомянутого решения ВС пункт 48 в ПБУ 4/99 в тексте документа остается с пометкой «признан недействующим».
Таким образом, нормативная база по бухгалтерскому учету приведена в соответствие с Законом № 402-ФЗ.
Исходя из статьи 23 Налогового кодекса с 1 января 2013 года квартальная бухгалтерская отчетность в налоговые органы не представляется.
Так за кем же теперь сохранена обязанность составлять промежуточную бухгалтерскую отчетность?
Органами государственного регулирования бухгалтерского учета, о которых говорится в пункте 4 статьи 13 Закона № 402-ФЗ, кроме Минфина России, является Банк России. Как раз последним и установлена обязанность:
- для субъектов страхового дела в случаях, установленных Федеральным законом «Об организации страхового дела в Российской Федерации», представлять в орган страхового надзора (Центробанк) квартальную бухгалтерскую отчетность;
- для эмитентов ценных бумаг в случаях, установленных Федеральным законом «О рынке ценных бумаг», раскрывать квартальную бухгалтерскую отчетность.
Ну а для «обычных» компаний эту обязанность могут установить собственники, или она может быть записана в учредительных документах.
Отчетный период для годовой бухгалтерской (финансовой) отчетности
Отчетным периодом для годовой бухгалтерской (финансовой) отчетности (отчетным годом) является календарный год — с 1 января по 31 декабря включительно, за исключением случаев создания, реорганизации и ликвидации юридического лица.
Первым отчетным годом является период с даты государственной регистрации экономического субъекта по 31 декабря того же календарного года включительно.
Если государственная регистрация организации произведена после 30 сентября, первым отчетным годом является период с даты государственной регистрации по 31 декабря календарного года, следующего за годом государственной регистрации, включительно.
Отчетный период для промежуточной отчетности
Отчетным периодом для промежуточной бухгалтерской (финансовой) отчетности является период с 1 января по отчетную дату периода, за который составляется промежуточная бухгалтерская (финансовая) отчетность, включительно.
Первым отчетным периодом для промежуточной бухгалтерской (финансовой) отчетности является период с даты государственной регистрации организации по отчетную дату периода, за который составляется промежуточная бухгалтерская (финансовая) отчетность, включительно.
Состав бухгалтерской отчетности для малых предприятий
Малые предприятия могут по своему выбору формировать бухгалтерскую отчетность, как в общеустановленном порядке, так и по упрощенным формам. Упрощенные формы приведены в приложении № 5 к приказу Минфина России от 2 июля 2010 года № 66н. Формы бухгалтерского баланса и отчета о финансовых результатах содержат показателей существенно меньше, чем в обычных формах. Более подробно о том, как составить формы упрощенной отчетности малым предприятиям, читайте в разделе «Бухгалтерский баланс» → подразделе «Баланс для малых предприятий и отчет о финансовых результатах» → «Отчет для малых предприятий».
О составе годовой отчетности малых предприятий напомнила ФНС РФ в письме от 20 февраля 2017 г. № СД-4-3/3088@. Если на малом предприятии бухучет ведется в общеустановленном порядке, то в ИФНС нужно представить следующие документы:
- бухгалтерский баланс;
- отчет о финансовых результатах;
- отчет об изменениях капитала;
- отчет о движении денежных средств;
- отчет о целевом использовании средств.
Для тех малых предприятий, которые выбрали упрощенный порядок, состав представляемой бухотчетности следующий:
- бухгалтерский баланс;
- отчет о финансовых результатах;
- отчет о целевом использовании средств.
Обратите внимание: годовая отчетность для организаций на УСН состоит из бухгалтерского баланса и отчета о финансовых результатах. Другие приложения заполнять не нужно. Но те «упрощенцы», которые подпадают под обязательный аудит, обязаны представить еще и аудиторское заключение (п. 10 ст. 13 Закона № 402-ФЗ).
О старых формах
Порядок составления и представления бухгалтерской отчетности до 2011 года регулировался Федеральным законом от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете» (утратил силу в связи с принятием Федерального закона от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учете»), Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации » (утв. приказом Минфина РФ от 29 июля 1998 г. № 34н) и ПБУ 4/99 «Бухгалтерская отчетность организации (утв. приказом Минфина РФ от 6 июля 1999 г. № 43н).
В состав годовой бухгалтерской отчетности включались следующие рекомендуемые формы:
- Бухгалтерский баланс (форма № 1);
- Отчет о прибылях и убытках (форма № 2);
- Отчет об изменениях капитала (форма № 3);
- Отчет о движении денежных средств (форма № 4);
- Приложение к бухгалтерскому балансу (форма № 5).
В состав отчетности включались также пояснительная записка и аудиторское заключение, подтверждающее достоверность бухгалтерской отчетности организации.
Отчет о целевом использовании полученных средств (форма № 6) рекомендовали включать в состав бухгалтерской отчетности только некоммерческим организациям.
Полная версия этой статьи доступна только платным пользователям бератора
Чтобы получить доступ, просто оформите заказ на бератор:
- Мы откроем вам доступ сразу после оплаты
- Вы получите бератор по очень выгодной цене
- Все новые возможности бератора вы будете получать бесплатно!
Если у вас уже есть доступ, войдите