Отчет о прослеживаемых товарах: кто и когда должен заполнять и сдавать
Участники оборота прослеживаемых товаров обязаны отчитываться в ИФНС обо всех операциях с такими товарами. Рассказываем, в каких случаях организации и ИП обязаны заполнять и сдавать отчет о прослеживаемости, а в каких отчет остается пустым и сдавать его не требуется.
Отчет о прослеживаемых товарах
С 1 июля 2021 года в России действует Национальная система прослеживаемости товаров, которая обязывает налогоплательщиков, осуществляющих операции с товарами, подлежащими прослеживаемости, на регулярной основе отчитываться обо всех таких операциях (Федеральный закон от 09.11.2020 № 371-ФЗ).
В рамках данной отчетности организации и ИП обязаны представлять в налоговую инспекцию в том числе отчет об операциях с товарами, подлежащими прослеживаемости. Отчет нужно представлять в ИФНС:
- по месту нахождения организации;
- по месту учета организации в качестве крупнейшего налогоплательщика;
- по месту жительства ИП.
Отчет компании представляют ежеквартально по форме, утв. приказом ФНС России от 08.07.2021 № ЕД-7-15/645@. Срок представления отчета – не позднее 25-го числа месяца, следующего за истекшим кварталом. Отчет во всех случаях представляют в электронной форме по ТКС.
При этом обязанность по сдаче данного отчета распространяется как на спецрежимников (компании на УСН, ПСН), так и в ряде случаев на компании, применяющие ОСНО и не освобожденные от НДС. Рассмотрим подобнее ситуации, когда компании, применяющие ОСНО и налоговые спецрежимы, должны заполнять и представлять в ИФНС отчеты о прослеживаемости, а когда – нет.
Шпаргалка по статье от редакции БУХ.1С для тех, у кого нет времени
1. С 01.07.2021г. налогоплательщики, осуществляющие операции с прослеживаемыми товарами, должны ежеквартально отчитываться о таких операциях, представляя в налоговую инспекцию отчет об операциях с товарами, подлежащими прослеживаемости.
2. Организации и ИП на ОСНО отчет о прослеживаемых товарах не представляют (они являются плательщиками НДС и сдают отчетность по НДС, где уже указаны реквизиты прослеживаемости). При формировании отчетности в 1С отчет о прослеживаемости у них не заполняется и остается пустым.
3. Организациям и ИП на ОСНО отчет о прослеживаемости нужно сдавать, если сведения об операциях с прослеживаемыми товарами не попали в отчетность по НДС. В 1С отчет о прослеживаемых товарах в таких ситуациях заполняется по общим правилам.
4. Организации и ИП на спецрежимах должны сдавать отчет о прослеживаемости, так как они не являются плательщиками НДС и не сдают отчетность по НДС. 1С при проведении операций с прослеживаемыми товарами не может оставить отчет о прослеживаемости пустым.
5. Отчитываться о товарах, подлежащих прослеживаемости, нужно при их приобретении, реализации (в том числе, через агента или комиссионера), передаче другому лицу, получении таких товаров безвозмездно, уничтожении, конфискации и др. Перечень прослеживаемых товаров установлен правительством.
6. Если в каком-либо квартале у организации или ИП на спецрежиме не было операций с прослеживаемыми товарами, то отчет о прослеживаемости за указанный квартал сдавать не нужно и в 1С он останется пустым.
Когда компании на ОСНО обязаны заполнять и сдавать отчет о прослеживаемости
Организации и ИП, применяющие ОСНО, признаются плательщиками НДС (за исключением тех, кто получил освобождение) и поэтому указывают реквизиты прослеживаемости в соответствующих декларациях по НДС, счетах-фактурах и книгах продаж (ст. 169 НК РФ). В частности, в счетах-фактурах, в книгах продаж и книгах покупок они указывают сведения о количественной единице измерения товара, используемой в целях прослеживаемости, а также количество прослеживаемого товара в этой количественной единице измерения.
Соответственно, по общему правилу отчет о прослеживаемых товарах в налоговую они не представляют, а представляют в этих целях отчетность по НДС – декларации, счета-фактуры и книги продаж, где уже указаны реквизиты прослеживаемости. Поэтому в учетных бухгалтерских решения (в том числе программах 1С) при формировании соответствующей отчетности сами отчеты о прослеживаемости не заполняются и остаются пустыми.
Вместе с тем, если сведения об операциях с прослеживаемыми товарами не попадают в отчетность по НДС, данные сведения необходимо отразить в отчете о прослеживаемости. Следовательно, в ряде случаев организации и ИП на ОСНО все же обязаны заполнять и представлять в ИФНС данные отчеты. Так, отчеты необходимо направлять в ИФНС (абз. 3 п. 33 постановления Правительства РФ от 01.07.2021 № 1108 «Об утверждении Положения о национальной системе прослеживаемости товаров»):
- при освобождении организации и ИП на ОСНО от уплаты от НДС (в случаях совершения в отчетном квартале операций с прослеживаемыми товарами);
- приобретении прослеживаемого товара, в том числе через агента или комиссионера, у налогоплательщиков, освобожденных от уплаты НДС;
- приобретении прослеживаемого товара у спецрежимников на УСН, ПСН и т.д.;
- исключении товара из перечня продукции, подлежащей прослеживаемости;
- возврате товаров, подлежащих прослеживаемости, ранее реализованных физлицам и самозанятым;
- реализации и приобретении прослеживаемых товаров, не признаваемых объектом налогообложения НДС;
- передаче товаров, подлежащих прослеживаемости, в производство и на переработку, а также при уничтожении прослеживаемых товаров;
- вывозе прослеживаемых товаров с территории РФ в соответствии с таможенной процедурой экспорта (реэкспорта);
- вывозе прослеживаемых товаров с территории РФ на территорию другого государства – члена ЕАЭС;
- выявлении в ходе инвентаризации недостачи прослеживаемых товаров;
- возврате остатков неиспользованных (непереработанных) прослеживаемых товаров из производства;
- выявлении в ходе инвентаризации прослеживаемых товаров, по которым ранее выявлена недостача;
- реализации и приобретении прослеживаемых товаров, освобождаемых от налогообложения НДС в соответствии со ст. 149 НК РФ.
Во всех указанных случаях компании на ОСНО должны представлять в налоговую инспекцию отчет о прослеживаемых товарах. Учетные программы в этих случаях заполняют данные отчеты по общим правилам.
Общее правило: налоговики в любом случае должны получить информацию об операциях с прослеживаемыми товарами. Если организация сдает отчетность по НДС, то эта информация есть в ней и отдельно сдавать отчет о прослеживаемых товарах не надо. Если компания не сдает отчетность по НДС, то нужно сдать отчет о прослеживаемости.
Когда компании на ОСНО не сдают отчет о прослеживаемости
Поскольку организации и ИП на ОСНО, не освобожденные от уплаты НДС, уже отражают реквизиты прослеживаемости товаров в налоговых декларациях и первичных документах, то повторно отчитываться по этим же операциям, представляя в ИФНС отчет о прослеживаемости, они не должны. Соответственно, компании на ОСНО не представляют отчет о прослеживаемости в следующих случаях:
- при реализации прослеживаемых товаров организациям и ИП;
- реализации прослеживаемых товаров физлицам в личных, семейных, домашних и иных не связанных с осуществлением предпринимательской деятельности целях;
- безвозмездной передаче права собственности на товары, подлежащие прослеживаемости;
- реализации прослеживаемых товаров на экспорт;
- реализации прослеживаемых товаров в государства – члены ЕАЭС;
- реализации прослеживаемых товаров в составе набора (комплекта) – в таких случаях компании на ОСНО должны указать в соответствующих графах счета-фактуры (12, 12а и 13) реквизиты прослеживаемости по каждому товару, подлежащему прослеживаемости, включенному в набор;
- отсутствии в отчетном квартале каких-либо операций с прослеживаемыми товарами.
Когда спецрежимники обязаны заполнять и сдавать отчет о прослеживаемости
Так как организации и ИП, применяющие специальные налоговые режимы, не признаются плательщиками НДС, то соответствующую отчетность с реквизитами прослеживаемости в ИФНС они не представляют. Вместо этого они должны сдавать в ИФНС отчет о прослеживаемых товарах. В частности, такой отчет представляется спецрежимниками (абз. 2 п. 33 постановления Правительства РФ от 01.07.2021 № 1108):
- при приобретении товаров, подлежащих прослеживаемости;
- реализации прослеживаемых товаров, в том числе через агента или комиссионера;
- передаче другому лицу товара, подлежащего прослеживаемости, не связанной с реализацией:
- передаче/получении на безвозмездной основе права собственности на товары, подлежащие прослеживаемости;
- исключении товара, подлежащего прослеживаемости, из перечня соответствующих товаров;
- уничтожении прослеживаемого товара;
- возврате ранее проданного товара, подлежащего прослеживаемости;
- конфискации товара, подлежащего прослеживаемости;
- выявлении в ходе инвентаризации недостачи прослеживаемых товаров;
- выявлении в ходе инвентаризации прослеживаемых товаров, по которым ранее выявлена недостача.
Во всех перечисленных выше случаях организации и ИП на УСН, ПСН и т.д. должны заполнять и ежеквартально сдавать в ИФНС отчет о прослеживаемости. Следовательно, при проведении данных операций учетные бухгалтерские программы не могут оставлять отчет о прослеживаемости пустым и незаполненным.
Когда спецрежимники не сдают отчет о прослеживаемости
Отчет заполняется только в отношении товаров, подлежащих прослеживаемости. Перечень таких товаров установлен в соответствии правительственным постановлением от 01.07.2021 № 1110. Для целей применения перечня товаров, подлежащих прослеживаемости, организациям и ИП необходимо руководствоваться кодами ТН ВЭД ЕАЭС.
И если тот или иной код ТН ВЭД ЕАЭС не поименован в указанном перечне, то он не подлежит прослеживаемости и включать в отчет сведения об операциях с таким товаром не нужно.
Соответственно, если в каком-либо квартале у организации и ИП на спецрежиме не было операций с прослеживаемыми товарами, то отчет о прослеживаемости за указанный квартал они не сдают.
Разбираемся в отчетности по прослеживаемости товаров.
Каждый налогоплательщик – участник системы прослеживаемости обязан подавать отчетность по операциям с прослеживаемыми товарами в налоговые органы. Отчеты подаются в электронном виде в налоговые органы по месту нахождения организации через оператора электронного документооборота. Рассказываем, какие отчеты должны подаваться, в какие сроки и какие штрафы накладываются за нарушение порядка предоставления отчетов по прослеживаемости.
Система прослеживаемости товаров была введена в России 8.07.2021 года и начала действовать с января 2022 года. Операции по продукции из утвержденного перечня контролируются Федеральной налоговой службой даже в тех случаях, когда она покупается для личных потребностей компании или ИП.
СБИС Прослеживаемость обеспечит обмен данными в рамках законодательства РФ по обороту прослеживаемых товаров. А наши специалисты подберут выгодные тарифы, настроят работу программного обеспечения, обеспечат техническую поддержку 24/7.
Какие товары относятся к прослеживаемым
На момент выхода статьи в список прослеживаемых товаров попали:
- автомобильные погрузчики;
- стиральные машинки (бытовые и промышленные);
- морозильные камеры (бытовые);
- холодильники (бытовые);
- детские автомобильные кресла;
- детские коляски;
- мониторы для компьютеров, проекторы;
- Бульдозеры, грейдеры, планировщики, тромбовочные машины, дорожные катки, экскаваторы;
- интегральные схемы
На официальном ресурсе ФНС есть таблица, где можно проверить, точно этот товар входит в список или нет. На текущий момент список утвержден Постановлением правительства 01.07.2021 № 1110.
Обязанности ИП и юридических лиц по прослеживаемым товарам
Если продукция из приведенного выше списка была куплена, продана, получена в безвозмездное пользование или передана организации или предпринимателю необходимо выполнить два действия: выставить электронную счёт-фактуру и подать отчётность.
Сдавать отчетность не нужно, если товар перемещался с одного склада владельца на другой, сдавался в аренду, переводился в основное средство и вводился в эксплуатацию.
Отчётность по прослеживаемым товарам
Физическим и юридическим лицам необходимо будет направить в ИФНС отчёты в электронном виде:
- при экспорте из РФ в государства ЕАЭС — Уведомление о перемещении;
- при импорте из стран ЕАЭС — Уведомление о ввозе;
- Отчёт об операциях с прослеживаемыми товарами – во всех остальных случаях (купле, продаже, безвозмездной передаче и пр.).
Сведения по прослеживаемости
Данные для формирования отчетности по прослеживаемым товарам собираются на основе реквизитов РНПТ (регистрационный номер партии товаров). Они вносятся в УПД, счета-фактуры и декларации по НДС. На их основе подается отчетность и уведомления о прослеживаемости.
Получение РНПТ происходит:
- при ввозе из стран ЕАЭС (компания подает уведомление о ввозе, а налоговая назначает РНПТ),
- при ввозе не через страны ЕАЭС (компания-импортер сама формирует РНПТ в таможенной декларации).
Кто обязан подавать отчётность по прослеживаемости
Отчитываться в ФНС обязаны все предприниматели и организации, которые импортируют, покупают, перепродают или отдают в производство товары, подлежащие прослеживаемости. В том числе отчёты подают:
- Плательщики НДС. Сдавать отчёт по прослеживаемым товарам нужно только в том случае, когда такие процедуры не были внесены в декларацию по НДС. Как пример — передача продукции на переработку или на производство.
- Неплательщики НДС. Налогоплательщики на патентной системе, упрощенке либо освобожденные от уплаты налога на добавленную стоимость по 145-й статье Налогового кодекса РФ. В отчёте нужно будет указать все операции, которые были произведены с прослеживаемыми товарами.
Есть и нулевая отчётность. Подавать документы не нужно, если за отчётный квартал никаких операций по пролеживаемым товарам не совершалось.
Сроки подачи отчётности по прослеживаемым товарам
Крайний срок подачи отчета об операциях с пролеживаемыми товарами совпадает со сроком подачи НДС-декларации, то есть до 25-го числа квартала: в апреле, июле, октябре и январе. В случае, когда это выходной или праздничный день, крайний срок сдвигается на следующий ближайший рабочий.
Таким образом, календарь отчета по прослеживаемым товарам выглядит следующим образом:
- 25 апреля
- 25 июля
- 25 октября
- 25 января
Подаётся отчёт об операциях с пролеживаемыми товарами в электронном виде через ЭДО, он должен быть верифицирован усиленной электронной подписью. Документ хранится (можно не распечатывая) на протяжении пяти лет.
Уведомление о ввозе при импорте товаров из стран ЕАЭС подается в течение 5 дней после принятия товаров на учет.
Уведомление о перемещении при экспорте из России товаров в государства ЕАЭС подается в течение 5 дней после дня отгрузки.
Как корректно оформить отчет об операциях с пролеживаемыми товарами
Все правила и требования заполнения отчёта указаны в приказе ФНС № ЕД-7-15/645@ от 8.07.2021. В отчёте прописывают такие данные:
- наименование, КПП и ИНН контрагента;
- код операции;
- регистрационный номер партии товара;
- реквизиты УПД, счёта-фактуры и прочих документов (по каждой сделке);
- стоимость и количество товаров (не учитывать НДС) по каждому РНПТ.
Есть нюансы, как заполнять отдельные поля.
- I квартал: код 21;
- II: 22;
- III: 23;
- IV: 24.
Для обособленных подразделений существуют свои особенности. В документе нужно указать и операции головного подразделения фирмы, и российских ОП. В строках 4-4б прописывают данные головного подразделения (ИНН, КПП, наименования).
Коды операций прописываются по предусмотренным правилам. Они указываются в строке 3. Наиболее востребованные коды:
- 15: продажа владельцем;
- 16: безвозмездная передача;
- 17: покупка в собственность;
- 18: безвозмездное получение;
- 21: покупатель получает корректировочный счёт-фактуру из-за снижения стоимости товара;
- 22: то же, что и код 21, но из-за повышения стоимости товара.
Некоторые другие сложные моменты:
- Порядковый номер корректировочного уведомления. В первый раз ставим 0, затем — по номеру корректировки, то есть 1, 2, 3 и так далее.
- Признак уведомления. Код 1 — товар куплен у физлица, ранее использовался для личных нужд. Код 2 — товар конфискован в пользу государства. В остальных случаях не заполняется.
- ИПП не заполняют поле КПП.
- Если есть оба кода (ОКПД2 и ТН ВЭД), один можно использовать вместо другого (они взаимозаменяемы).
- РНПТ указывается только при наличии. Когда уведомление будет подано, отправителю будет передан РНПТ на оставшийся товар.
- Количество товаров. При одном уведомлении на несколько позиций (одинаковый код и единица измерения) указываем общее количество.
- Стоимость принятия товара. При одинаковом коде и единице измерения указываем общую стоимость всех товаров.
Крайне рекомендуется тщательно проверить корректность заполнения всех полей. Ошибка может быть расценена как «предоставление ложных сведений». Также если собираетесь ещё продавать товар, то отчётность пока лучше не отправлять.
Электронные счета-фактуры по прослеживаемым товарам
Компания высылает счёт-фактуру покупателю через ЭДО при передаче прав собственности на прослеживаемые товары. В них обязательно присутствует регистрационный номер партии товара (РНПТ). Счет-фактура с РНПТ высылается в случае, когда покупатель уплачивает налог на добавленную стоимость. Если покупатель не является плательщиком НДС, то передаются документы об отгрузке.
Счета-фактуры являются основанием для принятия предъявленных покупателю продавцом сумм налога к вычету. Если в счетах-фактурах присутствуют критические ошибки, то это будет считаться основанием для отказа в принятии к вычету сумм налога. К таким ошибкам можно отнести неверно заполненные строки 5а, неверное указание реквизитов документов об отгрузке, неверный код товара по ТН ВЭД ЕАЭС в графе 1б.
Нарушения и штрафы за прослеживаемость
Начиная с первого июля 2022 года планировалось ввести штрафные санкции за нарушения по отчётности о прослеживаемых товарах. Размеры штрафов:
- Документы переданы в бумажном, а не электронном виде: 200 рублей.
- Указаны ложные сведения: 1000 рублей.
- Отчёт не был представлен вовремя: 1000 рублей.
Минфин и налоговики предложили перенести срок вступления в силу ответственности участников оборота прослеживаемых товаров за нарушение законодательства на 1 января 2024 года. Правительство изначально согласилось с этим предложением, однако на текущий момент Минфин заново подготовил поправки, устанавливающие новые административные штрафы для ИП и организаций за нарушения режима предоставления данных по прослеживаемым товарам.
Как сдавать отчетность по прослеживаемым товарам без ошибок и точно в срок
Чтобы подавать все отчёты вовремя и без ошибок каждому налогоплательщику требуется не только тщательно изучить порядок оформления документов по обороту прослеживаемых товаров, но и обеспечить техническую базу для подготовки и отправки электронных отчетов и уведомлений. Используйте СБИС. СБИС автоматизирует процесс обмена электронными документами и процесс подготовки отчетности. СБИС загрузит и выгрузит все поступления в вашу учетную систему, отправит запрос в ФНС, получит РНПТ, сформирует все необходимые документы по прослеживаемым товарам и отправит их контрагентам. А наши специалисты подключат и настроят программное обеспечение, обучат персонал, окажут техническую поддержку 24/7. Если у вас есть вопросы, обращайтесь к нам прямо сейчас!
АБТ Сервисы для бизнеса
Мы поможем организовать круглосуточное электронное взаимодействие не только с вашими контрагентами, но и государственными органами. Простая интеграция и техническая поддержка обеспечат быстрый старт. А наши специалисты помогут подобрать оптимальный тариф, интегрируют учетную систему и ответят на все ваши вопросы.
Подключиться Заказать консультацию
- Организуем ЭДО со всеми государственными системами
- Окажем техническую поддержку 24/7
Отчет об операциях с прослеживаемыми товарами за III квартал 2023 года: важное для бухгалтера
Не позднее 25 октября нужно сдать отчет о прослеживаемых товарах за III квартал. Форма и порядок его заполнения прежние. Однако эта отчетность часто вызывает вопросы. Так, неясно, какие операции включать тем, кто платит НДС, и нужно ли отражать данные из книги продаж. Об этом и не только — в обзоре.
Если в III квартале организация совершала операции с прослеживаемыми товарами, она должна сдать по ним отчет. Срок подачи — не позднее 25 октября.
Отчет об операциях с прослеживаемыми товарами направьте по ТКС в налоговую по месту нахождения. Его нужно подписать усиленной квалифицированной ЭП.
Отметим, что пока нет штрафов за несдачу отчетности. Скорее всего, их введут в 2024 году.
В отчете отразите:
- сведения об участнике оборота товаров;
- период совершения операции и ее код;
- информацию о контрагенте;
- реквизиты первичных учетных документов;
- сведения о прослеживаемом товаре.
Обратите внимание: перечень операций, которые нужно указать в отчете, зависит от того, кто его заполняет.
Если, например, организация — неплательщик НДС, в отчет следует в том числе включить покупку и продажу прослеживаемого товара, его безвозмездную передачу или получение, сведения о прекращении и возобновлении прослеживаемости.
Не отражаются в отчете операции импорта из стран ЕАЭС и экспорта в них. Эти сведения включают в уведомление о ввозе или перемещении прослеживаемых товаров.
Если организация — плательщик НДС, в отчете нужно отразить, к примеру, такие операции:
- покупку прослеживаемого товара без НДС;
- прекращение прослеживаемости товара, в т.ч. из-за выявления недостачи при инвентаризации;
- восстановление прослеживаемости товара, в частности, из-за возврата неиспользованных товаров, переданных ранее в производство.
Учтите: не нужно включать в отчет операции из книги покупок или продаж. Вы отразите их в декларации по НДС.
- В каких случаях подать и как заполнить отчет о прослеживаемых товарах
- Образец заполнения отчета об операциях с прослеживаемыми товарами
Если после сдачи отчетности вы нашли ошибки или увидели, что забыли отразить операцию, подайте корректировочный отчет. Срок — не позднее первого рабочего дня после обнаружения ошибки или неполноты.
Бюджетные организации заполняют и подают отчет об операциях с прослеживаемыми товарами в таком же порядке.
Когда сдавать и как заполнять отчет об операциях с прослеживаемыми товарами
Национальная система прослеживаемости работает уже больше года. Но налогоплательщики до сих пор разбираются в правилах: кто участвует в системе, надо ли отчитываться о прослеживаемости и когда сдавать отчетность. Рассказываем, как заполнить отчет об операциях с прослеживаемыми товарами для налоговой и что в него включить.
В этой статье:
- Участники системы прослеживаемости
- Отчет о прослеживаемости товаров: когда и как подавать
- Операции с прослеживаемыми товарами: кто сдает и что включать в отчет
- Пример отчета о прослеживаемых товарах
- Ответственность за несдачу или ошибки в отчетности
- Виды операций для отчетности по НСПТ
Сдавайте в ИФНС уведомления и отчеты по прослеживаемости через Экстерн
Участники системы прослеживаемости
Национальная система прослеживаемости товаров (далее — НСПТ) работает в России с 8 июля 2021 года. Регламент утвердили постановлением правительства РФ от 01.07.2021 № 1108. НСПТ ввели для исполнения Соглашения между странами ЕАЭС — чтобы препятствовать схемам уклонения от уплаты налоговых и таможенных платежей.
Участники НСПТ — организации и предприниматели, которые проводят операции с прослеживаемыми товарами (п. 2 Положения о НСПТ). Система налогообложения значения не имеет, налогоплательщики на спецрежимах тоже участвуют в прослеживаемости.
Прослеживаемость начинается, как только импортный товар ввозят в Россию. А заканчивается — сразу же после выбытия товара из оборота на территории РФ: после экспорта, передачи в производство, отправки на переработку или утилизацию (п. 3, 4 Положения о НСПТ).
Импортные товары прослеживаются, если их коды ТН ВЭД ЕАЭС включены в правительственный перечень (ПП РФ от 01.07.2021 № 1110). Такие товары должны находиться в собственности организации или ИП.
Проверить, подлежит ли товар прослеживаемости или нет, можно в специальном сервисе ФНС. Введите название товара, его ОКПД2 или код ТН ВЭД и определите, прослеживается ли ваша продукция. Если да, и при этом вы проводили с продукцией определенные операции, нужно подать отчет о прослеживаемых товарах в налоговую.
Продажа товара физлицу для его личных нужд — основание для прекращения прослеживаемости. А вот когда физлицо приобретает продукцию не для себя, а для другого лица (организации, ИП), прослеживание не прекращается. В таком случае продавец должен отправить фактическому покупателю — организации или предпринимателю — электронный счет-фактуру по ТКС (письма Минфина от 23.08.2021 № 27-01-22/67650, ФНС от 19.10.2021 № ЕА-4-15/14817@).
Посмотреть страну происхождения товара и проверить, импортный он или нет, можно в технической документации от продавца — техпаспорте, спецификации, сертификатах соответствия (письма ФНС от 19.08.2021 № ЕА-4-15/11700@, от 12.05.2021 № ЕА-4-15/6469@).
Если подтверждения страны-изготовителя нет в документах на товар, и вы не смогли определить происхождение продукции иными способами, налоговая запросит пояснения. Именно новому владельцу придется готовить объяснительную и доказывать невозможность установления страны-производителя.
Отчет о прослеживаемости товаров: когда и как подавать
Форма отчета о прослеживаемой продукции утверждена приказом ФНС от 08.07.2021 № ЕД-7-15/645@ (КНД 1169010). В этом же приказе определены формат и порядок заполнения отчетности об операциях с товарами, подлежащими прослеживаемости.
Организации и ИП подают отчет в свои налоговые по месту учета. Если у компании есть обособленные подразделения, то она включает в отчет о прослеживаемости данные и по головной организации, и по всем обособкам.
Отчет об операциях с прослеживаемыми товарами сдают до 25 числа месяца после отчетного квартала. Даты сдачи в 2023 году:
- за 4 квартал 2022 — до 25.01.2023;
- за 1 квартал 2023 — до 25.04.2023;
- за 2 квартал 2023 — до 25.07.2023;
- за 3 квартал 2023 — до 25.10.2023;
- за 4 квартал 2023 — до 25.01.2024.
Сдавать форму КНД 1169010 надо в электронной форме по ТКС — через вашего оператора электронного документооборота. Заполнить и отправить отчет о прослеживаемости можно и в Экстерне.
Важно! Если вы не проводили операции с прослеживамыми товарами в течение квартала, сдавать отчет не надо (п. 2.3 ст. 23 НК РФ, п. 32 Положения о НСПТ). Нулевая форма КНД 1169010 не предусмотрена.
Операции с прослеживаемыми товарами: кто сдает и что включать в отчет
Плательщики и неплательщики НДС по-разному включают в отчет операции с прослеживаемыми товарами.
Отчет для плательщиков НДС
Если вы платите НДС и не освобождены от обязанностей налогоплательщика, отразите в отчете о прослеживаемых товарах такие операции (п. 33 Положения о НСПТ):
- Приобретение, получение товара у организаций и ИП — неплательщиков НДС. Если приобрели продукцию через агента или комиссионера, тоже включите такую операцию в отчет.
- Прекращение прослеживаемости товара, если его исключили из перечня, он выбыл из оборота или выявили недостачу продукции при инвентаризации.
- Восстановление прослеживаемости, если вернули неиспользованную продукцию после производства, переработки или обнаружили товары, по которым выявили недостачу при инвентаризации.
- Реализацию, передачу, приобретение или получение прослеживаемых товаров, которые не являются налогооблагаемыми объектами или освобождены от налогообложения (п. 2 ст. 146, ст. 149 НК РФ).
Другие операции плательщикам НДС отражать в отчете не нужно. То есть в отчетности по прослеживаемым товарам не показывают операции из книги покупок и продаж — их отражают в декларации по НДС (письмо ФНС от 20.01.2022 № ЕА-4-15/527@). А если не регистрируете счета-фактуры на прослеживаемые товары в книге покупок, то и отражать сведения из этих счетов-фактур в отчете не надо (письмо ФНС от 30.09.2021 № ЕА-4-15/13856@).
Важно! Если включаете входной НДС в расходы по налогу на прибыль, то в отчете не нужно показывать сведения из счета-фактуры от поставщика на прослеживаемые товары (п. 5 ст. 170 НК РФ, письмо ФНС от 03.09.2021 № ЕА-4-15/12520@).
Отчет для неплательщиков НДС
Неплательщики НДС — спецрежимники и те, кто освобожден от обязанностей налогоплательщика — включают в отчет о прослеживаемости такие операции (п. 33 Положения о НСПТ):
- Приобретение и получение, реализация и передача прослеживаемых товаров. Операции через агентов и комиссионеров тоже учитываются.
- Передача, получение прослеживаемого товара, которая не связана с безвозмездными операциями.
- Прекращение и возобновление прослеживаемости.
Операции по импорту и экспорту из стран ЕАЭС в отчет не включают. Их показывают в уведомлениях о ввозе или перемещении прослеживаемых товаров.
В отчете о прослеживаемости указывают КВО — коды видов операций (Приложение № 1 к Порядку заполнения отчета из приказа ФНС от 08.07.2021 № ЕД-7-15/645@). Их поделили на блоки для участников, которые применяют разные режимы налогообложения. Так организациям и ИП легче ориентироваться в операциях, а налоговикам — проводить сверку между участниками НСПТ.
Пример отчета о прослеживаемых товарах
В отчете указывают сведения об участнике товарного оборота, периоде проведения и видах операций с прослеживаемой продукцией, а также сведения о контрагенте и первичных документах учета.
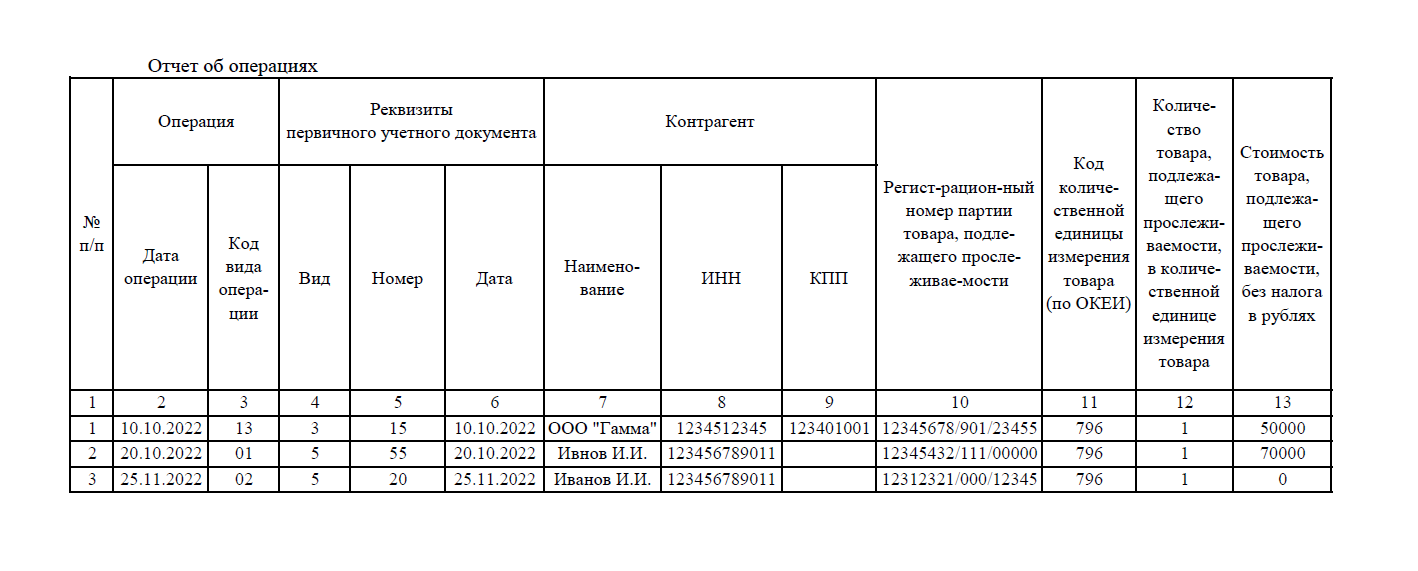
Приведем пример. В 2022 году индивидуальный предприниматель Иванов И.И. купил импортную технику, которая нужна ему для работы — монитор, проектор и морозильное оборудование. В 4 квартале 2022 года ИП провел ряд операций с этими товарами:
- 10 октября 2022 года — передал морозильное оборудование как вклад в уставный капитал ООО «Гамма». Передача подтверждена УПД № 15 от 10.10.2022. Операцию по передаче имущества в уставной капитал отражаем в отчете по коду 13.
- 20 октября 2022 года — передал монитор в производство. Подтверждающим документом стал акт приема-передачи № 55 от 20.10.2022. После участия в производственном процессе монитор изменил первоначальные характеристики и теперь неотделим от POS-системы. Такую операцию отражаем по КВО 01. И еще важный момент: в этой операции контрагентом будет сам ИП, поэтому в строках 7, 8 и 9 надо указать собственные реквизиты (пп. «ж» п. 10 Порядка заполнения отчета).
- 25 ноября 2022 года — утилизировал проектор. В нем обнаружили дефекты, которые нельзя отремонтировать. После операции составили акт утилизации № 20 от 25.11.2022. В отчете указываем код 02.
Все эти операции в с прослеживаемыми товарами нужно отразить в отчете. Система налогообложения предпринимателя в этом случае значения не имеет.
Важно! Реквизиты прослеживаемости из УПД нужно показывать в графах 10-12 отчета (письмо ФНС от 20.01.2022 № ЕА-4-15/527@).
Вот как будет выглядеть отчет о прослеживаемых товарах для ИП за 4 квартал 2022 года.
Если после отправки обнаружили, что отразили в отчете не все операции или допустили ошибку, подайте корректировку. Уточнить информацию нужно не позднее следующего рабочего дня после выявления недостоверных сведений (п. 34 Положения о НСПТ).
Сдавайте в ИФНС уведомления и отчеты по прослеживаемости через Экстерн
Ответственность за несдачу или ошибки в отчетности
Налогоплательщиков не штрафовали за нарушения национальной системы прослеживаемости до 1 июля 2022 года. Но переходный период решили продлить и на 2023 год: законопроект о штрафах исключили из законодательного плана на 2023 год. То есть нарушителей НСПТ не будут штрафовать вплоть до 1 января 2024 года.
Как только закон введут, в административном кодексе появятся новые статьи — с 15.48 по 15.52 КоАП РФ. За просрочку и несдачу отчета будут штрафовать на 1 000 рублей (ст. 15.48). За ошибки штраф такой же, но если подать корректировку до того, как налоговики обнаружат искажение, участника оборота освободят от ответственности (ст. 15.50).
Важно! И хотя за несдачу, просрочку и ошибки в отчетах пока не штрафуют, налоговики все равно внимательно следят за отчетностью по НСПТ. И если инспектор выявит расхождения между вашими отчетными показателями и отчетом вашего контрагента, он запросит счета-фактуры и остальные подтверждающие документы для контроля.
Виды операций для отчетности по НСПТ
Виды операций для заполнения отчета о прослеживаемости приводятся в приложении № 1 к Порядку из приказа № ЕД-7-15/645. Все операции кодируют, а коды разделяют по группам. Всего таких групп четыре:
- Операции прекращения прослеживаемости.
- Операции возобновления прослеживаемости.
- Операции при передаче, получении товаров, не связанные с реализацией и безвозмездной передачей.
- Операции при приобретении и получении, реализации и передаче, в том числе через агента или комиссионера.
Разберем каждую группу в таблицах. Операции через агентов и комиссионеров выделим в отдельную таблицу.
Операции прекращения прослеживаемости
Отражают все участники оборота — организации, предприниматели.
В результате обработки изделия меняют или теряют первоначальные свойства, а в некоторых случаях — становятся неотделимыми от других товаров.
Если передаете товар сотруднику для выполнения его рабочих обязанностей, это не передача в производство. То есть когда вы отдаете своему персоналу импортные мониторы для работы, товары не выбывают из оборота — их не надо отражать в отчете (письмо Минфина от 23.08.2021 № 27-01-22/67650)
Отражают все участники оборота — организации, предприниматели.
Такие операции ИФНС внимательно контролирует
Отражают только участники оборота на спецрежимах и налогоплательщики, освобожденные от обязанностей по НДС.
Если потребитель приобрел прослеживаемые товары не для личных нужд, а по доверенности, продукция не выбывает из НСПТ. Но такой покупатель обязан сообщить, что приобретает товары не для себя (письмо Минфина от 23.08.2021 № 27-01-22/67650)
Отражают только участники оборота на спецрежимах и налогоплательщики, освобожденные от обязанностей по НДС.
Организации на общем режиме отражают экспортные операции с реквизитами прослеживаемости в книге продаж, а следовательно и в декларации НДС. Сдавать отчет о прослеживаемости не нужно
Операции возобновления прослеживаемости
Отражают только участники оборота на спецрежимах и налогоплательщики, освобожденные от обязанностей по НДС.
Налогоплательщики на ОСНО отражают возврат в книге покупок.
Прослеживаемость возобновляют по тому же регистрационному номеру партии (РНПТ), который присвоили до реализации
Отражают все участники оборота — организации, предприниматели
Прослеживаемость возобновляют по тому же регистрационному номеру партии (РНПТ), который присвоили до передачи в производство, переработку
Операции при передаче (получении) имущества (товара), не связанные с реализацией или безвозмездной передачей
- внесении вклада в имущество организации (в т. ч. для увеличения чистых активов);
- передаче товара как вклад по договору инвестиционного товарищества, паевых взносов в паевые фонды кооперативов;
- передаче имущества как вклад по договору простого товарищества, вклад в уставный (складочный) капитал хозяйственных обществ и товариществ;
- реорганизации компании
- передаточный акт;
- разделительный баланс;
- соглашение о разделе имущества и другие
Операции при приобретении и получении, реализации и передаче
Отражают участники оборота:
- на спецрежимах и налогоплательщики, освобожденные от НДС;
- плательщики НДС при реализации, безвозмездной передаче в собственность необлагаемых товаров и продукции, освобожденной от НДС (п. 2 ст. 146, ст. 149 НК РФ)
Отражают участники оборота:
- на спецрежимах и налогоплательщики, освобожденные от НДС;
- плательщики НДС при покупке, получении товаров у участников на спецрежиме или освобожденных от НДС;
- плательщики НДС при реализации, безвозмездной передаче в собственность необлагаемых товаров и продукции, освобожденной от НДС (п. 2 ст. 146, ст. 149 НК РФ)
Отражают участники оборота:
- на спецрежимах и налогоплательщики, освобожденные от НДС;
- плательщики НДС при покупке, получении товаров у участников на спецрежиме или освобожденных от НДС
Отражают участники оборота:
- на спецрежимах и налогоплательщики, освобожденные от НДС;
- плательщики НДС при покупке, получении товаров у участников на спецрежиме или освобожденных от НДС
Операции через агентов, комиссионеров
Комиссионер (агент), когда комитент (принципал) применяет спецрежим или освобожден от обязанностей налогоплательщика по НДС.
Отражают только для посреднических операций
Для комитента (принципала), когда комитент (принципал) применяет спецрежим или освобожден от обязанностей налогоплательщика по НДС.
Отражают только для посреднических операций
Комиссионер (агент) в случае приобретения для комитента (принципала) товара у участника оборота на спецрежиме или освобожденного от обязанностей налогоплательщика по НДС.
Отражают только для посреднических операций
- в случае приобретения комиссионером (агентом) товара у участника, применяющего спецрежим или освобожденного от НДС;
- в случае, когда комитент (принципал) применяет спецрежим или освобожден от обязанностей налогоплательщика по НДС.
Отражают только для посреднических операций
Комиссионер (агент), когда комитент (принципал) работает на спецрежиме или освобожден от обязанностей налогоплательщика по НДС.
Отражают только для посреднических операций
Комитент (принципал), когда комитент (принципал) работает на спецрежиме или освобожден от обязанностей налогоплательщика по НДС
Отражают только для посреднических операций
Комиссионер (агент) в случае приобретения для комитента (принципала) товара у участника оборота на спецрежиме или освобожденного от обязанностей налогоплательщика по НДС
Отражают только для посреднических операций
Комитент (принципал) в случае приобретения комиссионером (агентом) товара у участника оборота на спецрежиме или освобожденного от обязанностей налогоплательщика по НДС
Отражают только для посреднических операций
Комиссионер (агент) при реализации товаров комитента (принципала) самозанятым, а также физлицам для бытовых нужд
Отражают только для посреднических операций
Комитент (принципал) при реализации товаров через комиссионера (агента) самозанятым, а также физлицам для бытовых нужд
Отражают только для посреднических операций
Комиссионер (агент) при реализации товаров комитента (принципала) самозанятым или физлицом
Отражают только для посреднических операций
Комитент (принципал) при реализации товаров через комиссионера (агента) самозанятым, а также физлицам для их бытовых нужд.
Отражают только для посреднических операций