В каком периоде можно заявить НДС при импорте
18.03.2022 распечатать Дата таможней отметки о выпуске импортного товара с таможенной зоны, является ключевой для определения налогового периода, в котором компания, импортирующая товары, вправе применить налоговый вычет по НДС.
- товары используются для операций, облагаемых НДС;
- товары приняты на учет;
- есть документы, подтверждающие ввоз товара и уплату налога.
Согласно нормам таможенного законодательства товар считается ввезенным на территорию РФ при его выпуске из таможни, то есть после прохождения ввозных таможенных процедур. И именно это является условием вычета НДС, уплаченного по импортному контракту.
Документом, подтверждающим ввоз товара, является таможенная декларация с отметкой о выпуске товара.
Таким образом, право на вычет НДС, уплаченного на таможне по импорту товаров, возникает в том налогом периоде, в котором товар «выпущен» с таможенной зоны. Это дата проставления на таможенной декларации отметки «Выпуск товаров разрешен».
Мы пишем полезные статьи, чтобы помочь вам разобраться в сложных проблемах бухучета, переводим сложные документы «с чиновничьего на русский». Вы можете помочь нам в этом. Это легко.
*Нажимая кнопку отплатить вы совершаете добровольное пожертвование
НДС при импорте и экспорте
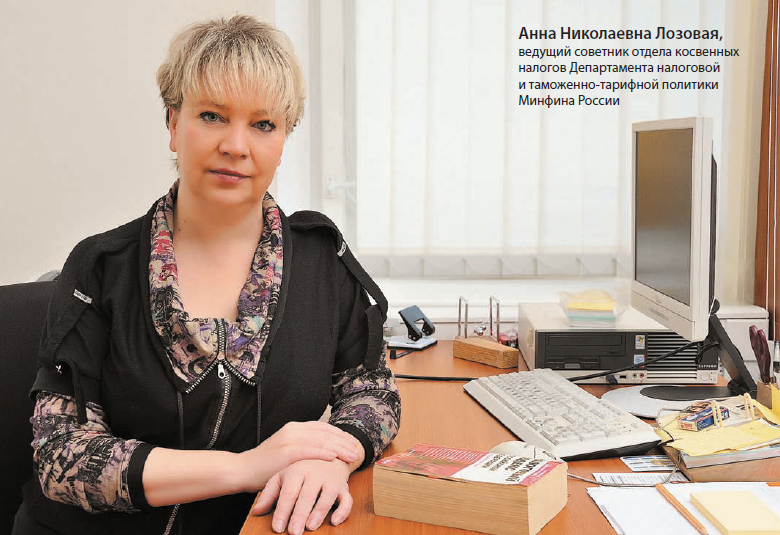
Беседу провела Светлана Ромашова,
корреспондент
Начисление и уплата налога на добавленную стоимость при экспортно импортных операциях имеют свои особенности. У компаний, которые ввозят или вывозят товары из России, возникает множество вопросов по уплате НДС на таможне и по вычетам налога. Всегда актуальна тема сбора пакета необходимых документов для подтверждения и определения срока подачи документов в налоговую инспекцию и обоснования нулевой ставки. Свои нюансы в начислении, уплате и возврате НДС есть при экспорте и импорте из стран таможенного союза. Все специфические особенности применения НДС мы обсудили с Анной Николаевной Лозовой, ведущим советником отдела косвенных налогов Департамента налоговой и таможенно-тарифной политики Минфина России.
В некоторых случаях уплаченные суммы НДС включаются в стоимость импортируемых товаров
Анна Николаевна, давайте начнем с импорта. В каких случаях НДС, уплаченный на таможне, не принимается к вычету, а включается в стоимость импортируемых товаров?
Суммы НДС, уплаченные при ввозе товаров на территорию России, не принимаются к вычету при исчислении платежей в бюджет по этому налогу, а учитываются в стоимости таких товаров в нескольких случаях. Так, НДС включают в стоимость товаров налогоплательщики, которые используют ввозимые товары в операциях, освобождаемых от НДС в соответствии со статьей 149 Налогового кодекса, а также в операциях по реализации товаров (работ, услуг), местом реализации которых не признается территория Российской Федерации 1 . Кроме того, налог, уплаченный при ввозе товаров, учитывается в их стоимости, если товары используются для осуществления операций, которые не признаются реализацией товаров (работ, услуг) в соответствии с пунктом 2 статьи 146 Налогового кодекса. Право на вычет НДС не имеют лица, не являющиеся плательщиками НДС в соответствии с Налоговым кодексом, а также лица, освобожденные от исполнения обязанностей налогоплательщика по исчислению и уплате этого налога.
Компания имеет право на вычет НДС при импорте, если соблюдены определенные условия
Компания имеет право на вычет НДС при импорте, если соблюдены определенные условия
Прежде всего, право на вычет НДС, уплаченного при ввозе товаров на территорию России, имеют только организации и индивидуальные предприниматели — плательщики этого налога. И для принятия к вычету НДС по ввозимым товарам необходимо одновременное выполнение ряда условий 2 .
Как известно, НДС принимается к вычету в случае, если товары приобретаются для осуществления операций, признаваемых объектами налогообложения в соответствии с главой 21 Налогового кодекса, в том числе для перепродажи, и ввезенные товары приняты к учету в соответствии с первичными документами. Кроме того, плательщик должен располагать документами, свидетельствующими об уплате налога (плательщиком либо иным лицом, действующим по его поручению), таможенной декларацией, а также другими документами, подтверждающими ввоз товаров на таможенную территорию России.
В целях принятия НДС к вычету сумма налога отражается налогоплательщиком в книге покупок, в соответствии Правилами заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость 3 . Право на вычет НДС, уплаченного таможенному органу, возникает в налоговом периоде, в котором вышеперечисленные условия выполнены.
Если компания ввезла товары для перепродажи, но заплатила иностранному продавцу только часть стоимости контракта, может ли компания-импортер получить вычет НДС?
Вычет НДС, уплаченного таможенным органам при ввозе товаров на территорию России, не ставится в зависимость от их оплаты поставщику. Поэтому, несмотря на факт частичной оплаты, фирма вправе принять НДС к вычету в полном объеме при соблюдении условий, установленных Налоговым кодексом 4 .
Налоговая база по импортному НДС определяется в российских рублях
Как рассчитать НДС при импорте, если стоимость товаров в контракте указана в валюте, а оплата производилась в рублях?
Налоговая база по НДС при ввозе товаров на территорию России определяется на основе таможенной стоимости ввозимых товаров. На основании Соглашения об определении таможенной стоимости товаров 5 таможенной стоимостью ввозимых на единую таможенную территорию таможенного союза товаров является цена сделки с ними, то есть цена, фактически уплаченная или подлежащая уплате за эти товары при их продаже для вывоза на единую таможенную территорию таможенного союза. Поэтому для целей определения таможенной стоимости, а следовательно, и налоговой базы по НДС, компании необходима информация о размере суммы денежных средств в российских рублях, которая будет фактически уплачена за ввозимые товары. Следует отметить, что положения статьи 78 Таможенного кодекса таможенного союза о пересчете иностранной валюты для целей исчисления таможенных пошлин и налогов в этом случае не применяются.
Импорт из стран ТС можно подтвердить документами, установленными российским законодательством
Анна Николаевна, поговорим об особенностях импорта из стран таможенного союза. Какими документами (транспортными и товаросопроводительными) можно подтвердить импорт из этих стран?
Налогоплательщикам, импортирующим товары в Российскую Федерацию из государств — членов таможенного союза, следует применять установленные российским законодательством образцы форм транспортных (товаросопроводительных) документов, используемых при импорте в Россию из государств — членов таможенного союза при оказании услуг по перевозке товаров российскими перевозчиками. Образцы форм содержатся в приложениях к письму Минтранса России 6 , доведенному до сведения налогоплательщиков письмом ФНС России 7 . Замечу, что образцы транспортных (товаросопроводительных) документов, которые могут использоваться хозяйствующими субъектами Республики Казахстан и Республики Беларусь при перемещении товаров на территорию Российской Федерации, тоже приведены в письмах ФНС России 8 .
Давайте перейдем к экспорту. Какими документами нужно подтверждать нулевую ставку НДС при экспорте?
Перечень представляемых в налоговую инспекцию документов, подтверждающих обоснованность применения нулевой ставки НДС при реализации товаров на экспорт в государства дальнего зарубежья, предусмотрен Налоговым кодексом 9 . Так, на сегодня тремя обязательными документами, представляемыми одновременно с налоговой декларацией по НДС, являются контракт с иностранным лицом на поставку товаров, таможенная декларация и транспортные (товаросопроводительные) документы с отметками таможенных органов.
Срок отсчитывается с момента попадания товаров под процедуру экспорта
А с какого момента начинается отсчет срока 180 дней для представления документов?
Такой срок, предусмотренный для сбора документов, исчисляется с даты помещения реализуемых товаров под таможенную процедуру экспорта, о чем свидетельствуют отметки таможенного органа, оформлявшего вывоз товаров 10 .
Если документы по экспорту не собраны в срок, нужно начислить НДС
Если компания не соберет нужный пакет документов в указанный срок, по какой ставке начислять и как платить НДС?
Если полный пакет документов не собран в срок, о котором мы говорили, момент определения налоговой базы по экспортируемым товарам привязан к дате отгрузки (передачи) товаров 11 . При этом по вопросу определения даты отгрузки товаров, в том числе при реализации товаров на экспорт, в целях применения НДС можно руководствоваться письмом Минфина России от 28 июля 2011 года № 03-07-09/23. В нем указано, что датой отгрузки товаров признается дата первого по времени составления первичного документа, оформленного на имя покупателя или перевозчика для доставки товаров покупателю. В данном случае НДС начисляется по ставкам 18 или 10 процентов с учетом положений пунктов 2 и 3 статьи 164 Налогового кодекса.
Компании-экспортеры выставляют счет-фактуру покупателю не позднее пяти дней со дня отгрузки
Как в таком случае оформить счет-фактуру?
Что касается составления счетов фактур, которые составляют компании при реализации товаров на экспорт, то они выставляются продавцами не позднее пяти дней со дня отгрузки экспортных товаров покупателям 12 . При этом в таких счетах-фактурах ставка НДС указывается в размере 0 процентов независимо от наличия у продавцов товаров документов, обосновывающих правомерность применения нулевой ставки НДС. В случае неподтверждения правомерности применения нулевой ставки налога и налогообложения указанных операций по ставкам 18 или 10 процентов ранее выставленные счета-фактуры не корректируются.
Анна Николаевна, а если компания поставляет товары на экспорт и внутри России, как распределить суммы НДС?
Правила ведения раздельного учета сумм НДС по товарам (работам, услугам), использованным при производстве и реализации товаров на внутреннем рынке и на экспорт, Налоговым кодексом не установлены. Поэтому данный порядок разрабатывается компанией самостоятельно с учетом особенностей деятельности и отражается в приказе по учетной политике организации.
Так, например, некоторые налогоплательщики-экспортеры используют порядок раздельного учета сумм НДС, аналогичный порядку для налогоплательщиков, реализующих как облагаемые, так и не облагаемые НДС товары (работы, услуги) 13 . При этом использование иного порядка не противоречит налоговому законодательству.
Сноски:
1 ст. 147, 148 НК РФ
2 ст. 171, 172 НК РФ
3 Правила, утв. пост. Правительства РФ от 26.12.2011 № 1137
4 ст. 171, 172 НК РФ
5 Соглашение об определении таможенной стоимости товаров, перемещаемых через таможенную границу таможенного союза от 25.01.2008
6 письмо Минтранса России от 24.05.2010 № ОБ-16/5460
7 письмо ФНС России от 08.06.2010 № ШС-37-3/3693
8 письма ФНС России от 17.12.2010 № ШС-37-3/17909, от 29.06.2010 № ШС-37-3/5424
9 п. 1 ст. 165 НК РФ
10 п. 9 ст. 165 НК РФ
11 п. 9 ст. 167, подп. 1 п. 1 ст. 167 НК РФ
12 ст. 168 НК РФ
13 п. 4 ст. 170 НК РФ
Ндс по импорту когда можно принять к вычету
Определение Верховного Суда РФ от 21.10.2021 № 310-ЭС21-14054
Комментарий
Право на вычет сумм НДС по ввезенным товарам возникает не ранее того периода, в котором налог уплачен, отражен в соответствующей налоговой декларации и заявлении о ввозе товаров и уплате косвенных налогов с отметками налоговых органов об уплате.
Организация 22.01.2019 представила в ИФНС декларацию по НДС за IV квартал 2018 года, в которой заявила к вычету НДС по ввезенным в декабре 2018 года с территории Республики Беларусь товарам.
В ходе камеральной проверки установлено, что заявление о ввозе товаров и уплате косвенных налогов подано 03.01.2019, а соответствующая отметка об уплате проставлена налоговым органом 18.01.2019.
Поскольку документы, подтверждающие право на вычет, организация получила в I квартале 2019 года, момент для вычета НДС не настал. Это стало основанием для отказа в вычете «ввозного» НДС и, как следствие, доначисления налога к уплате с соответствующими суммами пеней и штрафа.
Организация, руководствуясь правилом, что вычет можно заявить, если документы поступили до срока подачи декларации по НДС (абз. 2 п. 1.1 ст. 172 НК РФ), обратилась в суд.
Однако суды этот довод не приняли. В ходе рассмотрения дела судьи отметили, что при импорте товаров из стран ЕАЭС действует Договор о ЕАЭС от 29.05.2014 и Протокол о взимании косвенных налогов (приложение № 18 к Договору о ЕАЭС). Соответственно, налогоплательщик вправе заявить вычет НДС по ввозимым товарам только в том квартале, когда готово заявление о ввозе товаров и уплате косвенных налогов с отметками инспекции об уплате НДС.
Кроме того, декларация по НДС составляется на основании книги покупок, которая должна содержать номер и дату заявления о ввозе товаров и уплате косвенных налогов с отметками налоговых органов (пп. «е» п. 6 Правил ведения книги покупок, утв. постановлением Правительства РФ от 26.12.2011 № 1137).
Соответственно, права на вычет импортного НДС в IV квартале 2018 года у организации нет. Решение налогового органа признано законным.
С этим выводом согласился Верховный Суд РФ в определении от 21.10.2021 № 310-ЭС21-14054.
Смотрите также
- В каком периоде можно принять к вычету НДС по счету-фактуре, полученному с опозданием?
- Как исчисляется трехлетний срок, отведенный для принятия к вычету НДС по товарам (работам, услугам)?
Какой порядок возмещения (возврата) НДС при импорте товаров?
Возмещение НДС при импорте товаров возможно только при строгом соблюдении определенных условий. В противном случае не избежать серьезных проблем с налоговыми органами и финансовых потерь. О том, что это за условия, как и почему их нужно соблюдать, вы узнаете из нашей статьи.
- Объект налогообложения при импорте
- Когда можно осуществить возврат НДС при импорте?
- Наличие документов
- Дальнейшее использование товара
- Принятие на учет
- Уплата налога
- Документы для подтверждения возмещения НДС при импорте
- Как проводится проверка по возврату НДС при импорте товаров?
- Когда с налоговой можно поспорить?
- Итоги
Объект налогообложения при импорте
Импортом товаров в законодательстве России признается ввоз таковых на ее территорию без обязательного вывоза. Импорт считается абсолютно самостоятельным объектом налогообложения НДС, и значит, налогоплательщики-импортеры обязаны действовать в соответствии с нормами НК РФ, который четко определяет порядок налогообложения импортных процедур.
Обязательства по уплате НДС при импорте у заявителя появляются, как только таможенники зарегистрируют декларацию. При этом необходимо полностью уплатить НДС на таможне до выпуска товаров из нее. Рассчитывается налог по установленным ставкам с общей суммы, которую составляют таможенная стоимость ввезенных товаров, акциз, а также таможенная пошлина.
О том, какие расходы включаются в таможенную стоимость, читайте в статье «Включение в таможенную стоимость транспортных расходов».
Для определения верной налогооблагаемой базы валютную стоимость товаров необходимо пересчитать в рубли по курсу ЦБ РФ на дату регистрации декларации.
Как учесть НДС при импорте из стран, не входящих в ЕАЭС, пошагово разъяснили эксперты КонсультантПлюс. Получите пробный доступ к системе КонсультантПлюс и бесплатно переходите в Готовое решение.
Когда можно осуществить возврат НДС при импорте?
В соответствии со ст. 172 НК РФ, НДС, который был уплачен при прохождении таможенных процедур, возможно принять к вычету, тем самым уменьшив дальнейшие платежи по налогу. Однако для этого требуется одновременное соблюдение определенных условий:
- Ввезенный товар приобретается для обязательного участия в операциях, облагаемых НДС.
- Приход товара отражен в учете.
- У импортера, желающего применить вычеты, есть документальное подтверждение фактической уплаты таможенного НДС.
ОБРАТИТЕ ВНИМАНИЕ! От неукоснительного соблюдения компанией-импортером обозначенных выше условий напрямую зависит, сможет ли она применить налоговый вычет и возместить НДС по импортным операциям.
И еще момент. Если импортный НДС был неправомерно излишне удержан таможней, а потом возвращен ею, вычет нужно восстановить.
Наличие документов
Теперь рассмотрим приведенные условия более детально. Согласно таможенному законодательству, операция по осуществлению импорта начинается в момент передачи таможенникам декларации и всей необходимой для оформления ввозимых товаров документации. Завершается она выпуском товаров сотрудником таможни, который проставляет соответствующие отметки на декларации и других сопутствующих документах — транспортных, коммерческих и т. д.
Это означает, что ввезенный товар будет считаться выпущенным с таможни только тогда, когда у импортера на руках появится таможенная декларация и другие необходимые сопроводительные бумаги с разрешающей выпуск отметкой таможенников.
Дальнейшее использование товара
Условие о возможности возмещения импортного НДС исключительно для последующего использования товара в облагаемых этим налогом операциях не требует какого-либо специального подтверждения импортера для осуществления им налоговых вычетов.
Однако имейте в виду: если данное условие не было соблюдено (а это в дальнейшем непременно выявят контролеры), применение таких вычетов будет расценено как неправомерное, со всеми вытекающими последствиями. То же самое касается и несоблюдения условия относительно использования импортного товара только внутри страны.
Принятие на учет
Что касается принятия товара на учет, то НК РФ до сих пор не содержит однозначных трактовок, объясняющих, какими именно документами импортер может подтвердить перед проверяющими данный факт. Однако общая правовая практика в данном случае складывается так, что подтверждения принятия товара на учет не будет, если у налогоплательщика отсутствует первичка, оформленная в соответствии с нормами действующего законодательства.
О документах, служащих основанием для оприходования поступающих товарно-материальных ценностей, читайте в статье «Ведение документооборота по складскому учету материалов».
Уплата налога
Уплату налогов и пошлин на таможне сегодня можно произвести различными способами: с помощью банкоматов, электронных или платежных терминалов и т. д. В зависимости от выбранного способа уплаты таможенного НДС, в качестве подтверждения данного факта импортер может представить контролерам соответствующие документы — квитанции или платежные поручения.
При соблюдении налогоплательщиком всех рассмотренных условий таможенный НДС можно предъявить к вычету.
ВАЖНО! НДС, уплаченный на таможне, относится не к налоговым, а к таможенным платежам, поэтому уплачивать его в качестве единого налогового платежа не требуется.
О том, какие лица становятся плательщиками таможенного НДС, читайте в материале «Кто является плательщиком НДС?».
Документы для подтверждения возмещения НДС при импорте
Для того чтобы подтвердить свое право на вычет, импортер обязан вместе с налоговой декларацией, в которой он заявил о вычетах и возмещении импортного НДС, представить налоговикам:
- таможенную декларацию с проставленной таможенниками отметкой «Выпуск разрешен»;
- документ об уплате налога, который является свидетельством того, что НДС действительно поступил в бюджет.
Далее налоговые инспекторы будут проводить обязательную проверку обоснованности возмещения импортного НДС в соответствии со ст. 88 НК РФ, во время которой им необходимо будет представить все имеющиеся на импортные операции бумаги. При отсутствии претензий к документам со стороны налоговиков импортеру по окончании проверки будет выдано решение о возмещении.
Как проводится проверка по возврату НДС при импорте товаров?
В целях проверки правомерности возмещения импортного НДС контролерами проводятся следующие мероприятия:
- Анализ представленных импортером документов, во время которого устанавливают декларанта, грузоотправителей, грузополучателей, фактические склады временного хранения и определяют факт пересечения транспортными средствами таможенных постов.
- Определение иностранного производителя (осуществляется путем направления запроса в соответствующие контрольные органы иностранных государств). Также может производиться анализ наличия либо отсутствия информации об иностранном контрагенте в интернете.
- Установление фактического покупателя товара по результатам исследования движения товара: проверяются транспортные и сопроводительные бумаги, определяется перевозчик, вид используемого транспорта и его собственник. Также объем ввезенной партии проверяется на соответствие грузоподъемности транспорта, устанавливается маршрут товародвижения, производятся контрольные мероприятия в отношении всех лиц, задействованных в цепочке (перевозчиков, экспедиторов, грузополучателей и даже водителей).
- Установление конечного покупателя по вышеописанной схеме.
Проводя подробную проверку, налоговики пытаются установить факты незаконного возмещения НДС, в том числе путем применения серых налоговых схем.
Когда с налоговой можно поспорить?
Говоря о возмещении импортного НДС, нельзя не упомянуть о том, что существует ряд спорных ситуаций, при которых мнения контролеров и налогоплательщиков расходятся. Например, импорт демонстрационных образцов: как показывает практика, инспекторы нередко снимают по ним вычеты, мотивируя это тем, что НДС, уплаченный при ввозе безвозмездных образцов, возместить нельзя.
Можно ли как-то аргументированно обосновать свое право на вычет в этой ситуации? Безусловно. Необходимо лишь пояснить, что безвозмездно полученные образцы планируется использовать при продаже аналогичных товаров. А раз реализация товара-аналога облагается НДС, значит, образцы тоже приобретены для облагаемых операций. Следовательно, вычет правомерен.
Итоги
НДС, уплаченный на таможне при ввозе товаров, может быть принят к вычету по этому налогу, однако для этого необходимо соблюдение ряда условий в отношении ввезенного товара:
- он предназначается для операций, облагаемых НДС;
- осуществлено его отражение в учете;
- налог, относящийся к нему, оплачен таможне.
Каждый из этих моментов должен подтверждаться документами, которые вправе запросить ИФНС для проверки правомерности применения вычета по таможенному НДС.