Условный доход и расход по налогу на прибыль
Условные доходы и расходы по налогу на прибыль — это относительно новые понятия в бухгалтерском лексиконе. Сегодня в публикации мы простыми словами расскажем, что такое условный доход и расход, какая роль отведена этому понятию в отчете о финансовых результатах и какими проводками следует отражать эти показатели на счетах бухгалтерского учета.
- Условный доход и расход: что это простыми словами
- Условный доход по налогу на прибыль
- Условный расход по налогу на прибыль
- Начисление налога на прибыль – проводка
- Текущий налог определяется по данным декларации.
- Текущий налог определяется по данным бухгалтерского учета
- ОНА и ОНО как части отложенного налога на прибыль
Условный доход и расход: что это простыми словами
Простыми словами условный доход (расход) по налогу на прибыль можно определить, как сумму налога на прибыль, рассчитанную на основании данных бухгалтерской прибыли (убытка) и отраженную на счетах бухгалтерского учета вне зависимости от значения показателя налогооблагаемой прибыли (убытка) предприятия.

Расчет условного дохода / расхода производится по данным бухгалтерского учета с использованием следующей формулы:
Доход (расход) по налогу на прибыль определяется суммой текущего и отложенного налогов на прибыль за отчетный период. При ведении бухгалтерского учета для корректного отражения условного дохода (расхода) к счету учета прибылей и убытков следует отрыть отдельные субсчета.
Больше полезной информации по теме — в «КонсультантПлюс». Если у вас еще нет доступа к системе, вы можете получить его на 2 дня бесплатно. Или закажите актуальный прайс-лист, чтобы приобрести постоянный доступ.
Условный доход по налогу на прибыль
Для того, чтобы понять, что из себя представляет условный доход по налогу на прибыль, представим себе ситуацию, при которой по итогам отчетного периода организация по данным бухгалтерского учета получила убыток.
Несмотря на отрицательное значение «прибыли» в бухгалтерской отчетности необходимо отразить налог на прибыль с этой суммы. Именно его и следует называть условным доходом по налогу на прибыль.
Для расчета условного дохода по налогу на прибыль используется следующая формула:На языке бухгалтера вышесказанное будет выглядеть следующим образом:
Условный расход по налогу на прибыль
По аналогии рассмотрим, что из себя представляет условный расход по налогу на прибыль. Равно как и условный доход, условный расход определяется по данным бухгалтерской отчетности. Если, по итогу отчетного (налогового) периода в финансовой отчетности отражена прибыль, то сумма налога, рассчитанная с данной прибыли и будет являться условным расходом по налогу на прибыль.

Формула для расчета условного расхода представлена ниже:На счетах бухгалтерского учета условный расход по налогу на прибыль отражается следующим образом:
Учет расчетов по налогу на прибыль
Сумма налога на прибыль подлежит раздельному расчету по каждому виду деятельности, в отношении которого установлены различные налоговые ставки. По операциям, попадающим под нулевую ставку – сумма налога будет равна нулю. При расчете суммы налога, первое, что необходимо сделать – это определить налоговую базу. Она рассчитывается нарастающим итогом с начала года.
Налоговая база определяется по следующей формуле:Ниже перечислим убытки, учитываемые при налогообложении в особом порядке:
- убытки, полученные при реализации прав собственности на земельные участки;
- убытки, возникшие при реализации амортизируемого имущества;
- убытки при отчуждении прав требования долга;
- убытки, возникшие в результате деятельности обслуживающих производств и хозяйств;
- убытки, образовавшиеся в результате эксплуатации имущества, переданного в доверительное управление;
- убытки от операций с ценными бумагами.
Доходы и расходы по таким операциям должны быть учтены раздельно. Расходы, которые невозможно сопоставить с определенным видом деятельности подлежат распределению пропорционально доле соответствующего дохода в суммарном выражении всех доходов.
На заметку! Когда полученный в результате расчета результат имеет отрицательное значение – налоговая база признается равной нулю.
В случае, когда хозяйствующий субъект является контролирующим лицом, то по отношению к прибыли контролируемых иностранных организаций – налоговая база должна быть определена отдельно. Расчет суммы налога должен производится с учетом требований ст. 309.1 НК РФ. Снижение налоговой базы за счет расходов или убытков, возникших от иного вида деятельности – запрещено.
Согласно НК РФ налоговым периодом по налогу на прибыль является календарный год. Отчетными периодами признаны: квартал, полугодие, 9 месяцев. Исключение составляет ряд организаций, которые перечисляют ежемесячные авансовые платежи, рассчитанные по фактически полученной прибыли. В этих случаях отчетными периодами признается каждый последовательно прошедший календарный месяц. При закрытии каждого отчетного периода начисляются авансовые платежи, подлежащие перечислению в бюджет в следующих за прошедшим отчетных периодах.
Начисление налога на прибыль – проводка
Начисление и уплата налога на прибыль в обязательном порядке отражается в бухгалтерском учете организации, равно как и любой другой факт хозяйственной деятельности. Касаемо налога на прибыль, следует руководствоваться положениями ПБУ 18/02. Следуя требованиям Положения, бухгалтер получает возможность устранить расхождения между бухгалтерским и налоговым учетами.
Обозначенное ПБУ обязательно к применению всеми плательщиками налога на прибыль кроме:
- кредитных организаций;
- предприятий государственного сектора;
- организаций, применяющие упрощенные варианты ведения учета.
В учете таких организаций сам налог и авансовые платежи отражаются согласно представленной декларации.
В виду того, что источником налога является полученная прибыль, начислять налог следует в корреспонденции со счетом 99 «Прибыли и убытки».
Для организаций, применяющих ПБУ 18/02, в отчете о финансовых результатах, расход по налогу равняется текущему налогу, заявленному в декларации, т.к. отложенный налог они не учитывают.
Начиная с 2020 года, бухгалтерия предприятий обязана учитывать разницы по ПБК 18/02 по-новому. Учет налоговых разниц ведется не в разрезе отдельно взятых доходов и расходов, а в целом по виду активов и обязательств. Такой способ учета получил название балансового, т.к. в его основе лежит сравнение балансовой стоимости актива или обязательства с его стоимостью для целей налогового учета. Новыми правилами введен совершенно новый показатель – расход (доход) по налогу на прибыль. Расход по налогу на прибыль уменьшает доналоговую прибыль при расчете чистой прибыли организации.
Изменения, возникшие в бухучете в связи с введением новых правил:
- разницы учитываются не пообъектно, а по видам активов и обязательств;
- разницы возникают не в момент совершения операции, а рассчитываются на конец отчетного периода;
- возникающая разница всегда временная, что снижает риск возникновения ошибок.
Однако, несмотря на введение новых правил, на сегодняшний день формально метод начисления налога на прибыль в разрезе доходов и расходов не запрещен. Самое главное, чтобы выбор способа учета и начисления был закреплен в учетной политике организации.
Определение разниц «по-старому» не приведет к искажению расчета отложенных налогов и не повлияет на сумму налога, которая, при любом раскладе будет равна значению, отраженному в декларации. Единственный риск, которому подвергаются организации «старо учетчики» — это получение замечания аудиторов в виду отсутствия регистров временных разниц, рассчитанных по балансовому методу.
Итак, для определения суммы налога на прибыль первым делом необходимо определиться каким образом будет рассчитываться налог:
- по данным бухгалтерского учета;
- по декларации.
Повторимся, на размер налога это никак не повлияет, однако окажет воздействие на то, какие проводки бухгалтеру будет необходимо использовать для отражения, текущего и отложенного налогов.
Текущий налог определяется по данным декларации.
В проводке отражается сумма налога, взятая из декларации:
Сумма текущего и отложенного налогов образует расход по налогу на прибыль. Именно он в финансовой отчетности уменьшает или увеличивает доналоговую прибыль.На бухгалтерском языке начисление отложенного налога выглядит следующим образом:
Таким образом, формула для расчета расхода (дохода) по налогу на прибыль имеет следующий вид:
Текущий налог определяется по данным бухгалтерского учета
Единственная разница данного способа расчета по сравнению с предыдущим заключается в самом способе расчета.
Для расчета необходимо:
- Рассчитать условный доход или расход. В этом поможет формула, уже представленная в публикации выше:
Значение условного расхода (дохода) в бухгалтерском учете отражается по счету 99 «Прибыли и убытки» с применением отдельного субсчета «Условный доход / расход».
На счетах учета следует отразить следующие проводки:
- Рассчитать постоянный налоговый расход или доход можно по формуле:

Бухгалтерские проводки выглядят следующим образом:
Сумма налога, отраженная на счетах бухгалтерского учета должна быть идентична с суммой, отраженной по 180 строке листа 2 декларации по налогу на прибыль. Для проверки правильности отражения данных учета необходимо сопоставить суммарные обороты счета 68 в корреспонденции со счетами:
- 09 «Отложенные налоговые активы»;
- 77 «Отложенные налоговые обязательства»;
- 99 «Прибыли и убытки» — «Условный расход (доход) по налогу на прибыль»;
- 99 «Прибыли и убытки» — «Постоянный налоговый расход (доход)».
Если сумма, отраженная по строке 180 Декларации, совпадает с разницей между дебетовыми и кредитовыми оборотами по указанным счетам, то можно говорить о корректном закрытии периода. В зависимости от установленной в организации периодичности представления отчетности, данные проводки отражаются либо при закрытии каждого месяца, либо по итогу квартала.
Расход (доход) по налогу поможет рассчитать формула:
Постоянные и временные разницы
Каждая компания, которая ведет бухгалтерский учет в полном объеме обязана рассчитывать временные и постоянные разницы, возникающие между бухгалтерской и налоговой прибылями. Рассмотрим каждое из этих понятий.
Временная разница – это часть дохода или расхода, которая принимает участие в формировании бухгалтерской прибыли или убытка в одном отчетном периоде, а в налогооблагаемую базу для расчета налога на прибыль включается – в другом.
В качестве классического примера временных разниц можно привести разницы, возникающие между бухгалтерским и налоговым учетами в отношении объектов основных средств. В целях расчета налога на прибыль, за организациями закреплено право применять амортизационную премию. При этом часть стоимости объекта основного фонда одномоментно признается в составе расходов текущего отчетного периода. Однако данная схема неприменима в рамках бухгалтерского учета и стоимость основного средства учитывается в составе расходов равными долями, в течение всего срока полезного использования самого объекта.
Постоянная разница – это часть дохода или расхода, принимающая участие в формировании бухгалтерской прибыли отчетного года, но не включаемая в расчет при формировании базы по налогу на прибыль и наоборот. Само название «постоянная» говорит о том, что разница будет сохраняться не только в текущем отчетном периоде, но и во всех последующих.
Наглядности ради приведем следующий пример: для налогового учета имущество или денежные средства, полученные на безвозмездной основе от участника Общества с долей в уставном капитале, превышающей 50% не отражается в составе доходов. Однако в рамках ведения бухгалтерского учета, рыночная стоимость переданного имущества или денежные средства должны быть отражены в учете. Таким образом возникает постоянная разница.

Предлагаем к рассмотрению схему, которая поможет идентифицировать, к какому типу относится выявленная разница:
Итак, как становится очевидно из приведенной схемы, временные разницы возникают, если для целей НУ и БУ применяются различные правила признания доходов и расходов. Например, организация имеет право устанавливать различные сроки полезного использования оборудования для БУ и НУ. В этом случае отличающиеся суммы ежемесячной амортизации, приведут к возникновению временных разниц.
Временные разницы подразделяются на два вида:
- Вычитаемые – возникает, если налоговая прибыль превышает бухгалтерскую. Подобная ситуация приводит к образованию отложенного налогового актива (ОНА), что влечет за собой уменьшение суммы налога на прибыль в следующих отчётных периодах.
- Налогооблагаемые – возникает при превышении бухгалтерской прибыли над налоговой. В результате складывается отложенное налоговое обязательство (ОНО), что влечет за собой увеличение суммы налога на прибыль в последующих отчетных периодах.
Рассмотрим ситуации, когда неизбежно возникновение вычитаемых временных разниц:
 Налогооблагаемые временные разницы возникают при:
Отложенный налог на прибыль
Возникшие временные разницы приводят не только к разницам при ведении самого учета, но и являются причиной возникновения отложенного налога на прибыль.
К отложенному налогу на прибыль следует относить один из основополагающих факторов, который приходится рассчитывать и оценивать каждому бухгалтеру при составлении налоговой отчетности по налогу на прибыль. Он позволяет определить разницу между суммой налога на прибыль к уплате по сравнению с идентичным показателем в бухгалтерском учете.
ОНА и ОНО как части отложенного налога на прибыль
Вычитаемая временная разница способствует возникновению отсрочки по уплате налога на будущее. Для этого следует доначислить налог на прибыль для бухгалтерского учета и отразить отложенный налоговый актив.
Ниже разберемся, что же есть ОНА и ОНО.
- ОНО – отложенные налоговые обязательства. Рассчитать значение данного показателя можно с применением следующей формулы:
 Начисление ОНО на счетах бухгалтерского учета отражается по кредиту одноименного счета 77 в корреспонденции со счетом 68:

Данная бухгалтерская запись свидетельствует об уменьшении величины условного расхода (дохода) за отчетный период. Как мы уже говорили выше, необходимость отражения в учете возникает в ситуации, когда бухгалтерская прибыль превышает налоговую и возникает потребность уменьшения налога на прибыль по бухгалтерскому учету.

Обратная проводка отражается в учете в момент уменьшения или полного погашения отложенных налоговых обязательств за счет начисления налога на прибыль за отчетный период. При выбытии объекта актива или обязательства, ставшего причиной начисления, ОНО списывается в кредит счета 99 «Прибыли и убытки».Аналитика ОНО ведется в разрезе видов активов или обязательств, при оценке которых возникла налогооблагаемая временная разница.
- ОНА – отложенные налоговые активы. Данное понятие включает в себя часть отложенного налога на прибыль, способствующая уменьшению самого налога в будущих отчетных периодах.
Выше мы уже упомянули о том, что ОНА возникает при превышении налоговой прибыли над бухгалтерской.
Формула для расчета ОНА выглядит следующим образом:
 Для отражения ОНА на счетах учета используется одноименный счет 09:
 В следующих отчетных периодах, при отражении в учете неучтенных ранее доходов или расходов следует погасить ранее начисленные отложенные налоговые активы. Для этого необходимо сделать обратную проводку:

Итоги
Условный доход (расход) по налогу на прибыль — сумма налога на прибыль, рассчитанная на основе бухгалтерской прибыли (убытка) и отраженная на счетах бухучета вне зависимости от значения показателя налогооблагаемой прибыли (убытка) предприятия.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.Как расшифровать выписку по расчётам с налоговой
Чтобы не запутаться в том, сколько, когда и куда вы перечислили налоги, можно свериться с налоговой — заказать справку о состоянии расчётов или выписку операций по расчётам с бюджетом. А чтобы вы не заблудились в громоздких справке и выписке — мы подготовили статью с разбором обоих документов.
Для сверки с налоговой понадобятся два документа:
- Справка о состоянии расчётов показывает только долг или переплату по налогам и взносам на конкретную дату. Но чтобы разобраться, откуда они появились, понадобится другой документ — выписка операций по расчётам с бюджетом.
- Выписка операций по расчётам с бюджетом показывает историю платежей и начисленные налоги и взносы за выбранный период. По выписке вы поймёте, когда возникли долг или переплата, и выясните причину расхождений.
Проверьте историю платежей с Эльбой
Закажите справку и выписку из Эльбы без визита в налоговую.
Справка о состоянии расчётов
По справке о состоянии расчётов вы проверите, есть ли вообще долг или переплата.
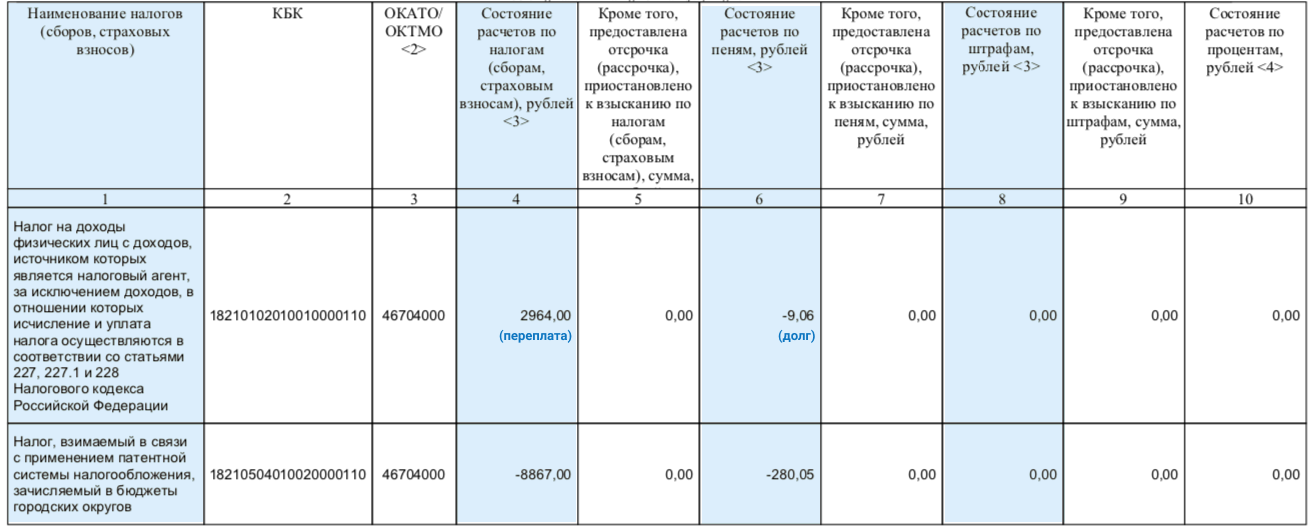
В первом столбце указано название налога, по которому вы сверяетесь. Информация о долгах и переплатах содержится в столбцах 4 — по налогу, 6 —по пеням, 8 — по штрафам:
- 0 — никто никому не должен, можно вздохнуть спокойно.
- Положительная сумма — у вас переплата.
- Сумма с минусом — вы должны налоговой.
Почему в справке возникает переплата?
- Вы действительно переплатили и теперь можете вернуть эти деньги из налоговой или зачесть как будущие платежи.
- Вы заказали справку до подачи годового отчёта по УСН. В этот момент налоговая ещё не знает, сколько вы должны заплатить. Она поймёт это из декларации за год. До сдачи декларации ежеквартальные авансы по УСН числятся как переплата, а потом налоговая начисляет налог и переплата пропадает. Поэтому переплата в размере авансов по УСН в течение года — ещё не повод бежать в налоговую за возвратом денег.
Если вы увидели в справке непонятные долги или переплаты, понадобится выписка операций по расчётам с бюджетом, чтобы выяснить причину их возникновения.
Выписка операций по расчётам с бюджетом
В отличие от справки выписка показывает не ситуацию на конкретную дату, а историю ваших отношений с налоговой за период. Например, с начала года до сегодняшнего дня.
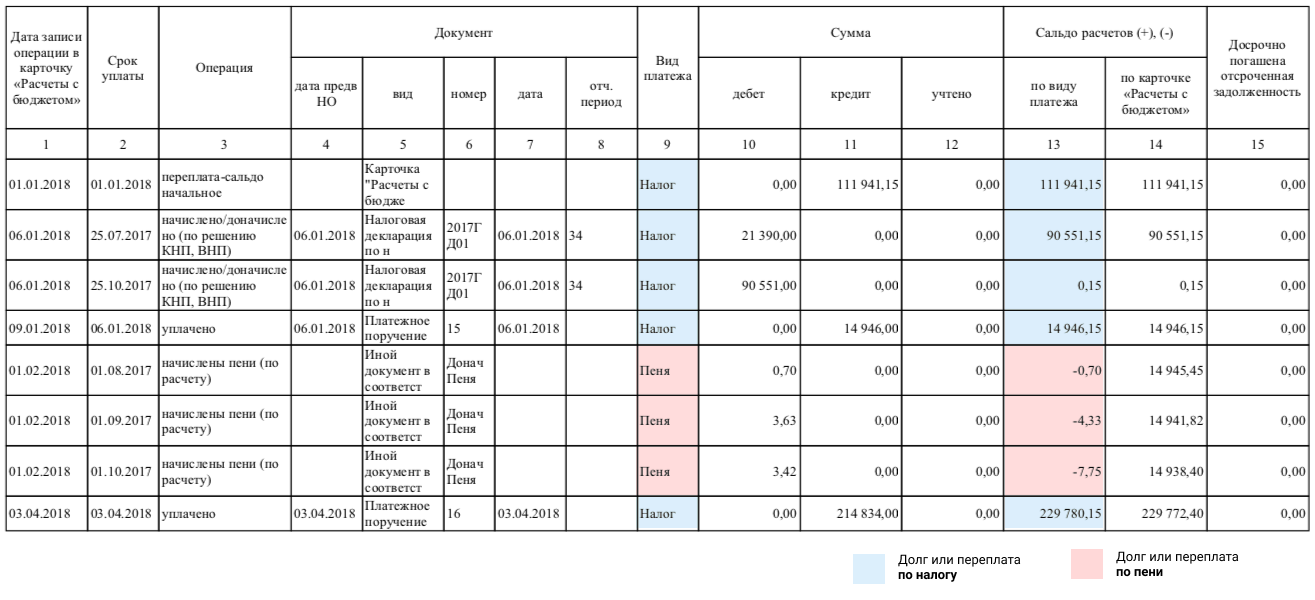
Как увеличивались или уменьшались долги/переплаты видно в 13 столбце. Положительное число — это переплата, отрицательное — задолженность.
В 13 столбце вы видите долг или переплату по конкретному платежу — только налогу, пене или штрафу. В 14 — общий итог по всем платежам. Ориентироваться лучше именно на 13.
Теперь разберёмся, как эти переплаты и долги формируются.
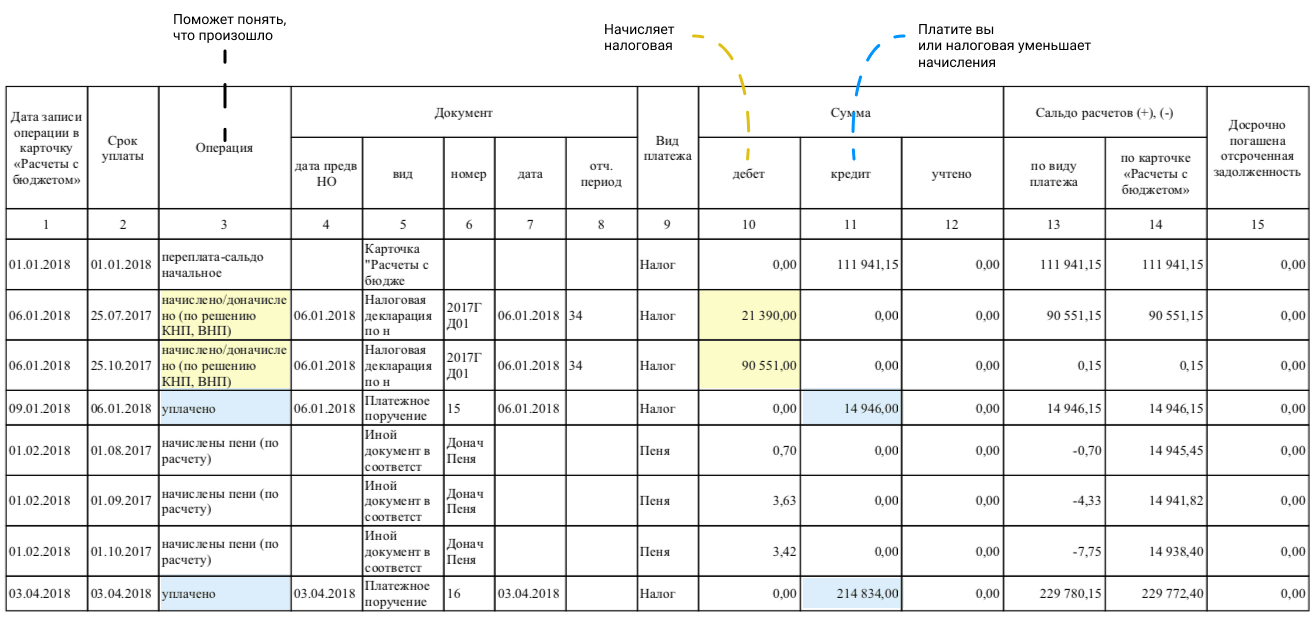
Данные в 10 столбце идут вам «в минус» — это начисления налоговой. А в 11 наоборот «в плюс» — это ваши оплаты. Строчка за строчкой они формируют итоговую сумму в 13 столбце.
Если у вас есть долг, первым делом, проверьте, все ли ваши платежи содержатся в выписке. Обнаружили, что платежей не хватает, хотя всё платили вовремя, — берите платёжки об уплате налога и несите в налоговую, чтобы разобраться.
Пример выписки по налогу УСН
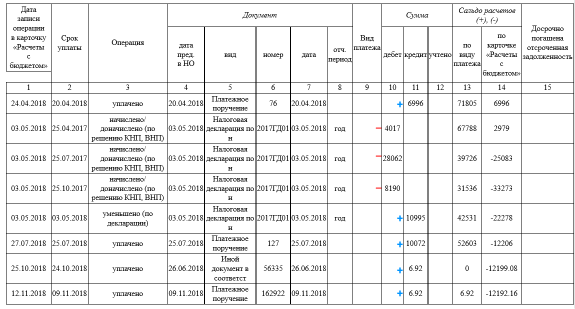
Это выписка по налогу УСН. На начало года у предпринимателя была переплата, потом:
- В апреле он платит 6 996₽, итого переплата — 71 805₽.
- 3 мая подаёт декларацию и в выписке появляются начисления, которые уменьшают переплату: 71 805 – 4 017 – 28 062 – 8 190 = 31 536₽.
- Появляется операция с описанием «уменьшено по декларации». Это значит, что основные расходы предприниматель понёс в конце года, поэтому в течение года ему начислили слишком много налога. Теперь его нужно уменьшить, поэтому в выписке появляется «обратное» начисление на 10 995₽. Тот нечастый случай, когда декларация не добавляет обязательств, а наоборот.
- В июле он платит авансовый платёж за полугодие 2018 года и переплата на момент запроса выписки у него — 52 603₽.
Пример выписки по страховым взносам за сотрудников

Это выписка по страховым взносам за сотрудников на обязательное пенсионное страхование. На начало года у предпринимателя переплата на 3 497,14 ₽. Это взносы, которые он заплатил в 2017 году с зарплаты октября и ноября. Сумма стоит и в 11, и в 13 колонках. Потом:
- 9 января он платит 1 697,15 ₽ с декабрьской зарплаты, переплата увеличивается до 5 194,29 ₽ (3 497,14 + 1 697,15). Эту цифру мы видим в 13 столбце.
- 10 января он подаёт расчёт по страховым взносам (РСВ) и в выписке появляются начисления, которые уменьшают переплату до нуля: 5 194, 29 — 1 800 — 1 697,14 — 1 697,15 = 0. В 13 столбце вы тоже увидите ноль.
- Предприниматель заплатил за 4 квартал 2017 года ровно столько, сколько отразил в декларации. На 15 января у него нет ни долгов, ни переплат. В идеале так и должно быть.
Статья актуальна на 30.01.2023
Ситуация: налоговая инспекция по итогам проверки доначислила налоги
 Камеральная или выездная проверка для многих компаний заканчивается доначислением налогов. На сумму большинства налогов, которые доначисляются при проверке, например налога на имущество, налога на землю, транспортного налога, можно уменьшить налогооблагаемую прибыль.
Доначисленные суммы можно учесть в расходах на основании подпункта 1 пункта 1 статьи 264 Налогового кодекса. Однако специалисты налоговых органов не всегда делают такой перерасчет в акте проверки. По их мнению, включать или не включать затраты в виде налоговых доначислений в состав расходов, фирма решает самостоятельно.
Но анализ арбитражной практики показывает, что суды не поддерживают такое мнение налоговых органов и обязывают их указывать в акте проверки откорректированный налог на прибыль с учетом доначисленных налогов и сборов (Постановление ФАС УО от 30 сентября 2009 г. N Ф09-7348/09-С3). Если корректировка налога на прибыль не была произведена налоговым органом в акте проверки, компания может заявить о ее необходимости при рассмотрении возражений по акту. Если эти возражения не будут учтены, фирма вправе самостоятельно сдать уточненные декларации.
В соответствии с требованиями бухгалтерского учета суммы налогов, которые были доначислены при проверке, относятся к прочим расходам как убытки прошлых лет, признанные в отчетном году (п. 12 ПБУ 10/99, утв. приказом Минфина России от 6 мая 1999 г. N 33н).
Корректировки в бухгалтерском учете могут быть произведены в текущем отчетном периоде уже на основании полученного налогоплательщиком решения по акту выездной налоговой проверки. Но только при условии, что фирма согласна с этими доначислениями и не планирует обжаловать результаты проверки. В налоговом учете эти расходы фирма может отразить одним из двух способов: в текущем налоговом периоде или же в периоде совершения ошибки (п. 1 ст. 54 НК РФ). В последнем случае фирма подает «уточненку» по налогу на прибыль в общем порядке.
Если компания решила учесть расходы в виде доначислений в текущем налоговом периоде, они будут являться убытками прошлых налоговых периодов, которые выявлены в отчетном году. В декларации по налогу на прибыль они отражаются в качестве внереализационных расходов (пп. 1 п. 2 ст. 265 НК РФ).
Расходы от доначислений могут быть учтены также и в периоде совершения ошибки (т. е. в налоговых периодах, которые указаны в акте проверки), в результате чего фирме придется подать «уточненку» по налогу на прибыль. В этом случае в уточненной декларации их нужно отразить как прочие расходы, связанные с производством и реализацией (пп. 1 п. 1 ст. 264 НК РФ; письмо Минфина России от 18 марта 2010 г. N 03-03-06/1/148).
ПРИМЕР
ЗАО «Базальт» в результате проверки был доначислен налог на имущество за 2008 г. в сумме 30 000 руб., а также штраф по этому налогу в сумме 6000 руб. Решение получено компанией в июне 2010 г. ЗАО «Базальт» не планирует его обжаловать.
В июне 2010 г. бухгалтер ЗАО «Базальт» сделал такие проводки:
ДЕБЕТ 91-2 КРЕДИТ 68 субсчет «Налог на имущество»
— 30 000 руб. – доначислен налог на имущество за 2008 г.;
ДЕБЕТ 91-2 КРЕДИТ 76
— 6000 руб. – доначислена сумма штрафа по налогу на имущество.
В налоговом учете сумма штрафа (6000 руб.) не учитывается, из-за чего в бухгалтерском учете формируется ПНО:
ДЕБЕТ 99 КРЕДИТ 68 субсчет «Налог на прибыль»
1200 руб. (6000 руб. х 20%) – сформировано ПНО. На сумму доначисленного налога на имущество ЗАО «Базальт» приняло решение уменьшить налог на прибыль текущего периода, то есть июня 2010 года. Расходы в сумме 30 000 руб. бухгалтер включил в декларацию по налогу на прибыль за 2010 год в качестве внереализационных расходов. Таким образом, фирма сэкономила на налоге на прибыль 6000 руб. (30 000 руб. х 20%). Поскольку и в бухгалтерском, и в налоговом учете расходы по налогу на имущество учтены в текущем периоде, бухгалтеру не придется применять ПБУ 18/02 «Учет расчетов по налогу на прибыль» в связи с отсутствием разниц.
Используя такой способ учета расходов, фирма сможет возместить налог на прибыль в меньшей сумме из-за разницы налоговых ставок (ставка налога на прибыль до 2009 г. составляла 24%), но зато практически отсутствует риск проведения повторной проверки по налогу на прибыль за 2008 год.Опубликовано в журнале «Актуальная бухгалтерия», N 8, 2010. Печатается с сокращениями. Полный текст читайте в журнале.

Получите полный доступ к системе ГАРАНТ бесплатно на 3 дня!
© ООО «НПП «ГАРАНТ-СЕРВИС», 2024. Система ГАРАНТ выпускается с 1990 года. Компания «Гарант» и ее партнеры являются участниками Российской ассоциации правовой информации ГАРАНТ.
Все права на материалы сайта ГАРАНТ.РУ принадлежат ООО «НПП «ГАРАНТ-СЕРВИС» (ИНН 7718013048, ОГРН 1027700495745). Полное или частичное воспроизведение материалов возможно только по письменному разрешению правообладателя. Правила использования портала.
Портал ГАРАНТ.РУ зарегистрирован в качестве сетевого издания Федеральной службой по надзору в сфере связи,
информационных технологий и массовых коммуникаций (Роскомнадзором), Эл № ФС77-58365 от 18 июня 2014 года.ООО «НПП «ГАРАНТ-СЕРВИС», 119234, г. Москва, ул. Ленинские горы, д. 1, стр. 77, info@garant.ru.
Разработчик ЭПС Система ГАРАНТ – ООО «НПП «Гарант-Сервис-Университет»
8-800-200-88-88
(бесплатный междугородный звонок)Редакция: +7 (495) 647-62-38 (доб. 3145), editor@garant.ru
Если вы заметили опечатку в тексте,
выделите ее и нажмите Ctrl+EnterТема: Что такое «Доначислен налог по расчету по УД»?

Коллеги, у моего ИПшника 17.07 в личном налоговом кабинете среди операций по ЕНС есть сторока «Доначислен налог по расчету по УД». Что это может быть? Это его личные налоги?
Я читаю «УД» как «уточненная декларация», но я лично уточненок не подавала. Путаница.Поделиться с друзьями
28.08.2023, 18:06 #2бухгалтер
 Регистрация 07.11.2007 Адрес увы. не Питер Сообщений 37,828
Уголовное Дело?
28.08.2023, 18:10 #3
бухгалтер
Регистрация 07.11.2007 Адрес увы. не Питер Сообщений 37,82828.08.2023, 22:55 #4
Клерк Регистрация 27.03.2002 Сообщений 12,362
 Сообщение от С’НВ

Коллеги, у моего ИПшника 17.07 в личном налоговом кабинете среди операций по ЕНС есть сторока «Доначислен налог по расчету по УД». Что это может быть?
. я лично уточненок не подавалаЭто какая-то ..дь с полной социальной безответственностью подала за него уточнённую декларацию, по которой с него «Доначислен налог»
. поскольку вышеизложенное в свете вышеуказанного влечет нижеследующее по отношению к поименованному.
- Навигация
- Кабинет
- Личные сообщения
- Подписки
- Кто на сайте
- Поиск по форуму
- Главная страница форума
- Форум
- Бухгалтерия
- Общая бухгалтерия
- Бухучет и Налогообложение
- Оплата труда и кадровый учет
- Документация и отчетность
- Учет ценных бумаг и валютных операций
- Внешнеэкономическая деятельность
- Внешнеэкономическая деятельность. Таможенный союз
- Алкоголь: лицензирование и декларирование
- Онлайн-ККТ, БСО, эквайринг и кассовые операции
- Отрасли и спецрежимы
- Индивидуальные предприниматели. Спецрежимы (ЕНВД, УСН, ПСН, ЕСХН)
- Учет в НКО и жилищном хозяйстве
- Бухгалтерский учет в строительстве
- Бухгалтерский учет в туризме
- Бюджетные, автономные и казенные учреждения
- Бюджетный учет
- Программы для бюджетного учета
- Банки
- МСФО, GAAP, управленческий учет
- Общая бухгалтерия
- Юридический отдел
- Правовая помощь
- Регистрация
- Опыт проверок
- Управление предприятием
- Администрирование и управление на предприятии
- Аутсорсинг
- Автоматизация предприятия
- Программы для ведения бухгалтерского и налогового учета
- Инфо-Бухгалтер
- Другие программы
- 1C
- Электронный документооборот и электронная отчетность
- Прочие средства автоматизации труда бухгалтеров
- Программы для ведения бухгалтерского и налогового учета
- Гильдия клерков
- Взаимоотношения на работе
- Бухгалтерский бизнес
- Обучение
- Биржа труда
- Ищу работу
- Предлагаю работу
- Клуб Клерк.Ру
- Пятница
- Частные инвестиции
- Политика
- Спорт. Туризм
- Встречи и поздравления
- Авторские форумы
- Интервью
- Простое, как мычание
- Авторский форум Goblin_Gaga
- Бухгалтера можно.
- опусник Гаги
- Интернет-конференции
- Кому я должен — всем прощайте: все о банкротстве физлиц
- Архив Интернет-конференций
- Интернет-конференции
- Обмен электронными документами и сюрпризы от ФНС
- Нарушение прав граждан при трудоустройстве и увольнении
- Новый порядок сдачи отчетности по НДС в электронном формате
- Подготовка годовой финансовой/бухгалтерской отчетности за 2014 год
- Все, что вы хотели спросить у оператора обмена электронными документами
- Как финансовый кризис превратить в окно возможностей?
- НДС: изменения в нормативном регулировании и их реализация в программе «1С:Бухгалтерия 8»
- Обеспечение достоверности результатов инвентаризационных мероприятий
- Защита персональных данных. Применение ЗПК «1С:Предприятие 8.2z»
- Формирование учетной политики компании: возможности сближения с МСФО
- Электронный документооборот на службе бухгалтера
- Учет времени при различных системах оплаты труда в программе «1С:Зарплата и управление персоналом 8»
- Полугодовой отчет по налогу на прибыль: раскроем все секреты
- Межличностные отношения на рабочем месте
- Облачная бухгалтерия 1С. Стоит ли уходить в облако?
- Банковские депозиты: как не потерять и выиграть
- Больничные листы и другие пособия за счет ФСС. Порядок расчета и начисления
- Клерк.Ру: задайте любой вопрос руководству сайта
- Правила расчёта НДС при осуществлении экспортно-импортных операций
- Как сдать отчетность в Пенсионный фонд за 3 квартал 2012 года
- Отчетность в ФСС за 9 месяцев 2012 года
- Подготовка отчетности в ПФР за 2 квартал. Сложные вопросы
- Запуск электронных счетов-фактур в России
- Как снизить затраты на ИТ-оборудование, ПО и ИТ-персонал с использованием облачных мощностей
- Отчетность в ПФР за 1 квартал 2012. Основные изменения
- Налог на прибыль: нюансы заполнения декларации за 2011 год
- Годовая отчетность в ПФР. Актуальные вопросы
- Новое в бухгалтерской отчетности за 2011 год
- Отчетность в ФСС в вопросах и ответах
- Полугодовая отчетность в ПФР в вопросах и ответах
- Расчет пособий по временной нетрудоспособности в 2011 году
- Электронные счета-фактуры и электронные первичные документы
- Формирование бухгалтерской отчетности за 2010 год
- Расчет больничных в 2011 году. Декретные и пособия в переходный период
- Новое в законодательстве о налогах и страховых взносах в 2011 году
- Изменения в финансовой отчетности в 2011 году
- DDoS атаки в России как способ нечестной конкурентной борьбы.
- Банковские продукты для физлиц: кредитование, депозиты, спецпредложения
- Документ в электронной форме — эффективное решение актуальных проблем
- Как найти работу с помощью Клерк.Ру
- Предоставление сведений перс. учета за первое полугодие 2010 года
- Налоговая ответственность: кто и за что отвечает?
- Проверки, взыскание, возврат/зачет налогов и др.вопросы ч.1 НК РФ
- Расчет больн. листов и страховых взносов в свете квартальной отчетности
- Замена ЕСН страховыми взносами и другие нововведения 2010 года
- Ликвидация коммерческих и некоммерческих организаций
- Бухгалтерский и налоговый учет товарно-материальных ценностей
- Обязательная перерегистрация фирм в соответствии с Законом №312-ФЗ
- PR и маркетинг в сфере профессиональных услуг своими силами
- Клерк.Ру: смена дизайна
- Построение личного финансового плана: мечты и реальность
- Подготовка бух. отчетности. Изменения в рос. стандартах учета в 2009 году
- Откаты в сфере продаж: за и против
- Потеря работы в период кризиса. Что делать?
- Все, что вы хотели знать о Клерк.Ру, но стеснялись спросить
- Кредит в кризис: условия и возможности
- Сохранение капитала во время кризиса: стратегии для частных инвесторов
- НДС: вычеты по авансам. Вопросы с ответами и без
- Пресс-конференция Деда Мороза
- Изменения в Налоговый кодекс, вступающие в силу с 2009 года
- Налог на прибыль с учетом последних изменений и разъяснений Минфина
- Российский кризис: угрозы и возможности
- Сетевой бизнес: качественные товары или развод на деньги?
- КАСКО: страховка без секретов
- Выплаты физическим лицам
- Рейдерство. Как защитить собственный бизнес?
- Актуальные вопросы исчисления и возмещения НДС
- Спецрежимы: ЕНВД и УСН. Особенности и сложные вопросы
- Налог на прибыль. Расчет, особенности исчисления, спорные моменты
- Учетная политика для целей бухучета
- Налоговые проверки. Практика применения новых правил
- НДС: порядок расчета
- Аутсорсинг в вопросах и ответах
- Как бухгалтеру выполнить требования Закона «О персональных данных»
- Идеальный архив бухгалтерских документов
- Интернет-конференции
- Служебные форумы
- Архив
- FAQ (Часто задаваемые вопросы)
- FAQ: Часто задаваемые вопросы по бухучету и налогам
- Игры и тренинги
- [Архив] Тренинг по воспитанию самоуверенности
- [Архив] ВЭД в условиях суровой действительности
- FAQ (Часто задаваемые вопросы)
- Книга жалоб и предложений
- Сайт, форум, рассылка, энциклопедия
- Дневники
- Архив
« Предыдущая тема | Следующая тема »
Информация о теме
Пользователи, просматривающие эту тему
Эту тему просматривают: 1 (пользователей: 0 , гостей: 1)
 Ваши права
- Вы можете создавать новые темы
- Вы можете отвечать в темах
- Вы не можете прикреплять вложения
- Вы не можете редактировать свои сообщения