НДФЛ при аренде помещения у физического лица
Гражданин, не являющийся предпринимателем, может сдавать свое недвижимое имущество в аренду как физлицам, так и субъектам предпринимательства (организациям и ИП). Каким образом необходимо уплачивать НДФЛ с таких доходов, расскажем в этой статье.
- Аренда помещения у физического лица: НДФЛ
- Когда налог перечисляет сам арендодатель-физлицо
- Когда налог должен перечислять арендатор
- 6-НДФЛ при аренде у физического лица
- 2-НДФЛ при аренде у физического лица
Аренда помещения у физического лица: НДФЛ
Доходы, полученные от сдачи имущества в аренду облагаются подоходным налогом (ст. 208 НК РФ). С дохода арендодателей-резидентов РФ налог удерживается по ставке 13%, а с дохода нерезидентов – по ставке 30%.
Удерживать и платить налог с арендных доходов придется в обязательном порядке, но кто должен это делать, зависит от наличия статуса налогового агента у арендатора.
Когда налог перечисляет сам арендодатель-физлицо
Налог рассчитывается и уплачивается самим арендодателем в следующих случаях (пп.1 п. 1 ст. 228 НК РФ):
- Когда арендатор тоже является обычным физлицом — чаще всего такое происходит при сдаче в аренду жилья. В данной ситуации НДФЛ с аренды квартиры у физического лица должен уплатить в бюджет сам арендодатель.
- Когда арендатор (ИП или организация) не является налоговым агентом (к примеру, иностранные компании).
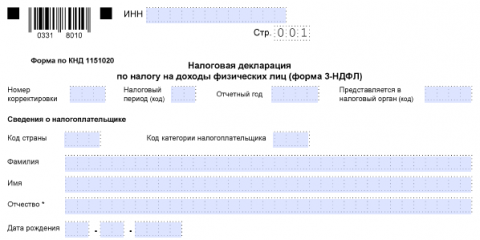
Бланк по теме: 3-НДФЛ за 2021 год Посмотреть Скачать
В данном случае по окончании года, в котором получен доход, арендодатель должен сам исчислить НДФЛ со своих арендных поступлений и подать в ИФНС декларацию 3-НДФЛ (срок ее подачи — 30 апреля). Налог в бюджет перечисляется не позже 15 июля следующего за отчетным года (п. 4 ст. 228 НК РФ).
Когда налог должен перечислять арендатор
Если помещение сдается в аренду налоговому агенту (организациям, ИП, частнопрактикующим нотариусам, адвокатам, обособленным структурам иностранных компаний в РФ), то расчет, удержание и уплату НДФЛ должен производить арендатор (ст. 226 НК РФ).
Важно учесть, что обязанность удержания НДФЛ с арендной платы остается за налоговым агентом (арендатором), даже если договор аренды содержит условие об уплате налога самим арендодателем — положения Налогового кодекса в данном случае имеют приоритет, а согласия физлица на это не требуется.
НДФЛ арендатор (как налоговый агент) обязан исчислить и удержать из уплачиваемой по договору суммы арендной платы при расчете с арендодателем-физлицом. То есть, плату за аренду помещения арендодатель получает уже за вычетом налога. Платить налог из собственных средств арендатор не вправе – это прямо запрещает НК РФ (п. 9 ст. 226). Перечислить налог в бюджет (по месту учета агента) нужно не позднее дня, следующего за днем выплаты арендодателю (п. 4, 6 ст. 226 НК РФ).
При удержании и уплате НДФЛ арендатором физлицо-арендодатель декларацию 3-НДФЛ не подает.
Аренда у физического лица: НДФЛ с «коммуналки»
Если по условиям договора арендатор возмещает стоимость коммунальных услуг, размер которых основывается на зафиксированных показаниях счетчиков, т.е. зависит от фактического потребления (электроэнергия, водоснабжение и т.п.), экономическая выгода у арендодателя отсутствует. Сумму такого возмещения НДФЛ облагать не нужно.
При этом с сумм, которые арендатор уплачивает за услуги, не зависящие от их фактического использования (отопление и т.п. неизменные платежи), удерживать НДФЛ необходимо (письмо Минфина от 23.03.2018 № 03-04-05/18556).
Отчетность по НДФЛ у налогового агента-арендатора
Каких-либо особенностей при заполнении отчетов по НДФЛ в отношении арендодателей не предусмотрено. На арендодателя, как и на всех физлиц-получателей дохода, заводится налоговый регистр, на основании которого затем заполняется отчетность: Расчет 6-НДФЛ, справка 2-НДФЛ за соответствующий период.
6-НДФЛ при аренде у физического лица
Налоговые агенты отчитываются о выплатах физлицам, удержанном и перечисленном налоге в ежеквартальном Расчете 6-НДФЛ. Он подается в ИФНС до истечения месяца, следующего за отчетным периодом.
При отражении в Расчете сумм НДФЛ с аренды помещения у физического лица нужно учитывать следующее:
- «Дата фактического получения дохода» — день перечисления арендной платы на банковский счет арендодателя, либо выдачи ему «налички» из кассы арендатора (пп. 1 п. 1 ст. 223 НК РФ);
- «Срок перечисления налога» (строка 022) – дата не позднее следующего рабочего дня за днем выплаты (п. 6 ст. 226 НК РФ).
Все подробности отражения в расчете 6-НДФЛ выплат физлицам по гражданско-правовым договорам рассмотрены в Готовом решении от «КонсультантПлюс». Оформите пробный демо-доступ к системе и бесплатно переходите к комментариям экспертов.
2-НДФЛ при аренде у физического лица
По окончании отчетного года, не позже 1 апреля, налоговый агент должен отразить в приложении к 6-НДФЛ (бывшей справке 2-НДФЛ (с признаком «1»)) доход арендодателя в и подать ее в инспекцию. Если удержать налог не удалось (или удалось не полностью), налоговикам и физлицу не позднее 1 марта направляют сведения о невозможности удержать НДФЛ.
Уплаченные суммы арендной платы отражают в Справке в месяце фактического получения дохода, т.е. когда их выплатили физлицу. Это касается и уплаченных авансов по арендной плате.
Код дохода, указываемый в Справке 2-НДФЛ при аренде помещения у физического лица – 1400.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.Как прописать в договоре аренды с физическим лицом удержание ндфл

4 февраля 2024 Регистрация Войти
6 февраля 2024
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
12 февраля 2024
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Малый бизнес Между российской организацией (УСН) и физическим лицом (резидент РФ, не ИП) заключен договор аренды нежилого помещения. Арендная плата по условиям договора вносится ежемесячно. В связи с финансовыми трудностями организация перечисляет физическому лицу ежемесячную арендную плату в меньшем размере, чем установлено договором. Каков порядок отражения в расчете 6-НДФЛ дохода в виде арендной платы физическому лицу? Каковы налоговые последствия для организации и физического лица в связи с перечислением суммы арендной платы в меньшем объеме, а также налоговые последствия и риски для физического лица при сдаче нежилого помещения в аренду организации без регистрации в качестве ИП?
Между российской организацией (УСН) и физическим лицом (резидент РФ, не ИП) заключен договор аренды нежилого помещения. Арендная плата по условиям договора вносится ежемесячно. В связи с финансовыми трудностями организация перечисляет физическому лицу ежемесячную арендную плату в меньшем размере, чем установлено договором. Каков порядок отражения в расчете 6-НДФЛ дохода в виде арендной платы физическому лицу? Каковы налоговые последствия для организации и физического лица в связи с перечислением суммы арендной платы в меньшем объеме, а также налоговые последствия и риски для физического лица при сдаче нежилого помещения в аренду организации без регистрации в качестве ИП?
16 мая 2022

Рассмотрев вопрос, мы пришли к следующему выводу:
В расчете 6-НДФЛ доход физического лица в виде арендной платы, а также сумма исчисленного и удержанного НДФЛ отражается в том отчетном периоде, в котором такая арендная плата фактически выплачена. При этом отражается сумма фактически выплаченного дохода в виде арендной платы, вне зависимости от начисленной суммы и периода ее начисления.
Каких-либо существенных именно налоговых последствий для арендатора — организации и арендодателя — физического лица при перечислении арендной платы в меньшем размере нами не обнаружено с учетом условий, изложенных ниже.
В случае, если сдача нежилого помещения в аренду имеет не разовый характер, направлена на систематическое получение прибыли, такая деятельность может быть признана предпринимательской, с соответствующими налоговыми последствиями для физического лица.Обоснование позиции:
Доходы физлиц от сдачи в аренду или иного использования имущества, находящегося в России, относятся к доходам, полученным от источников в РФ, и на основании подп. 4 п. 1 ст. 208 НК РФ облагаются НДФЛ. Освобождение от уплаты НДФЛ с доходов от сдачи в аренду какого-либо имущества нормами главы 23 НК РФ не предусмотрено (смотрите письмо Минфина России от 17.06.2013 N 03-04-06/22517).
Если физическое лицо, не являющееся индивидуальным предпринимателем, сдает свое имущество в аренду лицу, которое признается налоговым агентом по НДФЛ (организации или ИП), обязанность исчислить, удержать из дохода арендодателя налог с суммы арендной платы возлагается на налогового агента (п. 1 ст. 226 НК РФ). Смотрите также информацию ФНС России от 07.06.2018, письма Минфина России от 15.09.2021 N 03-04-05/74802, от 27.08.2015 N 03-04-05/49369, от 07.03.2014 N 03-04-06/10173, от 16.08.2013 N 03-04-06/33598, от 18.09.2013 N 03-04-06/38698, от 27.02.2013 N 03-04-06/5601, от 20.07.2012 N 03-04-05/3-889 и др., ФНС России от 09.04.2012 N ЕД-4-3/5894@, УФНС России по г. Москве от 16.12.2011 N 20-14/3/122006.
Согласно п. 3 ст. 226 НК РФ исчисление сумм НДФЛ производится налоговыми агентами на дату фактического получения дохода, определяемую в соответствии со ст. 223 НК РФ, нарастающим итогом с начала налогового периода применительно ко всем доходам (за исключением доходов от долевого участия в организации), в отношении которых применяется налоговая ставка в размере 13%, начисленным налогоплательщику за данный период, с зачетом удержанной в предыдущие месяцы текущего налогового периода суммы налога.
В части определения даты фактического получения дохода в отношении доходов по договорам гражданско-правового характера (в частности, доходов по договорам аренды) положениями пп. 2-5 ст. 223 НК РФ «иное» не предусмотрено.
Тем самым при получении таких доходов в денежной форме датой их фактического получения признается день выплаты дохода, в том числе перечисления дохода на счета налогоплательщика в банках (либо по его поручению на счета третьих лиц), в соответствии с подп. 1 п. 1 ст. 223 НК РФ (смотрите, например, письма Минфина России от 11.07.2017 N 03-04-06/43981, от 21.07.2017 N 03-04-06/46733, от 26.05.2014 N 03-04-06/24982, от 13.01.2014 N 03-04-06/360).
Таким образом, организация в день перечисления арендной платы арендодателю — физическому лицу должна исчислить НДФЛ, а также удержать его из выплачиваемых сумм (п. 4 ст. 226 НК РФ). При этом НДФЛ исчисляется с той суммы арендной платы, которая фактически перечисляется физическому лицу.
Перечислить сумму исчисленного и удержанного НДФЛ организации необходимо не позднее дня (рабочего дня, то есть дня, который не признается в соответствии с законодательством РФ выходным и (или) нерабочим праздничным днем — п. 6 ст. 6.1 НК РФ), следующего за днем выплаты налогоплательщику дохода в виде арендной платы (п. 6 ст. 226 НК РФ).
В расчете 6-НДФЛ доход физического лица в виде арендной платы, а также сумма исчисленного и удержанного НДФЛ отражается в том отчетном периоде, в котором такая арендная плата фактически выплачена. При этом отражается сумма фактически выплаченного дохода в виде арендной платы, вне зависимости от начисленной суммы и периода ее начисления.
По вопросу налоговых последствий для организации и физического лица в связи с перечислением суммы арендной платы в меньшем объеме сообщаем следующее.
Как мы поняли, в рассматриваемой ситуации перечисление арендной платы физическому лицу в меньшем объеме вызвано временными финансовыми трудностями у организации-арендатора. Полагаем, что организации следует уведомить физическое лицо — арендодателя о данных обстоятельствах и задокументировать данный факт. Соответственно, в целях избежания претензий со стороны арендодателя — физического лица, с ним следует согласовать не только причину перечисления арендных платежей в меньшем объеме, но и период отсрочки (рассрочки) по уплате части арендных платежей, а также график погашения образовавшейся задолженности.
Каких-либо налоговых последствий для арендодателя — физического лица в рассматриваемой ситуации мы не видим. Поскольку НДФЛ в любом случае будет удерживаться у арендодателя с сумм дохода в виде погашаемой организацией-арендатором задолженности по арендной плате по мере ее выплаты.
Для организации-арендатора перечисление арендной платы в меньшем объеме фактически приводит к образованию в учете кредиторской задолженности перед арендодателем — физическим лицом. При этом полагаем, что уплата арендной платы в меньшем объеме не свидетельствует о получении экономической выгоды в виде безвозмездного пользования имуществом физического лица и не приводит к возникновению дохода у организации-арендатора, поскольку ведется учет задолженности по арендной плате. В свою очередь, расходы в виде арендных платежей за арендуемое имущество признаются при расчете налоговой базы после их фактической оплаты (п. 2 ст. 346.17 НК РФ, смотрите также письмо Минфина России от 30.03.2012 N 03-11-06/2/49). Соответственно, расходы в виде арендной платы в целях налогообложения учитываются в размере фактически перечисленных арендодателю сумм. То есть речь о занижении налоговой базы по налогу УСН не идет.
По вопросу налоговых последствий и рисков для физического лица при сдаче нежилого помещения в аренду организации отметим следующее.
Законодательство не ограничивает физических лиц в заключении договоров аренды принадлежащего им недвижимого имущества без регистрации их в качестве индивидуальных предпринимателей. Вместе с этим, согласно ст. 2 ГК РФ, предпринимательской является самостоятельная, осуществляемая на свой риск деятельность, направленная на систематическое получение прибыли от пользования имуществом, продажи товаров, выполнения работ или оказания услуг.
В случае, если сдача нежилого помещения имеет не разовый характер, направлена на систематическое получение прибыли, такая деятельность может быть признана предпринимательской. Вопрос о квалификации той или иной деятельности физических лиц в качестве предпринимательской разрешается правоприменительными органами на основании фактических обстоятельств конкретного дела.
Если сдача в аренду имущества является предпринимательской деятельностью, физическое лицо должно быть зарегистрировано в качестве ИП с указанием соответствующего вида деятельности. При этом доходы, полученные от сдачи в аренду имущества, подлежат налогообложению как доходы, полученные в результате осуществления предпринимательской деятельности (смотрите также письмо Минфина России от 22.05.2015 N 03-04-05/29499).
Так, в определении Верховного Суда РФ от 20.07.2018 N 16-КГ18-17 рассматривался вопрос о систематической сдаче в аренду нежилых помещений физлицом, не зарегистрированным в качестве ИП. С доходов уплачивался НДФЛ, но не НДС. Судебная коллегия признала выводы инспекции о том, что гражданин занимается предпринимательской деятельностью, обоснованными, так как принадлежащее ему имущество предназначено для использования под торговые помещения и расположено на земельных участках, которые также предназначены для торговой деятельности. Следовательно, гражданин должен был уплачивать НДС (смотрите также определение Верховного Суда РФ от 25.01.2021 N 306-ЭС20-2193, информацию ФНС России от 04.10.2018, письмо Минфина России от 21.08.2019 N 03-07-14/63870).Рекомендуем также ознакомиться с материалами:
— Энциклопедия решений. Договор аренды зданий, сооружений, нежилых помещений, машино-мест;
— Энциклопедия решений. НДФЛ с доходов физических лиц от сдачи имущества в аренду (наем);
— Энциклопедия решений. Заполнение 6-НДФЛ при выплате вознаграждения по договору гражданско-правового характера;
— письмо Департамента налоговой и таможенно-тарифной политики Минфина РФ от 8 декабря 2010 г. N 03-04-05/3-715 О налогообложении НДФЛ дохода в виде погашения задолженности организации перед физическим лицом по отношениям, возникшим до регистрации физического лица в качестве индивидуального предпринимателя;
— Вопрос: Физическое лицо (не ИП) является арендодателем — сдает в аренду грузовики. Арендатор — ООО, как налоговый агент, исправно удерживает и перечисляет НДФЛ с дохода физического лица. Физическое лицо, не являющееся предпринимателем (далее — ФЛ) в 2017-2018 годах систематически (ежемесячно) сдавало в аренду грузовики. Таким образом, имеются признаки предпринимательской деятельности. Представители налогового органа вменяют в обязанность физическому лицу необходимость уплаты НДС. Правомерно ли данное требование? (ответ службы Правового консалтинга ГАРАНТ, февраль 2019 г.);
— Вопрос: Физическое лицо в апреле 2017 года приобрело в собственность земельный участок и находящееся на нем нежилое здание за 3 000 000 рублей. Это недвижимое имущество было продано другому физическому лицу за 2 600 000 рублей. Недвижимое имущество физическим лицом в аренду не сдавалось, в предпринимательской деятельности не использовалось. Через некоторое время после реализации имущества гражданин зарегистрировался в статусе индивидуального предпринимателя. Налоговый орган квалифицирует данную сделку, как предпринимательскую деятельность физического лица. Какие налоги (НДФЛ, НДС) могут быть доначислены физическому лицу? (ответ службы Правового консалтинга ГАРАНТ, апрель 2018 г.).Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Галимарданова ЮлияОтвет прошел контроль качества
24 апреля 2022 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Как арендовать недвижимость у физического лица
Аренда недвижимости у обычного человека почти не отличается от аренды у предпринимателей и организаций. Единственный нюанс: вам придётся удержать и перечислить НДФЛ с доходов арендодателя.
Оформите договор аренды недвижимости
В договоре опишите:
- Предмет договора: какое имущество арендуете, его адрес, площадь, кадастровый номер и другие сведения, которые помогут отличить его от других.
- Какие права передаются по договору. Это может быть только временное пользование или ещё и владение. Если речь идёт о помещении под офис, передают оба права.
- Срок аренды. Договор, который заключён на год и больше, придётся регистрировать в Росреестре. Если срок договора меньше года или вообще не назван, регистрировать его не нужно.
- Размер и способы внесения арендной платы.
- Права и обязанности вас и арендодателя.
Перед тем как подписать договор, попросите у арендодателя свидетельство о праве собственности или выписку из госреестра. Так вы обезопасите себя и убедитесь, что перед вами собственник помещения.
Удерживайте НДФЛ с арендной платы
Каждый человек платит государству налог НДФЛ со своих доходов. Если он получает доход от ИП или ООО, то платит НДФЛ не сам — предприниматель или организация становятся его налоговым агентом. Он считает, удерживает и перечисляет НДФЛ в налоговую. Распространённый пример: работники по трудовому договору не платят НДФЛ сами, этим занимается работодатель. А они получают зарплату, из которой уже вычли налог. Та же ситуация с арендой. Арендодатель получает от вас доход, и если он обычный человек, вы становитесь его налоговым агентом.
Что нужно сделать:
- Посчитать и удержать НДФЛ — 13% от дохода. Например, вы написали в договоре, что будете платить за аренду 30 тысяч рублей в месяц. Из этой суммы 3 900 рублей ежемесячно перечисляйте в налоговую, а 26 100 рублей — арендодателю.
- Перечислить НДФЛ в налоговую. Если налог удержали за период с 23-го числа предыдущего месяца по 22-е число текущего — перечисляйте его до 28-го числа текущего месяца. Налог, который удержали за период с 1 по 22 января, перечисляют не позднее 28 января, за период с 23 по 31 декабря — не позднее последнего рабочего дня календарного года.
- Отчитаться по НДФЛ. Раз в квартал сдавайте отчёт 6-НДФЛ. Читайте об этих отчётах в статье «Как подготовить 6-НДФЛ».
Важно: перечислить НДФЛ нужно в налоговую по месту учёта вашей компании или ИП.
Страховые взносы с арендной платы вы перечислять не должны.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Должен ли ИП удерживать НДФЛ, если арендует квартиру у физлица?
Недавно в беседе с другом речь зашла о том, как в неочевидных ситуациях ИП может стать налоговым агентом. Друг привел пример: если ИП заключит договор аренды квартиры с физлицом, то станет налоговым агентом. ИП должен будет перечислять в бюджет НДФЛ с арендной платы, которую человек получает от сдачи квартиры. Если ИП не будет этого делать, его оштрафуют.
Помогите разобраться, это действительно так? Если да, то как подготовиться к такому раскладу?
Ваш друг прав, но тут важно уточнить одну деталь. Если арендодатель — физлицо и сдает квартиру ИП, который использует ее в бизнесе, то предприниматель становится налоговым агентом. Он должен удерживать с арендных платежей НДФЛ и перечислять его в бюджет. По удержанным налогам ИП ежеквартально должен сдавать расчет 6-НДФЛ .
Если же ИП снимает квартиру для личных нужд, а не для бизнеса, то обязанностей налогового агента у него нет. Расскажу подробнее.
БЕСПЛАТНЫЙ КУРС
Как управлять личными финансами
И перестать беспокоиться о деньгах, наладить с ними отношения и двигаться к целям и мечтам
Кто платит налог со сдачи квартиры в аренду
Доходы, которые физлица получают от сдачи имущества в аренду, облагаются НДФЛ. С каждой суммы арендной платы 13% надо отдавать в бюджет.
Если человек сдает квартиру другому человеку или иностранной компании, у которой нет представительства в РФ, то арендодатель сам подает в налоговую декларацию и платит НДФЛ. Конечно, при условии, что он не зарегистрирован как самозанятый.
Но когда физлицо без статуса самозанятого сдает жилье российской компании или ИП, который использует его в бизнесе, например снимает квартиру для своего работника, то правила другие. В этом случае арендаторы — компании или ИП — становятся налоговыми агентами и должны удерживать НДФЛ 13% с арендной платы и перечислять деньги в бюджет.
Иногда в договоре пишут, что арендодатель будет сам отчитываться перед налоговой, а с арендатора все обязанности снимаются, и он ничего делать не должен. Но это условие работать не будет: в налоговом кодексе сказано, что за уплату НДФЛ с доходов от сдачи квартиры отвечают налоговые агенты — ИП и организации, — и это правило должны соблюдать все, договором его изменить нельзя.
Если человек сдает квартиру как самозанятый, ИП не станет налоговым агентом, даже если арендует жилье для бизнеса.