4. Отчет о движении денежных средств (форма N 4)
4.1. Отчет о движении денежных средств должен содержать сведения о потоках денежных средств (поступление, направление денежных средств) с учетом остатков денежных средств на начало и конец отчетного периода, в разрезе текущей деятельности, инвестиционной деятельности и финансовой деятельности.
Сведения о движении денежных средств организации, учитываемых на соответствующих счетах учета денежных средств, находящихся в кассе организации, на расчетных, валютных, специальных счетах, отражаются нарастающим итогом с начала года и представляются в валюте Российской Федерации.
В случае наличия (движения) денежных средств в иностранной валюте сначала составляется расчет в иностранной валюте по каждому ее виду. После этого данные каждого расчета, составленного в иностранной валюте, пересчитываются по курсу Центрального банка Российской Федерации на дату составления бухгалтерской отчетности. Полученные данные по отдельным расчетам суммируются при соответствующих показателях отчета.
При формировании данных отчета о движении денежных средств следует иметь в виду следующее.
Текущей деятельностью считается деятельность организации, преследующая извлечение прибыли в качестве основной цели либо не имеющая извлечение прибыли в качестве такой цели в соответствии с предметом и целями деятельности, т.е. производством промышленной продукции, выполнением строительных работ, сельским хозяйством, продажей товаров, оказанием услуг общественного питания, заготовкой сельскохозяйственной продукции, сдачей имущества в аренду и др.
Инвестиционной деятельностью считается деятельность организации, связанная с капитальными вложениями организации в связи с приобретением земельных участков, зданий и иной недвижимости, оборудования, нематериальных активов и других внеоборотных активов, а также их продажей; с осуществлением долгосрочных финансовых вложений в другие организации, выпуском облигаций и других ценных бумаг долгосрочного характера и т.п.
Финансовой деятельностью считается деятельность организации, связанная с осуществлением краткосрочных финансовых вложений, выпуском облигаций и иных ценных бумаг краткосрочного характера, выбытием ранее приобретенных на срок до 12 месяцев акций, облигаций и т.п.
4.2. По строкам 030 — 110 должна быть приведена расшифровка, раскрывающая фактическое поступление денежных средств от продажи товаров, продукции, услуг, от продажи основных средств и иного имущества, получение авансов, бюджетных средств и средств иного целевого финансирования, кредитов, займов, дивидендов, процентов по финансовым вложениям и прочие поступления.
4.3. При поступлении денежных средств от продажи иностранной валюты (включая обязательную продажу) на счета в кредитных организациях или в кассу организации соответствующие суммы отражаются в составе данных по текущей деятельности по строке 040. При этом сумма проданной иностранной валюты включается в данные, характеризующие расходование денежных средств по текущей деятельности, по строке 250.
При приобретении иностранной валюты перечисленные денежные средства включаются в данные по текущей деятельности по строке 250, а поступление приобретенной иностранной валюты по строке 110.
4.4. По строкам 130 — 250 отражаются суммы денежных средств, фактически израсходованных на оплату приобретенных товаров, продукции, выполненных работ, оказанных сторонними организациями услуг, на оплату труда, на отчисления в государственные внебюджетные фонды, на выдачу авансов, на финансовые вложения, на выплату дивидендов, процентов по ценным бумагам, на расчеты с бюджетом, на оплату процентов по полученным кредитам и займам и прочие выплаты и перечисления.
При заполнении строк 090, 200, 210 следует иметь в виду, что в графе 5 приводятся данные, относящиеся к долгосрочным финансовым вложениям, а в графе 6 — краткосрочные финансовые вложения.
4.5. Справочно приводятся данные о поступлениях в отчетном периоде денежных средств по наличному расчету (за исключением поступлений денежных средств из кредитной организации в кассу организации) с выделением в том числе по расчетам с юридическими лицами и по расчетам с физическими лицами, а также с выделением из данных по поступлению денежных средств по наличному расчету с применением контрольно — кассовых аппаратов или бланков строгой отчетности (т.е. в порядке выдачи квитанций, путевок, билетов, талонов, знаков почтовой оплаты и других приравниваемых к чекам документов строгой отчетности по формам, утвержденным в соответствии с действующим порядком) — строки 291, 292.
4.6. По строке 295 отражается получение денежных средств в банках или иных кредитных организациях для хозяйственных нужд (выплата заработной платы, командировочных, выдача подотчетных сумм и т.д.).
4.7. По строке 296 показывают суммы денежных средств, сданных организацией в банк или иную кредитную организацию.
ОДДС
Отчет о движении денежных средств (ОДДС) – обязательный вид отчетности по МСФО. Она показывает возможности компании по генерации денежных потоков, а также ключевые статьи расходования финансов. Эти данные является крайне важными для пользователей отчетности в момент принятия экономических решений.
Время чтения: ~ 12 мин.
Отчет о движении денежных средств (ОДДС) – обязательный вид отчетности по МСФО. Она показывает возможности компании по генерации денежных потоков, а также ключевые статьи расходования финансов. Эти данные является крайне важными для пользователей отчетности в момент принятия экономических решений.
По установкам МСФО (IAS) 7 «Отчет о движении денежных средств» все организации должны составлять отчет и предоставлять его в составе финансовой отчетности за каждый период, в который она формируется.
Согласно МСФО (IAS) 7 сведения о движении финансов сдается по следующей деятельности:
- Операционной
- Финансовой
- Инвестиционной
МСФО (IAS) 7 «Отчет о ДДС» предполагает два способа формирования данного отчета: прямой и косвенный.
Важно помнить, что такое ДДС в бухгалтерии имеет свои особенности. Косвенный способ предусмотрен исключительно для анализа потока операционных денег. Для представления движения денег от деятельности, связанной с оборотом финансов и инвестициями применяется уже исключительно прямой метод.
МСФО (IAS) 7 отдает предпочтение прямому способу создания отчетности. Однако достаточно большое количество фирм используют сейчас косвенный способ формирования отчета. Во-первых, потому что данный метод является более простым. Во-вторых, так как он демонстрирует то, как связаны денежные потоки с финансовыми показателями фирмы. Это является крайне значимыми сведениями для собственника и менеджмента организации.
В этом материале мы рассмотрим оба варианта формирования отчета о движение денежных средств по стандартам МСФО и посмотрим, как можно настроить автоматическое создание данного отчета в БИТ.ФИНАНС.
Работа с операциями
Поток финансов от операционной деятельности показывает приход и расход средств от ведущей деятельности организации (см. примеры в Таблице 1). Данный раздел является ключевым, так как из него понятно, насколько ключевая деятельность компании способствует приходу денежных средств, которые требуются для выплат по обязательствам и сохранения собственных операционных возможностей.
Прямой метод
Прямой способ опирается на представление основных источников прихода и расхода. Информация о финансах здесь предоставляются в аспекте статей поступления и расходования.
Операционная деятельность
Выручка от покупателей, заказчиков
Отчёт о движении денежных средств: что это такое и как его составить
Какие компании должны заполнять отчёт о движении денежных средств? Что в нём отражать? Какую форму использовать и как её заполнить?

Иллюстрация: Polina Vari для Skillbox Media
Ксеня Шестак
Рассказывает просто о сложных вещах из мира бизнеса и управления. До редактуры — пять лет в банке и три — в оценке имущества. Разбирается в Excel, финансах и корпоративной жизни.
Отчёт о движении денежных средств (ОДДС) — форма №4 обязательной бухгалтерской отчётности. Её должны заполнять и ежегодно представлять в налоговую все компании среднего и крупного бизнеса.
Для компаний малого бизнеса ОДДС хоть и не обязателен, но тоже полезен. С помощью него они могут отследить фактическое движение денег компании, которое не всегда видно по отчёту о финансовых результатах.
В статье разберёмся:
- что отражают в отчёте о движении денежных средств и для чего он нужен;
- кому представлять ОДДС и в какие сроки;
- по какой форме нужно составлять отчёт о движении денежных средств;
- как правильно заполнять ОДДС: разделы операционной, инвестиционной и финансовой деятельности;
- как узнать больше о формах бухгалтерской отчётности.
При подготовке статьи мы использовали материалы курса Skillbox «Профессия Финансовый менеджер 2.0».
Для чего нужен отчёт о движении денежных средств
В отчёте о движении денежных средств отражают все денежные поступления и платежи за отчётный период, а также остатки денег на начало и конец этого периода. ОДДС показывает, какие потоки денег проходили через компанию.
В предыдущей статье мы говорили, что в форме №2 бухгалтерской отчётности — отчёте о финансовых результатах — все доходы и расходы компании учитывают в момент совершения операции. Из-за этого указанные данные часто не соответствуют фактическому движению денежных средств.
Например, компания продала товар, но дала покупателю отсрочку. В этом случае прибыль отразят в отчёте о финансовых результатах, но фактически денег у компании не появится. В отчёте о движении денежных средств их поступление отразят только после полной оплаты товара.
Поэтому, если возникают расхождения, нужно анализировать строки ОДДС и выяснять, почему они появились. Пример такого расхождения — в ОФР отражена прибыль, но этих денег у компании нет.
Кому представлять ОДДС и в какие сроки? Отчёт о движении денежных средств представляют все компании, кроме компаний, ведущих бухучёт по упрощённой форме . ОДДС сдают в налоговую не позднее 31 марта года, следующего за отчётным.
С 2019 года все компании сдают бухгалтерскую отчётность только в электронном виде. Форму ОДДС приводим ниже.
Форма отчёта о движении денежных средств
Бланк формы отчёта о движении денежных средств — таблица с показателями, над которой приведены:
- отчётный период и дата;
- сведения о компании — коды ОКПО, ИНН, ОКВЭД, ОКОПФ, ОКФС;
- единицы измерения показателей в отчёте — с 2019 года показатели выражаются только в тысячах рублей.
Показатели отчёта — поступления денег и выплаты — сгруппированы в три раздела по типам деятельности компании:
-
Денежные потоки от операционной деятельности. К ним относят денежные потоки, связанные с основной деятельностью компании, которая приносит выручку. Например, прибыль или убытки от продажи товаров или услуг.
На иллюстрации ниже приведена форма отчёта о движении денежных средств с перечнем строк, которые нужно заполнить.
В скобках отражают суммы платежей. При расчёте результатов отчёта эти значения нужно будет вычитать.
В следующих разделах рассмотрим на примере, как заполнять разделы отчёта о движении денежных средств.
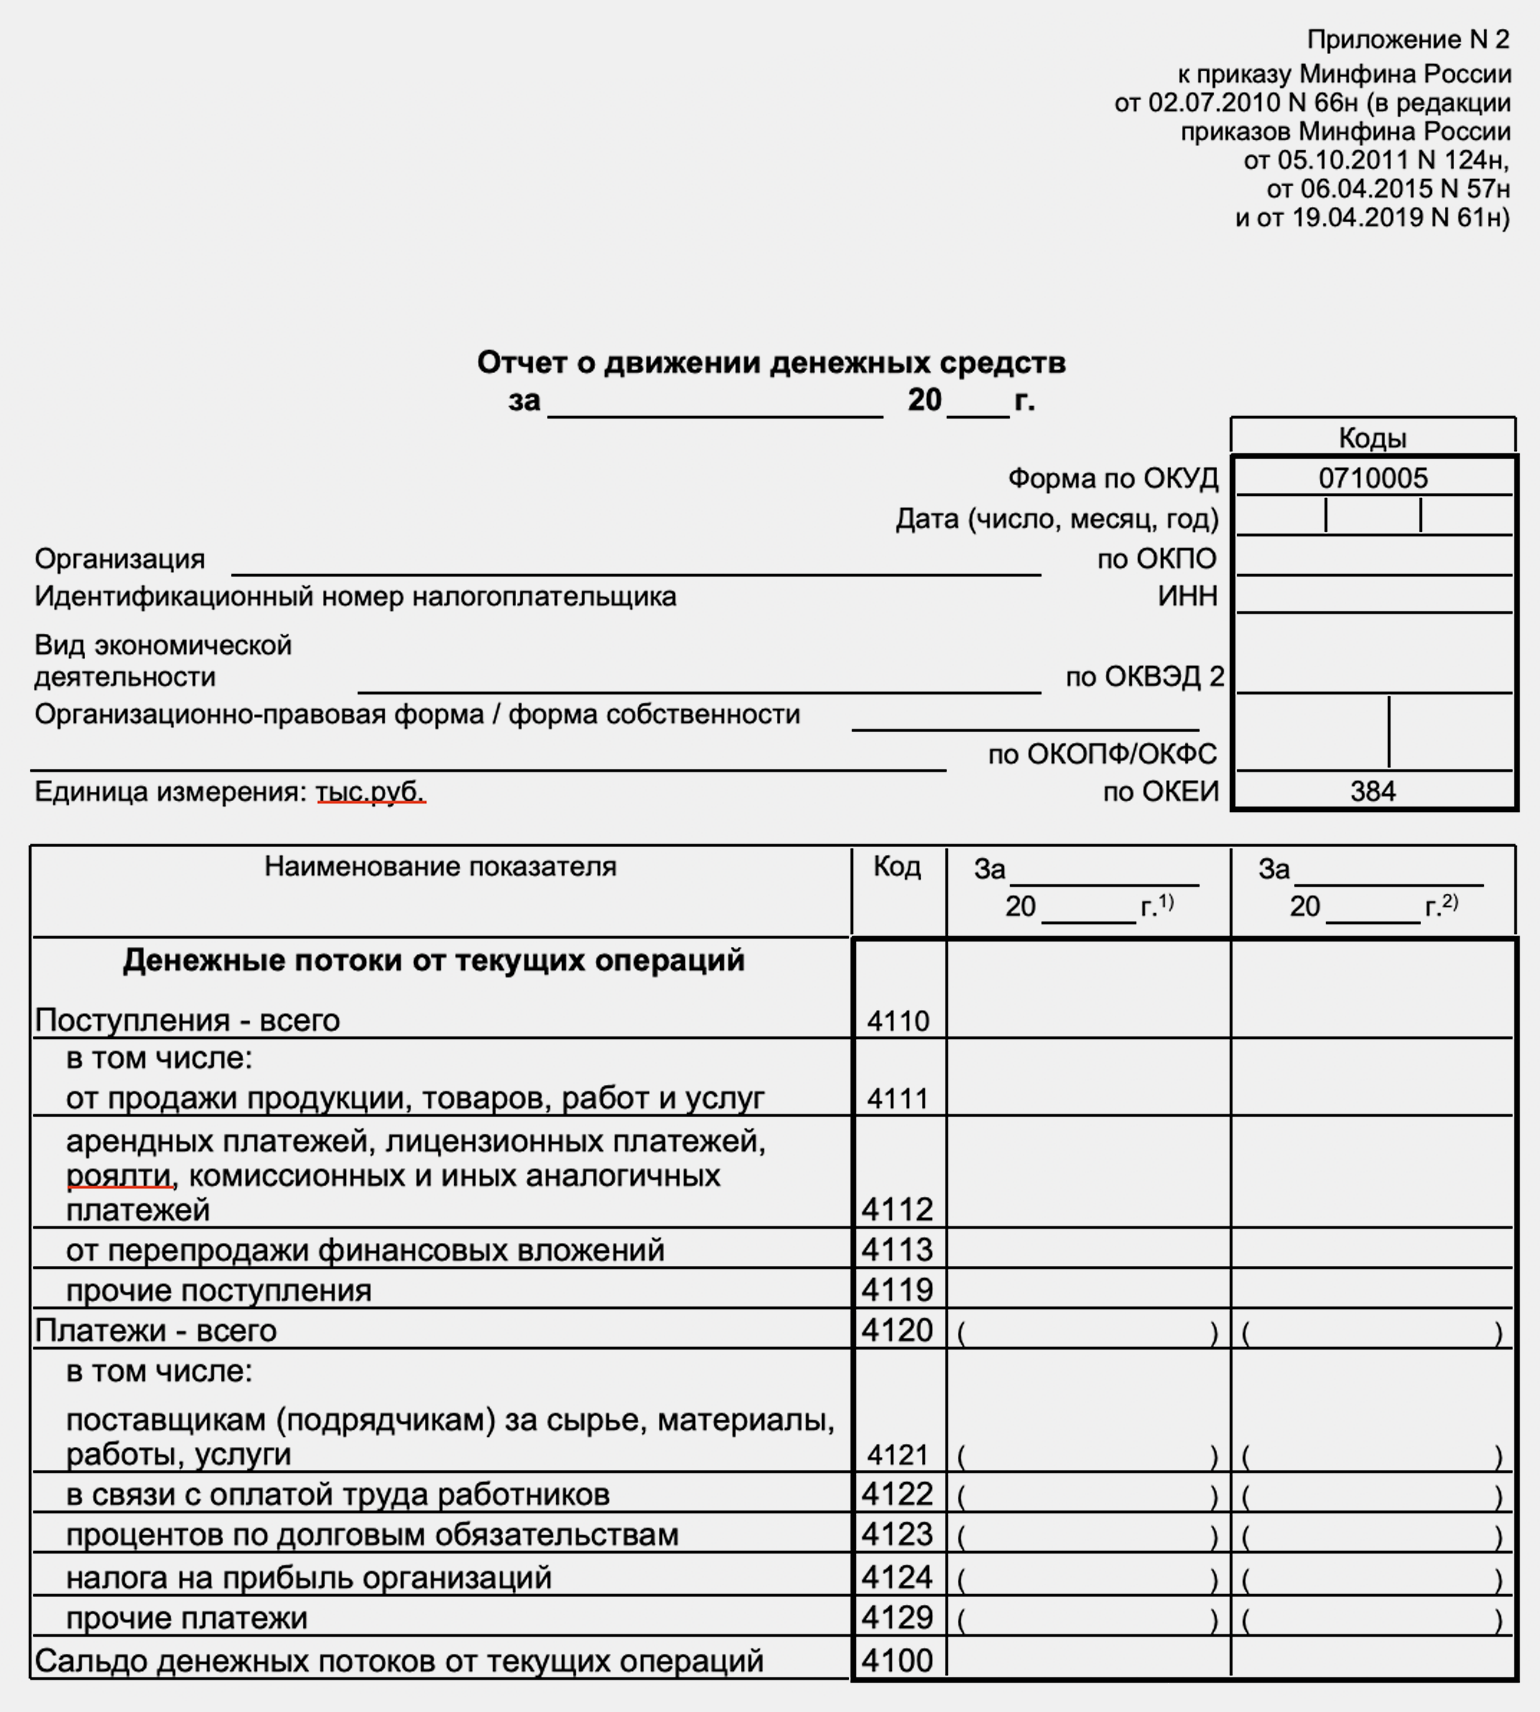
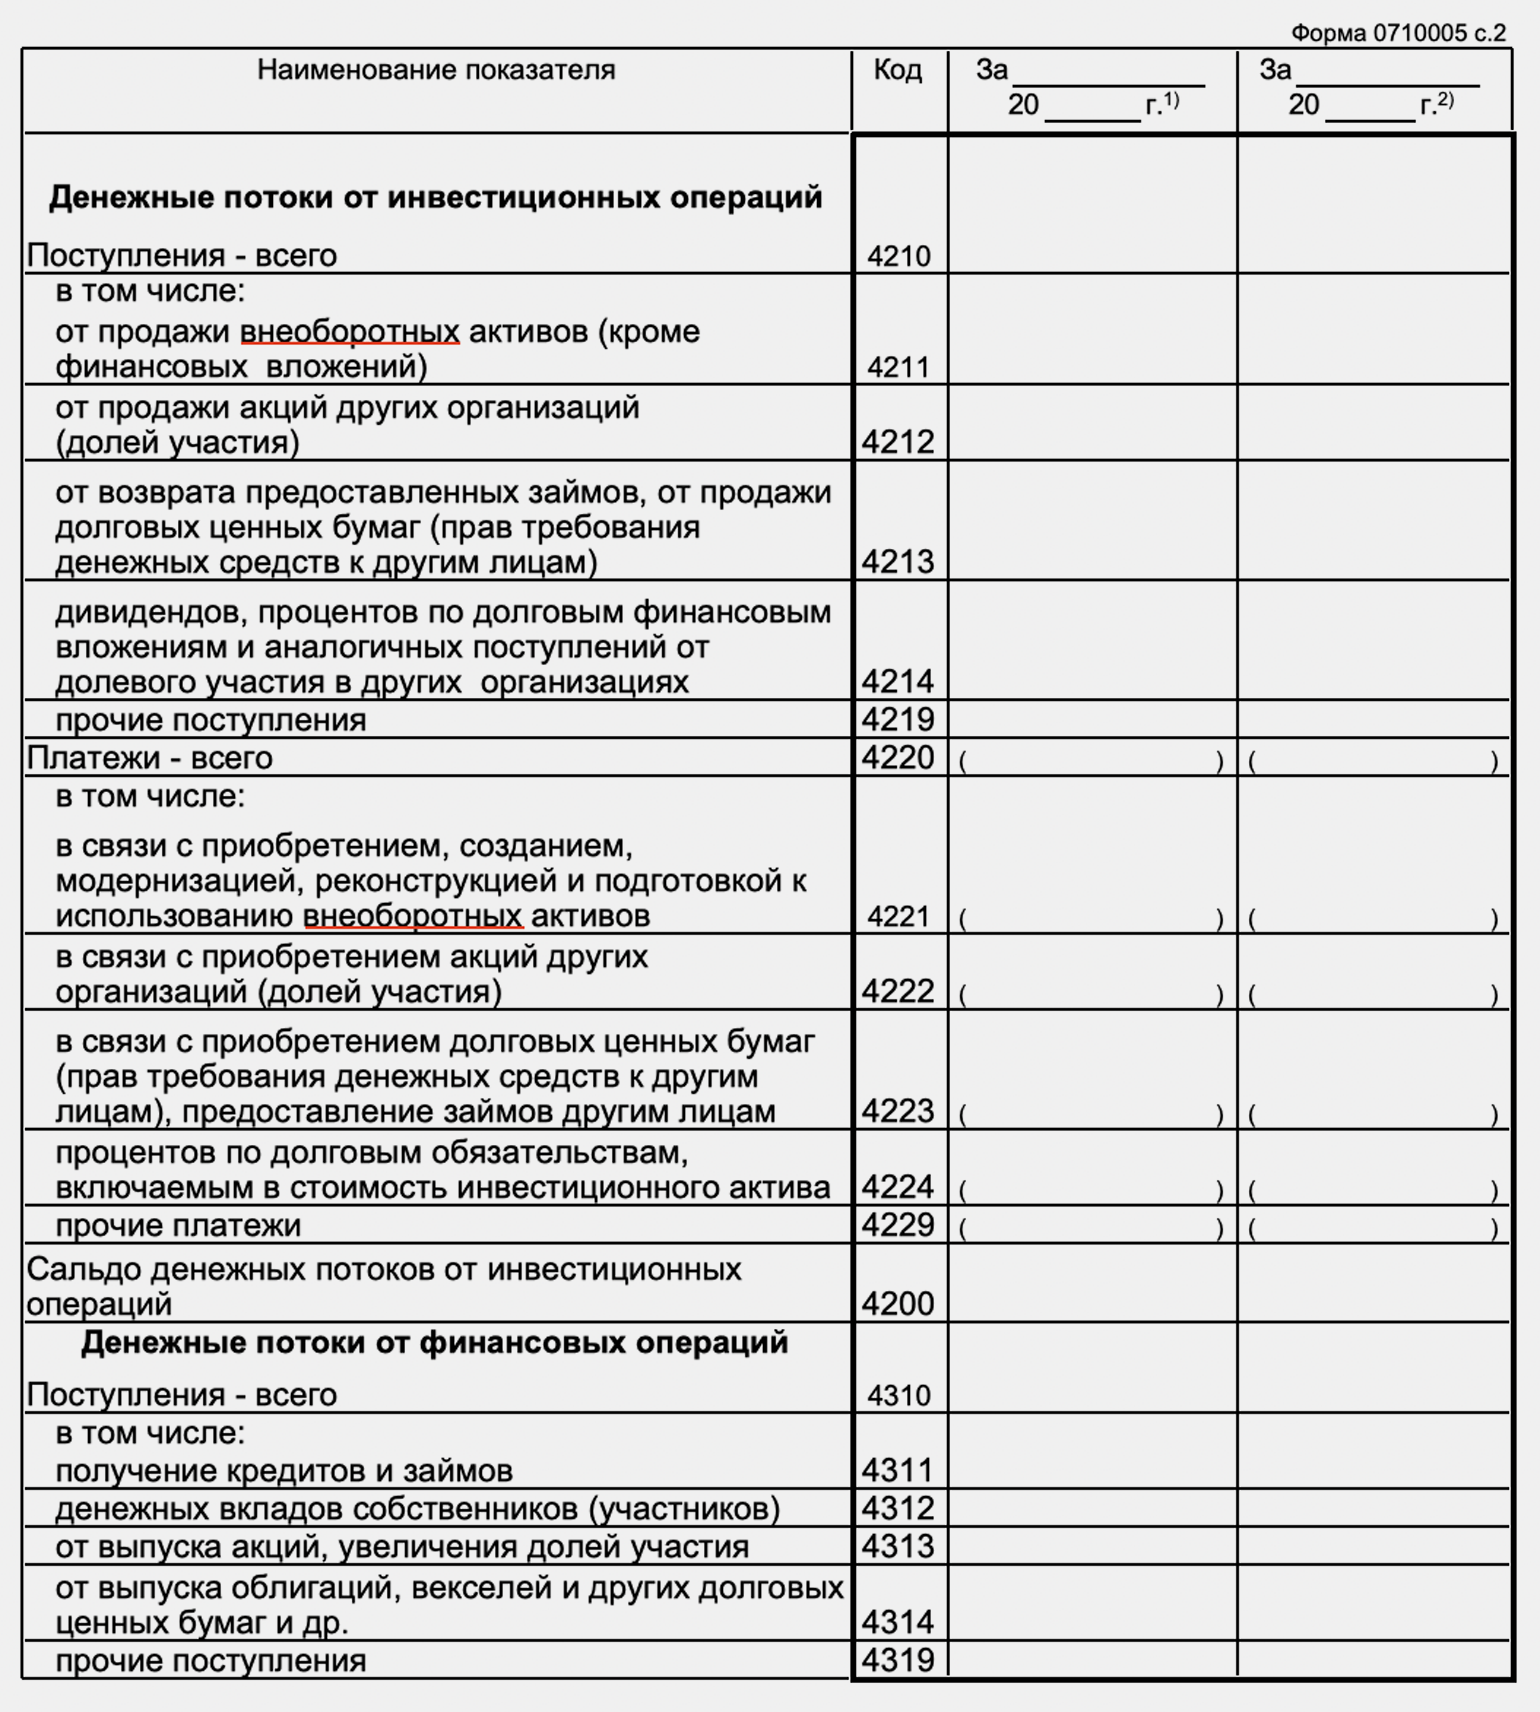
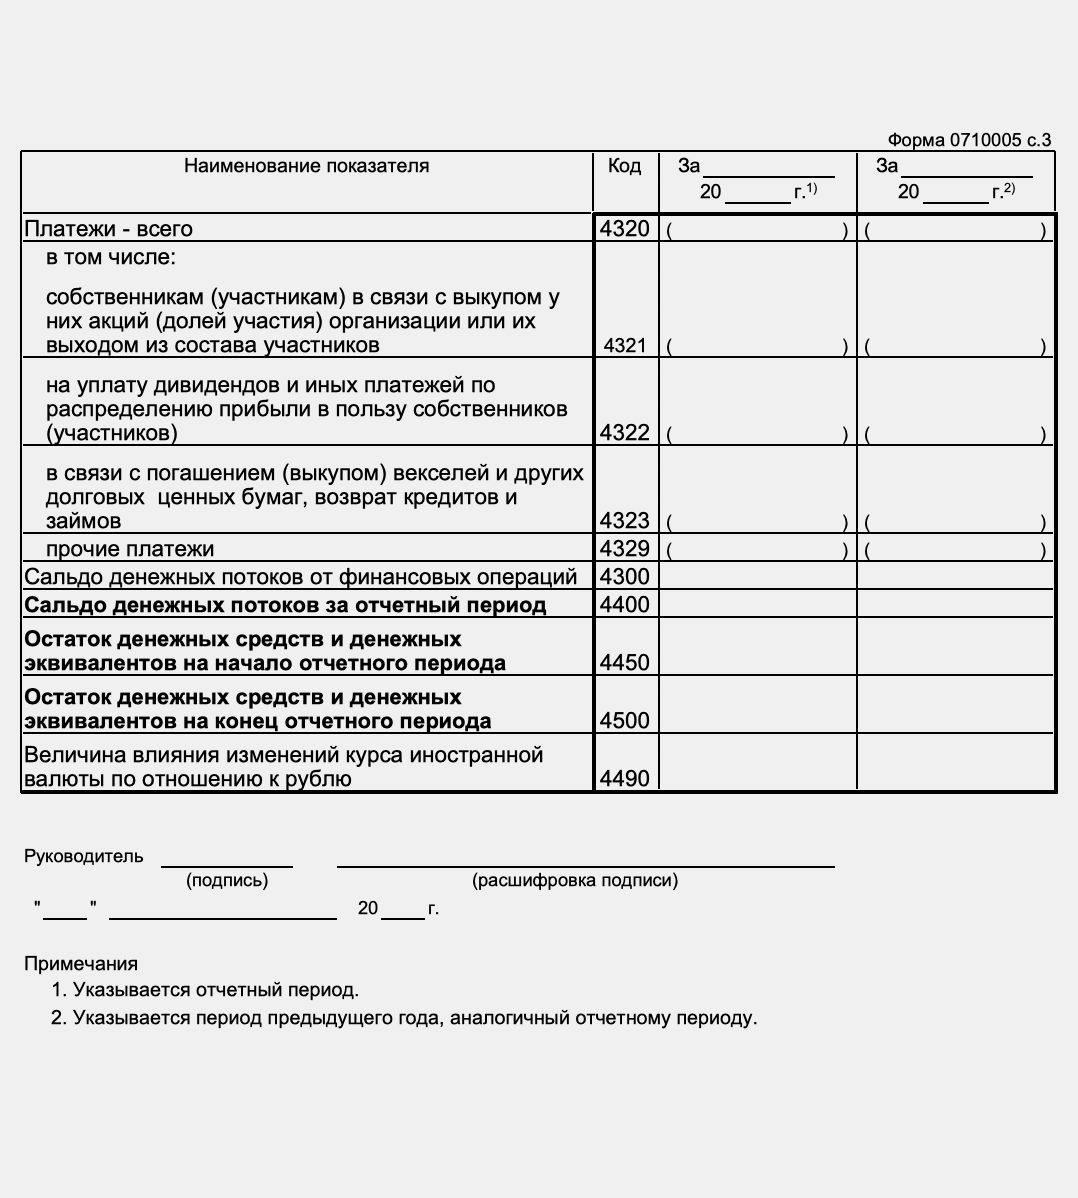
Как и в отчёте о финансовых результатах, в ОДДС отражают показатели за прошедший и за предшествующий ему период. За счёт этого можно отследить, какие изменения произошли — как изменились денежные потоки и что на это повлияло.
Раздел операционной деятельности ОДДС: как заполнять
Как мы говорили выше, в этом разделе отчёта отражают денежные потоки от основной деятельности компании. Его можно заполнить двумя способами: прямым или косвенным.
Прямой способ. В этом случае компания показывает общую сумму всех поступлений и платежей, связанных с операционной деятельностью за отчётный период. По этой сумме невозможно понять, по каким именно статьям прошли эти поступления и платежи.
Косвенный способ. В этом случае компания показывает платежи и поступления постатейно. Этот способ более нагляден для внутренних и внешних пользователей отчёта, поэтому в большинстве компаний выбирают его.
При составлении отчёта косвенным способом компания берёт за основу значение прибыли до уплаты налогов — из отчёта о финансовых результатах.
Дальше эту сумму корректируют на все доходы и расходы, которые учтены в отчёте о финансовых результатах, но имеют либо не денежный характер, либо другую природу — инвестиционную или финансовую.
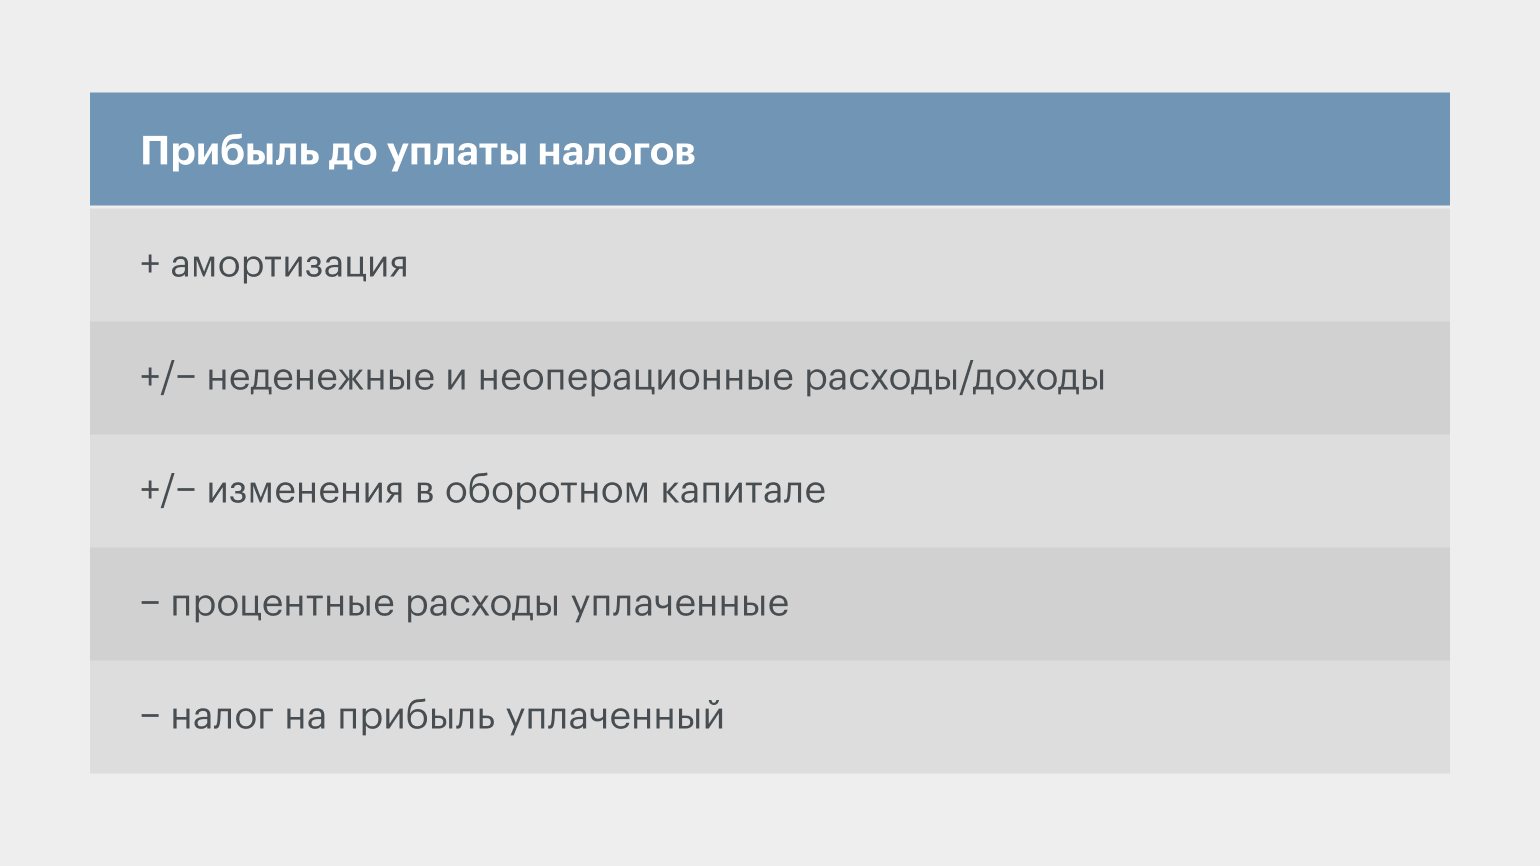
Ниже разберём, как заполнить раздел операционной деятельности в ОДДС, на примере отчёта группы компаний «КамАЗ».
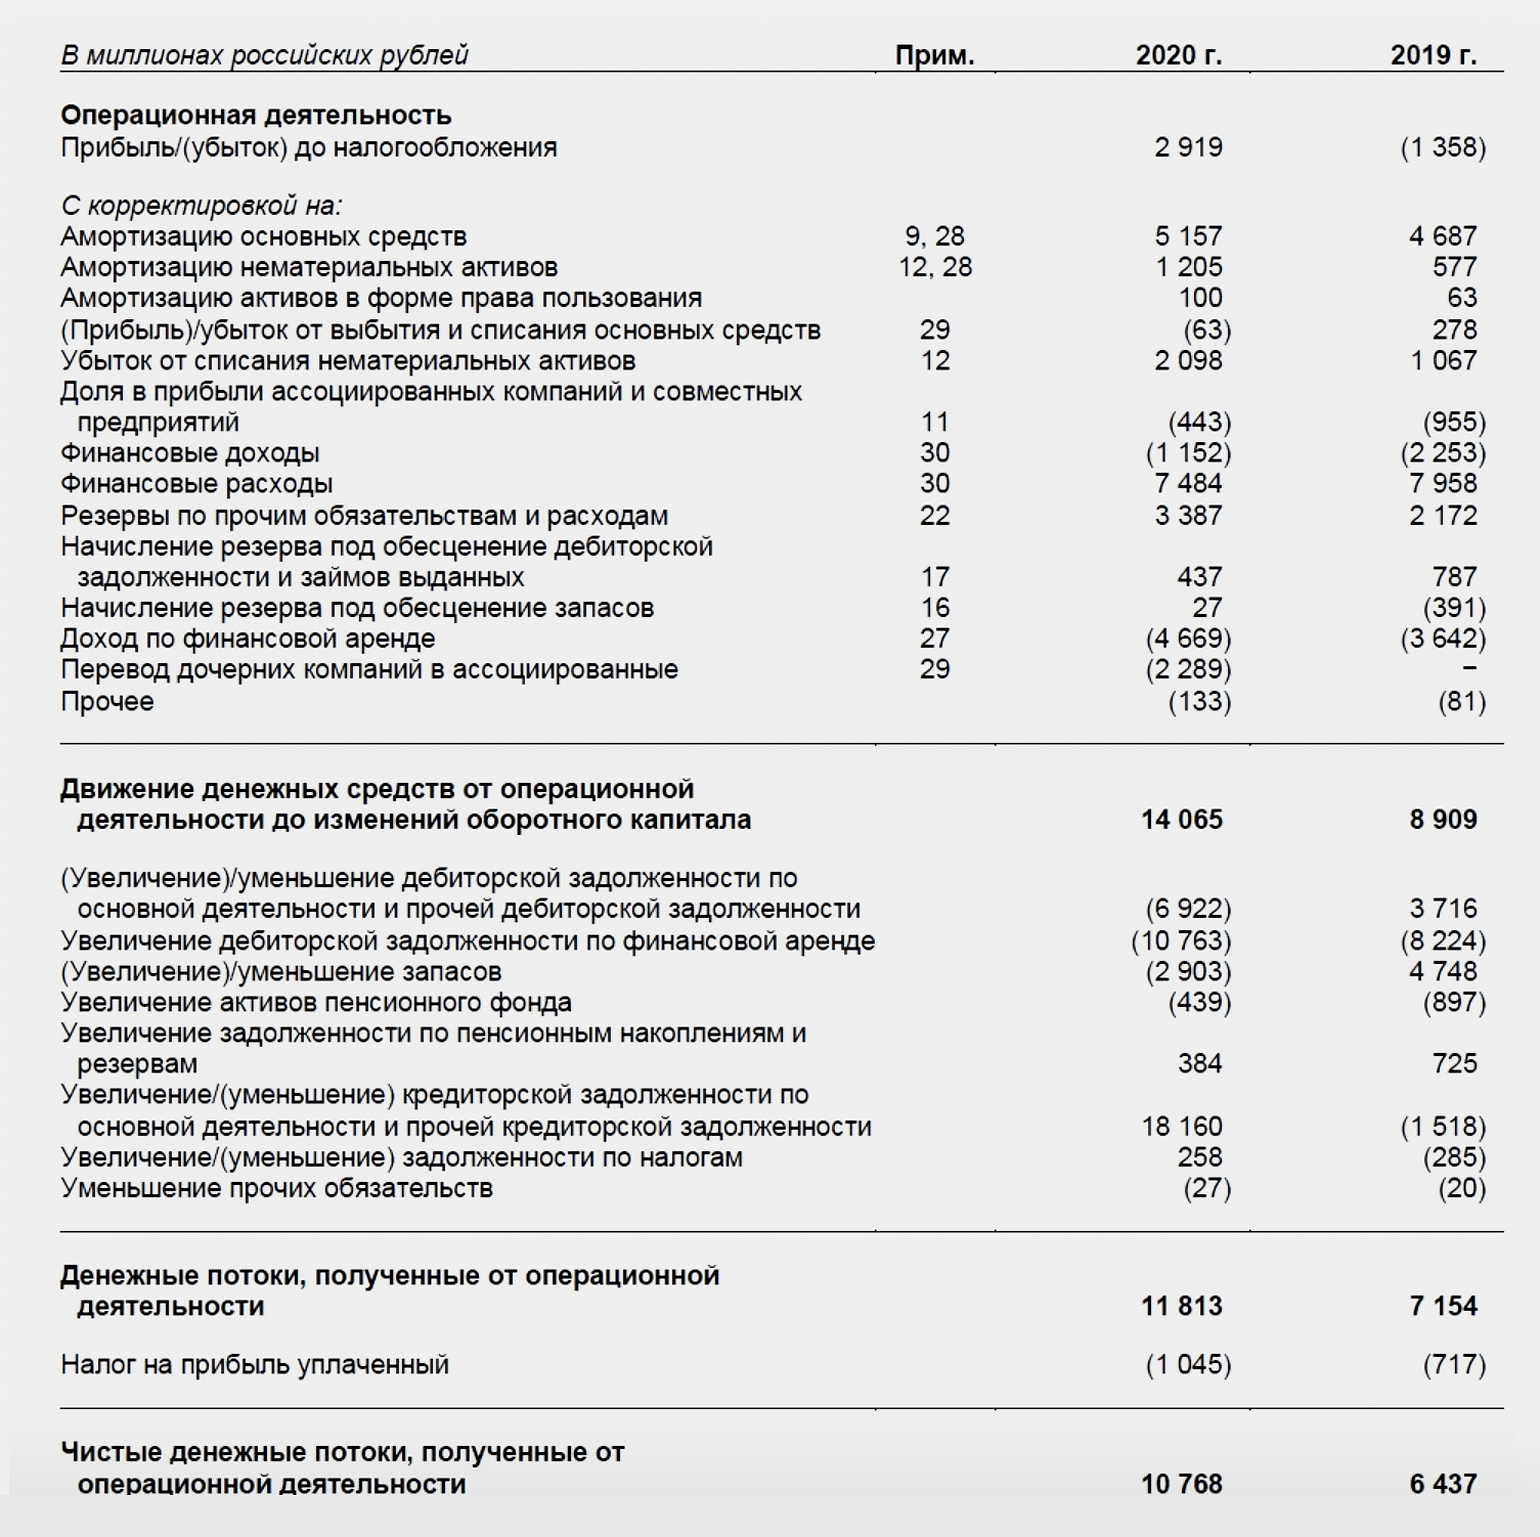
Раздел составлен косвенным способом. В первой строке, как мы говорили выше, — прибыль (убыток) компании до налогообложения. Это значение взято из отчёта о финансовых результатах.
Дальше прибыль корректируют на неденежные или неоперационные доходы и расходы. Сначала на амортизацию, затем — на прочие доходы и расходы.
Например, строка «Убыток от списания нематериальных активов» — это неденежный расход. Его значение прибавляют к прибыли до налогообложения, потому что раньше оно уже было включено в состав расходов в отчёте о финансовых результатах — то есть ранее прибыль до налогообложения была уменьшена на сумму этого расхода.
Затем компания заполняет строки с результатами финансовых операций — отнимает финансовые доходы и прибавляет финансовые расходы.
По такому же принципу компания анализирует все остальные строки отчёта о финансовых результатах — находит неоперационные и неденежные доходы или расходы и корректирует на эту сумму отчёт о движении денежных средств.
Полученные результаты показывают в промежуточном итоге отчёта — в строке «Движение денежных средств от операционной деятельности до изменений оборотного капитала».
Во втором блоке раздела компания очищает полученное значение от результатов операций, по которым ещё не прошли взаиморасчёты.
Например, если в отчёте о финансовых результатах отражено, что компания что-то продала, но деньги за эту продажу ещё не получила, то эту дебиторскую задолженность нужно исключить из отчёта о движении денежных средств.
Следующий промежуточный итог — строка «Денежные потоки, полученные от операционной деятельности».
Из этого значения компания вычитает налог на прибыль — сумму, которую фактически заплатили в прошедшем периоде, — и получает результат: чистый денежный поток по операционной деятельности.
С чистым денежным потоком сравнивают значения отчёта о финансовых результатах в случае расхождений, о которых мы говорили выше.
Раздел инвестиционной деятельности ОДДС: как заполнять
В разделе по инвестиционной деятельности отражены потоки денежных средств:
- от приобретения и выбытия основных средств, нематериальных и прочих внеоборотных активов;
- от приобретения и выбытия ценных бумаг;
- от получения процентных доходов и дивидендов;
- от выдачи займов и их погашения.
Ниже пример раздела инвестиционной деятельности в ОДДС группы компаний «КамАЗ».
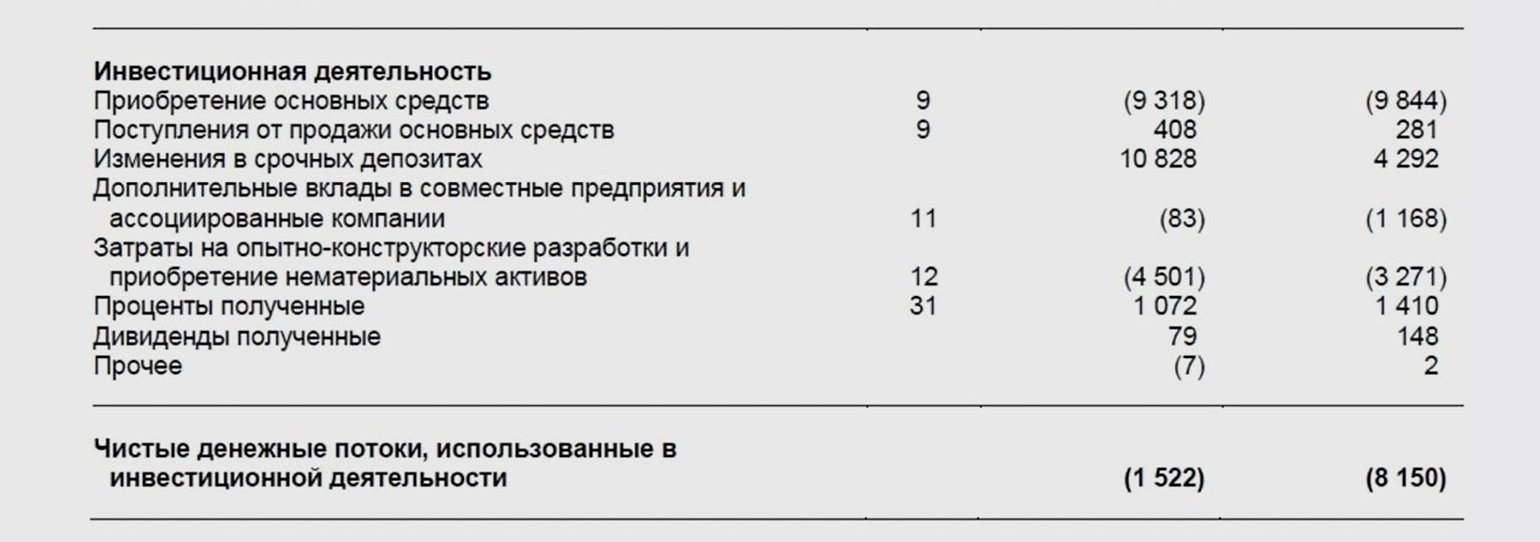
В первую очередь в этом разделе отражают денежные потоки от приобретения и продажи основных средств компании. Кроме того, компания может покупать нематериальные активы, покупать акции других компаний, выдавать займы, получать дивиденды от инвестиций. Все эти операции также учитывают в разделе инвестиционной деятельности в ОДДС.
Итог этого раздела — строка «Чистые денежные потоки, использованные в инвестиционной деятельности».
Чаще всего результат этого раздела бывает отрицательным: компания инвестировала эти деньги в активы — направила их на своё развитие. В этом разделе ОДДС можно отследить, какие это были активы.
Раздел финансовой деятельности и результат ОДДС: как заполнять
В разделе финансовой деятельности отражены:
- поступления и погашения кредитов и займов;
- поступления от акционеров и выплаты им дивидендов;
- процентные расходы (если ранее они не были учтены в разделе операционной деятельности).
Ниже пример раздела финансовой деятельности в ОДДС группы компаний «КамАЗ».
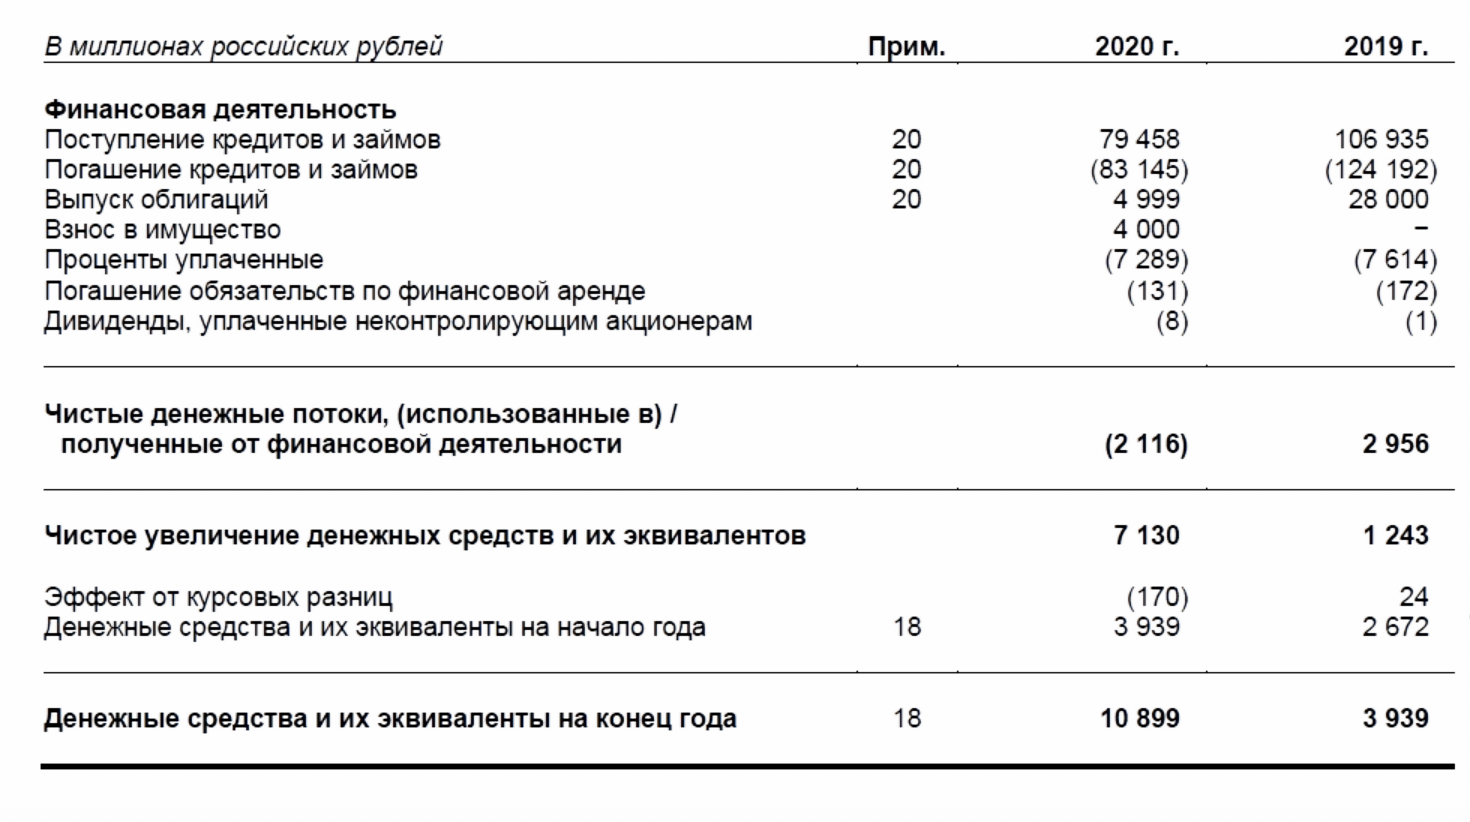
Здесь отражают привлечение денег и выплаты по внешнему финансированию.
В первую очередь это поступления и выплаты по кредитам и займам. Если компания выпускает облигации, в этом разделе отражают поступления от выпуска или погашения этих облигаций.
Если у компании в отчётном периоде были операции с её собственником — например, получение денег от собственника или выплаты ему дивидендов — движение денежных средств, связанное с этими операциями, отражают также в разделе финансовой деятельности.
После заполнения всех разделов рассчитывают результат ОДДС — в строке «Чистое увеличение денежных средств и их эквивалентов». Это значение равно сумме денежных потоков по операционной, инвестиционной и финансовой деятельности.
Если часть денег компания получает в другой валюте, рассчитывается эффект курсовых разниц, который отражают отдельной строкой.
Строка «Денежные средства и их эквиваленты на начало года» показывает, сколько денег было в компании в начале текущего периода. Это значение берут из последней строки ОДДС на конец предыдущего периода.
Результат отчёта о движении денежных средств — количество денег на конец периода. Это же значение будет отражено в бухгалтерском балансе в строке «Денежные средства и их эквиваленты».
Подведём итог
- Отчёт о движении денежных средств (ОДДС) — форма №4 обязательной бухгалтерской отчётности. Он отражает все денежные поступления и платежи за отчётный период, а также остаток денег на начало и конец этого периода.
- Отчёт о движении денежных средств составляют все компании, кроме тех, которые ведут бухучёт по упрощённой форме. Срок сдачи ОДДС в налоговую — не позднее 31 марта года, следующего за отчётным.
- Отчёт о движении денежных средств включает три раздела: денежные потоки от операционной, инвестиционной и финансовой деятельности. В конце отчёта показывают, сколько денег есть в компании на конец периода.
Как узнать больше о формах бухгалтерской отчётности
- Отчёт о движении денежных средств — одна из пяти форм бухгалтерской отчётности. В Skillbox Media есть статьи о других формах — отчёте о финансовых результатах и бухгалтерском балансе.
- Если вы только начинаете знакомиться с бухгалтерским учётом, прочитайте нашу статью — «Разбираемся в бухгалтерском учёте: зачем он нужен, как устроен и как его организовать».
- Научиться вести бухучёт, работать в «1C», готовить бухгалтерскую и налоговую отчётность можно на курсе Skillbox «Профессия Бухгалтер».
- Ещё в Skillbox есть курс «Профессия Финансовый менеджер». Подойдёт тем, кто хочет научиться анализировать финансовое состояние бизнеса и оценивать инвестпроекты.
Другие материалы Skillbox Media для руководителей и предпринимателей
- Главное о финансовом планировании в бизнесе: зачем оно нужно и как компании планируют бюджет
- Статья о новом налоговом режиме АУСН — как он устроен и кому подходит
- Что такое цифровой рубль, как его введение повлияет на бизнес и чем он выгоден потребителю
- Гайд по бизнес-аналитике: как она работает и в чём может помочь компании
- Статья об антикризисном управлении компанией: что это такое, как работает и когда пора начинать
Упрощённый бухгалтерский учёт — форма бухучёта, при которой компании могут не соблюдать все положения по бухгалтерскому учёту и вести упрощённую бухгалтерскую отчётность.
Упрощённый бухучёт могут вести компании малого бизнеса, некоммерческие организации и компании — участники проекта «Сколково».
Внутренние пользователи бухгалтерской отчётности — собственники компании и менеджеры.
Внешние пользователи бухгалтерской отчётности — государственные органы, кредиторы, контрагенты, органы статистики.
Дебиторская задолженность — задолженность перед компанией. Например, деньги, которые компании должны покупатели, или товар, который должны отгрузить поставщики.
Отчет о движении денежных средств
Отчет о движении денежных средств предприятия дает пользователям финансовой отчетности возможность оценить способность предприятия генерировать денежные средства и их эквиваленты, а также оценить потребности предприятия в использовании этих денежных потоков. Цель МСФО 7 — стандартизировать информацию о денежных потоках путем классификации движения денежных средств по типам деятельности: операционной, инвестиционной и финансовой.
Предприятие должно составлять отчет о движении денежных средств в соответствии с требованиями настоящего стандарта и представлять его в качестве неотъемлемой части своей финансовой отчетности за каждый период, в отношении которого представляется финансовая отчетность.
Предприятия генерируют и используют денежные средства независимо от характера деятельности и независимо от того, могут ли денежные средства рассматриваться как продукт деятельности предприятия (например, банки и иные финансовые институты). Предприятия испытывают потребность в денежных средствах по одинаковым причинам, какими бы различными не были бы их виды деятельности. Все предприятия нуждаются в денежных средствах для ведения операций, для погашения обязательств, для выплат дивидендов. Соответственно, МСФО 7 требует представления отчета о движении денежных средств от всех предприятий.
Преимущества Отчета о движении денежных средств
Отчет о движении денежных средств, если он используется совместно с остальными формами финансовой отчетности, позволяет пользователям оценить изменения в чистых активах предприятия, его финансовой структуре (включая ликвидность и платежеспособность), а также его способности воздействовать на величину и сроки потоков денежных средств. Отчет о движении денежных средств полезен при оценке способности предприятия генерировать денежные средства, и также при моделировании, оценке и сравнении приведенной стоимости будущих потоков денежных средств с другими предприятиями. Отчет позволяет сопоставлять данные об операционных показателях различных предприятий, поскольку устраняет последствия применения различных методов учета к аналогичным операциям и событиям.
Исторические данные о движении денежных средств часто используются для приблизительного определения суммы, времени и вероятности будущих потоков денежных средств. Они также полезны при проверке точности предыдущих оценок будущих потоков денежных средств и при изучении взаимосвязи между прибыльностью и чистыми потоками денежных средств, а также влияния изменения цен.
Определения МСФО 7
Денежные средства включают денежные средства на счетах и в кассе и депозиты до востребования.
Эквиваленты денежных средств — это краткосрочные высоколиквидные инвестиции, легко обратимые в заранее известные суммы денежных средств и подверженные незначительному риску изменения их стоимости.
Потоки денежных средств — поступления и выплаты денежных средств и их эквивалентов.
Операционная деятельность — основная приносящая доход деятельность предприятия и прочая деятельность, отличная от инвестиционной и финансовой деятельности.
Инвестиционная деятельность — приобретение и выбытие долгосрочных активов и других инвестиций, не относящихся к эквивалентам денежных средств.
Финансовая деятельность — деятельность, которая приводит к изменениям в размере и составе внесенного капитала и заемных средств предприятия.
Денежные средства и их эквиваленты
Эквиваленты денежных средств предназначены для покрытия краткосрочных денежных обязательств, а не для инвестиций и иных целей. Для того, чтобы инвестиции могли квалифицироваться как эквивалент денежных средств, они должны быть легко обратимы в заранее известную сумму денежных средств и подвержена незначительному риску изменения стоимости. Таким образом, обычно инвестиции классифицируются как эквивалент денежных средств, только, когда они имеют короткий срок погашения, например, 3 месяца и менее с даты приобретения. Инвестиции в капитал других предприятий не включаются в состав эквивалентов денежных средств, если только они по существу не являются эквивалентами денег (например, привилегированные акции, приобретенные незадолго до срока их погашения и имеющих установленную дату погашения).
Банковские кредиты обычно рассматриваются как финансовая деятельность. Однако в некоторых странах банковские овердрафты, возмещаемые по требования, составляют неотъемлемую часть управления денежными средствами компании. В этом случае банковские овердрафты включаются состав денежных средств и их эквивалентов. Характерной чертой таких соглашений с банками является то, что остаток по банковскому счету меняется от положительного к отрицательному.
Движение денежных средств не включает обороты между статьями денежных средств и их эквивалентов, потому что эти компоненты являются частью управления денежными средствами предприятия, а не частью его операционной, инвестиционной или финансовой деятельности. Управление денежными средствами включает инвестирование излишка денежных средств в приобретение эквивалентов денежных средств.
Представление Отчета о движении денежных средств
Отчет о движении денежных средств должен содержать сведения о потоках денежных средств за отчетный период с разбивкой на потоки от операционной, инвестиционной или финансовой деятельности.
Предприятие представляет сведения о движении денежных средств от операционной, инвестиционной или финансовой деятельности в форме, которая наилучшим образом соответствует характеру его деятельности. Классификация по видам деятельности обуспечивает информацию, которая позволяет пользователям оценить воздействие этой деятельности на финансовое положение предприятия и размер его денежных средств и эквивалентов. Эта информация может также использоваться для оценки взаимосвязи между этими видами деятельности.
Одна и та же операция может включать в себя потоки денежных средств, классифицируемые по-разному. Например, выплаты по займам могут включать в себя как проценты, так и основную сумму долга. Часть, составляющая проценты, может классифицироваться как операционная, а часть, составляющая основную сумму, как финансовая деятельность.

Операционная деятельность
Сумма потоков денежных средств от операционной деятельности является ключевым показателем того, как предприятия обеспечивают поступления денежных средств, достаточных для сохранения операционных возможностей предприятия, погашения займов, выплат дивидендов и осуществления иных инвестиций без обращения к внешним источникам финансирования. Информация о конкретных составляющих движения денежных средств от операционной деятельности за предыдущие периоды, в сочетании с другой информацией, будет полезна для прогнозирования будущих потоков денежных средств от операционной деятельности.
Потоки денежных средств от операционной деятельности преимущественно связаны с основной деятельностью предприятия. Эти потоки, как правило, являются результатом операций, входящих в определение прибыли или убытка. Примеры потоков денежных средств от операционной деятельности:
Денежные поступления от продажи товаров и предоставления услуг;
Денежные поступления в виде роялти, гонораров, комиссионных и прочая выручка;
Денежные выплаты поставщикам за товары и услуги;
Денежные выплаты работникам и от имени работников;
Денежные поступления и выплаты страховой компании по страховым премиям, требованиям, аннуитетам и прочим страховым вознаграждениям;
Денежные выплаты или возвраты налога на прибыль, если они не могут быть непосредственно соотнесены с финансовой или инвестиционной деятельностью;
Денежные поступления и выплаты по договорам, заключенным в коммерческих или торговых целях.
Некоторые операции, например, продажа оборудования, могут привести к возникновению прибыли или убытка. Движение денежных средств по таким операциям классифицируется как движение денежных средств от инвестиционной деятельности. Однако, денежные выплаты, осуществляемые для производства или приобретения активов для сдачи в аренду другим лицам и последующей их продажей в соответствии с пунктом 68А МСФО (IAS) 16 «Основные средства», классифицируются как движение денежных средств от операционной деятельности. Денежные поступления от аренды и последующей продажи таких активов также являются движением денежных средств от операционной деятельности.
Предприятие может иметь ценные бумаги и займы, предназначенные для коммерческих или торговых целей, и в этом случае они могут быть приравнены к запасам, приобретенным специально для перепродажи. Таким образом, движение денежных средств, возникающее от покупки или продажи этих бумаг, классифицируется как операционная деятельность. Аналогичным образом, авансы и займы, предоставляемые финансовыми институтами, обычно классифицируются как операционная деятельность, поскольку они относятся к основной деятельности такого института.
Инвестиционная деятельность
Отдельное раскрытие информации о движении денежных средств от инвестиционной деятельности имеет большое значение, поскольку оно показывает, какие расходы были произведены с целью приобретения ресурсов, предназначенных для генерации будущих доходов и будущих потоков денежных средств. Примеры потоков денежных средств от инвестиционной деятельности:
Денежные выплаты для приобретения основных средств, нематериальных и других долгосрочных активов. К ним относятся выплаты, связанные с капитализированными затратами на разработки и с самостоятельно произведенными основными средствами;
Денежные поступления от продажи основных средств, нематериальных активов и других долгосрочных активов;
Денежные выплаты для приобретения долевых или долговых инструментов других предприятий и долей участия в совместном предпринимательстве (кроме платежей за инструменты, рассматриваемые как эквиваленты денежных средств или предназначенные для коммерческих или торговых целей);
Денежные поступления от продажи долевых или долговых инструментов других предприятий и долей участия в совместном предпринимательстве;
Авансы и займы, предоставленные другим лицам (кроме авансов и займов, предоставляемых финансовыми институтами);
Денежные поступления от возврата авансов и займов, предоставленных другим лицам;
Денежные выплаты или поступления по фьючерсным или форвардным контрактам, опционам и договорам «своп», кроме случаев, когда контракты заключены в коммерческих или торговых целях, или выплаты или поступления классифицируются как финансовая деятельность;
Когда контракт отражается в учете как хеджирование, поток денежных средств по такому контракту классифицируется, так же, как и поток денежных средств по хеджируемой позиции.
Финансовая деятельность
Отдельное раскрытие информации о движении денежных средств от финансовой деятельности имеет большое значение, поскольку эта информация полезна при прогнозировании будущих денежных потоков предприятия со стороны тех, кто его финансирует. Примеры потоков денежных средств от финансовой деятельности:
Денежные поступления от эмиссии акций или других долевых инструментов;
Денежные выплаты собственникам для приобретения или погашения акций предприятия;
Денежные поступления от выпуска долговых обязательств, займов, векселей, облигаций, закладных и других краткосрочных и долгосрочных заимствований;
Денежные выплаты по заемных средствам;
Денежные выплаты арендатора для уменьшения непогашенной задолженности по финансовой аренде.
Отражение движения денежных средств от операционной деятельности
Предприятие должно представлять сведения о движении денежных средств от операционной деятельности, используя либо:
Прямой метод, при котором раскрывается информация об основных видах валовых денежных поступлений и выплат;
Косвенный метод, при котором прибыль или убыток корректируется с учетом результатов операций неденежного характера, любых отложенных или начисленных прошлых или будущих денежных поступлений или выплат, возникающих в ходе операционной деятельности, а также статей доходов или расходов, связанных с поступлением или выплатой денежных средств в рамках инвестиционной или финансовой деятельности.
Поощряется использование предприятием прямого метода представления движения денежных средств от операционной деятельности. Прямой метод обеспечивает информацию, полезную для оценки будущих денежных потоков, которая недоступна при косвенном методе. При использовании прямого метода информация об основных видах валовых денежных и выплат может быть получена:
Из учетных записей предприятия; либо
Путем корректировки продаж, себестоимости продаж (процентных и иных аналогичных доходов и расходов для финансовых институтов) и других статей отчета о совокупной прибыли с учетом следующих факторов:
o Изменения в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода;
o Прочие неденежные статьи; и
o Прочие статьи, ведущие к возникновению потоков денежных средств от операционной или финансовой деятельности.
При использовании косвенного метода чистый поток денежных средств от операционной деятельности определяется путем корректировки прибыли или убытка с учетом следующих факторов:
Изменения в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода;
Неденежные статьи, такие, как амортизация, оценочные резервы, отложенные налоги, нереализованные положительные или отрицательные курсовые разницы, нераспределенная прибыль ассоциированных предприятий и доля меньшинства; и
Прочие статьи, ведущие к возникновению денежных потоков от инвестиционной или финансовой деятельности.
В качестве альтернативы чистый денежный поток от операционной деятельности можно представлять косвенным методом путем отражения выручки и расходов, раскрываемых в отчете о совокупной прибыли, и изменений в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода.
Отражение движения денежных средств от инвестиционной и финансовой деятельности
В своей отчетности предприятие должно отражать основные виды валовых денежных поступлений и валовых денежных выплат, возникающих в ходе инвестиционной и финансовой деятельности, по отдельности, за исключением потоков денежных средств, которые отражаются в отчетности на нетто-основе.
Отражение движения денежных средств на нетто-основе
Денежные потоки от следующих видов операционной, инвестиционной или финансовой деятельности могут представляться в отчетах на нетто-основе:
Денежные поступления и выплаты от имени клиентов, когда движение денежных средств отражает деятельность клиента, а не деятельность предприятия; и
Денежные поступления и выплаты по статьям, характеризующимся быстрым оборотом, большими суммами и короткими сроками погашения.
Примеры денежных поступлений и выплат от имени клиентов:
Принятие и выплата вкладов до востребования банка;
Средства клиентов инвестиционной компании; и
Арендная плата, собираемая от имени владельцев недвижимости и передаваемая им.
Примеры денежных поступлений и выплат от имени клиентов:
Примеры денежных поступлений и выплат быстрого оборота:
По суммам задолженности держателей кредитных карт;
Приобретения и продажи инвестиций; и
Прочим краткосрочным займам, например, со сроком погашения до 3 месяцев.
Потоки денежных средств, возникающие в результате каждого из следующих видов деятельности финансового института, могут представляться в отчетах на нетто-основе:
Денежные поступления и выплаты для принятия и выплаты депозитов с фиксированным сроком погашения;
Размещение и изъятие депозитов в других финансовых институтах; и
Авансовые платежи и кредиты клиентам и погашение этих авансов и кредитов.
Движение денежных средств в иностранной валюте
Движение денежных средств, возникающее в результате операций в иностранной валюте, должно отражаться в функциональной валюте предприятия путем применения к сумме в иностранной валюте обменного курса между функциональной и иностранной валютами на дату движения денежных средств.
Движение денежных средств иностранного дочернего предприятия должно пересчитываться по соответствующему обменному курсу между функциональной и иностранной валютами на дату движения денежных средств.
Потоки денежных средств, выраженные в иностранной валюте, представляются в отчетах в соответствии с МСФО (IAS) 21 «Влияние изменений обменных курсов валют». Это позволяет использовать обменный курс валют, примерно равный фактическому курсу.
Нереализованные прибыли и убытки, возникающие в результате изменения обменных курсов валют, не являются движением денежных средств. Однако влияние изменений обменных курсов валют на денежные средства и их эквиваленты, имеющиеся или ожидаемые к получению в иностранной валюте, представляется в отчете о движении денежных средств для согласования денежных средств и их эквивалентов на начало и конец отчетного периода. Эта сумма представляется отдельно от движения денежных средств от операционной, инвестиционной и финансовой деятельности и включает любые разницы, которые возникли бы в случае представления данных о движении денежных средств в отчетности по обменным курсам валют на конец периода.
Проценты и дивиденды
Поступления и выплаты денежных средств, связанные с получением и выплатой процентов и дивидендов, должны раскрываться по отдельности. Каждое такое поступление или выплата должны квалифицироваться последовательно из периода в период как движение денежных средств от операционной, инвестиционной или финансовой деятельности.
Общая сумма процентов, выплаченных в течение периода, раскрывается в отчете о движении денежных средств независимо от того, признана ли она как расход в отчете о прибылях или убытках, или капитализирована в соответствии с допустимым альтернативным порядком учета, предусмотренным МСФО (IAS) 23 «Затраты по займам».
Для финансовых институтов выплаченные проценты, и полученные проценты и дивиденды классифицируются как движение денежных средств от операционной деятельности. Однако в отношении других предприятий нет единого мнения, как квалифицировать эти выплаты и поступления. Они могут классифицироваться как движение денежных средств от операционной деятельности, потому что они включаются в определение прибыли или убытка. И в тоже время могут классифицироваться как движение денежных средств от финансовой и инвестиционной деятельности, так как представляют затраты на финансирование или доходы по инвестициям.
Выплаченные дивиденды могут классифицироваться как движение денежных средств от финансовой деятельности, так как являются затратами на финансирование. В то же время они могут классифицироваться как элемент движения денежных средств от операционной деятельности для того, чтобы пользователям было легче оценить способность предприятия выплачивать дивиденды из денежных потоков от операционной деятельности.
Налог на прибыль
Выплаты налогов на прибыль раскрываются отдельно и классифицируются как движение денежных средств от операционной деятельности за исключением случаев, когда они могут быть отнесены непосредственно к финансовой или инвестиционной деятельности.
В то время, как налоговые расходы можно легко соотнести с инвестиционной или финансовой деятельностью, соотнести соответствующие денежные потоки по налогам практически не возможно, и такие потоки могут относиться к периоду, отличному от того, в котором произошло движение денежных средств по лежащей в их основе операции. Поэтому уплаченные налоги обычно классифицируются как движение денежных средств от операционной деятельности. Когда существует практическая возможность отнести денежные потоки по налогам к конкретной операции, классифицируемой как инвестиционная или финансовая деятельность, то такие потоки классифицируются соответственно.
Когда денежные потоки по налогам относятся более, чем к одному виду деятельности, то раскрывается общая сумма налогов.
Инвестиции в дочерние и ассоциированные предприятия и в совместное предпринимательство
При отражении инвестиций в дочерние и ассоциированные предприятия, учет которых ведется по методу долевого участия или по фактическим затратам, в отчете о движении денежных средств инвестор ограничивается информацией о движении денежных средств между ним и объектом инвестиций, например, информацией о дивидендах и авансах.
Предприятие, представляющее отчет о своей доле участия в совместно контролируемом предприятии (см. МСФО (IAS) 31 «Участие в совместном предпринимательстве») с использованием метода пропорциональной консолидации, включает в свой консолидированный отчет о движении денежных средств сведения о своей пропорциональной доле в денежных потоках совместно контролируемого предприятия. А предприятие, представляющее отчет о своей доле с использованием метода долевого участия, включает в отчет о движении денежных средств информацию о денежных потоках, связанных с инвестициями в совместно контролируемое предприятие, распределением прибыли и другими выплатами или поступлениями между ним и совместно контролируемым предприятием.
Изменения в непосредственных долях участия в дочерних предприятиях и других подразделениях бизнеса
Агрегированные потоки денежных средств, возникающие в результате приобретения и потери контроля над дочерними предприятиями и другими подразделениями бизнеса, должны представляться отдельно и классифицироваться как инвестиционная деятельность.
Предприятие в течение периода должно раскрыть следующие совокупные сведения, касающиеся как приобретения, так и потери контроля над дочерними предприятиями:
Суммарное возмещение, выплаченное или полученное;
Доля возмещения, представленная денежными средствами или их эквивалентами;
Сумма денежных средств и их эквивалентов в дочерних предприятиях или других подразделениях бизнеса, над которыми был получен или потерян контроль; и
Суммы активов и обязательств, кроме денежных средств и их эквивалентов, в дочерних предприятиях или других подразделениях бизнеса, над которыми был получен или утерян контроль, суммированные по основным категориям.
Представление одной строкой данных о воздействии на движении денежных средств приобретения или потери контроля над дочерними предприятиями или другими подразделениями бизнеса, а также отдельное раскрытие сумм приобретенных или выбывших активов и обязательств, помогает отделить такие потоки от других потоков, возникающих в результате другой операционной, инвестиционной или финансовой деятельности.
Агрегированная сумма денежных средств, выплаченных или полученных в качестве возмещения при получении или потере контроля над дочерним предприятием или подразделением бизнеса, отражается в отчете о движении денежных средств за вычетом денежных средств и их эквивалентов, приобретенных или выбывших в рамках таких операций или событий.
Потоки денежных средств, возникающие в результате изменений в непосредственных долях участия в дочернем предприятии, которые не приводят к потере контроля, должны квалифицироваться как потоки денежных средств от финансовой деятельности.
Изменения в непосредственных долях участия в дочернем предприятии, которые не приводят к потере контроля (например, покупка или продажа материнским предприятием долевых инструментов дочернего предприятия, учитываются как операции с капиталом.
Неденежные операции
Инвестиционные и финансовые операции, не требующие использования денежных средств и эквивалентов денежных средств, должны исключаться из отчета о движении денежных средств. Подобные операции должны раскрываться в других формах финансовой отчетности таким образом, чтобы обеспечить всю необходимую информацию о такой финансовой или инвестиционной деятельности.
Значительная часть инвестиционной и финансовой деятельности не оказывает непосредственного воздействия на текущие денежные потоки, но при этом влияет на структуру капитала и активов предприятия.
Компоненты денежных средств и их эквивалентов
Предприятие должно раскрывать компоненты денежных средств и их эквивалентов и представлять сверку сумм, содержащихся в отчете о движении денежных средств, с аналогичными статьями, представленными в отчете о финансовом положении.
Учитывая разнообразие практики управления денежными средствами и банковских механизмов в разных странах мира, и в целях соблюдения МСФО (IAS) 1 «Представление финансовой отчетности», предприятие обязано раскрыть политику, принятую им для определения структуры денежных средств и их эквивалентов.
Влияние любого изменения в политике определения компонентов денежных средств и их эквивалентов, например изменение в классификации финансовых инструментов, ранее считавшихся частью инвестиционного портфеля предприятия, представляется в отчете в соответствии с МСФО (IAS) 8 «Учетная политика, изменения в бухгалтерских оценках и ошибки».
Раскрытие прочей информации
Предприятие должно раскрывать вместе с комментариями руководства сумму значительных и остатков денежных средств и эквивалентов денежных средств, имеющихся у предприятия, но не доступных для использования группой.
Существуют различные обстоятельства, при которых остатки денежных средств и их эквивалентов оказываются недоступными для использования группой. Например, мера валютного регулирования или другие юридические ограничения, не допускающие использование этих средств в общем порядке материнским или дочерним предприятием.
Дополнительная информация может оказаться уместной для понимания пользователями финансового положения и уровня ликвидности предприятия. Раскрытие этой информации вместе с комментариями руководства поощряется и может включать:
Суммы неиспользованных кредитных средств, которые могут быть направлены на финансирование будущей операционной деятельности и на погашение инвестиционных обязательств, с указанием ограничений по использованию этих средств;
Агрегированные суммы денежных потоков в разрезе операционной, инвестиционной и финансовой деятельности, относящиеся к долям участия в совместном предпринимательстве, данные о которых представляются по методу пропорциональной консолидации;
Агрегированные суммы денежных потоков, представляющие увеличение операционных возможностей, отдельно от денежных потоков, необходимых для поддержания операционных возможностей; и
Суммы потоков денежных средств, возникающих от операционной, инвестиционной и финансовой деятельности каждого отчетного сегмента (см. МСФО (IFRS) 8 «Операционные сегменты»).
Отдельное раскрытие информации о денежных потоках, представляющих увеличение операционных возможностей, и о денежных потоках, необходимых для поддержания операционных возможностей, позволяет пользователям определить, достаточно ли средств предприятие направляет на поддержание своих операционных возможностей. Предприятие, не выделяющее достаточных средств на поддержание своих операционных возможностей, возможно, жертвует своей будущей доходностью во имя поддержания текущей ликвидности и распределения прибыли среди собственников.
Раскрытие информации о движении денежных средств по сегментам позволяет пользователям лучше понять взаимосвязь между денежными потоками на уровне предприятия в целом и на уровне его отдельных составляющих, а также проследить наличие и изменчивость потоков денежных средств по сегментам.