Что должна обеспечивать система внутреннего контроля организации
5. Основными элементами внутреннего контроля экономического субъекта являются:
а) контрольная среда;
б) оценка рисков;
в) процедуры внутреннего контроля;
г) информация и коммуникация;
д) оценка внутреннего контроля.
6. Контрольная среда представляет собой совокупность принципов и стандартов деятельности экономического субъекта, которые определяют общее понимание внутреннего контроля и требования к внутреннему контролю на уровне экономического субъекта в целом. Контрольная среда отражает культуру управления экономическим субъектом и создает надлежащее отношение персонала к организации и осуществлению внутреннего контроля.
7. Оценка рисков представляет собой процесс выявления и анализа рисков. Для целей настоящего документа под риском понимается сочетание вероятности и последствий недостижения экономическим субъектом целей деятельности. При выявлении рисков экономический субъект принимает соответствующие решения по управлению ими, в том числе путем создания необходимой контрольной среды, организации процедур внутреннего контроля, информирования персонала и оценки результатов осуществления внутреннего контроля.
7.1. Применительно к ведению бухгалтерского учета, в том числе составлению бухгалтерской (финансовой) отчетности, оценка рисков призвана выявлять риски, которые могут повлиять на достоверность бухгалтерской (финансовой) отчетности. В ходе такой оценки экономический субъект рассматривает вероятность искажения учетных и отчетных данных исходя из следующих допущений:
а) возникновение и существование: факты хозяйственной жизни, отраженные в бухгалтерском учете, имели место в отчетном периоде и относятся к деятельности экономического субъекта;
б) полнота: факты хозяйственной жизни, имевшие место в отчетном периоде и подлежащие отнесению к этому периоду, фактически отражены в бухгалтерском учете;
в) права и обязательства: имущество, имущественные права и обязательства экономического субъекта, отраженные в бухгалтерском учете, фактически существуют;
г) оценка и распределение: активы, обязательства, доходы и расходы отражены в правильном стоимостном измерении на соответствующих счетах бухгалтерского учета и в соответствующих регистрах бухгалтерского учета;
д) представление и раскрытие: данные бухгалтерского учета корректно представлены и раскрыты в бухгалтерской (финансовой) отчетности.
7.2. Поскольку эффективность внутреннего контроля снижается при превышении руководством или иным персоналом экономического субъекта должностных полномочий, одним из важных направлений оценки рисков является оценка риска возникновения злоупотреблений. Злоупотребления могут быть связаны с приобретением и использованием активов, ведением бухгалтерского учета, в том числе составлением бухгалтерской (финансовой) отчетности, совершением действий, являющихся коррупциогенными (включая коммерческий подкуп). Оценка данного риска предполагает выявление участков (областей, процессов), на которых могут возникать злоупотребления, а также возможностей для их совершения, в том числе связанных с недостатками контрольной среды и процедур внутреннего контроля экономического субъекта.
8. Процедуры внутреннего контроля представляют собой действия, направленные на минимизацию рисков, влияющих на достижение целей экономического субъекта.
8.1. Экономический субъект может применять следующие процедуры внутреннего контроля:
а) документальное оформление (например, осуществление записей в регистрах бухгалтерского учета на основе первичных учетных документов, в том числе бухгалтерских справок; включение в бухгалтерскую (финансовую) отчетность существенных оценочных значений исключительно на основе расчетов);
б) подтверждение соответствия между объектами (документами) или их соответствия установленным требованиям (например, проверка оформления первичных учетных документов на соответствие установленным требованиям при принятии их к бухгалтерскому учету). К данным процедурам внутреннего контроля относятся также процедуры контроля взаимосвязанных фактов хозяйственной жизни (например, соотнесение перечисления денежных средств в оплату материальных ценностей с получением и оприходованием этих ценностей);
в) санкционирование (авторизация) сделок и операций, обеспечивающее подтверждение правомочности совершения их; как правило, выполняется персоналом более высокого уровня, чем лицо, осуществляющее сделку или операцию (например, утверждение авансового отчета сотрудника его руководителем);
г) сверка данных (например, сверка расчетов экономического субъекта с поставщиками и покупателями для подтверждения сумм дебиторской и кредиторской задолженности; сверка остатков по счетам бухгалтерского учета наличных денежных средств с остатками денежных средств по данным кассовой книги);
д) разграничение полномочий и ротация обязанностей (например, возложение полномочий по составлению первичных учетных документов, санкционированию (авторизации) сделок и операций и отражению их результатов в бухгалтерском учете на разных лиц на ограниченный период с целью уменьшения рисков возникновения ошибок и злоупотреблений);
е) процедуры контроля фактического наличия и состояния объектов, в том числе физическая охрана, ограничение доступа, инвентаризация;
ж) надзор, обеспечивающий оценку достижения поставленных целей или показателей (например, правильности осуществления сделок и операций, выполнения учетных операций, точности составления бюджетов (смет, планов), соблюдения установленных сроков составления бухгалтерской (финансовой) отчетности;
з) процедуры, связанные с компьютерной обработкой информации и информационными системами, среди которых, как правило, выделяют процедуры общего компьютерного контроля и процедуры контроля, осуществляемые в отношении отдельных функциональных элементов системы (модулей, приложений). Процедуры общего компьютерного контроля включают правила и процедуры, регламентирующие доступ к информационным системам, данным и справочникам, правила внедрения и поддержки информационных систем, процедуры восстановления данных и другие процедуры, обеспечивающие бесперебойное использование информационных систем. Процедуры контроля, осуществляемые в отношении отдельных функциональных элементов системы, включают, в частности, логическую и арифметическую проверку данных в ходе обработки информации о фактах хозяйственной жизни (проверку правильности оформления реквизитов документов, контроль введенных сумм, автоматическую сверку данных, отчеты об операциях и ошибках, др.).
8.1.1. Для целей противодействия злоупотреблениям наиболее эффективными процедурами внутреннего контроля являются санкционирование (авторизация) сделок и операций, разграничение полномочий и ротация обязанностей, контроль фактического наличия и состояния объектов.
8.2. В зависимости от момента осуществления различают предварительные и последующие процедуры внутреннего контроля. Предварительные процедуры внутреннего контроля направлены на предупреждение появления ошибок и нарушений установленного порядка деятельности (контроль фактического наличия и состояния объектов, санкционирование (авторизация) сделок и операций, др.). Последующие процедуры внутреннего контроля направлены на выявление ошибок и нарушений установленного порядка деятельности (сверка, надзор, др.).
8.3. В зависимости от степени автоматизации различают автоматические, полуавтоматические, ручные процедуры внутреннего контроля. Автоматические процедуры внутреннего контроля выполняются информационной системой без участия персонала, например, контроль доступа. Полуавтоматические процедуры внутреннего контроля выполняются информационной системой, но инициируются или завершаются вручную; например, отчеты о выполненных в информационной системе исправлениях данных бухгалтерского учета проверяются исполнителем. Ручные процедуры внутреннего контроля выполняются персоналом экономического субъекта вне информационных систем.
8.4. Процедуры внутреннего контроля основываются на принципах и стандартах, составляющих контрольную среду экономического субъекта, и применяются с учетом ее особенностей. Например, такая процедура внутреннего контроля, как санкционирование (авторизация) платежей может осуществляться руководителями разного уровня в зависимости от суммы платежа.
9. Качественная и своевременная информация обеспечивает функционирование внутреннего контроля и возможность достижения им поставленных целей. Основным источником информации для принятия решений являются информационные системы экономического субъекта. Качество хранимой и обрабатываемой в них информации может существенно влиять на управленческие решения экономического субъекта, эффективность внутреннего контроля. Информационная система экономического субъекта должна обеспечивать ведение бухгалтерского учета, в том числе составление бухгалтерской (финансовой) отчетности, в соответствии с допущениями, приведенными в пункте 7.1 настоящего документа.
9.1. Коммуникация представляет собой распространение информации, необходимой для принятия управленческих решений и осуществления внутреннего контроля. Например, персонал экономического субъекта должен быть осведомлен о рисках, относящихся к сфере его ответственности, об отведенной ему роли и задачах по осуществлению внутреннего контроля и информированию руководства.
10. Оценка внутреннего контроля осуществляется в отношении элементов внутреннего контроля, указанных в подпунктах «а» — «г» пункта 5 настоящего документа, с целью определения их эффективности и результативности, а также необходимости изменения их. Оценка внутреннего контроля осуществляется не реже одного раза в год. Объем оценки внутреннего контроля определяется руководителем или внутренним аудитором (службой внутреннего аудита) экономического субъекта.
Рекомендации по оценке внутреннего контроля экономического субъекта приведены в приложении N 1 к настоящему документу.
10.1. Одним из видов оценки внутреннего контроля является непрерывный мониторинг внутреннего контроля, т.е. оценка внутреннего контроля, осуществляемая экономическим субъектом на постоянной основе в ходе его повседневной деятельности. Непрерывный мониторинг может осуществляться руководством экономического субъекта в форме регулярного анализа результатов деятельности экономического субъекта, проверки результатов выполнения отдельных хозяйственных операций, регулярной оценки и уточнения внутренней организационно-распорядительной документации и других формах.
10.2. Осуществление непрерывного мониторинга и периодической оценки внутреннего контроля позволяет удостовериться в том, что внутренний контроль экономического субъекта обеспечивает достаточную уверенность в достижении экономическим субъектом целей, указанных в пункте 3 настоящего документа.
Что должна обеспечивать система внутреннего контроля организации
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
от 25 мая 2021 года N ЕД-7-23/518@
Об утверждении Требований к организации системы внутреннего контроля, а также форм и форматов документов, представляемых организациями при раскрытии информации о системе внутреннего контроля
1. Утвердить Требования к организации системы внутреннего контроля согласно приложению к настоящему приказу.
2. Признать утратившим силу приказ Федеральной налоговой службы от 16.06.2017 N ММВ-7-15/509@ «Об утверждении Требований к организации системы внутреннего контроля» (зарегистрирован Министерством юстиции Российской Федерации 04.10.2017, регистрационный номер 48424).
3. Установить, что настоящий приказ вступает в силу по истечении 10 дней со дня его официального опубликования.
Информация, раскрываемая налоговому органу в соответствии с приложениями NN 1-4, 7, 8 к Требованиям к организации системы внутреннего контроля, представляется за отчетные периоды, наступившие после 01.01.2022.
4. Руководителям (исполняющим обязанности руководителя) управлений Федеральной налоговой службы по субъектам Российской Федерации, начальникам межрегиональных инспекций Федеральной налоговой службы по крупнейшим налогоплательщикам довести настоящий приказ до нижестоящих налоговых органов и обеспечить его применение.
5. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего вопросы проведения налогового мониторинга.
Руководитель
Федеральной налоговой службы
Д.В.Егоров
Зарегистрировано
в Министерстве юстиции
Российской Федерации
28 июля 2021 года,
регистрационный N 64409
Приложение
к приказу ФНС России
от 25 мая 2021 года N ЕД-7-23/518@
Требования к организации системы внутреннего контроля
I. Общие положения
1.1. Настоящие Требования к организации системы внутреннего контроля за совершаемыми фактами хозяйственной жизни и правильностью исчисления (удержания), полнотой и своевременностью уплаты (перечисления) налогов, сборов, страховых взносов (далее — система внутреннего контроля) разработаны в соответствии с пунктом 7 статьи 105_26 Налогового кодекса Российской Федерации (далее — Кодекс).
II. Организация системы внутреннего контроля
2.1. Система внутреннего контроля должна обеспечивать:
упорядоченное и эффективное ведение финансово-хозяйственной деятельности организации, в том числе достижение финансовых и операционных показателей, сохранность активов;
правильность исчисления (удержания), полноту и своевременность уплаты (перечисления) налогов, сборов, страховых взносов;
выявление, оценку, минимизацию и (или) устранение рисков неправильного исчисления (удержания), неполной и (или) несвоевременной уплаты (перечисления) налогов, сборов, страховых взносов;
достоверность, полноту и своевременность отражения результатов финансово-хозяйственной деятельности в бухгалтерской (финансовой), налоговой и иной отчетности, а также учета таких результатов при исчислении (удержании) налогов, сборов, страховых взносов, полноты и своевременности их уплаты (перечисления);
соблюдение законодательства Российской Федерации, в том числе при совершении фактов хозяйственной жизни по совершенной или планируемой сделке (операции) или совокупности взаимосвязанных сделок (операций), а также по иным совершенным фактам хозяйственной жизни организации;
мониторинг результатов выполняемых контрольных процедур, направленных на своевременное выявление, исправление и предотвращение ошибок (искажений) в бухгалтерской (финансовой), налоговой и иной отчетности.
2.2. Система внутреннего контроля должна отвечать специфике финансово-хозяйственной деятельности организации, функционировать на постоянной основе.
2.3. Система внутреннего контроля должна функционировать на всех уровнях контроля осуществления бизнес-процесса (операции), в том числе:
до фактического начала бизнес-процесса (операции) с целью предупреждения или минимизации негативного воздействия событий и факторов, которые могут повлиять на достижение целей организации;
непосредственно в ходе осуществления бизнес-процесса (операции) с целью своевременного выявления и немедленного устранения возникающих в ходе работы нарушений и отклонений от заданных параметров;
после осуществления бизнес-процесса (операции) с целью установления достоверности отчетных данных и оценки соответствия результатов целевым (плановым) показателям.
III. Контрольная среда
3.1. Контрольная среда должна быть сформирована на основе принципов и стандартов, направленных на установление и поддержание руководством и сотрудниками организации системы внутреннего контроля.
3.2. В организации должны быть утверждены и доведены до сведения каждого сотрудника профессиональные, этические и поведенческие стандарты.
3.3. В организации должны быть утверждены стандарты (правила) найма, мотивации, оценки, продвижения, увольнения сотрудников, а также требования к профессиональным знаниям и навыкам сотрудников.
3.4. В организации должно быть установлено разделение ответственности и полномочий сотрудников, обеспечивающих функционирование, мониторинг, оценку организации и совершенствование системы внутреннего контроля.
IV. Система управления рисками
4.1. Система управления рисками должна быть разработана для обеспечения организации и функционирования системы внутреннего контроля.
4.2. Система управления рисками организации должна своевременно предотвращать и минимизировать негативные последствия недостижения организацией целей упорядоченного и эффективного ведения финансово-хозяйственной деятельности (в том числе достижения финансовых и операционных показателей, сохранности активов).
4.3. Система управления рисками должна функционировать на постоянной основе и соответствовать целям, задачам и стратегии организации.
4.4. Система управления рисками должна быть регламентирована организационно-распорядительными документами организации.
4.5. Система управления рисками должна обеспечивать выполнение последовательности действий, направленных на предотвращение или минимизацию возможного ущерба за счет воздействий на причины и последствия возникновения рисков, в том числе:
минимизация (устранение) рисков;
определение границ приемлемости рисков;
раскрытие информации о выявленных рисках;
принятие решений о способе управления риском на основе оценки достаточности имеющихся в распоряжении организации контрольных процедур для покрытия рисков.
4.6. Выявление и оценка рисков должны осуществлться на основе всестороннего анализа и оценки последствий внутренних и внешних факторов и условий финансово-хозяйственной деятельности организации.
4.7. Система управления рисками должна обеспечивать выявление и оценку наличия или вероятности возникновения обстоятельств, которые могут привести к искажению информации в бухгалтерской (финансовой), налоговой и иной отчетности, неправильному исчислению (удержанию), неуплате (неперечислению) налогов, сборов, страховых взносов и несвоевременному представлению (непредставлению) отчетности в налоговый орган.
V. Выявление рисков
5.1. Выявление рисков должно быть составной частью системы управления рисками и системы внутреннего контроля. Выявление рисков должно осуществляться на основе принципов комплексности, последовательности, непрерывности и оптимальности.
5.2. Выявление рисков должно быть направлено на идентификацию событий, ситуаций, обстоятельств, которые могут оказать влияние на достижение организацией целей деятельности, а также анализ причин и источников возникновения рисков.
5.3. Выявление рисков должно осуществляться исходя из допущения о том, что налоговый орган обладает в полном объеме всей информацией, которая имеется в распоряжении организации на момент выявления рисков.
5.4. Выявление рисков должно обеспечивать определение совокупности ключевых индикаторов риска, отклонение от которых (невыполнение которых) свидетельствует о наличии у организации потенциальных событий, способных влиять на достижение целей деятельности.
5.5. Выявление рисков должно обеспечивать составление перечня источников риска, который определяет потенциальные зоны риска.
5.6. Выявление рисков должно осуществляться в отношении всех операций, в том числе операций, требующих применения профессионального суждения при отсутствии точных способов и методов расчета оценочных значений, методов признания доходов, расходов или требующих допущений о влиянии будущих неопределенных событий.
5.7. Выявление рисков должно осуществляться по однотипным операциям и по операциям, нетипичным по характеру, объему или частоте их осуществления.
5.8. Выявление рисков должно обеспечивать возможность проверки наличия фактов, свидетельствующих об уклонении от уплаты (перечисления) налогов, сборов, страховых взносов.
5.9. Выявление рисков должно обеспечивать оценку характера, вероятности возникновения и величины потенциального искажения бухгалтерской (финансовой), налоговой и иной отчетности.
5.10. Оценка характера риска должна основываться на следующих факторах:
связь риска с макроэкономическими изменениями, изменениями социально-экономической ситуации;
связь риска с требованиями по ведению бухгалтерского и налогового учета и подготовке отчетности;
сложность осуществления хозяйственной операции, в том числе необходимость проведения сложных расчетов и соблюдения учетных принципов;
степень ручного вмешательства в процесс учета хозяйственной операции;
степень субъективности при расчете оценочных показателей, содержащихся в бухгалтерской (финансовой), налоговой и иной отчетности;
связь риска с недобросовестными действиями.
5.11. Выявление источников рисков должно осуществляться на основе анализа условий осуществления финансово-хозяйственной деятельности организации.
5.12. При анализе условий осуществления финансово-хозяйственной деятельности организации должны учитываться:
цели и стратегические планы организации;
отраслевые факторы (сезонность, цикличность, достаточность ресурсов, конкурентная среда, политика государства и прочие);
требования нормативных правовых актов и особенности учетной политики организации;
характер финансово-хозяйственной деятельности организации, в том числе особенности ее организационной структуры, сегментация деятельности, степень однородности осуществляемых хозяйственных операций, характер и сложность информационных систем.
5.13. Способы и методы выявления риска, применяемые для формирования полной и достоверной информации о рисках, вероятности и последствий их наступления, должны быть определены организацией самостоятельно.
VI. Оценка рисков
6.1. Оценка рисков должна быть составной частью системы управления рисками и обеспечивать определение вероятности возникновения, а также оценку последствий выявленных рисков.
6.2. Вероятность наступления риска должна определяться с учетом следующих факторов:
частота наступления аналогичного события в прошлом;
экономические условия осуществления финансово-хозяйственной деятельности организации.
6.3. Оценка последствий выявленных рисков должна обеспечивать возможность определения уровня влияния риска на достижение организацией целей своей деятельности. В целях настоящих Требований организация должна проводить оценку существенности искажения показателей бухгалтерской (финансовой), налоговой и иной отчетности как вероятное следствие выявленного риска.
Что должна обеспечивать система внутреннего контроля организации
Внешний контроль никогда не заменит контроль внутренний. Инициатор организации внутреннего контроля – собственник бизнеса. Он – главное заинтересованное лицо. Грамотный внутренний контроль позволяет существенно сократить потери в бизнесе и повысить эффективность компании.
Как показывает мировой опыт, наличие в компании эффективной системы внутреннего контроля позволяет собственнику отслеживать движение своих активов и оперативно координировать все этапы работы.
Начальник службы внутреннего контроля и аудита
Новикова Любовь Васильевна
Существует множество определений термина «внутренний контроль». Первое официальное определение внутреннего контроля было опубликовано в 1992 году Комитетом организаций-спонсоров Комиссии Тредвея (англ. The Committee of Sponsoring Organizations of the Treadway Commission, COSO). Модель COSO определяет внутренний контроль как процесс, осуществляемый советом директоров, менеджментом и остальным персоналом компании и предназначенный для обеспечения «разумной уверенности» касательно достижения целей.
Известные американские ученые А. Арене и Дж. Лоббек в своем труде «Аудит» полагают, что «внутренний контроль обеспечивает администрацию ценной информацией для принятия решений, касающихся эффективного функционирования их бизнеса».
СВК — это совокупность организационных мер, методик и процедур, используемых руководством экономического субъекта для упорядоченного и эффективного ведения хозяйственной деятельности, обеспечения сохранности активов, предотвращения ошибок и искажения информации, а также для своевременной подготовки достоверной финансовой отчетности.
Внутренний контроль и внутренний аудит объединяет основная, результирующая цель — повышение уровня оценочной стоимости компании. И эта цель достигается через эффективное использование имеющихся ресурсов компании.
Система внутреннего контроля в умелых руках дает возможность своевременно выявлять риски хозяйственной деятельности, предотвращать их или смягчать последствия. Для этого необходимо встраивать в процессы контрольные процедуры, обеспечивающие достижение поставленных целей. Периодический мониторинг эффективности средств контроля позволит ремоделировать бизнес-процессы под постоянно меняющиеся условия внешней и внутренней среды.
По существу внутренний контроль – это одна из самых важных составляющих системы управления.
Система внутреннего контроля признается эффективной, если руководители осуществляют организацию и планирование деятельности таким способом, при котором задачи и цели компании будут достигаться экономично и рационально. Разработка системы начинается с постановки задач и целей. Потом следует увязывание или объединение компонентов, концепций, видов деятельности и людей так, чтобы они взаимодействовали для достижения предполагаемых целей и задач.
Систему внутреннего контроля компании можно обозначить как систему финансового и иного контроля, организованную руководителем в целях эффективной и упорядоченной работы компании, обеспечения выполнения политики руководства, охраны активов, а также обеспечения полноты и точности документов.
Главными целями внутреннего контроля являются:
- достоверность, надежность и полнота информации;
- соответствие законодательству, политике, процедурам и планам;
- сохранность активов;
- эффективность использования ресурсов;
- достижение задач и целей компании.
Каковы же концептуальные принципы внутреннего контроля?
Во-первых, следует обеспечить понимание всеми сотрудниками компании, что политика всеобъемлющего контроля — это внутренняя среда компании, то есть этические ценности, стиль управления, процесс принятия решений, делегирование полномочий и принятие ответственности, политика в отношении персонала, компетентность сотрудников и, что крайне важно, отношение управленческого аппарата компании к внутреннему контролю.
Во-вторых, внутренний контроль должен обеспечивать непрерывное определение, анализ и управление рисками, стоящими перед компанией на пути достижения своих целей.
В-третьих, осуществление контроля должно быть повседневным: необходимо обеспечить учет и отчетность, разделение полномочий, права доступа к активам, мониторинг.
В-четвертых, необходима система санкционированного доступа к информации: соответствующая информация должна быть доступна тому, кто в ней нуждается в силу возложенных на него функций/обязанностей.
В-пятых, должен функционировать мониторинг самой системы внутреннего контроля, необходимый для определения его эффективности. Эффективное функционирование внутреннего контроля возможно только при наличии в его структуре, взаимодействии и непрерывном совершенствовании всех указанных элементов.
Внутренний контроль – не просто дань моде, а суровая необходимость. В последнее время функции внутреннего контроля в компаниях уделяется все больше внимания как в мире, так и в России в частности.
Это связано с тем, что российские компании становятся все больше вовлеченными в общемировые интеграционные и экономические процессы, а также экономические институты. Их деятельность должна отвечать мировым требованиям и стандартам.
Подводя итог вышеизложенному, можно сказать, что целью компании должно быть не создание системы контроля, которая бы полностью исключала ошибки, отклонения и неэффективность работы, а системы, которая помогла бы их своевременно обнаруживать, устранять и предотвращать, повышая эффективность работы.
Организация службы внутреннего контроля предприятия
Из статьи вы узнаете, какие требования предъявляет законодательство к организации системы внутреннего контроля, когда целесообразно организовать отдельную службу внутреннего контроля, каковы функции и ответственность службы внутреннего контроля в компании, кто и как оценивает эффективность и результативность службы внутреннего контроля.
Внутренний контроль деятельности компании необходим с самого начала ее работы, так как собственники бизнеса и руководство должны быть уверены в эффективности и законности совершаемых хозяйственных операций, а также в достоверности данных финансовой и управленческой отчетности.
Необходимость контроля возрастает пропорционально динамике расширения бизнеса. Если на начальном этапе внутренним контролем занимаются руководитель и главный бухгалтер предприятия, то в компаниях среднего масштаба за организацию внутреннего контроля отвечает финансовый директор, а сам контроль осуществляет ревизионное подразделение.
В крупных компаниях для построения эффективной системы внутреннего контроля создают отдельное подразделение, руководитель которого отвечает за процедуры внутреннего контроля и подчиняется непосредственно собственникам бизнеса.
В холдинговых компаниях вопросами внутреннего контроля могут заниматься несколько служб, отвечающих за отдельные блоки в рамках системы внутреннего контроля.
ЗАКОНОДАТЕЛЬНЫЕ ТРЕБОВАНИЯ К ОРГАНИЗАЦИИ СИСТЕМЫ ВНУТРЕННЕГО КОНТРОЛЯ НА ПРЕДПРИЯТИИ
Действующее законодательство требует наличия системы внутреннего контроля у всех компаний независимо от масштабов их бизнеса. О том, что все предприятия обязаны организовать систему внутреннего контроля, говорит Федеральный закон от 06.12.2011 № 402-ФЗ (в ред. от 26.07.2019) «О бухгалтерском учете» (далее — Федеральный закон № 402-ФЗ).

На основании требований ст. 19 Федерального закона № 402-ФЗ можно констатировать следующее:
- все экономические субъекты должны осуществлять внутренний контроль совершаемых фактов хозяйственной жизни;
- организации, отчетность которых подлежит обязательному аудиту, обязаны также осуществлять внутренний контроль ведения бухгалтерского учета и составления бухгалтерской отчетности (за исключением случаев, когда руководитель принял обязанность ведения бухучета на себя).
Согласно ст. 7 Федерального закона № 402-ФЗ принять обязанность ведения бухучета на себя может только руководитель субъекта малого и среднего предпринимательства. Поэтому в такой организации нужно осуществлять только внутренний контроль совершаемых фактов хозяйственной жизни.
Предприятия, финансовая отчетность которых подлежит обязательному аудиту, определены в ст. 5 Федерального закона от 30.12.2008 № 307-ФЗ (в ред. от 26.11.2019) «Об аудиторской деятельности»:
- предприятие имеет организационно-правовую форму открытого акционерного общества;
- ценные бумаги предприятия допущены к обращению на организованных торгах;
- предприятие является кредитной организацией, бюро кредитных историй, профессиональным участником рынка ценных бумаг, страховой организацией, клиринговой организацией, обществом взаимного страхования, организатором торговли, негосударственным пенсионным или иным фондом, акционерным инвестиционным фондом, управляющей компанией акционерного инвестиционного фонда, паевого инвестиционного фонда или негосударственного пенсионного фонда;
- выручка предприятия от продажи продукции (продажи товаров, выполнения работ, оказания услуг) за предшествовавший отчетному год превышает 400 млн руб. или сумма активов бухгалтерского баланса по состоянию на конец предшествовавшего отчетному года превышает 60 млн руб.;
- предприятие представляет и/или раскрывает сводную (консолидированную) бухгалтерскую (финансовую) отчетность.
В статье 7 Федерального закона от 07.08.2001 № 115-ФЗ (в ред. от 20.07.2020) «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» отмечено, что «организации, осуществляющие операции с денежными средствами или иным имуществом, обязаны в целях предотвращения легализации (отмывания) доходов, полученных преступным путем, и финансирования терроризма разрабатывать правила внутреннего контроля, назначать специальных должностных лиц, ответственных за реализацию правил внутреннего контроля, а также принимать иные внутренние организационные меры в указанных целях».
Анализ требований рассмотренных нормативных актов показывает, что действующее законодательство предусматривает наличие системы внутреннего контроля практически у всех коммерческих предприятий, но при этом не устанавливает какие-либо ограничения на порядок, способы, процедуры осуществления внутреннего контроля, оставляя этот вопрос на усмотрение собственников и руководства.
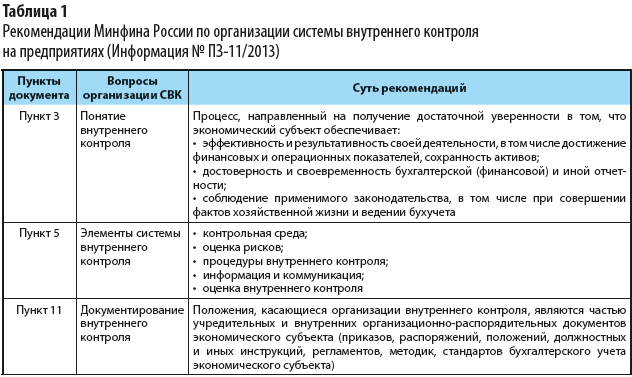
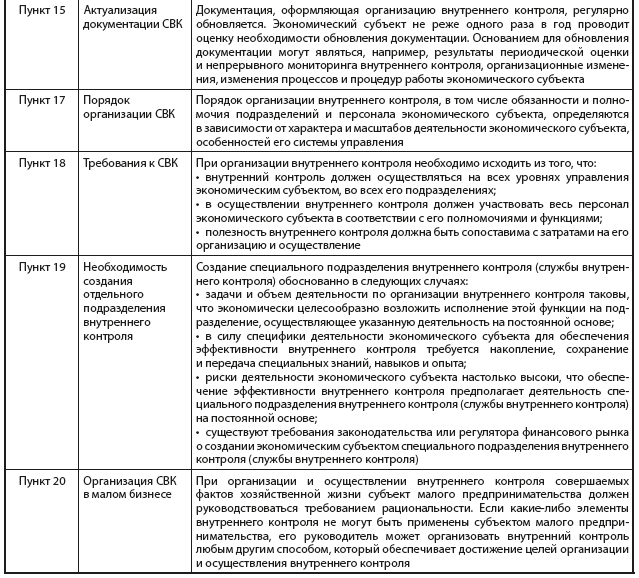
В информационном документе Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» подробно раскрыты законодательные рекомендации к организации системы внутреннего контроля предприятия (табл. 1).
Приказом ФНС России от 16.06.2017 № ММВ-7-15/509@ также закреплены определенные требования к предприятиям по организации системы внутреннего контроля. В документе зафиксировано, что система внутреннего контроля должна обеспечивать:
- упорядоченное и эффективное ведение финансово-хозяйственной деятельности организации, в том числе достижение финансовых и операционных показателей, сохранность активов;
- правильность исчисления (удержания), полноту и своевременность уплаты (перечисления) налогов, сборов, страховых взносов;
- достоверность, полноту и своевременность отражения результатов финансово-хозяйственной деятельности в бухгалтерской (финансовой), налоговой и иной отчетности, а также учета таких результатов при исчислении (удержании) налогов, сборов, страховых взносов, полноты и своевременности их уплаты (перечисления);
- соблюдение законодательства Российской Федерации, в том числе при совершении фактов хозяйственной жизни по совершенной или планируемой сделке (операции) или совокупности взаимосвязанных сделок (операций), а также по иным совершенным фактам хозяйственной жизни организации;
- мониторинг результатов выполняемых контрольных процедур, направленных на своевременное выявление, исправление и предотвращение ошибок (искажений) в бухгалтерской (финансовой), налоговой и иной отчетности.
А. А. Гребенников, главный экономист ГК «Резон»
Статья опубликована в журнале «Планово-экономический отдел» № 9, 2020.
Узнать больше:
- Для чего нужен внутренний аудит?
- Финансовый контроль компании с помощью Excel
- Формы отчетов внутреннего контроля на предприятии