Поставщик выставил счет с НДС
Спешим успокоить: всё в порядке, дополнительного налога платить не придётся. Просто оплачивайте счёт с учётом НДС. И не забудьте списать его в расходы.
Оплачивайте сумму с НДС, если он выделен в счёте
Если поставщик выставил вам счёт с НДС, он работает на общей системе налогообложения и обязан продавать товары с НДС. Оплатите такой счёт с учётом налога. Для этого в назначении платежа напишите «включая НДС 20%». Если этого не сделать, поставщик может вернуть платеж или потребовать отдельной оплаты НДС.
При оплате счёта с НДС у вас дополнительной отчётности не возникает.
Как списать в расходы НДС при покупке товаров и услуг
Если вы на УСН «Доходы минус расходы» и купили товар с НДС, спишите его в расходы одним из способов:
- Включите его в стоимость купленного товара и спишите в расходы одной суммой. Такой способ возможен в соответствии со статьёй 170 Налогового кодекса.
- Выделите отдельной строкой в расходах — по пункту 1.8 статьи 346.16 Налогового кодекса.
Минфин и налоговая предлагают списывать НДС в расходы так:
- Если покупаете основные средства или нематериальные активы, включите НДС в их стоимость.
- Если покупаете товары для перепродажи, спишите НДС отдельно от стоимости товара. Списывайте НДС в расходы по мере реализации товаров покупателям.
На практике налоговая редко за этим следит, ведь дата признания уплаченного НДС в расходах всегда будет одной и той же. Поэтому смело выбирайте любой удобный для вас способ.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Попробовать бесплатно
Сохраняйте счёт-фактуру от поставщика, чтобы подтвердить расход. Если вы письменно договорились работать без счетов-фактур, основанием для списания НДС будут платёжки, кассовые чеки и бланки строгой отчётности. Главное, чтобы в этих документах была выделена сумма НДС.
Статья актуальна на 27.01.2022
Изменение ставки НДС 20%: в переходящих договорах и контрактах
Рост ставки НДС с 2019 года не только повысил фискальную нагрузку, но и принес бизнесменам немало сопутствующих проблем. Одна из них — переходящие контракты, которые были заключены при прежней ставке налога, и продолжают действовать сейчас. Рассмотрим, как правильно предусмотреть в договоре изменение ставки НДС и в каких случаях это нужно делать.
Что такое переходящие контракты
Договоры между бизнесменами часто заключаются на длительный срок, который может составлять до нескольких лет. Поэтому неудивительно, что многие из действующих сейчас контрактов были подписаны в период, когда увеличение НДС еще не планировалось и никакой информации об этом не было.
А когда соответствующий закон был принят — перед бизнесменами встала необходимость произвести внесение изменений в переходящие договоры. Ведь весь объем реализации (за исключением льготных категорий) после 01.01.2019 в любом случае должен облагаться по ставке 20%, независимо от того, что написано в договоре.
Важно!
Несоответствие между положениями контракта и отгрузочными документами может повлечь за собой массу проблем как с контрагентами, так и с проверяющими. Это касается любых видов сделок: договоров аренды, купли-продажи, подряда и т.п.
Но отражать увеличение ставки НДС в договоре необходимо не всем. Это зависит от вида деятельности и тех формулировок, которые присутствовали в документе изначально.
Далее рассмотрим, кто может оставить все «как есть», а кому необходимо заняться переоформлением.
Кто может не менять условия договоров
В первую очередь — это льготники, которые платят НДС по ставкам 0% или 10%.
Нулевая ставка относится в основном к экспортерам и тем, чей бизнес связан с экспортом, например, к международным перевозчикам (п. 1 ст. 164 НК РФ).
Льготная ставка 10% распространяется, в частности, на продукты питания и детские товары (п. 2 ст. 164 НК РФ).
В обоих случаях, если договор относится только к льготным категориям, то менять его не нужно. Повышение ставки коснулось только тех, кто платит налог на общих основаниях.
Также не нужно ничего менять, если цена указана без учета налога. Здесь важна формулировка в договоре, она должна прямо включать в себя словосочетания «без НДС» или «без учета НДС».
Пример
В договоре указано: «цена за единицу товара — 1000 рублей без учета НДС». В этом случае по всем отгрузкам до 31.12.2018 года включительно будет начисляться 180 руб. НДС в расчете на единицу, а начиная с 01.01.2019 — 200 руб. на единицу.
Пример
В договоре указано: «цена за единицу товара — 1000 рублей без учета НДС». В этом случае по всем отгрузкам до 31.12.2018 года включительно будет начисляться 180 руб. НДС в расчете на единицу, а начиная с 01.01.2019 — 200 руб. на единицу.
Пример
В договоре указано: «цена за единицу товара — 1000 рублей без учета НДС». В этом случае по всем отгрузкам до 31.12.2018 года включительно будет начисляться 180 руб. НДС в расчете на единицу, а начиная с 01.01.2019 — 200 руб. на единицу.
Также договор может остаться неприкосновенным, если он вообще не включает в себя цену. Подобный тип контрактов предусматривает, что стоимость по каждой отгрузке согласуется отдельно. Для этого стороны подписывают приложение к договору или спецификацию. Здесь тоже все понятно — все подобные документы, начиная с 01.01.2019 года, нужно оформлять с учетом ставки 20%, а текст базового контракта останется неизменным.
Есть еще один «экзотический» вариант, при котором можно не изменять ранее заключенные контракты. Речь идет о ситуациях, когда в договоре закреплено право продавца повышать цену при росте НДС. Но так как последний раз ставка НДС в России менялась в 2004 году (причем — в сторону уменьшения), то вряд ли таких предусмотрительных бизнесменов оказалось слишком много.
Как внести изменения в договор
Всем же остальным, кто не упомянут в предыдущем разделе, придется учесть повышение НДС в договоре. Лучше всего составить дополнительное соглашение со ссылкой на положения НК РФ.
Пример
«Цена единицы товара без НДС составляет 1000 руб. В соответствии с п. 3 ст. 164 НК РФ при реализации до 31.12.2018 включительно дополнительно предъявляется НДС по ставке 18%, при реализации с 01.01.2019 — по ставке 20%».
Если вы до сих пор не указали НДС 20% в переходящих договорах, постарайтесь договориться с контрагентами и подписать соглашения 2018 годом, чтобы в дальнейшем при проверках не возникало вопросов.
Однако договориться получается далеко не всегда, и дело здесь не только в дате. Ведь покупатель, соглашаясь на изменение ставки НДС по действующему договору, несет убыток. В чем здесь дело и как стороны могут решить вопрос, рассмотрим далее.
Кто заплатит за повышение ставки НДС
Простой расчет показывает, что корректировка договора, описанная выше, невыгодна для покупателя. Ведь если ранее при цене 1000 руб. без НДС он в итоге платил 1180 руб. за единицу, то теперь ему придется заплатить 1200 руб. Дополнительные расходы составят 20 руб., что составляет примерно 1,7% от первоначальной цены (20 / 1180).
Сумма в примере невелика, но на практике стоимость контракта нередко исчисляется миллионами рублей. Поэтому изменение цены в договоре на 1,7% может привести к ощутимым дополнительным расходам для покупателя.
Поставщик может попробовать договориться со своим контрагентом. Если покупатель тоже платит НДС, то есть смысл сослаться на то, что он сможет поставить сумму налога к вычету по декларации. Правда, эта экономия «возникнет» позднее, лишь по итогам расчетного квартала, но стороны могут дополнительно договориться о рассрочке по оплате.
Если же покупатель работает на спецрежиме или просто отказывается согласовать изменения без объяснения причин, то поставщик оказывается в сложном положении.
В этом случае он должен выделить НДС по ставке 20% из первоначальной цены, рассчитанной на 18% ставку. В итоге выручка без НДС составит 1180 / 120 х 100 = 983,33 руб. Т.е. 1,7% от дохода теряет уже продавец.
Важно!
Чиновники в своих разъяснениях указывают, что рост ставки НДС не должен вызывать автоматической корректировки договорных цен.
В части госконтрактов такой пересмотр возможен только для крупных сделок, стоимость которых исчисляется миллиардами рублей (письмо Минфина РФ от 28.08.2018 № 24-03-07/61247).
Что же касается обычных договоров между коммерческими организациями, то здесь чиновники полностью оставляют решение этого вопроса на усмотрение сторон (п. 1 письма ФНС РФ от 23.10.2018 № СД-4-3/20667@).
А если договориться, как описано выше, не удалось, то изменение цены в договоре возможно только через суд.
Может ли суд заставить покупателя согласиться на изменение цены
Судебные перспективы для поставщика здесь весьма сомнительны. Во-первых, изменения законодательства сами по себе не обязывают стороны корректировать условия договора (п. 2 ст. 422 ГК РФ). Исключение возможно только для тех ситуаций, когда новый нормативный акт прямо предписывает внесение таких изменений. Но в законе от 03.08.2018 № 303-ФЗ о договорах не упоминается.
Поставщик также может сослаться на ст. 451 ГК РФ, которая дает возможность корректировать договоры при существенном изменении обстоятельств. Но, как мы увидели выше, потенциальные потери продавца составляют менее 2% от суммы сделки. Доказать суду, что этот ущерб является существенным, будет непросто.
Когда в 2004 году снизилась ставка НДС, возникали аналогичные споры, только в зеркальном отражении. В той ситуации, если поставщики отказывались снизить цену, ущерб несли покупатели.
Суды обычно указывали, что общая цена договора может быть изменена только по соглашению сторон, а сумма НДС в спорных случаях выделяется из нее расчетным путем по действующей на момент реализации ставке.
Эту позицию в итоге подтвердил и Высший Арбитражный Суд РФ (п. 17 постановления Пленума ВАС от 30.05.2014 № 33).
Скорее всего, суды и сейчас будут рассматривать переходящий НДС с аналогичных позиций. Поэтому шансы поставщиков на принудительное изменение условий контрактов невелики.
Как начислять налог при «переходящих» сделках
Бизнес-процессы протекают непрерывно, поэтому при смене условий налогообложения неизбежно возникают «переходные» сделки. Речь идет о ситуациях, когда реализация и оплата относятся к периодам с разной действующей ставкой налога. Критерий здесь следующий — начисление НДС нужно производить в соответствии с датой реализации, независимо от периода перечисления оплаты.
Пример
НДС в договоре подряда с аванса, перечисленного в 2018 году, начисляется по расчетной ставке 18/118. Если работы выполнены в 2019 году, то к их стоимости уже применяется ставка 20%. Вычет «авансового» НДС после реализации производится по ставке начисления — 18/118.
В обратной ситуации, когда реализация была в 2018 году, с ее суммы начисляется НДС по ставке 18%. Оплата в данном случае может производиться в любом периоде, на сумму налога это никак не повлияет.
Как избежать «переходных» проблем с налоговиками
Переход на новую ставку НДС влечет за собой немало проблем для бизнесменов. Но к ним может добавиться и еще одна: с контролирующими органами.
Не секрет, что НДС находится под самым пристальным вниманием налоговиков. Этот платеж дает существенную часть поступлений в бюджет, а для бизнеса — является основной фискальной нагрузкой.
Поэтому все бизнесмены стремятся оптимизировать этот налог, и далеко не всегда — законными методами. Существенная часть нарушений закона в сфере налогообложения связана именно с НДС.
Неудивительно, что с точки зрения контролеров сложилась своеобразная презумпция виновности налогоплательщиков в части НДС. Поэтому проверка деклараций часто заканчивается для компании серьезными проблемами. Бизнесмену приходится предоставлять массу документов и давать множество пояснений, чтобы отвести от себя подозрения в незаконных действиях.
Эта статья поможет вам разобраться в регламенте камеральной проверки, понять свои права и обязанности, а также подготовиться к возможным трудностям. Наших клиентов вообще не касаются сложности, связанные с изменениями налогового законодательства, в том числе и ставок НДС.
Все «технические» вопросы берут на себя наши эксперты. Если же какие-либо действия в этой области требуются от владельцев или руководства компании — мы своевременно предупреждаем об этом.
А еще мы подготовили инструкцию для своих клиентов: что необходимо предпринять плательщикам НДС в связи с повышением ставки налога. Ваша бухгалтерия так же заботится о вас?
Резюме
В связи с ростом ставки НДС у большинства бизнесменов возникает необходимость внести корректировки в договоры. Оставить условия без изменения могут только льготники и те, в чьих контрактах нет прямого указания на «старую» ставку НДС.
Однако покупатели не заинтересованы в повышении цены и могут отказаться подписать дополнительные соглашения.
В этом случае поставщик, скорее всего, будет вынужден возместить рост налоговой ставки за свой счет. Попытка решить вопрос через суд вряд ли будет удачной.
Хотите читать советы налоговых экспертов и главных бухгалтеров?
Подпишитесь на обновления блога
НДС — трудности переходного периода
Падение цен на золото в этом году вызвало временную грусть у одних инвесторов — которые вкладывались в долларах США и радость у других. Евро, австралийская валюта, японские йены — принесли хорошие доходы инвесторам. В плюсе оказались инвестиции почти во всех мировых валютах, в том числе и рублях. Что думают аналитики, какие показатели и перспективы — рассказываем в нашей статье. 21 октября 2022
Оценка золотых украшений. На какую цену рассчитывать при продаже
Ожидания от выкупа ювелирных изделий могут отличаться от реальной цены. Связано это с тем, что оценщики часто не закладывают культурно-историческую стоимость, а учитывают только цену лома драгметалла. В статье рассказываем, что именно стоит покупать инвесторам для долгосрочного доходного инвестиционного актива и защититься от инфляции. 18 октября 2022
Инвестиции в золотые монеты. Что нужно знать
Каждый инвестор хотел бы найти для вложений такой инструмент, который на растущем рынке приносил бы ему прибыль, а на падающем — защищал сбережения от инфляции. В статье рассказываем о таких инструментах и нюансах работы с ними. 29 сентября 2022
Не нашли, что искали?
- 8 800 200-81-30
- info@finstarbank.ru
г. Санкт-Петербург, Черниговская улица, дом 8 Головной офис
- Вконтакте
- Банки.ру
- Мобильное приложение Банка
© 1995–2023 ПАО ФИНСТАР БАНК Универсальная лицензия № 3245 от 07.12.2023
Теперь Банк SIAB — это ФИНСТАР БАНК
Все условия обслуживания клиентов остались без изменений. А ещё у нас новый сайт. Добро пожаловать!
Используем куки
ПАО ФИНСТАР БАНК обрабатывает Cookies с целью персонализации сервисов, а также для того, чтобы пользоваться сайтом было удобнее. Вы можете запретить обработку Cookies в настройках браузера. Можно ознакомиться с Политикой в отношении обработки персональных данных в ПАО ФИНСТАР БАНК.
НДС 2019: переходные сложности с 18% на 20%
Представители бизнеса на стыке перехода с 1 января 2019 года с 18% НДС на 20% неизбежно столкнутся с вопросами, связанными с исчислением налога, составлением счетов-фактур и т. п. ФНС России выпустила на эту тему подробные разъяснения с примерами счетов-фактур.
Какую ставку НДС «заложить» в договор
Чем ближе 1 января 2019 года, тем непонятнее, какую сумму НДС «закладывать» в договор, заключаемый в конце 2018 года, если поставки по нему целиком или частично пройдут в 2019 году. С одной стороны, раз договор заключается в 2018 году, то и ставка в нем должна быть указана в размере 18%. С другой стороны, часть поставки может быть проведена в 2019 году, когда ставка НДС будет составлять 20%. Предусмотрен ли особый порядок по таким «переходящим» договорам?
Нет, не предусмотрен. И главное налоговое ведомство это подтвердило. В письме от 23.10.2018 № СД-4-3/20667@ ФНС России указала, что законодательством не предусмотрено никаких исключений по товарам, реализуемым по договорам, заключенным до вступления в силу закона, повышающего ставку НДС, и имеющим длящийся характер с переходом на 2019 и последующие годы.
Поставки, осуществляемые с 1 января 2019 года, должны облагаться по новой ставке, независимо от даты заключения договора. И, соответственно, независимо от того, какой НДС указан в договоре.
Тут же встает вопрос: а можно ли сразу включить в договор НДС 20%, если заранее точно известно, что поставка будет осуществлена в 2019 году?
Прямо этот момент чиновники не освещают, но допускают, что такой вариант возможен. А мы добавим, что при таком варианте никаких нарушений и каких-то подводных камней не возникает.
Единственное, что нужно учесть, – и чиновники об этом предупреждают – что если по такому договору вы получите предоплату до начала 2019 года, то налог с нее рассчитать нужно по действующей ставке (18/118), несмотря на то, что в договоре указан НДС 20%. Правда, в момент отгрузки налог должен быть рассчитан уже исходя из новой ставки 20%. А к вычету в этот момент будет принят тот «авансовый» НДС, что был исчислен по прежней ставке.
Если договор заключается в 2018 году, часть товара будет отгружена в 2018, а часть – в 2019 году, то можно указать в договоре отдельно стоимость одной единицы товара, отгруженного до 1 января 2019 года (например, стоимость составляет 118 руб. (в т. ч. НДС 18%)). И отдельно – стоимость одной единицы товара, отгруженного с 1 января 2019 года (например, стоимость составляет 120 руб. (в т. ч. НДС 20%).
Есть и другой вариант. Можно включить в договор стоимость товара без учета НДС, но дополнительно прописать, что НДС предъявляется дополнительно к стоимости товара по ставкам:
- 18 % – к товарам, отгружаемым до 31 декабря 2018 года (включительно);
- 20 % – к товарам, отгружаемым с 1 января 2019 года.
Доплата – от покупателя, корректировочный счет-фактура – от продавца
По тем договорам, где НДС зафиксирован по ставке 18% и по которым предоплата будет вноситься покупателем до 1 января 2019 года, стороны могут договориться о доплате покупателем дополнительной суммы, если сама поставка состоится уже в 2019 году.
Например, изначально товар стоил 118 руб. (с учетом НДС по ставке 18% в сумме 18 руб.). Эту же сумму в качестве предоплаты продавец получил от покупателя в 2018 году. Предположим, что товар отгрузят в первых числах января 2019 года, когда ставка НДС уже вырастет.
В таком случае стороны могут договориться, что покупатель доплатит продавцу разницу в сумме налога – 2 руб. Конечно, это все необходимо оформить дополнительным соглашением к первоначальному договору.
Возникает вопрос: надо ли оформлять на эту доплату счет-фактуру?
Чиновники поясняют, что если доплата вносится до момента отгрузки товара, то продавец обязан составить корректировочный счет-фактуру. Однако его «начинка», а точнее оформление, будет зависеть от того, когда именно получена доплата: до 31 декабря 2018 (включительно) или после этой даты. Если «до», то такая доплата будет считаться не доплатой налога как таковой, а дополнительной оплатой стоимости, с которой необходимо исчислять НДС по ставке 18/118. Поэтому записи в корректировочном счете-фактуре должны выглядеть так:
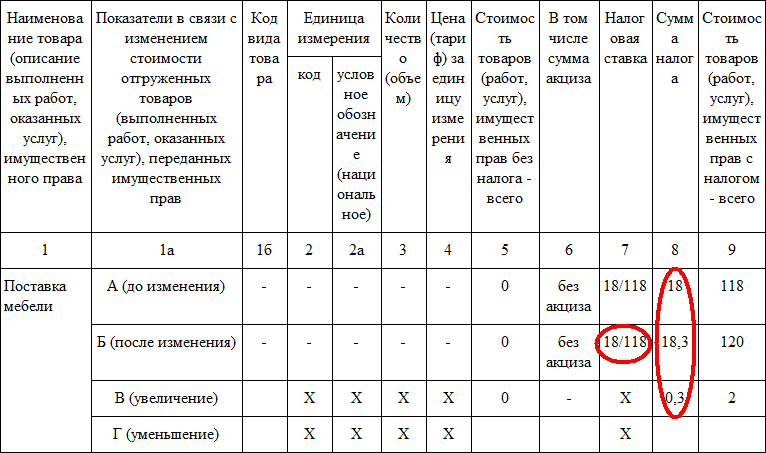
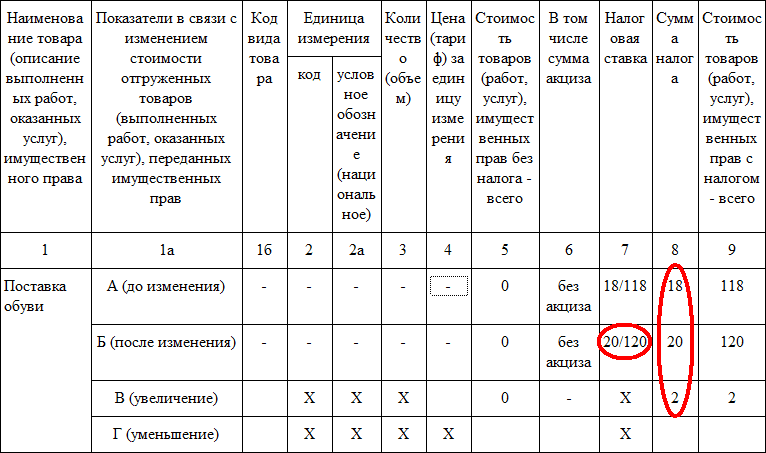
Если же доплата будет получена продавцом уже в 2019 году, то она будет считаться доплатой налога.
Исчислять с нее налог по расчетной ставке не следует, однако всю эту доплату продавец должен внести в бюджет.
А в корректировочном счете-фактуре ее следует отразить вот так:
И в том, и в другом случае продавец в момент отгрузки примет к вычету НДС, который был отражен в авансовом счете-фактуре (исходя из ставки 18/118 процентов), и в позднее составленном корректировочном счете-фактуре.
Как же отразить разницу между суммами налога, указанную в корректировочном счете-фактуре, в декларации по НДС?
ФНС в своем письме советуют отражать ее по строке 070 в графе 5, тогда как в графе 3 по этой же строке поставить «ноль».
А вот как быть, если доплату продавец получит уже после отгрузки товара, налоговое ведомство не пояснило.
В этом случае не нужно составлять на доплаченную сумму ни корректировочный, ни обычный счет-фактуру. По сути, эта доплата не выпадет из-под налогообложения, ведь при отгрузке товара НДС будет исчислен и отражен в «отгрузочном» счете-фактуре по новой ставке 20%.
Покупатель не собирается доплачивать разницу в ставке
Мы рассмотрели ситуацию, когда покупатель согласился доплатить разницу в ставке налога. Однако он может и отказаться это сделать. Например, если окончательная цена, указанная в договоре, заключенном в 2018 году, четко зафиксирована, то есть сформирована уже с учетом 18% НДС. В этом случае продавцу придется «выкручивать» сумму налога из общей – окончательной – стоимости, включающей в себя НДС.
Соответственно, у него уменьшится величина выручки без учета НДС. Наглядно это видно на примере.
Пример
В декабре 2018 года стороны заключили договор, в котором стоимость товара указана в размере 118 руб. (в т. ч. НДС 18 руб.). Срок поставки в соответствии с договором приходился на конец декабря 2018 года, но в силу обстоятельств поставка была перенесена на первую половину января 2019 года. Покупатель не согласился на перерасчет стоимости товара.
Соответственно, в момент отгрузки, который придется на 2019 год, продавец должен будет исчислить налог, «выкрутив» его из стоимости сделки, включающей в себя НДС. Сумма налога составит 19,67 руб. (118 руб. х 20/120). В итоге у продавца уменьшится сумма выручки от реализации без учета НДС. Она составит 98,33 руб. (118 руб. — (118 руб. х 19,67 руб.). А вот если бы отгрузка состоялась в 2018 году, то сумма выручки без НДС составила бы 100 руб. (118 руб. — 18 руб.).
Что делать покупателям и продавцам с НДС и новыми ставками
Как видим, вариантов несколько. Но очевидно одно: если договор заключается в 2018 году и уже заранее известно, что поставка наверняка состоится в следующем году, то для продавца удобнее и выгоднее будет формирование стоимости сделки с учетом 20% НДС.
Выгода здесь заключается в том, что не нужно будет согласовывать вопрос с покупателем по поводу доплаты и в случае отказа нести определенные потери.
А простота – в том, что если по такому договору в 2018 году поступит предоплата, то продавцу не нужно будет составлять корректировочный счет-фактуру на доплату (не будет самой доплаты, поскольку покупатель изначально произвел предоплату исходя из новой – повышенной – ставки налога).