Наименование экономического субъекта
Подборка наиболее важных документов по запросу Наименование экономического субъекта (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Иное:
- Доплата членам летного экипажа
- Соглашение о доплате
- Линии энергопередачи
- Приготовитель кормов
- Рыбохозяйственные заповедные зоны
- Показать все
- Иное:
- Доплата членам летного экипажа
- Соглашение о доплате
- Линии энергопередачи
- Приготовитель кормов
- Рыбохозяйственные заповедные зоны
- Показать все
Статьи, комментарии, ответы на вопросы
Готовое решение: В каких случаях и как заполнить УПД со статусом «2»
(КонсультантПлюс, 2023) в строке [19] указывает свое наименование. Строку можно не заполнять, если на документе проставлена печать, на которой есть его полное наименование. Если от имени покупателя документ составляет иное лицо (например, посредник), то в этой строке указываются его данные.
Статья: Сокращенное наименование исполнителя и заказчика в акте оказанных услуг
(Каравайкина Е.Е.)
(«Туристические и гостиничные услуги: бухгалтерский учет и налогообложение», 2021, N 4) Можно ли в акте оказанных услуг в качестве наименования экономического субъекта (исполнителя, заказчика — юридических лиц) указать его сокращенное наименование? Этого достаточно или нужно еще указывать ИНН, ОГРН, адрес?
Нормативные акты
«Обзор практики рассмотрения судами дел о материальной ответственности работника»
(утв. Президиумом Верховного Суда РФ 05.12.2018) Однако суд первой инстанции не дал оценки этим документам с учетом положений Федерального закона «О бухгалтерском учете», устанавливающего единые требования к бухгалтерскому учету, в том числе бухгалтерской (финансовой) отчетности, действие которого распространяется и на индивидуальных предпринимателей (часть 1 статьи 1, пункт 4 части 1 статьи 2 названного закона), а также иных нормативных актов, регулирующих данные отношения, в частности Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного приказом Министерства финансов Российской Федерации от 29 июля 1998 г. N 34н, Методических указаний по инвентаризации имущества и финансовых обязательств, утвержденных приказом Министерства финансов Российской Федерации от 13 июня 1995 г. N 49, согласно которым первичные учетные документы, подлежащие своевременной регистрации и накоплению в регистрах бухгалтерского учета, и данные инвентаризации, в ходе которой выявляется фактическое наличие товарно-материальных ценностей и сопоставляется с данными регистров бухгалтерского учета, должны быть составлены в соответствии с требованиями законодательства. Так, первичные учетные документы (к ним относятся и товарные накладные) должны содержать обязательные реквизиты, в том числе даты их составления, наименование экономического субъекта, составившего документ, наименование хозяйственной операции, подписи лиц, совершивших хозяйственную операцию, с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц. Акты инвентаризации в обязательном порядке подписываются всеми членами инвентаризационной комиссии и материально ответственным лицом, в конце описи имущества материально ответственное лицо дает расписку, подтверждающую проверку комиссией имущества в их присутствии, об отсутствии к членам комиссии каких-либо претензий.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Приложение N 3. Рекомендации по заполнению отдельных реквизитов формы УПД
Для УПД со статусом «1» заполняются в соответствии с Приложением N 1 к постановлению Правительства РФ от 26.12.2011 N 1137.
В случае если счета-фактуры в организации подписываются иным лицом, уполномоченным на то приказом (иным распорядительным документом) по организации или доверенностью от имени организации, то в счете-фактуре может быть указан соответствующий распорядительный документ или указана должность уполномоченного лица, подписавшего конкретный счет-фактуру .
Допустимо дополнение показателей строк (3) и (4) информацией об ИНН, КПП грузоотправителя и ИНН, КПП грузополучателя.
Для УПД со статусом «2» возможно заполнение строк (1), (1а), (2), (6), (7), граф 1, 2 или 2а, 3 и 9 в целях исполнения требований п. 1 ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ о наличии в документе подробной информации о содержании факта хозяйственной жизни и величины натурального и (или) денежного измерения.
Показатели, уточняющие условия совершения факта хозяйственной жизни, могут также быть отражены в строках (2а), (2б), (3), (4), (5), (6), (6а), (6б), графах (4), (5), (6) и др.
Порядковый номер записи в таблице
Законодательно реквизит в качестве обязательного не установлен.
Может заполняться для удобства поиска и визуального выделения позиций.
Код товара/работ, услуг
Артикул (иное) — в отношении товаров; код видов деятельности, в рамках которых выполняются работы, услуги (ОКВЭД, ОКУН).
Законодательно реквизит в качестве обязательного не установлен.
Может заполняться с использованием ОКВЭД (ОКУН) для однозначной идентификации работ/услуг в целях обозначения применения специальных налоговых режимов, налоговых льгот (освобождений от уплаты налогов), пониженных тарифов страховых взносов и пр. (при договоренности с контрагентом; наличие/отсутствие показателя само по себе налоговых последствий не несет).
Основание передачи (сдачи)/получения (приемки)
Информация, идентифицирующая возникающие отношения сторон (виды отношений, реквизиты договоров, соглашений, поручений и т.д.)
Показатель, который позволяет определить содержание факта хозяйственной жизни и специфические условия сделки непосредственно в первичном документе.
Данные о транспортировке и грузе
Реквизиты транспортных документов (транспортной накладной, путевого листа), поручений экспедиторам, складских расписок и пр. уточняющая информация о перевозке. Например, в качестве информации, более полно характеризующей операцию, может быть указан базис поставки, с учетом которого сформирована договорная цена товара (выборка, отгрузка, доставка и пр. с возможным использованием ИНКОТЕРМС 2000) или наименование организации, несущей транспортные расходы, или др.
Также строка может содержать сведения о грузе: масса нетто/брутто и т.д.
Законодательно реквизит в качестве обязательного не установлен.
Уточняет содержание факта хозяйственной жизни при осуществлении транспортировки грузов своим транспортом и силами сторонних организаций; при приемке товаров по количеству мест, по весу и т.д.
Товар (груз) передал/услуги, результаты работ, права сдал
Может быть указана должность лица, совершившего отгрузку, и (или) лица, уполномоченного действовать по сделке передачи результатов работ (услуг, имущественных прав) от имени экономического субъекта; его подпись с указанием фамилии и инициалов. Лицо, уполномоченное действовать по сделке от имени экономического субъекта, определяется нормами соответствующих глав ГК РФ.
Показатель, уточняющий обстоятельства осуществления операции (сделки).
Если этим лицом является лицо, уполномоченное на подписание счетов-фактур и подписавшее документ от имени руководителя или главного бухгалтера (до строки [8]), то в данной строке могут заполняться только сведения о его должности и Ф.И.О. без повторения подписи.
Дата отгрузки, передачи (сдачи)
Дата совершения факта хозяйственной жизни (дата отгрузки товара, оказания услуги, передачи результатов выполненных работ, передачи имущественных прав).
Законодательно реквизит в качестве обязательного не установлен. Однако показатель определяет такое существенное обстоятельство факта хозяйственной жизни, как реальную дату отгрузки товара (груза), имущественных прав/реальную дату предъявления заказчику выполненных работ, предъявления документа о выполненных услугах.
Например: документ может быть оформлен 11 июня 2013 года (строка 1), но фактически по ряду причин отгрузка может состояться только на следующий день. В таком случае в строке [11] указывается дата «12.06.2013».
Показатель рекомендуется заполнять и при совпадении даты составления документа (строка 1) и даты совершения (оформления) факта хозяйственной жизни. Это не допустит несогласованного внесения изменений в документ (произвольного проставления даты) любой заинтересованной стороной и позволит исключить споры о дате возникновения соответствующих правоотношений.
В общем случае значение показателя будет равно или позднее даты составления УПД (строка 1).
Кроме предусмотренных п. 3 ст. 9 Закона N 402-ФЗ случаев, когда составить документ при совершении факта хозяйственной жизни не было возможности и документ был составлен непосредственно после его окончания.
Иные сведения об отгрузке, передаче
Могут быть приведены ссылки на иную сопутствующую передаче/сдаче информацию, например, данные о паспортах, сертификатах и пр., а также о количестве и виде любых других документов, являющихся неотъемлемыми приложениями к УПД.
Законодательно реквизит в качестве обязательного не установлен.
Может заполняться в случае наличия существенной дополнительной информации об исполнении сделки продавцом (исполнителем), не вошедшей в форму УПД.
Ответственный за правильное оформление сделки, операции
Должность лица, ответственного за правильное оформление сделки, операции со стороны продавца, его подпись с указанием фамилии и инициалов.
Показатель, позволяющий определить лицо, ответственное за оформление операции.
Если лицом, ответственным за оформление сделки, является лицо, совершившее отгрузку, и (или) лицо, уполномоченное действовать по сделке от имени экономического субъекта (строка [10]), то при наличии подписи в строке [10] в данной строке могут заполняться только сведения о должности и ф.и.о. без повторения подписи.
Если лицом, ответственным за оформление сделки, является лицо, уполномоченное на подписание счетов-фактур и подписавшее документ от имени руководителя или главного бухгалтера (до строки [8]), то в данной строке также могут заполняться только сведения о его должности и Ф.И.О. без повторения подписи.
Если в силу установленного в экономическом субъекте документооборота за правильность оформления операции отвечают одновременно несколько лиц, то в документ необходимо будет ввести дополнительную строку, например, [13а] для указания должности, Ф.И.О. и подписи второго ответственного лица.
Наименование экономического субъекта — составителя документа (в т.ч. комиссионера (агента))
Может быть указано наименование и иные реквизиты, определяющие экономический субъект, составивший документ со стороны продавца.
Показатель, позволяющий включить в документ информацию о хозяйствующем субъекте, принимающем участие в составлении двустороннего документа со стороны продавца.
В данной строке могут указываться сведения об экономическом субъекте, ведущем бухгалтерский учет продавца на основании договора. Также это могут сведения о комиссионере (агенте), если он передает комитенту (принципалу) товар, результаты работ, услуги, приобретенные у продавца от своего имени. В строке [8] в этом случае указываются реквизиты договора между комитентом (принципалом) и посредником.
Может не заполняться при наличии печати, имеющей в своем составе полное наименование экономического субъекта, составившего документ.
Товар (груз) получил/услуги, результаты работ, права принял
Может быть указана должность лица, получившего груз и (или) уполномоченного на принятие услуг, результатов работ, прав по сделке передачи результатов работ (услуг, имущественных прав) от имени покупателя; его подпись с указанием фамилии и инициалов. Лицо, уполномоченное действовать по сделке от имени экономического субъекта, определяется нормами соответствующих глав ГК РФ.
Показатель, уточняющий обстоятельства осуществления операции (сделки).
Дата получения (приемки)
Дата получения товара (груза), принятия результатов выполненных работ, получения имущественных прав покупателем или иным лицом, уполномоченным покупателем.
Законодательно реквизит в качестве обязательного не установлен. Однако показатель определяет такое обстоятельство факта хозяйственной жизни, как реальная дата получения покупателем (представителем покупателя) товара (груза), имущественных прав/реальная дата принятия услуг, результатов работ.
Например: документ составлен 11 июня 2013 года (строка (1)), но фактически по ряду причин отгрузка состоялась только на следующий день (в строке [11] — дата «12.06.2013»). При этом покупатель получил товар 18.06.2013 (в строке [16] — дата «18.06.2013»)
Рекомендуется к заполнению в любом случае. Это не допустит несогласованного внесения изменений в документ (произвольного проставления даты) заинтересованной стороной и позволит исключить споры о дате возникновения соответствующих правоотношений.
Не может быть ранее даты составления УПД (строка 1) и даты передачи, зафиксированной продавцом в строке [11].
Например: документ составлен 11 июня 2013 года (строка 1), отгрузка для транспортировки состоялась в этот же день (в строке [11] — дата «11.06.2013»). При этом и покупатель получил от перевозчика товар в этот же день (в строке [16] — дата «11.06.2013»)
Иные сведения о получении, приемке
Сведения о наличии/отсутствии претензий; данные о документах, оформленных покупателем (заказчиком) при получении товаров (работ, услуг, имущественных прав), являющихся неотъемлемыми приложениями к УПД.
Законодательно реквизит в качестве обязательного не установлен.
Может заполняться в случае наличия у покупателя существенной дополнительной информации об исполнении сделки. В частности, может заполняться покупателем (заказчиком) для подтверждения факта приемки без претензии. При наличии претензий могут указываться сведения о дополнительных документах, оформленных при получении/приемке товаров (работ, услуг, имущественных прав).
Ответственный за правильное оформление сделки, операции
Должность лица, ответственного за правильное оформление сделки, операции со стороны покупателя, его подпись с указанием фамилии и инициалов.
Показатель, позволяющий определить лицо, ответственное за оформление операции.
Если лицом, ответственным за оформление сделки, является лицо, уполномоченное действовать по сделке от имени экономического субъекта (строка [15]), то в данной строке могут заполняться только сведения о должности и ф.и.о. без повторения подписи.
Если в силу установленного в экономическом субъекте документооборота за правильность оформления операции отвечают одновременно несколько лиц, то в документ необходимо будет ввести дополнительную строку, например, [18а] для указания должности, Ф.И.О. и подписи второго ответственного лица.
Наименование экономического субъекта — составителя документа
Может быть указано наименование и иные реквизиты, определяющие экономический субъект, составивший документ со стороны покупателя (участника сделки, операции).
Показатель, позволяющий включить в документ информацию о хозяйствующем субъекте, принимающем участие в составлении двустороннего документа со стороны покупателя.
В данной строке могут указываться сведения о лице, ведущем бухгалтерский учет экономического субъекта на основании договора.
Может не заполняться при наличии печати, имеющей в своем составе полное наименование экономического субъекта, принимающего участие в составлении конкретного двустороннего документа.
Печати экономических субъектов — составителей документа.
Законодательно реквизит в качестве обязательного не установлен.
Отсутствие печати при наличии всех обязательных реквизитов, предусмотренных статьей 9 Закона N 402-ФЗ, не может являться основанием для отказа в принятии документа к налоговому учету.
Письмо Минфина России от 23.04.2012 N 03-07-09/39.
Наименование экономического субъекта что это

4 февраля 2024 Регистрация Войти
6 февраля 2024
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
12 февраля 2024
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.

Обзор документа
21 октября 2014
Вопрос: Об отсутствии налоговых рисков при применении первичного документа, составленного на основе формы корректировочного счета-фактуры и при исправлении показателей универсального передаточного документа
Ответ: Федеральная налоговая служба в дополнение к письму от 21.10.2013 № ММВ-20-3/96@ направляет для сведения и использования в работе рекомендации по вопросу оформления документов, используемых организациями в случаях изменения стоимости переданных товаров (работ, услуг, имущественных прав — далее ценностей) после их отгрузки и выставления первичного учетного документа и счета-фактуры на эту отгрузку, в том числе с применением формы универсального передаточного документа (далее — УПД).
Изменение общей стоимости поставки после факта отгрузки (при отсутствии ошибок в его оформлении) может быть обусловлено изменением цены (тарифа) и (или) изменением количества (объема) отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав.
Такое изменение требований и обязательств продавца и покупателя как факт хозяйственной жизни в соответствии с пунктом 8 статьи 3 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (далее — Закон № 402-ФЗ) подлежит оформлению первичным учетным документом.
В настоящее время единая унифицированная форма документа, которым подлежит оформление указанного факта хозяйственной жизни, не установлена. В таком случае продавец и покупатель могут оформить изменение размера требований и обязательств по любой самостоятельно определенной форме (при условии указания в ней всех обязательных реквизитов, установленных частью 2 статьи 9 Закона № 402-ФЗ).
Главой 25 Налогового кодекса Российской Федерации (далее — НК РФ) специальных требований к оформлению таких операций для целей исчисления налога на прибыль не установлено, поэтому первичный учетный документ, составленный на бумажном носителе (или в виде электронного документа) по любой форме, соответствующий указанным требованиям, может являться основанием для отражения указанной в нем суммы в регистрах налогового учета (статья 313 НК РФ).
Из пункта 10 статьи 172 НК РФ следует, что наличие документа (договора, соглашения, иного первичного документа), подтверждающего согласие (факт уведомления) покупателя на изменение стоимости отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав, является у продавца основанием для выставления корректировочного счета-фактуры в порядке, установленном пунктом 5.2 статьи 169 НК РФ.
При этом глава 21 НК РФ и постановление Правительства Российской Федерации от 26.12.2011 № 1137 «О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость» (далее — Постановление № 1137) не содержат ограничений на введение в формы корректировочных счетов-фактур дополнительных реквизитов.
Таким образом, информация корректировочных счетов-фактур может быть объединена с информацией, относящейся к документу, подтверждающему согласие (факт уведомления) покупателя на изменение стоимости отгрузки.
Такой комплексный документ при соблюдении требований Закона № 402-ФЗ и главы 21 НК РФ позволяет экономическому субъекту использовать право на налоговый вычет по НДС (продавцу и покупателю на основании пункта 13 статьи 171 НК РФ), а также подтверждать затраты в целях исчисления налога на прибыль организаций (и других налогов).
Учитывая изложенное, ФНС России рекомендует к применению форму универсального корректировочного документа (далее — УКД) на основе формы корректировочного счета-фактуры.
Как и форма предложенного ранее в письме ФНС России от 21.10.2013 № ММВ-20-3/96@ УПД, форма УКД носит рекомендательный характер. Неприменение данной формы для оформления случаев изменения стоимости отгрузки не может быть основанием для отказа в учете этих изменений в целях налогообложения. Кроме того, предложение данной формы не ограничивает права экономических субъектов на использование иных самостоятельно разработанных и соответствующих положениям статьи 9 Закона № 402-ФЗ форм первичных учетных документов и формы корректировочного счета-фактуры, установленной Постановлением № 1137.
Изменение общей стоимости поставки также может быть обусловлено допущенными продавцом ошибками в первоначально составленных по факту отгрузки документах. Кроме того, продавец и покупатель могут допустить в первоначально оформленном по факту отгрузки УПД ошибки и в других показателях, кроме общей стоимости поставки.
Рекомендуемые способы исправления информации, содержащейся в первоначально оформленном УПД, представлены в приложении № 7 к настоящему письму.
Согласовано с Минфином России (заместитель Министра финансов Российской Федерации С.Д. Шаталов) письмом от 12.08.2014 № 03-07-15/40133.
Приложение № 1
к письму Федеральной налоговой службы
от 17 октября 2014 г. № ММВ-20-15/86@Приложение № 2
к постановлению Правительства РФ
от 26 декабря 2011 г. № 1137Универсальный корректировочный документ
Корректировочный счет-фактура № _______ от __________ (1), исправление корректировочного счета-фактуры № _______ от ________ (1а) к счету-фактуре (счетам-фактурам) № _______ от __________, с учетом исправления № ________ от ___________ (1б) Статус: Продавец: (2) Адрес: (2а) 1 — корректировочный счет-фактура и соглашение (уведомление) 2 — соглашение (уведомление) ИНН/КПП продавца: (2б) Покупатель: (3) Адрес: (3а) ИНН/КПП покупателя: (3б) Валюта: наименование, код __________________________________________ (4) №
п/пКод товара/ работ, услуг Наименование товара (описание выполненных работ, оказанных услуг), имущественного права Показатели в связи с изменением стоимости отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав Единица измерения Количество (объем) Цена (тариф) за единицу измерения Стоимость товаров (работ, услуг), имущественных прав без налога — всего В том числе сумма акциза Налоговая ставка Сумма налога Стоимость товаров (работ, услуг), имущественных прав с налогом — всего код Условное обозначение (национальное) А Б 1 1а 2 2а 3 4 5 6 7 8 9 А (до изменения) Б (после изменения) В (увеличение) Х Х Х Х Х Х Г (уменьшение) Х Х Х Х Х Х Всего увеличение (сумма строк В) Х Х Всего уменьшение (сумма строк Г) Х Х Документ составлен на ______ листах Руководитель организации
или иное уполномоченное лицоГлавный бухгалтер
или иное уполномоченное лицо(подпись) (ф.и.о.*) (подпись) (ф.и.о.*) Индивидуальный предприниматель (подпись) (ф.и.о.*) (реквизиты свидетельства о государственной регистрации индивидуального предпринимателя) К передаточным (отгрузочным) документам [5] (реквизиты передаточных (отгрузочных) документов, которыми были переданы товары, услуги, результаты работ, права) Основание изменения стоимости [6] (реквизиты договора, соглашения, уведомления и др.) Иные сведения [7] (ссылки на неотъемлемые приложения, сопутствующие документы, иные документы и т.п.) Предлагаю изменить стоимость С изменением стоимости согласен [8] [12] (должность) (подпись) (ф.и.о.*) (должность) (подпись) (ф.и.о.*) Уведомляю об изменении стоимости [9] (должность) (подпись) (ф.и.о.*) Дата «___» _____________________ 20 ___ г. [13] Ответственный за оформление факта хозяйственной жизни Ответственный за оформление факта хозяйственной жизни [10] [14] (должность) (подпись) (ф.и.о.*) (должность) (подпись) (ф.и.о.*) Наименование экономического субъекта — составителя документа Наименование экономического субъекта — составителя документа [11] [15] (может не заполняться при проставлении печати в М.П., может быть указан ИНН / КПП) (может не заполняться при проставлении печати в М.П., может быть указан ИНН / КПП) М.П. М.П. * Отчество указывается при наличии * Отчество указывается при наличии Приложение № 2
к письму Федеральной налоговой службы
от 17 октября 2014 г. № ММВ-20-15/86@Случаи оформления формы УКД
Форма УКД может применяться для оформления изменения общей стоимости ранее произведенной (надлежащим образом документированной) поставки из-за изменения цены (тарифа) и (или) изменения количества (объема) отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав, в том случае, когда предложение о таком изменении исходит от продавца и требует согласия покупателя на такое изменение или не требует его.
Форма УКД также может применяться в целях документирования продавцом согласия с претензией покупателя при выявлении последним расхождения по количеству и качеству товаров (работ, услуг, имущественных прав) при их приемке (без постановки на учет), в случае, если документ о расхождениях представителем продавца не подписывался (односторонний акт о расхождениях).
Форма УКД не применяется во всех случаях возврата (перемещения от покупателя к продавцу) товаров, принятых покупателем на учет (письмо Минфина России от 16.05.2012 № 03-07-09/56), для которых специальный порядок вычетов установлен пунктом 5 статьи 171 НК РФ (решение Высшего Арбитражного Суда Российской Федерации от 19.05.2011 № 3943/11).
Форма УКД не предназначена для использования в случаях, когда изменение общей стоимости отгрузки обусловлено допущенной продавцом ошибкой в первоначальном комплекте документов, сопровождающих отгрузку (УПД, иного первичного учетного документа на отгрузку и счета-фактуры). Исправление таких ошибок в примененной ранее форме УПД может производиться в порядке, указанном в приложении № 7 к настоящему письму.
При надлежащем заполнении форма УКД позволяет отразить в документе все необходимые показатели, не только предусмотренные законодательством о бухгалтерском учете для первичных учетных документов, но и установленные для корректировочного счета-фактуры как документа, служащего основанием для применения порядка, установленного пунктом 10 статьи 154, подпунктом 4 пункта 3 статьи 170 и пунктом 13 статьи 171 НК РФ.
Поэтому заполнение всех реквизитов УКД, установленных в качестве обязательных для первичных учетных документов статьей 9 Закона № 402-ФЗ и для корректировочных счетов-фактур статьей 169 НК РФ, позволяет использовать его одновременно в целях исчисления налога на прибыль и расчетов с бюджетом по НДС (статус документа «1»).
Выставление в таком случае отдельного корректировочного счета-фактуры при изменении стоимости отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав не требуется.
Вместе с тем, форма может быть использована только в качестве первичного учетного документа для оформления факта хозяйственной жизни, выражающегося в изменении стоимости ранее отгруженных товаров (работ, услуг, имущественных прав) (статус документа — «2»). Тогда в документе не заполняются (или в соответствующих полях ставятся прочерки) показатели, установленные в качестве обязательных исключительно для корректировочного счета-фактуры:
— «к счету-фактуре (счетам-фактурам) № … от …, с учетом исправления № … от …» (строка 1б);
— «в том числе сумма акциза» (графа 6);
— «налоговая ставка» (графа 7).
В поле строки (1) проставляется дата и порядковый номер корректировки, а дата и номер УПД либо иного первичного учетного документа, показатели которого корректируются, указываются в строке [5].
Использование предлагаемой формы документа с наименованием «Корректировочный счет-фактура» в статусе только первичного учетного документа организациями и предпринимателями, не являющимися плательщиками НДС, не влечет за собой для них обязанности по исчислению и уплате в бюджет НДС (при этом, у таких организаций не будет значений в показателях граф 7 и 8).
Используемый экономическими субъектами статус документа рекомендуется проставлять в верхнем левом углу формы.
Во всех случаях применения формы УКД под продавцами и покупателями (строки (2) и (3)) понимаются участники гражданских правоотношений, перечисленные в Приложении № 2 к письму ФНС России от 21.10.2013 № ММВ-20-3/96@.
* При подписании сторонами двустороннего акта о расхождениях при приемке товаров, дополнительного первичного документа об изменении финансового состояния продавца и покупателя не требуется. Наличие подписей продавца и покупателя на таком документе свидетельствуют не только об изменении состояния расчетов между ними, но и о согласии покупателя на такое изменение стоимости отгруженных товаров в связи с уточнением их количества, что согласно п. 3 ст. 168 НК РФ достаточно для выставления продавцом корректировочного счета-фактуры без дополнительных документов (письмо ФНС России от 12.03.2012 № ЕД-4-3/4100).
Приложение № 3
письму Федеральной налоговой службы
от 17 октября 2014 г. № ММВ-20-15/86@Рекомендации
по заполнению отдельных реквизитов формы УКД№№
строки, графыРеквизит УКД Возможные значения; рекомендации и пояснения б/н статус «1», «2» Выбирается налогоплательщиком в зависимости от цели использования универсального корректировочного документа (УКД) Строки (1) — (4) графы 1-9 — Для УКД со статусом «1» заполняются в соответствии с Приложением № 2 к Постановлению № 1137. В случае, если корректировочный счет-фактура подписывается иным отличным от руководителя лицом, уполномоченным на то приказом (иным распорядительным документом) по организации или доверенностью от имени организации, то в корректировочном счете-фактуре может быть указан соответствующий распорядительный документ или указана должность уполномоченного лица, подписавшего конкретный счет-фактуру*. Для УКД со статусом «2» показатель строки нумеруется в соответствии с общей хронологией нумерации корректировочных документов. Строки (2), (3), (4), граф (1), (2) или (2а), (3), (4) и (9) заполняются в целях исполнения требований п. 1 ст. 9 Федерального закона № 402-ФЗ о наличии в документе подробной информации о дате составления документа, о содержании факта хозяйственной жизни и величине натурального и (или) денежного измерения. Показатели, уточняющие условия совершения факта хозяйственной жизни могут также быть отражены в строках, (2а), (2б), (3а), (3б), графах (5), (6) и др. Графа А № п/п Законодательно реквизит в качестве обязательного не установлен. Может заполняться для удобства поиска корректируемой позиции в первоначальном документе (если корректировочный и корректируемый документ можно однозначно соотнести и в корректируемом документе проставлялись номера строк) Графа Б Код товара/ работ, услуг Законодательно реквизит в качестве обязательного не установлен. Может заполняться для идентификации товара/работ, услуг, если такой код проставлялся в корректируемом документе. Строка [5] К передаточным (отгрузочным) документам) Законодательно реквизит в качестве обязательного не установлен. Информация, позволяющая идентифицировать первичные учетные документы, оформленные в отношении отгруженных ранее товаров (переданных работ, оказанных услуг), переданных имущественных прав, стоимость которых подлежит изменению. Показатель идентифицирует факт хозяйственной жизни, который подлежит корректировке в связи с возникшим новым фактом. Строка [6] Основания изменения стоимости Может идентифицировать отношения сторон, приводящие к изменению стоимости (реквизиты договоров, соглашений и т.д., предусматривающих возможность изменения стоимости ранее произведенных отгрузок; актов о расхождениях по количеству и качеству товаров (работ, услуг), выявленных при их приемке и т.п.). Законодательно реквизит в качестве обязательного не установлен. Строка
[7]Иные сведения Законодательно реквизит в качестве обязательного не установлен. Может заполняться в случае наличия существенной дополнительной информации об изменении стоимости, не предусмотренной в форме УКД. В частности, может быть отражена информация о конкретных достигнутых объемах закупок, результатом которого явилось предоставление скидки; о необходимых действиях покупателя с непринятым товаром (подлежит возврату, утилизации покупателем и т. п. — данная информация позволит бухгалтерии продавца правильно определить корреспондирующий счет) Строка
[8]Предлагаю изменить стоимость Может быть указана должность лица, уполномоченного действовать от имени экономического субъекта со стороны продавца, его подпись с указанием фамилии и инициалов. Лицо, уполномоченное действовать по сделке от имени экономического субъекта, определяется нормами соответствующих глав ГК РФ. Строка заполняется в том случае, если в документе-основании передачи (сдачи)/получения (приемки) изначально не было согласовано условие об изменении стоимости, например, когда в соответствии со ст. 424 ГК РФ изменение цены после заключения договора производится по соглашению сторон сделки. Строка заполняется, если отсутствуют сведения в строке [9]. Строка
[9]Уведомление об изменении стоимости Может быть указана должность лица, уполномоченного действовать от имени экономического субъекта со стороны продавца, его подпись с указанием фамилии и инициалов. Лицо, уполномоченное действовать по сделке от имени экономического субъекта, определяется нормами соответствующих глав ГК РФ. Строка заполняется в том случае, если в документе-основании передачи (сдачи)/получения (приемки) изначально была согласована возможность изменения стоимости при выполнении определенных условий договора (например, объема закупок), и данным документом вторая сторона уведомляется о наступлении ранее согласованных событий. Строка заполняется, если отсутствуют сведения в строке [8]. Строка
[10]Ответственный за правильное оформление факта хозяйственной жизни Должность лица, ответственного за правильное оформление факта хозяйственной жизни, его подпись с указанием фамилии и инициалов. Показатель, позволяющий определить лицо, ответственное за оформление операции. Если лицом, ответственным за оформление изменения общей стоимости ранее совершенной отгрузки, является лицо, уполномоченное действовать в рамках указанных в строке [6] отношений от имени экономического субъекта (строка [8] или строка [9]), то при наличии подписи в строке [8] или в строке [9] в данной строке могут заполняться только сведения о должности и ф.и.о. без повторения подписи. Если лицом, ответственным за оформление изменения общей стоимости ранее совершенной отгрузки, является лицо, уполномоченное на подписание счетов-фактур и подписавшее документ от имени руководителя или главного бухгалтера (до строки [8] или строки [9]), то в данной строке так же могут заполняться только сведения о его должности и Ф.И.О. без повторения подписи. Если в силу установленного у экономического субъекта документооборота за правильность оформления операции отвечают одновременно несколько лиц, то в документ необходимо будет ввести дополнительную строку, например, [10а] для указания должности, Ф.И.О. и подписи второго ответственного лица. Строка
[11]Наименование экономического субъекта — составителя документа (в т.ч. комиссионера (агента) Может быть указано наименование и иные реквизиты, определяющие экономического субъекта, составившего документ со стороны продавца. Показатель, позволяющий включить в документ информацию об экономическом субъекте, принимающем участие в составлении двустороннего документа со стороны продавца. В данной строке могут указываться сведения об экономическом субъекте, ведущем бухгалтерский учет продавца на основании договора. Так же это могут сведения о комиссионере (агенте), если он передает комитенту (принципалу) товар, результаты работ, услуги, приобретенные у продавца от своего имени. В строке [5] в этом случае указываются реквизиты договора между комитентом (принципалам) и посредником. Может не заполняться при наличии печати, имеющей в своем составе полное наименование экономического субъекта, составившего документ. Строка
[12]С изменением стоимости согласен Может быть указана должность лица, уполномоченного действовать по сделке от имени экономического субъекта — покупателя (определяется нормами соответствующих глав ГК РФ). Показатель, удостоверяющий осуществление операции (сделки). Строка заполняется в том случае, если в документе-основании передачи (сдачи)/получения (приемки) изначально не было согласовано условие об изменении стоимости, например, когда в соответствии со ст. 424 ГК РФ изменение цены после заключения договора производится по соглашению сторон сделки, т.е. при наличии данных в строке [8]. Строка
[13]Дата Законодательно реквизит в качестве обязательного не установлен. Однако при заполнении продавцом строки [8], показатель определяет такое обстоятельство факта хозяйственной жизни, как реальная дата его осуществления — согласования покупателем изменения стоимости ранее отгруженных товаров (работ, услуг, прав). При заполнении продавцом строки [9] показатель может определять дату получения покупателем уведомления от продавца. Рекомендуется к заполнению в любом случае, поскольку это не допустит несогласованного внесения изменений в документ (произвольного проставления даты) заинтересованной стороной и позволит исключить споры о дате возникновения соответствующих правоотношений. Не может быть ранее даты составления УКД (строка 1) Строка
[14]Ответственный за правильное оформление сделки, операции Строка обязательно заполняется в случае наличия данных в строке [8]. Указывается должность лица, ответственного за правильное оформление факта хозяйственной жизни со стороны покупателя, его подпись с указанием фамилии и инициалов. Показатель, позволяющий определить лицо, ответственное за оформление операции. Если лицом, ответственным за оформление сделки, является лицо, уполномоченное действовать по сделке от имени экономического субъекта (строка [12]), то в данной строке могут заполняться только сведения о должности и ф.и.о. без повторения подписи. Если в силу установленного в экономическом субъекте документооборота за правильность оформления операции отвечают одновременно несколько лиц, то в документ необходимо будет ввести дополнительную строку, например, [14а] для указания должности, Ф.И.О. и подписи второго ответственного лица. Заполнение данного показателя в случае заполнения продавцом строки [9] позволяет покупателю рассматривать данный документ в качестве своего внутреннего первичного учетного документа (аналога справки бухгалтера), подтверждающего изменение стоимости полученных ранее ценностей. Строка
[15]Наименование экономического субъекта — составителя документа Строка обязательно заполняется в случае наличия данных в строке [8]. Может быть указано наименование и иные реквизиты, определяющие экономического субъекта, составившего документ со стороны покупателя. Показатель, позволяющий включить в документ информацию об экономическом субъекте, принимающем участие в составлении двустороннего документа со стороны покупателя. В данной строке могут указываться сведения о лице, ведущем бухгалтерский учет экономического субъекта на основании договора. Может не заполняться при наличии печати, имеющей в своем составе полное наименование экономического субъекта, принимающего участие в составлении конкретного двустороннего документа. Заполнение данного показателя в случае заполнения продавцом строки [9] позволяет покупателю рассматривать данный документ в качестве своего внутреннего первичного учетного документа (аналога справки бухгалтера), подтверждающего изменение стоимости полученных ранее ценностей. М.П. Печати экономических субъектов-составителей документа. Законодательно реквизит в качестве обязательного не установлен. Отсутствие печати при наличии всех обязательных реквизитов, предусмотренных статьей 9 Закона № 402-ФЗ, не является основанием для отказа в принятии документа к налоговому учету. Со стороны покупателя вопрос о проставлении печати возникает только в случае, если заполняются строки [8] и [12]. *(2) По аналогии с порядком, указанным в письме Минфина России от 23.04.2012 № 03-07-09/39.
Приложение № 4
письму Федеральной налоговой службы
от 17 октября 2014 г. № ММВ-20-15/86@Определение в форме УКД показателей, установленных законодательством в качестве обязательных
При использовании организацией документа со статусом «1» в качестве основания для применения права на вычет по НДС показатели строк (1) — (4), граф (1) — (9) и подписи руководителя организации (или иного уполномоченного лица) и главного бухгалтера (или иного уполномоченного лица) рекомендуется проверять на соответствие требованиям пунктов 5.2 и 6 статьи 169 НК РФ с учетом положения абзаца 2 пункта 2 указанной статьи.
При использовании УКД индивидуальным предпринимателем следует учитывать требования к содержанию информации о подписывающем лице, установленные пунктом 6 статьи 169 НК РФ для этой категории экономических субъектов.
При использовании организацией или индивидуальным предпринимателем универсального корректировочного документа со статусом «1» или «2» в качестве первичного учетного документа рекомендуется убедиться в том, что внесенная в него информация содержит показатели, установленные как обязательные пунктом 2 статьи 9 Закона № 402-ФЗ (см. таблицу ниже).
Обязательный показатель первичного учетного документа/
(норма законодательства)Оценка наличия обязательных реквизитов в корректировочном документе
(или где можно найти значение показателя)Наименование документа (подп. 1 п. 2 ст. 9 Закона № 402-ФЗ) Принимает значение «Универсальный корректировочный документ» — показатель расположен в левом верхнем углу формы с указанным статусом «1» или «2» Дата составления документа (подп. 2 п. 2 ст. 9 Закона № 402-ФЗ) Показатель строки (1) Наименование экономического субъекта, составившего документ (подп. 3 п. 2 ст. 9 Закона № 402-ФЗ) Показатели строк [11] и [15] или информация, содержащаяся в печатях, заверяющих подписи ответственных за правильность оформления документа Содержание факта хозяйственной жизни (подп. 4 п. 2 ст. 9 Закона № 402-ФЗ) Показатели: — строк (2), (2а) — одна сторона сделки, стоимость которой была изменена; — строк (3), (3а) — вторая сторона сделки, стоимость которой была изменена; — граф 1, Б — предмет сделки (ценность), стоимость которого (-ой) была изменена; — строки [6] — основание для изменения стоимости; — строк [5], [7] — дополнительная существенная информация об условиях и обстоятельствах изменения стоимости ранее отгруженных ценностей — если есть; — строка [13] — уточняющие данные о датах действий сторон во исполнение сделки (операции) — если есть Величина натурального и (или) денежного изменения факта хозяйственной жизни с указанием единиц измерения (подп. 5 п. 2 ст. 9 Закона № 402-ФЗ) Показатели: — граф 2, 2а, 3 — натуральное измерение; — графы 9, строки (4) — денежное измерение — графы 4, 5, 6 — промежуточные значения Наименование должностей лиц: — совершивших сделку, операцию и ответственных* за ее оформление; ИЛИ — ответственных* за оформление свершившегося события (подп. 6 п. 2 ст. 9 Закона № 402-ФЗ) Информация о должности: — в строке [8] или в строке [9] — для продавца; — в строке [12] — для покупателя ИЛИ — в строке [10] — для продавца — в строке [14] — для покупателя Подписи лиц, совершивших сделку, операцию и ответственных за ее оформление, либо наименование должностей лиц, ответственных за оформление свершившегося события, с указанием их фамилий, инициалов либо иных реквизитов, необходимых для идентификации этих лиц (подп. 7 п. 2 ст. 9 Закона № 402-ФЗ) Подписи: — со стороны продавца — в строке [8] (или в строке [9]), если физическое лицо одновременно является лицом, ответственным за правильность оформления операции (сделки) или в строке [10], если физическое лицо, указанное в строке [8] или [9], не является ответственным за правильность оформления операции (сделки), а при отсутствии подписей в строках [8] или [9] или [10] — подпись в строке ФИО руководителя организации или иного лица, уполномоченного на подписание счетов-фактур, если это же лицо одновременно уполномочено и на оформление первичных документов; — со стороны покупателя — в строке [12], если физическое лицо одновременно является лицом, ответственным за правильность оформления операции (сделки) или в строке [14], если физическое лицо, указанное в строке [12], не является ответственным за правильность оформления операции (сделки) * согласно соответствующим распорядительным документам.
Если информация, содержащаяся в перечисленных выше рекомендованных строках УКД, не позволяет достоверно и полно определить значения обязательных показателей первичного учетного документа, то вывод о соответствии документа требованиям законодательства рекомендуется делать с учетом возможного наличия в документе дополнительной информации в полях, введенных налогоплательщиком самостоятельно.
Статус документа, указанный экономическим субъектом в верхнем левом углу УКД, носит информационный характер.
Фактический статус документа определяется наличием/отсутствием в нем всех обязательных показателей, установленных Законом № 402-ФЗ в отношении первичных учетных документов и (или) пунктами 5.2 и 6 статьи 169 НК РФ в отношении корректировочных счетов-фактур.
Отсутствие в документе строки [13] или прочерк в ней дают основания считать, что дата совершения действий принимающей стороны совпадает с датой совершения действий передающей стороной (с датой составления документа (строка 1) (если из иных документов не следует иное).
Приложение № 5
письму Федеральной налоговой службы
от 17 октября 2014 г. № ММВ-20-15/86@Отражение показателей УКД со статусом «1»* в книге покупок и книге продаж, а также в журнале учета полученных и выставленных счетов-фактур
УКД со статусом «1» представляет собой комплексный документ, фактически состоящий из корректировочного счета-фактуры и первичного учетного документа, оформляющего изменение состояния расчетов сторон по произведенной ранее операции приема-передачи товара (работ, услуг, имущественных прав).
Порядок заполнения показателей комплексного документа в части, относящейся к показателям корректировочного счета-фактуры, а также порядок регистрации такого корректировочного счета-фактуры в книге покупок и книге продаж и в журнале учета полученных и выставленных счетов-фактур определяется положениями Постановления № 1137.
При исполнении указанного порядка продавцом следует иметь в виду, что в УКД со статусом «1» показатель строки (1) определяет фактическую дату составления первичного учетного документа и корректировочного счета-фактуры.
Дата выставления продавцом корректировочного счета-фактуры в составе комплексного документа (УКД) определяется тем, подлежит ли первичный учетный документ об изменении стоимости согласованию со стороны покупателя.
Если в силу заключенного договора (дополнительного соглашения и т.п.) при наступлении определенных условий согласия покупателя на изменение стоимости отгруженных ранее товаров (выполненных работ, оказанных услуг, переданных имущественных прав) не требуется, то продавцом документ составляется лишь для уведомления покупателя об изменении стоимости (заполняется соответственно строка [9]). Тогда в качестве даты выставления корректировочного счета-фактуры на бумажном носителе покупателю следует рассматривать дату его составления (строка (1)), если не установлены иные обстоятельства.
Если же согласие покупателя на изменение стоимости переданных ему ранее товаров (работ, услуг, имущественных прав) требуется, то в день составления УКД продавец только формирует предложение покупателю (оферту) об изменении стоимости (заполняется соответственно строка [8]). Датой выставления корректировочного счета-фактуры в этом случае следует считать дату согласования покупателем предложенного изменения (строка [13]).
С учетом изложенного, порядок отражения продавцом УКД со статусом «1» в указанных ситуациях в книге продаж и книге покупок, а также в журнале учета полученных и выставленных счетов-фактур приведен в таблице ниже.
* Приведенный здесь порядок рекомендуется для налогоплательщиков, реализующих товары (работы, услуги, права), облагаемые по налоговым ставкам в размере 10% и 18%.
Продавец при увеличении стоимости: Регистрация в Книге продаж (пункт 10 статьи 154 НК РФ, пункты 1, 2 раздела II Приложения № 5 к Постановлению № 1137) Регистрация в Части 1 Журнала учета полученных и выставленных счетов-фактур** (по дате выставления) (пункт 3 раздела II Приложения № 3 к Постановлению № 1137) — при уведомлении покупателя об увеличении стоимости Графа 5 (до 01.10.2014 — графа 1б) — дата строки (1) за налоговый период, к которому относится дата составления уведомления об изменении стоимости, совпадающая с датой составления корректировочного счета-фактуры Графа 2 — дата строки (1) Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата составления корректировочного счета-фактуры в составе комплексного документа — при согласовании с покупателем увеличения стоимости Графа 5 (до 01.10.2014 — графа 1б) — дата строки (1) за налоговый период, к которому относится дата согласования покупателем предложения об изменении стоимости. Графа 2 — дата строки [13] Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата согласования покупателем предложения об изменении стоимости корректировочного счета-фактуры в составе комплексного документа Продавец при уменьшении стоимости: Регистрация в Части 1 Журнала учета полученных и выставленных счетов-фактур** (пункт 3 раздела II Приложения № 3 к Постановлению № 1137) Регистрация в книге покупок* (пункты 2, 12 раздела II приложения № 4 к Постановлению № 1137) — при уведомлении покупателя об уменьшении стоимости Графа 2 — дата строки (1) Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата выставления корректировочного счета-фактуры в составе комплексного документа Графа 5 (до 01.10.2014 — графа 2б) — дата строки (1) за налоговый период после регистрации в части 2 Журнала учета полученных и выставленных счетов-фактур** по мере возникновения права на налоговые вычеты в порядке, установленном абз. 1 п. 13 ст. 171 НК РФ и п. 10 ст. 172 НК РФ. — при согласовании с покупателем уменьшения стоимости Графа 2 — дата строки [13] Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата согласования покупателем предложения об изменении стоимости корректировочного счета-фактуры в составе комплексного документа Графа 5 (до 01.10.2014 — графа 2б) — дата строки (1) за налоговый период после регистрации в части 2 Журнала учета полученных и выставленных счетов-фактур** по мере возникновения права на налоговые вычеты в порядке, установленном абз. 1 п. 13 ст. 171 НК РФ и п. 10 ст. 172 НК РФ. * Регистрация в Части 2 Журнала учета полученных и выставленных счетов-фактур не производится (п. 9 разд. 2 Приложения № 3 к Постановлению Правительства РФ № 1137).
** С 01.01.2015 Журнал учета полученных и выставленных счетов-фактур ведут только налогоплательщики, в том числе освобожденные от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога, лица, не являющиеся налогоплательщиками, в случае выставления и (или) получения ими счетов-фактур при осуществлении предпринимательской деятельности в интересах другого лица на основе договоров комиссии, агентских договоров, предусматривающих реализацию и (или) приобретение товаров (работ, услуг), имущественных прав от имени комиссионера (агента), или на основе договоров транспортной экспедиции, а также при выполнении функций застройщика обязаны вести журнал учета полученных и выставленных счетов-фактур в отношении указанной деятельности.
Покупателю при исполнении установленного Постановлением № 1137 порядка рекомендуется исходить из того, что при использовании УКД со статусом «1» дата получения корректировочного счета-фактуры и дата получения первичных документов на изменение стоимости приобретенных товаров (работ, услуг, полученных имущественных прав) совпадают.
При этом если на изменение стоимости переданных ему ранее товаров (работ, услуг, имущественных прав) требуется согласие покупателя, то дата получения корректировочного счета-фактуры и дата получения первичных документов на изменение стоимости приобретенных товаров (работ, услуг, полученных имущественных прав) совпадают и определяются датой согласования (подписания) покупателем изменения их стоимости в УКД (показатель строки [13]).
Если же изменение стоимости отгрузки было согласовано покупателем ранее и доводится до покупателя продавцом в уведомительном порядке, показатель строки [13] в общем случае определяет дату поступления УКД покупателю — дату получения корректировочного счета-фактуры и дату получения уведомления об изменении стоимости приобретенных товаров (работ, услуг, имущественных прав), если в отношении получения УКД нет доказательств более раннего срока.
В отсутствии показателя строки [13], таковой может быть признана дата составления корректировочного счета-фактуры (показатель строки (1), если не может быть доказано иное).
С учетом изложенного, рекомендуется следующий порядок отражения покупателем УКД со статусом «1» в указанных ситуациях в книге продаж и книге покупок, а также в Журнале учета полученных и выставленных счетов-фактур:
Покупатель при увеличении стоимости: Регистрация в Книге покупок (пункты 2, 12 раздела II приложения № 4 к Постановлению № 1137) Регистрация в Части 2 Журнала учета полученных и выставленных счетов-фактур** (пункт 3 раздела II приложения № 3 к Постановлению № 1137) — при уведомлении покупателя об увеличении стоимости Графа 5 (до 01.10.2014 — графа 2б) — дата строки (1) за налоговый период после регистрации в части 2 Журнала учета полученных и выставленных счетов-фактур** по мере возникновения права на налоговые вычеты в порядке, установленном абз. 1 п. 13 ст. 171 НК РФ и п. 10 ст. 172 НК РФ. Графа 2 — дата фактического получения УКД Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата получения корректировочного счета-фактуры в составе комплексного документа — при согласовании с покупателем увеличения стоимости Графа 5 (до 01.10.2014 — графа 2б) — дата строки (1) за налоговый период после регистрации в части 2 Журнала учета полученных и выставленных счетов-фактур** по мере возникновения права на налоговые вычеты в порядке, установленном абз. 1 п. 13 ст. 171 НК РФ и п. 10 ст. 172 НК РФ. Графа 2 — дата строки [13] Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата согласования покупателем полученного предложения об изменении стоимости в составе комплексного документа Покупатель при уменьшении стоимости: Регистрация в книге продаж (подпункт 4 пункта 3 статьи 170 НК РФ) — при уведомлении покупателя об уменьшении стоимости Графа 5 (до 01.10.2014 — графа 1б) — дата строки (1) за налоговый период, к которому относится дата получения комплексного документа Графа 2 — дата фактического получения УКД Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата получения корректировочного счета-фактуры в составе комплексного документа — при согласовании с покупателем уменьшения стоимости Графа 5 (до 01.10.2014 — графа 1б) — дата строки (1) за налоговый период, к которому относится дата согласования покупателем полученного предложения об изменении стоимости в составе комплексного документа Графа 2 — дата строки [13] Графа 6 (до 01.10.2014 — графа 8) — дата строки (1) В налоговом периоде, к которому относится дата согласования покупателем полученного предложения об изменении стоимости в составе комплексного документа Приложение № 6
к письму Федеральной налоговой службы
от 17 октября 2014 г. № ММВ-20-15/86@Отражение показателей УКД со статусом «1»* в налоговом учете
в соответствии с требованиями главы 25 НК РФГлавой 25 НК РФ специальных требований и подходов к учету изменения стоимости ранее произведенных отгрузок, аналогичных установленному порядку определения налоговых последствий у продавца и у покупателя, не установлено. Таким образом, в целях исчисления налога на прибыль при изменении стоимости отгрузки в сторону уменьшения / увеличения, первичный учетный документ, составленный по факту изменения общей стоимости поставки, может являться основанием:
— соответствующей корректировки стоимости приобретенных ценностей у покупателя;
— соответствующей корректировки выручки у продавца.
Основными показателями универсального корректировочного документа являются данные о стоимости единицы товара (работы, услуги, имущественного права) до и после изменений. Таким образом, данным комплексным документом рекомендуется оформлять случаи пересмотра сторонами цены единицы товара.
Налог на прибыль у продавца
Изменение цены единицы товара (стоимости работ, оказанных услуг, переданных имущественных прав) влечет за собой корректировку данных налогового учета о стоимости реализованных товаров (работ, услуг, имущественных прав), т.е. должны быть скорректированы налоговые обязательства по налогу на прибыль организаций периода реализации.
При уменьшении цены товара подпункт 19.1 пункта 1 статьи 265 НК РФ не применяется (письмо Минфина России от 12.10.2011 № 03-03-06/1/665).
В то же время согласно абзацу 3 п. 1 ст. 54 НК РФ налогоплательщик вправе провести перерасчет налоговой базы и суммы налога за налоговый (отчетный) период, в котором выявлены ошибки (искажения), относящиеся к прошлым налоговым (отчетным) периодам, в тех случаях, когда допущенные ошибки (искажения) привели к излишней уплате налога. К излишней уплате налога на прибыль организаций в данном случае приводят излишне учтенные доходы.
Поэтому продавец, предоставивший скидку в виде уменьшения цены единицы товара (стоимости работ, услуг, имущественных прав) вправе скорректировать налоговую базу по налогу на прибыль организаций в периоде внесения соответствующих изменений:
— в налоговом периоде уведомления о выполнении ранее согласованных условий, определяющих возможность последующего изменения стоимости — показатель строки (1);
— в налоговом периоде согласования с покупателем изменения стоимости товаров (работ, услуг, имущественных прав) — показатель строки [13].
При увеличении стоимости ранее отгруженных товаров (выполненных работ, оказанных услуг, переданных имущественных прав) нормы пункта 2 статьи 54 НК РФ не применяются. Следовательно, при увеличении стоимости ранее отгруженных товаров (выполненных работ, оказанных услуг, переданных имущественных прав) налоговые обязательства по налогу на прибыль организаций должны быть скорректированы (увеличены) за налоговый период признания доходов от реализации.
* При использовании УКД только в качестве учетного документа (статус документа «2») учет оформленной таким образом операции для целей налогообложения осуществляется в общем порядке.
Налог на прибыль у покупателя
Уменьшение стоимости приобретенных товаров (работ, услуг, имущественных прав) в результате изменения цены влечет за собой корректировку данных налогового учета о стоимости приобретенных товаров (работ, услуг, имущественных прав) (например, письмо Минфина России от 16.01.2012 № 03-03-06/1/13 в отношении предоставленной скидки).
Если приобретенные товары уже были реализованы, то необходимо произвести корректировку налоговой базы по налогу на прибыль за налоговый период признания расходов.
При этом в случае, когда согласно пункту 8 статьи 254 НК РФ при определении размера материальных расходов при списании сырья и материалов, используемых при производстве (изготовлении) товаров (выполнении работ, оказании услуг), в соответствии с принятой организацией учетной политикой для целей налогообложения, используется метод оценки сырья и материалов по средней стоимости, при изменении (пересчете) их цены необходимо пересчитать (скорректировать) среднюю стоимость соответствующих материальных ценностей в налоговом учете начиная с периода оприходования до момента списания (письмо Минфина России от 20.03.2012 № 03-03-06/1/137).
Согласно пункту 1 статьи 54 НК РФ налогоплательщик вправе провести перерасчет налоговой базы и суммы налога за налоговый (отчетный) период, в котором выявлены ошибки (искажения), относящиеся к прошлым налоговым (отчетным) периодам, в тех случаях, когда допущенные ошибки (искажения) привели к излишней уплате налога.
Следовательно, в случае увеличения стоимости приобретенных товаров (работ, услуг, имущественных прав) налогоплательщик вправе учесть увеличение стоимости:
— в налоговом периоде уведомления о выполнении ранее согласованных условий, определяющих возможность последующего изменения стоимости (показатель строки (1));
— в налоговом периоде согласования с покупателем изменения стоимости товаров (работ, услуг, имущественных прав) — показатель строки [13].
Приложение № 7
письму Федеральной налоговой службы
от 17 октября 2014 г. № ММВ-20-15/86@Внесение исправлений в связи с обнаружением ошибок в форме УПД
1. Исправление УПД со статусом «1»
Поскольку форма УПД, как форма первичного учетного документа, построена на основе формы счета-фактуры, то анализ применения налогоплательщиком того или иного порядка исправления показателей этого документа со статусом «1» рекомендуется осуществлять с учетом следующего:
— сохранение требований Постановления № 1137 к порядку внесения исправлений в счет-фактуру. Действующий в настоящее время порядок предполагает, что исправления в счета-фактуры вносятся продавцом путем составления новых экземпляров счетов-фактур;
— соответствие порядка исправления документа положениям Закона № 402-ФЗ. Согласно пункту 7 статьи 9 Закона № 402-ФЗ исправление в первичном учетном документе должно содержать дату исправления, а также подписи лиц, составивших исправляемый документ, с указанием их фамилий и инициалов либо иных реквизитов, необходимых для их идентификации. Однако конкретного способа внесения исправлений нормы Закона № 402-ФЗ не содержат. Таким образом, соответствующий указанным требованиям любой способ исправления данных первичного учетного документа может считаться соответствующим законодательству Российской Федерации о бухгалтерском учете.
— право на исправление первичного учетного документа установлено Законом № 402-ФЗ вне зависимости от того, составлен ли такой документ на бумажном носителе или в виде электронного документа, подписанного электронной подписью (пункты 5 и 7 статьи 9 Закона № 402-ФЗ). При этом в законе № 402-ФЗ не содержится различий в порядке исправления первичных учетных документов в зависимости от их вида. С учетом изложенного возможно применение одинакового порядка как к исправлению УПД, составленного в электронной форме, так и к УПД на бумажном носителе.
С учетом вышеуказанного, существуют различия в порядке внесения исправлений в УПД со статусом «1» в зависимости от того, какой показатель подлежит исправлению.
1.1. Ситуация 1. Ошибки в показателях, относящихся одновременно и к счету-фактуре, и к первичному учетному документу, которые в части счета-фактуры квалифицируются как ошибки, препятствующие налоговым органам при проведении налоговой проверки идентифицировать продавца, покупателя товаров (работ, услуг, имущественных прав), наименование товаров (работ, услуг, имущественных прав), их стоимость, а также налоговую ставку и сумму налога, предъявленную покупателю*.
В данном случае исправление показателей комплексного документа (ошибочно не заполненных или заполненных с ошибками) рекомендуется производить путем составления нового исправленного экземпляра УПД со статусом «1» в порядке, установленном пунктом 7 раздела II Приложения № 1 к Постановлению № 1137.
В новом экземпляре УПД рекомендуется сохранять данные показателей строки (1) УПД, составленного до внесения в него исправлений, и заполнять строку (1а), в которой рекомендуется указывать порядковый номер исправления и дату исправления.
В новый экземпляр УПД рекомендуется переносить все показатели из экземпляра, составленного до внесения исправлений, с указанием новых сведений (первоначально не заполненных) или уточненных (измененных) по соответствующим позициям, требующим исправления.
Подписание нового исправленного экземпляра УПД рекомендуется осуществлять в том же порядке, в каком был подписан УПД, составленный до внесения исправлений.
В вышеуказанных ситуациях последствия исправления ошибок в целях налогообложения НДС и формирования налоговых обязательств по налогу на прибыль рекомендуется рассматривать аналогично, как если бы исправлялись отдельный счет-фактура и отдельный первичный учетный документ.
1.2. Ситуация 2. Ошибки в показателях, относящихся к счету-фактуре и (или) одновременно к счету-фактуре и первичному учетному документу, которые в части счета-фактуры квалифицируются продавцом как ошибки, не препятствующие налоговым органам при проведении налоговой проверки идентифицировать продавца, покупателя товаров (работ, услуг, имущественных прав), наименование товаров (работ, услуг, имущественных прав), их стоимость, а также налоговую ставку и сумму налога, предъявленную покупателю.
В соответствии с пунктом 2 статьи 169 НК РФ такие ошибки в счетах-фактурах не являются основанием для отказа в принятии к вычету сумм налога. При обнаружении таких ошибок новые экземпляры счетов-фактур не составляются (пункт 7 раздела II приложения № 1 к Постановлению № 1137).
При этом у налогоплательщика может возникнуть необходимость внести исправления в реквизиты составленного ранее УПД с целью изменения (уточнения) показателей (характеристик) задокументированного факта хозяйственной жизни (например, реквизитов грузоотправителя, грузополучателя; номера расчетно-платежного документа; номера таможенной декларации и др.).
В этих случаях исправление заполненных с ошибками (или ошибочно не заполненных) показателей УПД рекомендуется производить путем составления нового исправленного экземпляра УПД. В новом экземпляре УПД сохраняются данные показателей строки (1) УПД, составленного до внесения в него исправлений, и заполняется строка (1а), в которой указывается порядковый номер исправления УПД и дата исправления.
В новый экземпляр УПД в этом случае рекомендуется переносить все показатели из экземпляра, составленного до внесения исправлений, с указанием по соответствующим позициям первичного учетного документа, нуждающимся в исправлении, новых сведений (первоначально не заполненных) или уточненных (измененных).
Поскольку такие изменения производятся с целью исправления УПД только как первичного учетного документа, для визуального выделения такой ситуации в форме исправленного экземпляра УПД рекомендуется указывать статус «2», независимо от того, каким был первоначальный статус исправляемого УПД.
Указанный способ внесения исправлений соответствует законодательству Российской Федерации о бухгалтерском учете и НК РФ и может применяться для исправления показателей УПД как первичного учетного документа в любой его части и вне зависимости от того, составлен ли документ на бумажном носителе или в электронном виде.
При применении такого способа исправления (способ 1) рекомендуется учитывать, что составление исправленного экземпляра УПД не затрагивает отношения, связанные с исчислением НДС и заявлением налогового вычета. Поэтому новый исправленный экземпляр УПД не подписывается руководителем организации или иным уполномоченным на подписание счетов-фактур лицом, а так же главным бухгалтером (иным уполномоченным лицом). Соответственно, такой исправленный экземпляр УПД в журнале учета полученных и выставленных счетов-фактур, в книге покупок и книге продаж не регистрируется.
1.3. Ситуация 3. Ошибки в показателях, относящихся только к первичному учетному документу, которые представляют собой реквизиты, дополнительные к обязательным показателям счета-фактуры и расположенные за границей формы счета-фактуры, утвержденной приложением № 1 к Постановлению № 1137.
В данном случае исправление ошибок возможно аналогично исправлению ошибок, приведенных в ситуации 2 (способ 1).
Кроме того, если первоначальный УПД был составлен на бумажном носителе, то исправления показателей, не относящихся к обязательным для счета-фактуры и не подписанных лицами, уполномоченными на подписание счетов-фактур (начиная со строки [8] и далее) могут производиться и в порядке, приведенном в разделе 4 Положения о документах и документообороте в бухгалтерском учете, утвержденного Минфином СССР 29.07.1983 № 105:
Такой способ исправления (способ 2) также согласуется с требованиями пункта 7 статьи 9 Закона № 402-ФЗ.
В вышеуказанных случаях, как и в ситуации 2, последствия исправления ошибок в целях налогообложения НДС и формирования налоговых обязательств по налогу на прибыль рекомендуется рассматривать аналогично, как если бы исправлялся отдельный первичный учетный документ.
2. Исправление УПД со статусом «2»
2.1 Исправления показателей УПД со статусом «2» осуществляется в соответствии с порядком исправления первичных учетных документов, установленном в пункте 7 статьи 9 Закона № 402-ФЗ. В связи с этим для исправления УПД со статусом «2» могут быть применены способ 1 или способ 2, приведенные в ситуациях 2 и 3 для случаев исправления УПД со статусом «1».
2.2. Возможно ошибочное признание операции освобождаемой от налогообложения в соответствии со статьей 149 НК РФ или ошибочного определения места реализации товаров (работ, услуг, имущественных прав) в соответствии со статьями 147, 148 НК РФ. В этом случае УПД первоначально мог быть оформлен только в качестве первичного учетного документа (статус «2»), а затем возникает необходимость внесения в него исправлений, влекущих за собой изменение данных о стоимости отгрузки и обязанность выставления счета-фактуры.
В таких случаях исправление показателей УПД в части первичного учетного документа может производиться согласно общим рекомендациям, приведенным для ситуации 3. Счет-фактуру в этом случае на основании исправленных данных об отгрузке рекомендуется выставлять отдельно.
* Любые ошибки, которые квалифицированы продавцом как не подпадающие под действие абзаца 2 пункта 2 статьи 169 НК РФ.
Обзор документа
Приведены рекомендации по вопросу оформления документов при изменении стоимости переданных товаров (работ, услуг, имущественных прав) после их отгрузки и выставления первичного учетного документа и счета-фактуры на эту отгрузку, в т. ч. с применением универсального передаточного документа (УПД).
Изменение общей стоимости поставки после отгрузки может быть обусловлено изменением цены (тарифа) и (или) изменением количества (объема) отгруженных товаров (работ, услуг), переданных имущественных прав.
Такое изменение требований и обязательств продавца и покупателя оформляется первичным учетным документом.
В настоящее время единая унифицированная форма документа для такого оформления не установлена. Продавец и покупатель могут оформить изменение размера требований и обязательств по любой самостоятельно определенной форме (при условии указания в ней всех обязательных реквизитов).
Первичный учетный документ, составленный на бумажном носителе (или в виде электронного документа) по любой форме, соответствующий указанным требованиям, может являться основанием для отражения указанной в нем суммы в регистрах налогового учета.
Наличие документа (договора, соглашения, иного первичного документа), подтверждающего согласие (факт уведомления) покупателя на изменение стоимости отгруженных товаров (работ, услуг), переданных имущественных прав, является у продавца основанием для выставления корректировочного счета-фактуры.
Ограничений на введение в формы корректировочных счетов-фактур дополнительных реквизитов не установлено.
Следовательно, информацию корректировочных счетов-фактур можно объединить с информацией, относящейся к документу, подтверждающему согласие (факт уведомления) покупателя на изменение стоимости отгрузки.
Такой комплексный документ позволяет использовать право на вычет по НДС, а также подтверждать затраты в целях исчисления налога на прибыль и других налогов.
С учетом изложенного ФНС России рекомендует применять форму универсального корректировочного документа (УКД) на основе формы корректировочного счета-фактуры.
Приведены рекомендуемые способы исправления информации, содержащейся в первоначально оформленном УПД.
Для просмотра актуального текста документа и получения полной информации о вступлении в силу, изменениях и порядке применения документа, воспользуйтесь поиском в Интернет-версии системы ГАРАНТ:
Универсальный передаточный документ (УПД)
Универсальный передаточный документ (УПД) дает возможность объединить всю информацию из счета-фактуры (СФ) и документа первичного учета. Компании и ИП используют его как первичный документ или как комбинацию счета-фактуры и первичного документа. Он позволяет оформить поставку товаров, услуг или работ и передачу имущественных прав.
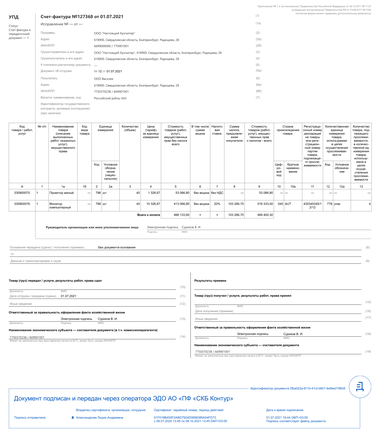
УПД можно использовать для отражения операций с товарами, подлежащими прослеживаемости, если компания не является плательщиком НДС. Это работает и при посреднической деятельности.
Бумажный УПД
Чтобы начать использовать УПД, необходимо зафиксировать это в учетных документах компании. УПД — основание для налогового и бухгалтерского учета. Он может быть законным основанием для определения объема вычетов по НДС, а также — для признания конкретных расходов в бухучете. Это отражено в письме ФНС от 21.10.2013 № ММВ-20-3/96@. Закон не обязывает использовать универсальный передаточный документ вместо товарной накладной, акта или пакета документов, включающего счет-фактуру и первичный учетный документ. В письме ФНС предлагает использовать форму УПД, которая может быть дополнена реквизитами по вашему желанию. При этом УПД должен содержать обязательные реквизиты счета-фактуры, если используется как объединяющий СФ и первичный документ.
Отправляйте УПД быстро и безопасно
Диадок позволит сформировать документ по нужному формату и мгновенно передать контрагенту. Электронный УПД никогда не потеряется и всегда будет доступен. Подключиться
Электронный универсальный передаточный документ
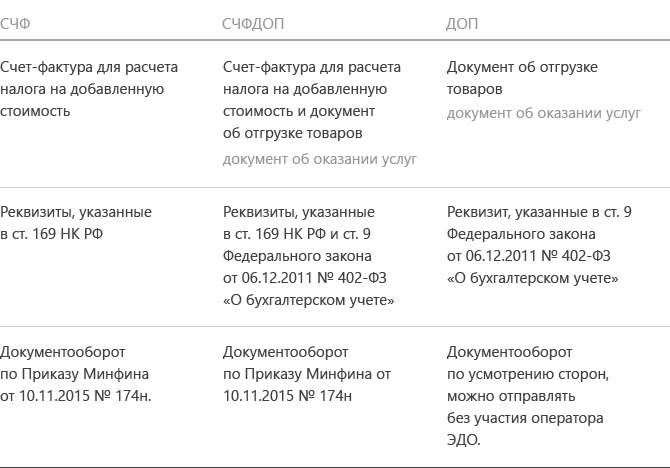
- СЧФ — счет-фактура;
- СЧФДОП — универсальный передаточный документ;
- ДОП — первичный документ, например, накладная или акт.
Составитель документа заполняет обязательные реквизиты в зависимости от выбранной функции. Для счета-фактуры и первичных документов они разные.
Документы с функциями СЧФДОП или ДОП подписывают и отправитель, и, как правило, получатель. Акт по длящимся услугам часто не подписывается получателем, так как считается, что услуга принята в момент ее оказания. Документ с функцией СЧФ (счет-фактура) подписывает только отправитель — продавец.
В электронном УПД передаются данные по маркированным товарам в систему Честный ЗНАК. С 1 января 2022 года передавать данные о товарах, подлежащих обязательной маркировке средствами идентификации, можно только через систему ЭДО. Также УПД применяется для работы с товарами, данные о которых передают в национальную систему прослеживаемости.
Как заполнять электронный УПД
Функция — СЧФ
Реквизиты, которые необходимо заполнить, определены п. 5 ст. 169 НК РФ:
- порядковый номер документа, число, месяц и год его формирования;
- название, адрес, ИНН обеих сторон сделки;
- названия и адреса отправителя и получателя груза;
- номер документа, который фиксирует аванс в счет предстоящих поставок;
- состав поставки, если возможно — единица измерения содержимого;
- количество содержимого поставки в единицах измерения, названных ранее; валюта;
- цена за единицу измерения поставки, не учитывая налог (исключение — государственная регулируемая цена, включающая налог);
- стоимость поставки или имущественных прав без налога;
- акциз, где это необходимо;
- налоговая ставка;
- налог для покупателя по действующим налоговым ставкам;
- стоимость поставки с учетом налога;
- страна происхождения товара;
- номер таможенной декларации;
- код вида товара по единой Товарной номенклатуре внешнеэкономической деятельности Евразийского экономического союза для товаров, вывезенных за пределы РФ на территорию Евразийского экономического союза.
В электронном формате появляется новое обязательное для заполнения поле — название субъекта, составившего файл продавца. Если продавец и составитель — разные субъекты, то второй заполняет поле «Основание, по которому экономический субъект является составителем файла обмена счета-фактуры (информации продавца)». Это важно для аутсорсеров и агентов.
Функция — ДОП
В файле документа нужно заполнить реквизиты, названные в ст. 9 Федерального закона № 402-ФЗ «О бухгалтерском учете»:
- название документа;
- число, месяц, год его создания;
- экономический субъект, который сформировал документ;
- суть сделки;
- сумма или объем поставки;
- ФИО и подписи ответственных лиц.
Функция — СЧФДОП
В файле документа должны быть все сведения, перечисленные выше.
Особенности формата УПД
Если он используется как ДОП или СЧФДОП:
- Может иметь два наименования: одно — официальное по факту хозяйственной жизни, второе — то, о котором договорились контрагенты.
- Есть специальные поля для сведений о перевозчике.
- Требует подписи со стороны покупателя уполномоченным лицом, которое отвечает за оформление первичных документов.
Для всех типов документов можно внести любые дополнительные сведения: вид операции, информацию для участника документооборота, дополнения об участниках сделки. Сведения об участниках сделки содержат поля:
- код ОКПО;
- структурное подразделение;
- информация для участника документооборота;
- для ИП — ИНН, реквизиты свидетельства о государственной регистрации, ФИО; для ЮЛ — наименование, ИНН, КПП; для иностранного лица, которое не стоит на учете в налоговых органах, — название и другие сведения;
- адрес;
- контактные сведения: номер телефона, e-mail;
- банковские реквизиты.
Блок «Подписант» включает четыре атрибута: «Область полномочий», «Статус», «Основание полномочий (доверия)», «Основания полномочий (доверия) организации». «Область полномочий» обязателен для заполнения, выбирается нужное.
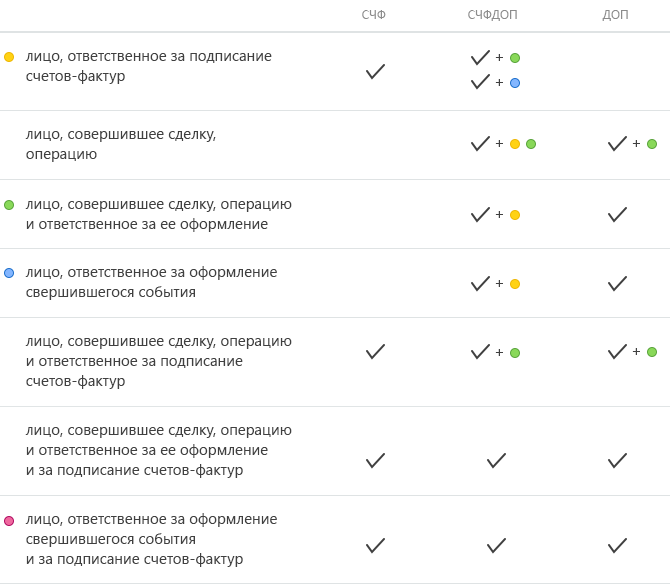
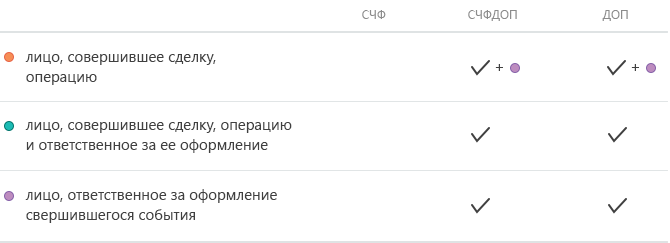
Поле «Статус» заполнять обязательно. Можно указать:
- сотрудник продавца;
- сотрудник организации, составившей файл продавца;
- сотрудник иной уполномоченной организации;
- уполномоченное физическое лицо (в том числе ИП).
От выбранного статуса зависит информация в поле «Основание полномочий». Для 1, 2 и 3 обычно это «Должностные обязанности». Для 4 — основания полномочий, например, доверенность, ее дата и номер. Поле «Основание полномочий (доверия)» заполняется, только если статус подписанта — 3.
Обязательно указать, кто подписывает файл документа: физическое лицо, ИП или представитель юрлица. Для физического лица обязательны к заполнению лишь фамилия и имя, для ИП — ИНН, фамилия и имя, а для представителя юрлица — ИНН юрлица, должность, фамилия и имя. Подписантов может быть несколько.
Как работать с УПД в Диадоке
Диадок позволяет отправить УПД, созданный в самом сервисе или сформированный в другой системе. Мы написали подробную инструкцию о том, как сформировать и отправить УПД в сервисе.

Обменивайтесь УПД в Диадоке
Формируйте УПД по формату, утвержденному ФНС, прямо в Диадоке с помощью встроенного редактора. Он подскажет, как правильно заполнить поля и проверит документ на ошибки.
Частые вопросы
- Как убедиться, что полученный документ соответствует формату, утвержденному ФНС?
- Можно ли выставить электронный счет-фактуру «задним числом»?
- Сколько лет хранятся документы на серверах Диадока?
- Можно ли отозвать документ, отправленный через Диадок?
- Сменились реквизиты организации. Как поменять их на сервере?