Налоговая декларация по косвенным налогам (налогу на добавленную стоимость и акцизам) при импорте товаров на территорию Российской Федерации с территории государств — членов Евразийского экономического союза
Косвенные налоги уплачивают импортеры товаров из стран — участников ЕАЭС. Понятие косвенных налогов включает в себя НДС и акцизы. По импортным операциям налогоплательщики обязаны отчитываться путем сдачи декларации по косвенным налогам. Когда сдавать «импортную» отчетность, как заполнить декларацию, расскажем в данной статье.
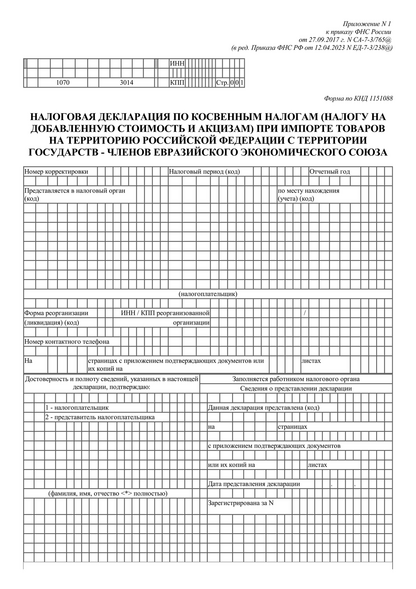
КНД 1151088
Этот отчет вы можете заполнить, проверить на ошибки и отправить бесплатно Cдать через Экстерн
Данная форма вступила в силу не ранее чем по истечении двух месяцев после дня официального опубликования Приказа ФНС РФ от 27.09.2017 N СА-7-3/765@ (п. 5 статьи 5 Налогового кодекса РФ от 31.07.98 N 146-ФЗ).
НДС и акцизы при импорте товаров
Российские организации и предприниматели, которые ввозят товары из стран ЕАЭС, уплачивают НДС и акцизы в общем порядке. К странам ЕАЭС, помимо России, относятся Армения, Казахстан, Беларусь и Киргизия. Если импортируемый товар облагается НДС, применяются ставки налога, действующие и для товара российского производства. То есть уплата косвенных налогов (НДС) при импорте из страны ЕАЭС осуществляется по ставкам 10 % и 20 %. НДС платят все импортеры, даже упрощенцы. Платить налог нужно через свою ИФНС не позднее 20 числа месяца, следующего за отчетным, несмотря на то, что с 2023 года этот налог тоже уплачивается в порядке ЕНП. Акцизы нужно платить за те месяцы, в которых были приняты на учет ввезенные подакцизные товары или в которых наступил срок лизингового платежа.
Декларация по косвенным налогам: сроки и порядок сдачи
- месяц оприходования импортированных товаров;
- месяц, в котором нужно заплатить лизинговый платеж согласно условиям договора;
- месяц, когда резидент СЭЗ принял импортированные товары к учету.
Для резидентов свободной экономической зоны (СЭЗ), импортирующих товары из стран-членов ЕАЭС, предусмотрен еще один дополнительный срок — подать декларацию нужно не позднее 20-го числа месяца, следующего за месяцем, в котором истекают 180 календарных дней с даты принятия импортированных товаров на учет (п. 21 Протокола о взимании косвенных налогов в рамках ЕАЭС).
Кроме декларации, налогоплательщики обязаны представить ряд документов. В Договоре о ЕАЭС зафиксировано восемь видов таких документов, в том числе заявление о ввозе товаров, банковскую выписку по уплате косвенных налогов и другие документы (п. 20).
Заполняйте и отправляйте отчетность в ИФНС вовремя и без ошибок с Экстерном. Для вас 14 дней сервиса бесплатно!
Сдайте декларацию в свою ИФНС по месту учета. Декларацию можно представить:
- на бумаге — лично, почтой или через представителя;
- в электронном виде — по ТКС через оператора.
На бумаге имеют право отчитываться организации и предприниматели, у которых в предыдущем году среднесписочная численность сотрудников не превышает 100 человек. Остальные, в том числе крупнейшие налогоплательщики, обязаны отчитываться в электронном виде.
Как заполнить декларацию
Декларация по косвенным налогам (КНД 1151088) и порядок ее заполнения утверждены приказом ФНС от 27.09.2017 № СА-7-3/765@.
С отчетности за август 2023 года вступает в силу Приказ ФНС РФ от 12.04.2023 № ЕД-7-3/238@, который вносит изменения в текущую форму декларации по косвенным налогам. Внесены изменения в раздел 1, добавлен раздел 1.1, изменены порядок заполнения отчета, коды видов подакцизных товаров и формат отчета.
С августа 2023 года декларация включает в себя титульный лист и четыре раздела. Перечень разделов, которые нужно заполнить, зависит от того, к какой группе относится налогоплательщик:
- титульный лист и раздел 1 — заполняют все импортеры;
- раздел 1.1 — импортеры-резиденты СЭЗ;
- раздел 2 — импортеры подакцизных товаров, кроме этилового спирта;
- раздел 3 — импортеры этилового спирта.
Важно! В декларациях за апрель — июль 2023 года раздел 1.1 для резидентов свободных экономических зон не предусмотрен. Однако заполнять отчеты за эти периоды они должны в особом порядке, предусмотренном в Письме ФНС РФ от 05.05.2023 № СД-4-3/5770@.
Раздел 1 собирает информацию об НДС по импортируемым товарам. Он заполняется, даже если импортный товар освобожден от налога.
В первом разделе содержатся суммы НДС к уплате. При этом весь НДС делится в зависимости от вида товаров. Для отражения общей суммы налога к уплате предназначена строка 030. Строки 031–035 плюс строка 070 раздела 1.1 — это расшифровка строки 030. Так, строка 032 отражает налог по продуктам переработки давальческого сырья, строка 033 — по товарам, являющимся результатом выполнения работ, строка 034 — по товарам, полученным по договорам товарного займа, бартера, а строка 031 — налог по прочим товарам. В строке 035 покажите налог с лизинговых платежей.
Существуют и такие импортные товары, которые не облагаются НДС (гл. 21 НК РФ), — их следует отразить в строке 040 раздела 1.
Раздел 1.1 добавлен специально для резидентов СЭЗ, импортирующие товары из стран-членов ЕАЭС на территорию свободной экономической зоны. Раздел заполняют в отношении товаров, с даты принятия на учет которых прошло 180 дней, по каждому отдельному заявлению о ввозе. Подробный порядок заполнения приведен в Приказе ФНС РФ от 12.04.2023 № ЕД-7-3/238@.
Раздел 2 фиксирует информацию обо всех подакцизных товарах, кроме этилового спирта различного происхождения. Акцизы, как и НДС, отражаются по видам подакцизных товаров. Также в данном разделе по каждому виду товаров указывается страна, из которой доставлен товар.
При заполнении второго раздела потребуется учесть ряд нюансов. Все особенности подробно изложены в Порядке заполнения декларации. При этом учитывайте изменения, внесенные Приказом ФНС РФ от 12.04.2023 № ЕД-7-3/238@.
Раздел 3 отражает информацию о спирте этиловом из всех видов сырья, в т. ч. денатурированный этиловый спирт, спирт-сырец, дистилляты винный, виноградный, плодовый, коньячный, кальвадосный, висковый.
Коды видов подакцизных товаров содержатся в приложениях к Порядку заполнения декларации. При этом учитывайте изменения, внесенные Приказом ФНС РФ от 12.04.2023 № ЕД-7-3/238@.
Пример заполнения декларации по косвенным налогам
ООО «Футурум-Экспо» прошло все таможенные процедуры и импортировало товар из Казахстана. НДС по импорту составил 56 000 рублей. Эту сумму нужно уплатить в бюджет. Товар принят к учету 17.10.2023. Значит, декларацию ООО «Сила» должно сдать до 20.11.2023. Бухгалтер компании заполнил титульный лист и раздел 1. Налоговым периодом считается октябрь, ему соответствует код 10, который следует указать в предназначенной для этого ячейке. Компания сдает декларацию в составе титульного листа и раздела 1.
Как платить «косвенный» НДС в 2023 году
С 01.01.2023 все налогоплательщики перешли на расчеты с бюджетом посредством единого налогового платежа.
Удобный навигатор по единому налоговому платежу есть в «КонсультантПлюс». Получите бесплатный пробный доступ к системе и переходите в материал.
ФНС разъясняет, что НДС, который уплачивается при импорте товаров из ЕАЭС, тоже должен перечисляться в виде ЕНП (письмо от 02.09.2022 № СД-3-3/9545@). Но срок его уплаты на 28 число не изменился — по Протоколу о порядке взимания косвенных налогов он так и остался 20 числа месяца, следующего за месяцем принятия импортированных товаров на учет.
Так же 20 числа остался крайний срок для «косвенной» декларации.
ВАЖНО! «Косвенный» НДС уплачивается на основании декларации. Поэтому уведомление о начисленных налогах не сдается. Это в том числе означет, что платить налог нужно платежкой на ЕНП (статус плательщика 01), платежка со статусом 02 не применяется. Подробнее о заполнении платежных поручений на ЕНП и не ЕНП читайте здесь.
Если по договору с продавцом из страны ЕАЭС вы импортируете товары из страны, которая не входит в ЕАЭС, платите ввозной НДС на отдельные КБК для таможни. В данном случае в ЕНП налог не включается (письмо Минфина от 02.11.2022 № 03-07-13/1/106710).
Материалы по НДС при импорте из разных стран (Белорусии, Киргизии, Китая и др.) смотрите в этой рубрике нашего сайта.
Импорт из стран ЕАЭС в 2023 году: НДС и отчетность

У стран, входящих в ЕАЭС, единая таможенная территория и при взаимной торговле отсутствуют таможенные пошлины и меры тарифного регулирования. Однако «ввозной» НДС при импорте из стран ЕАЭС существует, но платить его нужно не таможенникам (как при «обычном» импорте), а налоговикам. Эксперт по налогообложению и бухгалтерскому учету Вероника Емельянова рассказывает о налогообложении импорта из стран ЕАЭС.
«Таможенная» отчетность
При импорте товаров из стран − участниц ЕАЭС таможенная декларация не представляется по причине единого таможенного пространства. Однако отчитываться перед таможней при таком импорте все равно необходимо. Российский импортер должен сдать в таможню статистическую форму учета перемещения товаров (ч. 2 ст. 278 Закона о таможенном регулировании № 289-ФЗ). Исключения из этого правила предусмотрены ч. 2.1 ст. 278 Закона о таможенном регулировании № 289-ФЗ, и там предусмотрены специфические случаи, которые к коммерческим организациям не применимы.
Форма такого отчета и правила заполнения утверждены постановлением Правительства РФ от 19.06.2020 № 891. По общему правилу, отчет подают в электронном виде, подписанный усиленной квалифицированной подписью. Для того, чтобы отчитаться, импортер должен предварительно зарегистрироваться в качестве участника ВЭД в специальной информационной системе.
Отчет следует сдавать не позднее 10-го рабочего дня календарного месяца, следующего за месяцем, в котором был получен товар (п. 7 Правил, утв. постановлением Правительства РФ от 19.06.2020 № 891).
Тех, кто не выполнит эту обязанность или представит отчет с ошибками, могут оштрафовать (и организацию, и ее руководителя) по статье 19.7.13 КоАП РФ. Сумма штрафа составит:
- на организацию − от 20 000 до 50 000 руб., а за повторное нарушение − от 50 000 до 100 000 руб.;
- на руководителя − от 10 000 до 15 000 руб., а за повторное нарушение − от 20 000 до 30 000 руб.
Начисление НДС при ввозе
При ввозе товаров на территорию РФ из стран, являющихся членами ЕАЭС, импортер обязан начислить и уплатить НДС (п. 13 Приложения № 18 к Договору о Евразийском экономическом союзе). При этом не важно, какой режим налогообложения он применяет. Иначе говоря, платить «ввозной» НДС придется и тем, кто не является плательщиком НДС, например, в связи с применением УСН (п. 13 Приложения № 18 к Договору о ЕАЭС).
Уплачивать НДС нужно в срок не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров. В этот же срок необходимо представить в налоговую инспекцию специальную декларацию по косвенным налогам по форме, утв. приказом ФНС России от 27.09.2017 № СА-7-3/765@.
Обратите внимание! Несмотря на то, что НДС при импорте из стран ЕАЭС тоже уплачивается через ЕНС, срок его уплаты остался прежним − не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров (письмо ФНС России от 02.09.2022 № СД-3-3/9545@). Уведомление при этом подавать не потребуется, налоговики возьмут расчет из декларации по косвенным налогам.
1С:Бухгалтерия 8:
- вычет НДС при импорте из стран ЕАЭС
- как при применении УСН включить в стоимость товаров НДС, уплаченный при ввозе товаров из стран ЕАЭС
Одновременно с этой декларацией импортер должен представить в налоговый орган целый пакет документов, предусмотренный п. 20 Приложения № 18 к Договору о Евразийском экономическом союзе. Во-первых, это заявление о ввозе товаров и уплате косвенных налогов. Оно может быть оформлено либо на бумажном носителе (в четырех экземплярах) и в электронном виде, либо в электронном виде с электронной (электронно-цифровой) подписью налогоплательщика. Форма заявления утв. Протоколом от 11.12.2009 об обмене информацией между налоговыми органами стран ЕАЭС. Если заявление представляется в электронном виде, то следует применять формат, утв. приказом ФНС России от 13.12.2019 № ММВ-7-6/634@. Во-вторых, нужно представить:
- выписку банка, подтверждающую фактическую уплату НДС;
- транспортные (товаросопроводительные) документы, подтверждающие перемещение товаров с территории одного государства-члена на территорию другого государства-члена;
- счета-фактуры, оформленные в соответствии с законодательством государства-члена при отгрузке товаров, если их выставление (выписка) предусмотрено законодательством государства-члена;
- договоры (контракты), на основании которых приобретены товары, импортированные на территорию государства-члена с территории другого государства-члена.
Все эти документы, кроме заявления о ввозе товаров и уплате косвенных налогов, можно приложить к декларации в виде копий, заверенных руководителем (главным бухгалтером) и печатью организации. Или же передать их в электронном виде. Пока официальный электронный формат не утвержден, поэтому можно передавать копии договоров, выписок и других документов в любом виде.
Обратите внимание! Представление в налоговую инспекцию сертификата формы СТ-1 положениями Протокола (Приложения № 18 к Договору о ЕАЭС) не предусмотрено (письмо ФНС России от 24.01.2019 N СД-4-3/1076@).
Исключения из правил
Обязанность по уплате «ввозного» НДС возникает не по каждому факту ввоза товаров из стран ЕАЭС. Существуют ряд исключений.
Во-первых, общий перечень товаров, ввоз которых на территорию Российской Федерации не подлежит налогообложению, установленный ст. 150 НК РФ, применяется и в случае, когда речь идет о ввозе товаров из страны ЕАЭС. Это прямо предусмотрено подп. 1 п. 6 ст. 72 Приложения № 18 к Договору о ЕАЭС. Во-вторых, если ввоз товаров происходит в связи с передачей в пределах одного юридического лица, то в этом случае также не возникает обязанности начислять и уплачивать «ввозной» НДС (подп. 3 п. 6 ст. 72 Приложения № 18 к Договору о ЕАЭС). Такое бывает, когда товар ввозится в РФ, например, от филиала, расположенного на территории страны − участницы ЕАЭС (письмо Минфина России от 30.11.2020 № 03-07-14/104263).
Есть еще одна ситуация, в отношении которой сами чиновники не могут до конца определиться – является она «исключительной» или нет. Речь идет о ввозе из страны ЕАЭС таких товаров, которые ранее были экспортированы туда российской организацией. Так, в письме от 17.08.2016 № 03-07-13/1/48093 Минфин РФ поясняет, что «в случае возврата белорусскими покупателями ранее экспортированных с территории Российской Федерации товаров российскому хозяйствующему субъекту, в том числе применяющему упрощенную систему налогообложения, следует уплатить налог на добавленную стоимость независимо от причин возврата». Но в более позднем письме ведомство утверждает, что если возврат происходит по причине выявления брака, то такой ввоз не должен сопровождаться начислением и уплатой «ввозного» НДС (письмо Минфина России от 31.10.2018 № 03-07-14/78177).
Поскольку положительное для организаций разъяснение содержится в более позднем письме, считаем, что следование этой позиции вряд ли приведет к претензиям со стороны налоговиков (но только в том случае, если возврат осуществляется по причине выявления иностранным покупателем брака).
Вычет НДС
Если импортер работает на ОСНО и не освобожден от уплаты НДС по статье 145 НК РФ, то уплаченную при ввозе из стран ЕАЭС сумму НДС он имеет право принять к вычету (п. 26 Приложения № 18 к Договору о ЕАЭС, п. 2 ст. 171 НК РФ). И вот здесь возникает спорный момент относительно того, когда именно у импортера возникает право на вычет «ввозного» НДС.
Если обратиться к ст.ст. 171 и 172 НК РФ, то из них следует, что вычет «ввозного» НДС возможен после принятия товаров к учету и при наличии документов, подтверждающих фактическую уплату налога при ввозе товаров. Дополнительных условий для принятия НДС к вычету НК РФ не содержит.
Вместе с тем, в подп. «е» п. 6 Правил ведения книги покупок, утв. постановлением Правительства РФ от 26.12.2011 № 1137, сказано, что «при ввозе на территорию Российской Федерации с территории государства − члена Евразийского экономического союза товаров… в графе 3 книги покупок указываются номер и дата заявления о ввозе товаров и уплате косвенных налогов с отметками налоговых органов об уплате налога на добавленную стоимость». Таким образом, если, допустим, «ввозной» налог был уплачен импортером в марте, а отметка на заявлении была проставлена налоговиками в апреле, то применить вычет в I квартале не получится. К такому выводу приходят и чиновники (письмо Минфина РФ от 02.07.2015 № 03-07-13/1/38180).
Что касается судебной практики, то она неоднозначна. Встречаются судебные решения, подтверждающие данный вывод (определение Верховного Суда РФ от 21.10.2021 № 310-ЭС21-14054, постановления Арбитражного суда Московского округа от 29.01.2018 № Ф05-20236/2017, Поволжского округа от 24.09.2020 № Ф06-65608/2020 по делу № А57-28419/2019). Но также имеются решения с противоположными выводами (постановления ФАС Московского округа от 25.07.2011 № КА-А41/7408-11 и ФАС Центрального округа от 14.02.2012 № А62-2431/2011, Десятого арбитражного апелляционного суда от 14.11.2012 по делу № А41-15255/12).
Учитывая, что более поздняя судебная практика (тем более на уровне Верховного суда РФ) складывается не в пользу компаний, считаем, что безопаснее отражать вычет «ввозного» НДС в квартале проставления налоговиками соответствующей отметки в заявлении.
При этом суммы НДС, уплаченные налогоплательщиком при ввозе товаров в Российскую Федерацию с территории государств − членов ЕАЭС, могут быть заявлены к вычету в налоговых периодах в пределах трех лет после принятия на учет данных товаров. Данный вывод подтвержден и в официальных разъяснениях ведомств (п. 1.1 ст. 172 НК РФ, письмо Минфина России от 15.02.2017 № 03-07-13/1/8409). Трехлетний срок начинает отсчитываться с момента, когда товары были приняты к учету. Последним кварталом для заявления вычета будет тот, в котором истечет этот трехлетний срок (письмо Минфина России от 12.05.2015 № 03-07-11/27161).
Как платить НДС при импорте в 2023 году
При импорте товаров в РФ, так же как и при продаже товаров внутри страны, нужно уплачивать НДС. Причём налог уплачивают все ИП и компании с любой системой налогообложения. Подробнее об уплате косвенного НДС — в нашей статье.
Порядок уплаты налога
Сумма налога и порядок уплаты отличаются в зависимости от страны, из которой импортируются товары.
Если компания или ИП импортирует товары из стран ЕАЭС, то налог переводится на единый налоговый счёт (ЕНС) в местное отделение налоговой. Срок уплаты налога — до 20-го числа месяца, следующего за месяцем, в котором импортировали товары. Так если в апреле ввозились товары, то налог нужно уплатить до 20 мая, а если импорта не было, налог не уплачивается.
Если товар импортировался из другой страны, то налог уплачивается на отдельные КБК таможни и на ЕНС не переводится. «Импортный» НДС в этом случае уплачивается сразу при ввозе, так как без уплаты налога товар с таможни выпущен не будет.
Налоговая ставка
Для ввезённых товаров действуют те же ставки, что и на товары внутри России: применяются ставки 20%, 10% или 0%. Импортёр не платит НДС, если ввозит медицинские изделия, сырьё, комплектующие и другие необлагаемые налогом товары. Полный список товаров с нулевой ставкой можно посмотреть в ст. 150 НК РФ.
При импорте из стран ЕАЭС не облагаются НДС товары, которые ввозятся из страны союза, но были куплены у российского продавца, а также давальческое сырьё.
Как рассчитать налог
Если импортер ввёз товары из страны ЕАЭС, налоговая база определяется таким образом:
Налоговая база = стоимость импортных товаров + сумма акцизов (если товары подакцизные)
Чтобы рассчитать сумму налога, базу умножают на налоговую ставку.
Например, ИП закупил оборудование в Белоруссии и потратил 200 000 рублей. Товары не подакцизные, налоговая ставка — 20%. Получается, ИП заплатит: 200 000 х 20% = 40 000 рублей.
В случае импорта из других стран налоговая база определяется по таможенной стоимости:
Налоговая база = таможенная стоимость товаров + пошлина + сумма акцизов (если товары подакцизные)
Для расчёта налога полученную сумму нужно умножить на ставку.
Например, компания импортировала игрушки для детей из Японии, игрушки не подакцизные. Таможенная стоимость товаров — 400 000 рублей, таможенная пошлина — 50 000 рублей. Товары для детей в России облагаются НДС по ставке 10%. Получается, компания заплатит: (400 000 + 50 000) х 10% = 45 000 рублей.
Отчётность по «импортному» НДС
Импортёры товаров из ЕАЭС подают декларацию по импортному НДС только за те месяцы, в которых импортировались товары. Например, если товары импортировались в апреле, то декларация сдаётся в мае. Срок сдачи такой же, как и для уплаты налога — до 20-го числа. Уведомление по импортному НДС, в отличие от обычного, подавать не нужно, так как декларация подаётся в день уплаты налога и заменяет уведомление.
Сдать декларацию можно как в электронном, так и в бумажном виде. Если у импортёра в штате менее 100 человек, он может сдать документ на бумаге. Если же сотрудников больше, то документ подаётся в налоговую только в электронном виде через ТКС. Пользователи 1С могут использовать сервис 1С-Отчетность, чтобы составлять и отправлять декларации в налоговую прямо из базы.
При импорте товаров из других стран, не входящих в ЕАЭС, составляется только грузовая таможенная декларация с указанным налогом. Дополнительная отчётность не предоставляется.