Внутренний контроль. Внешний. Финансовый. Государственный. Как не запутаться?
Деятельность организаций бюджетной сферы находится под постоянным пристальным контролем со стороны различных органов и служб. И это неудивительно, ведь обязанность государства – следить за использованием казенного имущества и расходованием бюджетных средств. Часть этой ответственности возложена и на сами учреждения.
Итак, существуют несколько видов контроля:
- внутренний контроль;
- внутренний финансовый контроль (ВФК),
- внутренний государственный/ муниципальный финансовый контроль;
- внешний государственный/ муниципальный финансовый контроль,
- ведомственный контроль,
- внутренний финансовый аудит (ВФА).
Конечно, многих такое «обилие» видов контроля пугает. Потому что неясно, какой из них должно осуществлять само учреждение, а какой – функция контролирующих органов? В чем отличие, например, внутреннего контроля от ВФК, а ВФК от ВФА? Одинаковы ли «контрольные» обязанности у казенных, бюджетных и автономных учреждений? Забегая наперед скажем, что все не так страшно. Давайте разбираться.
Внутренний контроль
Осуществляют казенные, бюджетные и автономные учреждения.
Проводить его обязывает ст.19 Закона № 402-ФЗ о бухгалтерском учете, причем буквально одной строкой: учреждение обязано организовать и осуществлять внутренний контроль совершаемых фактов хозяйственной жизни. И здесь для бюджетных и автономных учреждений хорошая новость: на этом все требования по внутреннему контролю для АУ и БУ заканчиваются! Как именно будет организован внутренний контроль в учреждении, кто, когда, как и что именно будет проверять, решает уже само учреждение и закрепляет это в локальном акте.
Внутренний ФИНАНСОВЫЙ контроль (ВФК)
Осуществляют участники бюджетного процесса, в том числе органы власти, органы местного самоуправления и казенные учреждения. Бюджетные и автономные учреждения – получатели субсидий участниками бюджетного процесса не являются, а потому мероприятия внутреннего ФИНАНСОВОГО контроля не проводят.
Об обязательности осуществления ВФК с 2019 года говорится в ст. 160-2.1 Бюджетного кодекса Российской Федерации. Этот вид внутреннего контроля одним из элементов, своего рода дополнением к внутреннему контролю по Закону № 402-ФЗ.
Что же отличает ВФК от «просто» внутреннего контроля, ну, кроме наличия в формулировке слова «финансовый»? Что должны делать казенные учреждения в рамках ВФК, чего не требуется от АУ и БУ? А дело в том, что казенные учреждения как участники бюджетного процесса наделены рядом бюджетных полномочий, в частности:
- составлять и исполнять бюджетную смету,
- принимать и исполнять обязательства в пределах ЛБО
- вести БЮДЖЕТНЫЙ учет (по Инструкции № 162н) и составлять БЮДЖЕТНУЮ отчетность (по Инструкции № 191н).
И внутренний ФИНАНСОВЫЙ контроль в казенном учреждении – это действия в целях оценки качества исполнения именно бюджетных полномочий. Эти контрольные процедуры – часть каждого бюджетного полномочия КУ.
Начиная с 2020 года порядок осуществления внутреннего финансового контроля не регулируется специальными нормативными правовыми актами. Определить порядок осуществления ВФК с учетом необходимости соблюдения требований к исполнению бюджетных полномочий КУ нужно самостоятельно. Но если в вопросах, не связанных с исполнением бюджетных полномочий (например, использование имущества, списание ГСМ, работа с подотчетными лицами и т.д), казенное учреждение, так же, как и АУ/БУ может организовать внутренний контроль на свое усмотрение, то в части внутреннего ФИНАНСОВОГО контроля бюджетных полномочий «простор для творчества» все же ограничен положениями БК РФ и федеральными стандартами внутреннего финансового АУДИТА.
Внутренний финансовый аудит (ВФА)
Насколько качественно в казенном учреждении организован внутренний финансовый контроль, призван оценить внутренний финансовый АУДИТ. Поэтому Стандарты ВФА – основа для организации не только аудита, но и внутреннего финансового контроля.3. Внутренний финансовый аудит (ВФА)
На бюджетные и автономные учреждения обязанность по осуществлению внутреннего финансового аудита не распространяется, поскольку они, повторимся, не являются участниками бюджетного процесса. А вот добровольно организовать у себя ВФА бюджетные/ автономные учреждения вполне могут.
Максимум важной и полезной информации, ответы на множество вопросов по различным видам контроля – в специальной Памятке для специалиста по финконтролю и аудиту в бюджетной сфере. Получите полный доступ на 3 дня бесплатно!
Важно понимать, что ВФА – это не контроль одного уровня над другим. Это своеобразное продолжение, следующая ступень внутреннего финансового контроля. Задача ВФА – сделать внутренний финансовый контроль максимально эффективным. Для этого аудиторы казенного учреждения оценивают, как работает ВФК в учреждении, есть ли какие-то слабые места, насколько такая система ВФК обеспечивает качественное исполнение бюджетных полномочий, достоверность бюджетной отчетности, эффективность использования бюджетных средств. Информацию обо всем этом аудиторы должны представить руководителю учреждения вместе с предложениями по повышению качества ВФК.
ВЕДОМСТВЕННЫЙ контроль
Он как раз представляет собой схему межуровневого контроля. Это контроль органа-учредителя в отношении подведомственных учреждений – и казенных, и бюджетных, и автономных. Проверять, как учреждения расходуют выделеные им средства (ЛБО и субсидии), как используется закрепленное за ними имущество, каково состояние финансово-хозяйственной деятельности учреждений и т.д. учредителя обязывают положения:
- Федерального закона от 12 января 1996 г. № 7-ФЗ «О некоммерческих организациях»
- Федерального закона от 3 ноября 2006 г. № 174-ФЗ «Об автономных учреждениях»
- Законов № 44-ФЗ и № 223-ФЗ о закупках;
- нормативных актов, принятых на уровне публично-правовых образований.
Непосредственно ведомственные проверки проводят контрольно-ревизионные отделы органа-учредителя либо специальные органы/ управления, например, в структуре местной администрации. Порядок осуществления ведомственного контроля определяют нормативные акты самих ведомств.
Внутренний ГОСУДАРСТВЕННЫЙ / МУНИЦИПАЛЬНЫЙ финансовый контроль
Добавляя к уже знакомому нам понятию внутреннего финансового контроля слово «государственный» или «муниципальный», получаем финансовый надзор на уровне соответственно субъекта РФ или муниципального образования. На федеральном уровне внутренний государственный/ муниципальный контроль осуществляет Казначейство, а на региональном и местном – органы государственного/ муниципального финконтроля субъектов РФ и муниципальных образований, например, департамент финансово-бюджетного надзора. Эти контролирующие структуры созданы внутри системы органов власти, потому и контроль – внутренний.
Внутренний государственный/ муниципальный контроль – это прежде всего проверка законности расходования бюджетных средств и целевого их использования. Но это не значит, что в рамках внутреннего государственного/ муниципального финансового контроля проверяют только получателей бюджетных средств – казенные учреждения. Объектами этого вида контроля являются все типы учреждений.
Необходимость проведения такого контроля установлена п. 3 ст. 265 Бюджетного кодекса. С 1 июля 2020 года органы внутреннего государственного/ муниципального финансового контроля должны осуществлять проверочные мероприятия в соответствии с федеральными стандартами. Учреждения в своей деятельности этими стандартами не руководствуются. Однако же учреждения могут и должны знать о своих правах и обязанностях при проведении контрольных мероприятий – они прописаны в Стандарте. Как и порядок обжалования результатов проверки, действий или бездействия контрольного органа – по этим вопросам есть специальный Стандарт.
Поднимается еще на ступень выше. Здесь – ВНЕШНИЙ государственный/ муниципальный финансовый контроль. Почему внешний? Потому что его осуществляют органы, созданные вне системы органов власти, – Счетная палата на федеральном уровне и контрольно-счетные органы (КСП) – на уровне регионов и муниципальных образований.
ВНЕШНИЙ государственный/ муниципальный финансовый контроль
Такой вид контроля установлен п. 2 ст. 265 Бюджетного кодекса. В рамках внешнего контроля проверять могут любые учреждения. Например, при обязательной внешней проверке годового отчета ГРБСа могут быть выборочно проверены АУ и БУ – получатели целевых субсидий или средств МБТ, предоставленных ГРБСу и затем распределенных учреждениям.
4.5. Внутренний финансовый контроль и внутрихозяйственный расчет коммерческих организаций (предприятий)
Система внутрихозяйственного расчета организуется руководством организации, и она предназначена для организации труда в подразделениях, контроля за исполнением распоряжений руководства, должностных обязанностей персонала, соблюдением дисциплины и является частью системы внутреннего контроля.
Система внутрихозяйственного расчета существует в каждой организации. Однако на одних организациях она функционирует эффективно, а в других — нет.
Внутрихозяйственный расчет — это система мер, организованных руководством организации и осуществляемых с целью поиска наиболее эффективных путей ведения и увеличения объемов производства, при сокращении себестоимости продукции, повышения производительности труда, рентабельности производства и благосостояния членов коллектива с помощью усиления заинтересованности в конечных результатах труда. Он предполагает выделение внутри организации подразделений, которые призваны, самостоятельно решать свои организационно-технические задачи. Внутренний контроль определяет законность хозяйственных операций и их экономическую целесообразность для организации.
Продукцию или услуги такие подразделения условно продают организации по учетным ценам, вычитая условную прибыль, т.е. в основе внутрихозяйственного коммерческого расчета лежат принципы такой системы, как «директ-кост», с элементами нормативного учета, который может, и не применятся. Производственная деятельность хозрасчетных подразделений планируется на год.
Объектами внутрихозяйственного расчета являются циклы деятельности организации — циклы снабжения, производства и реализации.
Целями организации внутрихозяйственного расчета являются:
— осуществление упорядоченной и эффективной деятельности организации;
— обеспечение соблюдения политики руководства каждым работником организации;
— обеспечение сохранности имущества организации.
Для достижения целей, организации системы внутрихозяйственного расчета необходимо решение отдельных задач. Руководство организации обязано обеспечить организацию и поддержание на должном уровне такой системы внутреннего контроля, которая являлась бы достаточной для того, чтобы:
— в бухгалтерскую (финансовую) отчетность было включено все, что должно быть включено, правильно определено, классифицировано, оценено и зарегистрировано;
— бухгалтерская (финансовая) отчетность давала верное и объективное представление об организации в целом;
— компьютерные программы, контролирующие функционирование учетной системы, включающие формирование первичных документов, их анализ и разноску по счетам, не могли быть сфальсифицированы;
— средства организации не могли быть незаконно присвоены или неэффективно использованы;
— все отклонения от планов своевременно выявлялись, анализировались, а виновные несли ответственность;
— внутренняя отчетность оперативно передавалась лицам, уполномоченным принимать управленческие решения, для ее оптимального использования.
Основными принципами хозяйственного расчета являются:
— коллективная оплата труда по конечным результатам с учетом личного вклада в общий результат измеряемого отработанным временем и качеством выполненных работ;
— полная самостоятельность в вопросах организации труда и распределения коллективного хозяйственного дохода;
— хозрасчетный доход, основанный на положениях, отраженных в договоре о переходе на хозяйственный расчет.
Внутренний финансовый контроль (аудит) организуется исходя из целей и задач управления организацией. Внутренний контроль осуществляется непрерывно. Отдельные контрольные мероприятия проводятся по мере надобности. Руководство организации самостоятельно устанавливает состав, сроки и периодичность контрольных процедур. Главный принцип организации внутреннего контроля — целесообразность и экономичность.
Внутренний финансовый контроль сводится к изучению хозяйственно-технологических связей, потоков ресурсов от организации к подразделению и, наоборот, отслеживанию оценки этих ресурсов, контролю нормативных показателей, отслеживанию отклонений от норм с выяснением причин, влияющих на эти отклонения, анализу номенклатуры затрат, которая не должна противоречить действующему законодательству.
Контролю подвергается документооборот между подразделениями и организацией, проверке подвергается определение валового дохода подразделения, исходя из стоимости произведенной продукции, работ, услуг в оценке по учетным ценам за вычетом стоимости ресурсов, отчислений в фонды, обязательных платежей. Остаток дохода и есть хозрасчетный доход, который направляется на выплату зарплаты.
Для того чтобы правильно, тщательно проконтролировать, необходимо понять специфику подразделения, то есть прежде чем приступить к осуществлению внутреннего контроля, нужно проработать всю документацию, регламентирующую деятельность такого подразделения, это могут быть решения, распоряжения, положения, внутренние локальные нормативные акты.
Осуществление внутреннего финансового контроля в организации также связано с обнаружением отклонений от принятых стандартов и нарушений принципов законности, эффективности и экономии расходования материальных ресурсов на возможно более ранней стадии. Это позволяет принять корректирующие меры, привлечь виновных к ответственности, получить компенсацию за причиненный ущерб, осуществить мероприятия, направленные на предотвращение нарушений в будущем.
Для предупреждения случаев мошенничества должна быть четкая организационная структура организации. Вероятность мошенничества значительно уменьшается, если каждый служащий предприятия знает, кто за какой участок работы отвечает. В этом случае гораздо легче проследить судьбу исчезнувших сумм и гораздо труднее безнаказанно совершить растрату или хищение.
В процессе контроля при внутрихозяйственном расчете перед осуществляющими его работниками ставится семь задач:
1) полнота учета данных (данные по всем хозяйственным операциям должны быть отражены в бухгалтерских регистрах и соответствовать задачам анализа);
2) точность учета данных (данные по всем хозяйственным операциям должны быть отражены в бухгалтерских регистрах правильно и в соответствующий временной промежуток);
3) законность хозяйственных операций (данные по всем хозяйственным операциям, записанные в бухгалтерских регистрах, должны отражать события экономического характера, которые действительно имели место, должны быть определенным образом организованы и утверждены персоналом, имеющим соответствующие полномочия);
4) полнота записей (данные, содержащиеся в архивах, документах и отчетах, должны отражать все хозяйственные операции);
5) точность ведения записей (данные по хозяйственным операциям должны быть отражены в нужных суммах);
6) хранение бухгалтерских документов на бумажных носителях и (или) в памяти ЭВМ;
7) защита активов.
Методы, используемые при осуществлении внутрихозяйственного расчета, весьма разнообразны и включают элементы таких методов, как:
— бухгалтерский финансовый учет (счета и двойная запись, инвентаризация и документация, балансовое обобщение);
— бухгалтерский управленческий учет (выделение центров ответственности, нормирование издержек); —
ревизия, контроль, аудит (проверка документов, проверка арифметических расчетов, проверка соблюдения правил учета отдельных хозяйственных операций, инвентаризация, устный опрос персонала, подтверждение и прослеживание);
— теория управления.
Все вышеперечисленные методы интегрируются в единую систему и используются в целях управления предприятием.
Нюансы внутрихозяйственного финансового контроля

Внутрихозяйственный финансовый контроль подразумевает под собой самый широкий спектр мероприятий в рамках управления компанией. Каковы наиболее примечательные нюансы соответствующих направлений менеджмента, расскажем в нашей статье.
Существует ли единый порядок осуществления внутреннего финансового контроля
В российской экономической теории существует большое количество подходов к пониманию термина «внутрихозяйственный финансовый контроль». Как правило, его отождествляют с понятием внутреннего финансового контроля, сущность и содержание которого могут предопределяться юридическим статусом организации, целями ее учреждения, особенностями деятельности и иными факторами. Так, в государственных структурах могут применяться одни подходы к организации соответствующего контроля, в частных — совершенно иные.
Но если попробовать найти общие моменты в трактовках сущности внутреннего финансового контроля, можно обратить внимание на то, что под таковым чаще всего понимается не перманентный процесс (контроль над), а перечень автономных мероприятий, реализуемых в рамках определенных сроков и при наличии конкретных задач (контрольная проверка, контрольный замер, контрольная закупка).
Кроме того, различные разновидности внутреннего финансового контроля имеют еще 1 значимый общий признак — в достаточной мере единообразную структуру. Порядок проведения соответствующего контроля в частных фирмах в целом схож с тем, который характерен для госструктур. Проведение финансового контроля в частных и государственных организациях чаще всего предполагает решение таких задач, как:
- формирование легитимизирующей документальной базы;
- определение перечня мероприятий по финансовому контролю;
- реализация соответствующих мероприятий и оформление результатов финансового контроля.
Рассмотрим ключевые нюансы внутрихозяйственного финансового контроля в корреляции с отмеченными элементами порядка его осуществления.
Положение о внутреннем финансовом контроле как главный легитимизирующий источник
Ключевым локальным источником права в части организации внутрихозяйственного финансового контроля правомерно считать положение о внутреннем финансовом контроле, утверждаемое руководством компании. Данный документ выполняет следующие основные функции:
- определяет основные цели, задачи и принципы внутрихозяйственного контроля;
- нормирует регламент его проведения;
- фиксирует права, обязанности, а также ответственность сотрудников фирмы — тех, кто является субъектом финансового контроля и тех, кто подпадает под проверки либо иным образом взаимодействует с проверяющими;
- устанавливает критерии оценки результатов внутрихозяйственного финансового контроля в организации.
Указанный спектр функций положения о внутреннем контроле, как правило, соответствует структуре данного документа, его основным разделам.
Таким образом, разработка положения — это 1-й этап осуществления финансового контроля внутри хозяйствующего субъекта. Следующая задача субъектов контроля — определение перечня мероприятий, которые необходимо провести.
Какими могут быть мероприятия внутреннего финансового контроля
Мероприятия в рамках внутрихозяйственного контроля, как правило, формируют следующие основные группы:
- мероприятия, связанные с проверкой документов (бухгалтерских, налоговых, управленческих и иных, имеющих отношение к управлению финансами в компании);
- мероприятия, связанные с проверкой инфраструктуры, которая задействуется в процессе финансового менеджмента;
- мероприятия, связанные с проверкой компетенции сотрудников, участвующих в управлении капиталом предприятия.
Конкретное содержание контрольных мероприятий предопределяется опять же спецификой деятельности организации, ее юридическим статусом и иными факторами, имеющими отношение к финансовым активностям хозяйствующего субъекта.
Отметим, что типовые виды мероприятий в рамках внутрихозяйственного финансового контроля могут фиксироваться в положении, сущность которого мы рассмотрели выше. Однако их конкретный перечень может утверждаться также в иных локальных НПА, например распоряжениях генерального директора.
После того как руководство фирмы завершило вышеописанные этапы внутрихозяйственного финансового контроля, возникает необходимость зафиксировать его результаты. Каковы особенности данного этапа финансового контроля?
Акт как основной инструмент фиксации результатов финансового контроля
В российской практике документооборота, а также законотворческой традиции сформировался подход, в соответствии с которым результаты тех или иных контрольных мероприятий чаще всего фиксируются в специальных актах.
Отметим, что единый акт внутреннего финансового контроля крайне редко используется российскими фирмами. Дело в том, что результаты проведения каждого из соответствующих мероприятий, как правило, наиболее наглядно выглядят в отдельных, самостоятельных актах.
Например, если речь идет об аудиторской проверке, то оформляется акт аудиторской проверки. Если осуществлялась контрольная закупка, оформляется акт о контрольной закупке. Каждый из соответствующих источников будет иметь при этом особую структуру.
Где можно ознакомиться с образцом акта внутреннего финансового контроля
Скачать образец 1 из наиболее востребованных актов, имеющих отношение к финансовому контролю, — акта аудиторской проверки, которая традиционно является 1 из главных контрольных мероприятий, в том числе для внутренних целей, вы можете на нашем сайте. В вашем распоряжении — документ в удобном формате Word.

Ознакомиться с полезными сведениями об аудиторских проверках в РФ вы можете в статьях:
- «Под обязательный аудит теперь подпадают все АО»
- «Проверьте, не обязателен ли для вас аудит»
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Финансовый контроль
Финансовый контроль на предприятии – система действий и операций по проверке финансовых и смежных вопросов деятельности субъектов хозяйствования специальными методами. Объектом финансового контроля являются денежные распределительные процессы при формировании и использовании финансовых ресурсов. В том числе в форме денежных средств на разных уровнях. Сфера финансового контроля охватывает все операции с использованием денег,в некоторых случаях без них (бартерные сделки). В процессе финансового контроля проверяют соблюдение целевого характера использования средств, пропорции перераспределения стоимости
валового общественного продукта национального дохода, разработку и исполнение бюджетов, платежеспособность, правильность уплаты налогов. В задачи финансового контроля входят обеспечение соблюдения законности финансовой деятельности, предупреждение неплатежеспособности и банкротства, выявление внутренних резервов, повышение эффективности работы предприятия посредством более рационального расходования ресурсов, проверка правильности ведения бухгалтерского учета, определение размеров ущерба, исследование возможной ответственности менеджеров. Законодательные и исполнительные органы власти контролируют деятельность всех экономических субъектов с применением особых методов. Проводится контроль
за соблюдением финансово-хозяйственного законодательства в процессе формирования и использования фондов денежных средств, оценка эффективности хозяйственных операций и целесообразности расходов. Финансовый контроль призван обеспечивать интересы и права государства и его учреждений. Финансовые нарушения влекут санкции и штрафы.
Финансовый контроль включает контроль со стороны кредитных учреждений и акционеров.
Применяется внутренний контроль – проверка эффективности использования денежных ресурсов (собственных, заемных. привлеченных), анализ и составление фактических финансовых результатов с прогнозируемыми, финансовую оценку результатов инвестиционных проектов, достоверность
финансовой отчетности, контроль за финансовым состоянием. Сфера государственного финансового контроля сужается. Он концентрируется на сфере экономических процессов, включая контроль за стоимостными пропорциями движения ВВП, денежной массой, формированием и использованием фондов денежных средств, поступающих в распоряжение государства. Расширяется сфера действия негосударственного финансового контроля со стороны аудиторских и страховых фирм, кредитных организаций. Созданы специальные контролирующие органы представительной власти. На уровне отдельных хозяйствующих субъектов происходит усиление внимания к финансовому обследованию инвестиционных проектов с привлечением специализированных консультационных фирм, инвестиционных банков и финансовых корпораций.
Финансовый контроль, проводимый до совершения финансовых операций, называется предварительным. Он проводится для предупреждения финансовых нарушений. Проводят разработку финансовых планов и смет, кредитных и кассовых заявок, финансовых разделов бизнес-планов, составление прогнозных балансов, учредительных договоров, договоров о совместной детельности.
Оперативный финансовый контроль проводится в момент совершения финансовых операций. Последующий финансовый контроль проводится путем анализа отчетной финансовой и бухгалтерской документации. В ходе проведения проверок на основе отчетной документации и расходных документов рассматривают отдельные вопросы финансовой деятельности и намечают меры по устранению выявленных нарушений. За деятельностью коммерческих банков надзор осуществляет Центральный банк России. Самый глубокий метод финансового контроля – ревизия.
Ревизии бывают полные и частичные, плановые и внеплановые, документальные и фактические.
Результаты ревизии оформляются актом, на основании которого принимаются меры по устранению нарушений, возмещению материального ущерба и привлечению виновных к ответственности.
Внутренний контроль в Учреждении. Зачем он нужен и как проводить?
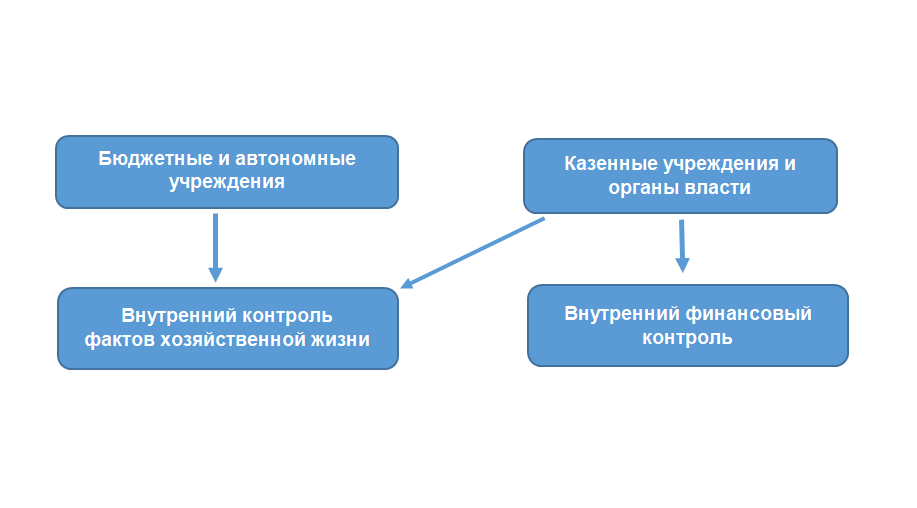
Внутренний контроль фактов хозяйственной жизни обязаны проводить все бюджетные, автономные, казенные учреждения и органы власти.
Цель контроля – проверить операции, которые влияют на финансовое положение, финансовый результат или движение денежных средств, минимизировать риски нарушений законодательства, в том числе бюджетного. Обязанность проводить внутренний контроль закреплена в статье 19 Закона от 06.12.2011 № 402-ФЗ, пунктах 20, 23 СГС «Концептуальные основы бухучета и отчетности», подпункте «е» пункта 9 СГС «Учетная политика, оценочные значения и ошибки».
Основной целью главного бухгалтера является определение функции контроля для сотрудников по их участку работы, чтобы они участвовали при внутренних проверках, а также разработка Порядка проведения внутреннего контроля и закрепить его в учетной политике.
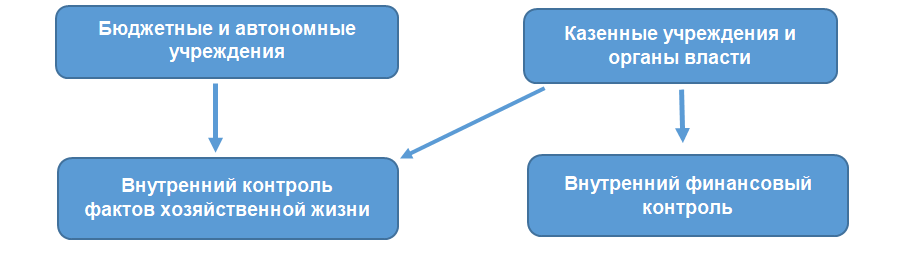
Выделяют два вида внутреннего контроля:
· внутренний контроль фактов хозяйственной жизни;
· внутренний финансовый контроль.
Выбор вида внутреннего контроля зависит от типа Учреждения. На схеме ниже представлено распределение видов контроля:
Чтобы начать процедуру внутреннего контроля необходимо разработать Порядок внутреннего контроля. Главный бухгалтер самостоятельно решает, в каком формате создать данный нормативный документ, опираясь на положения бюджетного законодательства – федеральных стандартов бухучета государственных финансов, правовых актов вышестоящих органов (письма Минфина от 03.08.2020 от 02-02-05/67988, от 17.12.2019 № 02-02-05/98727). Например, оформите порядок отдельным Положением о внутреннем контроле, приложением к учетной политике или как раздел единого ее текста.
Порядок ВК должен включать следующие основные нюансы проверки:
· Главные задачи и цели мероприятий.
· Применяемые методики и процедуры.
· Объекты и субъекты мероприятия.
· Порядок оформления итоговых результатов и исправления обнаруженных нарушений.
· Ответственность лиц, по вине которых допущены искажения, неточности, нарушения.
Следующим шагом в работе главного бухгалтера является определение внутренней системы контроля: виды, способы, методы, программы автоматизации.
Процедура контроля
Контроль, как правило, проводят двумя способами: сплошным или выборочным.
При сплошной проверке контролируют каждую операцию или действие по формированию документа.
Выборочный способ – это контроль отдельной операции или действия.
Выбор варианта построения контроля зависит от предполагаемого объема работ, финансовых и организационных возможностей учреждения, структурных особенностей учреждения, компетентности специалистов и т. д.
При этом внутренний контроль должен включать в себя следующие его виды.

Таким образом, предварительный и текущий контроль будут вестись непосредственно работниками учреждения в рамках осуществления ими своих должностных обязанностей, а последующий контроль может проводиться как отделом контроля (ревизором), так и комиссией по внутреннему контролю.
В идеале необходимо сделать так, чтобы в учреждении осуществлялись все типы контроля:
· установить процедуры согласования определенной документации как с юридическими службами и другими заинтересованными подразделениями, так и с соответствующими заместителями руководителя учреждения;
· возложить на работников финансовых и других служб обязанность осуществления текущего контроля за составляемой ими финансовой документацией;
· создать в учреждении отдел финансового контроля (ввести должность ревизора) или комиссию по осуществлению финансового контроля.
Процедуру внутреннего контроля можно проводить с использованием различных программных средств, которые могут автоматизировать проверку документов без участия сотрудников. Контрольные процедуры делятся:
· на визуальные – контроль проводят сотрудники без программных средств;
· автоматические – действия выполняет программа без участия сотрудников. Например, программы проводят автоматическую проверку реквизитов документов, контроль введенных сумм, автоматическую сверку данных;
· смешанные – контроль проводят сотрудники с помощью специальных программ.
Какие документы оформлять по контролю
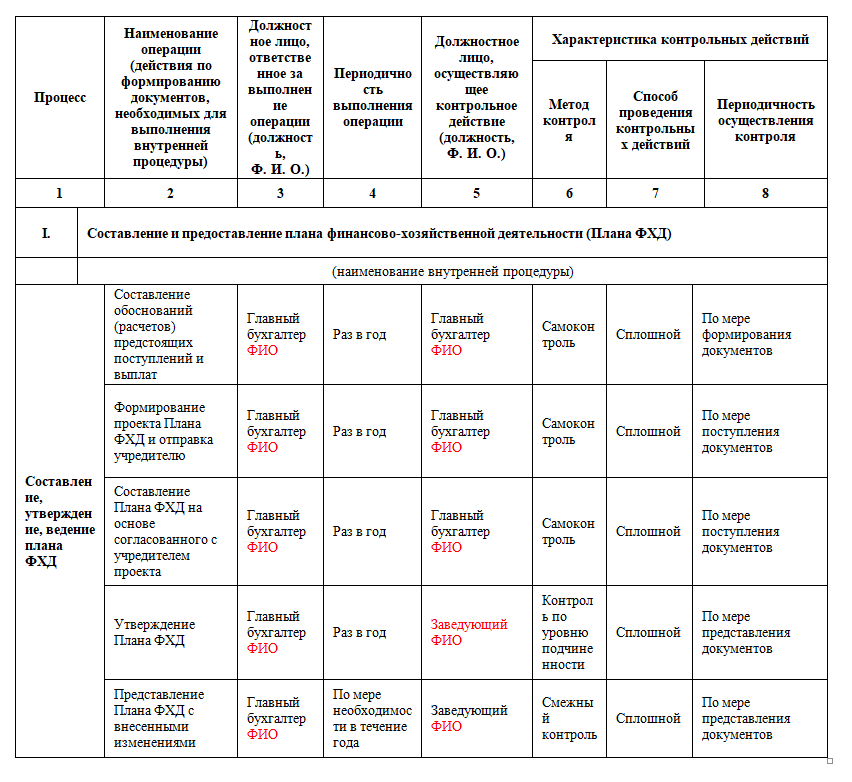
1. Карта внутреннего финансового контроля
Контроль проводите по картам внутреннего контроля – это плановый документ для контрольных мероприятий. Порядок ведения утвердите самостоятельно. На практике учреждения формируют карты при подготовке к контрольным мероприятиям ежегодно, до начала очередного года.
Предлагаем шаблон карты внутреннего контроля, разработанный Панариной Ларисой, который четко и в полной мере отражает все процессы бухгалтерского учета с конкретизацией операций, которые необходимо проконтролировать с указанием периодичности, методов и способов контроля, ответственных лиц.
График-карта проведения внутренних проверок финансово-хозяйственной деятельности Учреждения
на 20__ год №__
 2. Журнал внутреннего финансового контроля
Если во время внутреннего контроля нашли нарушения или ошибки, перенесите данные в журнал внутреннего финансового контроля (ЖВФК). Порядок ведения утвердите самостоятельно, в том числе правила отражения сведений по гостайне. На практике учреждения заносят в журнал информацию по всем контрольным действиям и их результатам. 3. Отчет о результатах контроля
На основании данных журнала оформите отчет о результатах контроля. Порядок, как его формировать и в какие сроки, установите сами. В отчете укажите характеристику состояния деятельности по проверенным направлениям, выявленные нарушения и недостатки в работе учреждения, отразите общие результаты проверки.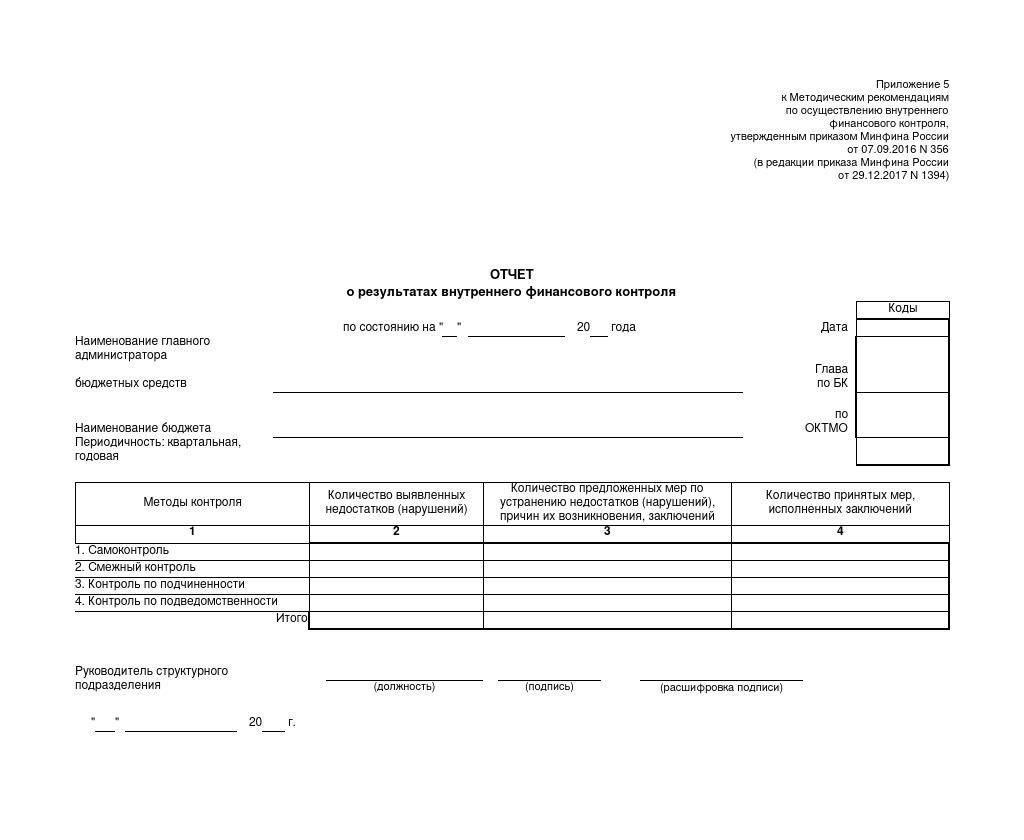 4. Отражение результатов контроля
В зависимости от видов контроля оформите документы по результатам проверок. По итогам предварительного и текущего контроля составьте протокол проведения внутренней проверки.
По итогам последующего контроля результаты ревизии и проверки оформите в виде акта. Акт и протокол составьте в произвольной форме.
Положение о внутреннем финансовом контроле
Выбор варианта построения контроля зависит от предполагаемого объема работ, финансовых и организационных возможностей учреждения (не всегда есть возможность вводить дополнительные ставки), структурных особенностей учреждения, компетентности специалистов и т. д.
При этом внутренний финансовый контроль должен включать в себя следующие его виды.
Такой контроль должен осуществляться перед совершением хозяйственных операций. Он позволяет определить, насколько целесообразной и правомерной будет та или иная операция. Так, контрольными мероприятиями, относящимися к предварительному контролю, являются анализ соответствия заключаемых договоров утвержденному плану финансово-хозяйственной деятельности, проверка бюджетной, финансовой, статистической, налоговой и другой отчетности до ее утверждения или подписания и т. д.
Данный вид контроля заключается в проведении повседневного анализа соблюдения процедур исполнения бюджета, составления бюджетной (бухгалтерской) отчетности и ведения бюджетного (бухгалтерского) учета, оценке эффективности и результативности расходования денежных средств для достижения целей, задач и целевых прогнозных показателей подразделениями учреждения (филиалами и представительствами)
Этот контроль проводится по итогам совершения хозяйственных операций путем анализа и проверки бухгалтерской документации и отчетности, осуществления инвентаризаций и иных необходимых процедур
Таким образом, предварительный и текущий контроль будут вестись непосредственно работниками учреждения в рамках осуществления ими своих должностных обязанностей, а последующий контроль может проводиться как отделом контроля (ревизором), так и комиссией по внутреннему контролю.
В идеале необходимо сделать так, чтобы в учреждении осуществлялись все типы контроля:
- установить процедуры согласования определенной документации как с юридическими службами и другими заинтересованными подразделениями, так и с соответствующими заместителями руководителя учреждения;
- возложить на работников финансовых и других служб обязанность осуществления текущего контроля за составляемой ими финансовой документацией;
- создать в учреждении отдел финансового контроля (ввести должность ревизора) или комиссию по осуществлению финансового контроля.
Структурные подразделения учреждения организуют внутренний финансовый контроль на следующих уровнях:
- уровень сотрудника – контрольные функции исполняются в рамках должностных обязанностей в соответствии с принципами системности, непрерывности, оперативности и массовости;
- уровень структурного подразделения – регулярные операции и процедуры внутреннего финансового контроля проводятся сотрудниками отдела, сотрудниками, старшими по должности, и начальниками отделов.
Выбранный способ осуществления контроля необходимо закрепить в положении о порядке осуществления внутреннего финансового контроля, при этом деятельность отдела внутреннего контроля (ревизора) будет регламентироваться также положением об отделе внутреннего контроля.
К сведению
Данный документ утверждается приказом руководителя учреждения и является важным правовым актом, определяющим порядок образования, правовое положение, обязанности, организацию работы отдела внутреннего контроля (ревизора).
Разграничение полномочий и ответственности органов, задействованных в функционировании системы внутреннего контроля, определяется внутренними документами учреждения, в том числе положениями о соответствующих структурных подразделениях, а также организационно-распорядительными документами учреждения и должностными инструкциями работников.
При разработке названных документов необходимо установить права и обязанности проверяющих и сотрудников отделов, которых будут затрагивать проверки.
Далее приведем пример положения о внутреннем контроле в учреждении, в котором отсутствует отдел внутреннего контроля.
________________ / И. И. Иванов /
«31» декабря 2016 года
Положение о внутреннем финансовом контроле
1. Общие положения
1.1. Настоящее Положение разработано в соответствии с законодательством РФ (Федеральным законом от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», Приказом Минфина РФ от 01.12.2010 № 157н «Об утверждении Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений и Инструкции по его применению») и уставом учреждения. Положение о внутреннем финансовом контроле устанавливает единые цели, правила и принципы организации и проведения мероприятий внутреннего финансового контроля в учреждении.
1.2. Целями внутреннего финансового контроля являются подтверждение достоверности бюджетного учета и отчетности учреждения, соблюдение действующего законодательства РФ, регулирующего порядок осуществления финансово-хозяйственной деятельности. Система внутреннего контроля призвана обеспечить:
- точность и полноту документации бухгалтерского учета;
- своевременность подготовки достоверной бухгалтерской отчетности;
- предотвращение ошибок и искажений;
- исполнение приказов и распоряжений руководителя учреждения;
- выполнение планов финансово-хозяйственной деятельности (бюджетной сметы) учреждения;
- сохранность имущества учреждения.
1.3. Задачами внутреннего контроля являются:
- установление соответствия проводимых финансовых операций в части финансово-хозяйственной деятельности и их отражения в бюджетном учете и отчетности требованиям нормативных правовых актов;
- установление соответствия осуществляемых операций регламентам, полномочиям сотрудников;
- соблюдение установленных технологических процессов и операций при осуществлении функциональной деятельности;
- анализ системы внутреннего контроля учреждения, позволяющий выявить существенные аспекты, влияющие на ее эффективность.
1.4. Внутренний контроль в учреждении должен основываться на следующих принципах:
- принцип законности – неуклонное и точное соблюдение всеми субъектами внутреннего контроля норм и правил, установленных нормативным законодательством РФ;
- принцип независимости – субъекты внутреннего контроля при выполнении своих функциональных обязанностей независимы от объектов внутреннего контроля;
- принцип объективности – внутренний контроль осуществляется с использованием фактических документальных данных в порядке, установленном законодательством РФ, путем применения методов, обеспечивающих получение полной и достоверной информации;
- принцип ответственности – каждый субъект внутреннего контроля за ненадлежащее выполнение контрольных функций несет ответственность в соответствии с законодательством РФ;
- принцип системности – проведение контрольных мероприятий всех сторон деятельности объекта внутреннего контроля и его взаимосвязей в структуре управления.
1.5. При осуществлении мероприятий внутреннего контроля лица, его проводящие, могут использовать:
- общенаучные методические приемы контроля (анализ, синтез, индукцию, дедукцию, редукцию, аналогию, моделирование, абстрагирование, эксперимент и др.);
- эмпирические методические приемы контроля (инвентаризацию, контрольные замеры работ, контрольные запуски оборудования, формальную и арифметическую проверки, встречную проверку, способ обратного счета, метод сопоставления однородных фактов, служебное расследование, экспертизы различных видов, сканирование, логическую проверку, письменный и устный опросы и др.);
- специфические приемы смежных экономических наук (приемы экономического анализа, экономико-математические методы, методы теории вероятностей и математической статистики).
1.6. Внутренний контроль в учреждении могут осуществлять:
- комиссия по внутреннему контролю;
- сторонние организации или внешние аудиторы, привлекаемые для целей проверки финансово-хозяйственной деятельности учреждения.
2. Организация внутреннего финансового контроля
2.1. Внутренний финансовый контроль в учреждении осуществляется в формах предварительного, текущего и последующего контроля.
2.1.1. Предварительный контроль осуществляется до начала совершения хозяйственной операции. Он позволяет определить, насколько целесообразной и правомерной будет та или иная операция. Предварительный контроль осуществляют руководитель учреждения, его заместители, главный бухгалтер и сотрудники юридического отдела. В рамках предварительного контроля проводятся следующие действия:
- контроль за составлением финансово-плановых документов (расчетов потребности в финансовых средствах, плана финансово-хозяйственной деятельности и др.). Данные действия осуществляются руководителем, главным бухгалтером;
- их визирование, согласование и урегулирование разногласий;
- проверка и визирование проектов договоров (контрактов) специалистами юридической службы и главным бухгалтером;
- предварительная экспертиза документов (решений), связанных с расходованием финансовых и материальных средств, осуществляемая консультантом по финансам и экономике, главным бухгалтером, руководителями подразделений, комиссией по внутреннему контролю.
2.1.2. Текущий контроль заключается в проведении повседневного анализа соблюдения процедур исполнения бюджета, составления бюджетной (бухгалтерской) отчетности и ведения бюджетного (бухгалтерского) учета, осуществлении мониторингов целевого расходования средств областного (федерального или муниципального) бюджета подведомственными учреждениями, оценке эффективности и результативности расходования средств бюджета для достижения целей, задач и целевых прогнозных показателей подразделениями управления, подведомственными учреждениями.
В ходе текущего контроля осуществляются следующие мероприятия:
- проверка расходных денежных документов до их оплаты (расчетно-платежных ведомостей, платежных поручений, счетов и т. п.). Фактом контроля является разрешение документов к оплате;
- проверка наличия денежных средств в кассе;
- проверка полноты оприходования полученных в банке наличных денежных средств;
- проверка наличия у подотчетных лиц полученных под отчет денежных средств и (или) оправдательных документов;
- контроль за взысканием дебиторской и погашением кредиторской задолженности;
- сверка аналитического учета с синтетическим учетом (оборотная ведомость);
- проверка фактического наличия материальных средств.
Ведение текущего контроля осуществляется на постоянной основе специалистами отделов бухгалтерского учета и отчетности учреждения, экономического отдела, заместителем руководителя учреждения, ответственным за финансово-экономический блок, комиссией по внутреннему контролю.
2.1.3. Последующий контроль проводится по итогам совершения хозяйственных операций. Он осуществляется путем анализа и проверки бухгалтерской документации и отчетности, проведения инвентаризаций и иных необходимых процедур. Для проведения последующего контроля в учреждении создается комиссия по внутреннему контролю, состав которой определяется в приложении к данному Положению. Состав комиссии может меняться.
Методами последующего контроля являются:
- инвентаризация;
- внезапная ревизия кассы;
- проверка поступления, наличия и использования денежных средств в учреждении;
- документальные проверки (ревизии) завершенных операций финансово-хозяйственной деятельности учреждения.
Система контроля состояния бюджетного (бухгалтерского) учета включает в себя проверку:
- соблюдения требований законодательства РФ, регулирующего порядок осуществления финансово-хозяйственной деятельности;
- точности и полноты составления документов и регистров бухгалтерского учета;
- предотвращения возможных ошибок и искажений в учете и отчетности;
- исполнения приказов и распоряжений руководства;
- сохранности финансовых и нефинансовых активов учреждения.
2.2. Последующий контроль осуществляется путем проведения как плановых, так и внеплановых проверок. Плановые проверки проводятся с периодичностью, установленной планом проверок, утвержденным руководителем учреждения.
Основными объектами плановой проверки являются:
- соблюдение законодательства РФ, регулирующего порядок ведения бухгалтерского учета, и норм учетной политики;
- правильность и своевременность отражения всех хозяйственных операций в бюджетном учете;
- полнота и правильность документального оформления операций;
- своевременность и полнота проведения инвентаризаций;
- достоверность отчетности.
В ходе проведения внеплановой проверки осуществляется контроль по вопросам, в отношении которых есть информация о возможных нарушениях.
2.3. Лица, ответственные за проведение проверки, осуществляют анализ выявленных нарушений, определяют их причины и разрабатывают предложения для принятия мер по их устранению и недопущению в дальнейшем.
Результаты проведения предварительного и текущего контроля оформляются в виде служебных записок на имя руководителя учреждения, которые могут содержать перечень мероприятий по устранению недостатков и нарушений, если таковые были выявлены, а также рекомендации по недопущению возможных ошибок.
2.4. Результаты проведения последующего контроля оформляются в виде акта, который подписывается всеми членами комиссии и направляется с сопроводительной служебной запиской руководителю учреждения. Акт проверки должен включать в себя следующие сведения:
- программу проверки (утверждается руководителем учреждения);
- характер и состояние систем бухгалтерского учета и отчетности;
- виды, методы и приемы, применяемые в процессе проведения контрольных мероприятий;
- анализ соблюдения законодательства РФ, регламентирующего порядок осуществления финансово-хозяйственной деятельности;
- выводы о результатах проведения контроля;
- описание принятых мер и перечень мероприятий по устранению недостатков и нарушений, выявленных в ходе последующего контроля, рекомендации по недопущению возможных ошибок.
Работники учреждения, допустившие недостатки, искажения и нарушения, в письменной форме представляют руководителю учреждения объяснения по вопросам, относящимся к результатам проведения контроля.
2.5. По результатам проведения проверки главный бухгалтер учреждения (или лицо, уполномоченное руководителем учреждения) разрабатывает план мероприятий по устранению выявленных недостатков и нарушений с указанием сроков и ответственных лиц, который утверждается руководителем учреждения.
По истечении установленного срока главный бухгалтер незамедлительно информирует руководителя учреждения о выполнении мероприятий или их неисполнении с указанием причин неисполнения.
3. Субъекты внутреннего контроля
3.1. В систему субъектов внутреннего контроля входят:
- руководитель учреждения и его заместители;
- комиссия по внутреннему контролю;
- руководители и работники учреждения на всех уровнях;
- сторонние организации или внешние аудиторы, привлекаемые для целей проверки финансово-хозяйственной деятельности учреждения.
3.2. Разграничение полномочий и ответственности органов, задействованных в функционировании системы внутреннего контроля, определяется внутренними документами учреждения, в том числе положениями о соответствующих структурных подразделениях, а также организационно-распорядительными документами учреждения и должностными инструкциями работников.
4. Права и обязанности субъектов контроля
4.1. В ходе осуществления внутреннего финансового контроля субъекты контроля имеют право:
- на доступ к документам, базам данных и регистрам, непосредственно связанным с вопросами проведения контрольного мероприятия;
- на получение информации по вопросам, включенным в программу контрольного мероприятия;
- на получение от должностных лиц учреждения письменных объяснений по вопросам, входящим в программу контрольного мероприятия;
- на беспрепятственный допуск (с соблюдением установленного порядка) во все служебные помещения субъекта внутреннего контроля;
- на расширение круга направлений (вопросов) проверки в случае необходимости такого расширения при выполнении основного задания.
4.2. Субъекты контроля обязаны:
- обладать необходимыми профессиональными знаниями и навыками;
- исполнять обязанности, предусмотренные должностными инструкциями и положением о структурном подразделении;
- соблюдать при осуществлении своей деятельности требования законодательства РФ;
- обеспечивать сохранность и возврат полученных в объекте внутреннего контроля оригиналов документов;
- соблюдать конфиденциальность полученной информации в связи с исполнением должностных обязанностей;
- оформлять материалы проверки в соответствии с установленными требованиями.
5.1. Субъекты внутреннего контроля в рамках своей компетенции и в соответствии со своими функциональными обязанностями несут ответственность за разработку, документирование, внедрение, мониторинг и развитие внутреннего контроля во вверенных им сферах деятельности.
5.2. Ответственность за организацию и функционирование системы внутреннего контроля возлагается на заместителя руководителя учреждения, ответственного за финансово-экономический блок.
5.3. Лица, допустившие недостатки, искажения и нарушения, несут дисциплинарную ответственность в соответствии с требованиями Трудового кодекса РФ.
6. Оценка состояния системы финансового контроля
6.1. Оценка эффективности системы внутреннего контроля в учреждении осуществляется субъектами внутреннего контроля и рассматривается на специальных совещаниях, проводимых руководителем учреждения.
6.2. Непосредственная оценка адекватности, достаточности и эффективности системы внутреннего контроля, а также контроль за соблюдением процедур внутреннего контроля осуществляются комиссией по внутреннему контролю.
В рамках указанных полномочий комиссия по внутреннему контролю представляет руководителю учреждения результаты проверок эффективности действующих процедур внутреннего контроля и (в случае необходимости) разработанные совместно с главным бухгалтером предложения по их совершенствованию.
7. Заключительные положения
7.1. Все изменения и дополнения к настоящему Положению утверждаются руководителем учреждения.
7.2. Если в результате изменения действующего законодательства РФ отдельные статьи настоящего Положения вступят с ним в противоречие, эти статьи утрачивают силу и преимущественную силу имеют положения действующего законодательства РФ.
к Положению о внутреннем финансовом контроле
Комиссия по внутреннему контролю
Руководитель отдела бухгалтерского учета – главный бухгалтер