В какой форме указывать адрес в чеке ККТ?
В п. 1 ст. 4.7 Федеральный закон от 22 мая 2003 г. № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении расчетов в Российской Федерации» предусмотрены критерии отражения на кассовом чеке (БСО) реквизитов место (адрес) осуществления расчета, а именно:
- при расчете в зданиях и помещениях – адрес здания и помещения с почтовым индексом;
- при расчете в транспортных средствах – наименование и номер транспортного средства, адрес организации либо адрес регистрации ИП;
- при расчете в сети «Интернет» – адрес сайта пользователя.
Закон № 54-ФЗ не содержит иных требований к реквизиту место (адрес) осуществления расчета (Письмо Федеральной налоговой службы от 22 июня 2021 г. № АБ-4-20/8749@).
Между тем, в Государственном адресном реестре (ГАР) содержатся сведения об адресе в двух структурах: с указанием муниципального деления и с указанием административно-территориального деления. При этом портал федеральной информационной адресной системы на сайте ФНС России поддерживает возможность просмотра содержащихся в ГАР сведений об адресах объектов адресации как в соответствии с принципами муниципального деления, так и административно-территориального деления.
Все важные документы и новости о коронавирусе COVID-19 – в ежедневной рассылке Подписаться
По мнению ФНС России, на сформированном пользователем кассовом чеке (БСО) место (адрес) осуществления расчета должен быть указано таким образом, чтобы у налоговых органов была возможность четко идентифицировать адрес установки (применения) ККТ.
Таким образом, отражение на чеке ККТ реквизитов место (адрес) расчета в административно-территориальном делении или в муниципальном делении не является нарушением, влекущем ответственность по ч. 4 ст. 14.5 КоАП.
Регистрации ККТ в ФНС
Стоит сразу отметить, что налогоплательщик может лично обратиться в любую налоговую на территории страны и зарегистрировать ККТ на месте, а также зарегистрировать кассу из личного кабинета оператора фискальных данных.
Рассмотрим же онлайн-регистрацию ККТ через личный кабинет на сайте ФНС.
Перед регистрацией кассового аппарата необходимо:
- заключить договор с ОФД
Оператор фискальных данных (офд) — это юридическое лицо, созданное специально для осуществления приема, обработки, хранения и передачи фискальных данных в Федеральную налоговую службу (ФНС) - убедиться в том, что у Вас имеется квалифицированная электронная подпись, если нет, то приобрести ее.
Чтобы зарегистрировать кассу, вам нужно зайти в личный кабинет налогоплательщика на сайте www.nalog.ru . Стоит обратить внимание что для юридических лиц и индивидуальных предпринимателей налоговая предусматривает два различных входа в кабинет.

При входе в личный кабинет юридического лица или индивидуального предпринимателя необходимо сделать проверку выполнения необходимых условий доступа к личному кабинету. При наличии на компьютере действующей электронной подписи, обновленной ОС (не ниже версии Windows 7 SP1) проверка проходит без каких-либо проблем. И Вы попадаете в личный кабинет.

Далее, выбираем раздел «Учет контрольно-кассовой техники», где попадаем на страницу, в которой есть кнопка «Зарегистрировать ККТ».
При нажатии на эту кнопку появляется окошко «Заполнить параметры заявления вручную». Нажимаем и получаем форму заполнения заявления о регистрации (перерегистрации ККТ).
В заявлении нужно будет указать:
- адрес места установки (применения) ККТ, причем адрес вводится по ФИАС;
- наименование места установки ККТ;
- указать заводской номер и выбрать модель ККТ;
- указать заводской номер ФН и выбрать его модель.

Далее необходимо будет ввести сведения использования ККТ. По умолчанию ни одно из полей не выбрано.
После заполнения сведений об использовании ККТ необходимо будет выбрать оператора фискальных данных, с которым у Вас заключен договор. И нажать на кнопку «Подписать и отправить», тем самым Вы подтверждаете, что данные заполнены корректно и Ваше заявление отправляется на обработку.

Через некоторое время ИФНС присвоит Вашей ККТ регистрационный номер и можно будет провести процедуру фискализации кассового аппарата. Эта процедура состоит в указании данных из кабинета ФНС в кассовом аппарате через специальное программное обеспечение, которое поставляет производитель контрольно-кассовой техники.
Стоит отметить, что если при введении регистрационного номера и ИНН Вы ошибаетесь хотя бы в одной цифре, то фискальный накопитель станет недействительным, негодным к дальнейшей эксплуатации!
По итогу данной процедуры фискализации, ККТ распечатает отчет о регистрации ККТ, данные из которого необходимо ввести в личном кабинете ФНС при нажатии на кнопку «Завершить регистрацию» в карточке ККТ.

Далее выбираем «Подписать и отправить» и получаем зарегистрированный кассовый аппарат на стороне ФНС.
Так же в кабинете налоговой можно распечатать карточку регистрации ККТ. Данный документ доступен в формате PDF и подписан электронной подписью.
Какой адрес указывается при регистрации кассы для дистанционной торговли

Современная дистанционная торговля чаще всего ведется через интернет. Покупатель смотрит каталог на сайте и там же оплачивает желаемый товар. А продавец должен сформировать кассовый чек на полученную оплату. Но вот вопрос: что указывать в строке «адрес расчета» при дистанционной торговле?
Что собой представляет дистанционная торговля
Ошибочно считать, что это – только продажа через интернет. В законе «О защите прав потребителей» №2300-1 перечислено несколько вариантов дистанционной торговли (п. 1 статьи 26.1 – ССЫЛКА ), в частности:
- применение каталогов, буклетов, различных проспектов, фотографий, где не только показываются сами товары, но и дается их описание. Причем ознакомление с описанием товаров может происходить, например, в торговом зале;
- использование средств связи для ознакомления с видом товара, с его описанием. В качестве средств связи выступают радиосвязь, телеканалы, почтовые службы, в том числе сайты в сети интернет.
Кроме того, главное условие торговли для признания ее дистанционной – отсутствие возможности прямого знакомства покупателя и товара, или его образца. Т.е. продавец в этот момент может непосредственно контактировать с клиентом, например, предлагая ему товарные каталоги в торговом зале или в офисе. Таким образом, интернет – это лишь один из дистанционных способов продаж.
Какой адрес указывается при регистрации онлайн-кассы для дистанционной торговли
К расчетам закон 54-ФЗ относит выплату и получение денег, в том числе за товары. Причем в качестве оплаты могут приниматься не только деньги, но и встречные предоставления в виде тех же самых товаров. Указанные операции обязательно где-то протекают – через сайт, в торговом зале и т.д. Иными словами, по какому-то адресу. Но адрес расчетов для целей закона 54-ФЗ – это локация, где происходит не сама продажа, а расчет за товары (п. 1 статьи 4.7, закона 54-ФЗ – ССЫЛКА ), в частности:
- если расчеты ведутся дистанционно (через интернет), местом расчета признается сайт продавца, через который и производятся все платежи;
- если оплата за товар происходит в любых зданиях, помещениях, тогда местом расчета является адрес этих самых строений (помещений);
- если же расчеты проходят в рамках развозной торговли, тогда для целей 54-ФЗ местом расчета «назначается» транспорт, используемый для данной деятельности.
Каждый из этих вариантов реализации расчетов доступен и для дистанционной торговли. Не забываем, что формулировка «дистанционный» относится не к расчетам, а к знакомству с товаром . Так, расчеты могут протекать и с участием курьера (уполномоченного лица продавца), который привез товар, выбранный на сайте продавца.
Поэтому важно перед регистрацией онлайн-кассы в ФНС определиться в каком формате при дистанционных продажах будут осуществляться расчеты. Ведь сведения об адресе расчетов первоначально указываются в заявлении на регистрацию ККТ (п. 2 ст. 4.2 закона 54-ФЗ; приказ ФНС от 29.05.2017 №ММВ-7-20/484@ — ССЫЛКА ). Далее – реквизит с адресом расчетов попадает в конечный кассовый чек, который передается клиенту. Имейте в виду: ошибочное отражение обязательного реквизита в кассовом чеке – это фактически отсутствие такого реквизита. А значит, — штраф, который накладывается по статье 14.5 КоАП (часть 4 – ССЫЛКА ).
Но не стоит забывать еще и про такой реквизит, как «Место установки/применения» кассы (в заявлении на регистрацию – это строка 60, раздел 1).
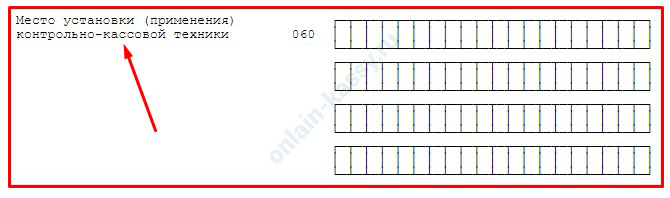
В данной строке согласно Приказу ФНС № ММВ-7-20/484@ как раз и указывается фактическое место эксплуатации онлайн-кассы в момент платежа:
- если расчеты ведутся с участием электронного средства платежа (без прямого взаимодействия покупателя и пользователя ККТ либо его уполномоченного лица) и с применением устройств, имеющих подключение к Интернету и поддерживающих дистанционный контакт покупателя и продавца (или уполномоченного продавцом лица), тогда в поле 60 ставится адрес (или адреса) сайта продавца;
- если оплата принимается в капитальном объекте (здание, строение, и т.д.), тогда в поле 60 прописывается местоположение данного объекта (где и происходит фактическое применение ККТ), включая почтовый индекс;
- при развозной торговле (в частности) в поле 60 пишется название марки автомобиля, его модель и госномер.
А вот по строке 50 заявления на регистрацию ККТ ставится адрес юридического лица или ИП (продавца). Аналогично «адрес» и «место» расчета должны отражаться и в кассовом чеке.
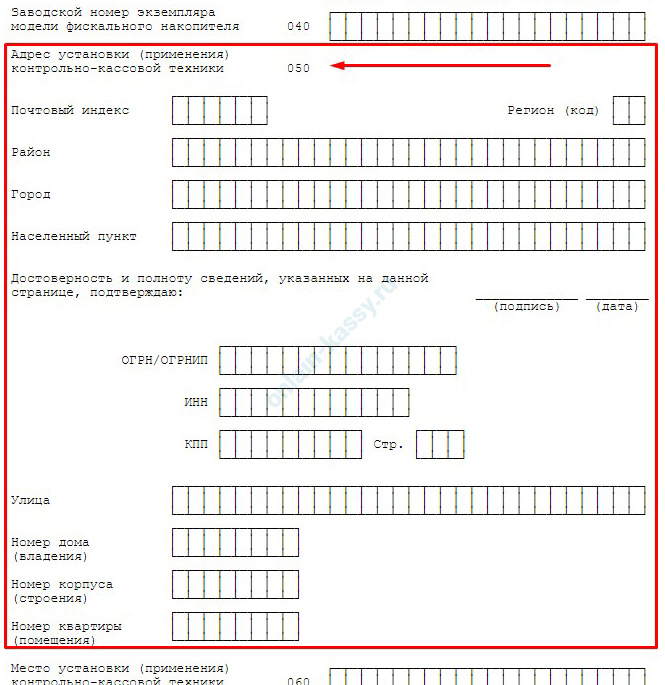
Например, товар выбран по каталогу, привезен из другого города, а получен и оплачен в офисе местного отделения компании-продавца. Тогда в кассовом чеке по строке «адрес» ставится адрес регистрации филиала, принявшего оплату за товар, а в графе «место» – локация с почтовым индексом, где будет фактически совершаться платеж. Если платеж совершен на сайте продавца, а сам товар получен на Почте или в офисе перевозчика, тогда в чеке указывается адрес регистрации продавца, а «место расчета» — его сайт.
Если «адрес расчетов» регулярно меняется
Перерегистрация ККТ необходима, когда первоначальные сведения, отраженные в регистрационном заявлении, изменились (абз. 3 п. 4 ст. 4.2, 54-ФЗ – ССЫЛКА ). Таким образом, если адрес расчетов меняется, следует заявить об этом в любом налоговом органе с указанием нового адреса применения ККТ. Однако в случае дистанционной продажи «расчетный» адрес может меняться слишком часто.
Закон «О ККТ» (п. 5.6 ст. 1.2 закона 54-ФЗ – ССЫЛКА ) разрешает при дистанционной торговле использовать ККМ за пределами адреса расчетов, отраженного при регистрации онлайн-кассы. Таким образом, в этом случае тег 1009 (адрес расчетов) можно не менять при формировании очередного чека. Достаточно указать тот адрес, который зафиксирован при регистрации ККТ. Об этом напоминает и ФНС в своем письме № АБ-4-20/1680@ от 11.02.2021 – ССЫЛКА .
Если расчеты ведутся с участием курьера
Это как раз тот случай, когда не адрес расчетов, а «место» будет меняться постоянно. Поэтому при регистрации мобильного кассового аппарата для курьера необходимо будет пометить, что ККТ участвует в разносной и/или в развозной торговле. Данная информация обязательна к отражению в случае любого варианта применения онлайн-кассы вне места регистрации согласно приказу ФНС №ММВ-7-20/484@ от 29.05.2017.
И тогда в чеке, который выдается курьером при получении оплаты за товар, отражается адрес основной регистрации фирмы или предпринимателя («адрес расчета»); марка, модель и госномер машины, принадлежащей курьеру («место расчета»). Адрес фирмы или ИП (пользователей ККТ) указывается в регистрационном заявлении по строке 50 (раздел 1). А в строке 60 заявления «Место установки/применения ККТ» — реквизиты автомобиля курьера. В чеке адрес и место использования ККТ должны быть аналогичны тем данным, какие указаны при регистрации онлайн-кассы.
Вывод
Адрес и место расчета – это разная информация при дистанционной торговле. К «адресу» относится адрес регистрации фирмы или ИП, а к «месту» — локация, где фактически и происходит оплата. И в таком же значении эти реквизиты должны отражаться в чеке.
Большинство предпринимателей, которые осуществляют прием платежей на сайте, используют интернет-эквайринг от различных сервисов.
Новые санитарные правила для предприятий торговли внесли ряд изменений в работу продуктовых магазинов.
Копию кассового чека https://onlain-kassy.ru/normativ/kom/dublikat-kassovogo-cheka.html можно запросить в магазине или у оператора фискальных данных.
Для успешного ведения бизнеса можно подобрать необходимое оборудование для САЛОНОВ КРАСОТЫ , КЛИНИНГА , ОБЩЕПИТА , АВТОСЕРВИСА и других направлений предпринимательской деятельности.
При изменении места расчетов нужно перерегистрировать ККТ
Нормами законодательства о применении кассовой техники установлено, что при регистрации ККТ в заявлении о регистрации (перерегистрации) среди прочих сведений должен быть указан адрес (при расчете в сети «Интернет» – адрес (адреса) сайта пользователя) и место ее установки (применения) (п. 2 ст. 4.2. Федерального закона от 22 мая 2003 г. № 54-ФЗ, далее – Закон № 54-ФЗ). В случае изменения места установки (применения) ККТ в заявлении о перерегистрации указывается новое место ее установки (применения).
Место (адрес) осуществления расчета в обязательном порядке должно быть указано в кассовом чеке и бланке строгой отчетности. При расчете в зданиях и помещениях указывается адрес здания и помещения с почтовым индексом, при расчете в транспортных средствах – наименование и номер транспортного средства, адрес организации либо адрес регистрации предпринимателя, при расчете в сети «Интернет» – адрес сайта пользователя (п. 1 ст. 4.7. Закона № 54-ФЗ).
Все важные документы и новости о коронавирусе COVID-19 – в ежедневной рассылке Подписаться
Применять кассовую технику можно и вне места совершения расчетов при осуществлении расчетов (за исключением расчетов в безналичном порядке в сети «Интернет») за реализуемый товар при разносной торговле и при дистанционном способе продажи товаров (п. 5.6. ст. 1.2. Закона № 54-ФЗ). В этом случае, как поясняет налоговая служба, пользователь может применять кассовую технику, расположенную вне места совершения расчетов, и не изменять значение реквизита «адрес расчета» (тег 1009) в каждом новом кассовом чеке (письмо ФНС России от 11 февраля 2021 г. № АБ-4-20/1680@). Если же меняется адрес расчетов, то налогоплательщику придется перерегистрировать кассовую технику.