III. Состав бухгалтерской отчетности и общие требования к ней
5. Бухгалтерская отчетность состоит из бухгалтерского баланса, отчета о прибылях и убытках, приложений к ним и пояснительной записки (далее приложения к бухгалтерскому балансу и отчету о прибылях и убытках и пояснительная записка именуются пояснения к бухгалтерскому балансу и отчету о прибылях и убытках), а также аудиторского заключения, подтверждающего достоверность бухгалтерской отчетности организации, если она в соответствии с федеральными законами подлежит обязательному аудиту.
В силу части 1 статьи 30 Федерального закона N 402-ФЗ пункт 6 данного документа продолжает применяться (Информация Минфина России N ПЗ-10/2012).
6. Бухгалтерская отчетность должна давать достоверное и полное представление о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении. Достоверной и полной считается бухгалтерская отчетность, сформированная исходя из правил, установленных нормативными актами по бухгалтерскому учету.
Если при составлении бухгалтерской отчетности исходя из правил настоящего Положения организацией выявляется недостаточность данных для формирования полного представления о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении, то в бухгалтерскую отчетность организация включает соответствующие дополнительные показатели и пояснения.
Если при составлении бухгалтерской отчетности применение правил настоящего Положения не позволяет сформировать достоверное и полное представление о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении, то организация в исключительных случаях (например, национализация имущества) может допустить отступление от этих правил.
7. При формировании бухгалтерской отчетности организацией должна быть обеспечена нейтральность информации, содержащейся в ней, т.е. исключено одностороннее удовлетворение интересов одних групп пользователей бухгалтерской отчетности перед другими.
Информация не является нейтральной, если посредством отбора или формы представления она влияет на решения и оценки пользователей с целью достижения предопределенных результатов или последствий.
8. Бухгалтерская отчетность организации должна включать показатели деятельности всех филиалов, представительств и иных подразделений (включая выделенные на отдельные балансы).
9. Организация должна при составлении бухгалтерского баланса, отчета о прибылях и убытках и пояснений к ним придерживаться принятых ею их содержания и формы последовательно от одного отчетного периода к другому.
Изменение принятых содержания и формы бухгалтерского баланса, отчета о прибылях и убытках и пояснений к ним допускается в исключительных случаях, например при изменении вида деятельности. Организацией должно быть обеспечено подтверждение обоснованности каждого такого изменения. Существенное изменение должно быть раскрыто в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках вместе с указанием причин, вызвавших это изменение.
10. По каждому числовому показателю бухгалтерской отчетности, кроме отчета, составляемого за первый отчетный период, должны быть приведены данные минимум за два года — отчетный и предшествующий отчетному.
Если данные за период, предшествующий отчетному, несопоставимы с данными за отчетный период, то первые из названных данных подлежат корректировке исходя из правил, установленных нормативными актами по бухгалтерскому учету. Каждая существенная корректировка должна быть раскрыта в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках вместе с указанием причин, вызвавших эту корректировку.
11. Статьи бухгалтерского баланса, отчета о прибылях и убытках и других отдельных форм бухгалтерской отчетности, которые в соответствии с положениями по бухгалтерскому учету подлежат раскрытию и по которым отсутствуют числовые значения активов, обязательств, доходов, расходов и иных показателей, прочеркиваются (в типовых формах) или не приводятся (в формах, разработанных самостоятельно, и в пояснительной записке).
Показатели об отдельных активах, обязательствах, доходах, расходах и хозяйственных операциях должны приводиться в бухгалтерской отчетности обособленно в случае их существенности и если без знания о них заинтересованными пользователями невозможна оценка финансового положения организации или финансовых результатов ее деятельности.
Показатели об отдельных видах активов, обязательств, доходов, расходов и хозяйственных операций могут приводиться в бухгалтерском балансе или отчете о прибылях и убытках общей суммой с раскрытием в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
12. Для составления бухгалтерской отчетности отчетной датой считается последний календарный день отчетного периода.
13. При составлении бухгалтерской отчетности за отчетный год отчетным годом является календарный год с 1 января по 31 декабря включительно.
Первым отчетным годом для вновь созданных организаций считается период с даты их государственной регистрации по 31 декабря соответствующего года, а для организаций, созданных после 1 октября, — по 31 декабря следующего года.
14. Каждая составляющая часть бухгалтерской отчетности, предусмотренная пунктом 5 настоящего Положения, должна содержать следующие данные: наименование составляющей части; указание отчетной даты или отчетного периода, за который составлена бухгалтерская отчетность; наименование организации с указанием ее организационно-правовой формы; формат представления числовых показателей бухгалтерской отчетности.
15. Бухгалтерская отчетность должна быть составлена на русском языке.
16. Бухгалтерская отчетность должна быть составлена в валюте Российской Федерации.
17. Бухгалтерская отчетность подписывается руководителем и главным бухгалтером (бухгалтером) организации.
В организациях, где бухгалтерский учет ведется на договорных началах специализированной организацией (централизованной бухгалтерией) или бухгалтером-специалистом, бухгалтерская отчетность подписывается руководителем организации и руководителем специализированной организации (централизованной бухгалтерии) либо специалистом, ведущим бухгалтерский учет.
Все виды и формы бухгалтерской финансовой отчетности предприятия, включая их характеристику и содержание

Финансовая отчетность представляет собой совокупность различных форм, составленных на основе данных финансового учета с целью сбора и обобщения информации необходимой для дальнейшего планирования деятельности компании. Существует четыре главных вида финансовой отчетности, а также дополнительные приложения. По длительности расчетного периода каждый из видов может быть годовым либо промежуточным. К основным формам финансовой отчетности на предприятии относятся:
- Бухгалтерский баланс.
- Отчет о прибылях и убытках.
- Отчет об изменениях капитала
- Отчет о движении денежных средств.
Рекомендуемые формы бухгалтерской финансовой отчетности, а также указания к их заполнению, устанавливаются Министерством финансов Российской Федерации. Каждый из указанных видов бухгалтерской финансовой отчетности раскрывает определенные сведения, необходимые для конкретных целей. Давайте рассмотрим их по отдельности и более подробно.
Бухгалтерский баланс – форма финансовой отчетности, раскрывающая характеристики актива и пассива компании в денежном выражении. Внешне бухгалтерский баланс представляет собой таблицу, содержащую информацию по имущественному (актив) и финансовому (пассив) состоянию предприятия на определенную дату. Основной характеристикой такой формы финансовой отчетности, как бухгалтерский баланс, является стоимостная оценка, то есть все рассматриваемые показатели имеют денежное измерение. Построение баланса базируется на равновесии между источниками капитала и его направленностью.
Отчет о прибылях и убытках – вид финансовой отчетности, содержащий информацию о доходах и расходах, а также финансовых результатах, представленную в сумме нарастающим итогом с начала года до отчетной даты. Данная форма финансовой отчетности предприятия позволяет дать оценку деятельности организации за определенный период. В отличие от бухгалтерского баланса, являющегося статичной характеристикой, отчет о прибылях и убытках отражает динамику хозяйственного процесса.
Отчет об изменениях капитала – форма бухгалтерской финансовой отчетности, показывающая движение уставного капитала, резервного капитала, дополнительного капитала, а также отражающая все изменения величины нераспределенной прибыли (непокрытого убытка) предприятия. Данный вид финансовой отчетности предприятия состоит из двух частей, представленных последовательно друг за другом. В первой части раскрывается информация за предыдущий отчетный период, во второй – за рассматриваемый. В соответствии с п.п. 3 и 4 Приказа Министерства финансов РФ от 22.07.2003 № 67н субъекты малого предпринимательства, не подлежащие обязательному аудиту, и некоммерческие организации могут не включать отчет об изменениях капитала.
Отчет о движении денежных средств – форма финансовой отчетности, характеризующая разницу между притоком и оттоком денежных средств за отчетный и предшествующий отчетному период. В данном виде бухгалтерской финансовой отчетности отражаются сведения о фактическом поступлении и расходовании денежных средств, то есть о дебетовых и кредитовых оборотах по счетам 50 «Касса» (не считая суммы на субсчете «Денежные документы»), 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках» и 57 «Переводы в пути».
Заполнение форм финансового учета и отчетности предприятия является одним из важнейших источников получения информации о деятельности предприятия, главным критерием полезности которого является достоверность, полнота, актуальность, а также существенность содержания финансовой отчетности. Поэтому, во избежание ошибок и финансовых потерь, формирование такого отчета лучше доверить профессионалам.
ПБК «Главный бухгалтер» грамотно и в оговоренный срок составит все необходимые формы и виды финансовой отчетности вашей организации. Доверяя это нам, вы уберегаете себя от ненужных ошибок и возможных финансовых потерь.
Финансовая отчетность простым языком: баланс, ОПУ и ОДДС
Активы, прибыль и денежный поток характеризуют бизнес, как в нем идут дела и насколько он привлекателен для инвесторов. Эти термины подробно разбирали в статье «10 финансовых понятий». В этом материале вместе с тьютором Натальей Остапюк мы рассмотрели, что входит в финансовую отчетность и как сведения по этим параметрам отражаются в трех основных отчетах компании:
- Бухгалтерском балансе
- Отчете о прибылях и убытках (ОПУ)
- Отчете о движении денежных средств (ОДДС)
Баланс
Это бухгалтерский отчет о финансовом положении дел в компании на определенную дату. В нем вся информация о стоимости имущества, обязательствах и собственном капитале бизнеса.
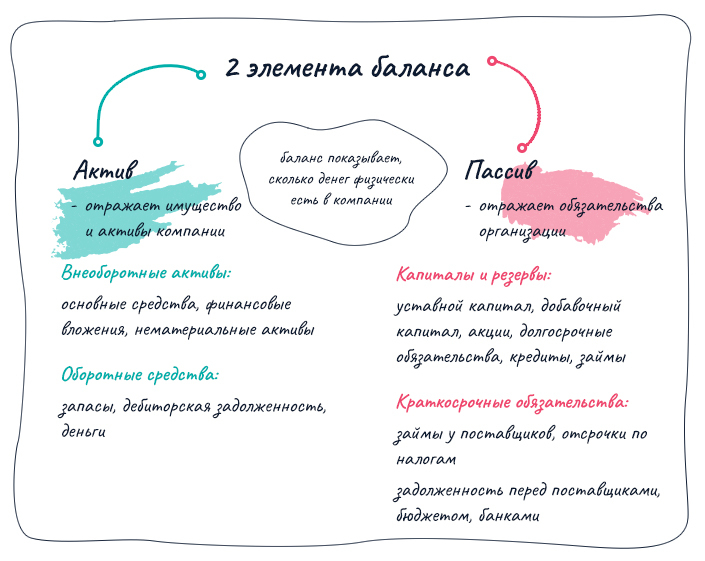
В левой части баланса — активы, в правой — пассивы. Отчет называется балансом неспроста: нужно, что активы были равны пассивам.
Баланс отражает финансовое состояние бизнеса на отчетную дату. На его основе сложно принимать управленческие решения, но его анализ позволяет оценить прирост нераспределенной прибыли, оборотного капитала или чистых активов по сравнению с предыдущим отчетным периодом. На основе динамики основных статей баланса также можно разработать план по повышению балансовых показателей на следующую отчетную дату. Например, увеличить оборотный капитал, погасив краткосрочные кредиты и займы, либо увеличить запасы сырья на складе и т.д.
В некоторых компаниях баланс анализируют только за длительный период перед подготовкой бюджета и для сравнения плановых показателей с достигнутыми.
Отчет о прибылях и убытках (ОПУ)
В нем отражаются доходы, расходы и прибыль. В этом отчете смотрят, как сформировалась прибыль или, другими словами, финансовый результат за период.
Отчет о прибылях и убытках позволяет:
- просмотреть важные финансовые коэффициенты (маржинальность, себестоимость, рентабельность)
- рассчитать точку безубыточности (это минимальный объем продаж, который покрывает основные расходы и дает прибыль = 0, а больший объем дает прибыль)
- рассчитать стоимость бизнеса по прибыли
- управлять финансовым потоком.
Вот примерная структура Отчета о прибылях и убытках:
| Управленческий отчет о прибылях и убытках | Дата |
|---|---|
| за период (месяц) | в у.е. |
| Показатель | квартал |
| Выручка от продажи | — |
| Валовая прибыль (маржа) | — |
| Маржинальность (%) | 0% |
| Административные расходы | — |
| Зарплата административного персонала Аренда офиса, техники Связь, интернет, почтовые расходы Амортизация основных средств и нематериальных активов |
|
| Коммерческие расходы | — |
| Зарплата отдела продаж Реклама и маркетинг |
|
| Прочие доходы и расходы | — |
| Услуги банка Проценты по кредитам и займам (расходы) Проценты по выданным займам (доходы) |
|
| Налоги с прибыли | — |
| Прибыль за период (чистая) | — |
ОПУ показывает как сформировалась прибыль и убыток за период
В Отчете о прибылях и убытках видно, из чего и как формируется финансовый результат. Сколько валовой и чистой прибыли компания получает с каждой условной единицы выручки. И сколько должно быть этой выручки, чтобы маржа покрыла постоянные расходы.
Какие здесь показатели важно знать:
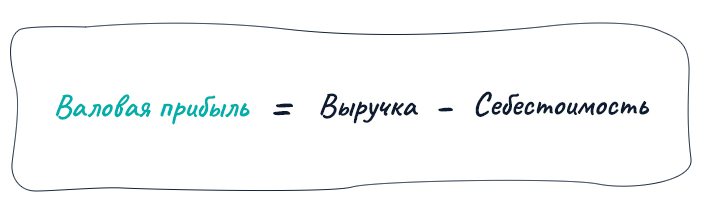
- маржинальность или валовая прибыль — показывает, сколько компания заработала на продажах до уплаты налогов и дополнительных расходов. Рассчитывается маржа так:
- чистая прибыль — доход компании после уплаты налогов и других обязательных отчислений.
- себестоимость — сумма затрат компании на производство и реализацию продукции. Показывает, сколько компания потратила, чтобы получить выручку.
- амортизация — неденежный расход, который снимают с прибыли, чтобы уменьшить налоговую нагрузку. Например, отчисляют часть стоимости оборудования или транспорта для возмещения его износа.
- рентабельность — отношение прибыли компании к затраченным ресурсам. Показывает, насколько экономически эффективно работает предприятие. В самой форме ОПУ рентабельность не указывается, но ее можно рассчитать на основании показателей отчета.
Финансовый результат — это чистая прибыль. Чтобы ее рассчитать в ОПУ из маржи вычитаются административные, коммерческие и прочие расходы. Вначале получается прибыль до налогов. Потом вычитают налог на прибыль и остается та самая чистая или нераспределенная прибыль, о которой говорили выше.
Отчет о движении денежных средств (ОДДС)
Это отдельный отчет по деньгам, который отражает денежный поток в компании и говорит о жизнеспособности бизнеса. Если в балансе мы видим, сколько было денег на разные даты, то Отчет о движении денег показывает, как эти деньги менялись: откуда получены и куда потрачены.
Какие деньги обычно двигаются в компании:
- операционная деятельность: приток денег от продаж, и отток — это оплата аренды, налогов, начисление заработной платы;
- инвестиционная: приток средств — продажа необоротных активов, доли владения в других компаниях, а отток — вложение денег в необоротные активы, капиталы других компаний;
- финансовый поток: приток — поступление денег от инвесторов, а отток — оплаты по кредитам и выплата дивидендов.
В Отчете о движении денежных средств подсчитывается три суммы по видам деятельности и прогнозируются денежные потоки на 1-3 года и более.
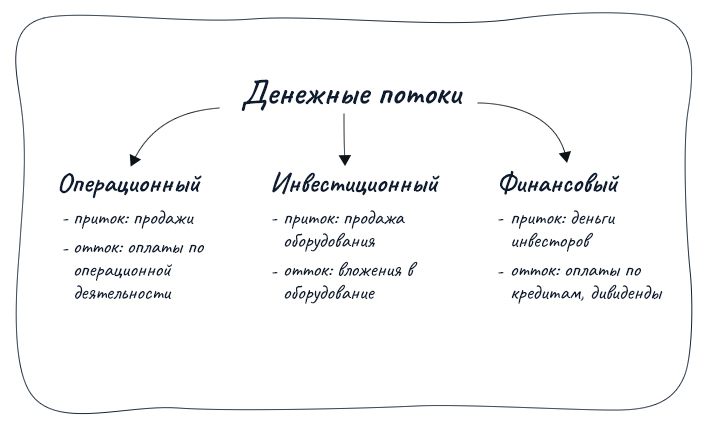
В прогнозе ОДДС — это бюджет движения денежных средств. Виды деятельности могут быть шире, в зависимости от работы компании.
Эти три вида отчета как 3 кита в финансовом управлении компанией. Если понять их логику, то можно рассчитать и спрогнозировать практически любой показатель в бизнесе и предусмотреть финансовые риски. Это как план дома — вы смотрите в отчет и понимаете, правильно ли спроектирован дом, крепкий ли у него фундамент и хватит ли денег на его постройку, ремонт или реконструкцию.
Кому нужно уметь «читать» финансовую отчетность?
Подготовка финансовой отчетности — одна из основных задач финансового директора. Он объективно оценивает результаты деятельности предприятия, выявляет проблемы бизнеса и представляет совету директоров и акционерам информацию для принятия управленческих и инвестиционных решений.
Поэтому руководителям и владельцам бизнеса так важно понимать, что написано в отчетности, и уметь самостоятельно ее анализировать. Анализ того же баланса и отчета о финансовом результате позволяет менеджменту увидеть сильные и слабые стороны бизнеса, а инвесторам — решить для себя, вкладывать дальше деньги в компанию или нет.
Финансовая отчетность может стать эффективным средством коммуникации для руководителей разного уровня. В отчетах менеджмент получает общее представление о правильности выбранного стратегического курса, финансовой устойчивости бизнеса и эффективности использования ресурсов. Что позволяет им согласовывать действия, вовремя вносить корректировки в деятельность предприятия и влиять на прибыль бизнеса.
Научитесь работать с финансовой отчетностью на курсе АСРМ «Финансы для нефинасистов» и подтвердите новый навык дипломом международного образца!
Финансовая отчетность
Финансовая отчётность (бухгалтерская отчётность) — это система показателей, отражающих имущественное и финансовое положение организации на отчетную дату, а также финансовые результаты ее деятельности за отчетный период.
Цели составления финансовой (бухгалтерской )отчётности
Основными целями являются следующие:
- предоставление финансовой отчетности в налоговые органы;
- внутреннее использование (проведения ежегодных собраний акционеров и учредителей, отчет о деятельности перед акционерами, инвесторами или кредиторами);
- анализ финансового состояния предприятия собственными сотрудниками, представителями заемщиков и инвесторов, сотрудниками аудиторских и консалтинговых компаний;
- при выходе компании на международный уровень и поиске иностранных партнеров (в этой ситуации нужна консолидированная финансовая отчетность по МСФО).
Пользователи финансовой отчетности
Пользователем бухгалтерской отчетности является любое юридическое или физическое лицо, заинтересованное в информации об организации.
Пользователи делятся на внешние и внутренние.
Внутренние пользователи — это лица, занятые в аппарате управления, собственники, менеджеры, которым необходима учетная информация для осуществления планирования, контроля и оценки деловых операций.
Внешние пользователи — сторонние потребители информации с прямым или косвенным финансовым интересом. Они подразделяются на следующие группы:
- лица, не работающие в организации, но прямо заинтересованные в успешной ее деятельности (акционеры, инвесторы, кредиторы, покупатели и др.);
- лица, непосредственно не принимающие участия в работе организации, но имеющие косвенный финансовый интерес — налоговая служба, органы государственной власти управления, различные финансовые институты и участники фондового рынка (страховые компании, биржи, дилеры, брокеры и др.);
- лица, не имеющие финансового интереса, кроме делового сотрудничества — аудиторские фирмы, органы статистики, арбитраж и др.
Принципы составления отчетности
При составлении финансовой отчетности обычно руководствуются следующими принципами.
Принцип объективности (objectivity principle). Финансовая отчётность должна отражать реальное состояние дел в компании.
Принцип учёта по начислению (accrual principle). Для учёта операций фиксируются не только транзакции, связанные с деньгами, но и бартер, продажи в кредит, обмен активами и др. Фиксируются все сделки, имеющие потенциальное денежное выражение, однако факт уплаты денег не обязателен.
Принцип соответствия (matching principle). Для учёта операций компании расходы будущих периодов должны быть капитализированы и переведены в издержки по мере получения экономического эффекта. Расходы, выгода от которых уже получена, а оплата будет произведена в будущем, должны быть признаны обязательствами.
Принцип консерватизма. Необходимо минимизировать риск включения в финансовую отчётность излишне оптимистичной информации. Она должна быть тщательно обоснована.
Принцип разумности. Нужно избегать излишней детализации учёта.
Требования, предъявляемые к финотчетности
К финансовой отчетности предъявляются следующие требования:
- достоверность;
- нейтральность;
- существенность;
- целостность;
- последовательность;
- сопоставимость;
- соблюдение отчетного периода;
- правильность оформления.
Особенности документации
Начиная с 1996 г., бухгалтерская отчетность в России регулируется нормативными правовыми актами четырех уровней.
Первый уровень — Федеральный Закон «О бухгалтерском учете» от 21 ноября 1996 г. № 129-ФЗ и Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденное приказом Минфина от 29 июля 1998 г. № 34Н. К нормативным документам первого уровня относятся также Гражданский Кодекс РФ, Федеральные законы об акционерных обществах, об обществах с ограниченной ответственностью, «О рынке ценных бумаг», Указы Президента РФ и Постановления Правительства, в которых сформулированы базовые определения и понятия бухгалтерского учета и бухгалтерской отчетности.
Второй уровень — Положения (стандарты) бухгалтерского учета. К числу таких документов относятся ПБУ «Бухгалтерская отчетность организации» 4/99. Содержание ПБУ 4/99 базируется на нормах, зафиксированных как в Законе «О бухгалтерском учете», так и в Положении по ведению бухгалтерского учета и бухгалтерской отчетности.
Третий уровень — включает документы, на основе которых установлен порядок формирования и составления бухгалтерской отчетности. К ним относятся Приказы Минфина РФ от 13 января 2000 г. № 4Н «О формах бухгалтерской отчетности организаций», от 28 июня 2000 г. «Методические рекомендации о порядке формирования показателей бухгалтерской отчетности организации», другие нормативные документы, регулирующие порядок составления сводной бухгалтерской отчетности и публикации бухгалтерской отчетности.
Четвертый уровень нормативного регулирования бухгалтерской отчетности включает указания, инструкции и другие документы в рамках учетной политики самих хозяйствующих субъектов по составу, формам, их адресам и срокам представления сегментной отчетности как для внешних пользователей, так и внутренних целей.
Юридическая сторона вопроса. Стандарты
Бухгалтерская отчётность регламентируется национальными и международными стандартами.
Международные стандарты финансовой отчётности — МСФО — IFRS, действующие, например, в Евросоюзе и разрабатываемые международной организацией International Accounting Standards Board (IASB).
Данные актуальны на конец 2019 г.