Что не облагается страховыми взносами
Статья 9. Суммы, не подлежащие обложению страховыми взносами для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физическим лицам
1. Не подлежат обложению страховыми взносами для плательщиков страховых взносов, указанных в пункте 1 части 1 статьи 5 настоящего Федерального закона:
1) государственные пособия, выплачиваемые в соответствии с законодательством Российской Федерации, законодательными актами субъектов Российской Федерации, решениями представительных органов местного самоуправления, в том числе пособия по безработице, а также пособия и иные виды обязательного страхового обеспечения по обязательному социальному страхованию;
2) все виды установленных законодательством Российской Федерации, законодательными актами субъектов Российской Федерации, решениями представительных органов местного самоуправления компенсационных выплат (в пределах норм, установленных в соответствии с законодательством Российской Федерации), связанных:
а) с возмещением вреда, причиненного увечьем или иным повреждением здоровья;
б) с бесплатным предоставлением жилых помещений, оплатой жилого помещения и коммунальных услуг, питания и продуктов, топлива или соответствующего денежного возмещения;
в) с оплатой стоимости и (или) выдачей полагающегося натурального довольствия, а также с выплатой денежных средств взамен этого довольствия;
г) с оплатой стоимости питания, спортивного снаряжения, оборудования, спортивной и парадной формы, получаемых спортсменами и работниками физкультурно-спортивных организаций для тренировочного процесса и участия в спортивных соревнованиях, а также спортивными судьями для участия в спортивных соревнованиях;
(в ред. Федеральных законов от 25.11.2009 N 276-ФЗ, от 29.02.2012 N 16-ФЗ)
(см. текст в предыдущей редакции)
д) с увольнением работников, за исключением:
компенсации за неиспользованный отпуск;
суммы выплат в виде выходного пособия и среднего месячного заработка на период трудоустройства в части, превышающей в целом трехкратный размер среднего месячного заработка или шестикратный размер среднего месячного заработка для работников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях;
компенсации руководителю, заместителям руководителя и главному бухгалтеру организации в части, превышающей трехкратный размер среднего месячного заработка;
(пп. «д» в ред. Федерального закона от 28.06.2014 N 188-ФЗ)
(см. текст в предыдущей редакции)
е) с возмещением расходов на профессиональную подготовку, переподготовку и повышение квалификации работников;
ж) с расходами физического лица в связи с выполнением работ, оказанием услуг по договорам гражданско-правового характера;
з) с трудоустройством работников, уволенных в связи с осуществлением мероприятий по сокращению численности или штата, реорганизацией или ликвидацией организации, в связи с прекращением физическими лицами деятельности в качестве индивидуальных предпринимателей, прекращением полномочий нотариусами, занимающимися частной практикой, и прекращением статуса адвоката, а также в связи с прекращением деятельности иными физическими лицами, чья профессиональная деятельность в соответствии с федеральными законами подлежит государственной регистрации и (или) лицензированию;
и) с выполнением физическим лицом трудовых обязанностей, в том числе в связи с переездом на работу в другую местность, за исключением:
выплат в денежной форме за работу с тяжелыми, вредными и (или) опасными условиями труда, кроме компенсационных выплат в размере, эквивалентном стоимости молока или других равноценных пищевых продуктов;
выплат в иностранной валюте взамен суточных, производимых в соответствии с законодательством Российской Федерации российскими судоходными компаниями членам экипажей судов заграничного плавания, а также выплат в иностранной валюте личному составу экипажей российских воздушных судов, выполняющих международные рейсы;
компенсационных выплат за неиспользованный отпуск, не связанных с увольнением работников;
(абзац введен Федеральным законом от 08.12.2010 N 339-ФЗ)
3) суммы единовременной материальной помощи, оказываемой плательщиками страховых взносов:
а) физическим лицам в связи со стихийным бедствием или другим чрезвычайным обстоятельством в целях возмещения причиненного им материального ущерба или вреда их здоровью, а также физическим лицам, пострадавшим от террористических актов на территории Российской Федерации;
б) работнику в связи со смертью члена (членов) его семьи;
в) работникам (родителям, усыновителям, опекунам) при рождении (усыновлении (удочерении) ребенка, выплачиваемой в течение первого года после рождения (усыновления (удочерения), но не более 50 000 рублей на каждого ребенка;
4) доходы (за исключением оплаты труда работников), получаемые членами зарегистрированных в установленном порядке семейных (родовых) общин коренных малочисленных народов Севера, Сибири и Дальнего Востока Российской Федерации от реализации продукции, полученной в результате ведения ими традиционных видов промысла;
(в ред. Федерального закона от 08.12.2010 N 339-ФЗ)
(см. текст в предыдущей редакции)
5) суммы страховых платежей (взносов) по обязательному страхованию работников, осуществляемому плательщиком страховых взносов в порядке, установленном законодательством Российской Федерации, суммы платежей (взносов) плательщика страховых взносов по договорам добровольного личного страхования работников, заключаемым на срок не менее одного года, предусматривающим оплату страховщиками медицинских расходов этих застрахованных лиц, суммы платежей (взносов) плательщика страховых взносов по договорам на оказание медицинских услуг работникам, заключаемым на срок не менее одного года с медицинскими организациями, имеющими соответствующие лицензии на осуществление медицинской деятельности, выданные в соответствии с законодательством Российской Федерации, суммы платежей (взносов) плательщика страховых взносов по договорам добровольного личного страхования работников, заключаемым исключительно на случай наступления смерти застрахованного лица и (или) причинения вреда здоровью застрахованного лица, а также суммы пенсионных взносов плательщика страховых взносов по договорам негосударственного пенсионного обеспечения;
(в ред. Федерального закона от 08.12.2010 N 339-ФЗ)
(см. текст в предыдущей редакции)
6) взносы работодателя, уплаченные плательщиком страховых взносов в соответствии с Федеральным законом от 30 апреля 2008 года N 56-ФЗ «О дополнительных страховых взносах на накопительную пенсию и государственной поддержке формирования пенсионных накоплений», в размере уплаченных взносов, но не более 12 000 рублей в год в расчете на каждого работника, в пользу которого уплачивались взносы работодателя;
(в ред. Федерального закона от 21.07.2014 N 216-ФЗ)
(см. текст в предыдущей редакции)
6.1) взносы работодателя, уплачиваемые в соответствии с законодательством Российской Федерации о дополнительном социальном обеспечении отдельных категорий работников, в размере уплаченных взносов;
(п. 6.1 введен Федеральным законом от 10.05.2010 N 85-ФЗ)
7) стоимость проезда работников к месту проведения отпуска и обратно и стоимость провоза багажа весом до 30 килограммов, оплачиваемые плательщиком страховых взносов лицам, работающим и проживающим в районах Крайнего Севера и приравненных к ним местностях, в соответствии с законодательством Российской Федерации, трудовыми договорами и (или) коллективными договорами. В случае проведения отпуска указанными работниками за пределами территории Российской Федерации не подлежит обложению страховыми взносами стоимость проезда или перелета (включая стоимость провоза багажа весом до 30 килограммов), рассчитанная от места отправления до пункта пропуска через Государственную границу Российской Федерации, в том числе международного аэропорта, в котором работники проходят пограничный контроль в пункте пропуска через Государственную границу Российской Федерации;
(п. 7 в ред. Федерального закона от 28.06.2014 N 188-ФЗ)
(см. текст в предыдущей редакции)
Действие положений пункта 8 части 1 статьи 9 (в ред. Федерального закона от 30.11.2016 N 401-ФЗ) распространяется на правоотношения, возникшие с 1 января 2016 года.
8) суммы, выплачиваемые физическим лицам избирательными комиссиями, комиссиями референдума, а также из средств избирательных фондов кандидатов на должность Президента Российской Федерации, кандидатов в депутаты Государственной Думы, кандидатов в депутаты законодательного (представительного) органа государственной власти субъекта Российской Федерации, кандидатов на должность в ином государственном органе субъекта Российской Федерации, предусмотренном конституцией, уставом субъекта Российской Федерации, избираемых непосредственно гражданами, кандидатов в депутаты представительного органа муниципального образования, кандидатов на должность главы муниципального образования, на иную должность, предусмотренную уставом муниципального образования и замещаемую посредством прямых выборов, избирательных фондов избирательных объединений, избирательных фондов региональных отделений политических партий, не являющихся избирательными объединениями, из средств фондов референдума инициативной группы по проведению референдума Российской Федерации, референдума субъекта Российской Федерации, местного референдума, инициативной агитационной группы референдума Российской Федерации, иных групп участников референдума субъекта Российской Федерации, местного референдума за выполнение этими лицами работ, непосредственно связанных с проведением избирательных кампаний, кампаний референдума;
(в ред. Федерального закона от 30.11.2016 N 401-ФЗ)
(см. текст в предыдущей редакции)
9) стоимость форменной одежды и обмундирования, выдаваемых работникам в соответствии с законодательством Российской Федерации, а также государственным служащим федеральных органов государственной власти бесплатно или с частичной оплатой и остающихся в их личном постоянном пользовании;
10) стоимость льгот по проезду, предоставляемых законодательством Российской Федерации отдельным категориям работников;
11) суммы материальной помощи, оказываемой работодателями своим работникам, не превышающие 4 000 рублей на одного работника за расчетный период;
12) суммы платы за обучение по основным профессиональным образовательным программам и дополнительным профессиональным программам работников;
(в ред. Федерального закона от 02.07.2013 N 185-ФЗ)
(см. текст в предыдущей редакции)
13) суммы, выплачиваемые организациями (индивидуальными предпринимателями) своим работникам на возмещение затрат по уплате процентов по займам (кредитам) на приобретение и (или) строительство жилого помещения;
14) суммы денежного довольствия, продовольственного и вещевого обеспечения и иных выплат, получаемых военнослужащими, лицами рядового и начальствующего состава органов внутренних дел Российской Федерации, федеральной противопожарной службы, лицами начальствующего состава федеральной фельдъегерской связи, сотрудниками учреждений и органов уголовно-исполнительной системы, таможенных органов Российской Федерации, имеющими специальные звания, в связи с исполнением обязанностей военной службы и службы в указанных органах в соответствии с законодательством Российской Федерации;
(в ред. Федерального закона от 03.07.2016 N 305-ФЗ)
(см. текст в предыдущей редакции)
15) суммы выплат и иных вознаграждений по трудовым договорам и гражданско-правовым договорам, в том числе по договорам авторского заказа в пользу иностранных граждан и лиц без гражданства, временно пребывающих на территории Российской Федерации, кроме случаев, предусмотренных настоящим Федеральным законом и федеральными законами о конкретных видах обязательного социального страхования.
(в ред. Федеральных законов от 03.12.2011 N 379-ФЗ, от 01.12.2014 N 407-ФЗ)
(см. текст в предыдущей редакции)
2. При оплате плательщиками страховых взносов расходов на командировки работников как в пределах территории Российской Федерации, так и за пределами территории Российской Федерации не подлежат обложению страховыми взносами суточные, а также фактически произведенные и документально подтвержденные целевые расходы на проезд до места назначения и обратно, сборы за услуги аэропортов, комиссионные сборы, расходы на проезд в аэропорт или на вокзал в местах отправления, назначения или пересадок, на провоз багажа, расходы по найму жилого помещения, расходы на оплату услуг связи, сборы за выдачу (получение) и регистрацию служебного заграничного паспорта, сборы за выдачу (получение) виз, а также расходы на обмен наличной валюты или чека в банке на наличную иностранную валюту. Аналогичный порядок обложения страховыми взносами применяется к выплатам, производимым физическим лицам, находящимся во властном (административном) подчинении организации, а также членам совета директоров или любого аналогичного органа компании, прибывающим для участия в заседании совета директоров, правления или другого аналогичного органа этой компании.
(в ред. Федерального закона от 28.06.2014 N 188-ФЗ)
(см. текст в предыдущей редакции)
3. В базу для начисления страховых взносов помимо выплат, указанных в частях 1 и 2 настоящей статьи, также не включаются:
1) в части страховых взносов, подлежащих уплате в Пенсионный фонд Российской Федерации, — суммы денежного содержания (ежемесячного денежного вознаграждения) и иные выплаты, получаемые прокурорами и следователями, а также судьями федеральных судов и мировыми судьями, выплаты и иные вознаграждения, осуществляемые в пользу обучающихся в профессиональных образовательных организациях, образовательных организациях высшего образования по очной форме обучения за деятельность, осуществляемую в студенческом отряде (включенном в федеральный или региональный реестр молодежных и детских объединений, пользующихся государственной поддержкой) по трудовым договорам или по гражданско-правовым договорам, предметом которых являются выполнение работ и (или) оказание услуг;
(в ред. Федеральных законов от 28.12.2010 N 428-ФЗ, от 18.07.2011 N 234-ФЗ, от 25.12.2012 N 269-ФЗ, от 02.07.2013 N 185-ФЗ)
(см. текст в предыдущей редакции)
2) в части страховых взносов, подлежащих уплате в Фонд социального страхования Российской Федерации, — любые вознаграждения, выплачиваемые физическим лицам по договорам гражданско-правового характера, в том числе по договору авторского заказа, договору об отчуждении исключительного права на произведения науки, литературы, искусства, издательскому лицензионному договору, лицензионному договору о предоставлении права использования произведения науки, литературы, искусства.
Какие выплаты не облагаются страховыми взносами в 2024 году
На большинство сумм, выплачиваемых работникам, нужно начислять страховые взносы. Однако выплаты персоналу не ограничиваются зарплатой. Есть еще пособия, матпомощь, компенсации, надбавки и другие доходы. Расскажем, какие из них облагаются взносами, а какие нет.
В этой статье:
- Когда не надо начислять страховые взносы
- Что не облагается взносами в 2024 году
- Разъяснения чиновников по страховым взносам
- Страховые взносы с выплат иностранным работникам
- Как подтвердить необлагаемые суммы
Когда не надо начислять страховые взносы
Список необлагаемых выплат приведен в:
- п. 4–7 ст. 420 НК РФ — здесь перечислены выплаты, которые не являются объектом обложения взносами на ОПС, ОМС, ВНиМ и не попадают в отчетность по взносам;
- ст. 422 НК РФ — это необлагаемые выплаты. Они отражаются в отчетности как суммы, с которых не берутся взносы на ОПС, ОМС, ВНиМ, а также участвуют в расчете облагаемой базы;
- ст. 20.2 Федерального закона от 24.07.1998 № 125-ФЗ «Об обязательном соцстраховании от НС и ПЗ» — здесь приведен список выплат, которые не облагаются взносами на травматизм.
Все эти перечни закрыты: если в них не указана какая-либо выплата, с нее необходимо исчислить страховые взносы (Письмо Минфина от 15.02.2021 № 03-15-06/10032).
Автоматизируйте работу с сотрудниками: рассчитывайте зарплату, НДФЛ, взносы, оформляйте кадровые документы прямо в Экстерне
Что не облагается взносами в 2024 году
Общее правило — не начисляйте страховые взносы на:
- выплаты человеку, который у вас не работает, — если с ним не заключен ни трудовой договор, ни ГПД. Например, выплаты бывшим работникам-пенсионерам (Письмо Минфина от 30.01.2019 № 03-15-06/5304);
- выплаты, не связанные с работой, — подарки сотрудникам, оплата за аренду имущества, ссуды, оплата по договору купли-продажи;
- пособия и компенсации.
С выплат по ГПД «несчастные» взносы начисляют, только если это предусмотрено договором (п. 1 ст. 20.1 125-ФЗ, Письмо Минфина от 21.02.2019 № 03-15-05/11367).
Основные необлагаемые выплаты представлены в таблице:
- по ГПД за выполнение работ, оказание услуг за пределами РФ;
- по трудовому договору в находящихся за рубежом «обособках» российских компаний
- единовременное при рождении ребенка;
- по беременности и родам;
- по уходу за ребенком;
- единовременное пособие женщинам, вставшим на медучет в ранние сроки беременности
- единовременная в связи со стихийным бедствием в целях возмещения материального ущерба или вреда здоровью;
- единовременная в связи со смертью члена семьи работника;
- единовременная пострадавшим от террактов на территории РФ;
- единовременная родителям (усыновителям, опекунам) при рождении (усыновлении) ребенка в сумме не более 50 000 рублей на одного ребенка;
- не превышающая 4 000 рублей на одного сотрудника в календарный год
- заключенным на срок не менее года на оплату медуслуг;
- заключенным на случай смерти работника или причинения вреда здоровью
- возмещением вреда, причиненного увечьем и другим повреждением здоровья;
- бесплатным предоставлением жилья, оплатой жилья и коммунальных услуг, питания и продуктов, топлива или их денежного возмещения;
- оплатой стоимости и (или) выдачей натурального довольствия, положенного работнику по закону;
- увольнением работников (кроме компенсации за неиспользованный отпуск);
- возмещением расходов на профподготовку, переподготовку и повышение квалификации сотрудников;
- расходами физлица, связанными с выполнением работ, оказанием услуг по ГПД;
- трудоустройством работников, уволенных по сокращению численности или штата;
- с возмещением расходов дистанционных работников, связанных с использованием ими для выполнения трудовой функции принадлежащих им или арендованных ими оборудования и иных средств, в сумме не более 35 рублей за каждый день выполнения трудовой функции дистанционно, либо в сумме документально подтвержденных расходов работника;
- выполнением трудовых обязанностей, в т. ч. в связи с переездом на работу в другую местность (кроме выплат за работу с тяжелыми, вредными, опасными условиями труда)
- 700 рублей в день при командировках по РФ;
- 2 500 рублей в день — за границу
Отчитайтесь легко и без ошибок. Удобный сервис для подготовки и сдачи отчетов через интернет. Дарим доступ на 14 дней в Экстерн!
Разъяснения чиновников по страховым взносам
Несмотря на то, что перечень выплат, с которых не начисляются страхвзносы, зафиксирован в законах, на практике не всегда легко разграничить облагаемые и необлагаемые суммы. Посмотрим, что думает об этих случаях Минфин.
Суточные, выданные «разъездным» работникам, не облагаются страховыми взносами в размере, закрепленном локальным нормативным актом работодателя (Письмо Минфина от 30.12.2021 № 03-04-06/107896).
С компенсации стоимости питания страхвзносы не начисляются исключительно в пределах норм и при условии, что питание предоставляется по требованиям законодательства. Если работодатель оплачивает питание на основании ЛНА, взносы придется начислить (Письмо Минфина от 07.02.2022 № 03-01-10/7881).
Выплаты по ГПД иностранцам, проживающим за пределами РФ и дистанционно оказывающим услуги, не облагаются взносами (письма Минфина от 09.12.2021 № 03-15-06/100361, от 29.11.2021 № 03-04-06/96339). А вот с выплат гражданину РФ, оказывающему услуги на территории другого государства, взносы на ОПС и ОМС начисляются в общем порядке (Письмо Минфина от 12.11.2021 № 03-04-06/91573).
Компенсация расходов по найму жилья в командировках не облагается страховыми взносами при условии документального подтверждения этих расходов (Письмо Минфина от 18.11.2021 № 03-01-10/93335).
Компенсация расходов по оплате медуслуг работникам облагается страховыми взносами по общим правилам, так как ее нет в перечне необлагаемых выплат из ст. 422 НК РФ и она связана с наличием трудовых отношений (Письмо Минфина от 25.01.2022 № 03-04-06/4455).
Компенсации расходов на оплату фитнеса, детсада, стоимости путевок для работников и членов их семей облагаются страховыми взносами, т. к. эти суммы не приведены в ст. 422 НК РФ. Это тоже выплаты в рамках трудовых отношений (Письмо Минфина от 20.01.2022 № 03-15-06/3209).
Расходы по оплате услуг такси, каршеринга для сотрудников облагаются страховыми взносами. Объяснение такое же: их нет в ст. 422 НК РФ (Письмо Минфина от 03.11.2021 № 03-01-10/89249).
Сумма среднего заработка за время вынужденного прогула, выплаченная работодателем незаконно уволенному работнику по решению суда, облагается взносами. Причем если организация их не уплатила, то периоды, за которые исчислен СЗ, не включаются в страховой стаж работника (Письмо Минфина от 18.01.2022 № 03-15-05/2136).
Оплата тестирования на COVID-19 считается компенсацией, не облагаемой страховыми взносами, при условии, что работодатель платит деньги напрямую медучреждению и необходимость тестирования установлена законодательством. Но если сотрудник сначала прошел тестирование, а после работодатель возместил ему траты, взносы нужно начислить как с выплат в рамках трудовых отношений (Письмо Минфина от 14.12.2020 № 03-04-06/109023).
Минфин принимает решение об «облагаемости» или «необлагаемости» выплат в зависимости от того, присутствуют ли они в ст. 422 НК РФ. Отметим, что суды не столь категоричны и считают, что сам по себе факт наличия трудовых отношений не говорит о том, что все выплаты, начисляемые работникам, представляют собой оплату труда. При этом выплаты соцхарактера, которые не являются стимулирующими, не зависят от квалификации работников, сложности, качества, количества, условий выполнения работы, не считаются оплатой труда и не облагаются взносами (Постановление Президиума ВАС от 14.05.2013 № 17744/12).
Страховые взносы с выплат иностранным работникам
С 2023 года выплаты временно пребывающим иностранцам облагаются взносами по единому тарифу, в который входят взносы на ОПС, ОМС и ВНиМ. Напомним, что теперь признаны застрахованными по ОМС:
- иностранцы и лица без гражданства, временно пребывающие в РФ, кроме высококвалифицированных специалистов;
- иностранцы-высококвалифицированные специалисты, постоянно живущие в России.
Это означает, что за таких работников надо платить медицинские страховые взносы.
Для иностранных сотрудников, временно или постоянно проживающих на территории РФ, изменений по страховым взносам, не предусмотрено. Для них действует общепринятый порядок — взносы с облагаемых выплат постоянно или временно проживающих иностранных работников следует начислять, так же, как и гражданам РФ.
Как подтвердить необлагаемые суммы
В ходе камеральных проверок налоговики проверяют отчетность на выполнение контрольных соотношений — должно все сходиться не только внутри одной формы, но и между разными отчетами. При расхождениях инспектор может потребовать пояснения и документы, подтверждающие обоснованность расходов (п. 8.6 ст. 88 НК РФ).
Образец пояснений в ИФНС по страховым взносам может выглядеть так:
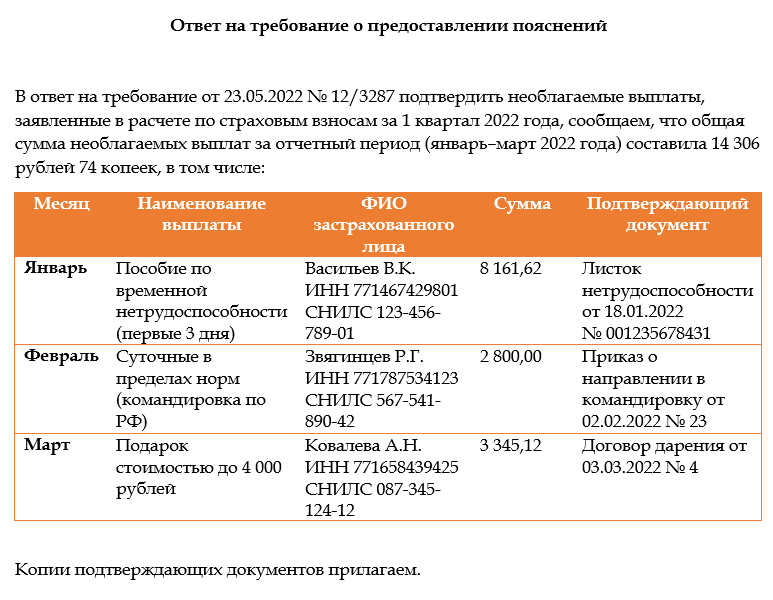
Пояснения отправьте в течение пяти рабочих дней со дня получения требования (п. 1.2 ст. 88 НК РФ). Отсрочка не предусмотрена. Если опоздать, будет штраф 5 000 рублей, а при повторном нарушении — 20 000 рублей (п. 1–2 ст. 129.1 НК РФ).
Упростите работу с требованиями ФНС. Удобно отслеживать, можно выбирать способ ответа и прикреплять подтверждающие документы в любом формате
Что не облагается страховыми взносами
НК РФ Статья 422. Суммы, не подлежащие обложению страховыми взносами
(введена Федеральным законом от 03.07.2016 N 243-ФЗ)
Перспективы и риски арбитражных споров. Ситуации, связанные со ст. 422 НК РФ
1. Не подлежат обложению страховыми взносами для плательщиков, указанных в подпункте 1 пункта 1 статьи 419 настоящего Кодекса:
1) государственные пособия, выплачиваемые в соответствии с законодательством Российской Федерации, законодательными актами субъектов Российской Федерации, решениями представительных органов местного самоуправления, в том числе пособия по безработице, а также пособия и иные виды обязательного страхового обеспечения по обязательному социальному страхованию;
2) все виды установленных законодательством Российской Федерации, законодательными актами субъектов Российской Федерации, решениями представительных органов местного самоуправления компенсационных выплат (в пределах норм, установленных в соответствии с законодательством Российской Федерации), связанных:
с возмещением вреда, причиненного увечьем или иным повреждением здоровья;
с возмещением расходов на оплату жилого помещения, питания и продуктов, топлива, или их оплатой, или их бесплатным предоставлением, а также с возмещением расходов на оплату коммунальных услуг или их оплатой;
(в ред. Федерального закона от 23.11.2020 N 374-ФЗ)
(см. текст в предыдущей редакции)
с оплатой стоимости и (или) выдачей полагающегося натурального довольствия, а также с выплатой денежных средств взамен этого довольствия;
с оплатой стоимости питания, спортивного снаряжения, оборудования, спортивной и парадной формы, получаемых спортсменами и работниками физкультурно-спортивных организаций для тренировочного процесса и участия в спортивных соревнованиях, а также спортивными судьями для участия в спортивных соревнованиях;
с увольнением работников, за исключением компенсации за неиспользованный отпуск, суммы выплат в виде выходного пособия и среднего месячного заработка на период трудоустройства в части, превышающей в целом трехкратный размер среднего месячного заработка или шестикратный размер среднего месячного заработка для работников, уволенных из организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях, а также компенсации руководителю, заместителям руководителя и главному бухгалтеру организации в части, превышающей трехкратный размер среднего месячного заработка;
с возмещением расходов на профессиональную подготовку, переподготовку и повышение квалификации работников;
абзац утратил силу. — Федеральный закон от 23.11.2020 N 374-ФЗ;
(см. текст в предыдущей редакции)
с трудоустройством работников, уволенных в связи с осуществлением мероприятий по сокращению численности или штата работников, реорганизацией или ликвидацией организации, в связи с прекращением физическими лицами деятельности в качестве индивидуальных предпринимателей, прекращением полномочий нотариусами, занимающимися частной практикой, и прекращением статуса адвоката, а также в связи с прекращением деятельности иными физическими лицами, чья профессиональная деятельность в соответствии с федеральными законами подлежит государственной регистрации и (или) лицензированию;
с возмещением расходов дистанционных работников, связанных с использованием ими для выполнения трудовой функции принадлежащих им или арендованных ими оборудования, программно-технических средств, средств защиты информации и иных средств, в сумме, определяемой коллективным договором, локальным нормативным актом, трудовым договором, дополнительным соглашением к трудовому договору, но не более 35 рублей за каждый день выполнения трудовой функции дистанционно, либо в сумме документально подтвержденных расходов работника;
(абзац введен Федеральным законом от 31.07.2023 N 389-ФЗ)
с выполнением физическим лицом трудовых обязанностей, в том числе в связи с переездом на работу в другую местность, за исключением выплат в денежной форме за работу с тяжелыми, вредными и (или) опасными условиями труда, кроме компенсационных выплат в размере, эквивалентном стоимости молока или других равноценных пищевых продуктов, выплат в иностранной валюте взамен суточных, предусмотренных пунктом 1 статьи 217 настоящего Кодекса, российскими судоходными компаниями членам экипажей судов заграничного плавания, выплат в иностранной валюте личному составу экипажей российских воздушных судов, выполняющих международные рейсы, а также компенсационных выплат за неиспользованный отпуск, не связанных с увольнением работников;
(в ред. Федерального закона от 17.06.2019 N 147-ФЗ)
(см. текст в предыдущей редакции)
3) суммы единовременной материальной помощи, оказываемой плательщиками:
физическим лицам в связи со стихийным бедствием или другим чрезвычайным обстоятельством в целях возмещения причиненного им материального ущерба или вреда их здоровью, а также физическим лицам, пострадавшим от террористических актов на территории Российской Федерации;
работнику в связи со смертью члена (членов) его семьи;
работникам (родителям, усыновителям, опекунам) при рождении (усыновлении (удочерении) ребенка, установлении опеки над ребенком, выплачиваемой в течение первого года после рождения (усыновления (удочерения), установления опеки, но не более 50 000 рублей на каждого ребенка;
4) доходы (за исключением оплаты труда работников), получаемые членами зарегистрированных в установленном порядке семейных (родовых) общин коренных малочисленных народов Севера, Сибири и Дальнего Востока Российской Федерации, занимающихся традиционной хозяйственной деятельностью, от реализации продукции, полученной в результате ведения ими традиционных видов промысла;
(в ред. Федерального закона от 23.11.2020 N 374-ФЗ)
(см. текст в предыдущей редакции)
5) суммы страховых платежей (взносов) по обязательному страхованию работников, осуществляемому плательщиком в порядке, установленном законодательством Российской Федерации, суммы платежей (взносов) плательщика по договорам добровольного личного страхования работников, заключаемым на срок не менее одного года, предусматривающим оплату страховщиками медицинских расходов этих застрахованных лиц, суммы платежей (взносов) плательщика по договорам на оказание медицинских услуг работникам, заключаемым на срок не менее одного года с медицинскими организациями, имеющими соответствующие лицензии на осуществление медицинской деятельности, предоставленные в соответствии с законодательством Российской Федерации, суммы платежей (взносов) плательщика по договорам добровольного личного страхования работников, заключаемым исключительно на случай наступления смерти застрахованного лица и (или) причинения вреда здоровью застрахованного лица, а также суммы пенсионных взносов плательщика по договорам негосударственного пенсионного обеспечения;
(в ред. Федерального закона от 29.11.2021 N 383-ФЗ)
(см. текст в предыдущей редакции)
6) взносы работодателя, уплаченные плательщиком в соответствии с Федеральным законом от 30 апреля 2008 года N 56-ФЗ «О дополнительных страховых взносах на накопительную пенсию и государственной поддержке формирования пенсионных накоплений», в размере уплаченных взносов, но не более 12 000 рублей в год в расчете на каждого работника, в пользу которого уплачивались взносы работодателя;
7) стоимость проезда работника к месту использования отпуска и обратно и стоимость провоза багажа весом до 30 килограммов, а также стоимость проезда неработающих членов его семьи (мужа, жены, несовершеннолетних детей, фактически проживающих с работником) и стоимость провоза ими багажа, оплачиваемые плательщиком страховых взносов лицам, работающим и проживающим в районах Крайнего Севера и приравненных к ним местностях, в соответствии с законодательством Российской Федерации, законодательными актами субъектов Российской Федерации, решениями представительных органов местного самоуправления, трудовыми договорами и (или) коллективными договорами. В случае использования отпуска за пределами территории Российской Федерации не подлежит обложению страховыми взносами стоимость проезда или перелета работника и неработающих членов его семьи (включая стоимость провоза ими багажа весом до 30 килограммов), рассчитанная от места отправления до пункта пропуска через Государственную границу Российской Федерации, в том числе международного аэропорта, в котором работник и неработающие члены его семьи проходят пограничный контроль в пункте пропуска через Государственную границу Российской Федерации;
(пп. 7 в ред. Федерального закона от 03.08.2018 N 300-ФЗ)
(см. текст в предыдущей редакции)
8) суммы, выплачиваемые физическим лицам избирательными комиссиями, комиссиями референдума, а также из средств избирательных фондов кандидатов на должность Президента Российской Федерации, кандидатов в депутаты Государственной Думы, кандидатов в депутаты законодательного (представительного) органа государственной власти субъекта Российской Федерации, кандидатов на должность в ином государственном органе субъекта Российской Федерации, предусмотренном конституцией, уставом субъекта Российской Федерации, избираемых непосредственно гражданами, кандидатов в депутаты представительного органа муниципального образования, кандидатов на должность главы муниципального образования, на иную должность, предусмотренную уставом муниципального образования и замещаемую посредством прямых выборов, избирательных фондов избирательных объединений, избирательных фондов региональных отделений политических партий, не являющихся избирательными объединениями, из средств фондов референдума инициативной группы по проведению референдума Российской Федерации, референдума субъекта Российской Федерации, местного референдума, инициативной агитационной группы референдума Российской Федерации, иных групп участников референдума субъекта Российской Федерации, местного референдума за выполнение этими лицами работ, непосредственно связанных с проведением избирательных кампаний, кампаний референдума;
(в ред. Федерального закона от 30.11.2016 N 401-ФЗ)
(см. текст в предыдущей редакции)
8.1) применялся по 31 декабря 2020 года. — Федеральный закон от 26.03.2020 N 68-ФЗ;
(см. текст в предыдущей редакции)
9) стоимость форменной одежды и обмундирования, выдаваемых работникам в соответствии с законодательством Российской Федерации, а также государственным служащим федеральных органов государственной власти бесплатно или с частичной оплатой и остающихся в их личном постоянном пользовании;
10) стоимость льгот по проезду, предоставляемых законодательством Российской Федерации отдельным категориям работников;
11) суммы материальной помощи, оказываемой работодателями своим работникам, не превышающие 4 000 рублей на одного работника за расчетный период;
12) суммы платы за обучение работников по основным профессиональным образовательным программам и дополнительным профессиональным программам;
13) суммы, выплачиваемые плательщиками своим работникам на возмещение затрат по уплате процентов по займам (кредитам) на приобретение и (или) строительство жилого помещения;
14) суммы денежного довольствия, продовольственного и вещевого обеспечения и иных выплат, получаемых военнослужащими, сотрудниками органов внутренних дел, учреждений и органов уголовно-исполнительной системы, органов принудительного исполнения Российской Федерации, федеральной противопожарной службы Государственной противопожарной службы, таможенных органов Российской Федерации, лицами начальствующего состава органов федеральной фельдъегерской связи, лицами, проходящими службу в войсках национальной гвардии Российской Федерации и имеющими специальные звания полиции, в связи с исполнением обязанностей военной службы и службы в указанных войсках, учреждениях и органах в соответствии с законодательством Российской Федерации;
(в ред. Федеральных законов от 29.05.2019 N 108-ФЗ, от 27.12.2019 N 460-ФЗ)
(см. текст в предыдущей редакции)
15) утратил силу с 1 января 2023 года. — Федеральный закон от 14.07.2022 N 239-ФЗ;
(см. текст в предыдущей редакции)
16) суммы, выплачиваемые плательщиком на возмещение фактически произведенных и документально подтвержденных расходов физического лица, связанных с выполнением работ, оказанием услуг по договорам гражданско-правового характера, а также оплата плательщиком таких расходов;
(пп. 16 введен Федеральным законом от 23.11.2020 N 374-ФЗ)
Пп. 17 п. 1 ст. 422 распространяется на выплаты в пользу работников, произведенные начиная с расчетного периода 2021 года (ФЗ от 29.11.2021 N 382-ФЗ).
17) суммы выплат работникам в размере, не превышающем 12 792 рублей на одного работника, выплаченные работодателями, получившими субсидии из федерального бюджета, предоставляемые субъектам малого и среднего предпринимательства и социально ориентированным некоммерческим организациям в условиях ухудшения ситуации в результате распространения новой коронавирусной инфекции в целях частичной компенсации их затрат, связанных с осуществлением ими деятельности в условиях нерабочих дней в октябре и ноябре 2021 года, а также с проведением в 2021 году мероприятий по адаптации к требованиям о посещении предприятий в отдельных сферах экономики при условии наличия QR-кодов и (или) к иным ограничениям деятельности, направленным на недопущение распространения новой коронавирусной инфекции. Доходы, указанные в настоящем подпункте, исключаются из базы для исчисления страховых взносов однократно в календарном месяце получения такой субсидии или в следующем за ним календарном месяце;
(пп. 17 введен Федеральным законом от 29.11.2021 N 382-ФЗ)
Пп. 18 п. 1 ст. 422 (в ред. ФЗ от 21.11.2022 N 443-ФЗ) распространяется на правоотношения, возникшие с 01.01.2022.
18) выплаты плательщиками в виде безвозмездно переданных денежных средств и (или) иного имущества работникам, призванным на военную службу по мобилизации в Вооруженные Силы Российской Федерации или проходящим военную службу по контракту, заключенному в соответствии с пунктом 7 статьи 38 Федерального закона от 28 марта 1998 года N 53-ФЗ «О воинской обязанности и военной службе», либо по контракту о пребывании в добровольческом формировании (о добровольном содействии в выполнении задач, возложенных на Вооруженные Силы Российской Федерации, войска национальной гвардии Российской Федерации), при условии, что указанные в настоящем подпункте выплаты связаны с прохождением военной службы по мобилизации или с указанными контрактами.
(пп. 18 введен Федеральным законом от 21.11.2022 N 443-ФЗ; в ред. Федерального закона от 25.12.2023 N 643-ФЗ)
(см. текст в предыдущей редакции)
П. 2 ст. 422 (в ред. ФЗ от 21.11.2022 N 443-ФЗ) распространяется на правоотношения, возникшие с 01.01.2022.
2. При оплате плательщиками расходов на командировки работников как в пределах территории Российской Федерации, так и за пределами территории Российской Федерации не подлежат обложению страховыми взносами суточные и выплаты работникам в виде безотчетных сумм, предусмотренные пунктом 1 статьи 217 настоящего Кодекса, фактически произведенные и документально подтвержденные целевые расходы на проезд до места назначения и обратно, сборы за услуги аэропортов, комиссионные сборы, расходы на проезд в аэропорт или на вокзал в местах отправления, назначения, пересадок, на провоз багажа, расходы по найму жилого помещения, оплате услуг связи, получению и регистрации служебного или дипломатического паспорта, на получение виз, а также расходы, связанные с обменом наличной валюты или чека в банке на наличную иностранную валюту. Аналогичный порядок обложения страховыми взносами применяется к выплатам, производимым физическим лицам, находящимся во властном или в административном подчинении организации, а также членам совета директоров или любого аналогичного органа компании, прибывающим (выезжающим) для участия в заседании совета директоров, правления или другого аналогичного органа этой компании.
(в ред. Федерального закона от 21.11.2022 N 443-ФЗ)
(см. текст в предыдущей редакции)
При выплате плательщиками в соответствии с законодательством Российской Федерации сумм суточных или полевого довольствия работникам, постоянная работа которых осуществляется в пути или имеет разъездной характер, и работникам, работающим в полевых условиях или участвующим в работах экспедиционного характера, а также надбавки за вахтовый метод работы взамен суточных лицам, выполняющим работы вахтовым методом, за каждый календарный день пребывания в местах производства работ в период вахты и за фактические дни нахождения в пути от места нахождения работодателя (пункта сбора) до места выполнения работы и обратно указанные суммы не подлежат обложению страховыми взносами в размере, не превышающем размера соответствующих выплат, предусмотренного пунктом 1 статьи 217 настоящего Кодекса.
(в ред. Федерального закона от 31.07.2023 N 389-ФЗ)
(см. текст в предыдущей редакции)
(п. 2 в ред. Федерального закона от 23.11.2020 N 374-ФЗ)
(см. текст в предыдущей редакции)
3. В базу для исчисления страховых взносов помимо выплат, указанных в пунктах 1 и 2 настоящей статьи, также не включаются:
1) — 2) утратили силу с 1 января 2023 года. — Федеральный закон от 14.07.2022 N 239-ФЗ;
(см. текст в предыдущей редакции)
Подпункт 3 п. 3 ст. 422 применяется в отношении выплат, полученных в 2017, 2018 и 2019 гг. (ФЗ от 30.11.2016 N 401-ФЗ (в редакции от 27.11.2018)).
3) суммы выплат (вознаграждений), указанные в пункте 70 статьи 217 настоящего Кодекса.
(пп. 3 введен Федеральным законом от 30.11.2016 N 401-ФЗ)
Энциклопедия решений. Выплаты, не подлежащие обложению страховыми взносами
Перечень сумм, не подлежащих обложению страховыми взносами для плательщиков, осуществляющих выплаты в пользу физических лиц, установлен ст. 422 НК РФ и является исчерпывающим.
Внимание
В письме Минфина России от 16.11.2016 N 03-04-12/67082 отмечается, что перечень не подлежащих обложению страховыми взносами выплат с 1 января 2017 года не изменяется. Поэтому, по мнению Минфина России, по вопросу исчисления и уплаты страховых взносов следует руководствоваться ранее данными разъяснениями Минтруда России по соответствующему вопросу.
Выплаты, не перечисленные в ст. 422 НК РФ и признаваемые объектом обложения, включаются в базу для начисления страховых взносов. При этом начисление страховых взносов не зависит от того, учитываются или нет в целях налогообложения прибыли выплаты, производимые в пользу физического лица.
К выплатам, не облагаемым страховыми взносами, в частности, относятся:
— государственные пособия, выплачиваемые в соответствии с законодательством РФ, в том числе пособия по временной нетрудоспособности, по беременности и родам, по уходу за ребенком (пп. 1 п. 1 ст. 422 НК РФ);
— все виды установленных законодательством РФ компенсационных выплат (в пределах норм, установленных в соответствии с законодательством РФ) (пп. 2 п. 1 ст. 422 НК РФ);
— некоторые виды единовременной материальной помощи (пп. 3 п. 1 ст. 422 НК РФ);
— суммы, выплачиваемые плательщиками взносов своим работникам на возмещение затрат по уплате процентов по займам (кредитам) на приобретение и (или) строительство жилья (пп. 13 п. 1 ст. 422 НК РФ);
— командировочные расходы, в том числе суточные (п. 2 ст. 422 НК РФ);
Отметим, что перечень не облагаемых страховыми взносами выплат, установленный ст. 422 НК РФ, практически полностью повторяет перечень, установленный ранее, за некоторыми исключениями.
Так, из перечня сумм, не подлежащих обложению, исключены взносы работодателя, уплачиваемые в соответствии с законодательством РФ о дополнительном социальном обеспечении отдельных категорий работников, в размере уплаченных взносов (не облагались до 2017 года).
Кроме того, с 1 января 2017 года суточные не облагаются страховыми взносами в размере, предусмотренном п. 3 ст. 217 НК РФ, то есть в сумме не более 700 руб. за каждый день нахождения в командировке на территории РФ и не более 2 500 руб. в день — в заграничной командировке. Суточные, превышающие эти ограничения, облагаются взносами.
Согласно пп. 7 п. 1 ст. 422 НК РФ с 2017 года не облагается страховыми взносами стоимость проезда к месту проведения отпуска и обратно и стоимость провоза багажа весом до 30 килограммов, оплачиваемые лицам, работающим и проживающим в районах Крайнего Севера и приравненных к ним местностях, не только в соответствии с законодательством РФ, трудовыми договорами и (или) коллективными договорами, как было установлено ранее, но и в соответствии с законодательными актами субъектов РФ, решениями представительных органов местного самоуправления.
Большинство выплат, которые указаны в ст. 422 НК РФ, не облагаются страховыми взносами по всем видам ОСС. Вместе с тем среди них есть и такие, на которые не нужно начислять страховые взносы лишь в определенной части. Например, на отдельные выплаты не нужно начислять только взносы на ОПС или только взносы на страхование на случай временной нетрудоспособности и в связи с материнством (подпункты 1 и 2 п. 3 ст. 422 НК РФ).
Кроме того, в базу по всем видам взносов на основании пп. 3 п. 3 ст. 422 НК РФ также не включаются полученные в 2017 и 2018 годах выплаты (вознаграждения), указанные в п. 70 ст. 217 НК РФ. Это доходы в виде выплат (вознаграждений), полученных физическими лицами, не являющимися ИП, от физических лиц за оказание им следующих услуг для личных, домашних и (или) иных подобных нужд:
— по присмотру и уходу за детьми, больными лицами, лицами, достигшими возраста 80 лет, а также иными лицами, нуждающимися в постоянном постороннем уходе по заключению медицинской организации;
— по уборке жилых помещений, ведению домашнего хозяйства.
Законом субъекта РФ могут быть установлены также иные виды услуг для личных, домашних и (или) иных подобных нужд, доходы от оказания которых освобождаются от налогообложения в соответствии с п. 70 ст. 217 НК РФ.
По мнению Минфина России (см. письмо от 21.03.2017 N 03-15-06/16239), социальные выплаты, производимые в виде дополнительного пособия по уходу за ребенком до трех лет, оплаты дополнительного дородового отпуска, компенсации работникам стоимости путевок, компенсации за нарушение работодателем установленного срока выплаты заработной платы, оплаты выходных дней за участие в добровольной народной дружине, оплаты нерабочих дней по семейным обстоятельствам, возмещения работникам стоимости медикаментов, оплаты стоимости лечения работников, не поименованы в перечне ст. 422 НК РФ и, следовательно, подлежат обложению страховыми взносами в общеустановленном порядке.
Кроме того, даже компенсация работнику за прохождение медосмотра, обязательного в силу требований ст. 213 ТК РФ, по мнению Минфина России, облагается страховыми взносами (см. письмо от 08.02.2018 N 03-15-06/7527).