Оплата по контрактам при казначейском сопровождении станет проще и быстрее
Ведомство подготовило поправки в Бюджетный кодекс РФ, которые позволят упростить и ускорить расчеты за поставленные товары, в том числе строительные материалы, выполненные работы и оказанные услуги при казначейском сопровождении госконтрактов. Проект уже одобрен Советом Федерации (Информация Минфина России от 25 мая 2022 года.).
По новым правилам оплату за уже поставленные товары, выполненные работы, оказанные услуги по субконтрактам поставщик или исполнитель может получить сразу на свой расчетный счет в банке, то есть без открытия лицевого счета в Казначействе. При этом поставщики строительных материалов и оборудования смогут сразу получать на банковские счета не только оплату за поставку, но и авансы по договорам / контрактам.
Как анонсировали в ведомстве, изменения коснутся и размера цены контракта, подлежащего казначейскому сопровождению. Так, стоимость субконтрактов, заключаемых при казначейском сопровождении, а также контрактов с единственным поставщиком или в рамках гособоронзаказа, будет увеличена с 600 тыс. руб. до 5 млн руб.
Кроме того, будут расширены полномочия региональных и муниципальных финорганов по казначейскому сопровождению средств «своих» бюджетов. Субъекты и муниципалитеты смогут самостоятельно определять контракты стоимостью до 50 млн руб., подлежащие казначейскому сопровождению.
Как перечисляются деньги с казначейским сопровождением на расчетные счета


Оплату с казначейского счета на расчетный счет поставщику проводят через лицевые счета, которые участники казначейского сопровождения открывают в ТОФК. Но в 2023 году этот порядок временно изменили.
Как платить поставщикам при казначейском сопровождении
Казначейское сопровождение — это дополнительный контроль Федерального казначейства за исполнением госконтрактов ( ст. 242.23 БК РФ ). Сопровождению подлежат не все контракты, а только те, которые заключены на целевые средства ( ст. 5 390-ФЗ от 06.12.2021 ). Порядок казначейского сопровождения утвержден Постановлением Правительства № 2024 от 24.11.2021 .
В Постановлении № 2024 приводится инструкция, как перевести деньги с казначейского счета на расчетный счет, — через специальный лицевой счет. Участники казначейского сопровождения открывают лицевые счета в ТОФК — территориальных отделениях Федерального казначейства ( п. 7.1 ст. 220.1 БК РФ ). Этот процесс называют режимом лицевого счета.
Разберемся, как работать с казначейским счетом: операции с целевыми средствами участника КС отражают на аналитических разделах лицевого счета. Казначейство ведет раздельный учет, то есть отражает каждый контракт по отдельному разделу. Деньги поставщикам проводят после санкционирования расходов — проверки соответствия условий финансирования и фактического исполнения контракта или его отдельного этапа ( Приказ Минфина № 214н от 17.12.2021 ).
При открытии л/счетов Казначейство проводит бюджетный мониторинг в отношении участника сопровождения. И еще одно важное условие: если госконтракт подлежит казначейскому сопровождению, об этом надо прописать в проекте контракта. Включите в проект условие о режиме лицевого счета: о необходимости его открытия, о расчетах через л/счет и о санкционировании расходов ( п. 10 правил КС из Постановления № 2024 ).
По правилам, оформление платежных поручений на единый казначейский счет с 2023 года не осуществляется. ЕКС используют для расчетов с бюджетом по налогам, взносам и сборам. А при казначейском сопровождении платежи заказчика поставщику проводят через лицевой счет, который открыт в ТОФК.
Что изменилось в 2023 году
Еще в 2022 году для многих компаний ввели санкции и ограничения. Чтобы упростить работу производителей и поставщиков товаров, приняли 146-ФЗ от 28.05.2022, который внес изменения в Бюджетный кодекс РФ. До конца 2022 года казначейское сопровождение по 146-ФЗ проводили по особым правилам.
Законодатели существенно изменили порядок оплаты поставщикам. Об этом говорится и в 146-ФЗ , и в Постановлении Правительства № 1182 от 01.07.2022 . По госконтрактам с казначейским сопровождением разрешили проводить оплату сразу на расчетный счет поставщика. Теперь заказчики отправляют деньги со своего л/с в ТОФК на р/сч исполнителя в банке.
Этот порядок продолжает действовать и в 2023 году. Его утвердили законом № 448-ФЗ от 21.11.2022 . На 2023 год приостановили действие п. 5 ст. 242.23 БК РФ — в части открытия поставщикам-участникам КС лицевых сч. в ТОФК. Правило прямых расчетов касается контрактов и договоров по ч. 4-6 и 15 ст. 10 448-ФЗ (ч. 1 ст. 8 448-ФЗ). Условия таких контрактов необходимо формулировать с учетом особенностей, поскольку в 2023 году не применяются пп. 1 п. 2, п. 3 ст. 242.23 БК РФ.
В 2023 г. не подлежат казначейскому сопровождению:
- средства в размере 3 млн рублей и меньше, которые выделили на контракты, заключенные для исполнения госконтрактов, и на контракты бюджетных и автономных учреждений ( п. 8 ч. 2 ст. 5 466-ФЗ от 05.12.2022 , ч. 7 ст. 10 448-ФЗ );
- средства федерального бюджета, которые выделили организациям кинематографии, региональным и муниципальным СМИ, политическим партиям для компенсации финансовых затрат на их участие в выборах. Такие средства для региональных и муниципальных СМИ и политических партий для компенсации финансовых затрат на их участие в выборах не перечисляются на счета в ТОФК (ч. 4 ст. 5 466-ФЗ).
Но на 2023 г. установили дополнительные случаи КС по п. 3 ст. 242.23 БК РФ. Они перечислены в ч. 3.1 ст. 10 448-ФЗ. А региональные власти, местные администрации или высшие исполнительные органы в регионах вправе самостоятельно определять средства по госконтрактам и контрактам за счет регионального и местного бюджета, которые подлежат КС. Но такие решения местные власти смогут принимать только в 2023 г. ( п. 1 ч. 1 ст. 242.26 БК РФ , ч. 14 ст. 10 448-ФЗ ).
Правила прямой оплаты действуют для поставщиков:
- строительных материалов и оборудования, если затраты на приобретение стройматериалов включены в сметную документацию на строительство, реконструкцию (в том числе с элементами реставрации, техническое перевооружение), капитальный ремонт объектов капстроительства. И еще одно условие — информация об этих товарах содержится в специальном перечне строительных материалов и оборудования из ПСД. Этот перечень формируют исполнители государственных и муниципальных контрактов и утверждают заказчики;
- других товаров, если заказчик предоставляет в Казначейство документы, подтверждающие поставку.
Поставщики предоставляют перечни со стройматериалами в ТОФК, в котором у него открыт л/с участника казначейского сопровождения. ТОФК поставщика доводит перечни до территориального Казначейства заказчика. Если расходы пройдут процедуру санкционирования, то средства с л/счета заказчика отправят на р/сч исполнителя в коммерческом банке.
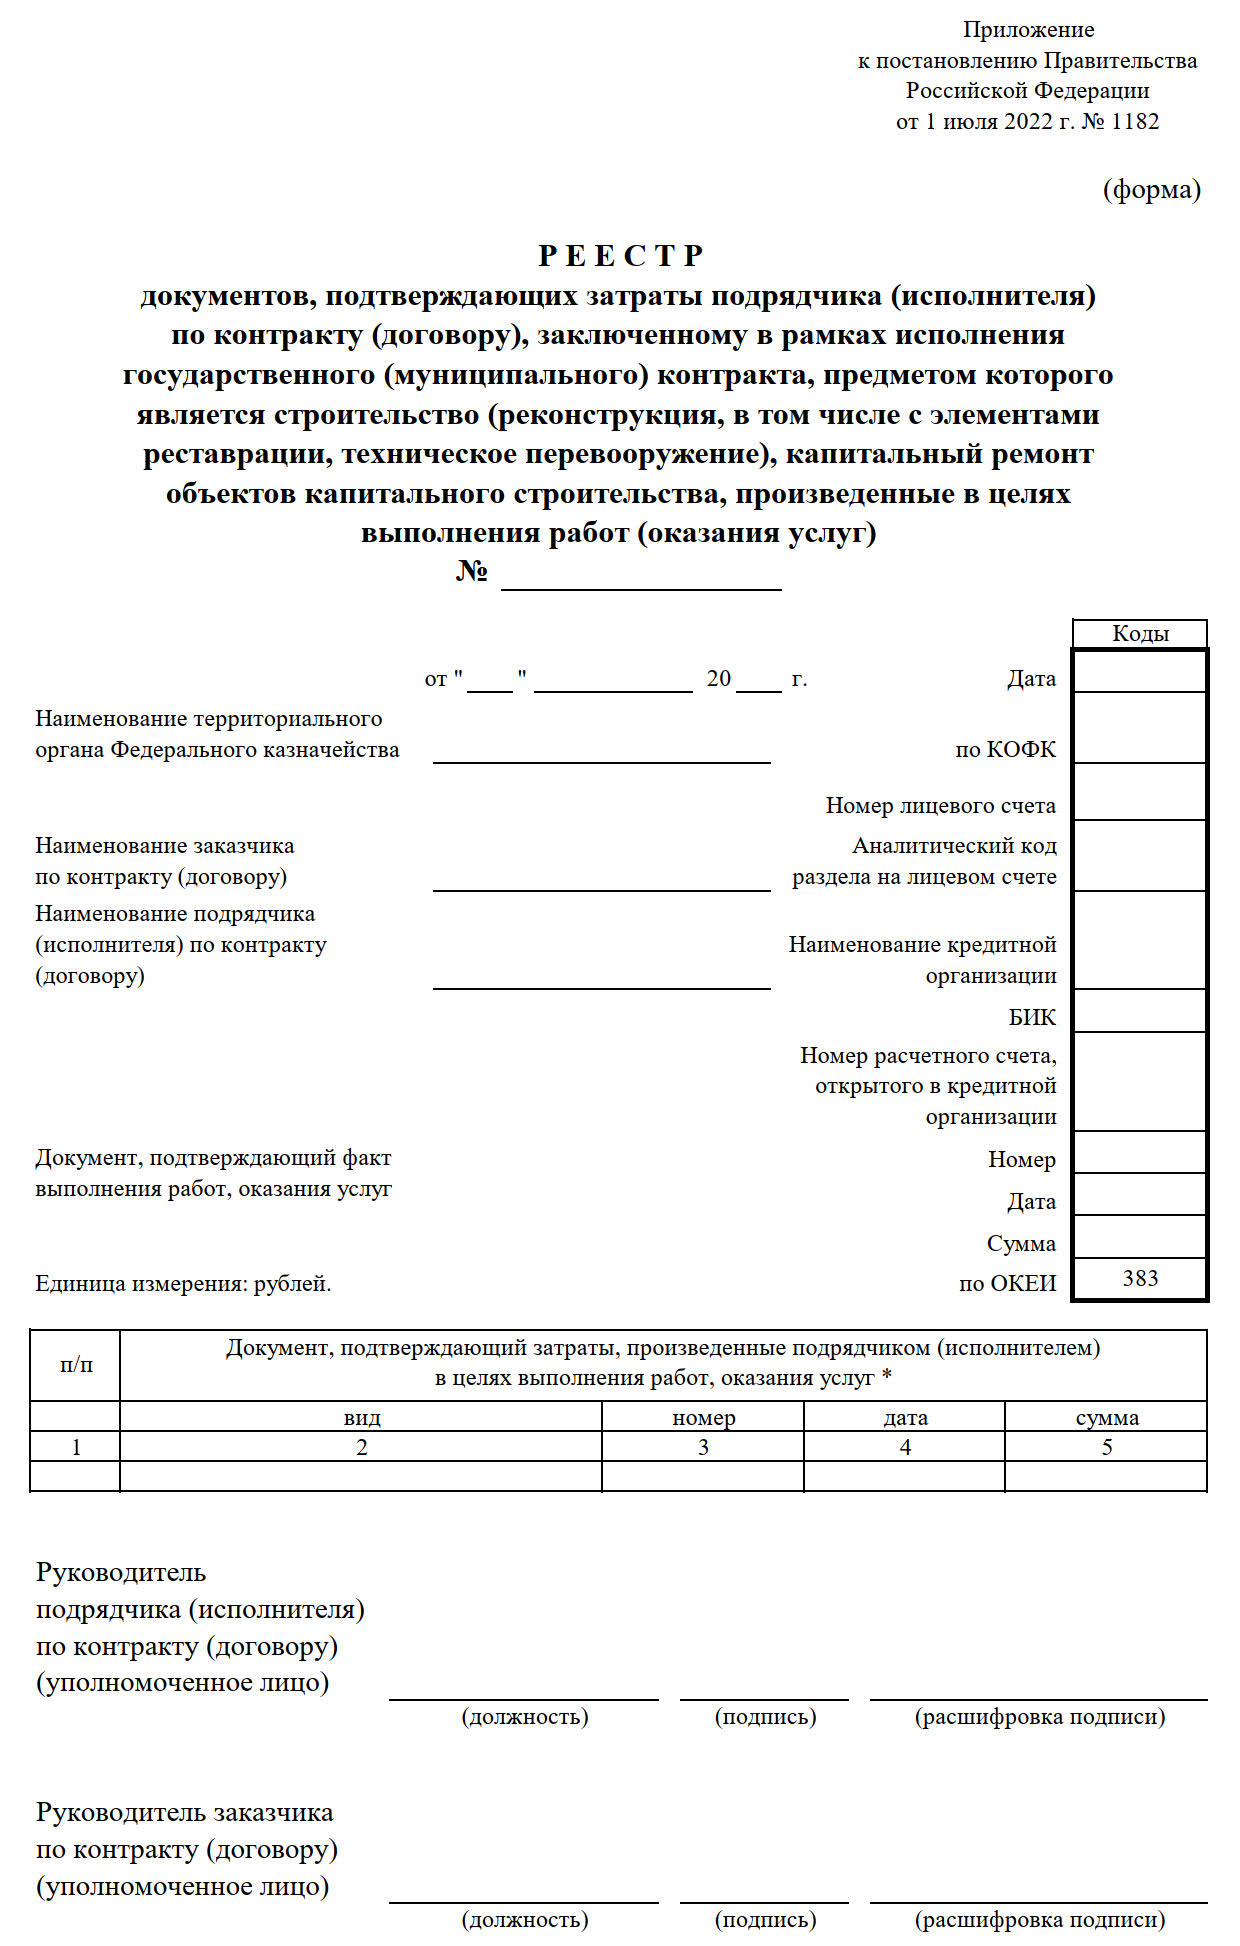
Для проведения оплаты исполнитель формирует реестр документов, подтверждающих его затраты по контракту. Учитываются только расходы, которые произвели для выполнения работ и оказания услуг по госконтракту. Если работы оплачены с другого счета по договору с банковским сопровождением — с л/с заказчика на л/с поставщика — поставщик переводит средства на р/сч по правилам казначейского сопровождения ( раздел II Постановления № 2024 , Постановление Правительства № 1368 от 02.08.2022 ).
При перечислении денег на расчетные счета ТОФК:
- проверяют наименование стройматериалов и оборудования на наличие их в перечне — для поставщиков таких материалов и оборудования;
- проверяют документы, подтверждающие поставку товаров при санкционировании платежей, — для поставщиков остальных товаров;
- проверяют документы о приемке и реестр расходных документов при санкционировании платежей — для подрядчиков и исполнителей госконтрактов.
После проверки документов платеж санкционируют и переведут деньги на р/сч поставщика, исполнителя или подрядчика.
- казначейское сопровождение госконтрактов в 2023 году;
- санкционирование Казначейством операций со средствами участников казначейского сопровождения с 2023 года;
- особенности казначейского сопровождения при изменении существенных условий контрактов.
Как работать по новым правилам: разъяснения Минфина и ФК
Минфин и Федеральное казначейство выпустили совместные разъяснения 146-ФЗ от 28.05.2022 ( письмо Минфина и Казначейства № 09-02-09/66304 / 07-04-05/04-16919 от 08.07.2022 ). Оба ведомства прокомментировали порядок прямой оплаты товаров, работ и услуг.
Прямые расчеты ввели как меру поддержки поставщиков в ответ на санкции и ограничения. Перевод средств по госконтрактам сразу на расчетные счета ускорит процесс оплаты. В результате поставщикам не придется брать кредиты на закупку материалов и исполнение контрактов.
Теперь оплата по госконтрактам проводится так: поставщики подтверждают накладные расходы при казначейском сопровождении сопроводительными документами или составляют специальные перечни, которые передают в ТОФК на согласование. Заказчики утверждают эти перечни и формируют распоряжение на оплату исполнителю. Казначеи проверяют всю документацию и санкционируют платежи.
После санкционирования деньги по распоряжению заказчика переводят с его л/сч на р/сч поставщика. То есть в 2022 году исполнителям не надо открывать л/сч в Казначействе, чтобы получить оплату по госконтракту с казначейским сопровождением.
Прямую оплату проводят для различных типов соглашений с казначейским сопровождением:
- государственных и муниципальных контрактов;
- контрактов и договоров, которые заключают бюджетные и автономные учреждения;
- соглашений о предоставлении субсидий, бюджетных инвестиций;
- концессионных соглашений;
- соглашений о государственно-частном и муниципально-частном партнерстве.
Особое внимание в комментариях к 146-ФЗ от 28.05.2022 Минфин и Казначейство уделяют перечням стройматериалов и оборудования для подтверждения расходов. Все позиции в перечне заполняют в соответствии с проектно-сметной документацией. А ответственность за недостоверные или некорректные сведения несет не подрядчик, который его заполнял, а заказчик, который утверждал перечень.
При санкционировании расходов в ТОФК проверяют не содержание позиций, а наличие названий стройматериалов и оборудования из перечня в сметной документации.
Реестр документов для санкционирования платежа по остальным товарам (не стройматериалам) формируют, только если подрядчик не привлекает субподрядчиков из числа производителей товаров, работ и услуг. В реестре указывают результаты расчетов по сумме накладных расходов, произведенных в результате исполнения госконтракта ( приложение № 1 к порядку из Приказа Минфина № 210н от 10.12.2021 ).
В этом реестре отражают дату формирования отчетного документа и сумму. А вот отдельно сдавать в ТОФК расчет накладных расходов не надо. Если исполнитель привлекал субподрядчиков и соисполнителей для выполнения госконтракта, в реестре указывают реквизиты документов, подтверждающих сделку.
Заказчик обязан отразить новый порядок расчетов в проекте контракта. Все условия по оплате обязательно прописывают в госконтрактах, и новые правила — не исключение ( ч. 65.1 ст. 112 44-ФЗ ). Изменения в действующие контракты с казначейским сопровождениям вносят по решению правительства, региональных органов власти или местной администрации. Но когда Казначейство санкционирует и проводит платежи, специалисты проверяют только наличие подтверждающих документов. Оплату поставщику проведут по фактическим показателям — на его расчетный счет в коммерческом банке.
Коротко об авторе статьи
Задорожнева Александра

В 2009 году закончила бакалавриат экономического факультета ЮФУ по специальности экономическая теория. В 2011 — магистратуру по направлению «Экономическая теория», защитила магистерскую диссертацию.
Как перечислять деньги с казначейского на расчетные счета
Оплату поставщику с казначейского счета в 2023 году упростили. Заказчики могут перечислять деньги за товары, работы и услуги со своих лицевых счетов сразу на расчетный счет поставщика в коммерческом банке. Но так можно делать не всегда.
Можно ли платить с лицевого счета на расчетный счет
Да, заказчик вправе, а в определенных случаях обязан так делать. Если стороны заключили обычный госконтракт, который не финансируется из целевых средств и не сопровождается Казначейством, заказчик оплачивает поставщику со своего лицевого счета в ТОФК на расчетный счет поставщика в коммерческом банке. Если госконтракт подлежит казначейскому сопровождению, применяется другой порядок оплаты. В Бюджетном кодексе указано, можно ли с казначейского счета переводить деньги на обычный расчетный счет поставщика: по общим правилам, нет, но в 2023 году действует послабление ( п. 3 ст. 242.23 БК РФ ). Разберемся подробнее.
Казначейское сопровождение — это проведение Федеральным казначейством и его территориальными отделами (ТОФК) операций с деньгами такого сопровождения ( ст. 6 БК РФ , ПП РФ № 2024 от 24.11.2021 ).
Казначейство сопровождает не все контракты, а только те, которые заключены на целевые деньги ( п. 1 ст. 242.23 , ст. 242.25 БК РФ , ч. 66, 67 ст. 112 44-ФЗ ):
- госконтракты на поставку товаров, работ, услуг;
- контракты или договоры о поставке ТРУ, которые заключены и исполняются за счет средств, выделенных на исполнение основных госконтрактов с КС.
Кроме того, казначейское сопровождение проводят и для авансовых платежей по госконтрактам, заключаемым по нормам локального законодательства Республики Крым и Севастополя.
Для казначейского сопровождения применяется режим лицевого счета (п. 3 ст. 242.23 БК РФ). Он означает, что заказчик платит со своего лицевого счета на лицсчет, который поставщик открывает в Казначействе. И переводить деньги с л/сч заказчика на р/сч исполнителя обычно нельзя. А все платежи по госконтрактам с казначейским сопровождением подлежат санкционированию, то есть дополнительному контролю со стороны ТОФК (п. 5 ст. 242.23 БК РФ). Санкционирование операций со средствами участников КС проводят по правилам из Приказа Минфина № 214н от 17.12.2021 .
Но в 2023 г. действие пп. 1 п. 2, п. 3 и 5 статьи 242.23 БК РФ приостановлено. Поставщику не обязательно открывать лицсчет участника казначейского сопровождения в ТОФК, если для госконтрактов с КС расчеты проводят по ч. 4-6, 15 ст. 10 448-ФЗ от 21.11.2022 . Запрет на перечисление денег по контрактам с казначейским сопровождением с лицевых счетов заказчиков на р/сч поставщиков на 2023 год тоже отменили ( ч. 1 ст. 8 448-ФЗ ).
Еще одно послабление — в 2023 году Казначейство не сопровождает:
- контракты не дороже 3 млн рублей, которые заключили для исполнения госконтрактов с КС и госконтрактов бюджетных и автономных учреждений ( п. 8 ч. 2 ст. 5 466-ФЗ от 05.12.2022 , ч. 7 ст. 10 448-ФЗ );
- деньги из федерального бюджета, которые выделили организациям кинематографии, региональным и муниципальным СМИ, политическим партиям для компенсации финансовых затрат на их участие в выборах. Такие средства не перечисляются на счета, которые открыты в Федеральном казначействе ( ч. 4 ст. 5 466-ФЗ );
- средства по госконтрактам, которые бюджетные учреждения в 2023 г. заключают от своего имени с единственным поставщиком на основании решения по ч. 2 ст. 15 46-ФЗ . Исключение — случаи, прописанные в п. 1, 2 ч. 3 ст. 5 466-ФЗ . Но если госконтракт на сумму от 3 млн рублей заключен бюджетниками на основании переданных полномочий, выделенные деньги подлежат казначейскому сопровождению ( письмо Минфина № 24-06-06/62922 от 06.07.2023 ).
Как вывести деньги с казначейского счета на расчетный в 2023 году
Для многих контрактов вопрос, как платить с казначейского счета, даже не стоит: сроки и условия оплаты прописывают в контракте. Стандартная процедура — оплата в течение 7 рабочих дней после приемки. Заказчик переводит нужную сумму на р/сч, который поставщик указал в контракте.

Если по госконтракту требуется казначейское сопровождение, стороны согласовывают режим лицевого счета. Заказчик перечисляет деньги поставщику со своего лицсчета на лицсчет поставщика. После проверки и санкционирования платеж поступит поставщику. Но он все равно не сможет перевести деньги с лицевого на расчетный счет, поскольку есть ограничения — средства нельзя переводить:
- в качестве взноса в уставной капитал другого юрлица;
- в целях размещения на депозитах и в иные финансовые инструменты (временно приостановлено до 01.01.2024);
- на р/сч компании в Центробанке.
Но есть и исключения. Поставщик сможет вывести деньги со своего лицсчета на р/сч для:
- оплаты обязательств юрлица по валютному законодательству РФ;
- оплаты обязательств по зарплате и социальным выплатам работникам;
- оплаты фактически поставленных юрлицом товаров, работ, услуг, источником финансирования которых являются средства по госконтрактам, в случае, если юрлицо не привлекает для поставки соисполнителей — после предоставления исполнительных документов и санкционирования платежа;
- возмещения части или всех расходов, которые произвела компания, — после предоставления подтверждающих документов и копий договоров и платежных документов, которые подтверждают такие расходы.
То есть при определенных условиях поставщик сможет сформировать поручение на перечисление денежных средств в Казначействе и вывести оплату заказчика на р/сч в коммерческом банке.
Как платить поставщикам по контрактам с казначейским сопровождением в 2023 году
До 31 декабря по некоторым госконтрактам с КС разрешили перечислять деньги с открытых в ТОФК лицевых счетов участников казначейского сопровождения — заказчиков на р/сч поставщиков в коммерческих банках (ч. 4, 5 ст. 10 448-ФЗ, п. 1 ПП РФ № 2438 от 26.12.2022 ). Прямая оплата допускается:
- поставщикам строительных материалов и оборудования, если затраты на их приобретение включены в сметную документацию на строительство, реконструкцию (в том числе с элементами реставрации, технического перевооружения), капремонт объектов капстроительства. Но есть важное условие — сведения о строительных материалах и оборудовании есть в перечне стройматериалов и оборудования в сметной ПСД. Этот перечень формирует или меняет исполнитель по госконтракту, а утверждает — заказчик;
- поставщикам других товаров, если они предоставили в ТОФК документы с подтверждением поставки ( порядок № 214н от 17.12.2021 ).
Вот пошаговая инструкция, как перевести деньги с казначейского счета на расчетный счет исполнителя в банке:
Шаг 1. Чтобы перечислить деньги за контракт с казначейским сопровождением напрямую на р/сч исполнителя, заказчик представляет в ТОФК по месту открытия лицевого счета (ч. 6 ст. 10 448-ФЗ, п. 4 ПП РФ № 2438 от 26.12.2022 ):
- документы, подтверждающие выполнение работ, услуг, в соответствии с порядком № 214н;
- реестр документов, который сформировал исполнитель, для подтверждения его затрат по контракту, заключенному для исполнения строительного госконтракта.
Реестр составляют по специальной форме. Она закреплена в приложении к ПП РФ № 2438.
Шаг 2. Казначеи проверяют документы, и если все соответствует, санкционируют оплату.
Шаг 3. Заказчик формирует платежное поручение на оплату. После проведения платежа деньги поступают на р/сч исполнителя.
Минфин разъяснил, как оплатить НДС при казначейском сопровождении: если поставщик является налогоплательщиком НДС, он обязан самостоятельно исполнить обязанность по уплате налога — перечислить нужную сумму в составе ЕНП ( п. 8 ст. 45 НК РФ , письмо Минфина № 03-07-11/58607 от 23.06.2023 ). Налоговики не определяют финансовые источники, из которых плательщик исполняет налоговую обязанность. То есть заплатить НДС вы сможете и из тех денег, которые получили по госконтракту с казначейским сопровождением, поскольку это один из обязательных платежей в бюджет.
Как перечислить аванс с казначейским сопровождением в 2023 году
Для авансирования с казначейским сопровождением в 2023 году тоже действуют особые правила. Если заключили госконтракт (кроме контрактов по ГОЗ) на сумму от 100 млн рублей и больше, разрешают перечислить аванс с казначейского счета на обычный счет поставщика в банке ( ч. 5 ст. 5 466-ФЗ ).
Кроме того, главные распорядители средств федерального бюджета вправе принять такие нормы, по которым в госконтракты 2023 г. на сумму меньше 100 млн рублей включают условия о казначейском сопровождении ( п. 9 ч. 2 ст. 5 466-ФЗ , п. 5 ПП РФ № 348 от 06.03.2023 ):
- авансовых платежей в размерах в соответствии с п. 2 ПП № 348 ;
- авансовых платежей по контрактам, которые заключили для исполнения основных госконтрактов.
Такие условия до конца 2023 смогут предусмотреть не только ГРБС и подведомственные получатели бюджетных средств.
Как поставщику вывести прибыль с казначейского счета на расчетный счет
Минфин разъяснил порядок перечисления прибыли поставщика по госконтракту с казначейского лицевого счета участника КС на расчетный счет в банке ( письмо № 02-17-10/36341 от 20.04.2023 ). Операции с целевыми деньгами, которые сопровождает Казначейство, проводятся на казначейских счетах в ТОФК и отражаются на лицевых счетах после проведения казначеями санкционирования (п. 2 ст. 242.23 БК РФ, порядок № 214н).
Санкционирование проводят после того, как участник КС — поставщик предоставит в ТОФК сведения об операциях с целевыми средствами на 20__ год и на плановый период 20__-20__ годов ( п. 4, 21, приложения № 1 к порядку № 214н ). В этом документе указывают источники поступлений целевых денег и направления их расходования, которые соответствуют предмету и условиям госконтракта. Вместе со сведениями участник КС подает распоряжение о совершении казначейского платежа на оплату расходов по контракту и документы, которые подтверждают возникновение денежного обязательства по таким расходам. Это копия контракта, товарные накладные, акты и другие закрывающие документы.
Казначеи допускают выплату прибыли после исполнения участником КС (поставщиком) части или всех обязательств по госконтракту или его отдельному этапу. Если поставщик собирается вывести прибыль на собственный расчетный счет в банке, в сведениях ему надо указать укрупненный код направления расходования целевых средств 0999 «Выплата прибыли». А в распоряжении о казначейском платеже надо прописать детализированный код направления расходования целевых средств 0999 001, он тоже соответствует выплате прибыли.
Для госконтрактов с единственным поставщиком действуют те же условия ( п. 16 правил КС из ПП РФ № 2024 ). Более того, прибыль разрешают перечислять и по контракту, который заключили с единственным поставщиком для исполнения госконтракта. Требования те же — исполнение всех или части обязательств по соглашению и предоставление исполнителем в ТОФК акта приема-передачи товара, акта выполненных работ и других документов, которые подтвердят исполнение договора или его отдельного этапа.
Предельные значения размера прибыли не установлены. Но Федеральная контрактная система регулирует порядок определения и обоснования НМЦК и цены контракта с единственным поставщиком ( ст. 22 44-ФЗ ). А прибыль исполнителя напрямую зависит от цены госконтракта.
Таким образом, прибыль по госконтракту перечисляют в том размере, который стороны определили в соглашении. Размер прибыли устанавливают как в фиксированном виде, так и в виде предельно допустимого значения.
- как проходит казначейское сопровождение контрактов по 44-ФЗ и ГОЗ;
- Казначейство выпустило рекомендации для заказчиков из-за перехода на сокращенные сроки оплаты.
Документы и разъяснения
| Бюджетный кодекс № 145-ФЗ от 31.07.1998 |
| Постановление Правительства № 2024 от 24.11.2021 |
| Федеральный закон № 44-ФЗ от 05.04.2013 |
| Федеральный закон № 448-ФЗ от 21.11.2022 |
| Федеральный закон № 466-ФЗ от 05.12.2022 |
| Приказ Минфина № 214н от 17.12.2021 |
| Письмо Минфина № 24-06-06/62922 от 06.07.2023 |
| Постановление Правительства № 2438 от 26.12.2022 |
| Письмо Минфина № 03-07-11/58607 от 23.06.2023 |
| Письмо Минфина № 02-17-10/36341 от 20.04.2023 |
Об авторе этой статьи
Александра Задорожнева Бухгалтер, эксперт проекта Практикующий бухгалтер.
Работаю с начала учебы в ВУЗе. Есть опыт работы и в коммерции, и в бюджете. С 2006 по 2012 работала бухгалтером-кассиром и кадровиком. С 2012 по настоящее время — главный бухгалтер в бюджетном учреждении. Помимо прямой бухгалтерии занимаюсь закупочной и планово-экономической деятельностью. 4 года пишу тематические статьи для профильные изданий.
Другие публикации автора
- 2024.01.17 Инструкции для ИПОсобенности применения УСН для ИП в 2024 году
- 2024.01.09 Контроль закупокТаблица новых КБК для госзакупок
- 2023.12.28 НовичкамИнструкция по работе с ЕАТ «Березка»
- 2023.12.28 Банковские гарантииКак открыть спецсчет для закупок по 44-ФЗ и 223-ФЗ в 2023 году
ВОПРОСЫ И ОТВЕТЫ: ПРАКТИКА КАЗНАЧЕЙСКОГО СОПРОВОЖДЕНИЯ РАСЧЕТОВ ГОЗ.
Мы являемся исполнителями по ГОЗ и закупаем товар у соисполнителей, которые сами этот товар не производят, а закупают, в том числе у иностранных производителей. Какой размер плановой прибыли рекомендовано устанавливать в договорах с такими поставщиками? Поставщик настаивает на указание в договоре «размер плановой прибыли не более 20%», но условие 20% прибыли, это условие, при превышении которого казначейство приостанавливает операции по счету и не относится к определению размера прибыли Лицевые счета открыты в казначействе.
Ваше понимание по поводу отражения в контракте планового размера прибыли в соответствии с классификатором признаков финансовых нарушений (пр. Минфина от 01.12.2021 г. № 203н- действует с 01.01.2021) по приостановке операций абсолютно правильно, и оно касается именно финансирования работ (операций с лицевого счета). При этом, после приостановки и соответствующего «одобрения» вашим заказчиком, операцию по перечислению прибыли в размере, превышающем 20%, должны санкционировать (деньги будут перечислены). т.е. такая операция не является запретом на установление прибыли более 20% (является особой процедурой контроля).
Показать полную версию ответа
Ваше понимание по поводу отражения в контракте планового размера прибыли в соответствии с классификатором признаков финансовых нарушений (пр. Минфина от 01.12.2021 г. № 203н- действует с 01.01.2021) по приостановке операций абсолютно правильно, и оно касается именно финансирования работ (операций с лицевого счета). При этом, после приостановки и соответствующего «одобрения» вашим заказчиком, операцию по перечислению прибыли в размере, превышающем 20%, должны санкционировать (деньги будут перечислены). т.е. такая операция не является запретом на установление прибыли более 20% (является особой процедурой контроля).
При этом, ПП № 1465 предусмотрена возможность использования метода сравнимой цены, при котором значение прибыли (и плановой, и фактической) может превышать 20%, так как ограничения только по формуле «1+25» (в зависимости от суммы привнесенных и собственных затрат) применяются только при затратном методе.
Так, при обосновании выбора метода определения цен при поставках по ГОЗ необходимо подтверждение наличия рынка на данный товар (источников информации о рыночной цене на данную продукцию), тогда в соответствии с п. 58 ПП 1465 ограничение размера рентабельности не применяется. Главное, чтобы цена продукции при поставках по ГОЗ соответствовала рыночному уровню (не была выше рыночной цены).
Отметим, что в контракте следует предусмотреть пункт (указать) о методе определения цены. А пункт о прибыли в размере (в пределах) 20% — указывается для целей перечисления массы денег после исполнения контракта (больше указывать не рекомендуется именно в целях предотвращения приостановки операции и информирования Росфинмониторинга о размере прибыли по данному контракту ГОЗ).
Как получить средства, если работы по контракту ГОЗ выполнены, деньги от заказчика пришли на лицевой счет, открытый в казначействе?
Если Вы работаете при КС с пост. оплатой (не получаете от заказчика аванс), то рекомендуется формат перечисления денег «одной платежкой» (используется префикс «8» к соответствующему коду (Пр.214н Минфин)) – после отгрузки продукции заказчику и получения окончательного расчета (не через возмещение, а как оплата фактически поставленной продукции).
При этом, в соответствии с с п.4 статьи 10 Федерального закона 448-ФЗ от 21 ноября 2022 года) году при казначейском сопровождении перечисление средств осуществляется в установленном Правительством Российской Федерации порядке с лицевых счетов на расчетные счета, открытые поставщикам товаров в кредитных организациях, при представлении заказчиками по таким контрактам (договорам) в территориальные органы Федерального казначейства документов, подтверждающих поставку товаров.)
Если вы работаете на условиях «пост.оплаты» с заказчиком, вы можете не открывать лицевой счет для получения средств за выполненные работы, а предусмотреть в условиях контракта оплату за фактически выполненные работы на расчетный счет на основании акта выполненных работ.
Показать полную версию ответа
Если Вы работаете при КС с пост. оплатой (не получаете от заказчика аванс), то рекомендуется формат перечисления денег «одной платежкой» (используется префикс «8» к соответствующему коду (Пр.214н Минфин)) – после отгрузки продукции заказчику и получения окончательного расчета (не через возмещение, а как оплата фактически поставленной продукции).
С 2022 года при казначейском сопровождении расчетов по ГОЗ такая возможность также предусмотрена ст. 242.23 Гл.24.4 БК РФ (вступила в силу с 01.01.2022 г). Вы можете перечислить всю сумму, полученную от заказчика по факту оплаты фактически поставленной продукции (пост. оплата) (следует уточнить код направления расходования средств согласно порядку санкционирования детализацией) – на основании акта приема-передачи, подписанного вашим заказчиком).
Такой вариант является возможным при условии, если вы не привлекали к поставке по вашему контракту иных участников казначейского сопровождения по ГОЗ в рамках казначейского сопровождения расчетов (т.е. не производили оплату им на лицевой счет) и исполнили контракт полностью за счет собственных средств – поставили продукцию, заказчик ее принял, а потом оплатил на л/сч.
При этом вы должны представить в ТОФК Сведения с указанным кодом, акт выполненных работ и, соответственно, платежное поручение о перечислении всей суммы контракта на ваш расчетный счет (если ранее вы не получали и не тратили аванс, то вы сможете «вывести» — забрать все деньги сразу). В противном случае вы сможете провести перечисления частями (разными платёжными поручениями через возмещение ранее понесенных затрат и перевод прибыли) согласно порядку санкционирования.
При этом, в 2023 (в соответствии с с п.4 статьи 10 Федерального закона 448-ФЗ от 21 ноября 2022 года) году при казначейском сопровождении средств, предоставляемых на основании контрактов (договоров), указанных в пунктах 3, 6 — 8 части 2 и пунктах 1 — 3 части 3 статьи 5 Федерального закона «О федеральном бюджете на 2023 год и на плановый период 2024 и 2025 годов», заключаемых в целях приобретения товаров в рамках исполнения государственных (муниципальных) контрактов, контрактов (договоров), ……перечисление средств по таким контрактам (договорам) осуществляется в установленном Правительством Российской Федерации порядке с лицевых счетов участника казначейского сопровождения (Пр. 214н Минфина), открытых заказчикам по таким контрактам (договорам) в территориальных органах Федерального казначейства, на расчетные счета, открытые поставщикам товаров в кредитных организациях, при представлении заказчиками по таким контрактам (договорам) в территориальные органы Федерального казначейства документов, подтверждающих поставку товаров.)
С учетом предыдущего абзаца, если вы работаете на условиях «постоплаты» с заказчиком, вы можете не открывать лицевой счет для получения средств за выполненные работы, а предусмотреть в условиях контракта оплату за фактически выполненные работы на расчетный счет на основании акта выполненных работ.
В чем разница между значениями «8» и «9» в первом разряде кода направления расходования целевых средств, при указании его в сведениях об операциях с целевыми средствами лицевых счетов и дальнейшем перечислении на р/сч. юр. лица в рамках казначейского сопровождения. При одних и тех же условиях (договор поставки, мы не головной исполнитель) в договоре прописано и оплата за фактически поставленные товары, и возмещение произведенных расходов, казначейство просит проставить то «8», то «9».
При перечислении денег «одной платежкой» используется префикс «8» к соответствующему коду (Пр.214н Минфин)) – после отгрузки продукции заказчику и получения окончательного расчета на лицевой счет (не через возмещение, а как оплата фактически поставленной продукции).
Такой вариант является возможным при условии, если вы не привлекали к поставке по вашему контракту иных участников казначейского сопровождения по ГОЗ в рамках казначейского сопровождения расчетов (т.е. не производили оплату им на лицевой счет) и исполнили контракт полностью за счет собственных средств – поставили продукцию, заказчик ее принял, а потом оплатил на л/счет.
Подстановка «9-ки» используется, когда в контракте прописано право на возмещение и в данном случае предполагает, что на л/сч не хватало средств и вы были вынуждены рассчитываться собственными средствами, а по мере поступления средств заявляете возмещение понесенных расходов.
Показать полную версию ответа
С 2022 года нормативная база правил казначейского сопровождения была закреплена (постоянно действует ст. 242.23 гл. 24.4 БК РФ с учетом изменений, внесенных Федеральным законом № 448-ФЗ от 21 ноября 2022 г.). Правила казначейского сопровождения расчётов единые и для «гражданских» контрактов, и для ГОЗ (утверждены ПП от 24.11.2021 г.№ 2024 в ред. и действуют с 01.01.2022 г.).
Если Вы работаете при КС с пост. оплатой на лицевой счет (не получаете от заказчика аванс), то рекомендуется формат перечисления денег «одной платежкой» (используется префикс «8» к соответствующему коду (Пр.214н Минфин)) – после отгрузки продукции заказчику и получения окончательного расчета (не через возмещение, а как оплата фактически поставленной продукции).
Такой вариант является возможным при условии, если вы не привлекали к поставке по вашему контракту иных участников казначейского сопровождения по ГОЗ в рамках казначейского сопровождения расчетов (т.е. не производили оплату им на лицевой счет) и исполнили контракт полностью за счет собственных средств – поставили продукцию, заказчик ее принял, а потом оплатил на л/счет.
Вышеуказанный вариант является приоритетным, если действительно в контракте предусмотрена оплата фактически поставленной продукции.
При этом, в практике КС встречаются случаи неоднозначного трактования текста контракта различными специалистами ТОФК. Право на возмещение, как правило, прописывается в контракте, как часть обязательных условий контрактов, предусмотренных законодательством.
Подстановка «9-ки» в данном случае предполагает, что на л/сч не хватало средств и вы были вынуждены рассчитываться собственными средствами, а по мере поступления средств заявлять возмещение понесенных расходов.
Какие укрупненные коды источников поступления целевых средств надо проставить в сведениях об операциях с целевыми средствами и какие коды направлений расходования по контрактам, заключенным в 2023 году?
Коды источников поступления при КС по гос. контрактам, контрактам ГОЗ указаны в Приложении № 2 к Порядку, утв. Пр. Минфина от 17.12.2021 № 214н.
В Сведениях указываются источники поступлений средств с соответствующими им кодами:
— «Средства по государственным контрактам, заключаемым в целях реализации государственного оборонного заказа на сумму более 3000,0 тыс. рублей — (код 7900);
— «Средства по контрактам (договорам), заключаемым на сумму более 3000,0 тыс. рублей в рамках исполнения государственных контрактов, заключаемых в целях реализации государственного оборонного заказа – (код 7990);
— «Средства по государственным контрактам, заключаемым на сумму более 3000,0 тыс. рублей в соответствии с пунктом 2 части 1 статьи 93 Федерального закона № 44-ФЗ, в целях реализации государственного оборонного заказа – (код 9700);
— «Средства по контрактам (договорам), заключаемым на сумму более 3000,0 тыс. рублей в рамках исполнения государственных контрактов, заключаемых в соответствии с пунктом 2 части 1 статьи 93 Федерального закона № 44-ФЗ, в целях реализации государственного оборонного заказа – (код 9770).
Получено авансирование на счет УФК по гос. контракту с КС. Данные денежные средства на лицевом счете не израсходованы. Соисполнитель отказывается открывать счет в УФК. Вопрос: Является ли нарушением перечисление собственных денежных средств Предприятия по исполнению государственного контракта при наличии денежных средств на счета в УФК в объеме: а) достаточном для исполнения договора с соисполнителем б) недостаточном для исполнения договора с соисполнителем. Возможно ли возместить произведенные расходы во время/после исполнения государственного контракта при предоставлении всех подтверждающих документов?
Законодательством в сфере ГОЗ не запрещено рассчитываться собственными средствами с расчетного счета на расчетный счет поставщика.
Вы сможете возместить произведенные расходы в ходе исполнения государственного контракта при предоставлении всех подтверждающих документов. Но рекомендуем вам получить письменный отказ от открытия лицевого счета. Также целесообразно в таком договоре в обязательном порядке указать ссылку на ГОЗ (Федеральный закон № 275-ФЗ), а также по возможности выделить (можно отдельно спецификацией) – тот объем обязательств (цену) и ИГК, которую вы будете возмещать с данного лицевого счета. При наличии таких документов вам будет «легче» и достаточно «просто» подтвердить факт принадлежности понесенных расходов к исполнению данного гос. контракта и провести возмещение.
При этом отмечаем, что если поставщик отказывается открывать лицевой счет, то возможно предложить ему осуществить поставку продукции на условиях «пост.оплаты»-предусмотреть в условиях контракта оплату за фактически поставленные товары на расчетный счет на основании представления документов, подтверждающих поставку.
Показать полную версию ответа
Законодательством в сфере ГОЗ не запрещено рассчитываться собственными средствами с расчетного счета на расчетный счет поставщика.
Вместе с тем расчеты с лицевого счета на лицевой счет поставщика являются приоритетной формой расчета. По мнению сотрудниковказначейства прямо предусмотрена обязанность по открытию лицевого счета для осуществления расчета в рамках казначейского сопровождения ГОЗ.
Отказ (или уклонение) от открытия лицевого счета вашим поставщиком (соисполнителем) может рассматриваться как уклонение от заключения контракта на условиях ГОЗ. Однако, согласно п. 6.1 ст. 6 Федерального закона № 275-ФЗ обязательность заключения контракта по ГОЗ предусмотрена только для организаций, занимающих доминирующее положение (доминирующее положение определяется в соответствии с нормами ст. 14. Федерального закона № 275-ФЗ – в т.ч. на основании включения ПКИ в ваши ТУ (или иную ТД)).
Ед. поставщик (организация, занимающая доминирующее положение) может отказаться от заключения контракта ГОЗ, в т.ч. с формой расчета на спец.счет (предложить иную форму расчета) при наличии у него экономических (или иных) причин (аргументов). Такие причины должны быть письменно изложены и подтверждены.
Поэтому ответственность (меры понуждения) за отказ работать с использованием лицевого счета может быть применена только на организации, занимающие доминирующее положение (в т.ч ст.7.29.1 КОАП).
Обязать заключать контракт ГОЗ (на условиях 275-ФЗ и казначейского сопровождения) иные организации (не занимающие доминирующее положение) нельзя (нет оснований и мер воздействия). Т.е. отказ от открытия лицевого счета может быть квалифицирован как уклонение от заключения контракта по ГОЗ (так как согласно п. 6.1 ст. 6 Закона № 275-ФЗ такие действия запрещены). Такую организацию могут оштрафовать и (или) понудить (дать предписание об обязательности заключения контракта на условиях, предложенных заказчиком).
Таким образом, поскольку оплата продукции с лицевого счета на лицевой является приоритетной (основной) формой расчетов между участниками кооперации работ по ГОЗ, то при проведении расчетов с использованием вашего расчетного счета могут возникнуть «вопросы» — со стороны сотрудников казначейства именно в условиях наличия у вас лицевого счета и остатков денежных средств на момент осуществления расчетов без использования такого лицевого счета (с вашего расчетного счета). Такие «вопросы» могут появиться именно в тот момент, когда вы пойдете возмещать такие расходы.
Вместе с тем, обращаем внимание, что при казначейском сопровождении нет ограничения (запрета) на возмещение фактических затрат в ходе исполнения гос. контракта, контракта. Вы можете представить в ТОФК документы, подтверждающие фактически понесенные затраты, в рамках исполнения данного контракта и перечислить средств с лицевого на расчетный счет.
Обращаем внимание, что согласно действующим правилам (режиму лицевого счета), вы МОЖЕТЕ возместить произведенные расходы (часть расходов) при условии представления копий платежных поручений, реестров платежных поручений и иных документов, подтверждающих оплату произведенных головным исполнителем (исполнителем) расходов (части расходов) (см. абз.5 пп.3 ч.3 ст.242.23 БК РФ — действует с 01.01.2022 года). В данном пункте нет никаких ограничений (обязательных условий), которые бы указывали на невозможность возмещения таких понесенных расходов при наличии средств на лицевом счете.
Для проведения возмещения требуется только наличие в вашем контракте условий о праве (согласии заказчика) на такое возмещение (конкретная сумма в контракте не указывается, но в Сведениях должно быть предусмотрен такой вид расходов по советующему коду – 9300 (при закупке ПКИ) или 9200 (работы)).
При казначейском сопровождении возмещение производится в любой момент (в ходе исполнения контракта) при наличии средств на лицевом счете и при представлении в ТОФК документов – оснований. Ожидать окончания исполнения контракта (как при банковском сопровождении) для возмещения не требуется.
С учетом изложенного, вы сможете возместить произведенные расходы в ходе исполнения государственного контракта при предоставлении всех подтверждающих документов. Но рекомендуем вам получить письменный отказ от открытия лицевого счета. Также целесообразно в таком договоре в обязательном порядке указать ссылку на ГОЗ (Федеральный закон № 275-ФЗ), а также по возможности выделить (можно отдельно спецификацией) – тот объем обязательств (цену) и ИГК, которую вы будете возмещать с данного лицевого счета. При наличии таких документов вам будет «легче» и достаточно «просто» подтвердить факт принадлежности понесенных расходов к исполнению данного гос. контракта и провести возмещение.
При этом отмечаем, что если поставщик отказывается открывать лицевой счет, то возможно предложить ему осуществить поставку продукции на условиях «постоплаты»-предусмотреть в условиях контракта оплату за фактически поставленные товары на расчетный счет на основании представления документов, подтверждающих поставку.
При этом обращаем внимание, что согласно ст. 8 (пп. 3 ч.1 или 2 Федерального закона № 275-ФЗ) вы, как заказчик, являясь головным исполнителем ГОЗ, ОБЯЗАНЫ уведомить соисполнителей о том, что контракт заключается, исполняется в целях выполнения государственного оборонного заказа (пп. 12 ч. 2 ст. 8) и четко указать об этом в тексте контракта. Иначе вы нарушите требования Федерального закона № 275-ФЗ (обязаны это сделать, если закупка была под ГОЗ).
Допустимо ли финансирование прямых затрат в части приобретения материалов по Контрактам, расчеты по которым ведутся через Казначейские лицевые счета с учетом соблюдения принципа эквивалентного (пропорционального) расходования средств, в том числе с учетом правила использования ресурсов контракта на цели выполнения иных контрактов по ГОЗ и прочие текущие цели (нужды организации)?
Оптовая закупка при казначейском сопровождении может быть осуществлена только под контракты с казначейским сопровождением, на разделах которых имеются в наличии средства, поступившие от заказчика и на основании представленной расшифровки специалисты УФК самостоятельно «распределят» оптовую партию на контракты. Использование закупленных с лицевого счета ТМЦ под собственные нужды противоречит системе расчетов при казначейском сопровождении, т.е. ЗАПРЕЩЕНО.
Показать полную версию ответа
Нет, такие оптовые (консолидированные) закупки при казначейском сопровождении расчетов невозможны.
Принцип эквивалентности (пропорциональности) использования ресурсов контракта и (или) возможности консолидации закупки под общую потребность в рамках КС не допустимы (не применяются).
Все расчеты по лицевым счетам предполагают расходование средств ТОЛЬКО в рамках тех контрактов, на исполнение которых получены средства от заказчика и под которые открыт раздел лицевого счета.
На основании порядка осуществления территориальными органами Федерального казначейства санкционирования операций со средствами участников казначейского сопровождения, утв. Приказом Минфин от 17.12.2021 №214н, перечисление средств по оплате расходов, связанных с поставкой товаров, выполнением работ, оказанием услуг, по контракту (договору), заключенному участником казначейского сопровождения в рамках исполнения нескольких государственных (муниципальных) контрактов, договоров (соглашений), контрактов (договоров) осуществляется при предоставлении участником казначейского сопровождения в территориальный орган Федерального казначейства одновременно с распоряжением расшифровки к распоряжению (рекомендуемый образец приведен в приложении № 14 к настоящему Порядку) (далее – расшифровка к распоряжению).
Оптовая закупка при казначейском сопровождении может быть осуществлена только под контракты с казначейским сопровождением, на разделах которых имеются в наличии средства, поступившие от заказчика и на основании представленной расшифровки специалисты УФК самостоятельно «распределят» оптовую партию на контракты. Использование закупленных с лицевого счета ТМЦ под собственные нужды противоречит системе расчетов при казначейском сопровождении, т.е. ЗАПРЕЩЕНО.
Альтернативой оптовым закупкам может быть только расчет с поставщиком (оптовиком) собственными средствами и дальнейшее возмещение с разных разделов лицевого счета, на которых имеются средства, поступившие от заказчиков через код 9300 на основании расшифровки к отгрузочным документам (ТН, УПД и т.п).
Предприятие является исполнителем государственного контракта второго уровня. Контрактом предусмотрено выполнение работ по этапам. Окончательный расчет за выполненные этапы также поступает на лицевой счет. Имеем ли право осуществить вывод денежных средств по коду 9?
Для возмещения таких расходов, понесенных за счет собственных средств, необходимо наличие в вашем контракте условия (пункта) о согласовании права на такое возмещение, а также соответствующий код в Сведениях об операциях с целевыми средствами (скорее всего это коды 9300 (при закупке ТМЦ)). Такое перечисление вы можете провести до момента исполнения своих обязательств по контракту (при наличии средств на вашем лицевом счете), т.е. во время действия контракта (независимо от «этапности»).
Показать полную версию ответа
В рамках правил КС ГОЗ вы можете попытаться возместить расходы, понесенные за счет собственных средств, не дожидаясь завершения исполнения всего контракта.
Для возмещения таких расходов, понесенных за счет собственных средств, необходимо наличие в вашем контракте условия (пункта) о согласовании права на такое возмещение, а также соответствующий код в Сведениях об операциях с целевыми средствами (скорее всего это коды 9300 (при закупке ТМЦ)). Такое перечисление вы можете провести до момента исполнения своих обязательств по контракту (при наличии средств на вашем лицевом счете), т.е. во время действия контракта (независимо от «этапности»).
При этом в рамках КС прибыль «забирать» по коду 0999 можно за каждый этап. Правилами казначейского сопровождения, осуществляемого федеральным казначейством, утв. ПП от 24 ноября 2021 г. № 2024, предусмотрены условия о перечислении целевых средств на счета, открытые в банке участнику казначейского сопровождения, являющемуся исполнителем в целях перечисления ПРИБЫЛИ в размере, согласованном сторонами при заключении контракта (договора) и предусмотренном его условиями, после исполнения контракта (договора) (отдельного этапа исполнения контракта (договора) в случае, если условиями контракта (договора) предусмотрены этапы исполнения и представления в территориальный орган Федерального казначейства акта приема-передачи товара, акта выполненных работ (оказанных услуг) или иных документов, подтверждающих исполнение контракта (договора) (отдельного этапа исполнения контракта (договора).
Какую сумму можно перевести поставщику с лицевого счета на расчетный по контракту ГОЗ, заключенному в 2023 году?
В соответствии п.7 ч.2 ст. 5 Закона № 466-ФЗ от 05.12.2022 «О федеральном бюджете на 2023 год и на плановый период 2024 и 2025 годов» казначейскому сопровождению подлежат расчеты по государственным контрактам, заключаемым в целях реализации государственного оборонного заказа на сумму более 3 000,0 тыс. рублей, а также расчеты по контрактам (договорам), заключаемым в рамках исполнения указанных государственных контрактов на сумму более 3 000,0 тыс. рублей.
Если вы заключили с одним из поставщиков контракт на сумму, не превышающую 3 млн., то оплату по такому договору можно осуществлять на расчетный счет.
Более того, в соответствии с с п.4 статьи 10 Федерального закона 448-ФЗ от 21 ноября 2022 года) году при казначейском сопровождении перечисление средств осуществляется в установленном Правительством Российской Федерации порядке с лицевых счетов на расчетные счета, открытые поставщикам товаров в кредитных организациях, при представлении заказчиками по таким контрактам (договорам) в территориальные органы Федерального казначейства документов, подтверждающих поставку товаров.