Отказали в ипотеке – что делать?
Лучше заранее разобраться, в каких случаях отказывают в ипотеке, могут ли вообще отказать после одобрения на сделке и что делать, если такое произошло.
Общие требования банка на получение ипотечного кредита
У банков есть стандартный перечень требований, которым должен соответствовать заемщик. Если они не выполняются, то вашу заявку на кредит даже рассматривать не будут.
- Гражданство РФ.
- Возраст 25-60 лет.
- Трудовой стаж минимум 1 год, при этом на последнем рабочем месте нужно проработать минимум полгода.
По каким причинам банки могут отказывать в ипотеке
Если банк отказал вам в ипотеке, то причины могут быть следующие:
- Долги в налоговой. В зависимости от банка могут проверять не только кредитную историю, но и другие задолженности, например, по штрафам, налогам и т. д. Бывают ситуации, когда человек даже не знает, что у него есть долг. Если штрафы и задолженности имеют небольшой размер, то, скорее всего, они не будут поводом для отказа в получении ссуды. Однако лучше их оплатить. Узнать, что причина отказа в ипотеке именно по задолженности, можно на сайте Службы судебных приставов.
- Плохая кредитная история. При подаче заявки на ипотеку банк изучает все данные из Национального бюро кредитных историй. Если у вас рейтинг слишком низкий, это будет весомым поводом для отказа в ипотеке. Чтобы исправить ситуацию, необходимо взять несколько кредитов и погасить их вовремя.
- Низкий доход. Один из показателей, по которому банки отказывают в ипотеке – доходы заемщика. Необходимо, чтобы платеж по кредиту в месяц был не более 30-40% от вашего постоянного дохода. Точный процент зависит от конкретной финансовой организации.
- Недостаточно стажа. Банкам нужна уверенность в вашей платежеспособности в будущем. У людей, которые работают всего пару месяцев, вероятность увольнения гораздо выше, чем у тех, кто проработал более полугода.
- Не подходит профессия. Есть ряд профессий, которые для банков считаются нежелательными из-за своей специфики, например, шахтеры, спасатели, самозанятые, менеджеры и т.п. Могут ли банки однозначно отказать в ипотеке из-за неподходящей для них профессии, точно сказать нельзя. Однако проверка другой информации будет более тщательной.
- Не подходит возраст. Как правило, ипотечные кредиты выдают гражданам в возрасте от 21 года. Максимальный возраст 65-75 лет, что зависит от ряда факторов.
- Новостройка не аккредитована. Бывают случаи, когда ипотеку сперва одобрили, а потом отказали. Такое возможно, если у новостройки нет статуса аккредитации. Чтобы не возникло таких проблем, стоит заранее поинтересоваться у менеджера по продажам, у каких банков новостройка прошла аккредитацию, после чего выбрать предложение по кредиту в одном из них.
Банк отказал в ипотеке: что делать?
Такая ситуация знакома некоторым желающим взять квартиру в кредит. Как показывают данные Дом.РФ, процент отказов в первом полугодии 2020 составил в среднем 14%. Разброс очень большой: в Сбербанке одобрительного решения не дождалось всего 4,6 заявителей, а Россельхозбанке – 45,6%. Эту информацию в июне опубликовал портал Ведомости.ру. Разумеется, после отказа в ипотеке можно попробовать силы в другом банке. Но с каждым отрицательным решением вероятность одобрения снижается. Что же делать тем, кому отказали в ипотеке, как им решить квартирный вопрос, не потратив много времени?
Почему банки отвечают отказом некоторым гражданам?
Любой банк всегда строго оценивает платежеспособность и риск невозврата кредита. Для этого используется перечень критериев, по которым отдел безопасности и кредитный эксперт оценивают способность клиента вернуть заем и оплатить пользование кредитом. Чем выше этот риск, тем большим будет процентная ставка. Даже если вы сможете себе позволить такую ипотеку, это не значит, что банк примет утвердительное решение.
Самыми частыми причинами отказов в выдаче кредита являются:
- Проблемная кредитная история заемщика. Иногда низкий рейтинг заемщика сохраняется после погашения задолженности и в результате банки отказывают в ипотеке. Сегодня есть несколько способов исправить ситуацию, улучшить кредитный рейтинг клиентов. Но это требует затрат времени и денег. Исправление кредитной истории происходит за счет оформления и погашения нескольких займов. После каждого погашения показатели кредитной репутации клиента повышаются. Но быстро это выполнить нельзя. Если клиент не пользуется кредитом, а сразу его погашает, это отразится в истории и такие сделки служба безопасности банка просто не будет учитывать;
- Высокая закредитованность заемщика. Банк не хочет рисковать с такими клиентами, даже если их история кредитов вполне благополучная;
- Нарушение сроков подачи документов. Эта проблема проявила себя во время пандемии, когда собрать пакет для оформления ипотеки в банке стало сложнее, и некоторые заемщики не получили одобрение на ипотечный займ только по этой причине. В итоге – рост отказа по кредиту;
- Невысокий уровень подтвержденных доходов. Некоторые соискатели жалуются, что им отказали в ипотеке, потому что они не смогли подтвердить документами свои доходы. Это может произойти из-за того, что заемщик не трудоустроен официально. Банк считает таких клиентов неблагонадежными и отказывает в ипотеке. Даже если клиент может договориться с работодателем, официальную форму о доходах ему выдать не смогут, только общую информацию. Поэтому среди одобренных сделок практически нет тех, кто не платит налоги с зарплаты или предпринимательской деятельности;
- Несоответствие по возрасту – это редкий случай, но иногда банк отказывает в кредите слишком молодым людям из-за малого стажа и несформировавшейся кредитной истории, либо пожилым и пенсионерам.
Стоит ли пробовать подать заявку на ипотечный кредит в другом банке?
Иногда это способ срабатывает, отсюда и разброс в показателях одобренных кредитов. Но есть причины, в которых банки единогласны, поэтому при серьезной проблеме в кредитной истории, очень низком доходе получить другое решение не выйдет.
Иногда клиенты подают ипотечную заявку не в один банк, а несколько. Если повезет получить несколько положительных ответов, есть возможность выбрать оптимальное предложение. Но другие кредиторы могут сверяться с рейтингом, предыдущими решениями и учесть отказы других банковских организаций.
Жилищный накопительный кооператив – решение проблемы
Если в банке отказали в ипотеке, есть более простое и выгодное решение – ЖНК «Жилищные Возможности». Почему это вариант в определенных случаях выигрывает перед банковскими продуктами?
- Не нужно собирать справки с подтверждением доходов. Даже нетрудоустроенный заемщик, которому отказали в ипотеке, например, в сбербанке, может при отсутствии нужной суммы приобрести квартиру и получить рассрочку до 5 лет;
- Из документов нужен только паспорт и номер ИНН. Ни один банк не работает на таких условиях, и не готов дать положительный ответ;
- Нет необходимости платить проценты за пользование кредитом;
- Отсутствуют требования по страховым платежам, которые свойственны ипотеке;
- Не нужны поручители или залог – частая причина отказа заемщиков от ипотечных
- Вы можете распоряжаться паями: переуступить, подарить, передать в наследство, прописать в квартиру близких и родных людей, сдавать квартиру в аренду.
В каких ЖК можно купить квартиру через кооператив?
Тщательный выбор застройщика позволяет защитить интересы пайщиков, поэтому данный кооператив сотрудничает с девелоперской компанией «Унистрой». Этот застройщик имеет высокий рейтинг в ЕРЗ, вовремя сдает дома, предлагает жилье высокого качества. Даже если вам отказали в ипотеке, у вас есть возможность, не имея больших накоплений, приобрести жилье от этого застройщика в любимых жилых комплексах Казани, Тольятти или Уфы. Каждый ЖК – это полноценное пространство для жизни с развитой инфраструктурой и всем необходимым для жизни на территории комплекса.
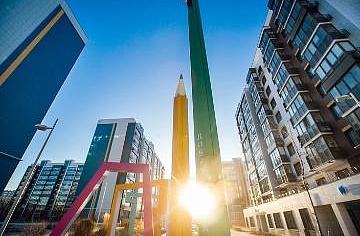
ЖК «ART Сity»(Казань)
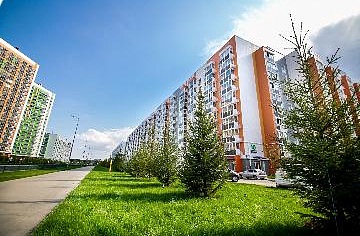
ЖК «Весна»(Казань)

ЖК «Царёво Village»(Казань)
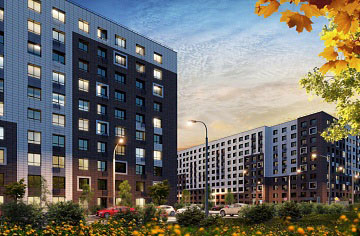
ЖК «Беседа»(Казань)
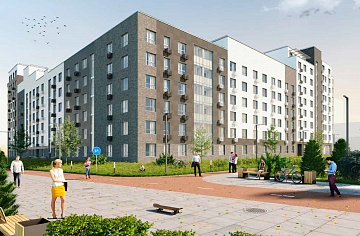
ЖК «Лето»(Казань)
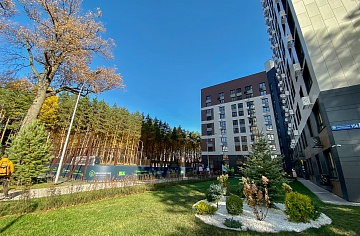
ЖК «Венский лес»(Уфа)
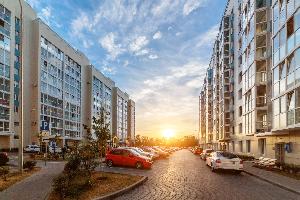
ЖК «Южный бульвар»(Тольятти)
Еще один аргумент для тех, кто хочет набрать нужную сумму на первоначальный взнос – программа Trade In, которая стала возможна благодаря сотрудничеству с компанией «Унистрой». Согласно ее условиям, покупатель может обменять старое жилье на новое. Подробнее можно узнать на официальном сайте застройщика или жилищного накопительного кооператива.
Как работает механизм покупки квартиры через кооператив?
После того, как вы приняли решение о приобретении жилья таким способом, достаточно выполнить ряд простых шагов:
Определиться с выбором квартиры, размером взносов. Стоит отметить, что предыдущие отказы в ипотеке, негативная кредитная история никак не влияют на ваши возможности в покупке квартиры в ЖНК;
На остаток оформляется рассрочка сроком до 5 лет.
Вы можете также использовать для первоначального взноса материнский капитал (важно, чтобы с момента выдачи сертификата прошло не менее 3 лет).
В отличие от ипотеки банка, вам не грозит отказ, к тому же, в ЖНК «Жилищные Возможности» нет платежей за страхование и оценку квартиры.
© 2024 Жилищный накопительный кооператив «Жилищные возможности»
- Купить квартиру
- Как платить
- Уставные документы
- Доверительная рассрочка
- Отказали в ипотеке
Почему банк не одобрил ипотеку: главные причины отказа
Кредитная история — это информация по всем кредитам и займам, которые когда-либо были и есть у заемщика.
Рассматривая заявку на кредит, банк проверяет, насколько клиент платежеспособен и надежен. Все просрочки или уклонения от платежей, судебные разбирательства по кредитным договорам влияют на состояние кредитной истории, а впоследствии и на решение банка о выдаче ипотеки.
Например, если в кредитной истории зафиксировано несколько просрочек сроком в 3-5 дней, это вряд ли станет причиной отказа в ипотеке, наличие длительных просрочек повышает вероятность отказа, а невыплата кредита и судебные разбирательства по нему — практически гарантия в отказе на ипотеку.
Что делать
Проверьте свою кредитную историю
Если в вашем кредитном досье содержится недостоверная информация (например, есть данные о просрочках, которых на самом деле не было), напишите заявление с просьбой скорректировать вашу кредитную историю. Заявку на исправление ошибок необходимо подать в бюро кредитных историй, где хранится ваш кредитный отчёт. Как правило, это можно сделать на сайте организации.
Бюро сделает запрос в банк, который предоставил оспариваемые сведения. В течение 20 рабочих дней с даты заявки заёмщику придёт ответ с результатами проверки. Если банк подтвердит наличие ошибки в данных — кредитная история будет исправлена. В противном случае заёмщик может оспорить результаты проверки через суд.
Важно! В интернете много предложений улучшить вашу кредитную историю за деньги. Запомните: это невозможно. И доверять услугам таких посредников нельзя — будет только хуже.
Проверьте наличие штрафов и задолженностей
Может быть, у вас есть неоплаченный и забытый штраф ГИБДД на небольшую сумму, долг по алиментам или коммуналке. Это также может повлиять на решение банка.
- Задолженности по уплате штрафов или налогов
- Наличие исполнительных производств в отношении вас
- Сведения о банкротстве
- Открытые судебные разбирательства
Недостаточный доход
Два главных вопроса банка к вашему доходу: насколько он стабилен и хватит ли его для регулярных выплат по ипотечному кредиту. При этом у потенциального заемщика должны оставаться деньги на питание, оплату ЖКХ, содержание неработающих членов семьи, налоги и другие обязательные расходы.
Например, если у потенциального заемщика ежемесячный ипотечный платеж по выбранной квартире составляет 31 тысячу рублей, а зарплата при этом 40 тысяч рублей, такой доход недостаточен. Банк откажет в ипотеке, потому что оставшиеся 9 тысяч рублей — меньше установленного прожиточного минимума на человека.
Быстро рассчитать платеж по ипотеке можно на калькуляторе Домклик
Что делать
Измените параметры кредита
Попробуйте выбрать жилье подешевле, уменьшить запрашиваемую сумму или увеличить размер первоначального взноса. Также можно увеличить срок ипотеки — чем больше срок, тем меньше будет размер ежемесячного платежа.
Найти подходящую квартиру вы можете на Домклик
Привлеките созаемщиков
Их доходы также учитываются банком при определении суммы кредита.
Сообщите о дополнительных источниках дохода
Это может быть незафиксированная, но стабильная подработка, средства от сдачи квартиры в наем или аренду и т.д.
Большая кредитная нагрузка
Даже если у потенциального заемщика высокий и стабильный доход, хорошая кредитная история, но много других кредитов, банк может отказать в ипотеке. Принимая решение, банк оценивает ваше общее финансовое положение, и если у вас есть несколько дополнительных кредитов, возникает вероятность, что на выплаты по ипотеке вам просто не хватит денег.
Например, у потенциального заемщика зарплата 60 тысяч рублей, при этом он ежемесячно выплачивает по имеющимся кредитам 20 тысяч рублей, плюс платеж по ипотеке составит 30 тысяч рублей. На необходимые расходы у клиента остается всего 10 тысяч рублей в месяц. Этого не хватит, чтобы обеспечивать себя и семью, и банк наверняка откажет в одобрении ипотеки.
Также в кредитную нагрузку будут входить поручительства по чужим кредитам. И если кредитор не платит, а вы при этом не выполняете свои обязанности созаемщика — это еще и негативно повлияет на вашу кредитную историю.
Что делать
Погасите действующие кредиты и закройте кредитные карты
Даже если вы не пользуетесь кредитной картой, и она давно пылится у вас на полке, ее лучше закрыть. Перед повторной подачей заявки надо учитывать, что в бюро кредитных историй информация о погашении кредита обновляется примерно в течение месяца.
Недостоверная информация
Банк тщательно проверяет всю полученную от клиента информацию. Предоставление недостоверных и/или не точных данных о себе в анкете скорее всего обернется отказом в ипотеке.
Даже если вы сделали это непреднамеренно, что-то забыли, упустили или просто ошиблись, банк скорее всего расценит это как обман и не одобрит заявку.
Что делать
Внимательно проверяйте документы
Проверьте действительность паспорта и других предоставленных вами документов на момент подачи заявки.
Указывайте только достоверную информацию
Заранее предупредите руководителя, отдел кадров, бухгалтерию и созаемщиков о возможном звонке из банка. Не бойтесь предоставить больше информации, чем нужно — это не повлияет негативно на решение банка, а вот недостаток сведений может дать отрицательный эффект.
Отказ на этапе одобрения недвижимости
В некоторых случаях банк может отказать в предварительно одобренном кредите уже на этапе проверки недвижимости.
Когда вы покупаете недвижимость в ипотеку, она остается в залоге у банка до момента выплаты кредита. Поэтому банк должен убедиться, что с этой недвижимостью все в порядке. Это позволит защитить и вас, как покупателя.
Для этого банк внимательно проверяет все необходимые документы на недвижимость и более тщательно проверяет документы по участникам сделки. И только после этого принимает решение — готов ли он предоставить вам кредит на покупку именно этой недвижимости.
Если при проверке будут обнаружены какие-то серьезные проблемы или риск потери недвижимости для покупателя будет слишком велик, банк примет отрицательное решение.
Что делать
Проверьте недвижимость на соответствие основным требованиям банка. Однако каждый случай индивидуален. Окончательное решение всегда принимается банком после рассмотрения полного пакета документов.
- Недвижимость должна находиться на территории России
- Дом не должен быть ветхим, подлежать сносу или расселению (исключение — дома, включенные в программу реновации в Москве)
- Недвижимость не должна быть под арестом
- При покупке дома с землей или земельного участка должно быть проведено межевание участка — границы земли должны быть четко обозначены в документах
- В жилом помещении не должно быть критичных перепланировок
Также не кредитуется недвижимость, для которой характерны высокие риски утраты права собственности — подробнее о проверке юридической безопасности сделки.
Имейте в виду, что полученное одобрение всегда носит предварительный характер. Решение банк может поменять на любом этапе сделки до выдачи кредита.
Когда можно подать повторную заявку
Кредитная политика банка время от времени меняется. А значит банк может изменить своё решение. Вы можете повторно подать заявку сразу после отказа, в некоторых случаях — через два месяца.
Все документы, которые вы ранее загрузили в личный кабинет, будут доступны для скачивания, и вы можете их использовать в новой заявке на ипотеку. Если вы успели оплатить услуги Домклик, можно оформить возврат, если они не были оказаны. Также вы можете переиспользовать договор купли-продажи для следующей сделки, изменив условия, если он был уже оплачен и подготовлен.
Новые заявки рассматриваются без учета предыдущих решений.
Почему банки отказывают в ипотеке и что в таком случае делать

Когда собственных средств на покупку квартиры не хватает, спасает ипотека. Но что делать, если банки отказывают в жилищном кредите? Рассказывем, что поможет увеличить шансы на одобрение.
В чем особенности ипотечного кредита
05.05.2023 16:22
Почему банки могут отказать
11.08.2022 16:14
Вот основные причины, по которым банк может отказать в ипотеке:
- Плохая кредитная история.
- Отсутствует кредитная история.
- Недостаточный уровень дохода, высокий показатель долговой нагрузки (много других кредитов).
- Ошибки в заполнении анкеты, недостоверные данные.
- Ваш трудовой стаж и возраст не соответствуют требованиям банка.
- У вас нет регистрации на территории РФ.
- Нет первоначального взноса.
- Квартира не подходит для залога (например, в ней прописаны несовершеннолетние собственники или она находится в соцнайме).
Что делать, если банк не одобряет ипотечный кредит
Банк не обязан озвучивать вам причину отказа. Но он ориентируется на несколько показателей, поэтому для увеличения шансов на одобрение нужно проверить все факторы:
- Изучите и улучшите свою кредитную историю. Как это сделать, читайте здесь.
- Найдите дополнительные источники дохода — например, за счет подработки или сдачи недвижимости или автомобиля в аренду.
- Станьте зарплатным клиентом банка или откройте там накопительный счет, вклад.
- Подавайте заявку на ту программу, которой вы максимально соответствуете: по уровню дохода, возрасту, стажу, профессии, месту приобретения недвижимости. Некоторые ипотечные кредиты распространяются только на IT-специалистов, военных или, например, на многодетные семьи.
- Запрашивайте сумму, платежи по которой не превышают 50% вашего ежемесячного дохода.
- Предоставьте поручителей и созаемщиков.
- Накопите на первоначальный взнос.
- Выберите для покупки квартиру, которая соответствует требованиям банка.
- Не вызывайте подозрений своим поведением и внешним видом.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >