2. Состав затрат, включаемых в себестоимость продукции (работ, услуг), и их классификация
2.1. Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Для целей налогообложения произведенные организацией затраты корректируются с учетом утвержденных в установленном порядке лимитов, норм и нормативов.
Под организацией далее понимаются шахты, разрезы, предприятия, обогатительные фабрики, заводы, хозяйственные товарищества и акционерные общества, ассоциации, союзы и другие виды организаций.
2.2. В себестоимость продукции (работ, услуг) включаются:
а) затраты, непосредственно связанные с производством продукции (работ, услуг), обусловленные технологией и организацией производства, включая материальные затраты и расходы на оплату труда работников, занятых производством продукции, выполнением работ и оказанием услуг, расходы по контролю производственных процессов и качества выпускаемой продукции, сопровождению и гарантийному надзору продукции и устранению недостатков, выявленных в процессе ее эксплуатации;
б) затраты, связанные с использованием природного сырья в части затрат на рекультивацию земель, платы за древесину, отпускаемую на корню, а также платы за воду, забираемую организациями из водохозяйственных систем;
в) затраты на подготовку и освоение производства:
затраты по подготовительным работам в добывающих отраслях: доразведка месторождений, очистка территории в зоне открытых горных работ, площадок для хранения плодородного слоя почвы, используемого при последующей рекультивации земель, устройство временных подъездных путей и дорог для вывоза добываемого угля (сланца), другие виды работ;
затраты на освоение новых организаций, производств, цехов и агрегатов (пусковые расходы): проверка готовности новых организаций, производств, цехов и агрегатов к вводу их в эксплуатацию путем комплексного опробования (под нагрузкой) всех машин и механизмов (пробная эксплуатация) с пробным выпуском предусмотренной проектом продукции, наладкой оборудования;
затраты на подготовку и освоение производства продукции, не предназначенной для серийного или массового производства.
Не относятся к затратам на освоение новых организаций, производств, цехов и агрегатов (пусковым расходам) и не включаются в себестоимость продукции (работ, услуг):
затраты на индивидуальное опробование отдельных видов машин и механизмов и на комплексное опробование (вхолостую) всех видов оборудования и технических установок с целью проверки качества их монтажа;
затраты на первый монтаж (шефмонтаж) мехкомплексов, экскаваторов и другого оборудования, осуществляемый организациями — поставщиками или по их поручению специализированными организациями;
затраты на содержание дирекции строящейся организации, а при ее отсутствии — группы технического надзора (затраты на содержание которой предусматриваются в сводных сметных расчетах стоимости строительства), а также затраты, связанные с приемкой новых организаций и объектов в эксплуатацию;
затраты по подготовке кадров для работы на вновь вводимой в действие организации.
Затраты по устранению недоделок в проектах и строительно-монтажных работах, исправлению дефектов оборудования по вине организаций — изготовителей, а также повреждений и деформаций, полученных при транспортировке до приобъектного склада, затраты по ревизии (разборке) оборудования, вызванные дефектами антикоррозийной защиты, и другие аналогичные затраты производятся за счет организаций, нарушивших условия поставок и выполнения работ;
г) затраты некапитального характера, связанные с совершенствованием технологии и организации производства, а также с улучшением качества продукции, повышением ее надежности, долговечности и других эксплуатационных свойств, осуществляемые в ходе производственного процесса.
Затраты по созданию новых и совершенствованию применяемых технологий, а также по повышению качества продукции, связанные с проведением научно-исследовательских, опытно-конструкторских работ, созданием новых видов сырья и материалов, переоснащением производства, в себестоимость продукции (работ, услуг) не включаются;
д) затраты, связанные с изобретательством и рационализаторством: проведением опытно-экспериментальных работ, изготовлением и испытанием моделей и образцов по изобретениям и рационализаторским предложениям, организацией выставок, смотров, конкурсов и других мероприятий по изобретательству и рационализации, выплатой авторских вознаграждений и т.п.;
е) затраты на обслуживание производственного процесса:
по обеспечению производства сырьем, материалами, топливом, энергией, инструментом, приспособлениями и другими средствами и предметами труда;
по поддержанию основных производственных фондов в рабочем состоянии (расходы на технический осмотр и уход, на проведение текущего, среднего и капитального ремонтов).
Затраты на проведение модернизации оборудования, а также реконструкции объектов основных фондов в себестоимость продукции (работ, услуг) не включаются;
по обеспечению выполнения санитарно-гигиенических требований, включая затраты на содержание помещений и инвентаря, предоставляемых организациями медицинским учреждениям для создания медицинских пунктов непосредственно на территории организации, на поддержание чистоты и порядка на производстве, обеспечение противопожарной и сторожевой охраны и других специальных требований, предусмотренных правилами технической эксплуатации организаций, надзора и контроля за их деятельностью;
ж) затраты по обеспечению нормальных условий труда и техники безопасности: устройство и содержание ограждений машин и их движущихся частей, люков, отверстий, сигнализаций, прочих видов устройств некапитального характера, обеспечивающих технику безопасности; устройство и содержание дезинфекционных камер, умывальников, душевых, бань и прачечных на производстве (где предоставление этих услуг работающим связано с особенностями производства и предусмотрено коллективным договором); оборудование рабочих мест специальными устройствами (некапитального характера), обеспечение специальной одеждой, обувью, защитными приспособлениями и в случаях, предусмотренных законодательством, специальным питанием; содержание установок по газированию воды, льдоустановок, кипятильников, баков, раздевалок, шкафчиков для специальной одежды, сушилок, комнат отдыха; создание других условий, предусмотренных специальными требованиями, а также приобретение справочников и плакатов по охране труда, организация докладов, лекций по технике безопасности.
Затраты на проведение мероприятий по охране здоровья и организации отдыха, не связанные непосредственно с участием работников в производственном процессе, в себестоимость продукции (работ, услуг) не включаются;
з) текущие затраты, связанные с содержанием и эксплуатацией фондов природоохранного назначения: очистных сооружений, золоуловителей, фильтров и других природоохранных объектов, расходы по захоронению экологически опасных отходов, оплате услуг сторонних организаций за прием, хранение и уничтожение экологически опасных отходов, очистку сточных вод, другие виды текущих природоохранных затрат.
Платежи за предельно допустимые выбросы (сбросы) загрязняющих веществ в природную среду осуществляются за счет себестоимости продукции (работ, услуг), а платежи за превышение предельно допустимых выбросов (сбросов) загрязняющих веществ в природную среду — за счет прибыли, остающейся в распоряжении природопользователей;
и) затраты, связанные с управлением производством:
содержание работников аппарата управления организации и его структурных подразделений, материально-техническое и транспортное обслуживание их деятельности, включая затраты на содержание служебного автомобильного транспорта и компенсацию за использование для служебных поездок личных легковых автомобилей;
эксплуатационные расходы по содержанию зданий, помещений, сооружений, оборудования, инвентаря и т.п.;
затраты на командировки, связанные с производственной деятельностью, включая расходы по оформлению заграничных паспортов и других выездных документов;
оплата услуг связи, вычислительных центров, банков, а также услуг, осуществляемых сторонними организациями по управлению организацией, в тех случаях, когда штатным расписанием организации или должностными инструкциями не предусмотрено выполнение каких-либо функций управления производством;
оплата консультационных, информационных и аудиторских услуг;
содержание и обслуживание технических средств управления: вычислительных центров, узлов связи, средств сигнализации и других;
затраты организации по приему и обслуживанию представителей других организаций (включая иностранные), прибывших для переговоров с целью установления и поддержания взаимного сотрудничества, а также участников, прибывших на заседания совета (правления) и ревизионной комиссии организации (представительские расходы).
Для целей налогообложения затраты на содержание служебного автотранспорта, компенсации за использование для служебных поездок личных легковых автомобилей, затраты на командировки, представительские расходы принимаются в пределах, установленных законодательством.
Затраты, связанные с ревизией или аудиторской проверкой финансово-хозяйственной деятельности организации, проводимой по инициативе одного из учредителей (участников) этой организации, не включаются в себестоимость продукции (работ, услуг).
Затраты по созданию и совершенствованию систем и средств управления капитального (инвестиционного) характера в себестоимость продукции (работ, услуг) не включаются;
к) затраты, связанные с подготовкой и переподготовкой кадров:
выплата работникам организаций средней заработной платы по основному месту работы во время их обучения с отрывом от работы в системе повышения квалификации и переподготовки кадров;
затраты по обучению учеников и повышению квалификации рабочих, включая оплату труда квалифицированных работников, не освобожденных от основной работы;
оплата отпусков с сохранением полностью или частично заработной платы, предоставляемых в соответствии с действующим законодательством лицам, успешно обучающимся в вечерних и заочных высших и средних учебных заведениях, в заочной аспирантуре, в вечерних (сменных) и заочных общеобразовательных учреждениях, в вечерних (сменных) профессионально-технических учреждениях, а также поступающим в аспирантуру с отрывом и без отрыва от производства; оплата их проезда к месту учебы и обратно, предусмотренная законодательством;
затраты, связанные с выплатой стипендий, платой за обучение по договорам с учебными заведениями для подготовки, повышения квалификации и переподготовки кадров, затраты базовых организаций по оплате труда инженерно-технических работников и квалифицированных рабочих, освобожденных от основной работы, по руководству обучением в условиях производства и производственной практики учащихся общеобразовательных учреждений, средних профессионально-технических учреждений и средних специальных учреждений, студентов высших учебных учреждений.
Для целей налогообложения оплата за обучение по договорам с учебными учреждениями для подготовки, повышения квалификации и переподготовки кадров включается в себестоимость продукции (работ, услуг) в порядке, установленном законодательством.
Расходы, связанные с содержанием учебных учреждений и оказанием им бесплатных услуг, в себестоимость продукции (работ, услуг) не включаются;
л) предусмотренные законодательством затраты, связанные с набором рабочей силы, включая оплату выпускникам средних профессионально-технических учреждений и молодым специалистам, окончившим высшее или среднее специальное учебное учреждение, проезда к месту работы, а также отпуска перед началом работы;
м) затраты по транспортировке работников к месту работы и обратно в направлениях, не обслуживаемых пассажирским транспортом общего пользования; дополнительные затраты, связанные с привлечением на договорной основе с органами местного самоуправления средств организации для покрытия расходов по перевозке работников маршрутами наземного, городского пассажирского транспорта общего пользования (кроме такси) сверх сумм, определенных исходя из действующих тарифов на соответствующие виды транспорта. Суммы, определенные исходя из действующих тарифов на транспортные услуги, возмещаются работниками организаций (в форме оплаты получаемых проездных документов) или относятся на прибыль, остающуюся в распоряжении организации;
н) дополнительные затраты, связанные с осуществлением работ вахтовым методом, включая доставку работников от места нахождения организации или пункта сбора до места работы и обратно и от места проживания в вахтовом поселке до места работы и обратно, а также некомпенсируемые затраты на эксплуатацию и содержание вахтового поселка. Расходы по сооружению вахтового поселка в себестоимость продукции (работ, услуг) не включаются;
о) выплаты, предусмотренные законодательством Российской Федерации о труде, за не проработанное на производстве (неявочное) время: оплата очередных и дополнительных отпусков, компенсация за неиспользованный отпуск, оплата проезда к месту использования отпуска и обратно, включая оплату провоза багажа, работников организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях, в соответствии с законодательством Российской Федерации, оплата льготных часов подростков, оплата перерывов в работе матерей для кормления ребенка, оплата времени, связанного с прохождением медицинских осмотров, выполнением государственных обязанностей, выплаты вознаграждений за выслугу лет, другие виды оплат;
п) отчисления (страховые взносы) в пенсионный фонд, фонд социального страхования, фонд обязательного медицинского страхования и фонд занятости населения от расходов на оплату труда работников, занятых в производстве продукции (работ, услуг), в соответствии с порядком, установленным законодательством Российской Федерации. Отчисления (страховые взносы) в пенсионный фонд, фонд социального страхования, фонд обязательного медицинского страхования и фонд занятости населения от расходов на оплату труда работников организаций, занятых в непроизводственной сфере (работников жилищно-коммунальных организаций, детских дошкольных, медицинских, оздоровительных учреждений и других), должны включаться в сметы расходов на содержание организаций, учреждений непроизводственной сферы, финансируемых за счет соответствующих источников: прибыли, остающейся в распоряжении организаций и учреждений, платежей квартиросъемщиков, взносов родителей на содержание ребенка в дошкольном учреждении и т.п.;
р) затраты на создание страховых фондов (резервов) в пределах норм, установленных законодательством Российской Федерации, для финансирования расходов по предупреждению и ликвидации последствий аварий, пожаров, стихийных бедствий, экологических катастроф и других чрезвычайных ситуаций, а также для страхования имущества организации, жизни работников и гражданской ответственности за причинение вреда имущественным интересам третьих лиц.
К затратам по созданию страховых фондов, которые включаются в себестоимость продукции (работ, услуг), относятся: страхование средств транспорта (водного, воздушного, наземного); страхование имущества; страхование гражданской ответственности организаций — источников повышенной опасности; страхование гражданской ответственности перевозчиков; страхование профессиональной ответственности; страхование от несчастных случаев и болезней; добровольное медицинское страхование;
с) затраты на оплату процентов по полученным кредитам банков (за исключением ссуд, связанных с приобретением основных средств, нематериальных и иных внеоборотных активов), процентов за отсрочки оплаты (коммерческие кредиты), предоставляемые поставщиками (производителями работ, услуг) по поставленным товарно-материальным ценностям (выполненным работам, оказанным услугам).
Платежи по кредитам сверх ставок относятся на финансовые результаты. Оплата процентов по ссудам, полученным на восполнение недостатка собственных оборотных средств, на приобретение основных средств и нематериальных активов, а также по просроченным и отсроченным ссудам осуществляется за счет прибыли, остающейся в распоряжении предприятия.
Для целей налогообложения затраты по оплате процентов по просроченным кредитам не принимаются, а по оплате процентов банков принимаются в пределах учетной ставки Центрального банка Российской Федерации, увеличенной на три пункта (по ссудам, полученным в рублях), или ставки ЛИБОР (LIBOR), увеличенной на три пункта (по ссудам, полученным в иностранной валюте).
Вновь устанавливаемая ставка по кредитам Центрального банка Российской Федерации коммерческим банкам распространяется на вновь заключаемые и пролонгируемые договоры, а также на ранее заключенные договоры, в которых предусмотрено изменение процентной ставки;
т) затраты на оплату процентов по бюджетным ссудам, кроме ссуд, выданных на инвестиции и конверсионные мероприятия.
Для целей налогообложения затраты по оплате процентов по просроченным ссудам в себестоимость продукции (работ, услуг) не включаются, а по оплате процентов по бюджетным ссудам принимаются в пределах ставок, установленных законодательством Российской Федерации;
у) затраты, связанные со сбытом продукции: упаковкой, хранением, транспортировкой до пункта, обусловленного договором, погрузкой в транспортные средства (кроме тех случаев, когда они возмещаются покупателями сверх цены на продукцию), оплатой услуг банков по осуществлению в соответствии с заключенными договорами торгово-комиссионных (факторинговых) и других аналогичных операций, рекламой, включая участие в выставках, ярмарках, стоимость образцов товаров, переданных в соответствии с контрактами, соглашениями и иными документами непосредственно покупателям или посредническим организациям бесплатно и не подлежащих возврату, и другие аналогичные затраты.
Для целей налогообложения расходы на рекламу включаются в себестоимость продукции (работ, услуг) в пределах норм, утвержденных в установленном порядке;
ф) затраты, связанные с содержанием помещений, предоставляемых бесплатно организациям общественного питания (как состоящим, так и не состоящим на балансе организации), обслуживающим трудовые коллективы (включая амортизационные отчисления, затраты на проведение всех видов ремонта помещения, расходы на освещение, отопление, водоснабжение, электроснабжение, а также на топливо для приготовления пищи);
х) амортизационные отчисления на полное восстановление основных производственных фондов по нормам, утвержденным в установленном порядке.
Для целей налогообложения суммы амортизационных отчислений, начисленных ускоренным методом в порядке, установленном законодательством Российской Федерации, в случае нецелевого использования в себестоимость продукции (работ, услуг) не включаются;
ц) амортизация нематериальных активов, используемых в процессе осуществления уставной деятельности по нормам амортизационных отчислений, рассчитанным организацией, исходя из первоначальной стоимости и срока их полезного использования (но не более срока деятельности организации). По нематериальным активам, по которым невозможно определить срок полезного использования, нормы амортизационных отчислений устанавливаются в расчете на десять лет (но не более срока деятельности предприятия);
ч) плата за аренду отдельных объектов основных производственных фондов (или их отдельных частей);
ш) начисления на заработную плату и гонорар творческих работников, перечисляемые творческим союзам в их фонды в соответствии с установленным законодательством Российской Федерации порядком;
щ) платежи (страховые взносы) по обязательным видам страхования и отчисления в страховые фонды (резервы), производимые в соответствии с установленным законодательством порядком;
э) налоги, сборы, платежи и другие обязательные отчисления, производимые в соответствии с установленным законодательством порядком;
ю) затраты на проведение сертификации продукции и услуг в области пожарной безопасности;
я) другие виды затрат, включаемые в себестоимость продукции (работ, услуг) в соответствии с установленным законодательством порядком.
2.3. В фактической себестоимости продукции (работ, услуг) отражаются также:
потери от брака;
затраты на гарантийный ремонт и гарантийное обслуживание изделий, которым установлен гарантийный срок службы;
потери от простоев по внутрипроизводственным причинам;
недостачи материальных ценностей в производстве и на складах при отсутствии виновных лиц;
затраты по возмещению вреда, причиненного работникам увечьем, профессиональным заболеванием либо иным повреждением здоровья, связанным с исполнением ими трудовых обязанностей, при осуществлении выплат по возмещению указанного вреда в порядке и на условиях, предусмотренных законодательством Российской Федерации;
выплаты работникам, высвобождаемым с предприятий и из организаций в связи с их реорганизацией, сокращением численности работников и штатов.
2.4. Не подлежат включению в себестоимость продукции (работ, услуг):
затраты на выполнение самим предприятием или оплату им работ (услуг), не связанных с производством продукции (работы по благоустройству городов и поселков, оказанию помощи сельскому хозяйству и другие виды работ);
затраты на выполнение работ по строительству, оборудованию и содержанию (включая амортизационные отчисления и затраты на все виды ремонтов) культурно-бытовых и других объектов, находящихся на балансе предприятий, а также работ, выполняемых в порядке оказания помощи и участия в деятельности других предприятий и организаций.
2.5. При планировании, учете и анализе затрат, образующих себестоимость продукции, применяются следующие виды группировок расходов:
по месту возникновения затрат (производствам, участкам, цехам и т.д.);
по видам продукции, работ, услуг: добыча угля (сланца), обогащение угля (сланца), брикетирование;
по видам расходов (элементам затрат);
по основным процессам производства в условиях полной механизации плановых и учетных работ.
Производства подразделяются на основные и вспомогательные. Под основными производствами понимаются производства, предназначенные выпускать (подготавливать, добывать) товарную продукцию. К основному производству относятся:
- На шахтах
- На разрезах
- На обогатительных фабриках
II. Состав затрат, включаемых в себестоимость продукции (работ, услуг)
2.1. Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
В дальнейшем именуется — себестоимость продукции.
2.2. В себестоимость продукции включаются:
а) затраты, непосредственно связанные с производством продукции (работ, услуг), обусловленные технологией и организацией производства, включая материальные затраты и расходы на оплату труда работников, занятых производством продукции, выполнением работ и оказанием услуг, расходы по контролю производственных процессов и качества выпускаемой продукции, сопровождению и гарантийному надзору продукции и устранению недостатков, выявленных в процессе ее эксплуатации;
б) затраты, связанные с использованием природного сырья, в части затрат на рекультивацию земель, а также платы за воду, забираемую организациями из водохозяйственных систем;
в) затраты на подготовку и освоение производства:
затраты на освоение новых организаций, производств, цехов и агрегатов (пусковые расходы): проверка готовности новых организаций , производств, цехов и агрегатов к вводу их в эксплуатацию путем комплексного опробования (под нагрузкой) всех машин и механизмов (пробная эксплуатация) с пробным выпуском предусмотренной проектом продукции, наладкой оборудования;
Под организацией далее понимаются нефтеперерабатывающие, нефтехимические предприятия и нефтяные компании.
затраты на подготовку и освоение производства продукции, не предназначенной для серийного или массового производства.
Не относятся к затратам на освоение новых организаций, производств, цехов и агрегатов (пусковым расходам) и не включаются в себестоимость продукции:
затраты на индивидуальное опробование отдельных видов машин и механизмов и на комплексное опробование (вхолостую) всех видов оборудования и технических установок с целью проверки качества их монтажа;
затраты на шефмонтаж, осуществляемый организациями — поставщиками оборудования или по их поручению специализированными организациями;
затраты на содержание дирекции строящейся организации, а при ее отсутствии — группы технического надзора (затраты на содержание которой предусматриваются в сводных сметных расчетах стоимости строительства), а также затраты, связанные с приемкой новых организаций и объектов в эксплуатацию;
затраты по подготовке кадров для работы на вновь вводимой в действие организации.
Затраты по устранению недоделок в проектах и строительно — монтажных работах, исправлению дефектов оборудования по вине организаций — изготовителей, а также повреждений и деформаций, полученных при транспортировке до приобъектного склада, затраты по ревизии (разборке) оборудования, вызванные дефектами антикоррозионной защиты, и другие аналогичные затраты производятся за счет организаций, нарушивших условия поставок и выполнения работ;
г) затраты некапитального характера, связанные с совершенствованием технологии и организации производства, а также улучшением качества продукции, повышением ее надежности, долговечности и других эксплуатационных свойств, осуществляемыми в ходе производственного процесса.
Затраты по созданию новых и совершенствованию применяемых технологий, а также по повышению качества продукции, связанные с проведением научно — исследовательских, опытно — конструкторских работ, созданием новых видов сырья и материалов, переоснащением производства, в себестоимость продукции не включаются;
д) затраты, связанные с изобретательством и рационализаторством: проведением опытно — экспериментальных работ, изготовлением и испытанием моделей и образцов по изобретениям и рационализаторским предложениям, организацией выставок, смотров, конкурсов и других мероприятий по изобретательству и рационализации, выплатой авторских вознаграждений и т.п.;
е) затраты на обслуживание производственного процесса:
по обеспечению производства сырьем, материалами, топливом, энергией, инструментом, приспособлениями и другими средствами и предметами труда;
по поддержанию основных производственных фондов в рабочем состоянии (расходы на технический осмотр и уход, на проведение текущего, среднего и капитального ремонтов). Затраты на проведение модернизации оборудования, а также реконструкции объектов основных фондов в себестоимость продукции (работ, услуг) не включаются;
по обеспечению выполнения санитарно — гигиенических требований, включая затраты на содержание помещений и инвентаря, предоставляемых организациями медицинским учреждениям для создания медицинских пунктов непосредственно на территории организации, на поддержание чистоты и порядка на производстве, обеспечение противопожарной и сторожевой охраны и других специальных требований, предусмотренных правилами технической эксплуатации организаций, надзора и контроля за их деятельностью;
ж) затраты по обеспечению нормальных условий труда и техники безопасности: устройство и содержание ограждений машин и их движущихся частей, люков, отверстий, сигнализаций, прочих видов устройств некапитального характера, обеспечивающих технику безопасности; устройство и содержание дезинфекционных камер, умывальников, душевых, бань и прачечных на производстве (где предоставление этих услуг работающим связано с особенностями производства и предусмотрено коллективным договором); оборудование рабочих мест специальными устройствами (некапитального характера), обеспечение специальной одеждой, специальной обувью, защитными приспособлениями и в случаях, предусмотренных законодательством, специальным питанием; содержание установок по газированию воды, льдоустановок, кипятильников, баков, раздевалок, шкафчиков для специальной одежды, сушилок, комнат отдыха; создание других условий, предусмотренных специальными требованиями, а также приобретение справочников и плакатов по охране труда, организация докладов, лекций по технике безопасности.
Затраты на проведение мероприятий по охране здоровья и организации отдыха, не связанные непосредственно с участием работников в производственном процессе, в себестоимость продукции (работ, услуг) не включаются;
з) текущие затраты, связанные с сооружением и эксплуатацией фондов природоохранного назначения: очистных сооружений, золоуловителей, фильтров и других природоохранных объектов, расходы по захоронению экологически опасных отходов, оплате услуг сторонних организаций за прием, хранение и уничтожение экологически опасных отходов, очистку сточных вод, другие виды текущих природоохранных затрат.
Платежи за предельно допустимые выбросы (сбросы) загрязняющих веществ в природную среду осуществляются за счет себестоимости продукции (работ, услуг), а платежи за превышение их — за счет прибыли, остающейся в распоряжении природопользователей;
и) затраты, связанные с управлением и производством:
содержание работников аппарата управления организации и его структурных подразделений, материально — техническое и транспортное обслуживание их деятельности, включая затраты на содержание служебного автомобильного транспорта и компенсацию за использование для служебных поездок личных легковых автомобилей;
эксплуатационные расходы по содержанию зданий, помещений, сооружений, оборудования, инвентаря и т.п.;
затраты на командировки, связанные с производственной деятельностью, включая расходы по оформлению заграничных паспортов и других выездных документов;
оплата услуг связи, вычислительных центров, банков, а также услуг, осуществляемых сторонними организациями по управлению организацией, в тех случаях, когда штатным расписанием организации или должностными инструкциями не предусмотрено выполнение каких-либо функций управления производством;
оплата консультационных, информационных и аудиторских услуг;
содержание и обслуживание технических средств управления: вычислительных центров, узлов связи, средств сигнализации и других;
затраты организации по приему и обслуживанию представителей других организаций (включая иностранные), прибывших для переговоров с целью установления и поддержания взаимного сотрудничества, а также участников, прибывших на заседания совета (правления) и ревизионной комиссии организации (представительские расходы).
Затраты, связанные с ревизией или аудиторской проверкой финансово — хозяйственной деятельности организации, проводимой по инициативе одного из учредителей (участников) этой организации, не включаются в себестоимость продукции.
Затраты по созданию и совершенствованию систем и средств управления капитального (инвестиционного) характера в себестоимость продукции не включаются;
к) затраты, связанные с подготовкой и переподготовкой кадров: выплата работникам организаций средней заработной платы по основному месту работы во время их обучения с отрывом от работы в системе повышения квалификации и переподготовки кадров;
затраты по обучению учеников и повышению квалификации рабочих, включая оплату труда квалифицированных работников, не освобожденных от основной работы;
оплата отпусков с сохранением полностью или частично заработной платы, предоставляемых в соответствии с действующим законодательством лицам, успешно обучающимся в вечерних и заочных высших и средних специальных учебных учреждениях, в заочной аспирантуре, в вечерних (сменных) и заочных общеобразовательных учреждениях, в вечерних (сменных) профессионально — технических учреждениях, а также поступающим в аспирантуру с отрывом и без отрыва от производства;
оплата их проезда к месту учебы и обратно, предусмотренная законодательством;
затраты, связанные с выплатой стипендий, платой за обучение по договорам с учебными заведениями для подготовки, повышения квалификации и переподготовки кадров, затраты базовых организаций по оплате труда инженерно — технических работников и квалифицированных рабочих, освобожденных от основной работы, по руководству обучением в условиях производства и производственной практики учащихся общеобразовательных учреждений, средних профессионально — технических учреждений и средних специальных учреждений, студентов высших учебных учреждений.
Расходы, связанные с содержанием учебных учреждений и оказанием им бесплатных услуг, в себестоимость продукции не включаются;
л) предусмотренные законодательством затраты, связанные с набором рабочей силы, включая оплату выпускникам средних профессионально — технических учреждений и молодым специалистам, окончившим высшее или среднее специальное учебное учреждение, проезда к месту работы, а также отпуска перед началом работы;
м) затраты по транспортировке работников к месту работы и обратно в направлениях, не обслуживаемых пассажирским транспортом общего пользования; дополнительные затраты, связанные с привлечением на договорной основе с органами местного самоуправления средств организации для покрытия расходов по перевозке работников маршрутами наземного, городского пассажирского транспорта общего пользования (кроме такси) сверх сумм, определенных исходя из действующих тарифов на соответствующие виды транспорта. Суммы, определенные исходя из действующих тарифов на транспортные услуги, возмещаются работниками организаций (в форме оплаты получаемых проездных документов) или относятся на прибыль, остающуюся в распоряжении организации;
н) выплаты, предусмотренные законодательством Российской Федерации о труде, за не проработанное на производстве (неявочное) время: оплата очередных и дополнительных отпусков, компенсация за неиспользованный отпуск, оплата проезда к месту использования отпуска и обратно, включая оплату провоза багажа, работников организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях, в соответствии с законодательством Российской Федерации, оплата льготных часов подростков, оплата перерывов в работе матерей для кормления ребенка, оплата времени, связанного с прохождением медицинских осмотров, выполнением государственных обязанностей, выплаты вознаграждений за выслугу лет, другие виды оплат;
о) отчисления (страховые взносы) в пенсионный фонд, фонд социального страхования, фонд обязательного медицинского страхования и фонд занятости населения от расходов на оплату труда работников, занятых в производстве продукции (работ, услуг), в соответствии с порядком, установленным законодательством Российской Федерации;
п) платежи (страховые взносы) по добровольному страхованию средств транспорта (водного, воздушного, наземного), имущества, гражданской ответственности организаций — источников повышенной опасности, гражданской ответственности перевозчиков, профессиональной ответственности, а также платежи по заключенным в пользу своих работников договорам страхования от несчастных случаев и болезней, медицинского страхования и договорам с негосударственными пенсионными фондами, имеющими государственную лицензию (в ред. Постановления Правительства РФ от 27.05.98 N 509).
Установить, что суммарный размер отчислений на указанные цели, включаемый в себестоимость продукции (работ, услуг), не может превышать 1 процента объема реализуемой продукции (работ, услуг) (в ред. Постановления Правительства РФ от 22.11.96 N 1387);
р) затраты на оплату: процентов по полученным кредитам банков (за исключением ссуд, связанных с приобретением основных средств, нематериальных и иных внеоборотных активов), процентов за отсрочки оплаты (коммерческие кредиты), предоставляемые поставщиками (производителями работ, услуг) по поставленным товарно — материальным ценностям (выполненным работам, оказанным услугам), процентов по полученным заемным средствам, включая кредиты банков и других организаций, используемым субъектами лизинга для осуществления операций финансового лизинга (в ред. Постановления Правительства РФ от 20.11.95 N 1133).
Вновь устанавливаемая ставка по кредитам Центрального банка Российской Федерации коммерческим банкам распространяется на вновь заключаемые и пролонгируемые договоры, а также на ранее заключенные договоры, в которых предусмотрено изменение процентной ставки;
с) затраты на оплату процентов по бюджетным ссудам, кроме ссуд, выданных на инвестиции и конверсионные мероприятия;
т) затраты, связанные со сбытом продукции: упаковкой, хранением, транспортировкой до пункта, обусловленного договором, погрузкой в транспортные средства (кроме тех случаев, когда они возмещаются покупателями сверх цены на продукцию), оплатой услуг банков по осуществлению в соответствии с заключенными договорами торгово — комиссионных (факторинговых) и других аналогичных операций, рекламой, включая участие в выставках, ярмарках, стоимость образцов товаров, переданных в соответствии с контрактами, соглашениями и иными документами непосредственно покупателям или посредническим организациям бесплатно и не подлежащих возврату, и другие аналогичные затраты;
у) затраты, связанные с содержанием помещений, предоставляемых бесплатно организациям общественного питания (как состоящим, так и не состоящим на балансе организаций), обслуживающим трудовые коллективы (включая амортизационные отчисления, затраты на проведение всех видов ремонта помещения, расходы на освещение, отопление, водоснабжение, электроснабжение, а также на топливо для приготовления пищи);
ф) амортизационные отчисления на полное восстановление основных производственных фондов по нормам, утвержденным в установленном порядке;
х) амортизация нематериальных активов, используемых в процессе осуществления уставной деятельности, по нормам амортизационных отчислений, рассчитанным организацией, исходя из первоначальной стоимости и срока их полезного использования (но не более срока деятельности организации). По нематериальным активам, по которым невозможно определить срок полезного использования, нормы амортизационных отчислений устанавливаются в расчете на десять лет (но не более срока деятельности предприятия);
ц) плата за аренду отдельных объектов основных производственных фондов (или их отдельных частей), а также лизинговые платежи по операциям финансового лизинга (в ред. Постановления Правительства РФ от 20.11.95 N 1133);
ч) платежи (страховые взносы) по обязательным видам страхования, производимые в соответствии с установленным законодательством порядком;
ш) налоги, сборы, платежи и другие обязательные отчисления, производимые в соответствии с установленным законодательством порядком;
щ) затраты на проведение сертификации продукции и услуг в области пожарной безопасности;
щ-1) плата за провоз тяжеловесных грузов при проезде по автомобильным дорогам общего пользования (пп. «щ-1» введен Постановлением Правительства РФ от 14.10.96 N 1211);
э) другие виды затрат, включаемые в себестоимость продукции в соответствии с установленным законодательством порядком.
2.3. В фактической себестоимости продукции отражаются также:
потери от брака;
затраты на гарантийный ремонт и гарантийное обслуживание изделий, на которые установлен гарантийный срок службы;
потери от простоев по внутрипроизводственным причинам;
недостачи материальных ценностей в производстве и на складах при отсутствии виновных лиц;
затраты по возмещению вреда, причиненного работникам увечьем, профессиональным заболеванием либо иным повреждением здоровья, связанным с исполнением ими трудовых обязанностей, при осуществлении выплат по возмещению указанного вреда в порядке и на условиях, предусмотренных законодательством Российской Федерации;
выплаты работникам, высвобождаемым с предприятий и организаций в связи с их реорганизацией, сокращением численности работников и штатов.
2.4. Не подлежат включению в себестоимость продукции:
затраты на выполнение самим предприятием или оплату им работ (услуг), не связанных с производством продукции (работы по благоустройству городов и поселков, оказанию помощи сельскому хозяйству и другие виды работ);
затраты на выполнение работ по строительству, оборудованию и содержанию (включая амортизационные отчисления и затраты на все виды ремонтов) культурно — бытовых и других объектов, находящихся на балансе предприятий, а также работ, выполняемых в порядке оказания помощи и участия в деятельности других предприятий и организаций.
2.5. Затраты, образующие себестоимость продукции, группируются в соответствии с их экономическим содержанием по следующим элементам:
материальные затраты (за вычетом стоимости возвратных отходов);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
2.6. В элементе «Материальные затраты» отражается стоимость:
приобретаемых со стороны сырья и материалов, которые входят в состав вырабатываемой продукции, образуя ее основу, или являются необходимым компонентом при изготовлении продукции (проведение работ, оказание услуг);
покупных материалов, используемых в процессе производства продукции для обеспечения нормального технологического процесса и для упаковки продукции или расходуемых на другие производственные и хозяйственные нужды (проведение испытаний, контроля, содержание, ремонт и эксплуатация оборудования, зданий, сооружений, других основных фондов и прочее), а также запасных частей для ремонта оборудования, износа инструментов, приспособлений, инвентаря, приборов, лабораторного оборудования и других средств труда, не относимых к основным фондам, износа спецодежды и других малоценных предметов;
покупных комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке на данном предприятии;
работ и услуг производственного характера, выполняемых сторонними предприятиями или производствами и хозяйствами предприятия, не относящихся к основному виду деятельности. К работам и услугам производственного характера относятся: выполнение отдельных операций по изготовлению продукции, обработке сырья и материалов, проведение испытаний для определения качества потребляемых сырья и материалов, контроля за соблюдением установленных технологических процессов, ремонта основных производственных фондов и прочее. Транспортные услуги сторонних организаций по перевозкам грузов внутри предприятия (перемещение сырья, материалов, инструментов, деталей, заготовок, других видов грузов с базисного (центрального) склада в цехи (отделения)) и доставка готовой продукции на склады хранения, до станции (порта, пристани) отправления также относятся к услугам производственного характера;
природного сырья (отчисления на воспроизводство минерально — сырьевой базы, на рекультивацию земель, оплата работ по рекультивации земель, осуществляемых специализированными предприятиями, плата за воду, забираемую предприятиями из водохозяйственных систем);
приобретаемого со стороны топлива всех видов, расходуемого на технологические цели, выработку всех видов энергии (электрической, тепловой, сжатого воздуха, холода и других видов), отопление зданий, транспортные работы по обслуживанию производства, выполняемые транспортом предприятия;
покупной энергии всех видов (электрической, тепловой, сжатого воздуха, холода и других видов), расходуемой на технологические, энергетические, двигательные и другие производственные и хозяйственные нужды предприятия. Затраты на производство электрической и других видов энергии, вырабатываемой самим предприятием, а также на трансформацию и передачу покупной энергии до места ее потребления включаются в соответствующие элементы затрат;
потерь от недостачи поступивших материальных ресурсов в пределах норм естественной убыли, утвержденных в установленном порядке.
Стоимость материальных ресурсов, отражаемая по элементу «Материальные затраты», формируется, исходя из цен их приобретения (без учета налога на добавленную стоимость), наценок (надбавок), комиссионных вознаграждений, уплаченных снабженческим и внешнеэкономическим организациям, стоимости услуг товарных бирж, включая брокерские услуги, таможенных пошлин, платы за транспортировку, хранение и доставку, осуществляемые сторонними организациями.
Затраты (тариф) по доставке нефти железнодорожным транспортом до нефтеперерабатывающих заводов Дальнего Востока не включаются в себестоимость продукции предприятия, а относятся непосредственно на потребителей (покупателей) при формировании договорных оптовых цен на нефтепродукты, реализуемых на внутреннем рынке.
Затраты, связанные с доставкой (включая погрузочно — разгрузочные работы) материальных ресурсов транспортом и персоналом предприятия, подлежат включению в соответствующие элементы затрат на производство (затраты на оплату труда, амортизация основных фондов, материальные затраты и другие).
В стоимость материальных ресурсов включаются также затраты предприятий на приобретение тары и упаковки, полученных от поставщиков материальных ресурсов, за вычетом стоимости этой тары по цене ее возможного использования в тех случаях, когда цены на них установлены особо сверх цены на эти ресурсы.
В тех случаях, когда стоимость тары, принятой от поставщика с материальным ресурсом, включена в его цену, из общей суммы затрат по его приобретению исключается стоимость тары по цене ее возможного использования или реализации (с учетом затрат на ее ремонт в части материалов).
Из затрат на материальные ресурсы, включаемых в себестоимость продукции, исключается стоимость возвратных отходов.
Под возвратными отходами производства понимаются остатки сырья, материалов, полуфабрикатов, теплоносителей и других видов материальных ресурсов, образовавшиеся в процессе производства продукции, утратившие полностью или частично потребительские качества исходного ресурса (химические или физические свойства) и в силу этого используемые с повышенными затратами (понижением выхода продукции) или вовсе не используемые по прямому назначению.
Не относятся к возвратным отходам остатки материальных ресурсов, которые в соответствии с установленной технологией передаются в другие цеха, подразделения в качестве полноценного материала для производства других видов продукции (работ, услуг).
Не относится к отходам также попутная продукция комплексных технологических процессов (производств), переделов и установок, перечень которой установлен в Приложениях N 9 и N 10 настоящей инструкции.
Возвратные отходы оцениваются в следующем порядке:
по пониженной цене исходного материального ресурса (по цене возможного использования), если отходы могут быть использованы для основного производства, но с повышенными затратами (пониженным выходом готовой продукции), для нужд вспомогательного производства, изготовления предметов широкого потребления (товаров культурно — бытового назначения и хозяйственного обихода) или реализованы на сторону;
по полной цене исходного материального ресурса, если отходы реализуются на сторону для использования в качестве полноценного ресурса.
2.7. В элементе «Затраты на оплату труда» отражаются затраты на оплату труда основного производственного персонала предприятия, включая премии рабочим и служащим за производственные результаты, стимулирующие и компенсирующие выплаты, в том числе компенсации по оплате труда в связи с повышением цен и индексацией доходов в пределах норм, предусмотренных законодательством, компенсации, выплачиваемые в установленных законодательством размерах женщинам, находящимся в частично оплачиваемом отпуске по уходу за ребенком до достижения им определенного законодательством возраста, а также затраты на оплату труда не состоящих в штате предприятия работников, занятых в основной деятельности.
В состав затрат на оплату труда включаются:
выплаты заработной платы за фактически выполненную работу, исчисленные, исходя из сдельных расценок, тарифных ставок и должностных окладов в соответствии с принятыми на предприятии формами и системами оплаты труда;
стоимость продукции, выдаваемой в порядке натуральной оплаты работникам;
выплаты стимулирующего характера по системным положениям: премии (включая стоимость натуральных премий) за производственные результаты, в том числе вознаграждения по итогам работы за год, надбавки к тарифным ставкам и окладам за профессиональное мастерство, высокие достижения в труде и т.д.;
выплаты компенсирующего характера, связанные с режимом работы и условиями труда, в том числе: надбавки и доплаты к тарифным ставкам и окладам за работу в ночное время, сверхурочную работу, работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях труда, осуществляемые в соответствии с законодательством Российской Федерации;
стоимость бесплатно предоставляемых работникам отдельных отраслей в соответствии с действующим законодательством коммунальных услуг, питания и продуктов, затраты на оплату предоставляемого работникам предприятий в соответствии с установленным законодательством порядком бесплатного жилья (суммы денежной компенсации за непредоставление бесплатного жилья, коммунальных услуг и прочее);
стоимость выдаваемых бесплатно в соответствии с действующим законодательством предметов (включая форменную одежду, обмундирование), остающихся в личном постоянном пользовании (или сумма льгот в связи с их продажей по пониженным ценам);
выплаты, предусмотренные законодательством Российской Федерации о труде, за не проработанное на производстве (неявочное) время:
оплата очередных и дополнительных отпусков, компенсация за неиспользованный отпуск, оплата проезда к месту использования отпуска и обратно, включая оплату провоза багажа, работников организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях, оплата льготных часов подростков, оплата перерывов в работе матерей для кормления ребенка, а также оплата времени, связанного с прохождением медицинских осмотров, выполнением государственных обязанностей;
выплаты работникам, высвобождаемым с предприятий и из организаций в связи с их реорганизацией, сокращением численности работников и штатов;
единовременные вознаграждения за выслугу лет (надбавки за стаж работы по специальности в данной отрасли) в соответствии с действующим законодательством;
выплаты, обусловленные районным регулированием оплаты труда, в том числе: выплаты по районным коэффициентам и коэффициентам за работу в пустынных, безводных и высокогорных местностях, производимые в соответствии с действующим законодательством;
надбавки к заработной плате, предусмотренные законодательством за непрерывный стаж работы в районах Крайнего Севера и приравненных к ним местностях, в районах Европейского Севера и других районах с тяжелыми природно — климатическими условиями;
оплата отпуска перед началом работы выпускникам профессионально — технических училищ и молодым специалистам, окончившим высшее или среднее специальное учебное заведение;
оплата в соответствии с действующим законодательством учебных отпусков, предоставляемых рабочим и служащим, успешно обучающимся в вечерних и заочных высших и средних специальных учебных заведениях, в заочной аспирантуре, в вечерних (сменных) профессионально — технических учебных заведениях, в вечерних (сменных) и заочных общеобразовательных школах, а также поступающим в аспирантуру;
оплата за время вынужденного прогула или выполнения нижеоплачиваемой работы в случаях, предусмотренных законодательством;
доплаты в случае временной утраты трудоспособности до фактического заработка, установленные законодательством;
разница в окладах, выплачиваемая работникам, трудоустроенным с других предприятий и из организаций с сохранением в течение определенного срока (в соответствии с законодательством) размеров должностного оклада по предыдущему месту работы, а также при временном заместительстве;
суммы, начисленные за выполненную работу лицам, привлеченным для работы на предприятия, в организации согласно специальным договорам с государственными организациями (на предоставление рабочей силы), как выданные непосредственно этим лицам, так и перечисленные государственными организациями;
заработная плата по основному месту работы рабочим, руководителям и специалистам предприятий и организаций во время их обучения с отрывом от работы в системе повышения квалификации и переподготовки кадров;
плата работникам — донорам за дни обследования, сдачи крови и отдыха, предоставляемого после каждого дня сдачи крови;
оплата труда студентов высших учебных заведений и учащихся средних специальных и профессионально — технических учебных заведений, проходящих производственную практику на предприятиях, а также оплата труда учащихся общеобразовательных школ в период профессиональной ориентации;
оплата труда студентов высших учебных заведений и учащихся средних специальных и профессионально — технических учебных заведений, работающих в составе студенческих отрядов;
оплата труда работников, не состоящих в штате предприятия, за выполнение ими работ по заключенным договорам гражданско — правового характера (включая договор подряда), если расчеты с работниками за выполненную работу производятся непосредственно самим предприятием. При этом размер средств на оплату труда работников за выполнение работ (услуг) по договору подряда определяется, исходя из сметы на выполнение этих работ (услуг) и платежных документов;
другие виды выплат, включаемые в соответствии с установленным порядком в затраты по оплате труда (за исключением расходов по оплате труда, финансируемых за счет прибыли, остающейся в распоряжении предприятий, и других целевых поступлений).
В себестоимость продукции не включаются следующие выплаты работникам предприятия в денежной и натуральной формах, а также затраты, связанные с их содержанием:
премии, выплачиваемые за счет средств специального назначения и целевых поступлений;
материальная помощь (в том числе безвозмездная материальная помощь работникам для первоначального взноса на кооперативное жилищное строительство, на частичное погашение кредита, предоставленного на кооперативное и индивидуальное жилищное строительство), беспроцентная ссуда на улучшение жилищных условий, обзаведение домашним хозяйством и иные социальные потребности;
оплата дополнительно предоставляемых по коллективному договору (сверх предусмотренных законодательством) отпусков работникам, в том числе женщинам, воспитывающим детей, оплата проезда членов семьи работника к месту использования отпуска и обратно (в соответствии с действующим законодательством для предприятий, расположенных в районах Крайнего Севера, приравненных к ним местностях и в отдаленных районах Дальнего Востока);
надбавки к пенсиям, единовременные пособия уходящим на пенсию ветеранам труда, доходы (дивиденды, проценты), выплачиваемые по акциям и вкладам трудового коллектива предприятия, компенсационные выплаты в связи с повышением цен, производимые сверх размеров индексации доходов по решениям Правительства Российской Федерации, компенсация удорожания стоимости питания в столовых, буфетах и профилакториях либо предоставление его по льготным ценам или бесплатно (кроме специального питания для отдельных категорий работников в случаях, предусмотренных законодательством);
оплата проезда к месту работы транспортом общего пользования, специальными маршрутами, ведомственным транспортом (за исключением сумм, подлежащих отнесению на себестоимость продукции (работ, услуг));
ценовые разницы по продукции (работам, услугам), предоставляемой работникам предприятия или отпускаемой подсобными хозяйствами для общественного питания предприятия;
оплата путевок на лечение и отдых, экскурсий и путешествий, занятий в спортивных секциях, кружках, клубах, посещений культурно — зрелищных и физкультурных (спортивных) мероприятий, подписки и товаров для личного потребления работников и другие аналогичные выплаты и затраты, производимые за счет прибыли, остающейся в распоряжении предприятия;
другие виды выплат, не связанные непосредственно с оплатой труда.
2.8. В элементе «Отчисления на социальные нужды» отражаются обязательные отчисления по установленным законодательством нормам органам государственного социального страхования, Пенсионного фонда, государственного фонда занятости и медицинского страхования от затрат на оплату труда работников, включаемых в себестоимость продукции по элементу «Затраты на оплату труда» (кроме тех видов оплаты, на которые страховые взносы не начисляются).
2.9. В элементе «Амортизация основных фондов» отражается сумма амортизационных отчислений на полное восстановление основных производственных фондов, исчисленных исходя из их балансовой стоимости и утвержденных в установленном порядке норм, включая и ускоренную амортизацию их активной части, производимую в соответствии с законодательством.
Предприятия, осуществляющие свою деятельность на условиях аренды, по элементу «Амортизация основных фондов» отражают амортизационные отчисления на полное восстановление как по собственным, так и по арендованным основным фондам.
В этом элементе затрат отражаются также амортизационные отчисления от стоимости основных фондов (помещений), предоставляемых бесплатно предприятиям общественного питания, обслуживающим трудовые коллективы, а также от стоимости помещений и инвентаря, предоставляемых предприятиями медицинским учреждениям для организации медпунктов непосредственно на территории предприятий.
Предприятия, производящие в установленном законодательством порядке индексацию начисленных по действующим нормам амортизационных отчислений на полное восстановление основных фондов, отражают по элементу «Амортизация основных фондов» также сумму прироста амортизационных отчислений в результате их индексации.
2.10. К элементу «Прочие затраты» в составе себестоимости продукции (работ, услуг) относятся налоги, сборы, платежи (включая по обязательным видам страхования), отчисления в страховые фонды (резервы) и другие обязательные отчисления, производимые в соответствии с установленным законодательством порядком, платежи за выбросы (сбросы) загрязняющих веществ, вознаграждения за изобретения и рационализаторские предложения, затраты на оплату процентов по полученным кредитам, оплата работ по сертификации продукции, затраты на командировки, подъемные, плата сторонним организациям за пожарную и сторожевую охрану, за подготовку и переподготовку кадров, затраты на организованный набор работников, на гарантийный ремонт и обслуживание, оплату услуг связи, вычислительных центров, банков, плата за аренду в случае аренды отдельных объектов основных производственных фондов (или их отдельных частей), амортизация по нематериальным активам, а также другие затраты, входящие в себестоимость продукции (работ, услуг), но не относящиеся к ранее перечисленным элементам затрат.
Организации, образующие ремонтный фонд для обеспечения в течение ряда лет равномерного включения затрат на проведение особо сложных видов ремонта основных производственных фондов в себестоимость продукции (работ, услуг), в составе элемента «Прочие затраты» отражают также отчисления в ремонтный фонд, определяемые исходя из балансовой стоимости основных производственных фондов и нормативов отчислений, утверждаемых в установленном порядке самими организациями.
В остальных случаях затраты на проведение всех видов ремонтов (текущих, средних, капитальных) основных производственных фондов включаются в себестоимость продукции (работ, услуг) по соответствующим элементам затрат (материальным затратам, затратам на оплату труда и другим).
Затраты на платежи по страхованию имущества организаций, а также жизни и здоровья отдельных категорий работников и затраты, связанные со сбытом (реализацией) продукции (работ, услуг), могут выделяться из состава элемента «Прочие затраты» в отдельные элементы.
2.11. Затраты на производство продукции (работ, услуг) включаются в себестоимость продукции (работ, услуг) того отчетного периода, к которому они относятся, независимо от времени оплаты — предварительной или последующей (арендная плата, плата за абонентское обслуживание, плата за подписку на периодические издания нормативно — технического характера и т.п.).
Непроизводительные затраты отражаются в учете в том отчетном месяце, в котором они выявлены.
Затраты, произведенные предприятием в иностранной валюте и подлежащие включению в себестоимость продукции (работ, услуг), отражаются в валюте, действующей на территории Российской Федерации, в суммах, определяемых путем пересчета иностранной валюты по курсу Центрального банка Российской Федерации, действующему на дату совершения операций.
Как рассчитать себестоимость продукции
Себестоимость товаров, работ, услуг — это стоимость всех затрат на их создание и реализацию. Её рассчитывают, чтобы предложить разумную цену на продукт и не торговать в убыток. В статье расскажем, из чего складывается себестоимость, как её рассчитать и как снизить.

Что такое себестоимость и из чего состоит
Себестоимость включает все расходы на производство и реализацию продукции. В первую очередь в стоимость затрат входят:
- арендная плата,
- расходы на топливо, электроэнергию, свет, воду и другие ресурсы,
- расходы на материалы, сырьё, комплектующие,
- амортизационные отчисления ― издержки, связанные с затратами на приобретение оборудования,
- зарплата сотрудников,
- налоги и другие обязательные платежи,
- расходы на продажи и сбыт,
- расходы на маркетинг,
- стоимость исследований, разработок, испытаний,
- транспортные и другие расходы, в том числе непредвиденные.
Расходы могут быть прямые и косвенные:
- Прямые — это то, что было потрачено на производство конкретного продукта. Их относительно легко рассчитать на единицу продукции. Могут быть материальными или трудовыми. К прямым материальным относятся затраты на комплектующие, а к прямым трудовым ― зарплаты работников, которые делают продукт.
- Косвенные расходы труднее пересчитать на единицу продукции. Они тоже делятся на материальные и трудовые. Первые ― это затраты на материалы, которые используются для обеспечения деятельности предприятия в целом, например бумагу, скотч, краску для принтера. Ко вторым относится зарплата сотрудников, не задействованных непосредственно в производственном процессе, — например, бухгалтеров или юристов.
Структура себестоимости продукта зависит от сферы деятельности компании. Например, у дизайн-агентства с удалённым режимом работы нет затрат на аренду и обслуживание помещения. Зато есть расходы на программное обеспечение или ежемесячные выплаты по кредитам на мощные компьютеры для дизайнеров. А у фармацевтической компании, которая выпускает новый оригинальный препарат, в себестоимость входят расходы на исследования.
Видеозвонки в SberJazz
Общайтесь с друзьями и близкими везде, где есть Интернет
Попробовать сейчас
Почему себестоимость меняется
Себестоимость продукции может меняться вслед за ценой её составляющих. Например, поставщик может повысить стоимость муки, которая нужна пекарне. В итоге себестоимость булочки растёт, а за ней и цена для конечного потребителя, если предприятие хочет получить прибыль или как минимум остаться безубыточным.
Себестоимость может не только расти, но и уменьшаться. Например, когда компания по ремонту электроники начала использовать чат-бот SaluteBot, расходы на кол-центр снизились на 34%. То есть себестоимость снизилась за счёт внедрения технологичного решения.
Есть и другие внутренние и внешние факторы, которые влияют на себестоимость. Если внешние компания изменить вряд ли сможет, то внутренние поддаются контролю и оптимизации.
Зачем рассчитывать себестоимость
Расчёт себестоимости позволяет назначить цену реализации так, чтобы получить прибыль, а не убыток. Кроме того, он помогает:
- определить уровень рентабельности предприятия и точку безубыточности — минимально необходимый для окупаемости бизнеса объём продаж;
- узнать, где стоит сократить издержки и какие сферы оптимизировать;
- подготовить отчётность для государственных органов.
Формула расчёта себестоимости
Нужно суммировать все расходы, связанные с созданием и реализацией продукта или услуги. Малый бизнес может использовать для расчёта следующую формулу:
Себестоимость = производственные расходы + коммерческие расходы \text <Себестоимость>= \text\ +\ \text Себестоимость = производственные расходы + коммерческие расходы
Производственные расходы ― это затраты на разработку продукта или услуги, а коммерческие ― на реализацию, то есть на упаковку, логистику, маркетинг.
Средним и крупным компаниям этой формулы может быть недостаточно ― для расчёта они внедряют специальные ERP-системы (от англ. Enterprise Resource Planning — планирование ресурсов предприятия), которые учитывают разные факторы и их изменение.
Пример расчёта уровня себестоимости по формуле
Представим ситуацию: предприниматель выпускает канцелярию под собственным брендом. Прежде чем назначить цену на новый продукт — блокнот формата А5, он рассчитывает, сколько нужно потратить на создание и реализацию. Себестоимость одного блокнота складывается из:
- цены основы блокнота ― листов на пружинке — от поставщика из Китая: 61 ₽;
- доставки партии блокнотов из Китая: 3 ₽/шт.;
- оплаты услуг дизайнера: предприниматель заплатил 1000 ₽ за создание макета обложки блокнота. В пересчёте на партию в 100 блокнотов получается 10 ₽/шт;
- стоимости услуг типографии: 350 ₽ — закупочная цена 100 листов для печати, 150 ₽ ― расходы на краску. В пересчёте на партию в 100 блокнотов получается 5 ₽/шт.
В итоге себестоимость одного такого блокнота без косвенных расходов — 79 ₽.
Предприниматель торгует на маркетплейсах, которые берут комиссию за свои услуги ― за размещение, логистику, маркетинг, а ещё нужно будет купить материалы для упаковки. Эти расходы тоже нужно добавить в формулу себестоимости, как и, например, стоимость рекламного продвижения.
Виды себестоимости
Есть много классификаций себестоимости. Например, она может быть:
- Цеховая. Это сумма всех затрат, которые понесли все отделы, участвовавшие в создании товара.
- Производственная. Формула: цеховая себестоимость + расходы на управление.
- Полная. Все деньги, потраченные на разработку и выпуск продукта. Формула: производственная себестоимость + затраты на реализацию, например на рекламу + расходы на поставку и доставку.
Есть и другие виды: плановая, фактическая, сметная, нормативная, постоянная, переменная и так далее. Формулы и методы калькулирования у каждого вида свои.

Как снизить себестоимость
Себестоимость уменьшают, чтобы повысить прибыль без увеличения цены товара или услуги для покупателей. Вот что можно сделать, чтобы этого добиться.
Начать экономить
- Найти новых поставщиков или предложить действующим перезаключить контракты на более выгодных условиях. В первом случае лучше найти местных поставщиков, а во втором ― предложить контракт на более длительный срок, но со скидкой на единицу продукции. Оплата в короткий срок или наличными ― ещё один способ заинтересовать контрагента.
- Оптимизировать процессы: отказаться от тяжёлой упаковки, перейти с бумажного документооборота на электронный, отменить обязательную униформу, снизить потребление электроэнергии. Например, можно посчитать, насколько выгодной будет установка солнечных батарей или автоматической системы управления энергопотреблением.
- Уменьшить время на изготовление единицы товара, увеличив эффективность работы. Поможет подбор сотрудников с нужными навыками и образованием, их мотивация.
- Передать часть работы — например, доставку готовой продукции — на аутсорс.
Понять, на каких этапах производства товара или услуги можно сэкономить, можно по результатам внутреннего анализа.
Разумнее производить
- Можно увеличить объёмы производства. Так косвенные затраты будут распределены на большее количество единиц товара. Но в этом случае важно иметь достаточно места для хранения (если это физический объект) и уверенность в том, что не произойдёт перенасыщение рынка.
- Можно внедрить технологичные инструменты, помогающие управлять персоналом и складами, вести бухгалтерский учёт и так далее. Это позволит избежать таких проблем, как избыток персонала или нехватка необходимых для производства товара материалов и вынужденный простой.
Эффективнее продавать
- Оптимизировать затраты на службу поддержки можно, например, с помощью чат-бота SaluteBot или технологию для автоматизации колл-центров SaluteSpeech от Сбера. Они реагируют на все обращения в течение нескольких секунд и отвечают на типовые вопросы, так что специалистам придётся подключаться только в сложных случаях.
- Роль « витрины » можно делегировать крупной торговой площадке вроде маркетплейса, предварительно рассчитав расходы на сотрудничество, — или развивать свой сайт, если это дешевле.
Вводить изменения стоит постепенно ― так можно проверить эффект от каждого нововведения и убедиться, что они не приводят к снижению качества и потере конкурентных преимуществ товара.
Продукты и категории из этой статьи:
Что такое себестоимость, что в нее входит и как ее рассчитать

Себестоимость продукции определяет качество и эффективность производства. Ее рассчитывают все предприятия и компании, ведь по показателю себестоимости оценивают уровень рентабельности предприятия, правильность организации производства и подсчитывают доходы компании. Себестоимость напрямую влияет на политику ценообразования, что определяет положение компании на рынке.
Привлекайте, конвертируйте
и анализируйте ваших клиентов
Платформа омниканального маркетинга
Что такое себестоимость
- Прямые материальные затраты;
- Прямые трудовые затраты;
- Накладные расходы.
Затраты на материалы и рабочую силу — это прямые затраты, в то время как производственные накладные расходы — косвенные затраты, которые необходимы для создания товара или услуги, готового к продаже.
Согласно ОПБУ и МСФО, себестоимость требует учёта в качестве запасов на балансе и не должна учитываться в отчете о прибылях и убытках. Это основано на том, что затраты на производство продукции приносят пользу и ценность для будущих периодов.
Для чего нужно планировать себестоимость
Себестоимость продукции фиксируют, чтобы:
- повысить рентабельность производства через оптимизацию расходов и снижение затрат;
- скорректировать объемы продукции в соответствии с производственными мощностями и покупательским спросом;
- увеличить внутрихозяйственные накопления.
Виды себестоимости
Выделяют несколько видов себестоимости в зависимости от исследуемых параметров. Например, она бывает средней и предельной. Первая включает совокупность всех издержек, в том числе и коммерческие затраты, связанные с производством продукции. Вторая отражает себестоимость одной дополнительной единицы продукции. Для лучшего понимания стоит рассмотреть конкретные разновидности показателя.
Цеховая
Эта себестоимость включает затраты, которые понесли все отделы и цеха, занятые в производстве продукции. Сюда также входят общезаводские и технологические затраты, связанные с управлением и функционированием подразделений компании.
Производственная
Производственная себестоимость формируется с учетом затрат, связанных с производством и выпуском продукта. К ним относятся материалы, зарплата рабочих, накладные расходы, затраты на общее управление предприятием. Этот показатель представляет сумму цеховой себестоимости, целевых и общих расходов.
Полная
Полная себестоимость — конечный показатель, в рамках которого рассматриваются все затраты, связанные с процессом производства. Помимо предыдущих параметров, сюда входят расходы на реализацию изготовленной продукции. Это означает, что себестоимость товара формируется с учетом коммерческих и внепроизводственных затрат на поставку товаров или услуг.
Бизнес
Читайте также:
Как купить и подключить номер 8800
Как купить и подключить номер 8800
Структура себестоимости продукции
Предприятия, занятые в сфере производства или оказания услуг, отличаются технологическим и административным устройством, из-за чего себестоимость их продукции различается. Этому способствует гибкая структура, на основании которой определяют особенности каждой компании.
Себестоимость товара складывается из суммы расходов, прямо или косвенно связанных с производством изделия. Они подразделяются на несколько категорий:
- затраты на сырье, материалы, из которых изготавливают продукт;
- издержки, связанные с энергоносителями (например, определенным видом топлива);
- траты на покупку, аренду, обслуживание оборудования, техники;
- зарплаты работникам предприятия;
- оплата налогов, социальные выплаты сотрудникам;
- проведение маркетинговых мероприятий, расходы на продвижение;
- административные расходы.
Классификация издержек производства
Прямые материальные затраты
Сырьё, которое превращается в готовый товар посредством прямых трудовых затрат и накладных расходов, называется прямыми материальными затратами. То есть, это то сырьё, которое можно легко идентифицировать и измерить.
Например, автопроизводитель использует пластик и металла для создания автомобиля. Количество этих ресурсов можно легко подсчитать и учесть. Однако для производства автомобиля также требуются смазочные материалы. Их очень трудно или невозможно отследить ввиду низкой цены, поэтому их относят к косвенным затратам.
Прямые трудовые затраты
Это рабочая сила, которая принимает непосредственное участие в производстве или изготовлении готовой продукции.
Прямые трудовые затраты представляют собой заработную плату и пособия, которые выплачиваются рабочей силе.
Например, рабочие на сборочном конвейере автомобильного завода, которые сваривают металл, фиксируют винты, наносят масло и смазку, собирают машину из металла и пластика, учитываются как прямые трудовые затраты.
Чтобы классифицировать работника как часть прямых трудовых затрат, он должен быть непосредственно связан с конкретной работой. Например, секретарь производственной компании должен выполнять различные работы по мере необходимости, поэтому трудно определить количество выгод, создаваемых им для сборки автомобиля — следовательно, это не прямые трудовые затраты.
Эффективный маркетинг с Calltouch
- Анализируйте весь маркетинг и продажи в одном окне
- Удобные дашборды и воронки от показов рекламы до ROI
Заводские накладные расходы
Косвенные затраты, связанные с производством готового продукта, которые невозможно отследить напрямую, относятся к заводским накладным расходам.
Другими словами, накладные расходы — это та стоимость, которая не является ни прямыми материальными, ни прямыми трудовыми затратами. Вот почему накладные расходы называются косвенными затратами.
Косвенные материальные затраты — материалы, которые используются в производственном процессе, но не могут быть отслежены непосредственно в качестве сырья. Например, сварочные электроды, клей, лента, чистящие средства являются косвенными материалами. Трудно и экономически неэффективно определять точную стоимость непрямых материалов, наносимых на одну единицу продукта.
Косвенные трудовые затраты. Рабочие или служащие, которые необходимы для бесперебойного функционирования производственного процесса, но не принимающие непосредственного участия в создании готового продукта, относятся к косвенным затратам. Например, охранники, супервайзеры классифицируются как косвенная рабочая сила, а косвенные затраты в виде их заработной платы и других пособий считаются косвенными затратами на рабочую силу.
Прочие накладные расходы — заводские накладные расходы, которые не подпадают ни под одну из вышеуказанных двух категорий заводских накладных расходов, могут быть классифицированы как прочие накладные расходы. Например, расходы на электроэнергию не могут быть классифицированы ни как материальные, ни как трудовые. Точно так же, как амортизация помещений и оборудования, расходы на страхование, налоги на собственность, аренда, коммунальные услуги.
Расходы, не связанные с изготовлением готового продукта или произведенные за пределами производственного объекта, не должны рассматриваться как затраты на продукт.
Коммерческие, общие и административные расходы не являются затратами на производство.
Методы расчета себестоимости
Рассчитать себестоимость продукции можно несколькими способами. Каждый из них по-разному влияет на финансовый результат, поэтому перед выбором метода важно узнать обо всех его недостатках и преимуществах.
Директ-костинг
Это метод производственного учета себестоимости продукции, которая рассчитывается путем разделения затрат на постоянные и переменные. К постоянным относятся расходы за определенный временной период, не имеющие прямого отношения к объемам производства. Они отражаются уже на общем финансовом результате и не затрагивают размер себестоимости. Переменные затраты, напротив, напрямую связаны с объемом выпускаемой продукции. По их сумме оценивают готовые изделия и неоконченное производство.
Директ-костинг показывает финансовые изменения, связанные с переменными расходами, ценами на реализацию и структурой продукции.
Позаказный метод
Позаказный метод используют для подсчета производственной себестоимости отдельной единицы продукта. Обычно его применяют предприятия, которые выполняют сложные и трудоемкие заказы. Например, этот способ расчета подходит судостроительным заводам, где за год выпускается всего несколько кораблей. Ресурсы на товар такого рода требуют рационального использования, поэтому себестоимость продукции считается в индивидуальном порядке.
Попередельный метод
Способ применяется на предприятиях по серийному выпуску продукции с поэтапным производством. Себестоимость определяется отдельно для каждой стадии создания товара. Например, на хлебокомбинате продукцию готовят в разных цехах: в одном — замешивают тесто, в другом — выпекают, в третьем — фасуют. Попередельный метод помогает рассчитать производственные затраты для каждого цеха и увидеть конкретные показатели расходов.
Попроцессный метод
Способ используют, чтобы узнать себестоимость продукции по всему выпуску, а не отдельным позициям. Обычно это касается расчетов, связанных с однотипными изделиями или непрерывным производством. При вычислениях учитывают прямые и косвенные затраты, а среднюю себестоимость товара определяют через отношение всех расходов к количеству продукции за определенный период. Попроцессный метод распространен в металлургической, текстильной, химической промышленностях.
Как рассчитать себестоимость
Для вычисления разных видов себестоимости продукции применяют упрощенные и развернутые формулы. Обобщенная формула расчета выглядит так:
Себестоимость = Производственная стоимость продукта + Затраты на реализацию
Что нужно для самостоятельного расчета себестоимости
Более специализированные вычисления себестоимости подразумевают учет ЕНВД и УСН. Эти показатели нужны не только для налоговой, но и для анализа работы предприятия. Учет указанных издержек нужно вести по блокам, для чего фиксируют расходы на базовую деятельность и затраты на управление. После подсчетов полученные значения используют на реализованной или произведенной продукции, определяя себестоимость товара.
Себестоимость производства
Себестоимость производства — индивидуальный показатель, который считают для каждой товарной единицы. Даже два одинаковых образца продукции, произведенные в одном месте, но в разное время, отличаются по себестоимости. Это обусловлено издержками производства, которые бывают не только прямыми, но и косвенными. К тому же некоторые расходы условно относят к стоимости одной единицы товара. Себестоимость производства рассчитывают по формуле:
СП = (Прямые затраты + Временные затраты + Сопровождающие расходы) / Объем выпущенной продукции
Себестоимость услуг
Себестоимость оказания услуг зависит от:
- затрат на предпринимательскую деятельность (расходов, связанных непосредственно с процессом предоставления услуги);
- текущих затрат (расходов на производство за один цикл);
- капитальных затрат (активов, задействованных в нескольких производственных циклах);
- выплат заработной платы сотрудникам;
- амортизационных отчислений;
- материальных затрат.
Калькуляция себестоимости продукции
Смета на производство дает представление об экономических показателях, используемых в производстве. Однако она не отражает себестоимость товара из конкретной линейки или место образования лишних затрат. Последний показатель важен для определения себестоимости продукции, поиска способов ее снижения через внутренние резервы. Для реализации этих задач необходима калькуляция.
Что такое калькуляция себестоимости
Калькуляция — способ подсчета денежных затрат на создание одного, группы или отдельного вида изделий. Так создается документ, где указаны все затраты, связанные с объектом, по всем возможным показателям. При этом выявленные издержки объединяют по нескольким статьям расходов, исходя из их назначения и места.
Виды калькуляций
Калькуляция предлагает разные способы оценки себестоимости:
- нормативная — вычисляют на основании технически достоверных нормативов расхода труда работников и показателей готовой продукции;
- плановая — вычисляют, чтобы определить будущую себестоимость изделия в рамках одной единицы продукции;
- отчетная — вычисляют по окончании расчетного периода, чтобы увидеть все затраты, связанные с выпуском и реализацией одной единицы продукции.
Как рассчитать себестоимость продукта
Себестоимость складывается из прямых материальных затрат, прямых трудовых затрат, заводских накладных расходов.
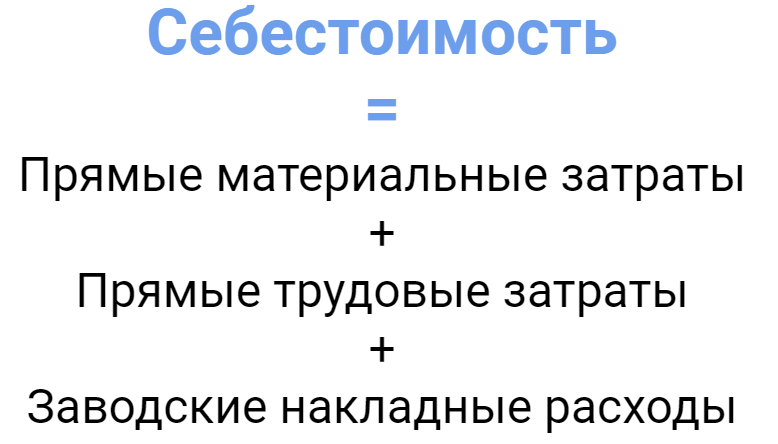
Заводские накладные расходы = Косвенные материальные затраты + Косвенные трудовые затраты + Прочие накладные расходы
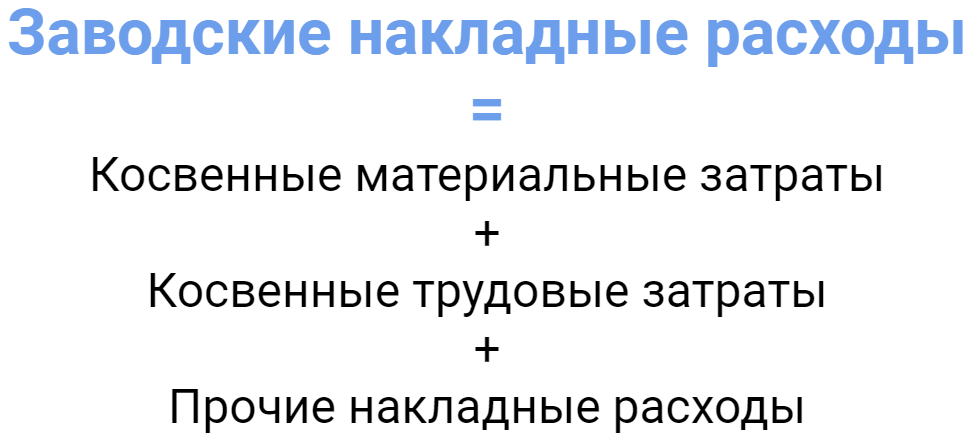
Тем не менее, всегда лучше считать себестоимость на единицу, так как это полезно при определении соответствующей цены продажи готового продукта.
Чтобы определить стоимость продукта на единицу, просто разделите общую себестоимость на количество произведенных единиц.
Продажная цена должна быть равна или превышать стоимость продукта на единицу, чтобы избежать потерь. Продажная цена, превышающая себестоимость на единицу, приводит к прибыли.
Бесплатно Электронная книга
23 действующих способа сделать свой маркетинг круче, быстрее, эффективнее, чем сейчас Получить бесплатно
Пример расчета себестоимости продукции
Для расчета себестоимости в упрощенном виде представим, что расходы компании на партию из 100 единиц товара выглядят так:
- прямые затраты на сырье и материалы — 120 000 ₽;
- общепроизводственные расходы — 70 000 ₽;
- прямые затраты на оплату труда — 60 000 ₽.
При таких показателях себестоимость партии определяется суммой указанных переменных: 120 000 + 70 000 + 60 000 = 250 000 ₽.
Значит создание одной единицы товара обошлось в 2500 ₽. Исходя из этого показателя, компания определяет, насколько выгодно запускать производство и где можно сократить расходы.
От чего зависит показатель
Себестоимость продукции связана с издержками предприятия и может отличаться в зависимости от рассматриваемого товара. Это обусловлено разнообразием составляющих, которые используют при подсчете показателя. Поэтому для вычислений важно учитывать только те параметры, которые напрямую влияют на себестоимость текущего производства и могут продемонстрировать эффективность работы компании. Например, считая цеховую себестоимость, в расчет не берут стоимость реализации, ведь этот параметр оказывает уже косвенное влияние.
Бизнес
Читайте также:
CustDev: что это такое и как его использовать при запуске продуктов
CustDev: что это такое и как его использовать при запуске продуктов
Методы снижения себестоимости
Чтобы снизить себестоимость продукции, нужно уменьшить затраты на всех этапах производства. Самыми действенными методами считают:
- автоматизацию производства;
- расширение предприятия через кооперацию;
- расширение ассортимента;
- увеличение производительности труда;
- внедрение энергосберегающей техники;
- постоянное маркетинговое исследование рынка.
Заключение
Себестоимость продукции — ключевой показатель эффективности работы предприятия. Однако эта величина нестабильна и рассчитывается для каждого отчетного периода по-новому. Ее изменчивость позволяет выстроить гибкую систему работы, где показатели себестоимости снижаются, а показатели доходности компании растут. Постоянные расчеты помогают своевременно корректировать рыночную стоимость продукта, чтобы уменьшить расходы и поддержать экономическую конкурентоспособность компании.