Налоговая декларация по налогу на добавленную стоимость
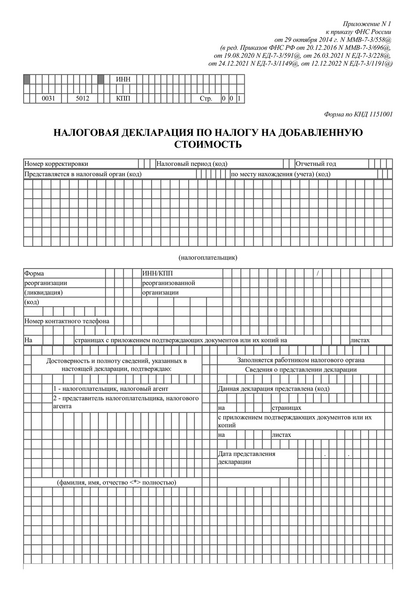
Некоторые организации перечисляют НДС одной суммой в первом месяце, следующем за отчетным кварталом, без разбивки на месяцы — это право налогоплательщика.
Форма декларации и порядок ее заполнения утверждены Приказом ФНС России от 29.10.2014 № ММВ-7-3/558. Последняя редакция формы и указаний по заполнению была выполнена в соответствии с Приказом ФНС РФ от 12.12.2022 № ЕД-7-3/1191@. Она действует с отчета за 1 квартал 2023 года.
Образец заполнения декларации по НДС
Рассмотрим пример заполнения декларации по НДС за 1 квартал 2024 года. ООО «Колос» находится на ОСНО, занимается продажей оборудования. Все операции, совершаемые компанией, облагаются НДС по ставке 20 %.
За период январь — март 2024 года в обществе были проведены следующие операции:
- Приобретены канцтовары на сумму 1 500 рублей, в том числе НДС 250 рублей (счет-фактура № 1 от 02.03.2024).
- Продано оборудование на сумму 40 000 рублей, в том числе НДС 6 666,67 рубля (счет-фактура № 19 от 11.01.2024).
- Поступил счет-фактура № 5 от 12.11.2023 на сумму 5 600 рублей, в том числе НДС 933,33 рубля. Мебель по этому документу была принята к учету 12.02.2024. НК РФ позволяет взять НДС к вычету в течение трех лет после принятия товара учет (пп. 1.1. п. 1 ст. 172 НК РФ).
Обязательно нужно заполнить титульный лист и раздел 1 декларации. Остальные разделы заполняются при наличии соответствующих показателей. Если показателей для какого-то из разделов нет, то его можно просто не включать в состав декларации.
В данном примере нужно заполнить также разделы 3, 8 и 9.
Все требования — в одной наглядной таблице
Контролируйте статусы и сроки по всем формализованным и неформализованным требованиям ФНС за все организации
Титульный лист
На первом листе нужно указать данные, с которыми зарегистрирована организация: ИНН и КПП, название и т.п. Также на титульном листе нужно указать отчётный год и код налогового периода. Для первого квартала используйте код «21». Все коды перечислены в Приложении 3 к порядку заполнения декларации.
Раздел 1 декларации по НДС
В первом разделе нужно указать код по ОКТМО и верный КБК. На 2024 год для НДС актуален КБК 18210301000011000110.
По строке 040 укажите сумму НДС к уплате в бюджет. Перед этим необходимо заполнить прочие разделы, в том числе раздел 3, 4, 5 и 6. В нашем примере достаточно третьего раздела. Если возник НДС к возмещению, укажите его в строке 050.
Раздел 3
В этом разделе собираются все данные для расчета налога. В него включаются операции, облагаемые НДС по обычным и расчетным ставкам, а также вычеты.
Строка 010 графы 3 соответствует сумме выручки, отраженной по кредиту счета 90.1 за отчетный период. Строка 010 графы 5 соответствует сумме НДС, отраженного по дебету счета 90.3.
Строка 070 графы 5 соответствует сумме авансового НДС, отраженного по дебету счета 76 «НДС с авансов» (НДС, начисленный с поступившей предоплаты).
Строка 118 графы 5 соответствует сумме, отраженной по кредиту счета 68 «НДС». Кроме того, эту строчку можно сверить с итоговой суммой НДС в книге продаж.
Строка 120 графы 3 соответствует сумме, отраженной по кредиту счета 19.
Строка 130 графы 3 соответствует сумме, отраженной по кредиту счета 76 «НДС с авансов» (НДС с выданных авансов).
Строка 170 графы 3 соответствует сумме, отраженной по кредиту счета 76 «НДС с авансов» (НДС, начисленный с поступившей предоплаты).
Строка 190 графы 3 соответствует сумме, отраженной по дебету счета 68 «НДС» (без учета НДС, перечисленного в бюджет за предыдущий налоговый период). Кроме того, эту строчку можно сверить с итоговой суммой НДС в книге покупок.
По строке 200 указывается налог, начисленный к уплате в бюджет.
По строке 210 указывается налог к возмещению по третьему разделу.
Рассчитывайте налоги и взносы прямо в Экстерне. Сервис сам заполнит платежки, книги учета и отчеты для отправки онлайн
Раздел 8 и раздел 9
Эти разделы добавили в декларацию, когда налогоплательщиков обязали представлять ФНС данные о счетах-фактурах, которые были выданы или получены.
Раздел 8 соответствует данным из книги покупок, а раздел 9 — данным из книги продаж.
В каждом из них нужно указать вид операции, номер и дату счета-фактуры.
Для раздела 8 дополнительно укажите номер и дату документа, подтверждающего уплату налога. Дополнительно укажите дату принятия товаров к учету. По строке 190 прописывается итоговый исчисленный НДС.
В разделе 9 по строкам 230 — 280 прописываются итоговые суммы реализации и налога по соответствующим ставкам.
С 2021 года разделы 8 и 9 дополнены новыми строками для отражения операций с прослеживаемыми товарами. В них указывается РНПТ или регистрационный номер декларации на товары, код количественной единицы товара, количество товара и его стоимость без НДС.
Наши эксперты ответили на частые вопросы пользователей Экстерна и дали Разъяснения по заполнению приложений к декларации по НДС.
Как проверить декларацию
Если вы работаете в специализированной программе, декларация по НДС, скорее всего, заполняется автоматически на основании заведенных документов. Показатели декларации можно сверить с данными оборотно-сальдовой ведомости за отчетный период. Для проверки нужны обороты указанной ведомости.
В оборотно-сальдовой ведомости отражаются суммы по бухгалтерскому и налоговому учету. Для проверки декларации нам потребуются данные налогового учета.
Исправить ошибки в декларации или дополнить переданные сведения можно с помощью корректировки по НДС. Порядок работы с уточненными декларациями описан в пункте 2 порядка заполнения.
Отправка декларации по НДС через Экстерн
Перед отправкой в ФНС загрузите свою декларацию в Контур.НДС+. Сервис проверит, заполнена ли она по формату, выполняются ли контрольные соотношения и правильно ли указаны коды вида операции. Кроме того, НДС+ найдет расхождения с контрагентами и поможет убедиться в их благонадежности.
Вопрос-ответ
Что такое налоговая декларация по НДС?
НДС — это налог, который исчисляет продавец при реализации товаров, работ, услуг, имущественных прав покупателю. Декларацию по налогу на добавленную стоимость сдают организации и индивидуальные предприниматели. Это обязательная форма отчетности налогоплательщиков.
Как сдать уточненную декларацию по НДС?
Корректировки по НДС представляют, если в первичной декларации не были отражены все необходимые данные или были обнаружены ошибки, которые занижают налог или завышают сумму, начисленную к возмещению. Уточненную декларацию по НДС заполняют по аналогии с первоначальным отчетом. В нее в обязательном порядке вносят все значения полностью, а не только отображают разницу между ошибочно поданными и правильными данными. Таким образом, уточненка по НДС — это обычная декларация с правильными (уточненными) цифрами. Для идентификации уточненного документа на титульном листе бланка в отдельном поле указывают специальный код, номер корректировки.
Как отразить авансы в декларации по НДС?
В декларации по НДС полученный аванс отображают в разделе 3 по строке 070 в графе 3, а сумму налога с аванса — в графе 5.
Какие разделы заполнять в декларации по НДС?
Декларация по НДС включает титульный лист и 12 разделов. Все налогоплательщики (налоговые агенты) обязательно заполняют титульный лист и раздел 1 декларации. Прочие разделы и приложения к ним заполняют, если совершали операции, которые должны быть в них отражены.
Кто составляет налоговую декларацию по НДС?
Декларацию по НДС сдают плательщики НДС — компании и ИП на общей системе налогообложения, а также все, кто ввозит товары через границу. Также ее обязаны подавать налоговые агенты по НДС и неплательщики НДС, которые выставили счет-фактуру с выделенным налогом. Обычно декларацию составляет бухгалтер предприятия.
Как подтвердить льготы по НДС?
Обоснованность применения налоговых льгот по НДС подтверждается реестром документов в ответ на конкретное требование налоговой. Подробнее эксперты рассказали в инструкции.
Стыдные вопросы про НДС
Предприниматели на УСН и патенте редко сталкиваются с НДС. Но когда сталкиваются, им приходится непросто. НДС — один из самых мудрёных налогов, поэтому мы ответили на вопросы, которыми часто задаются новички.
Я знаю, что НДС — это налог на добавленную стоимость. А что это значит?
Это значит, что по итогу компании платят налог только с наценки, а не со всей стоимости. Но так получается не всегда: только если поставщик и покупатель оба работают с НДС. Почему в этом случае невыгодно работать с УСН или патентом расскажем ниже.
Чаще всего НДС платят по ставке 20%, но есть и льготные ставки для продуктов важных для жизни.
Женя продал лампы за 18 000 ₽ с НДС 3 000 ₽ в том числе. Но перед этим ламы он купил: за 12 000 ₽, в том числе НДС 2 000 ₽, который он может принять к вычету. По итогу он заплатит НДС только 1 000 ₽ (3 000 — 2 000).
НДС платят только на ОСНО?
Систематически — да, только на ОСНО. А на УСН и патенте только в особых случаях. Например, когда покупаете товары или услуги у иностранцев, арендуете или покупаете госимущество. О них мы писали тут.
Помимо НДС, ИП на ОСНО платят НДФЛ, а ООО — налог на прибыль. Порадуйтесь, что на спецрежиме вы платите всего один налог:)
Клиент просит меня работать с НДС. Почему для него это принципиально?
Всё дело во входящем НДС, который можно принять к вычету.
Исходящий НДС — НДС, который компания выставляет при продаже своих услуг и товаров. Именно его она и должна заплатить.
Входящий НДС — НДС, который выставили поставщики этой компании. На входящий НДС она может уменьшить свой исходящий НДС. Это и называют вычетом по НДС.
В итоге: чем больше компания на ОСНО покупает с НДС, тем меньше ей нужно платить своего НДС. Предприниматели на упрощёнке НДС не выставляют совсем, значит, вычет с них получить не получится. Вот и весь секрет.
У Ани магазин с продуктами здорового питания. Пачка протеиновых батончиков стоит 1 440 ₽, в том числе НДС 240 ₽. Закупала батончики Аня по 1 152 ₽, в том числе НДС 192 ₽, который она может принять к вычету. В итоге она заплатит всего 48 ₽ НДС (240 — 192).
Если бы Аня закупила батончики у поставщика без НДС, то заплатила бы все 240 ₽ налога.
Отследить, сколько у вас входящего НДС и сколько исходящего, помогают счета-фактуры. По итогам периода предприниматели, грубо говоря, складывают НДС из исходящих счетов-фактур и вычитают НДС из входящих.
Счёт-фактура и счёт на оплату — это разные документы?
Это два сильно разных документа. Счёт на оплату — очень простой, необязательный документ, который показывает клиенту сумму и реквизиты, на которые отправить платёж. Можно легко обойтись и без него.
А вот счёт-фактура — очень важный и обязательный документ для тех, кто работает с НДС. Он показывает сумму выделенного НДС, регистрируется в специальных книгах продаж и покупок, оформляется на бумаге с подписями и печатями, его может запросить налоговая.
Что делать, если клиент просит сделку с НДС?
Имеете полное право отказать — не верьте, если вам говорят обратное. Можно и согласиться, но будьте готовы заплатить и отчитаться по этому НДС.
Могу ли я получить вычет по НДС?
Даже если вы выставили НДС по желанию или платите НДС как налоговый агент, входящий НДС от клиентов зачесть не получится: это только для предпринимателей и компаний на ОСНО.
Поставщик выставил счёт с НДС. Придётся заплатить этот налог?
Нет, не придётся — это его НДС, не ваш. Просто оплачиваете всю сумму с НДС, в назначении платежа прописываете: «в том числе НДС столько-то».
Я оказал услугу без НДС, а клиент в платёжном поручении всё равно его выделил. Придётся платить?
Тоже не придётся. Главное, не выдавать счёт-фактуру с выделенным НДС. Если всё-таки со стороны налоговиков к ИП возникнут вопросы, то так и нужно отвечать: счёт-фактура с НДС не выдавался, поэтому обязанности платить этот налог не возникло.
А лучше всего: сразу попросить клиента исправить ошибку. Ему нужно будет направить в свой банк письмо об ошибке в формулировке назначении платежа.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Попробовать бесплатно
Почему налоговая так сильно переживает за вычеты по НДС?
Потому что хитрые предприниматели часто принимают к вычету входящий НДС по надуманным услугам или отгрузкам от компаний, которые чаще всего вскоре закрываются. Его ещё называют «бумажный НДС», потому что он существует только на бумаге. На деле счёт-фактура выписан по сделке, который в реальности не было.
Поэтому налоговая следит, чтобы НДС, который предприниматель принял к вычету, заплатил поставщик, который этот НДС ему навыставлял.
Статья актуальна на 25.05.2022
НДС у ИП на ОСНО в 2021 году
При общей системе налогообложения индивидуальный предприниматель платит НДС со стоимости товаров, работ и услуг, которые продает. НДС можно уменьшить, а иногда – вернуть из бюджета и даже получить освобождение от налога. Рассмотрим, как платить НДС в 2021 году и приведем пример как его рассчитать.
Сэкономьте время и деньги
Полный функционал бухгалтерского обслуживания в «Моё дело» — первые 3 дня бесплатно!
Как ИП на ОСНО начислять и платить НДС
Налоговый период по НДС – квартал, то есть платить НДС и сдавать декларации нужно по итогам каждого квартала.
Каждый раз, когда ИП на ОСНО продает товар или услугу, он должен к стоимости этого товара или услуги прибавить НДС и выписать покупателю счет-фактуру.
С 2019 года основная ставка 20%, но в некоторых случаях она бывает 10% или 0% (ст. 164 НК РФ).
Согласно п. 1 ст. 167 НК РФ момент определения налоговой базы по НДС – это одна из двух дат, которая наступила раньше:
- день отгрузки (передача) товаров, работ, услуг;
- день оплаты, частичной оплаты в счет предстоящих поставок.
Это значит, что ИП на ОСНО обязан начислить налог, ориентируясь на наиболее раннюю дату.
В Письме № 03-07-11/55118 от 28 августа 2017 г. Минфин в очередной раз напомнил, что день отгрузки товаров – это дата первого по времени составления первичного документа, оформленного покупателю.
По итогам квартала предприниматели на ОСНО считают, сколько НДС они начислили покупателям (исходящий НДС), а сколько сами заплатили своим поставщикам (входящий НДС). В бюджет перечисляют разницу между исходящим и входящим налогом. Если НДС по полученным счетам-фактурам оказался больше, чем по выставленным, значит не предприниматель должен бюджету, а бюджет предпринимателю. В таких случаях ИП может возместить разницу.
Налог на добавленную стоимость платят равными частями: по ⅓ от получившейся суммы до 25-го числа каждого месяца следующего налогового периода (п. 1 ст. 174 НК РФ).
Например, чтобы заплатить НДС за четвертый квартал 2019 года, ИП рассчитает квартальную сумму налога и будет перечислять по ⅓ до 25-го января, февраля и марта 2020 года. Но 25 января 2020 г. – это суббота, поэтому уплата НДС переносится на следующий рабочий день – 27 января.
За нарушение сроков уплаты предпринимателю грозят:
- пени в размере 1/300 от текущей ставки рефинансирования Центробанка за каждый просроченный день (п. 4 ст. 75 НК РФ);
- штраф – 20% от неуплаченной суммы налога или 40%, если налоговая докажет, что неуплата была умышленной (п.1 и п. 3 ст. 122 НК РФ).
Также ИФНС может приостановить операции по расчетному счету (п. 3 ст. 76 НК РФ). Счет разблокируют только после того, как ИП погасит задолженность.
Как получить вычет по НДС
НДС к уплате можно уменьшать на суммы входящего НДС, то есть на суммы налога, которые сам предприниматель платит поставщикам, когда покупает у них товары, работы и услуги. Это называется вычет.
Но для того, чтобы, принять НДС к вычету, должны быть соблюдены условия. Они приведены в статьях 171 и 172 НК РФ:
- у ИП должны быть счета-фактуры от поставщиков;
- товары, работы и услуги должны быть приняты к учету;
- товары, работы и услуги должны быть использованы в деятельности, облагаемой НДС или для перепродажи.
При желании использовать вычеты ИП может не сразу, а в течение трех лет после принятия к учету (п. 1.1 ст. 172 НК РФ). Иногда вычеты полностью или частично переносят на другой период, чтобы лишний раз не привлекать внимание инспекторов, потому что если в декларации заявлен НДС к возмещению из бюджета, ИФНС проводит более тщательную проверку.
Наравне со счетом-фактурой заявить налоговый вычет можно на основании универсального передаточного документа (УПД) со статусом «1» (письмо Минфина № 03-07-09/28664 от 16 июня 2014 г.).
Вместе со счетами-фактурами или УПД, в комплекте должны быть и другие правильно оформленные документы, подтверждающие правомерность вычетов: акты приема-передачи выполненных работ и товарные накладные с выделенным НДС, договоры и т. д.
Вы можете рассчитать налоги и сдать любую отчётность онлайн с помощью сервиса интернет-бухгалтерии «Моё дело»
Пример расчета НДС для ИП на ОСНО
Рассмотрим на примере, как предпринимателю на ОСНО правильно посчитать НДС к уплате в бюджет.
ИП Иванов В.В. в 4 квартале 2019 года приобрел товары у поставщика на общую сумму 210 000 руб, в т. ч. НДС 35 000 руб. В этом же отчетном периоде он перепродал их за 480 000 руб, в т. ч. НДС 80 000 руб.
Из суммы НДС, которую ИП предъявил при продаже товаров покупателям, ему нужно вычесть налог, уплаченный поставщику:
80 000 – 35 000 = 45 000 руб.
Полученную разницу он заплатит в бюджет в таком порядке:
| Сумма платежа, руб. (⅓ от 45 тыс. руб.) | Крайний срок уплаты |
|---|---|
| 15 000 | 27.01.2020 |
| 15 000 | 25.02.2020 |
| 15 000 | 25.03.2020 |
Платежи в бюджет и сроки уплаты
Возмещение и возврат НДС из бюджета
Если за квартал вычеты превышают начисленный НДС, ИП на ОСНО может претендовать на возмещение разницы (п. 2 ст. 173 НК РФ). Для этого нужно:
- Заполнить и представить в инспекцию декларацию по НДС, в которой налог заявлен к возмещению из бюджета.
- Подать заявление о возврате по форме, установленной Приказом ФНС № ММВ-7-8/182@ от 14 февраля 2017 г. (приложение 8).
Порядок возмещения установлен ст. 176 НК РФ. В течение двух месяцев инспекторы будут проверять декларацию, чтобы убедиться в правомерности возмещения (п. 2 ст. 88 НК РФ). Они могут запросить счета-фактуры, договоры, первичные и другие подтверждающие вычет документы, а также проверить декларации контрагентов предпринимателя. Если налоговики увидят какие-либо несоответствия, то могут продлить срок проверки до трех месяцев со дня представления декларации по НДС.
После камеральной проверки в течение 7 дней они примут решение о полном или частичном возмещении либо об отказе.
Сумму возмещения можно получить на расчетный счет или зачесть в счет:
- задолженности по НДС и другим налогам;
- будущих платежей по налогу.
Если инспекция в возмещении отказала, налогоплательщик имеет право оспорить это решение сначала в вышестоящем налоговом органе (УФНС), а затем, в случае очередного отказа – в суде.
Если не хотите «связываться» с возмещением, просто перенесите часть вычетов на будущие периоды.
Упростите работу с НДС
Расчёт налогов, создание счетов и заполнение деклараций происходит в автоматическом режиме
Когда ИП на ОСНО получает освобождение от НДС
Согласно ст. 145 НК РФ предприниматель на ОСНО может воспользоваться правом на освобождение от уплаты налога на добавленную стоимость. При условии, что выручка за предыдущие три календарных месяца не превышает двух миллионов рублей без учета НДС.
Освобождение начинает действовать с 1-го числа месяца, следующего за этими тремя месяцами. Например, если у ИП выручка за сентябрь-ноябрь меньше 2 млн. руб., право не платить налог появится с 1 декабря.
Есть исключения. Не получится избавиться от НДС, если ИП на ОСНО:
- налоговый агент;
- импортирует товары;
- только начал вести деятельность и у него еще нет данных по выручке за 3 месяца;
- реализует подакцизные товары.
Чтобы получить освобождение, в ИНФС нужно подать уведомление по форме, установленной Приказом Минфина № 286н от 26 декабря 2018 г. Срок – до 20-го числа месяца, с которого ИП планирует применять освобождение. То есть, чтобы не платить НДС с 01.12.2021, сообщают об этом в налоговую не позднее 20.12.2021.
Вместе с уведомлением передают подтверждающие документы:
- выписку из книги продаж;
- выписку из книги учета доходов и расходов.
Если ИП перешел на общую систему налогообложения с «упрощенки», то ему нужно предоставить выписку из книги учета доходов и расходов (КУДИР), которую он применял при УСНО.
Освобождение действует в течение 12-ти календарных месяцев. В этот период добровольно отказаться от применения льготы по НДС нельзя. Право на освобождение от налога можно только утратить, если за 3 любых последовательных месяца выручка превысит лимит 2 млн. руб.
В период освобождения от налога, ИП на ОСНО:
- не начисляет и не уплачивает НДС;
- не принимает к вычету НДС, предъявленный поставщиками;
- включает входные суммы налога в стоимость приобретенных товаров (работ, услуг);
- выставляет счета-фактуры с пометкой «Без налога (НДС)» и регистрирует их в книге продаж;
- не ведет книгу покупок;
- не сдает декларацию по НДС.
После 12-го месяца льготного периода ИП в течение 20 дней нужно уведомить налоговую о продлении или об отказе применять освобождение, а также подтвердить документами, что выручка за каждые 3 месяца укладывалась в установленный лимит.
Перечень других льгот по НДС можно найти в ст. 149 НК РФ «Операции, не подлежащие налогообложению (освобождаемые от налогообложения)».
Не знаете как создать налоговую декларацию?
Покажем как получить её автоматически в 3 клика.
Как и в какие сроки подать налоговую декларацию
Форма декларации по НДС установлена Приказом от 19.08.2020 № ЕД-7-3/591@ Сдают ее каждый квартал до 25-го месяца, следующего за налоговым периодом.
Сдают ее только в электронной форме по телекоммуникационным каналам связи (п. 5 ст.174 НК РФ).
Пояснения и документы, которые могут запросить инспекторы при камеральной проверке декларации по НДС, тоже необходимо подавать в электронном виде. На бумаге их не примут (п. 3 ст. 88 НК РФ).
За опоздание со сдачей декларации будет штраф в размере 5% от налога за каждый месяц просрочки, но не менее 1 тыс. руб. Если не отправить ее в течение 10 дней после окончания срока представления, то ИФНС вправе приостановить операции по счетам.
Плюсы и минусы работы с НДС для ИП на ОСНО
Для предпринимателя главный плюс работы с НДС в том, что крупные компании, которые тоже применяют ОСНО, охотнее заключают договоры с такими же плательщиками НДС. Им это выгоднее, так как можно получать налоговые вычеты.
Сотрудничество с крупным и средним бизнесом часто перекрывает минусы применения ОСНО для ИП, в частности, трудоемкий учет НДС, выставление счетов-фактур, ежеквартальную отчетность, ведение книги продаж, повышенный контроль со стороны ИФНС и т.д.
Если вы ИП на ОСНО, подключайтесь к интернет-бухгалтерии «Моё дело».
Сервис рассчитает за вас налоги, заполнит декларации, сформирует документы по оплате и по отгрузке, и поможет во многом другом.
Вы не пропустите сроки уплаты налога и сдачи декларации и сможете получать консультации от экспертов по сложным вопросам учета на общей системы налогообложения.
НДС в бухгалтерском учёте – проводки, примеры
Налог на добавленную стоимость – один из самых сложных налогов для начинающего бухгалтера. При этом он же является ключевым для бюджета страны. Спасибо за изобретение НДС нужно сказать французам, именно они в середине XX века изобрели этот налог. В России этот вид налога применяется с 1992 года.
Налог на добавленную стоимость отражается не только в налоговой декларации по НДС, но и в бухгалтерском учёте. Бухгалтерский учёт – это систематизированная информация обо всех хозяйственных операциях, от покупки канцелярии и выдачи зарплаты до получения кредита. Ведение бухгалтерского учёта – обязанность каждой компании, отказаться от ведения учёта вправе индивидуальные предприниматели и представительства иностранных компаний.
Любая операция в бухучёте должна быть отражена с помощью специальных счетов и подтверждена документально. Все эти действия регламентируются Федеральным законом № 402-ФЗ.
Бухгалтерский учёт необходим:
— для определения прибыли и выплаты дивидендов
— для оформления заявки на кредиты и субсидии
— для привлечения инвестиций
Методы бухгалтерского учёта
При учёте доходов и расходов, как правило, используются два метода: метод начислений и кассовый метод. При методе начислений все расходы и доходы учитываются именно в том периоде, в котором они возникают, вне зависимости от реального поступления или списания средств со счетов. Кассовый метод подразумевает учёт доходов и расходов и доходов в момент зачисления или списания соответствующих сумм. Метод начислений в бухгалтерском учёте, согласно Налоговому кодексу РФ, могут использовать все налогоплательщики, а вот кассовый метод возможен только для отдельных видов организаций с небольшой выручкой. В любом случае выбранный метод учёта должен быть зафиксирован в учётной политике.
Основные счета для НДС, используемые в бухгалтерском учёте
При фиксации всех расчётов с использованием налога на добавленную стоимость используются два основных счёта. Счёт 68 «Расчёт по налогам и сборам» и его дополнительный субсчёт 68-НДС. По кредиту 68-НДС начисляется налог для передачи в бюджет, а по его дебетовой составляющей ведутся расчёты по уплате и там же находят отражение суммы, направленные на возмещение налога. Разницей между дебетом и кредитом по счёту 68 становится сумма, которую организации нужно будет оплатить в бюджет. Точнее, если обороты по кредиту обороты больше дебетовых, то разницу перечисляют в бюджет, если наоборот — разница возмещается государством.
Есть ещё один счёт для проводок – это счёт 19 «НДС по приобретённым ценностям», где как следует из названия, ведётся учёт налога при приобретении различных товаров, в стоимость которых входит налог на добавленную стоимость. Эту сумму организация потом вправе подать к вычету налога по счёту 68. У счёта 19 есть субсчета, например, 19-1 «НДС при приобретении основных средств», 19-2 «НДС по приобретённым нематериальным активам», 19-3 «НДС по приобретённым материально-производственным запасам» и другие. Для каждого субсчета есть зафиксированные в законе положения, какие именно операции нужно в нём отражать.
Счёт 90 «Продажи» предназначен для учёта реализуемых компанией товаров, работ и услуг. По кредиту этого счёта отражается выручка от продажи, а в дебет заносится начисленный при реализации налог.
Типовые проводки по бухгалтерскому учёту НДС
Давайте разберём, как следует фиксировать в бухучёте основные операции хозяйственной деятельности, с которыми сталкивается практически любая компания.
Проводки по НДС. Начисление налога
Реализация собственных товаров и оказание услуг отображается в проводках по начислению НДС следующим образом:
Продажа товаров и оказание услуг по основному профилю компании
Счёт 90 «Продажи»
Продажа и оказание услуг по дополнительным видам деятельности компании (например, сдача в аренду помещений)
Счёт 91 «Прочие доходы и расходы»
Учёт налога по поступившим авансам при реализации товаров и услуг
Счёт 76 «Расчёты с дебиторами и кредиторами»
Учёт погашения задолженности по налогу на добавленную стоимость
Учёт входного НДС
Учёт входного НДС при приобретении чего-либо. Учёт входного налога на добавленную стоимость с последующим принятием его к вычету.
Учёт налога при приобретении товаров, работ и услуг
Счёт 19 «НДС по приобретённым ценностям»
Счёт 60 «Расчёты с поставщиками и подрядчиками»
Учёт налога по приобретённым товарам и услугам к вычету
Учёт входного налога на добавленную стоимость и его последующее списание при расходах
Эта проводка применяется в случае, если компания планирует использовать приобретённые товары в операциях, необлагаемых налогом на добавленную стоимость, и соответственно не планирует представлять эту сумму к вычету.
Учёт налога при приобретении товаров
Счёт 19 «НДС по приобретённым ценностям»
Счёт 60 «Расчёты с поставщиками и подрядчиками»
Учёт налога по приобретённым товарам, включённый в стоимость товаров
Восстановление НДС
Причины для восстановления налога могут быть разные. Например, организация переходит на спецрежим или начинает использовать имущество в операциях, которые этим налогом не облагаются, допустим, место операции с таким имуществом находится за пределами РФ, и в ряде других ситуаций. В таком случае операции отражаются следующими проводками:
При переходе на спецрежим
Счёт 60 «Расчёты с поставщиками и подрядчиками»
При получении освобождения от НДС
Счёт 91 «Прочие доходы и расходы»
НДС и авансы
Налог с авансов разрешено принять к вычету только после того, как прошла реализация или после отказа от сделки и возврата аванса.
Счёт 51 «Расчётные счета»
Счёт 62 «Расчёты с покупателями и заказчиками»
Учёт налога, начисленного с аванса
Счёт 76 «Расчёты с дебиторами и кредиторами»