Как обосновать перевод денег на карту физ лица
РАБОТА С БАНКОМ

4 МИН
Как переводить деньги на счёт физическому лицу от юрлица или ИП
Рассказываем, как правильно переводить деньги на счёт физическому лицу вне зарплатного проекта. Если это зарплата, то всё просто. А если деньги нужны на личные нужды себе или близким? Разобрали все рабочие варианты.
Как ИП перевести деньги самому себе без налогов
Иногда предприниматели переводят деньги самому себе под видом «прочих выплат» или «зарплаты» (код 01). Но по закону ИП не вправе сам себе начислять и выплачивать зарплату. Чтобы возникли трудовые отношения, нужно две стороны — работник и работодатель. Деятельность индивидуального предпринимателя без регистрации юридического лица закон не считает трудовой. Поэтому по отношению к самому себе ИП не может быть ни работником, ни работодателем.
При этом деньги, которые предприниматель использует в своем бизнесе, — это имущество, которым он вправе распоряжаться по своему усмотрению, в том числе на личные цели, необязательно для развития бизнеса.
Тут появляется нюанс: если ИП заплатил все налоги (подоходный и другие сборы), он может использовать оставшиеся деньги на расчётном счету на личные цели. Об этом написано в письме Минфина.
И ещё кое-что: чтобы перевести деньги себе на личные нужды, в назначении платежа используйте формулировки «Перевод собственных денежных средств, оставшихся после уплаты налогов ИП, на личные нужды» или указывайте вид зачислений с кодом «35» — «Перевод средств ИП на личный счёт».
В противном случае, если вы переведёте средства самому себе с пометкой «зарплата», налоговая, проводя камеральную проверку, попросит пояснить этот перевод. Когда ФНС будет проверять отчётность о НДФЛ и РСВ, она не увидит в ней сведения о ваших доходах. Вам придётся аргументированно доказывать в письменном виде, что это перевод собственных денежных средств на личные нужды ИП, а не зарплата.
Как ИП перевести деньги другому физическому лицу без заключения трудового договора или ГПХ
Выплата физическим лицам любого дохода всегда должна быть документально оформлена.
Если оформляется трудовой договор, ИП должен встать на учёт в качестве страхователя-работодателя в территориальном органе ФСС. Если оформляется ГПХ, важное значение имеет налоговый статус исполнителя. Если исполнитель — самозанятый или ИП, он самостоятельно платит налоги. Если это физическое лицо, ИП выступает налоговым агентом по НДФЛ — он должен удержать и перечислить в бюджет НДФЛ, страховые взносы, а также сдать всю необходимую отчётность.
Но бывают случаи, когда ИП хочет перевести средства родственникам, между которыми нет трудовых отношений. В таком случае составьте договор займа, дарения или купли-продажи, чтобы перевести деньги. Не используйте виды зачислений в рамках зарплатных проектов.
Как юридическому лицу перевести деньги физическому лицу
Юридическое лицо аналогично не может безосновательно переводить деньги со своего расчётного счета в пользу физического лица (даже если это руководитель или учредитель). Обязательно документально подтверждать выплаты и платить налоги.
Тут схема такая же, как у ИП: если между физическим лицом и вами нет трудовых отношений, составьте договор займа, дарения или купли-продажи. Если юридическое лицо не выступает работодателем, ему не надо сдавать декларации и платить налоги.
В назначении платежа так же не стоит указывать виды зачислений под видом зарплатного проекта. В противном случае налоговая при проверке будет настаивать, что это доход в рамках трудовых отношений, и вы обязаны выплатить НДФЛ и страховые взносы. Подобные инциденты привлекут повышенное внимание к бизнесу и могут привести к проведению выездной проверки ФНС, ПФР или ФСС.
Исключение
Если ваш сотрудник попросил перечислять зарплату на счёт или карту другого человека, вы можете так сделать при желании. Закон не запрещает. Одно условие — такая возможность должна быть закреплена в трудовом договоре или допсоглашении. НДФЛ и взносы с зарплаты сотрудника в таком случае начисляются и уплачиваются как обычно.
Как ИП законно перевести деньги со счета на карту физлица
Что говорит закон. Закон не отделяет личное имущество и деньги самого ИП от его бизнеса, поэтому предприниматель имеет право пользоваться деньгами на расчетном счете как ему угодно.
Минфин утверждает, что деньги, оставшиеся на счете у ИП после уплаты налогов и обязательных платежей, он может использовать в личных целях, а платить налог повторно за такие переводы не нужно.
Центробанк тоже считает, что деньги ИП с расчетного счета можно тратить на личные нужды. Составлять авансовый отчет при этом не требуется.
Что писать в платежном поручении. ИП не выплачивает сам себе зарплату, поэтому формулировки вроде «Пополнение своей карты» или «Перевод зарплаты ИП» банкам не нравятся. В первом случае непонятно, из каких средств бизнесмен пополняет свою карту. А вторая формулировка вообще неправильная.
В назначении платежа нужно указать: «Перевод собственных средств на личный счет по номеру карты…» или «Доходы от предпринимательской деятельности».
Лимитов на сумму переводов с расчетного счета на личную карту законом не предусмотрено, но есть ограничения по тарифам банка. Каждый банк устанавливает свои ограничения на переводы без комиссии: при их превышении придется заплатить процент. Также комиссия часто взимается, если личная карта и расчетный счет ИП открыты в разных банках.
Суммы переводов на личную карту должны соответствовать объемам выручки ИП. Переводы больших сумм могут вызвать подозрение.
Если их признают обналичиванием, привлекут к ответственности по ст. 174 УК РФ. Предприниматель может получить штраф до 1 млн ₽ или принудительные работы на срок до пяти лет.
Как переводить деньги. Лучше не снимать наличные сразу после поступления на карту: это может вызвать подозрения у банка. Если необходима большая сумма наличными, лучше разделить ее на несколько частей и снять с интервалом в три-пять дней.
Также лучше не делать разовых переводов на сумму более 600 тыс. ₽: эти операции подлежат обязательному банковскому контролю, вне зависимости от назначения перевода.
А если предприниматель выводит деньги на личную карту, чтобы с нее оплачивать расходы бизнеса, ему понадобятся отчетные документы, чтобы подтвердить расходы и уменьшить налог на ОСН или УСН: «Доходы минус расходы».
Чтобы сэкономить, при открытии расчетного счета банки часто предлагают предпринимателям оформить бизнес-карту для расчетов и вывода денег. Она привязана к расчетному счету и ею можно платить как обычной дебетовой картой.
Например, в Ак Барс Банке ИП может открыть расчетный счет для бизнеса на выгодных условиях.
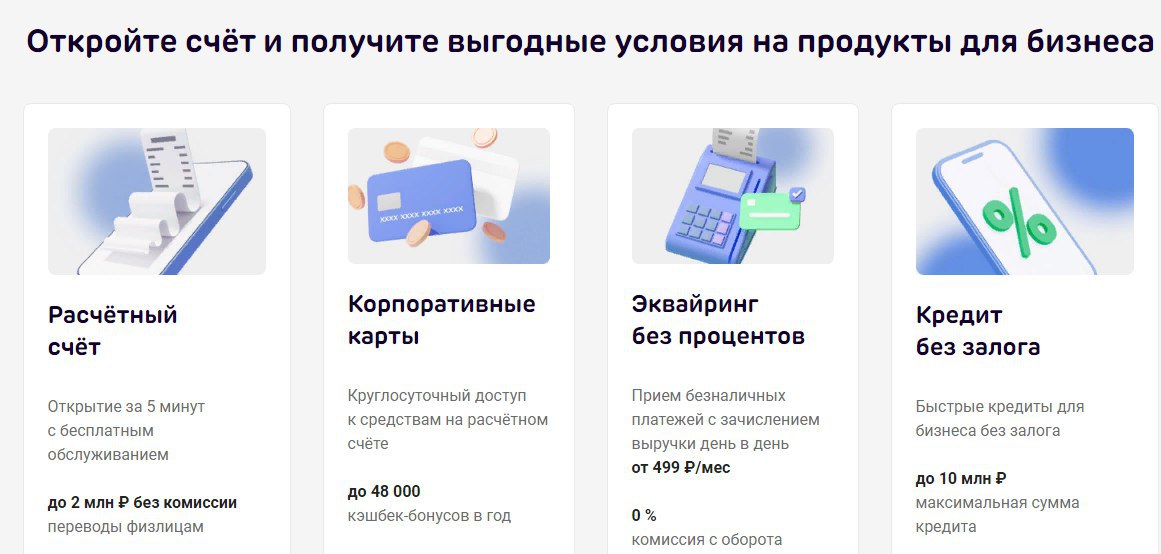
Счет можно открыть онлайн и сразу получить реквизиты, а пластиковую карту можно заказать с доставкой на дом
Может ли ИП переводить деньги на карты физлицам
Существует ошибочное мнение, что предприниматель не может переводить деньги с расчетного счета на карту физлицу. Банки действительно иногда приостанавливают такие операции, но это не запрещено.
Однако переводы с расчетного счета ИП на карту физлица должны соответствовать деятельности бизнеса и оформляться документально. Ниже расскажем, как их правильно оформить.
Указать цель перевода. Она должна быть связана с целями бизнеса. Например, если ИП продает цветы, но постоянно переводит деньги за пиломатериалы или автозапчасти, это будет подозрительно. Сотрудник банка может подумать, что так предприниматель обналичивает средства.
Указать назначение платежа. Нужно пояснить, за что и по какому договору поступает оплата. Например, если это оплата аренды, указанные в назначении платежа данные должны совпадать с договором аренды. Если назначение платежа не указано, банк не сможет понять, за что платеж, и будет задавать вопросы или запрашивать документы.
Правильное заполнение назначения платежа нужно и для отчетности: налоговая определяет, должен ли ИП платить налог с этой операции.
Уплатить налог. При переводе физлицу ИП является налоговым агентом и должен уплатить налог с этого перевода. Для физлиц ставка налога 13%, соответственно, предприниматель обязан удержать эту сумму.
Если этого не сделать или перечислить сумму налога не полностью, можно получить штраф — от 20 до 40% неуплаченной суммы. ИП должен удержать налог в день оплаты и перечислить на следующий день в ИФНС, где предприниматель стоит на учете.
Если предприниматель переводит оплату на карту физлица без статуса ИП или самозанятого, он выступает налоговым агентом и должен удержать НДФЛ 13% с суммы перевода.
Пример
Предприниматель арендовал помещение под цветочный магазин у Татьяны за 30 тыс. ₽ в месяц. У женщины нет статуса самозанятой или ИП, поэтому бизнесмен должен сам рассчитать за Татьяну НДФЛ и удержать из суммы перевода.
В назначении перевода нужно указать «Оплата аренды помещения на основании договора №Х от такой-то даты». Сумма налога, которую ИП должен будет удержать из арендной платы, составит: 30 000 х 13% = 3 900 ₽.
Если ИП переводит оплату самозанятому, подрядчик должен уплатить налог самостоятельно.
Пример
ИП занимается продажей мебели. Он должен оплатить услуги фотографа, который сделал фото для сайта. Фотограф оформлен как самозанятый, поэтому ИП не платит за него налог.
В этом случае нужно перевести всю сумму без учета налога и в назначении платежа указать: «Оплата услуг самозанятого фотографа по договору №Х от такого-то числа».
Что делать, если банк запросил подтверждение перевода
Банки обязаны выявлять и пресекать подозрительные денежные операции по 115-ФЗ. Это закон о противодействии легализации доходов, полученных преступным путем, и финансированию терроризма — его еще называют «антиотмывочным законом». Он касается всех банков, так как его нарушение может привести к лишению лицензии.
Какие операции вызовут подозрения у банка:
- получение денег по ОКВЭДам, не относящимся к деятельности ИП;
- оплата налогов на сумму менее 0,9% от всех поступлений на счет;
- крупные переводы физлицам и снятие больших сумм за раз;
- снятие или перевод денег сразу после их поступления на счет.
Обнаружив их, банк обязан проверить, не используют ли счет для вывода денег за рубеж, отмывания доходов и пр. Для этого сотрудник запросит у владельца счета документы, которые могут подтвердить их экономическую обоснованность.
Ниже несколько советов, как отвечать на такие запросы из банка.
Изучить перечень документов, которые запросил банк. Чаще всего банк просит предоставить договоры, акты, счета-фактуры. В них должны быть указаны все суммы, которые проходили по счету до проверки.
Подробно описать деятельность бизнеса. Чаще всего банк просит заполнить анкету о работе ИП, где нужно указать систему налогообложения, доходы, число сотрудников, схему работы с поставщиками и клиентами. Если у ИП нет работников, нужно обосновать вид деятельности и возможность вести ее одному.
Также нужно предоставить подтверждающие документы. Например, что у ИП нет штатных сотрудников, но он периодически привлекает к работе самозанятых и может предоставить чеки и договора.
Предоставить документы в установленный срок. Способ передачи документов обычно указан в запросе, например, по электронке, через интернет-банк или при личном визите в банк. Срок рассмотрения документов — не более семи рабочих дней, после которых банк обязан уведомить предпринимателя об итогах проверки.
Если объем запрашиваемых документов большой и на его подготовку нужно время, надо отправить в банк хотя бы часть бумаг и написать сопроводительное письмо со сроками предоставления остальных.
В письме нужно объяснить, почему документы невозможно представить сейчас. Если причину задержки сочтут уважительной, сроки продлят.
Если предприниматель вовремя не предоставит нужные документы и не свяжется с банком, его могут заподозрить в отмывании доходов. В этом случае банк вправе рекомендовать клиенту закрыть счет и установить заградительную комиссию до 25% на вывод денег.
Что нужно знать ИП, чтобы не вызывать подозрения банков
Не снимать все деньги со счета. Если в них нет необходимости, лучше положить их на депозит. Многие банки также начисляют проценты на остаток средств на счете, к тому же, так предприниматель может рассчитывать на более выгодные предложения по кредитам.
Использовать зарплатный проект для регулярных платежей. Чем чаще и в больших количествах предприниматель снимает деньги, тем больше подозрений вызывает у банка. Если у ИП есть сотрудники, которым нужно регулярно платить, лучше подключить зарплатный проект: он позволяет автоматически перечислять деньги на их карты.
В Ак Барс Банке ИП может оформить зарплатные карты для сотрудников. Вместе с ним предприниматель получит услуги персонального менеджера по сопровождению зарплатного проекта, а сотрудники — льготные условия кредитования.
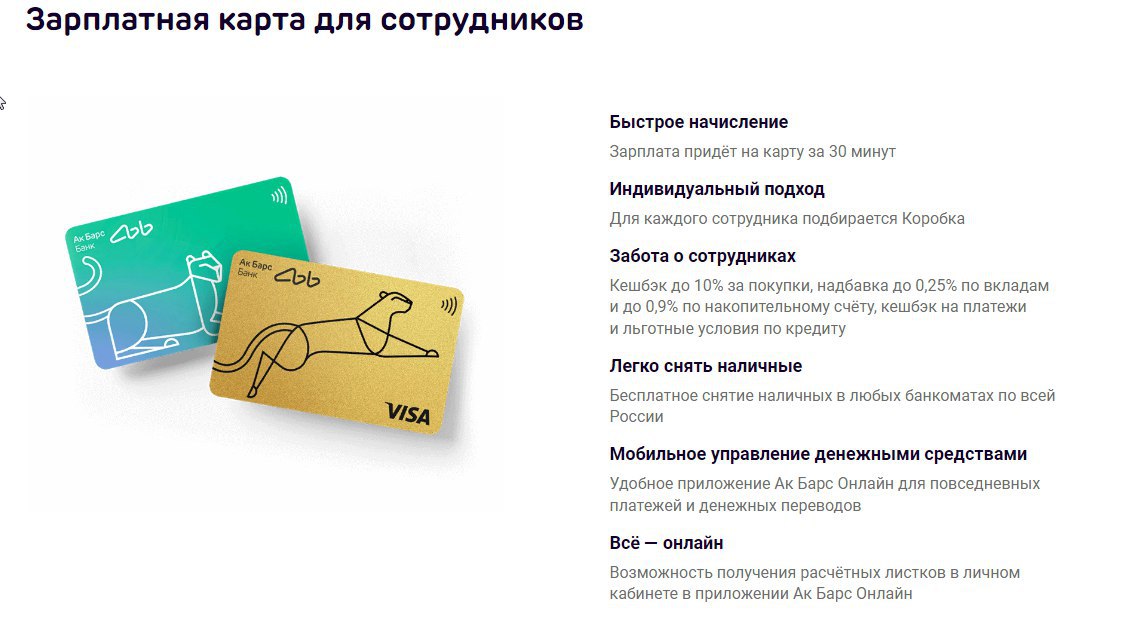
Специалист банка проведет консультацию и привезет карту в офис
Понятно и полно указывать назначение платежа. При каждом переводе нужно подробно описывать, за что оплата и по какому договору.
Сохранять закрывающие документы, связанные с банковскими операциями. Например, договор или счет и документы по исполнению сделки: товарный чек или накладную. Если у банка или ФНС возникнут вопросы, предприниматель сможет предоставить документы и подтвердить, что ничего не нарушает. Срок хранения таких документов — пять лет.
Работать по своим ОКВЭД. Получать деньги только за те работы/услуги/товары, которые указаны в кодах экономической деятельности бизнеса;
Платить налоги с расчетного счета. Если у бизнеса несколько счетов или предприниматель платит налоги наличными, банк может этого не знать и устроить проверку. Лучше платить налоги частями с каждого счета или всегда держать под рукой выписку об уплате налогов.
Оплачивать коммерческие расходы со счета, куда поступает выручка. Так банк увидит расходы, подтверждающие реальность компании.
Следуя этим несложным рекомендациям, предприниматель сможет избежать претензий со стороны банков и не тратить нервы и время на разбирательства.
Как ИП и ООО переводить деньги физлицам: отвечаем на неудобные вопросы
Бизнесу часто приходится платить физлицам — перечислить гонорар копирайтеру за текст для сайта, отправить деньги курьеру за разовую доставку товара или купить другую услугу у гражданина, а не у компании. Рассказываем, как ИП и ООО переводить деньги с расчётного счёта бизнеса на счета физических лиц (а также самому себе), чтобы всё было законно.
Чтобы у банка и налоговой не возникало лишних вопросов насчёт переводов денег физлицам, важно помнить: перевод с расчётного счета на карту физлица должен иметь законное назначение. Согласно правилам Банка России, расчётный счёт предпринимателя можно использовать только для операций, напрямую связанных с его деятельностью. То есть вы можете выплачивать зарплату сотрудникам, расплачиваться по договорам с поставщиками, оплачивать аренду помещения, закупать расходные материалы и оборудование, и делать другие связанные с бизнесом расходы. Оплачивать собственные, не связанные с бизнесом покупки с предпринимательского счёта нельзя. Однако можно перевести деньги с рабочего счёта на личный.
Таким образом, при переводе со счёта на счёт важно назначение платежа. При переводе денег указывайте, на что они идут: зарплата, оплата аренды, оплата услуг или перевод на личные нужды.
Как переводить деньги физлицу с расчётного счета?
Переводить деньги физлицу с расчётного счета можно по реквизитам в интернет-банке СберБизнес. Для этого зайдите в личный кабинет в СберБизнес и выберите пункт «Заплатить контрагенту». В открывшейся форме укажите сумму платежа и счёт для зачисления (отметьте, что операция не облагается НДС).
Переводы со счёта ИП или ООО на счёт физлица в СберБизнесе с 6 мая стали дешевле:
- переводы со счёта ИП на счета физлиц до 300 000 ₽ в месяц — теперь бесплатно (было до 150 000 ₽);
- тариф за перевод со счёта ИП или юрлица на счета физлиц на суммы свыше 5 млн ₽ в месяц — 4% (было 8%);
- тариф за выдачу наличных по бизнес-карте — 4% (было 7-10%).
Как компаниям и ИП безопасно переводить деньги физлицам

В 2023 году ФНС и банки следят за всеми расчетами, особенно — за операциями с «физиками», чтобы вычислить ИП и юрлиц, которые занимаются обналичкой. Рассказываем, что конкретно вызывает подозрения у банков и налоговиков, какие операции запретили или ограничили.

В прошлом году 72% подозрительных операций пришлись на расчеты с «физиками» — ЦБ признал их главным каналом обналички. В результате в закон о противодействии отмыванию нелегальных доходов внесли поправки (№ 115-ФЗ).
На практике: налоговики и банки стали жестко контролировать безналичные и наличные расчеты, а компании и ИП — чаще давать пояснения по операциям с физлицами.
Какие операции не нравятся банкам и ФНС
«Физик» быстро обналичил ваш перевод
Работа с наличкой усложнилась: без контроля банков и ФНС нельзя зачислять деньги на расчетный счет или снимать их. Особое подозрение вызывает ситуация, когда «физик» получил от юрлица или ИП крупную сумму и быстро ее обналичил.
Данные об операции банк отправит в Росфинмониторинг. В итоге проверят и получателя, и отправителя — нужно будет объяснить перевод и предоставить сопроводительные документы. Иначе — заподозрят в обналичке.
Эксперты Главбух Ассистент советуют подтвердить реальность сотрудничества с помощью договора об оказании услуг с физическим лицом, договора подряда или другого гражданско-правового договора (ГПД).
Кроме документального подтверждения укажите четко и подробно назначение платежа: формулировки должны быть аналогичны с договором.
Важный момент – перевод физлицу должен быть связан с профилем работы компании!
Часто заключаете сделки с самозанятыми
В прошлом году количество операций с самозанятыми перевалило за 1 млн, и ФНС стали тщательно их проверять. Тем более, что этот спецрежим выгоден и для компаний, и для самих плательщиков НПД.
Годовой лимит доходов у самозанятых — 2,4 млн руб. Для обналички это небольшая сумма, поэтому компании используют сразу несколько самозанятых, чтобы обналичить крупную сумму.
Сейчас банки и ФНС следят за назначением платежей — если оно не соответствует фактической деятельности организации, будут проблемы. Если самозанятый достиг годового лимита за пару сделок — к нему и компании появятся вопросы. Налоговики начнут с самозанятых: вызовут на допрос и проверят все чеки, которые самозанятый выдал компании. Они зарегистрированы в специальном приложении ФНС «Мой налог».
Если сделки окажутся реальными, самозанятого снимут с режима НПД. Если контракты признают фиктивными, компанию обвинят в том, что она уклоняется от уплаты НДФЛ и взносов за штатных работников. Особенно это касается компаний, которые некоторых сотрудников принудительно перевели на НПД. В качестве санкций — доначисления, штрафы и пени.
Эксперты Главбух Ассистент напоминают, что компания может привлекать самозанятых, с которыми не имела трудовых отношений в течение последних двух лет. Количество контрактов при этом неограниченно, но нужно быть готовым доказать их реальность.
Заключая договора с самозанятым, обязательно убедитесь в его регистрации в этом статусе, в договоре укажите способ расчетов за оказанные услуги.
Если назначение платежа не соответствует вашему виду деятельности, поясните, что выполняли разовый заказ или специфический для вашей организации. Подтвердить законность операций можно договором и чеком, который выдал вам самозанятый.
Нанимаете управляющего-ИП вместо директора
Закон позволяет компаниям передать ИП полномочия управляющего. С ИП заключают договор и фиксируют его обязанности в уставе организации.
Звонком для ФНС будет внушительное вознаграждение, особенно, если зарплата директора была 80 000 рублей, а вознаграждение ИП — 300 000 рублей в месяц.
ФНС потребует акты и отчеты о проделанной работе — в них должны быть конкретные результаты: количество заключенных сделок, разработанных документов, проведенных переговоров и пр.
Особенно сомнительно будет, когда управляющим нанимается учредитель ООО, бывший сотрудник организации или зависимое лицо (родственник).
Если отношения с ИП признают фиктивными, ФНС переквалифицирует договор управления в трудовой и вместе со штрафом и пени доначислит налоги.
Минимизировать риски можно такими действиями:
- Предприниматель должен иметь соответствующие ОКВЭД.
- Сам ИП и его коды деятельности должны быть зарегистрированы не перед оформлением договора.
- В компании не должен быть трудоустроен работник с такими же функциями.
- Вознаграждение должно соответствовать результатам работы компании (особенно при наличии убытков) и не отличаться резко от зарплаты кадрового состава.
- Выплаты должны производиться по факту оказания услуг.
- Готовьтесь обосновать выбор специалиста и замену прежнего директора.
Если собираетесь заключать договор с таким управляющим, лучше обратитесь к помощи специалистов. Учесть нужно многое: сформулировать цель привлечения, проверить, чтобы в трудовых договорах других сотрудников не было дублирующих функций, правильно указать функции ИП, вознаграждение и способ выплаты.
Лимиты расчетов с физическими лицами в 2023 году
Лимиты расчетов наличными в 2023 году
С прошлого года действуют лимиты для расчетов между компаниями, ИП и самозанятыми за товары, работы и услуги.
Максимум при расчете наличными — 100 000 рублей для платежей по одному договору. Если сумма договора — 300 000, то наличными можно заплатить только 100 000. Остаток нужно перечислять по безналичному расчету. Периодичность платежей не имеет значения.
Ограничения на переводы физлицам
С июня 2022 власти ограничили переводы физлицам с электронных кошельков. Предельная разовая сумма перевода и максимальный баланс при упрощенной идентификации клиента-физлица — 60 000 рублей, общая сумма переводов за календарный месяц — 200 000 рублей.
Других ограничений при расчетах с гражданами нет, но массово отправлять деньги физлицам не стоит — предупреждают эксперты Главбух Ассистент.
Например, вы закупаете продукты у нескольких поставщиков и переводите по 150 000 каждому на счет. Банк заподозрит вас в обналичке или решит, что вы так платите серую зарплату — в итоге вам заблокируют счет и запросят пояснения.
Если такое произошло, подтвердить реальность сделок можно договорами с физлицами и чеками — эти документы лучше сразу отправлять в банк после массовых переводов.
Банки и ФНС могут проверить любую операцию. Поэтому будьте готовы ответить на требования контролеров и пояснить переводы — особенно физлицам. Если сомневаетесь, как оформить сделку или доказать ее реальность — проконсультируйтесь у специалистов.
Эксперты Главбух Ассистент помогут ответить на требования банков и ФНС, даже если они необоснованы.
О том, как ИП грамотно разделять доходы и расходы на счетах, читайте в статье: Как работать с корпоративными и личными картами
Лимиты для предпринимателей
С июля 2022 года действуют новые правила банковских проверок, по которым ЦБ присваивает предпринимателям и компаниям уровень риска — низкий, средний или высокий.
Низкий уровень риска — компания или ИП ведут реальную хозяйственную деятельность, подозрительные операции по счетам отсутствуют.
Средний уровень риска — компания или ИП ведут деятельность в отраслях с повышенными рисками или периодически выводят деньги для обналичивания.
Высокий уровень риска — реальная деятельность не ведется, компания или ИП являются фиктивными или подконтрольными, операции по счетам относятся к теневому сектору экономики.
Вопросы обязательно зададут, если индивидуальный предприниматель перечисляет средства на личный счет, но по расчетному счету нет операций по видам деятельности. Например:
- При переводах физлицам нет уплаты за них НДФЛ.
- Сам ИП платит налоги в меньшем размере, чем в среднем по отрасли.
- Отсутствуют платежи по операционно-хозяйственным расходам, которые есть у любого бизнеса.
Обязательно привлечет внимание, если после поступления платежей на расчетный счет, вы сразу перечислите деньги себе на карту, после чего в течение 12 и более часов за сутки снимаете их наличкой или же далее перечисляете другим физлицам.
Если ИП попал в число клиентов с высоким уровнем риска, для него начинают действовать ограничения по лимиту на снятие и переводы. Банк блокирует расчетный счет предпринимателя, доступны остаются переводы в ФНС и фонды, перечисление зарплаты, выплаты по кредитам.
Также ИП разрешается переводить или снимать деньги для обеспечения своей жизнедеятельности, а также на нужды членов семьи, которые проживают совместно и не имеют дохода. Но в пределах лимита — 30 000 рублей в месяц на каждого человека.
Ограничения на переводы за рубеж
Центробанк России продлил ограничения, касающиеся вывода денег за рубеж, по 30 сентября 2023 года. Со счетов российских брокеров запрещено переводить деньги нерезидентам недружественных стран. Запрет касается как счетов физлиц, так и расчетных счетов юрлиц.
Лимит на переводы за рубеж для россиян и граждан дружественных стран — 1 млн долларов в месяц, а по системам денежных переводов — 10 000 долларов. раждане-нерезиденты любых стран, работающие в РФ, вправе переводить средства в размере зарплаты.
Также ЦБ продлил ограничения на снятие налички в валюте до 9 марта 2023 года. Продолжает действовать лимит в 10 000 долларов или эквивалентную сумму в евро. Валютные переводы без открытия счета и через электронные кошельки выдаются в рублях.
Юридические лица-резиденты до указанного срока вправе получать наличку в валюте на командировочные по нормативам оплаты в пределах 5 тыс. долларов или эквиваленте в евро, фунтах стерлингов, японских йенах. На другие виды иностранных валют ограничений нет.
Компенсация расходов по переводам через СБП
Переводить деньги гражданам можно и с помощью СБП. Чаще всего этот способ применяется при оплате услуг самозанятым и при возврате средств в случае отмены операции. В СБП установлен лимит одной операции – 1 000 000 рублей.
Комиссия за перевод зависит от вида деятельности компании и не превышает 1500 рублей за транзакцию. В 2022 году МСБ предоставлялась возможность вернуть комиссию за использование системы быстрых платежей (СБП). В 2023 году такой льготы уже нет, но есть другое новшество: с 1 мая 2023 при возврате денег комиссия составляет 0%.
Учтите, что такие переводы также контролируются Финмониторингом, где действуют стандартные правила проверки «подозрительности» операций.