Как отразить суммы НДФЛ в декларации 3-НДФЛ за 2022 год

ФНС уточнила правила заполнения декларации 3-НДФЛ за 2022 год в части сумм налога, подлежащих уплате или возврату из бюджета.
В своем письме от 02.02.2023 № БС-3-11/1286@ ведомство отмечает, что при представлении налоговой декларации 3-НДФЛ за 2022 год необходимо применять новую форму в редакции приказа ФНС от 29.09.2022 № ЕД-7-11/880@.
В частности, по правилам заполнения декларации сумма НДФЛ, подлежащая уплате (доплате) в бюджет и отражаемая в строке 150 раздела 2 декларации, определяется в целом за календарный год. Данная сумма определяется из общей суммы доходов (строка 010 раздела 2) и суммы налоговых вычетов (строка 040 раздела 2) без учета авансовых платежей, исчисленных за первый квартал, полугодие и девять месяцев.
При этом в строках 160 и 170 пункта 2 раздела 1 декларации 3-НДФЛ производится расчет суммы НДФЛ, подлежащей доплате либо уменьшению за год с учетом исчисленных ранее авансовых платежей.
Следить за новостями удобно в нашем новостном Telegram-канале . Присоединяйтесь!
Декларация 3 ндфл за 2022 как заполнить
Изменения, внесенные Приказом ФНС России от 11.09.2023 N ЕД-7-11/615@, применяются начиная с представления налоговой декларации за налоговый период 2023 года.
к приказу ФНС России
от 15.10.2021 N ЕД-7-11/903@
ЗАПОЛНЕНИЯ ФОРМЫ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ДОХОДЫ
ФИЗИЧЕСКИХ ЛИЦ (ФОРМА 3-НДФЛ)
Список изменяющих документов
(в ред. Приказов ФНС России от 29.09.2022 N ЕД-7-11/880@,
- I. Общие положения
- II. Содержание Декларации
- III. Заполнение Титульного листа Декларации
- IV. Заполнение Раздела 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет/возврату из бюджета»
- V. Заполнение Приложения к Разделу 1 «Заявление о распоряжении путем возврата сумм денежных средств, формирующих положительное сальдо единого налогового счета»
- VI. Заполнение Раздела 2 «Расчет налоговой базы и суммы налога по видам доходов»
- VII. Заполнение Приложения 1 «Доходы от источников в Российской Федерации»
- VIII. Заполнение Приложения 2 «Доходы от источников за пределами Российской Федерации»
- IX. Заполнение Приложения 3 «Доходы, полученные от предпринимательской, адвокатской деятельности и частной практики, а также расчет профессиональных налоговых вычетов, установленных пунктами 2, 3 статьи 221 Налогового кодекса Российской Федерации, и авансовых платежей, исчисляемых в соответствии с пунктом 7 статьи 227 Налогового кодекса Российской Федерации»
- X. Заполнение Приложения 4 «Расчет суммы доходов, не подлежащей налогообложению»
- XI. Заполнение Приложения 5 «Расчет стандартных и социальных налоговых вычетов, а также инвестиционных налоговых вычетов, установленных статьей 219.1 Налогового кодекса Российской Федерации»
- XII. Заполнение Приложения 6 «Расчет имущественных налоговых вычетов по доходам от продажи имущества и имущественных прав, а также налоговых вычетов, установленных абзацем вторым подпункта 2 пункта 2 статьи 220 Налогового кодекса Российской Федерации»
- XIII. Заполнение Приложения 7 «Расчет имущественных налоговых вычетов по расходам на новое строительство либо приобретение объектов недвижимого имущества»
- XIV. Заполнение Приложения 8 «Расчет расходов и вычетов по операциям с ценными бумагами и производными финансовыми инструментами (ПФИ), а также по операциям, осуществленным в рамках инвестиционного товарищества»
- XV. Заполнение Расчета к Приложению 1 «Расчет дохода от продажи объектов недвижимого имущества»
- XVI. Заполнение Расчета к Приложению 5 «Расчет социальных налоговых вычетов, установленных подпунктами 4 и 5 пункта 1 статьи 219 Налогового кодекса Российской Федерации, а также инвестиционного налогового вычета, предусмотренного подпунктом 2 пункта 1 статьи 219.1 Кодекса»
- Приложение N 1. Коды категории налогоплательщика
- Приложение N 2. Коды видов документа
- Приложение N 3. Коды вида дохода
- Приложение N 4. Коды видов деятельности
- Приложение N 5. Коды наименования объекта
- Приложение N 6. Коды признака налогоплательщика, заявляющего имущественный налоговый вычет
- Приложение N 7. Коды видов операций
Форма 3‑НДФЛ. Налоговая декларация по налогу на доходы физических лиц
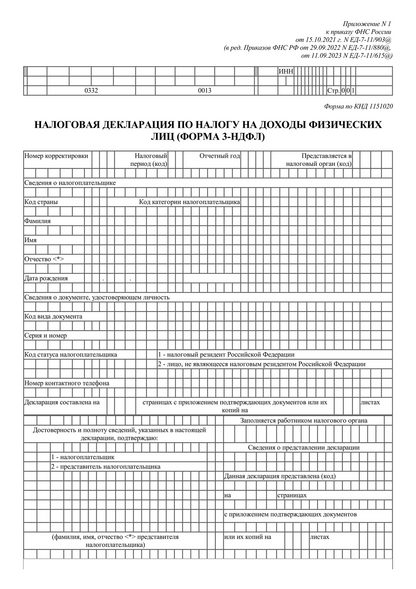
Данная форма вступает в силу по истечении двух месяцев со дня официального опубликования Приказа ФНС РФ от 15.10.2021 N ЕД-7-11/903@, но не ранее 01.01.2022, и применяется начиная с представления налоговой декларации по налогу на доходы физических лиц за налоговый период 2021 года (пункт 2 Приказа ФНС РФ от 15.10.2021 N ЕД-7-11/903@).
Отчитайтесь легко и без ошибок. Удобный сервис для подготовки и сдачи отчётов через интернет. Дарим доступ на 14 дней в Экстерн! Попробовать
В каких случаях ИП обязан подать 3-НФДЛ
- применял основную систему налогообложения (даже при отсутствии деятельности и доходов);
- применял спецрежим, но утратил такое право;
- применял налоговый спецрежим, но получил доход от продажи имущества, не используемого в предпринимательской деятельности, например, земельного участка и дома.
Декларация подается даже при убытках от предпринимательской деятельности. Убытки можно зачесть в следующих годах.
Важно! Если ИП не вел деятельность и не получал доходы в 2022 году, он подает нулевую декларацию 3-НДФЛ. В нее входят только полностью заполненный титульный лист и разделы 1 и 2 с прочерками вместо показателей. В электронной нулевой декларации разделы 1 и 2 остаются пустыми.
Сроки подачи декларации 3-НДФЛ для ИП
Декларация подается по итогам отчетного года в налоговую инспекцию по месту прописки предпринимателя (п. 5 ст. 227 НК РФ).
Срок представления декларации — 30 апреля года, следующего за отчетным. За 2022 год 3-НДФЛ можно сдать до 2 мая 2023 года включительно, так как 30 апреля выпадает на воскресенье.
Если ИП прекратит деятельность до конца года, 3-НДФЛ нужно будет представить в налоговую в течение пяти рабочих дней со дня исключения предпринимателя из ЕГРИП (Письмо ФНС от 13.01.2016 № БС-4-11/114@). При этом в отчете отражаются сведения за период с начала года до дня исключения предпринимателя из реестра.
Как подать 3-НДФЛ
Подать декларацию в ФНС можно на бумажном носителе лично или по почте и в электронном виде:
- через личный кабинет налогоплательщика физлица;
- через оператора отчетности, например Экстерн.
Если среднесписочная численность работников в прошедшем году превысила 100 человек, то отчитываться в электронном виде ИП обязан, бумажная форма ему недоступна.
Чтобы заполнить 3-НДФЛ в Экстерне, перейдите во вкладку «ФНС», в разделе «Отчеты» выберите «Создать новый» и введите название декларации в строку поиска.
К форме 3-НДФЛ в Экстерне подключены справочники кодов, которые помогают заполнять отчетность, автоматический расчет результирующих строк и проверка показателей перед отправкой. Если сервис найдет ошибку, он предупредит о ней и подскажет, что нужно исправить.
В Экстерне бухгалтер может отправить 3-НДФЛ за ИП, сотрудников и сторонних физлиц:
- 3-НДФЛ за ИП. В реквизитах формы обычно указывается код категории налогоплательщика — физическое лицо, зарегистрированное в качестве индивидуального предпринимателя.
- 3-НДФЛ за сотрудников и посторонних лиц. Чтобы сдать отчет, нужно завести это физлицо как отдельную дочернюю организацию. При стандартном сценарии необходима нотариально заверенная доверенность от сотрудника, которая предоставляется в инспекцию. Но можно обойтись без доверенности, если есть КЭП на этого сотрудника и у абонента включена возможность выбора сертификата.
Сформировать и отправить 3-НДФЛ за ИП, сотрудника или стороннее физлицо через Экстерн
Состав и порядок заполнения декларации 3-НДФЛ
Декларация утверждена Приказом ФНС от 15.10.2021 №ЕД-7-11/903@ (в редакции Приказа ФНС 29.09.2022 №ЕД-7-11/880@). Обновленные форма, формат и порядок заполнения действуют с января 2023 года при отчете о доходах за 2022 год.
ИП в декларации 3-НДФЛ отражают:
- доходы от бизнеса (при применении ОСНО);
- расходы на бизнес — профессиональные вычеты;
- доходы от продажи имущества, не используемого в предпринимательской деятельности, и расходы на приобретение такого имущества;
- вычеты на платные образовательные услуги, лечение, фитнес, стандартные вычеты и пр.
- начисленный и подлежащий уплате НДФЛ.
Вычеты уменьшают сумму НДФЛ к уплате, а иногда и освобождают от него полностью.
Декларацию предприниматель заполняет в следующем порядке: приложение 3 к разделу 2 → раздел 2 → раздел 1 → титульный лист. Количество страниц в декларации и количество листов с копиями подтверждающих документов на титульном листе заполняются в последнюю очередь.
Оставшиеся приложения не связаны с предпринимательской деятельностью и заполняются в случае необходимости. В таблице мы детально разобрали состав декларации и ситуации, в которых нужно сдать то или иное приложение.
| Приложения к Декларации 3-НДФЛ | Краткое содержание Приложения | Кто заполняет |
|---|---|---|
| Приложение к разделу 1 | Сумма налога, подлежащая возврату | Физлица, которые имеют суммы к возврату |
| Приложение 1 | Доходы, полученные от источников в РФ | Физлица, которые имеют доходы по договорам ГПХ или трудовым договорам на территории РФ |
| Приложение 2 | Доходы, полученные от источников за пределами РФ | Физлица, которые имеют доход от иностранных компаний и являются налоговыми резидентами РФ |
| Приложение 3 | Доходы от предпринимательской деятельности, профессиональные налоговые вычеты и авансовые платежи по НДФЛ | ИП и лица, занимающиеся частной практикой |
| Приложение 4 | Доходы, не подлежащие налогообложению | Физлица, которые имеют доходы, не облагаемые НДФЛ |
| Приложение 5 | Стандартные, социальные и инвестиционные налоговые вычеты | Физлица — налоговые резиденты РФ (в отношении доходов, облагаемых по ставке 13%, за исключением дивидендов) |
| Приложение 6 | Имущественные налоговые вычеты при продаже имущества | Физлица, совершившие сделки по продаже имущества в налоговом периоде (год) |
| Приложение 7 | Имущественные налоговые вычеты по расходам на приобретение жилья | Физлица, купившие жилье в налоговом периоде (год) |
| Приложение 8 | Доходы и расходы по операциям с ценными бумагами и ПФИ, от участия в инвестиционных товариществах | Физлица, оперирующие ценными бумагами и ПФИ или участвующие в инвестиционных товариществах |
| Расчет к приложению 1 | Доходы от продажи недвижимости, приобретенной после 01.01.2016 | Физлица, у которых есть соответствующие доходы |
| Расчет к приложению 5 | Социальные вычеты на дополнительное пенсионное страхование | Физлица |
Пример заполнения декларации 3-НДФЛ для ИП на ОСНО
Предлагаем на примере разобрать заполнение декларации 3-НДФЛ предпринимателем на общей системе налогообложения.
По итогам года ИП Иванов получил доход 1,8 млн рублей. При этом у него есть документально подтвержденные расходы на сумму 949 000 рублей, в том числе:
- Материалы — 107 000 рублей;
- Фонд оплаты труда — 600 000 рублей;
- Прочие расходы (страховые взносы за работников и за себя, аренда, услуги банка, услуги ЭДО и ТКС, лицензионное ПО и т.д.) — 242 000 рублей.
Авансовые платежи по НДФЛ за ИП согласно платежным документам составили 82 973 рубля.
У Иванова два ребенка, поэтому он имеет право в каждом месяце, в котором был доход, получить стандартные вычеты по 1 400 рублей на первого и второго ребенка. Напомним, что детские вычеты применяются до месяца, в котором доход превысит 350 000 рублей (пп. 4 п.1 ст. 218 НК РФ). Превышение лимита произошло в марте 2023 года, то есть стандартные вычеты ИП имеет право применять только в январе и феврале.
Кроме того, Иванов в отчетном году оплатил дополнительное образование детей: 20 650 рублей за первого и 33 300 рублей за второго ребенка. Обучение проходило в организациях с лицензией на образовательную деятельность. Документы по оплате у предпринимателя есть.
Итак, в нашем примере у Иванова есть доходы от предпринимательской деятельности, документально подтвержденные расходы на бизнес, детские вычеты и право на социальный вычет за оплату образовательных услуг детям.
Декларация 3-НДФЛ будет состоять из Титульного листа, Раздела 1, Раздела 2, Приложения 3 и Приложения 5.
Приступим к заполнению декларации 3-НДФЛ с Приложения 3.
Как заполнить приложение 3 декларации 3-НДФЛ
Приложение 3 заполняется в соответствии с разделом IX Приложения 2 к порядку заполнения декларации 3-НДФЛ.
Расчет доходов от предпринимательской деятельности
Если ИП ведет несколько видов деятельности, например, предпринимательскую и нотариальную, то он должен заполнить отдельный экземпляр Приложения 3 на каждый вид деятельности.
В нашем примере у Иванова один вид деятельности, поэтому и Приложение 3 будет одно. Рассмотрим заполнение построчно:
- Строка 010 — код вида деятельности «01» для предпринимательства. Другие коды приведены в Приложении 4 к Порядку заполнения.
- Строка 030 — доход от вида деятельности из строки 010 — 1 800 000 рублей.
- Строка 040 — документально подтвержденные расходы по виду деятельности из строки 010 — 949 000 рублей. Их распределяют по строкам:
- 041 — материальные расходы — 107 000 рублей;
- 042 — амортизация — в нашем случае ставим прочерки, так как у ИП нет амортизируемых объектов;
- 043 — расходы на выплаты и вознаграждения в пользу физлиц (не только зарплата, но и выплаты по ГПД и самозанятым, если такие привлекались) — 600 000 рублей;
- 044 — прочие материальные расходы — 242 000 рублей.
- Строка 050 — доходы по всем видам деятельности — 1 800 000 рублей.
- Строка 060 — профессиональный налоговый вычет — итоговая сумма документально подтвержденных расходов по всем видам деятельности — 949 000 рублей.
- Строка 070 — сумма уплаченных авансовых платежей в течение 2022 года. — 88 972 рублей.

Важно! Если у ИП нет подтвержденных документами расходов или их сумма менее 20 % от доходов, он может воспользоваться стандартным профессиональным вычетом в размере 20 % от доходов. В таком случае в строке в строке 060 указывается сумма, равная 20 % от строки 030, а строки 040 — 044 заполняются прочерками.
Пункт 1.4. заполняют только главы КФХ.
Пункт 1.5. заполняется при самостоятельной корректировке налоговой базы в случае применения в сделках между взаимозависимыми лицами цен, отличных от рыночных (п. 6 ст. 105.3 НК РФ).
Расчет профессиональных налоговых вычетов
Пункт 2 приложения 3 заполняют ИП, которые в 2022 году не только занимались предпринимательской деятельностью, но также работали по договорам ГПХ. Это нужно, если в 2022 году от источников из РФ, указанных в Приложении 1 к 3-НДФЛ, получен следующий доход:
- по договорам ГПХ;
- в виде авторского вознаграждения.
Если доход получен за пределами РФ, информация о нем отражается в Приложении 2.
В нашем примере такие доходы у предпринимателя отсутствуют.
Расчет авансовых платежей
Тут ИП приводит расчет авансовых платежей по НДФЛ, которые он перечислял в ФНС в течение 2022 года.
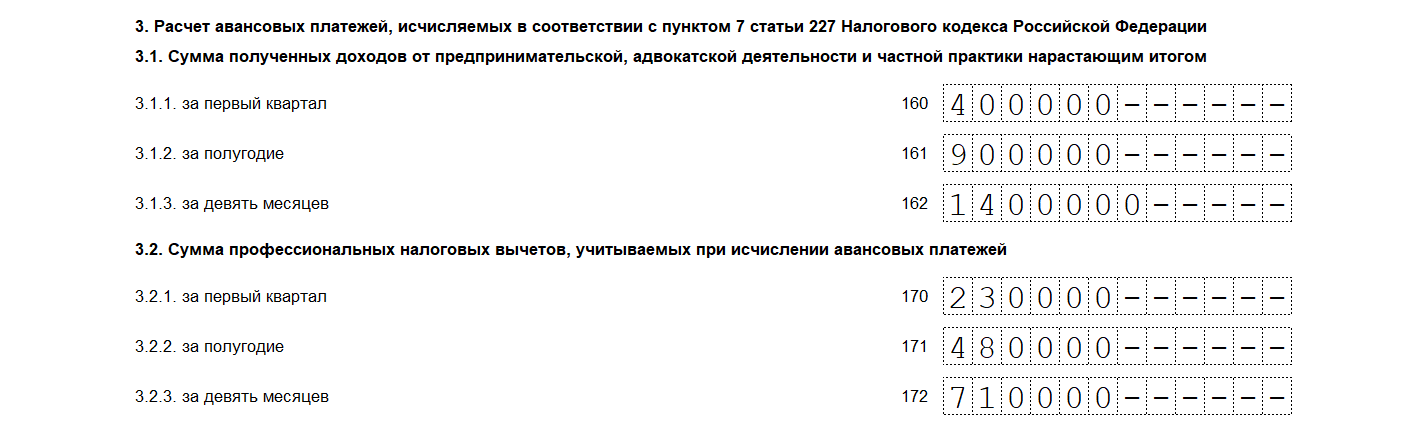
Пункт 3.1 — суммы доходов за I квартал, полугодие и 9 месяцев. Они указываются нарастающим итогом:
- в строке 160 доходы за I квартал;
- в строке 161 — за I и II квартал;
- в строке 162 — за I, II и III кварталы.
Пункт 3.2 — суммы учтенных профессиональных вычетов (20% от дохода лили ибо документально подтвержденные расходы) за I квартал, полугодие и 9 месяцев.
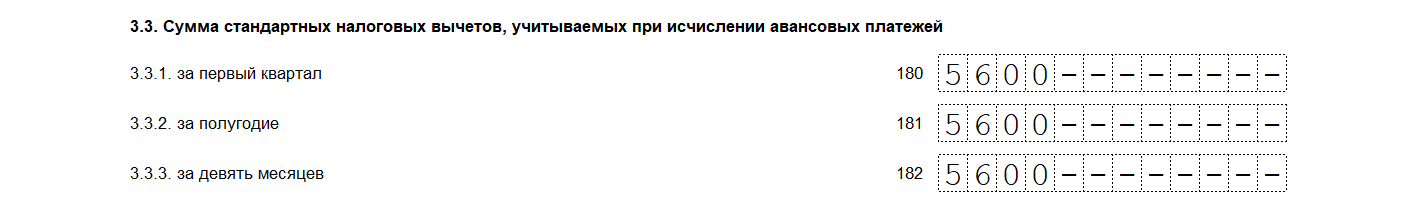
Пункт 3.3 — суммы стандартных вычетов нарастающим итогом.
У нашего Иванова два ребенка, поэтому ему положено два вычета по 1 400 рублей в каждом месяце, но только пока совокупный доход не превысит 350 000 рублей. В условиях указано, что превышение произошло в марте, то есть с марта стандартные вычеты не применяются.
В строках 180, 181, 182 указываем сумму стандартных вычетов за два месяца: (1 400 + 1 400) × 2 = 5 600 рублей.
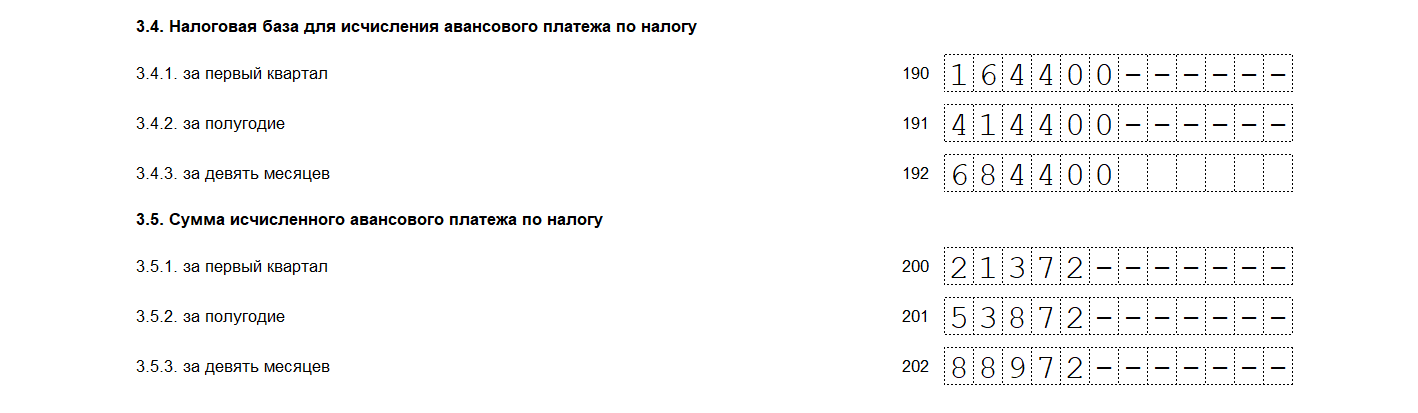
Пункт 3.4 — налоговая база для расчета авансового платежа.
За 1 квартал база рассчитывается по формуле: стр. 190 = стр. 160 — стр. 170 — стр. 180. За полугодие и 9 месяцев формула аналогичная, но берутся соответствующие строки.
Пункт 3.5 — сумма исчисленного аванса по НДФЛ, который ИП должен был перечислить в течение 2022 года. Стандартная ставка налога — 13 %, повышенная с дохода, превышающего 5 млн рублей — 15 %.
В примере годовой доход ИП 1,8 млн рублей, значит, берем стандартную ставку 13 %. Значение в строках рассчитывается по формулам:
- строка 200 — строка 190 × 13 %;
- строка 201 — строка 191 × 13 %;
- строка 202 — строка 192 × 13 %.
Как заполнить Приложение 5 к декларации 3-НДФЛ
Приложение 5 заполняется в соответствии с разделом XI Приложения 2 к порядку заполнения декларации 3-НДФЛ. Оно должно содержать информацию по суммам социальных вычетов: стандартные, на лечение, обучение, инвестиционные и прочие.
В нашем примере у предпринимателя два ребенка младше 18 лет, а также в 2022 году он оплатил образовательные услуги: за одного ребенка 20 650 рублей и за другого 33 300 рублей.
Важно! У вычета на образовательные услуги есть ограничение — принять к вычету можно не более 50 000 рублей на каждого ребёнка. В нашем примере условия соблюдены, стоимость образовательных услуг принимаем к вычету полностью.
Расчет стандартных налоговых вычетов
В пункте 1 предприниматель должен показать свои стандартные вычеты.
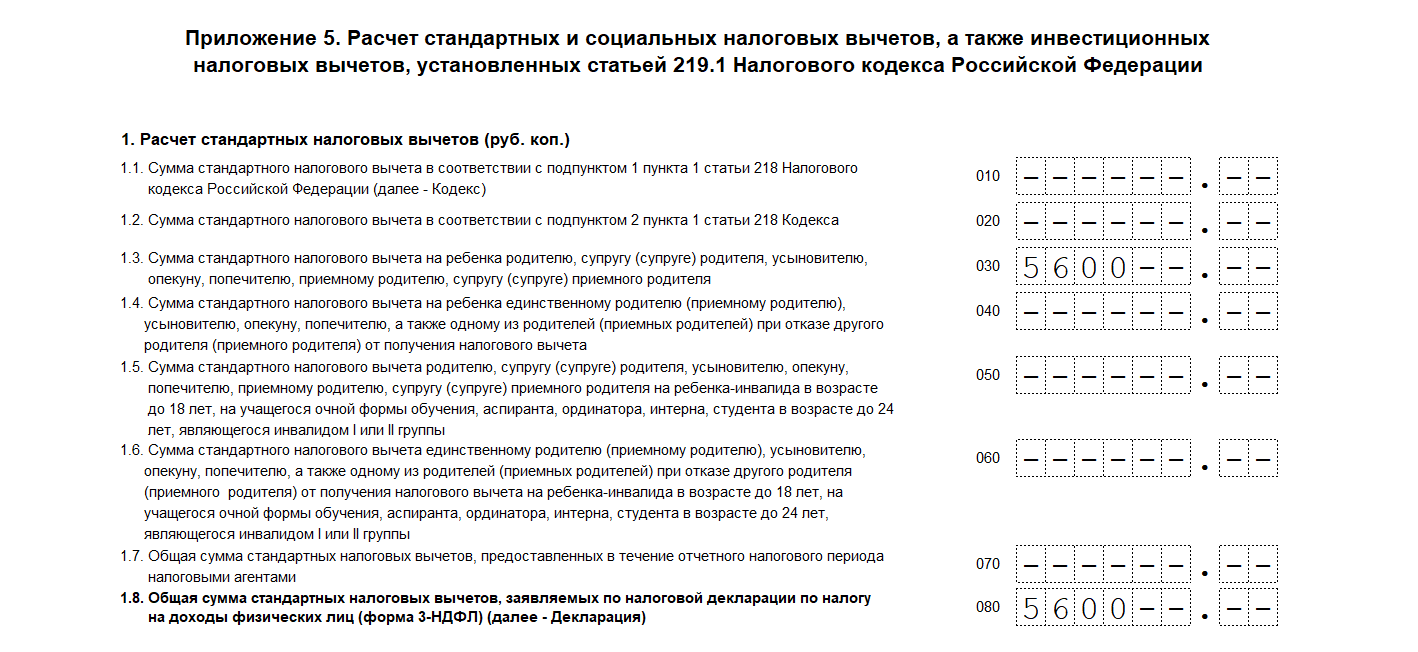
Иванов имеет право на ежемесячные вычеты в размере 1 400 рублей на каждого ребенка (2 800 рублей на двоих). Он может их получать до месяца, в котором его доход превысит 350 000 рублей. По условиям нашего примера это произойдет в марте, то есть вычет Иванов получит только за январь и февраль в общей сумме: 1 400 × 2 × 2 = 5 600 рублей.
В Приложении 5 их отразим так:
- Строка 030 — сумма стандартных вычетов на ребенка родителю — 5 600 рублей.
- Строка 080 — общая сумма стандартных вычетов — 5 600 рублей, так как по условиям примера других стандартных вычетов у Иванова нет.
Расчет социальных налоговых вычетов
В пункте 2 указываются социальные налоговые вычеты, на которые не распространяются ограничения, установленные п. 2 ст. 219 НК РФ.
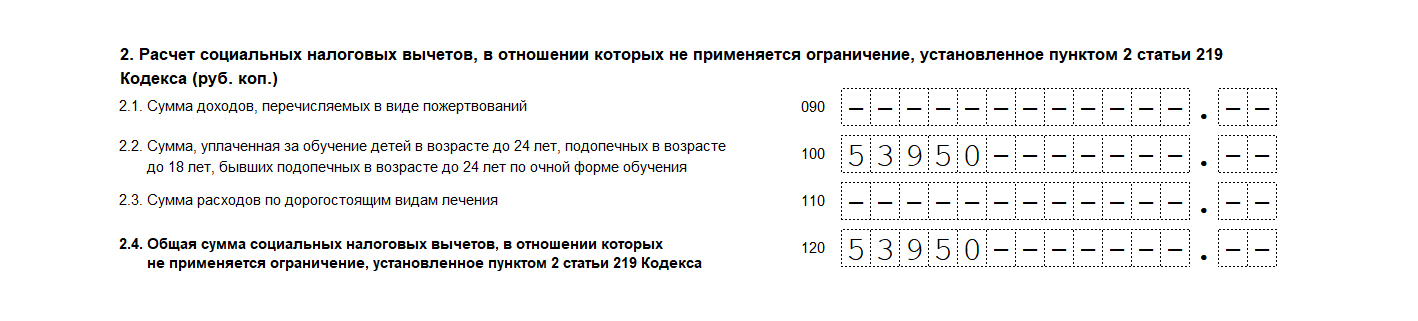
В нашем примере у Иванова есть право на социальный налоговый вычет за оплату образовательных услуг для его детей. Общая стоимость образовательных услуг 53 950 рублей. В пункте 2 вычет будет отражен так:
- строка 100 — сумма, уплаченная за обучение детей — 53 950 рублей;
- строка 120 — общая сумма социальных налоговых вычетов, к которым не применяется ограничение по п. 2 ст. 219 НК РФ, — 53 950 рублей, т.к. других социальных вычетов не имеем.
Кроме вычета на обучение детей, тут указываются расходы на дорогостоящее лечение и доходы, перечисленные как пожертвования.
Важно! Пункт 3 Приложения 5 содержит информацию о социальных налоговых вычетах, на которые применяется ограничение п. 2 ст. 219 НК РФ: медуслуги, кроме дорогостоящих, оплата обучения братьев и сестер, страховые взносы по договорам ДМС, добровольное пенсионное страхование, оплата оценки квалификации.
В нашем примере таких вычетов нет, поэтому строки 130 — 181 заполняем прочерками.
В строке 190 указываем общую сумму заявленных социальных вычетов: (стр. 120 + стр. 180) – стр 181. В нашем случае — 53 950 рублей.
Общая сумма стандартных и социальных налоговых вычетов
Пункт 4 Приложения 5 содержит общую сумму стандартных и социальных вычетов. В строке 200 указывается сумма строк 080 и 190, в нашем примере — 59 550 рублей.
Инвестиционную деятельность Иванов не ведёт, поэтому в пункте 5 строки 210 — 230 оставляем пустыми.
Как заполнить Раздел 2 декларации 3-НДФЛ
Раздел 2 заполняется в соответствии с разделом VI Приложения 2 к порядку заполнения декларации 3-НДФЛ.
Расчет налоговой базы
В пункте 1 приводится расчет налоговой базы по НДФЛ и его суммы по видам доходов.
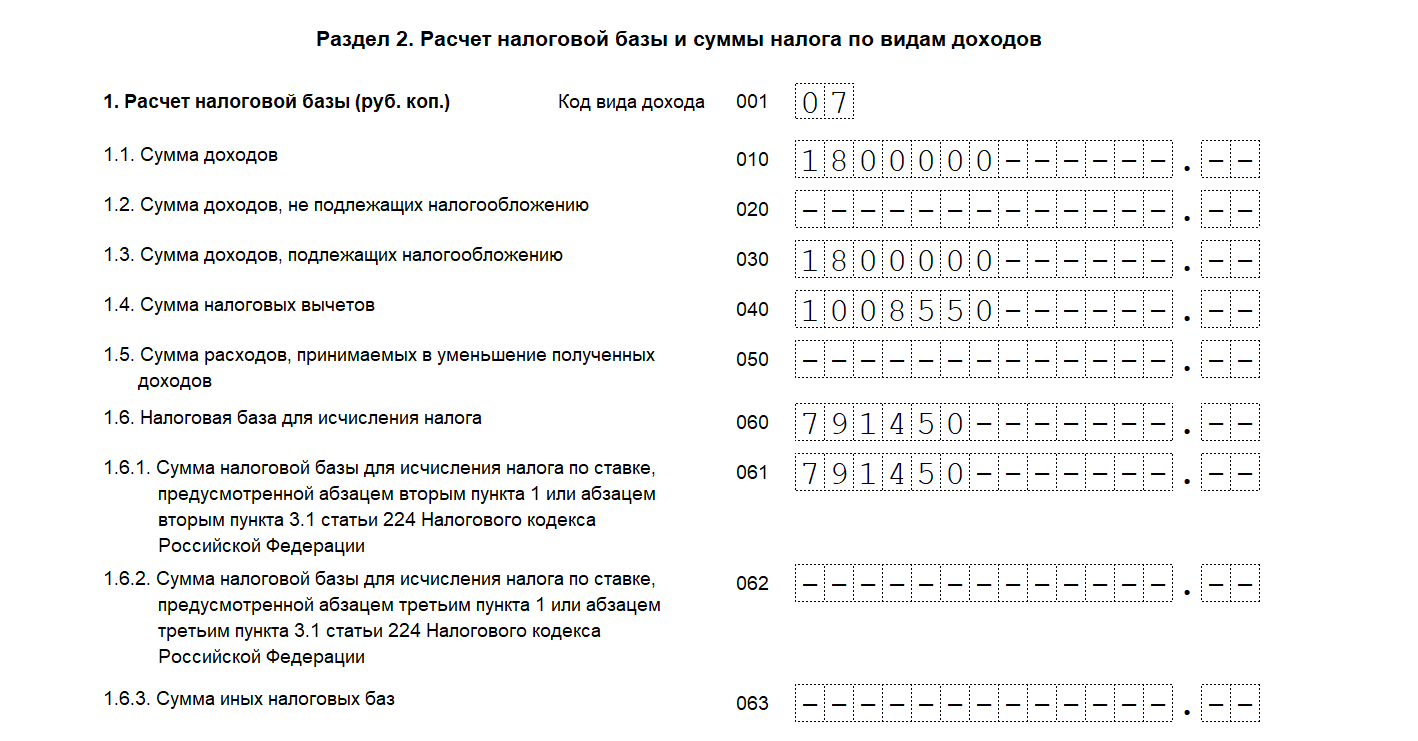
Код вида дохода указывается в строке 001 в соответствии с приложением № 3 к приказу ФНС России от 15.10.2021 № ЕД-7-11/903@. ИП указывают код «07» — предпринимательская деятельность.
Важно! Если видов дохода несколько, то на каждый вид дохода заполняется отдельная страница раздела 2.
Разберем построчно заполнение данных для расчета налоговой базы:
- Строка 010 — сумма доходов. Она соответствует строке 050 Приложения 3 — 1 800 000 рублей.
- Строка 020 — доходы, не подлежащие налогообложению. У нас их нет, поэтому строка 020 остается пустой.
- Строка 030 — сумма доходов, подлежащих налогообложению, — разность строк 010 и 020. В нашем случае 1 800 000 рублей.
- Строка 040 — налоговые вычеты — сумма значений строк:
- Приложение 3 — строки 060 и 150;
- Приложение 5 — строки 070, 181, 200, 210 и 230;
- Приложение 6 — строка 160;
- Приложение 7 — строки 120, 121, 130, 131, 150 и 160;
- Приложение 8 — строки 060 и 070.
Для нашего примера суммируем профессиональные вычеты (стр. 060 и 150 Приложения 3) и социальные, стандартные вычеты (стр. 200 Приложения 5). В примере 949 000 рублей — профессиональные вычеты, 59 550 рублей — сумма социальных и стандартных вычетов. В строку 040 записываем 1 008 550 рублей.
- Строка 050 — сумма расходов, принимаемых в уменьшение полученных доходов. В нашем примере она остается пустой, так как заполняется только для вида дохода с кодом «03».
- Строка 060 — налоговая база для расчета НДФЛ: стр. 030 – (стр. 040 + стр. 050). В нашем примере запишем 791 450 рублей (1 800 000 — 1 008 550).
- Строки 061 — 063 — расшифровка налоговой базы по ставкам НДФЛ:
- 061 — ставка 13 % для кодов видов дохода «01» — «16», тут база не должна превышать 5 000 000 рублей. В нашем примере указываем в строке 791 450 рублей.
- 062 — ставка 15 % для кодов видов дохода «01» — «16», база равна превышению дохода над суммой 5 000 000 рублей. В нашем примере оставляем ее пустой.
- 063 — сумма иных налоговых баз, заполняется только для видов дохода «17»–«25», она будет равна строке 060.
Расчет суммы НДФЛ
В следующих строках отражаются данные для расчета налога к уплате, доплате или возврату:
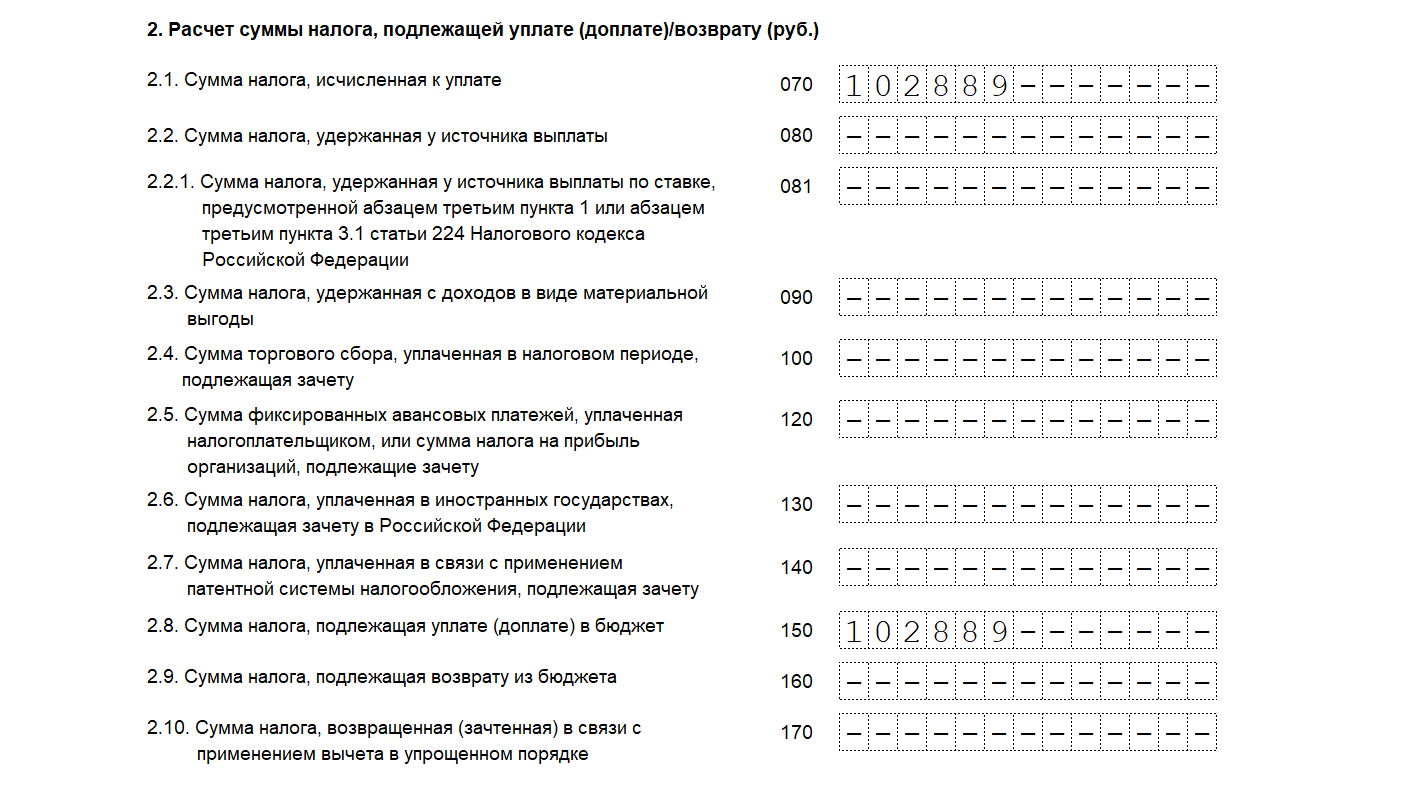
- Строка 070 — расчетная сумма налога: стр. 061 × 13 % + стр. 062 × 15 % для кода видов дохода «01»–«016». В нашем случае — 102 889 рублей (791 450 × 13 %).
- Строки 080–130 — данные для расчета НДФЛ к доплате (возврату). По условиям примера строки остаются пустыми.
- Строка 140 — налог, который ИП уплатил по ПСН, если в течение года он утратил право на спецрежим и перешел на ОСНО. Оставляем пустой.
- Строка 150 — НДФЛ к уплате в бюджет. В нашем примере 102 889 рублей.
- Строка 160 — НДФЛ к возврату из бюджета.
- Строка 170 — НДФЛ, возвращенный (зачтенный) в связи с применением упрощенного вычета.
Допускается одновременное заполнение строк 150 и 160. В соответствии с условиями примера строки 160 и 170 оставляем пустыми.
Как заполнить раздел 1 декларации 3-НДФЛ
Раздел 1 заполняется в соответствии с разделом IV Приложения 2 «Порядок заполнения декларации 3-НДФЛ» к Приказу ФНС РФ от 15.10.2021 № ЕД-7-11/903@. Он предназначен для подведения итогов по всем разделам и приложениям декларации.
Предприниматели и главы КФХ заполняют Пункт 2 Раздела 1. Пункт 1 они не трогают, если не было доходов, которые не относятся к предпринимательской деятельности.
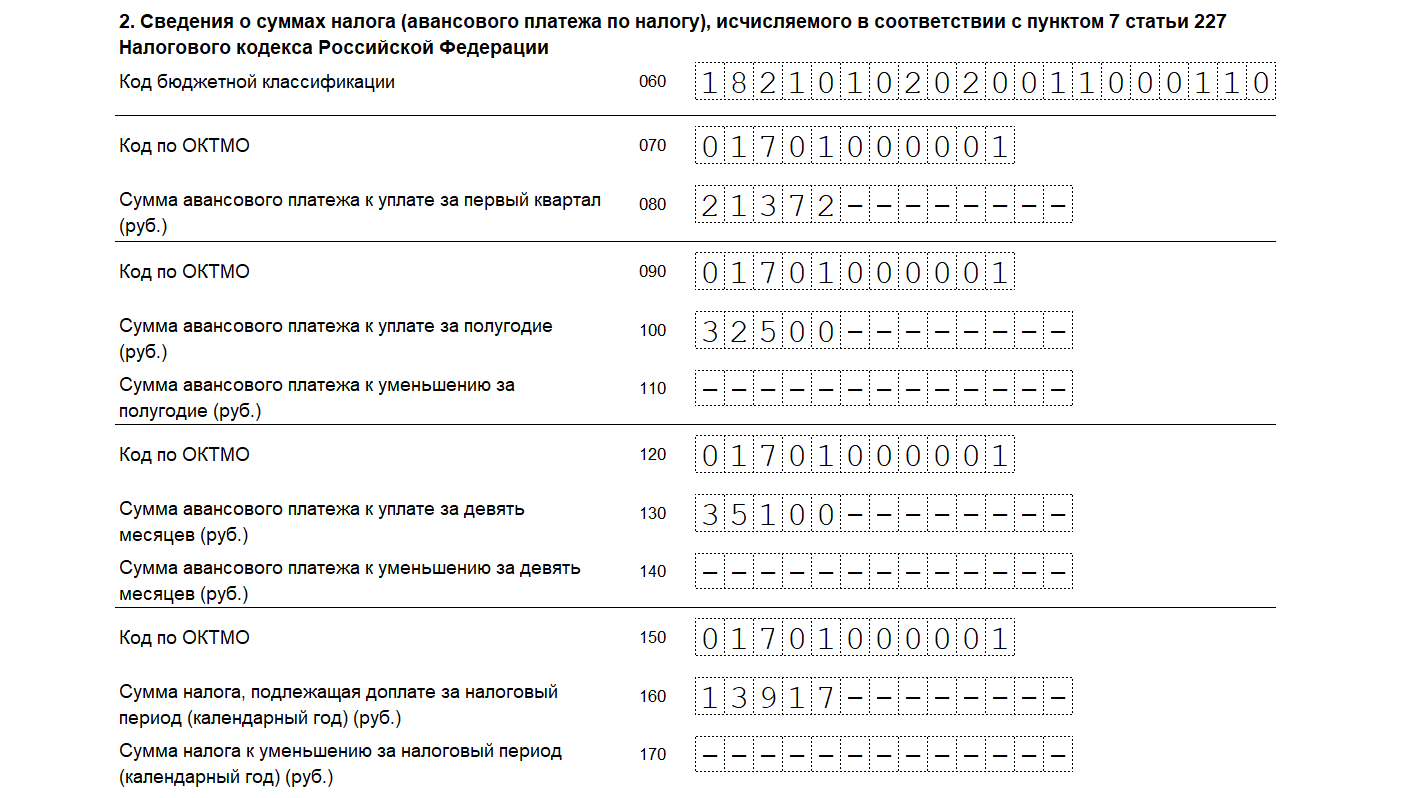
Разберем заполнение пункта 2 построчно:
- Строка 060 — КБК для зачисления НДФЛ. ИП указывает код 182 1 01 02020 01 1000 110.
- Строки 070,090,120,150 — код ОКТМО муниципального образования, в котором состоит на учете предприниматель на момент уплаты налога и авансовых платежей. Узнать ОКТМО по ИНН или ОГРН. В нашем примере ОКТМО 01701000001
- Строка 080 — авансовый платеж за первый квартал — 21 372 рубля.
- Строка 100 — авансовый платеж за полугодие — 32 500 рублей.
- Строка 130 — авансовый платеж за 9 месяцев — 35 100 рублей.
- Строка 160 — сумма НДФЛ к доплате по итогам года — 13 917 рублей.
В строках 110, 140, 170 указываются суммы к уменьшению авансового платежа. В нашем примере таких нет, поэтому строки оставляем пустыми.
Важно! В разделе 1 при заполнении сумм авансовых платежей и сумм к уменьшению не используем метод нарастающего итога.
Если предприниматель уплатил лишний НДФЛ, что выяснилось по итогам года, или у него есть вычет, который перекрывает уплаченные авансы, следует заполнить Приложение к Разделу 1: заявление о возврате НДФЛ.
Как заполнить титульный лист декларации 3-НДФЛ
Титульный лист заполняется в соответствии с разделом III Приложения 2 к порядку заполнения декларации 3-НДФЛ.
На титульном листе указывается ИНН предпринимателя, налоговый период — 34 (год), отчетный год, код ИФНС. Номер корректировки «0», если декларация подана впервые.
Далее идут сведения о налогоплательщике:
- код страны — «643» для России;
- код категории налогоплательщика — «720» для предпринимателя;
- полные фамилия, имя и отчество при наличии;
- дата рождения.
Далее заполняем данные о документе, удостоверяющем личность: код, серия, номер.
Код статуса налогоплательщика: «1» для резидента РФ и «2» для лиц, не являющихся резидентами.
Теперь нумеруем все заполненные листы по порядку и указываем их количество в специальном поле на титульнике. Предприниматель прикладывает к 3-НДФЛ КУДиР, а также копии документов, подтверждающих право на стандартные и социальные вычеты (свидетельства о рождении детей, договоры с образовательными организациями, лицензии на право образовательной деятельности, документы об оплате). Считаем количество листов прилагаемых документов и указываем на титульном листе.
Что важно запомнить о заполнении 3-НДФЛ
Заполнение декларации 3-НДФЛ трудоемкий процесс: нужно учесть много данных, проверить актуальность формы, не опоздать со сроками.
Заполнить отчет поможет Контур.Экстерн. Он предложит справочники кодов, автоматически рассчитает результирующие строки и проверит отчет перед отправкой по контрольным соотношениям.
А еще в сервисе вы найдете разъяснения по заполнению отчетности от экспертов и официальный порядок заполнения, утвержденный ФНС России в Приказе от 15.10.2021 № ЕД-7-11/903@ — там все подробно расписано по каждой строке декларации.
В состав декларации ИП в обязательном порядке входят: титульный лист, раздел 1, раздел 2 и Приложение 3 (п. п. 2.1, 2.4 Порядка заполнения декларации по НДФЛ). Последовательность заполнения в этом случае такая: Приложение 3 → раздел 2 → раздел 1 → титульный лист.
Если вы не сдали декларацию 3-НДФЛ в срок, вам грозит штраф по п. 1 ст. 119 НК РФ. А за опоздание более чем на 20 рабочих дней могут заблокировать счет в банке.
3-НДФЛ: как заполнить в 2023 году, рассчитать налог и получить вычет

Декларация 3-НДФЛ — отчетность, которую гражданам нужно заполнять и подавать самостоятельно. Часть россиян никогда не сдавали 3-НДФЛ, хотя имеют доходы для декларирования и рискуют нарваться на штрафы. Многие могут получить налоговые вычеты, но упускают выгоду, потому что не понимают принципы заполнения декларации.
Рассказываем, когда и кому нужно заполнять и сдавать 3-НДФЛ, какие штрафы за несдачу документа положены и как заполнить его верно с первого раза.
Что такое справка 3-НДФЛ
13.08.2022 00:10
Когда нужно подавать декларацию 3-НДФЛ
Декларацию 3-НДФЛ нужно подать при получении следующих доходов в отчетном году:
- Вознаграждение за труд, другие выплаты от организаций и ИП.
- Доход от предпринимательской деятельности. Подают ИП, работающие по основной системе налогообложения (ОСНО).
- Подарки от граждан и компаний.
- Доход от продажи недвижимости и другого имущества, если с момента оформления его в собственность не прошло 3 или 5 лет.
Также справку 3-НДФЛ подают граждане, которые хотят получить налоговый вычет.
Остановимся подробнее на каждом виде дохода.
Вознаграждение от организаций и ИП. К этой категории доходов относятся:
- заработная плата, вознаграждение по договору ГПХ;
- премии по итогам работы;
- доплаты за особые условия труда, звания и классность;
- матпомощь и другое.
Если сотрудник в течение года получил матпомощь или подарок на сумму до 4 тыс. рублей, НДФЛ с них уплачивать не нужно, как и включать эти статьи доходов в декларацию. Работодатель сам заполняет декларации о матпомощи и заработной плате сотрудников.
Оформить декларацию 3-НДФЛ самостоятельно нужно при выигрыше в лотерее или конкурсе, организатором которого выступает ИП или компания. Ставки НДФЛ и формы справок в таких случаях будут отличаться.
Оформить декларацию 3-НДФЛ и уплатить налог необходимо, если сумма выигрыша составляет от 4 до 15 тыс. рублей. Если эта сумма выше, подавать отчетность и перечислять налог должен организатор конкурса.
Подарки от частных лиц. Оформить 3-НДФЛ и уплатить налог придется, если даритель не является близким родственником налогоплательщика. Денежные подарки налогом не облагаются. Но уплатить его придется с подаренного движимого и недвижимого имущества.
При оформлении дарственной нотариус передает сведения в налоговую. Поэтому получателю необходимо в определенный срок направить 3-НДФЛ в ФНС и вовремя уплатить налог.
Игнорирование этого требования может грозить нарушителю штрафом, а в некоторых случаях и уголовной ответственностью.
Доход от продажи имущества. Оформить декларацию и уплатить налог при продаже имущества необходимо, если собственник владел им менее 3 или 5 лет. Налоговой базой здесь будет разница между суммами продажи и покупки. Для продажи автомобиля необходимый срок владения составляет 3 года, а для недвижимости — 5 лет. Исключение — продажа единственного жилья или доли в нем, подаренного, унаследованного, приватизированного или полученного в результате ренты с пожизненным содержанием жилья. В этих случаях необходимый срок составит 3 года.
Прочие доходы. К таким относятся доходы от сдачи недвижимости в аренду, преподавательской деятельности, иностранных источников и инвестиционной деятельности.
Ставка НДФЛ составит 13%.
Общие требования к заполнению 3-НДФЛ
Кто обязан подавать декларацию 3-НДФЛ
Согласно ст. 227 и 228 Налогового кодекса РФ, справку подают:
- индивидуальные предприниматели;
- практикующие нотариусы и адвокаты — учредители адвокатских кабинетов, прочие лица, осуществляющие частную практику;
- лица, получающие доход от физлиц или компаний — не налоговых агентов по договорам найма, трудовым или гражданско-правовым договорам, в том числе договоры аренды любого имущества;
- граждане, которые получили доход от продажи имущества, которое находилось в собственности меньше необходимого срока владения, а также от реализации имущественных прав (переуступка прав требования);
- резиденты РФ, которые получили доход за рубежом;
- граждане которые получили иные доходы, налог с которых не удержал налоговый агент;
- граждане, которые получили выигрыш в лотерею или в азартных играх на сумму до 15 тыс. рублей.
Кому не нужно подавать декларацию
От налога на доходы, а также обязанности подавать декларацию освобождены граждане, которые продали недвижимость, выждав необходимый минимальный период.
С 1 января изменились условия для освобождения от уплаты НДФЛ при продаже недвижимости. Минимальный срок владения имуществом снизили с 5 до 3 лет, если жилье или доля в нем были единственными, в том числе в совместной собственности супругов.
Срок необходимого владения снижается также до 3 лет в случаях, когда продавец получил жилье в результате дарения, наследования, приватизации, договора ренты с пожизненным содержанием.
В большинстве случаев срок отсчета необходимого периода владения отсчитывается с момента государственной регистрации прав собственности на недвижимость.
После ее продажи налоговая в следующем году вышлет вам уведомление о необходимости подать декларацию 3-НДФЛ, независимо от периода владения квартирой. Если минимальный срок выждан, достаточно подать в ФНС пояснение об этом и подтверждающие документы. Это можно сделать через личный кабинет налогоплательщика на сайте налоговой службы.
Где взять справку
Бланк для справки можно скачать на сайте ФНС. Его нужно распечатать и заполнить от руки или внести необходимые сведения в текстовом редакторе. Кроме того, заполнить документ можно с помощью программы «Декларация». Система удобна тем, что автоматически проверяет правильность внесения данных и вычислений.
Порядок заполнения декларации
Прежде чем заполнить декларацию, важно подготовить необходимые документы:
- паспорт;
- свидетельство о постановке на учет в налоговой — ИНН;
- справка о доходах за отчетный период;
- документы на декларируемые доходы и расходы, за которые положена компенсация, например, квитанции или платежные поручения.
Как заполнить декларацию в бумажном виде
Бланк 3-НДФЛ заполняют синей или черной ручкой. Данные вносят печатными буквами, а в пустых ячейках ставят пропуски.
На первой странице декларации необходимо указать количество листов отчета и прилагаемых к нему документов.
Если вы заполняете бланк в текстовом редакторе, стоит использовать шрифт Courier New высотой 16 или 18 пунктов. Выравнивание текста по правой стороне.
Если страниц в форме недостаточно, можно использовать дополнительные. Нумерацию необходимо указывать в поле «Стр.» в формате 001, 002, 003 и так далее.
В каждой ячейке допустимо указывать только один символ. Исключение — точки в датах и дробных числах.
Сумму подоходного налога округляют в меньшую сторону, для сумм от 50 копеек — в большую.
Валютные доходы переводят в рубли по курсу Центробанка на момент получения.
Как заполнить декларацию в электронном виде
Вы также можете заполнить декларацию на сайте налоговой. Для этого:
- Авторизуйтесь на сайте ФНС. Если у вас есть учетная запись на «Госуслугах», войти можно по ней.
- Необходимо заказать электронную подпись, если вы не сделали этого раньше. Выберете на сайте раздел «Получить ЭП» и сформируйте заявку. На создание электронной подписи может уйти несколько дней.
- Перейдите в раздел «Жизненные ситуации», нажмите кнопку «Подать декларацию 3‑НДФЛ».
- Укажите период, за которые вы подаете сведения.
- Ответьте на вопросы о повторном заполнении и статусе резидента.
- Заполните раздел «Доходы». С помощью кнопки «Добавить доход» по каждому коду дохода можно указать сумму поступлений и вычетов за отчетный год.
- Проверьте правильность суммы поступлений, удержаний и облагаемого дохода в строке «Налоговая база».
- Если вам нужно подать отчетность по дополнительным поступлениям, откройте раздел «Физическое лицо или иной источник».
- Прикрепите копии подтверждающих документов, введите пароль к электронной подписи.
- Нажмите кнопку «Подтвердить и отправить».
Отследить статусы проверки, уведомления и запросы от ФНС можно в разделе «Сообщения».
Аналогичная процедура заполнения формы действует и на «Госуслугах».
Куда подавать налоговую декларацию
Это можно сделать в электронном виде:
- в личном кабинете налогоплательщика на сайте ФНС. Нужна регистрация и электронная подпись;
- через портал «Госуслуги».
В бумажном виде:
- заказным письмом в налоговую с описью вложений;
- лично в территориальном отделении ФНС.
Декларацию необходимо подать в отделение налоговой по адресу временной или постоянной регистрации. Уточнить ваше отделение можно на сайте ФНС.
Сроки подачи декларации
Если вы хотите получить налоговый вычет, то 3-НДФЛ нужно подать не позднее трех лет с момента уплаты НДФЛ за налоговый период, в котором были расходы. Так, в 2023 году налогоплательщик может обратиться для получения вычетов за период с 2020 по 2022 годы.
Если речь об отчетности о доходах, то подать декларацию необходимо до 30 апреля календарного года, следующего за отчетным.
Если 30 апреля выпадает на выходной, то декларацию необходимо подать не позднее ближайшего рабочего дня после. В 2023 году по проекту производственного календаря этот день выпадает на 2 мая.
Что будет, если не подать декларацию 3‑НДФЛ или сделать это с опозданием
Если по декларации ничего уплачивать было не нужно, то штраф за подачу отчетности с опозданием составит 1 тыс. рублей. Если платить НДФЛ было нужно, то штраф составит 5% от суммы налога за каждый просроченный день, но не более 30%. При этом уплатить налог все равно придется.
Вычеты из доходов налогоплательщика
При продаже имущества до истечения минимального срока можно применить налоговый вычет.
Налогоплательщик может уменьшить сумму налога на расходы, которые он понес на приобретение жилья, сказано пп. 2 п. 2 ст. 220 Налогового кодекса РФ.
Также гражданин может получить вычет в 1 млн рублей при продаже жилых домов, квартир, комнат, садовых домов, земельных участков или долей в них. Вычет в 250 тысяч рублей можно получить при продаже иных объектов недвижимости, например, машины или гаража. Такой вид вычета применяют, если расходы нельзя подтвердить документально. При этом из суммы продажи вычитают размер вычета.
Имущественные вычеты при заполнении декларации через сайт ФНС вносятся автоматически на основании имеющихся данных. Галочку необходимо проставить напротив того объекта недвижимости, по которому вы хотите получить вычет.
Вкладку со стандартными вычетами необходимо заполнить в том случае, если работодатель не предоставлял вычеты на детей.
Во вкладке «Социальные вычеты» вы указываете потраченные суммы на лечение, обучение, благотворительность, страхование и так далее. Туда же вносите данные из справки 2-НДФЛ — ее можно получить у работодателя, а также данные организации, к услугам которой вы прибегали.
Вы также можете указать данные по инвестиционному вычету, если проводили операции с ценными бумагами.
В разделе «Просмотр» отобразится сумма налога к возврату/уплате. В этом разделе необходимо прикрепить сканированные образы (фотографии) подтверждающих документов. Ввести пароль электронной подписи, подтвердить и отправить декларацию в налоговую.
После заполнения необходимо нажать кнопку «Далее». Программа самостоятельно рассчитает сумму положенного вам вычета.
Помните, что по социальным расходам вы можете получить 13% от потраченной суммы. При этом она не может быть больше 120 тысяч рублей в год по всем социальным вычетам. Исключение — дорогостоящее лечение. Здесь сумма рассчитывается отдельно. Так, по социальным вычетам можно получить максимально до 15 600 рублей.
При стандартных вычетах сумма на первого и второго ребенка составит 1 400 рублей в год. На третьего и последующих — 3 тыс. рублей.
На ребенка с инвалидностью вычет составит 12 тыс. рублей для родителей и усыновителей и 6 тыс. рублей — для опекунов и попечителей.
Вычет предоставляют ежемесячно, пока доход налогоплательщика за год без учета НДФЛ не превысит 350 тыс. рублей.
Для инвестиций вычет составит 13% от внесенных на ИИС средств, но не более 52 тыс. рублей.
Как рассчитать сумму налога по декларации 3-НДФЛ
Согласно ст. 224 Налогового кодекса РФ, предусмотрено 5 налоговых ставок на доходы физлиц: 9%, 13%, 15%, 30% и 35%.
Самая распространенная ставка — в 13%. Ее применяют для доходов физлиц по договорам ГПХ, продажи имущества, выигрышей в казино, букмекерских конторах и гослотереях и так далее.
9% используют для исчисления налога по доходам резидентов РФ:
- от долевого участия в деятельности компании;
- процентов по облигациям с ипотечным покрытием, эмитированным до 1 января 2007 года;
- от доходов учредителя доверительного управления ипотечным покрытием на основании ипотечных сертификатов, выданных до 1 января 2007 года.
Ставку подоходного налога в 30% применяют, если выигрыш получает нерезидент РФ. Ставка 35% НДФЛ для граждан РФ распространяется на выигрыши от коммерческих компаний, которые они проводили в рекламных целях.
Ставка в 30% используется для доходов от трудовой деятельности нерезидентов РФ.
Ставку в 15% применяют для доходов, которые превысили за год 5 млн рублей. При реализации имущества стоимостью более 5 млн рублей тем не менее применяется ставка в 13%.
Сумму доходов по каждой категории за отчетный период умножают на необходимую ставку. Полученные значения необходимо сложить. Это и будет предварительная сумма для уплаты налога за прошедший год.
Если вы заполняете декларацию на сайте ФНС или в программе «Декларация», суммы налога рассчитают автоматически.
После подачи декларации налоговая еще раз проверит все сведения. Если вы подаете бумажную декларацию, стоит приложить к ней пояснения с расчетами, чтобы исключить вероятность вопросов от налоговых инспекторов.
Особенности заполнения 3-НДФЛ для ИП и фрилансеров
ИП обязаны заполнять декларацию, если работают на ОСНО. Для фрилансеров декларация необходима, если они получили доход по договору ГПХ не от налогового агента, а, например, в результате сдачи квартиры в аренду и не имеют статуса самозанятого.
С 2023 года действует Единый налоговый счет. Предприниматель или фрилансер перечисляют средства на счет, а затем подают в ФНС уведомление о снятии с него определенной суммы в счет уплаты НДФЛ.
Предприниматели также могут подать декларацию онлайн. Однако в этом случае им потребуется квалифицированная электронная подпись.
Декларацию за 2022 год подают по новой форме из приказа ФНС РФ от 15.10.2021 № ЕД-7-11/903@.
Предприниматель также вправе заявить в декларации право на вычеты.
Ответы на часто задаваемые вопросы
Какие ошибки допускаются при заполнении 3-НДФЛ?
Частая ошибка при заполнении декларации 3-НДФЛ — отсутствие данных по стандартным вычетам. Например, если работник получал вычет за ребенка у работодателя, но не указал эти сведения в отчетности.
При заполнении раздела «Продажа», например авто, в строке «Наименование покупателя. » многие указывают «продажу», хотя надо указать ФИО покупателя.
Какие штрафы предусмотрены за неправильное заполнение?
Штрафы предусмотрены только за несвоевременную подачу декларации или неподачу ее в принципе. При неправильном заполнении формы ФНС вышлет уведомление об ошибках.
Какие ситуации могут привести к отказу в учете налоговых вычетов?
ФНС имеет право отказать в вычете в следующих ситуациях:
- Вы не предоставили оригиналы подтверждающих документов по просьбе инспектора.
- Предоставили не все подтверждающие документы или они заполнены с ошибками.
- Опоздали со сроком оформления вычета. Например, подали в 2023 году заявление на вычет по расходам на лечение в 2019 году.
- У вас не было права на вычет. Например, в год, когда вы проходили платное обучение, вы не являлись плательщиком НДФЛ.
- Подали декларацию не по той форме, которая действовала за отчетный период. Ежегодно утверждают новую форму бланков.
- В декларации допущены ошибки, которые исказили достоверность представленных данных.
- Подали декларацию в отделение ФНС не по месту регистрации.
Заключение
- Декларацию 3-НДФЛ заполняют и подают самостоятельно.
- Подавать декларацию необходимо, если вы получили доходы по договорам ГПХ, если заказчик — не налоговый агент, от продажи имущества, выигрышей, инвестиционной и предпринимательской деятельности. В этом случае ее нужно подать до 30 апреля года, следующего за отчетным. Если этот день выходной, ее подают в ближайший рабочий день после.
- Декларацию также подают, если планируют получить вычет. В этом случае ее можно подать в течение трех лет после налогового периода.
- Заполнить форму можно на сайте ФНС, в программе «Декларация», на портале «Госуслуги» или от руки.
- К декларации стоит приложить подтверждающие документы и расчеты. Это снизит вероятность возникновения вопросов у налоговой службы.
- За опоздание в подаче декларации грозит штраф в размере 1 тыс. рублей, если платить налог было не нужно, или 5% от суммы ежедневно до момента подачи отчетности, но не более 30%.
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >